La transformación fundamental del VC cripto no es la “desaparición del capital”, sino el “traslado del poder de fijación de precios del capital”. En el ciclo de expansión anterior, la lógica predominante era: cierre de recaudación, expansión de la narrativa, lanzamiento de token y realización de liquidez. Este proceso funcionaba sin fricciones en entornos de alta liquidez, con rentabilidades institucionales beneficiadas por los vientos de cola cíclicos. Ahora, esta cadena ya no es un circuito cerrado estable y la industria ha pasado de un “periodo rico en oportunidades” a una “fase de evaluación de atribución”.
La evaluación de atribución se centra en una pregunta clave: ante el mismo despliegue de capital, ¿qué rentabilidad depende de las condiciones de mercado y cuál proviene de la capacidad institucional? Cuando esta pregunta se vuelve central, las valoraciones, los términos de recaudación, los roles post-inversión y las estrategias de salida deben ser revisados a fondo.
I. El ciclo del VC cripto: de expansión a atribución de capacidades
La evolución del VC cripto se divide en tres fases:
- Fase de viento de cola en liquidez: Valoraciones impulsadas por expectativas, tokenización con ventanas de salida flexibles y subidas cíclicas que ocultaban diferencias institucionales.
- Fase de divergencia estructural: Más sectores, narrativas fragmentadas y rotación acelerada de capital llevaron a que los proyectos líderes absorbieran más capital mientras la rentabilidad media caía.
- Fase de atribución de capacidades (actual): El mercado ha pasado de “en qué se invirtió” a “qué valor aporta la institución” y de “valoraciones sobre el papel” a “valor realizable”.
Hoy, los VC cripto están en la tercera fase. No hay una contracción general, sino una divergencia clara: las instituciones líderes basadas en capacidades y recursos ganan cuota, mientras las centradas en narrativa y sin diferenciación quedan marginadas.
II. Por qué falla el antiguo paradigma: triple fractura en recaudación, valoración y salida
1. Ruptura en la recaudación: el capital ya no es la única escasez
Los proyectos de calidad encuentran menos barreras para captar capital, pero la exigencia para el “capital de alta calidad” es mucho mayor.
Los equipos fundadores priorizan tres factores:
- Canales clave y recursos de clientes
- Soporte en cumplimiento y framework de gobernanza
- Capacidades en estrategia de mercado secundario y liquidez
Así, el rol del proveedor de capital es reemplazado por “proveedores de capacidades”, disminuyendo la ventaja de las relaciones tradicionales.
2. Ruptura en la valoración: se reduce el margen del premium narrativo
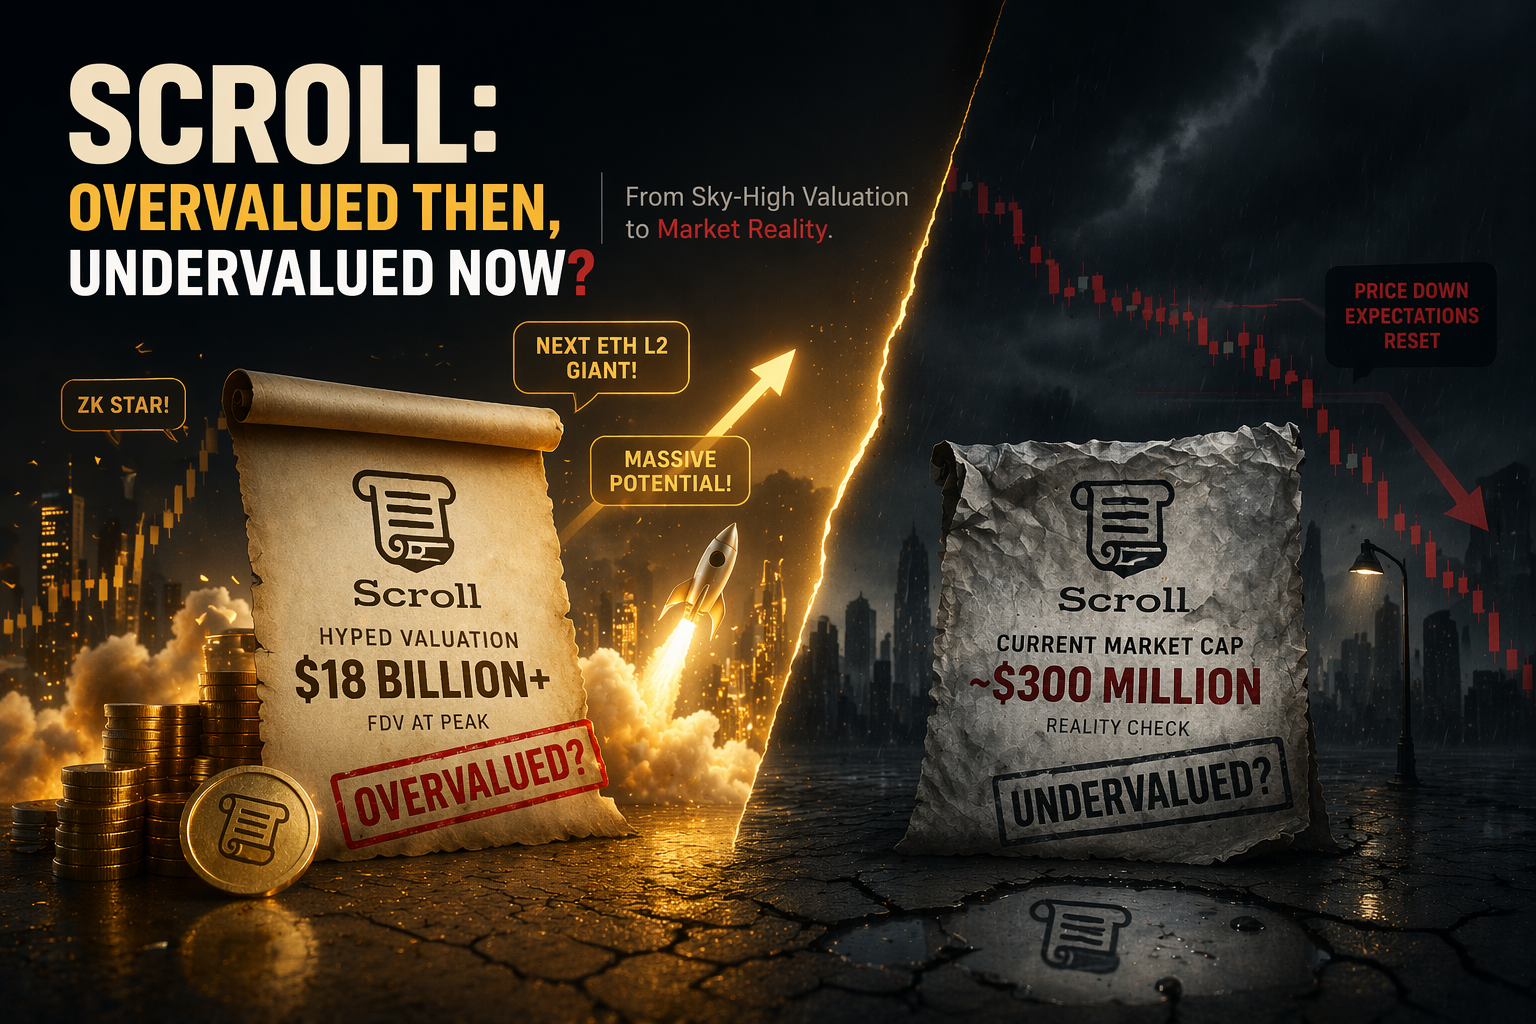
El mercado tolera menos las carteras con “alta valoración y baja realización”.
Los anclajes de valoración están cambiando:
- De narrativas impulsadas por FDV a calidad de ingresos y sostenibilidad del flujo de caja
- Del hype a corto plazo a la retención de usuarios y persistencia del comportamiento on-chain
- De “¿habrá lanzamiento de token?” a “¿cómo se acumula valor para los holders de activos?”
Aunque los métodos de valoración no han vuelto del todo a modelos tradicionales, la lógica de descuento es mucho más racional.
3. Ruptura en la salida: caminos únicos fallan y los ciclos se alargan
Las salidas por tokens persisten, pero su certeza y eficiencia disminuyen.
Han surgido tres fenómenos:
- Descubrimiento de precios más rápido tras el listado, con reversión de valoración temprana
- Presiones de desbloqueo y liquidez que provocan interrupciones persistentes en el precio
- Mayor relevancia de M&A de equity, adquisiciones estratégicas e integración empresarial
Las instituciones ya no pueden depender de una sola vía de salida y deben diseñar estrategias multi-camino.
III. Cinco presiones estructurales para el VC cripto
1. Mayor poder de negociación del lado del proyecto
Los proyectos líderes tienen múltiples opciones de financiación: crecimiento impulsado por la comunidad, ingresos autosostenibles y alianzas de capital intersectoriales.
Los VC han pasado de ser “selectores” a “competidores” y deben demostrar su valor.
2. Entrada de capital intersectorial
FinTech tradicional, fondos de crecimiento y capital industrial entran en pagos, infraestructura de cumplimiento, servicios de datos y tecnología de trading. La ventaja de asimetría informativa de los cripto-nativos se reduce, desplazando la competencia a nivel intersectorial.
3. Revaluación del apetito de riesgo de los LP
Los LP toleran menos la volatilidad y exigen mayor transparencia y atribución clara.
Las estrategias de “alta volatilidad + baja explicabilidad” tienen más dificultades para recaudar fondos y la gestión se complica.
4. Mayores estándares para el valor post-inversión cuantificable
El “respaldo de marca” pierde peso simbólico y el foco pasa a resultados verificables:
- ¿Ha facilitado la institución alianzas empresariales clave?
- ¿Ha mejorado la liquidez y la estructura de holders?
- ¿Ha permitido la entrega de productos bajo marcos regulatorios?
5. Presión sobre la eficiencia organizacional
Instituciones pequeñas y medianas enfrentan el reto de limitada investigación y escasa profundidad post-inversión.
Con ciclos más largos, la resistencia organizativa es clave para sobrevivir.
IV. Renovación del sistema de valoración: del premium narrativo al descuento por flujo de caja y gobernanza
El entorno favorece un “framework de valoración multicapa” frente al pricing basado en una sola narrativa. El valor de un proyecto se descompone en cuatro capas:
- Valor empresarial: fuentes de ingresos, estructura de margen bruto, sostenibilidad del crecimiento
- Valor on-chain: actividad de usuarios, retención de capital, profundidad de uso del protocolo
- Valor de gobernanza: transparencia en ajustes de parámetros, concentración de poder, mecanismos de respuesta ante crisis
- Valor de capital: estructura de desbloqueo, reglas de recompra, rutas de acumulación de valor
Las tasas de descuento para gobernanza y capital aumentan. El mercado ya no asume que “ingresos equivalen a valoración”, sino que pregunta: “¿pueden los ingresos convertirse en valor de activos?”
Por eso muchos proyectos tienen mayor volatilidad en valoración: los indicadores empresariales mejoran, pero la falta de mecanismos claros de captura de valor mantiene altas las tasas de descuento.
V. Estratificación del panorama competitivo: quién será marginado y quién se fortalecerá
Instituciones propensas a ser marginadas
- Solo aportan capital y carecen de sistemas post-inversión sólidos
- Cobertura amplia pero sin profundidad vertical
- Dependientes de rotaciones narrativas de ciclo corto
- Sin metodología en cumplimiento, gobernanza y liquidez
Instituciones propensas a fortalecerse
- Temáticas con experiencia sectorial y sistemas de investigación intensiva
- Plataformas capaces de aportar sinergias en producto, crecimiento, liquidez y gobernanza
- Instituciones puente con recursos intermercado y capacidad de integración vía M&A
El futuro tendrá algunas plataformas líderes, un grupo de verticales especializadas y muchas liquidaciones pasivas.
La industria no desaparecerá, pero el umbral de supervivencia para las instituciones medias seguirá aumentando.
VI. Reestructuración de capacidades institucionales: de proveedor de capital a proveedor sistémico de servicios
Hoy, la competitividad central del VC cripto no es el capital, sino la capacidad de entregar valor incremental en etapas clave y convertirlo en capacidad organizacional reutilizable. La línea divisoria pasa del tamaño del capital a la densidad de capacidades.
La reestructuración se ve en cinco áreas:
- Origen de proyectos de calidad: el foco no es competir por precio en rondas públicas, sino construir visión sectorial temprana, criterio técnico y confianza del fundador para crear un flujo estable y duradero de proyectos.
- Diseño de arquitectura de valor: ayudar a los proyectos a establecer mecanismos sostenibles de captura de valor—funciones del token, ritmo de desbloqueo y circulación, reglas de incentivos y rutas de acumulación de valor—para reducir el riesgo de “alta valoración, baja realización”.
- Soporte operativo post-inversión: desde apoyo financiero hasta estrategia de crecimiento, alianzas de ecosistema, captación de talento, narrativa de marca, gobernanza y control de riesgos, llevando los proyectos de “financiados” a “operativamente completos”.
- Cumplimiento e implementación transjurisdiccional: ayudar a los proyectos en adaptación regulatoria, optimización de estructura empresarial y despliegue en múltiples jurisdicciones, mitigando la erosión de valoración y crecimiento por incertidumbre regulatoria.
- Diseño de salidas y coordinación con el mercado secundario: salidas multi-camino por equity, tokens, M&A y alianzas estratégicas para diversificar el riesgo, y optimizar la gestión de expectativas entre mercados primario y secundario para reducir la volatilidad ante ventanas únicas de liquidez fallidas.
Solo cuando estas capacidades son cuantificables, estandarizadas y reutilizables entre proyectos, las instituciones adquieren competitividad cross-cycle. El diferenciador del futuro será la entrega sistemática, no el acceso a capital a corto plazo.
VII. Variables clave para los próximos 12-24 meses
Para evaluar el futuro del VC cripto, monitorea:
- Porcentaje de estructura de salida: cambios en los pesos relativos de salidas por tokens y equity
- Estructura de recaudación de proyectos de calidad: si disminuye la dependencia del capital VC tradicional
- Divergencia en valoración: si crece el descuento entre proyectos de altos ingresos y baja realización
- Concentración de fondos: cambios en la cuota de asignación de instituciones líderes en rondas de calidad
- Resultados post-inversión verificables: si las instituciones pueden demostrar públicamente su aporte de valor no financiero
Si estas variables evolucionan, la industria avanzará de un modelo “impulsado por capital” a uno “impulsado por capacidades”.
Conclusión: el VC cripto no está en declive, sino en reestructuración
“No es el fin del VC cripto” no es una valoración precisa. El diagnóstico correcto es que el modelo antiguo se desvanece y el nuevo aún se está formando.
En la siguiente fase, el destino de una institución no dependerá de los activos gestionados ni de su presencia social, sino de tres factores:
- Si cuenta con un sistema de entrega de valor verificable
- Si posee resiliencia organizativa cross-cycle
- Si puede generar rentabilidad superior de forma consistente en un entorno de valoración racionalizado
El estado actual del VC cripto es alta presión, divergencia y reestructuración coexistiendo.
Es un periodo de eliminación y reconstrucción. Las instituciones que evolucionen de “intermediario de capital” a “plataforma de capacidades” podrán ocupar posiciones centrales en el próximo ciclo.