Une carte crypto correspond à une carte de paiement, de type débit ou crédit, associée à un portefeuille de cryptomonnaie ou au solde d'une plateforme d'échange. Au moment du paiement, l'émetteur procède généralement à la conversion de la crypto prise en charge en fiat, puis finalise l'achat via Visa ou Mastercard. Les principales différences entre les produits résident dans les frais appliqués, les récompenses offertes, le processus de KYC, la couverture régionale ainsi que la disponibilité de cartes virtuelles et physiques.
Une carte crypto est une carte de paiement associée à un portefeuille de cryptomonnaie ou à un solde sur une plateforme d’échange. Elle permet aux détenteurs de dépenser leurs actifs numériques chez des commerçants en convertissant ces actifs en fiat pour un règlement Visa ou Mastercard. L’acceptation directe de la crypto par les commerçants reste limitée, de sorte que la plupart des dépenses dans le monde réel reposent sur les infrastructures des réseaux de cartes.
Pour ceux qui détiennent déjà de la valeur en crypto, les aspects pratiques priment sur l’appellation : où la carte fonctionne, quels frais s’appliquent, quels actifs et quelles chaînes sont pris en charge, et comment la vérification d’identité (KYC) et les réglementations régionales encadrent l’utilisation. Les sections suivantes détaillent le fonctionnement des cartes crypto, la comparaison de Gate Card avec d’autres cartes crypto, ainsi que l’articulation des récompenses, des frais, de la conformité et de la sécurité. Pour un aperçu des formes de produits, consultez les types de cartes crypto courantes.
À quoi ressemblent les cartes crypto aujourd’hui
L’idée fondamentale demeure : le financement provient d’actifs on-chain ou de soldes sur la plateforme, tandis que la dépense s’effectue via un réseau de cartes. Ce qui s’est perfectionné, c’est l’expérience globale : prise en charge élargie des actifs et des chaînes, conversion au plus proche de l’achat, limites de dépense et alertes plus claires, et émission accélérée de cartes virtuelles après approbation.
Focus sur les fonctionnalités de Gate Card
D’après la mise à jour de couverture de juillet 2026 de Gate, les utilisateurs éligibles peuvent demander une Gate Card après avoir complété la vérification KYC Gate, avec un parcours simplifié décrit comme sans justificatif de domicile ni second KYC (à confirmer sur la page de demande en direct). Gate Card est connectée à Visa et Mastercard, prend en charge Apple Pay et Google Pay, et cible les dépenses du quotidien, les voyages transfrontaliers, les achats en ligne et les abonnements. Les cartes virtuelles sont généralement disponibles rapidement après approbation ; les cartes physiques couvrent l’utilisation en magasin et l’accès aux distributeurs automatiques (ATM) là où cela est proposé. Les régions, les actifs pris en charge et les frais doivent être vérifiés sur la page produit actuelle.
Récompenses versus coût réel
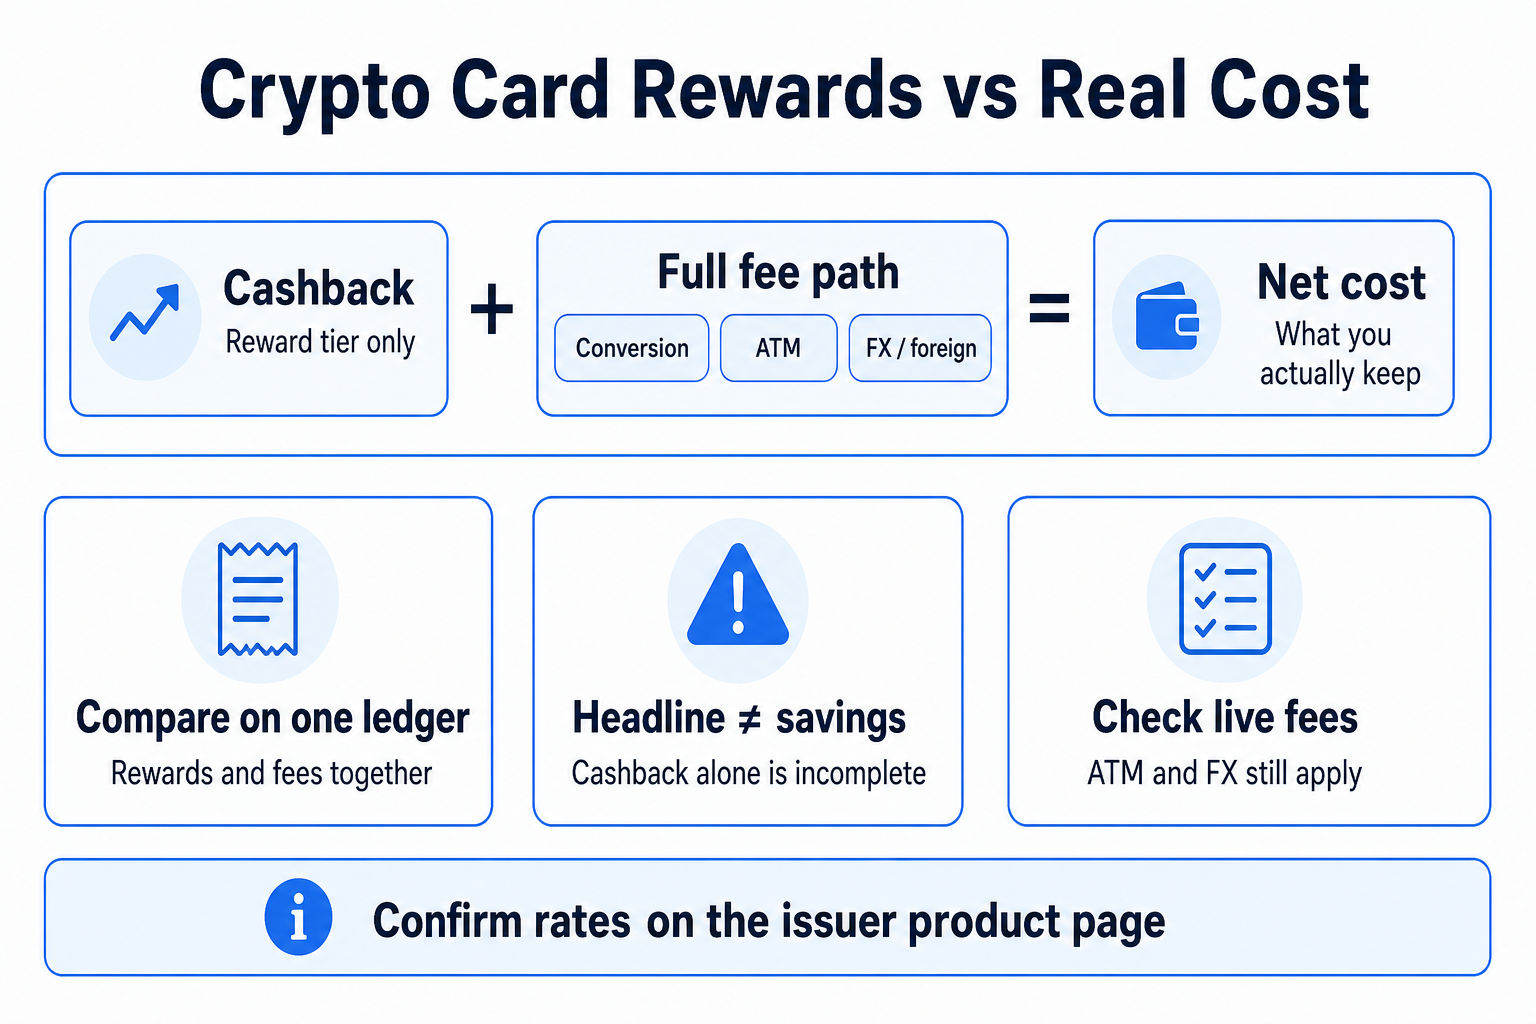
Les niveaux de récompense peuvent compenser une partie du coût des dépenses quotidiennes, mais le cashback n’est avantageux que si les frais de conversion, de retrait ATM et de transaction à l’étranger sont également clairement indiqués. Comparez les récompenses et l’ensemble des frais sur le même registre avant de considérer un cashback en tête d’affiche comme une économie nette.
Acceptation et expérience du portefeuille
La validation d’un achat dépend de la couverture du réseau de cartes et des règles du programme de l’émetteur — et non du logo uniquement. Certains produits peuvent être ajoutés à Apple Pay ou Google Pay ; d’autres s’appuient sur les outils de l’application d’échange, comme les listes de transactions en direct, les analyses de dépenses et les alertes push. Le marketing cite souvent un très grand nombre de commerçants, mais la disponibilité réelle suit toujours les règles du réseau, la géographie de l’émetteur et les contrôles de risque des commerçants.
Comment comparer les produits
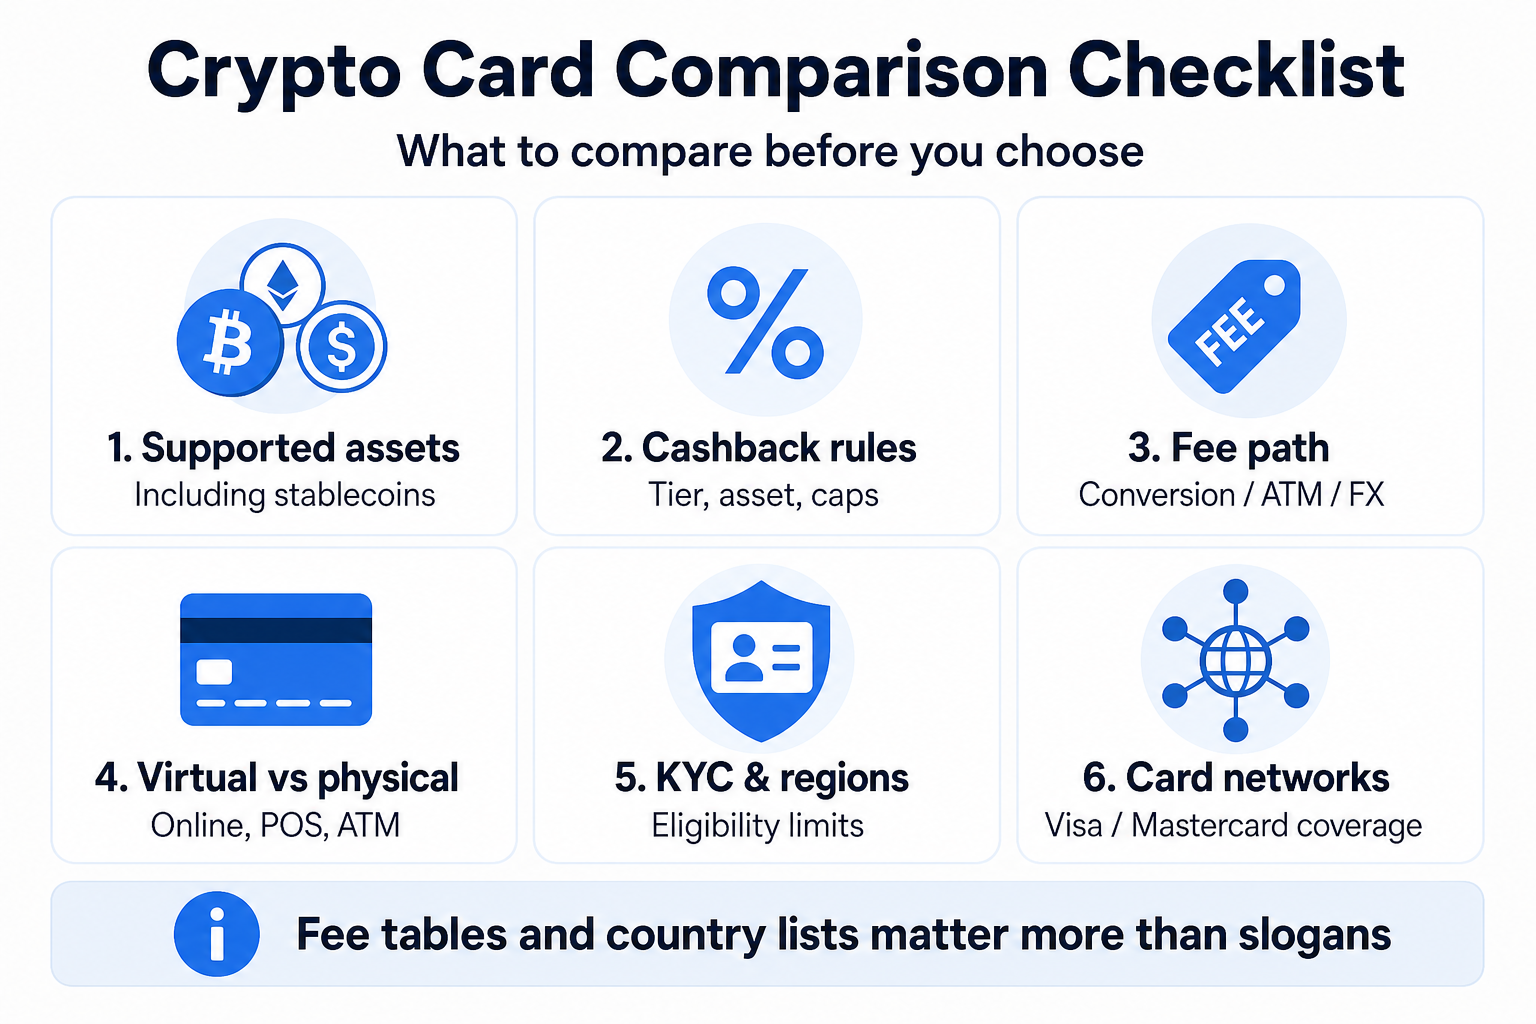
Comparez les actifs pris en charge (y compris les stablecoins), les règles de cashback, les frais de conversion / ATM / FX, les cartes virtuelles versus physiques, les outils de portefeuille, et la couverture Visa ou Mastercard. Les tableaux de frais et les listes régionales sont généralement plus importants que les slogans. Les affirmations de “zéro frais” s’appliquent souvent uniquement dans une limite mensuelle, un niveau de fidélité ou un mode de financement spécifique.
Conformité et règles du programme
Les émetteurs ont généralement renforcé les contrôles KYC/AML et divulgué plus clairement les frais de conversion, ATM et réseau afin de maintenir l’opérabilité des programmes dans des régions telles que l’Espace économique européen (EEE). La conversion de crypto en fiat au moment de la dépense peut créer des obligations fiscales dans certaines juridictions. Les règles locales doivent être vérifiées avant une utilisation régulière.
Pourquoi les cartes crypto existent
Le commerce de détail, les abonnements et les voyages reposent encore largement sur les réseaux de cartes et les habitudes de paiement locales. Les cartes crypto relient la détention de crypto à l’acte de paiement : le portefeuille est débité, le commerçant reçoit du fiat, et l’émetteur ou le partenaire gère la conversion et le règlement.
La plupart des produits fonctionnent davantage comme des instruments prépayés ou de débit que comme de véritables comptes bancaires à crédit. La dépense disponible est généralement limitée par les soldes chargés ou convertibles. Le crédit renouvelable ou l’emprunt avec collatéral, s’ils sont proposés, sont propres à chaque produit et ne doivent pas être supposés par défaut.
Gate Card vs. autres cartes crypto
Les trois produits ci-dessous sont tous des cartes crypto : des cartes de débit ou prépayées financées à partir d’un portefeuille de cryptomonnaie ou d’un solde sur une plateforme d’échange, puis réglées sur Visa ou Mastercard. Il ne s’agit pas de cartes de débit bancaires classiques, même si le logo du réseau est identique.
Utilisez le tableau comme une liste de vérification côte à côte pour le coût quotidien et la facilité d’utilisation. Les taux, les listes d’actifs et la couverture par pays varient selon la région et le niveau de carte — confirmez les détails sur la page produit de chaque émetteur avant de vous fier à une ligne.
Dimension
Gate Card
Coinbase Card
Crypto.com Visa Card
Type de produit
Carte de débit crypto liée aux soldes Gate
Carte de débit crypto liée aux soldes Coinbase
Carte de débit crypto liée à un portefeuille Crypto.com
Réseau
Visa et Mastercard
Débit réseau de carte (varie selon l’émetteur et la région)
Visa
Mode de financement des dépenses
Dépense directe depuis Gate Pay, Spot ou Earn (par exemple USDT, BTC, ETH, GT), ou chargement préalable d’un solde équivalent fiat
Conversion depuis le portefeuille / solde d’échange Coinbase lors du paiement
Conversion ou rechargement depuis le portefeuille Crypto.com lors du paiement ; les niveaux de récompense dépendent souvent du staking CRO
Actifs pris en charge
Large liste d’actifs listés sur Gate (voir la liste de prise en charge en direct)
Actifs sélectionnés pris en charge par Coinbase
Actifs sélectionnés pris en charge par Crypto.com (tels que BTC et ETH, selon le niveau)
Virtuel et physique
Carte virtuelle instantanée ; carte physique pour l’utilisation en magasin et ATM là où cela est proposé
Virtuelle et/ou physique selon le marché
Options virtuelles et physiques selon le marché
Portefeuilles mobiles
Apple Pay et Google Pay
Apple Pay / Google Pay là où disponible
Apple Pay / Google Pay là où disponible
Demande / KYC
Demande après KYC Gate ; l’annonce décrit sans justificatif de domicile ni second KYC (à confirmer sur la page en direct)
Varie selon le produit et la région
Varie selon le produit et la région ; les récompenses sont souvent liées au staking CRO
Récompenses
Cashback jusqu’à environ 8 % ; les documents officiels mettent en avant les récompenses USDT et GT
Cashback et récompenses variables selon le produit et la région
Cashback élevé en tête d’affiche lorsque les règles de staking CRO et de niveau de carte sont respectées
Frais
Les documents officiels décrivent une demande gratuite sans frais annuels ou mensuels ; des frais ATM et FX peuvent néanmoins s’appliquer
Frais de conversion, ATM et FX variables selon le marché
Frais ATM, FX et de transaction à l’étranger souvent selon le niveau de carte
Retraits ATM
Carte physique requise ; frais de l’émetteur et ATM là où pris en charge
Disponible là où pris en charge, sous réserve de limites de l’émetteur
Allocation ATM gratuite par niveau fréquente, puis frais applicables
Couverture
Éligibilité élargie et scénarios de paiement global pour les utilisateurs qualifiés
Pays pris en charge sélectionnés
Pays pris en charge sélectionnés
Configuration du compte
Conçu autour des comptes de trading et de paiement Gate, vous n’avez donc pas besoin de retirer vers une banque avant la dépense quotidienne
Conçu autour de l’app et du portefeuille Coinbase
Conçu autour de l’app Crypto.com ; les récompenses dépendent souvent de la détention de CRO
Principales différences de Gate Card
Dépense directe depuis les soldes Gate. Le mode de dépense instantanée peut utiliser les soldes de paiement ou de trading Gate. Si vous détenez déjà des actifs sur Gate, le passage de la détention au paiement comporte généralement moins d’étapes hors plateforme que le retrait vers une banque.
Double réseau et portefeuilles mobiles. Visa plus Mastercard, avec Apple Pay et Google Pay, couvre un ensemble plus large de parcours en ligne, hors ligne et de paiement en voyage.
Processus de demande simplifié. Après KYC Gate, les documents officiels indiquent sans justificatif de domicile ni second KYC — à confirmer sur la page de demande en direct.
Cashback en crypto. Les récompenses de dépense jusqu’à environ 8 % peuvent être versées en USDT ou GT, de sorte que les rendements restent dans les soldes d’actifs numériques plutôt qu’en crédit fiat sur relevé.
Frais en tête d’affiche plus clairs. La demande gratuite sans frais annuels ou mensuels est mise en avant officiellement ; les coûts ATM et FX nécessitent toujours une vérification séparée.
Coinbase Card est une référence utile pour la conception précoce de cartes de débit crypto grand public. Crypto.com Visa Card est une référence utile pour les niveaux de récompense liés au staking et les allocations ATM. Avant toute utilisation régulière, vérifiez toujours les frais en direct, les listes d’actifs et l’éligibilité de Gate Card — voir l’annonce de mise à jour de couverture.
Comment fonctionne une carte crypto ?
En résumé, les utilisateurs alimentent un portefeuille ou chargent une valeur depuis une plateforme d’échange ou une banque, complètent les vérifications d’identité, puis utilisent des identifiants de type débit ou prépayé pour chaque achat. Les commerçants voient toujours une transaction de carte classique. Les barèmes de frais, le choix des actifs et les identifiants virtuels ou physiques déterminent la fluidité du parcours.
En caisse, l’autorisation passe par les réseaux Visa ou Mastercard. Les prestataires débitent généralement un solde de portefeuille prépayé ou des actifs liés à l’échange ; certains émettent aussi une carte virtuelle pour les achats en ligne et une carte physique pour le point de vente. Les frais apparaissent généralement comme frais de conversion, FX, ATM ou réseau, et varient selon l’actif de financement et la devise du commerçant. Les programmes qui annoncent des retraits ATM gratuits fixent souvent un plafond mensuel, puis facturent au-delà. Payer en stablecoin permet généralement de conserver une puissance d’achat plus stable que de payer en actifs volatils pour le même montant.
Comment utiliser une carte crypto
S’inscrire auprès de l’émetteur et compléter le KYC.
Lier un portefeuille crypto ou un solde sur une plateforme d’échange ; certains programmes permettent aussi un financement fiat préalable.
Activer une carte virtuelle pour les paiements en ligne, ou attendre l’émission, l’expédition et l’activation d’une carte physique.
Payer chez un commerçant Visa ou Mastercard, saisir les coordonnées de la carte en ligne, ou ajouter la carte à Apple Pay / Google Pay là où pris en charge.
Confirmer un solde suffisant ; un achat réussi débite les actifs et règle le fiat au commerçant.
Le retrait ATM, les limites journalières et les frais ATM suivent les règles de l’émetteur. La conversion ou la dépense peut être considérée comme une cession imposable dans certains pays.
Quand la conversion a lieu
La plupart des programmes convertissent les actifs du portefeuille en fiat au moment de l’achat et facturent des frais de conversion ou FX. D’autres exigent d’abord un solde fiat prépayé. La qualité du taux et la transparence des frais déterminent si un achat Visa ou Mastercard conserve sa valeur attendue. Les retraits ATM comportent souvent des frais et des plafonds distincts.
Avantages de l’utilisation d’une carte crypto
L’avantage principal est l’accès à la dépense : les détenteurs peuvent utiliser leurs actifs numériques existants pour des achats en ligne et en magasin sans devoir tout transférer via une carte de débit bancaire classique. Les cartes virtuelles conviennent aux abonnements et aux paiements à distance ; les cartes physiques s’adaptent à l’utilisation en magasin et en voyage. La transparence des frais, les limites de dépense et la disponibilité des deux formats comptent généralement plus que les slogans de cashback. La conversion en caisse peut toujours être considérée comme une vente de crypto à des fins fiscales.
Praticité et accessibilité
Pour ceux qui détiennent déjà des crypto mais manquent d’outil de débit bancaire local, une carte crypto raccourcit le chemin des actifs au paiement commerçant. Les chiffres mondiaux de commerçants cités dans le marketing décrivent la portée du réseau en théorie ; les plages BIN liées à la crypto peuvent néanmoins être bloquées par certains commerçants ou régions.
Sécurité et confidentialité
L’autorisation passe toujours par les contrôles Visa ou Mastercard, souvent complétés par des alertes d’app ou des vérifications biométriques. Un numéro de carte virtuelle divulgué peut être utilisé aussi rapidement qu’une carte physique clonée, donc l’hygiène des identifiants est essentielle. Le marketing sur la confidentialité ne remplace pas le KYC : les programmes conformes exigent toujours la vérification d’identité.
Récompenses et incitations
Le cashback, les points ou les récompenses en token peuvent réduire le coût net, mais ils doivent passer après la transparence des frais, le choix des actifs et l’acceptation fiable. Des récompenses élevées n’annulent pas un effet de conversion caché ou des régions non prises en charge.
Risques et inconvénients de l’utilisation d’une carte crypto
Le risque de dépense commence par la volatilité. Si le solde du portefeuille est exprimé en crypto, une variation de prix entre l’autorisation et le règlement peut modifier le coût effectif du même achat. Les stablecoins facilitent généralement la budgétisation, mais ne suppriment pas les spreads ou les frais de conversion.
Les blocages de conformité, les régions non prises en charge et les restrictions par catégorie de commerçant peuvent empêcher un achat même si le logo Visa ou Mastercard est visible. Les frais s’accumulent aussi sur la conversion, le retrait ATM et les charges réseau ; des frais ATM peu clairs rendent l’accès au cash difficile à anticiper. Les cartes virtuelles ajoutent de la praticité mais augmentent aussi l’exposition en cas de fuite d’identifiants.
Volatilité
Payer directement depuis des soldes volatils rend la budgétisation plus complexe. Les utilisateurs qui recherchent avant tout la puissance d’achat privilégient souvent les stablecoins ou convertissent d’abord, puis dépensent.
Réglementations et conformité
Les pays pris en charge, l’utilisation en voyage et les contrôles de provenance des fonds varient selon l’émetteur. Avant d’alimenter un portefeuille pour une utilisation quotidienne, confirmez que votre localisation est prise en charge, que les identifiants virtuels fonctionnent dans les pays ciblés, et que le tableau des frais est complet.
L’avenir des cartes crypto
La concurrence devrait rester centrée sur la prise en charge des actifs et des portefeuilles, la lisibilité des frais, les formats virtuels et physiques, et des contrôles de dépense utilisables sur les réseaux Visa ou Mastercard. Les produits qui expliquent comment les fonds circulent, ce que chaque frais recouvre et où la carte fonctionne restent généralement plus utiles que les lancements guidés par le marketing.
Résumé
Les cartes crypto utilisent les réseaux de cartes pour transformer les actifs de portefeuille en paiements du quotidien prêts pour les commerçants. La liste de vérification pratique est courte : quels actifs sont pris en charge, à quoi ressemble le parcours complet des frais, si les cartes virtuelles et physiques sont toutes deux disponibles, si votre région est prise en charge, et si la conformité et le traitement fiscal sont acceptables. Les frais, la volatilité et les limites géographiques restent réels. Une fois ces contraintes vérifiées, une carte crypto est un pont de dépense pour les soldes crypto — pas un remplacement total d’un compte bancaire.
FAQ
Qu’est-ce qu’une carte crypto ?
Une carte crypto est une carte de paiement de type débit, prépayée ou crédit reliée à un portefeuille de cryptomonnaie ou à un solde sur une plateforme d’échange. En caisse, l’émetteur convertit généralement les actifs pris en charge et règle le fiat au commerçant via Visa ou Mastercard.
Comment fonctionne une carte crypto ?
Vous alimentez un portefeuille, complétez la vérification, et utilisez la carte pendant que l’émetteur autorise l’achat, convertit les actifs pris en charge et règle le fiat via les réseaux de cartes. Certains programmes permettent aussi un financement bancaire ou des retraits ATM. Les cartes virtuelles ciblent les dépenses en ligne ; les cartes physiques prennent en charge le point de vente et, là où autorisé, le retrait ATM sous réserve de frais.
Comment comparer les cartes crypto ?
Commencez par les frais de conversion, ATM et FX ; si vous dépensez instantanément ou depuis un solde prépayé ; quels actifs sont pris en charge ; options virtuelles versus physiques ; disponibilité régionale ; exigences KYC ; et la manière dont la carte est liée au portefeuille d’échange. Les slogans de cashback viennent ensuite. Pour une vue côte à côte des produits liés à une plateforme d’échange, utilisez le tableau de comparaison Gate Card ci-dessus, puis confirmez les limites ATM gratuites et la prise en charge Apple Pay / Google Pay sur chaque page produit.
Puis-je utiliser une carte crypto partout où Visa ou Mastercard est accepté ?
Pas toujours. L’acceptation dépend à la fois du réseau et des règles du programme de l’émetteur. Certains commerçants ou pays bloquent les plages BIN liées à la crypto même si le logo du réseau est affiché.
Quels frais comptent le plus lors de l’utilisation d’une carte crypto ?
Pour une dépense fréquente, les frais de conversion, de transaction à l’étranger, ATM et réseau comptent généralement plus que l’annonce d’un “zéro frais annuel”. Les allocations ATM gratuites sont souvent plafonnées mensuellement. La dépense peut aussi créer des obligations fiscales si les actifs sont vendus pour du fiat au moment de l’achat.
Auteur : Matheus
Traduction effectuée par : cedar
Examinateur(s): Matheus、Hugo、Jayne
Clause de non-responsabilité
* Les informations ne sont pas destinées à être et ne constituent pas des conseils financiers ou toute autre recommandation de toute sorte offerte ou approuvée par Gate.
* Cet article ne peut être reproduit, transmis ou copié sans faire référence à Gate. Toute contravention constitue une violation de la loi sur le droit d'auteur et peut faire l'objet d'une action en justice.
Cet article se penche sur les largages aériens Web3, les types courants et les escroqueries potentielles auxquelles ils peuvent être liés. Il discute également de la manière dont les escrocs se nourrissent de l'excitation autour des largages aériens pour piéger les utilisateurs. En analysant le cas du largage aérien de Jupiter, nous exposons comment les escroqueries cryptographiques opèrent et à quel point elles peuvent être dangereuses. L'article fournit des conseils concrets pour aider les utilisateurs à identifier les risques, à protéger leurs actifs et à participer en toute sécurité aux largages aériens.
TronScan est l’explorateur blockchain de référence pour le réseau TRON. Il permet aux utilisateurs de vérifier les transactions TRX et TRC-20, de consulter les soldes de portefeuilles, d’analyser les smart contracts, de suivre les tokens et de visualiser l’activité du réseau sans connexion préalable. En reliant un portefeuille compatible tel que TronLink, ils peuvent aussi transférer des actifs, stake du TRX, voter pour des Super Representatives et interagir avec les applications de l’écosystème TRON.
Telcoin est un réseau de paiement décentralisé qui associe les opérateurs mobiles à la technologie blockchain pour offrir des paiements transfrontaliers et des services financiers mobiles. À la différence des solutions classiques de transfert de fonds à l’international, qui reposent sur les banques et les prestataires de services de paiement, Telcoin s’appuie sur les réseaux de télécommunications et les Portefeuilles mobiles comme principaux points d’accès. Les utilisateurs peuvent ainsi transférer des fonds à l’international directement depuis leur smartphone.
Solscan est un explorateur de blockchain Solana amélioré qui offre aux utilisateurs une plateforme web pour explorer et analyser les transactions, les adresses de portefeuille, les contrats, les NFT et les projets DeFi sur la blockchain Solana. Suite à son acquisition par Etherscan en 2025, la plateforme propose désormais un tableau de bord analytique repensé, des outils pour les développeurs élargis, des fonctionnalités de sécurité avancées, un suivi complet des protocoles DeFi sur 78 protocoles, et des intégrations sophistiquées de marché NFT avec des outils d'analyse de rareté.
Ripple est une entreprise fintech internationale engagée dans la création de « l’Internet de la valeur », avec pour mission centrale de transformer les paiements transfrontaliers via la technologie blockchain. XRP constitue l’actif natif du XRP Ledger (XRPL), une composante essentielle de l’écosystème Ripple.