Résumé
-
Le volume cumulé des transactions des projets de cartes crypto a dépassé 10 milliards de dollars. Le volume mensuel a franchi 1 milliard de dollars en juillet 2026, avec plus de 10 millions de transactions. Le volume total des transactions en 2025 s’est élevé à environ 3,802 milliards de dollars, en hausse d’environ 359 % sur un an.
-
Le marché reste très concentré. RedotPay a traité plus de 6 milliards de dollars de volume cumulé de transactions, ce qui représente environ 56 % du marché suivi. Ether.fi, KAST, MetaMask et Gnosis Pay sont entrés sur le marché avec du crédit collatéralisé, des comptes en stablecoins et des solutions de paiement non custodiales.
-
Les cartes crypto utilisent principalement des modèles de préchargement, de conversion instantanée, de règlement en stablecoins, de débit par smart contract et de crédit garanti par des cryptomonnaies. Les principales différences entre les produits concernent le contrôle des fonds, les coûts de conversion, la stabilité des paiements, les régions d’émission des cartes et la gestion des remboursements.
-
Gate Card utilise une structure de produits multi-régions et multi-cartes qui peut se connecter aux comptes de paiement, aux comptes Spot et aux soldes Simple Earn à durée flexible. Elle propose des modèles de paiement instantané et prépayés, ainsi qu’un cashback à plusieurs niveaux de T0 à T5. Ses avantages proviennent de l’écosystème de comptes Gate, de la liquidité des actifs et des synergies entre les produits de trading, Earn et de paiement.
Les cartes crypto sont des produits qui relient des comptes d’actifs numériques aux réseaux de paiement par carte bancaire. Les utilisateurs peuvent employer des stablecoins, BTC, ETH, des tokens de plateforme ou des actifs on-chain générant du rendement comme sources de financement des paiements, et régler des marchands via des réseaux tels que Visa et Mastercard. Les marchands reçoivent généralement des dollars américains, des euros ou des monnaies fiat locales, tandis que les plateformes crypto, les fournisseurs de services de wallet, les émetteurs de cartes et les banques partenaires réalisent en arrière-plan la conversion et le règlement des actifs.
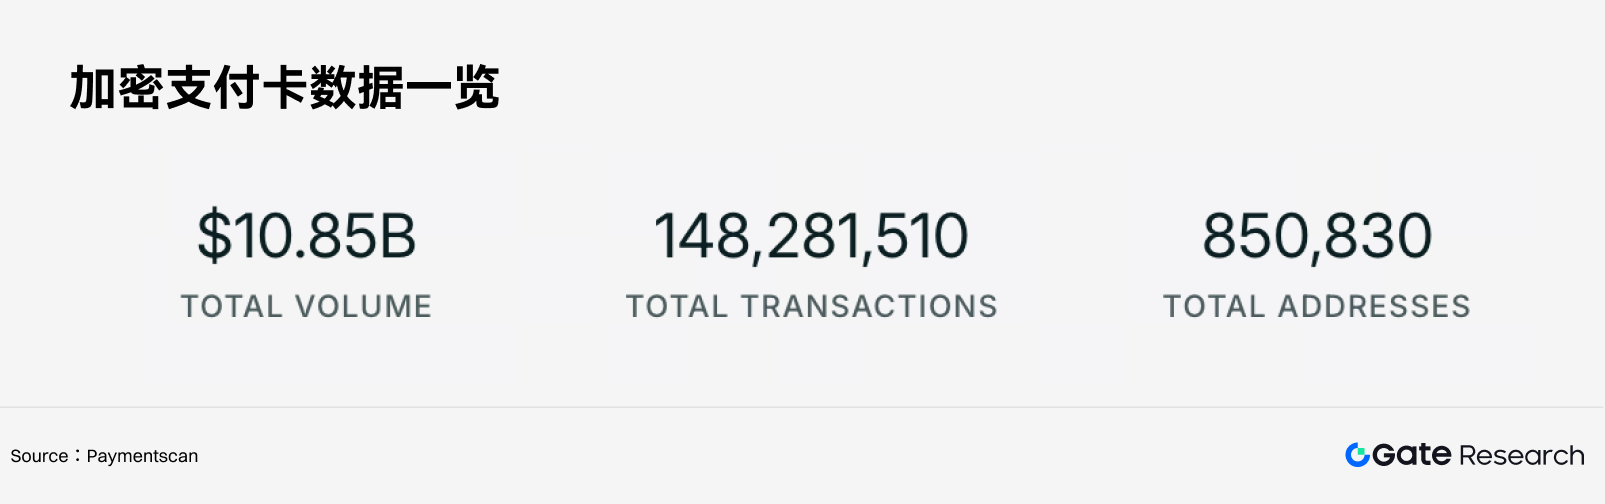
Les données de Paymentscan montrent que le volume cumulé des transactions des projets de cartes crypto a dépassé 10 milliards de dollars depuis mars 2023. Le volume mensuel des transactions est passé de plusieurs dizaines de millions de dollars à plus de 1 milliard de dollars en juillet 2026. Sur la même période, le nombre mensuel de transactions est passé d’un peu plus de 500 000 à plus de 10 millions, les adresses actives mensuelles ont dépassé 260 000 et le nombre total d’adresses a dépassé 850 000.
Sur une base annuelle, le volume des transactions s’élevait à environ 828 millions de dollars en 2024 et a augmenté à environ 3,802 milliards de dollars en 2025, soit une croissance annuelle d’environ 359 %. Le volume cumulé des sept premiers mois de 2026 a atteint environ 5,482 milliards de dollars, dépassant déjà le total de l’ensemble de l’année 2025. Le volume de juillet 2026 était supérieur d’environ 206 % à celui de juillet 2025, ce qui indique que les cartes en stablecoins sont entrées dans une phase de transactions mensuelles de plusieurs milliards de dollars.
La concentration du marché reste élevée. RedotPay a enregistré plus de 6 milliards de dollars de volume cumulé de transactions, représentant environ 56 % de part de marché. Ether.fi et KAST ont atteint respectivement environ 754 millions et 684 millions de dollars, tandis que les trois principaux projets représentaient collectivement près de 69 %. RedotPay a atteint cette échelle grâce aux comptes en stablecoins, à une large couverture régionale et à des dépenses fréquentes de faible montant. Ether.fi, MetaMask et Gnosis Pay se concentrent sur l’auto-conservation, les comptes par smart contract, le crédit collatéralisé et les dépenses d’actifs générant du rendement. KAST représente une trajectoire de produit combinant des comptes financiers en stablecoins et des cartes bancaires.
La concurrence s’est clairement étendue au-delà de l’accès aux cartes, vers l’efficacité du capital, les frais, la couverture régionale, la stabilité des paiements et le contrôle des actifs. Les cartes crypto de première génération utilisaient principalement des modèles prépayés, obligeant les utilisateurs à vendre d’abord leurs actifs numériques, puis à dépenser leurs soldes fiat. Les produits de nouvelle génération utilisent de plus en plus la conversion automatique au moment du paiement, le règlement en stablecoins en arrière-plan, le débit par smart contract et le crédit garanti par des cryptomonnaies. Les utilisateurs peuvent conserver une partie de leurs fonds afin de générer du rendement on-chain ou de participer aux produits Earn de la plateforme tout en préservant leurs capacités de paiement.
Gate Card est la gamme de cartes de paiement en actifs crypto de Gate destinée à différents marchés. Elle combine les comptes de la plateforme avec des cartes de paiement. Certaines cartes peuvent utiliser des modèles de paiement instantané ou prépayés et se connecter au réseau Visa via différentes institutions émettrices. Dans le cadre du modèle de paiement instantané, les utilisateurs peuvent choisir Gate Pay, les comptes Spot ou les soldes Simple Earn à durée flexible comme sources de financement. Dans le cadre du modèle prépayé, les utilisateurs peuvent convertir des actifs dans le solde fiat de la carte. Le produit prend en charge les cartes virtuelles, les cartes physiques et le réseau Visa, et a mis en place des niveaux de cashback de T0 à T5, les dépenses éligibles permettant d’obtenir jusqu’à 8 % de cashback.
La base concurrentielle de Gate Card provient de l’écosystème de comptes, de la liquidité de trading et des synergies de produits du principal exchange Gate. Les utilisateurs qui détiennent déjà des actifs sur Gate n’ont pas besoin de transférer à plusieurs reprises des fonds vers des plateformes de cartes externes ni d’effectuer plusieurs conversions à l’avance. Le point d’entrée de paiement peut se connecter aux soldes Spot, Earn et Gate Pay, raccourcissant le parcours entre la détention d’actifs numériques et les dépenses dans le monde réel.
I. Taille du marché mondial et paysage concurrentiel
1.1 La taille du marché est entrée dans une phase de croissance accélérée
Le volume mensuel des transactions par cartes crypto est resté relativement faible en 2023. Le volume s’élevait à environ 9,27 millions de dollars en décembre 2023, est passé à 153,4 millions de dollars en décembre 2024, a atteint 521,2 millions de dollars en décembre 2025 et a progressé à 1,038 milliard de dollars en juillet 2026.
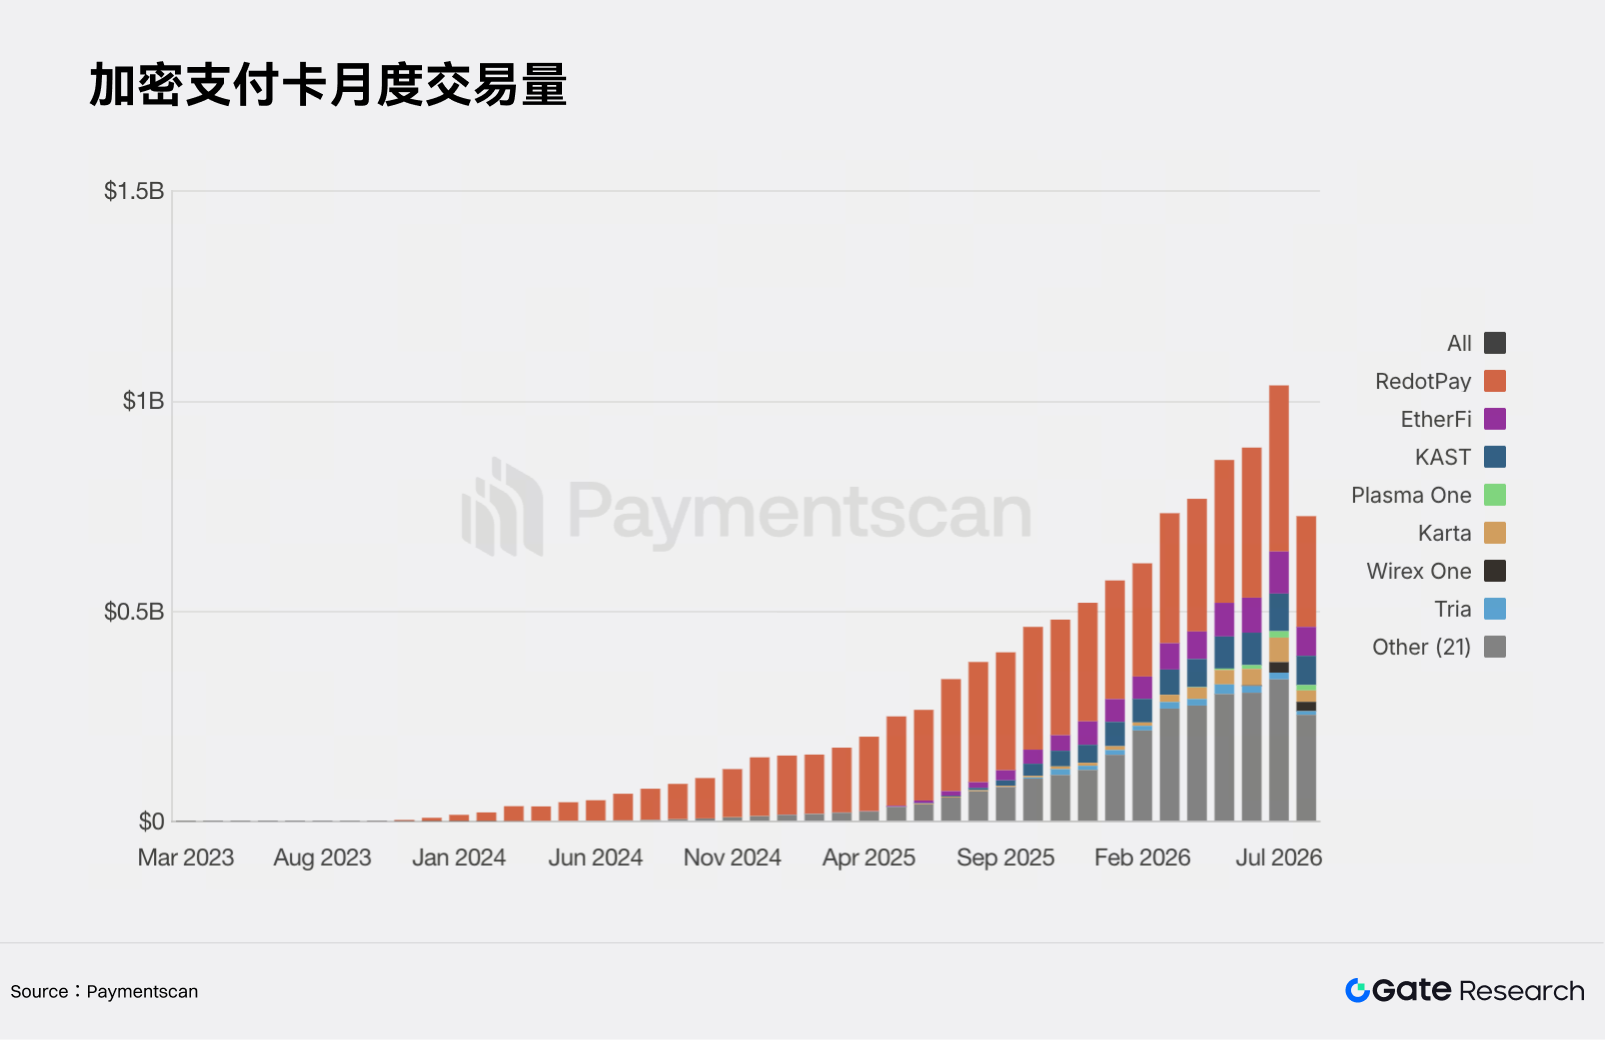
Le nombre de transactions a également fortement augmenté. Il s’élevait à environ 540 000 en janvier 2024, a atteint 2,78 millions en janvier 2025, est passé à 7,41 millions en janvier 2026 et a dépassé 10,51 millions en juillet 2026. Sur la base du volume et du nombre de transactions de juillet 2026, la taille moyenne d’une transaction était proche de 100 dollars.
La taille moyenne des transactions indique que les cartes crypto couvrent désormais des catégories de dépenses allant au-delà du commerce de détail quotidien, notamment les hôtels, les billets d’avion, l’électronique, les abonnements logiciels, les dépenses publicitaires et les factures transfrontalières. Les cartes virtuelles et les wallets mobiles réduisent les obstacles aux paiements en ligne et sans contact, tandis que les cartes physiques couvrent les distributeurs automatiques de billets, les préautorisations hôtelières, les locations de voiture et les terminaux hors ligne traditionnels.
L’expansion du marché est conjointement portée par cinq catégories de demande :
-
Les détenteurs de stablecoins ont besoin de canaux de dépense directs ;
-
Les travailleurs transfrontaliers ont besoin de relier leurs revenus on-chain à leurs dépenses de vie locales ;
-
Les plateformes crypto souhaitent accroître la fréquence d’utilisation des comptes ;
-
Les projets de wallet souhaitent intégrer des actifs auto-conservés aux dépenses du monde réel ;
-
Les entreprises et les équipes Web3 ont besoin d’outils de gestion des fonds en stablecoins et des dépenses professionnelles.
Les cartes crypto font sortir les actifs crypto des cas d’usage liés au trading et à la réserve de valeur pour les intégrer à des scénarios de dépenses à haute fréquence. L’activité de paiement peut accroître le nombre d’utilisateurs actifs quotidiens, la rétention des actifs et la fidélisation des utilisateurs d’une plateforme, tout en générant des revenus de partage des commissions d’interchange, de conversion, d’abonnement et de vente croisée pour les émetteurs.
1.2 Participants au marché
Selon des statistiques incomplètes, plus de 250 projets ou entreprises sont actuellement impliqués dans le secteur des cartes crypto.
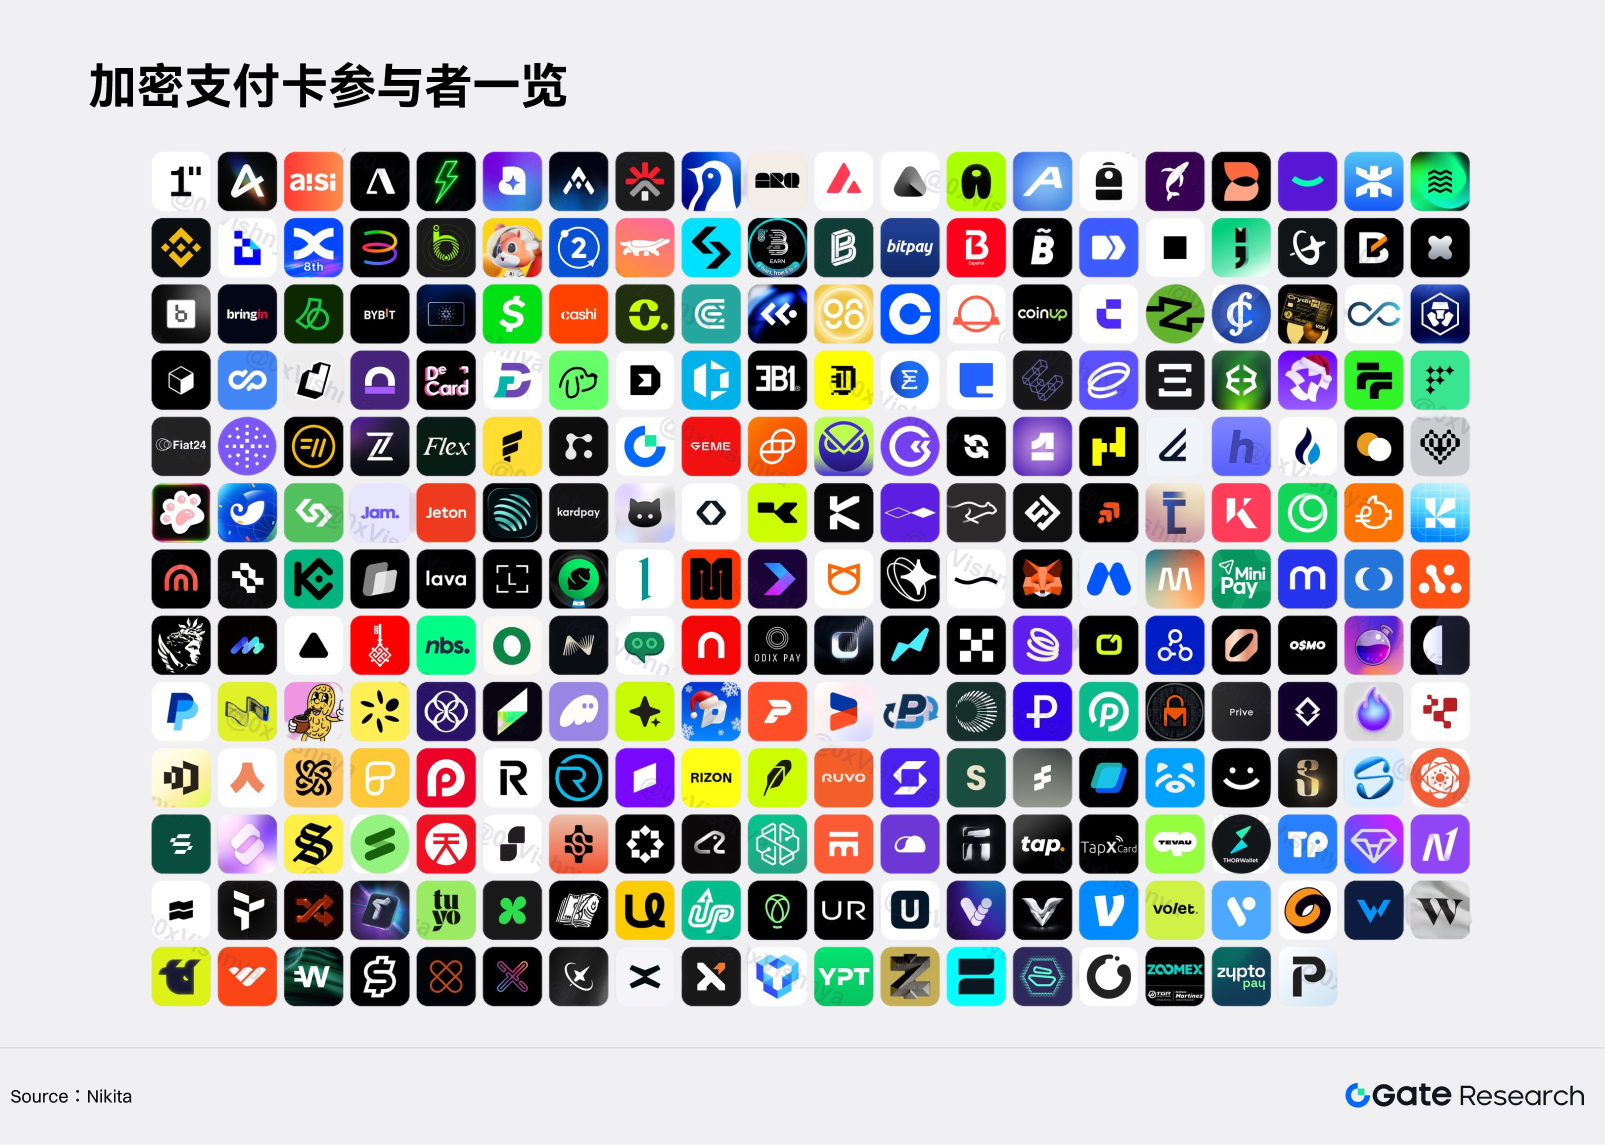
Selon la nature de l’entreprise sous-jacente ou du segment de marché, les participants aux cartes crypto peuvent généralement être répartis en trois catégories.
La première catégorie comprend les exchanges et les plateformes centralisées. Les produits représentatifs incluent Gate Card et certaines cartes co-brandées d’exchanges. Leurs avantages comprennent les bases d’utilisateurs, la liquidité de trading, le support multi-actifs et des expériences de compte unifié. Leurs limites découlent principalement des risques de conservation, des réglementations régionales et des restrictions liées aux comptes de plateforme.
La deuxième catégorie comprend les wallets et les projets financiers on-chain. Les produits représentatifs incluent MetaMask Card, Gnosis Pay et Ether.fi Cash. Leurs avantages comprennent l’auto-conservation, la transparence on-chain, les autorisations par smart contract et la composabilité de la finance décentralisée (DeFi). Les utilisateurs doivent comprendre la sécurité des wallets, les approbations de contrats, les frais de Gas et les risques de collatéral.
La troisième catégorie comprend les fournisseurs de comptes en stablecoins et les entreprises fintech de paiement. RedotPay et KAST en sont des exemples représentatifs. Ces produits mettent l’accent sur les soldes en stablecoins, les fonds transfrontaliers et les dépenses par carte bancaire. Ils sont généralement davantage axés sur le paiement que les cartes d’exchange et se rapprochent davantage des applications financières conventionnelles que des cartes on-chain.
Le secteur inclut également une couche d’infrastructure d’émission. Des institutions telles que Rain, Bridge, Wirex, UR, Kulipa et Immersve fournissent des capacités d’émission de cartes, de règlement ou de traitement des paiements à plusieurs marques de cartes. Paymentscan montre que KAST, Karta, Tria et certains autres projets utilisent une infrastructure d’émission liée à Rain, tandis que MetaMask Card s’associe à Baanx, Monavate et Mastercard.
La concentration des capacités d’émission de cartes réduit les coûts d’entrée pour les nouvelles marques, mais crée également une dépendance envers les partenaires. Les marques doivent se différencier par l’expérience produit, la conformité, la liquidité et les opérations utilisateurs, tandis que les fournisseurs d’infrastructures d’émission contrôlent les relations bancaires, l’accès aux réseaux de cartes et les capacités d’expansion régionale.
1.3 RedotPay établit une position de leader par son échelle
RedotPay est entré dans une phase de croissance rapide à la fin de 2023. Son volume cumulé de dépenses a dépassé 6 milliards de dollars, et son nombre cumulé de transactions a dépassé 100 millions. Le volume mensuel de dépenses s’élevait à environ 139,8 millions de dollars en décembre 2024, est passé à 282,2 millions de dollars en décembre 2025 et a atteint 395,1 millions de dollars en juillet 2026. Le nombre mensuel de transactions sur la même période a atteint environ 6,205 millions.
RedotPay se positionne pour une large base d’utilisateurs de stablecoins. Les utilisateurs peuvent demander des cartes virtuelles ou physiques, utiliser des actifs crypto pour des dépenses par carte bancaire et lier les cartes à des wallets mobiles tels qu’Apple Pay et Google Pay. Sa large couverture, ses produits relativement standardisés et ses expériences de comptes en stablecoins lui ont permis d’acquérir un grand nombre d’utilisateurs à haute fréquence.
Ses avantages d’échelle s’accompagnent de certains frais. Selon le centre d’aide officiel de RedotPay, les frais d’émission d’une carte virtuelle sont de 10 dollars, tandis que ceux d’une carte physique sont de 100 dollars. Les frais de conversion d’actifs crypto sont d’environ 1 %. Des frais de 1,2 % peuvent s’appliquer en cas d’utilisation d’une devise autre que la devise de règlement de la carte. Les frais de retrait aux distributeurs automatiques pour les cartes physiques sont généralement de 2 %, tandis que certains retraits de montants élevés sont soumis à des frais de 3 %. Les frais de conversion ou de transaction encourus lors du paiement ne sont généralement pas remboursés lorsqu’un remboursement marchand est traité.
RedotPay convient aux utilisateurs qui privilégient la disponibilité régionale, les soldes en stablecoins et la simplicité des dépenses. Pour les utilisateurs sensibles aux prix ou ceux qui dépensent fréquemment dans différentes devises, les frais de conversion, les frais de change et les frais de distributeur automatique peuvent affecter sensiblement le coût total.
1.4 Ether.fi et KAST accélèrent leur croissance
Ether.fi Cash a commencé à atteindre une certaine échelle en 2025, avec un volume cumulé de transactions d’environ 754 millions de dollars et environ 9,51 millions de transactions cumulées. Le volume mensuel s’élevait à environ 10,82 millions de dollars en juillet 2025 et est passé à 100,3 millions de dollars en juillet 2026, soit une croissance de plus de huit fois sur 12 mois. Les adresses actives ont dépassé 40 000 au cours du même mois.
Ether.fi Cash intègre des cartes de paiement, des actifs on-chain et des emprunts collatéralisés dans un seul produit. Les utilisateurs peuvent utiliser USDC, USDT, EURC, ETH, WETH, weETH, eBTC, eUSD et certains actifs générant du rendement pour alimenter les soldes de paiement ou garantir les emprunts. Sa croissance indique que certains utilisateurs crypto sont disposés à utiliser des produits plus complexes en échange du contrôle de leurs actifs, de rendement et de limites de crédit.
KAST affiche un volume cumulé d’environ 684 millions de dollars. Son volume mensuel s’élevait à environ 2,18 millions de dollars en juillet 2025 et a atteint 89,6 millions de dollars en juillet 2026. KAST offre 2 % de cashback de base et jusqu’à 3 % de cashback, prend en charge Apple Pay et Google Pay, applique des frais de change d’environ 0,5 % à 1,75 % et des frais de distributeur automatique de 3 dollars plus 2 %.
KAST utilise les comptes financiers en stablecoins comme point d’entrée de son produit et met l’accent sur une expérience intégrée de réception, de détention, de conversion et de dépense des fonds. Sa croissance montre que les besoins des utilisateurs de cartes crypto s’étendent vers des fonctions de compte telles que les versements de salaire, les transferts transfrontaliers, l’épargne en stablecoins et la gestion de fonds multi-devises.
1.5 Les marchés régionaux présentent des structures de demande différentes
L’Europe a développé relativement tôt des pôles de produits de cartes crypto. Les virements SEPA, les dépenses transfrontalières dans plusieurs pays, le règlement en euros et les cadres des institutions de monnaie électronique ont créé des conditions favorables à l’émission de produits. MetaMask Card couvre plusieurs pays de l’Espace économique européen, ainsi que la Suisse, Monaco et d’autres régions. Une première version européenne de Gate Card a été étendue à 29 pays de l’Espace économique européen.
Les marchés latino-américains accordent davantage d’importance à l’épargne en stablecoins indexés sur le dollar américain, à l’utilisation de revenus perçus à l’étranger et aux paiements en ligne internationaux. MetaMask Card s’est étendue à des marchés incluant l’Argentine, le Brésil, le Chili, la Colombie, le Mexique et l’Uruguay. Pour les utilisateurs locaux, les cartes crypto peuvent réduire les coûts de conversion des stablecoins et les étapes de virement bancaire.
Le marché américain dispose de systèmes matures de cartes bancaires, de wallets mobiles et de crédit, mais présente également des exigences d’entrée plus élevées. Gate US a lancé la version américaine de Gate Card en juillet 2026. Le produit est une carte de débit Visa prépayée émise par Lead Bank. Bridge agit comme partenaire de gestion de programme et d’infrastructure de stablecoins, tandis que Gate US est responsable de l’accès à la plateforme, de la conformité client, de la gestion des risques et du suivi des transactions. Les utilisateurs peuvent utiliser des actifs pris en charge tels que l’USDC pour financer les paiements, la conversion en dollars américains étant effectuée au moment de la transaction.
L’Asie-Pacifique, le Moyen-Orient et l’Afrique affichent une forte demande de paiements transfrontaliers et de stablecoins, mais les règles relatives aux actifs crypto, à l’émission de cartes bancaires et à la gestion des changes varient considérablement selon les pays. Le fait qu’un produit soit accepté par les marchands locaux ne signifie pas nécessairement que les résidents locaux puissent y souscrire. Les régions de demande, de dépense et d’émission des cartes doivent être vérifiées séparément.
II. Types de cartes, modèles de financement et scénarios applicables
Les produits de cartes crypto peuvent être analysés selon deux dimensions : les types de cartes et les modèles de financement. Les types de cartes sont déterminés par l’institution émettrice, la structure du compte et la relation de crédit, tandis que les modèles de financement décrivent comment les actifs des utilisateurs sont convertis en soldes de paiement disponibles. Il n’existe pas de relation fixe entre les deux, et un même produit peut prendre en charge plusieurs modèles de financement.
2.1 Types de cartes
2.1.1 Carte de débit
Une carte de débit prélève les fonds sur le solde disponible existant de l’utilisateur et ne fournit pas de ligne de crédit renouvelable. Les montants de paiement proviennent généralement directement de soldes fiat, de soldes en stablecoins, de comptes de plateforme ou d’actifs de wallet. Les transactions sont refusées lorsque les soldes du compte sont insuffisants.
La différence essentielle entre une carte de débit crypto et une carte de débit traditionnelle réside dans la source de financement. Les cartes de débit traditionnelles se connectent généralement directement à des comptes de dépôt bancaire. Les cartes de débit crypto peuvent se connecter à des comptes en stablecoins, à des comptes d’exchange ou à des wallets auto-conservés, et effectuer la conversion d’actifs crypto au moment du paiement.
Par exemple, MetaMask Card est une carte de débit non custodiale. Les actifs des utilisateurs restent dans le wallet MetaMask avant le paiement, et les actifs sélectionnés sont convertis dans la devise de règlement du marchand lorsque la transaction a lieu. Certaines cartes de paiement instantané de la gamme Gate Card présentent des caractéristiques de débit similaires.
Les cartes de débit conviennent aux dépenses quotidiennes, aux achats en ligne, à l’utilisation de revenus en stablecoins et à la gestion budgétaire. Les utilisateurs n’ont pas à supporter d’intérêts d’emprunt, et les principaux coûts sont les frais de conversion d’actifs, les frais de change et les frais de transaction.
2.1.2 Carte de crédit
Une carte de crédit permet aux utilisateurs d’effectuer des achats dans la limite d’un plafond de crédit avant de rembourser conformément à un relevé ou à un accord. Les plafonds de crédit peuvent être fondés sur des évaluations de crédit traditionnelles ou garantis par des actifs crypto.
La caractéristique de crédit des cartes de crédit crypto est déterminée par l’émission et la relation de crédit. Certains produits permettent aux utilisateurs de payer au moyen d’emprunts collatéralisés, mais les cartes peuvent toujours être classées juridiquement ou opérationnellement comme des cartes de débit ou des cartes prépayées.
Par exemple, Ether.fi Cash se positionne comme une carte de crédit native crypto. Les utilisateurs peuvent employer des actifs crypto pour soutenir leurs plafonds de crédit et emprunter des USDC ou des EURC via le mode Emprunt pour les dépenses par carte. Les soldes impayés génèrent des intérêts au taux applicable. Les utilisateurs peuvent différer le remboursement des soldes dépensés, mais ils doivent supporter les intérêts d’emprunt, les variations de ratio de collatéral et les risques potentiels de liquidation.
Les cartes de crédit conviennent davantage aux utilisateurs disposant de flux de trésorerie stables, de portefeuilles d’actifs plus importants et d’une bonne compréhension de la gestion du collatéral. Elles sont également généralement plus facilement acceptées pour les préautorisations hôtelières, les locations de voiture et les réservations de voyage.
2.1.3 Carte prépayée
Une carte prépayée exige des utilisateurs qu’ils déposent des fonds sur le compte de la carte avant de dépenser le solde préchargé. Les dépenses des utilisateurs sont limitées par le solde disponible de la carte, ne créent généralement pas de dettes de crédit et ne se connectent pas directement à un compte courant bancaire traditionnel.
Le financement des cartes crypto prépayées peut provenir de stablecoins, de produits fiat issus de conversions d’actifs crypto ou de soldes de comptes de plateforme. Les utilisateurs effectuent d’abord des rechargements, après quoi le système émetteur enregistre les soldes dans la devise de règlement de la carte.
La version Gate US est une carte de débit Visa prépayée émise par Lead Bank. Les utilisateurs emploient des actifs crypto pris en charge pour alimenter la carte, tandis que la conversion pertinente des actifs et la gestion du solde de la carte sont effectuées conformément aux règles de son programme de cartes américain.
Les cartes prépayées conviennent à la gestion des budgets de dépenses, aux abonnements par carte virtuelle, aux réserves pour les voyages et au contrôle des dépenses professionnelles. Leurs limites comprennent la nécessité de précharger les fonds, des soldes potentiellement inactifs et des coûts supplémentaires potentiels lors des rechargements, des conversions et des remboursements.
2.2 Modèles de financement
2.2.1 Paiement instantané / paiement direct
Le modèle de paiement instantané ou de paiement direct permet aux utilisateurs d’employer directement les actifs présents dans leurs comptes de plateforme ou leurs wallets au moment de la dépense. Après réception d’une demande d’autorisation par carte bancaire, le système vérifie le solde, calcule le montant nécessaire et réalise le débit d’actifs numériques, la conversion et le règlement fiat.
Le processus peut être résumé comme suit :
Initier le paiement → Vérifier les actifs du compte → Déterminer le prix de conversion → Débiter ou bloquer les actifs → Finaliser l’autorisation de la carte → Règlement en arrière-plan
Ce modèle n’oblige pas les utilisateurs à maintenir un solde de carte distinct pendant de longues périodes et peut réduire l’immobilisation de capital causée par le préchargement. Afin de répondre aux exigences de rapidité d’autorisation des réseaux de cartes bancaires, les plateformes doivent disposer de capacités de cotation rapide, de débit des comptes, de conversion des actifs et de liquidité de règlement.
La fonction de paiement multi-comptes de Gate Card relève de ce modèle. Les utilisateurs peuvent sélectionner un compte de paiement, un compte Spot ou un solde Simple Earn à durée flexible comme source de financement. Au moment du paiement, le débit et la conversion sont effectués conformément aux règles de la carte concernée. Gate répertorie parmi les actifs pris en charge USDT, USDC, BTC et ETH, mais la gamme réelle dépend du type de carte et de la région d’émission.
MetaMask Card utilise également le modèle de paiement direct. Les utilisateurs conservent les actifs dans leur wallet avant la dépense et effectuent la conversion des actifs via un compte autorisé lors du paiement. La différence est que Gate Card se connecte aux comptes internes de la plateforme d’exchange, tandis que MetaMask Card se connecte à des wallets auto-conservés.
Le paiement instantané convient aux utilisateurs qui recherchent une plus grande efficacité du capital. Les principaux risques comprennent la volatilité des prix au moment du paiement, l’indisponibilité temporaire d’actifs, l’insuffisance des soldes de compte et les échecs d’autorisation du système.
2.2.2 Rechargement préalable
Le modèle de rechargement préalable impose aux utilisateurs d’ajouter des fonds au solde de la carte avant de dépenser. Le processus de rechargement comprend généralement la conversion d’actifs crypto, les transferts de stablecoins ou les transferts depuis des comptes de plateforme. Une fois le rechargement terminé, les transactions par carte bancaire sont directement prélevées sur le solde préchargé.
Le processus est le suivant :
Sélectionner l’actif de rechargement → Convertir ou transférer → Créer le solde de la carte → Initier le paiement → Déduire le solde préchargé
Le rechargement préalable déplace la conversion des actifs vers l’étape du rechargement, réduisant la pression liée au traitement de la conversion et de la liquidité temporaire pendant l’autorisation du paiement. Les utilisateurs déterminent les soldes disponibles à l’avance, tandis que les plateformes peuvent préparer les fonds de règlement en amont. Ses coûts comprennent l’immobilisation anticipée de capital, les frais de rechargement, les frais de conversion et les coûts de gestion des soldes.
Le modèle prépayé de Gate Card est un modèle de rechargement préalable. Les utilisateurs peuvent convertir des actifs de Gate Pay ou des comptes Spot dans la devise fiat correspondante, puis recharger le solde de leur carte. Les cartes en stablecoins telles que RedotPay utilisent également largement des structures de rechargement ou de solde préchargé.
Ce modèle convient aux budgets de voyage, aux dépenses d’abonnement, aux comptes publicitaires et à la gestion des dépenses des équipes. Les utilisateurs peuvent limiter les soldes des cartes aux niveaux de dépenses prévus, réduisant ainsi l’exposition des actifs détenus sur leurs comptes principaux.
2.2.3 Emprunter pour payer
Le modèle d’emprunt pour payer fournit les fonds destinés aux dépenses par carte par l’intermédiaire de l’emprunt. Les utilisateurs peuvent obtenir des plafonds de crédit non garantis, ou bloquer BTC, ETH, des stablecoins ou des actifs générant du rendement comme collatéral et emprunter des USDC, des EURC ou des soldes fiat.
Le processus est le suivant :
Déposer ou spécifier les actifs de collatéral → Calculer le plafond de crédit disponible → Initier la dépense par carte → Créer le solde d’emprunt → Payer les intérêts et rembourser
Ce modèle permet aux utilisateurs de conserver leurs positions d’actifs initiales tout en utilisant des fonds empruntés pour leurs dépenses. Les utilisateurs n’ont pas besoin de vendre des BTC ou des ETH à chaque paiement, mais ils supportent les intérêts, la baisse des ratios de collatéral, les exigences de marge et les risques de liquidation.
Le mode Emprunt d’Ether.fi Cash est représentatif de ce modèle. Les utilisateurs peuvent utiliser les actifs numériques de leurs wallets pour soutenir l’emprunt, emprunter des USDC ou des EURC pour les dépenses par carte et payer des intérêts en fonction des soldes impayés.
L’emprunt pour payer convient aux utilisateurs souhaitant conserver une exposition aux actifs à long terme, disposant d’une capacité de remboursement et en mesure de gérer les risques de collatéral. Toutefois, il ne convient pas aux utilisateurs qui utilisent tous leurs actifs liquides comme collatéral ou qui ne peuvent pas surveiller en continu les ratios de collatéral.
Outre les modèles de financement, les cartes crypto peuvent également être classées comme conservées par une plateforme ou auto-conservées selon les modalités de conservation.
Les cartes auto-conservées gèrent les fonds via des wallets et des smart contracts. Les utilisateurs doivent autoriser les services de cartes à utiliser des actifs dans des limites précises tout en conservant le contrôle de leur wallet avant le paiement. MetaMask Card, Gnosis Pay et Ether.fi Cash présentent de fortes caractéristiques d’auto-conservation ou de comptes on-chain.
Les structures auto-conservées peuvent réduire la nécessité de stocker des actifs sur des plateformes centralisées pendant de longues périodes, tandis que les enregistrements de transactions et les soldes de comptes sont plus faciles à vérifier on-chain. Les utilisateurs doivent protéger leurs phrases de récupération et la sécurité de leurs appareils tout en gérant les approbations de contrats. Les vulnérabilités de smart contracts, les autorisations trop étendues et la congestion on-chain peuvent tous affecter les paiements.
Les cartes conservées par une plateforme effectuent les vérifications de solde, la conversion d’actifs et l’autorisation des paiements via des comptes centralisés. Gate Card et RedotPay se rapprochent de cette structure. Leurs barrières opérationnelles sont plus faibles, les plateformes peuvent utiliser les comptes internes et la liquidité pour effectuer rapidement les conversions, et elles peuvent plus facilement fournir un support client, des contrôles des risques et une récupération de compte.
Les structures de conservation exigent des utilisateurs qu’ils fassent confiance aux mécanismes de gestion des actifs, de conformité et de contrôle des comptes de la plateforme. Lorsque les comptes font l’objet d’examens de contrôle du risque, les fonctions de carte et les autres fonctions de la plateforme peuvent être restreintes simultanément.
Il convient de noter que les structures de conservation ne sont pas entièrement binaires. Certains produits permettent aux utilisateurs de contrôler des wallets on-chain ou des comptes par smart contract tandis que des institutions agréées gèrent le règlement fiat et les comptes de cartes bancaires, formant des structures hybrides qui associent le contrôle des fonds on-chain aux systèmes traditionnels d’émission de cartes.
2.4 Cartes virtuelles et cartes physiques
Les cartes virtuelles conviennent au commerce électronique, aux abonnements logiciels, aux wallets mobiles et à la publicité en ligne. Les numéros de carte peuvent être générés immédiatement après l’examen de la demande, les coûts d’émission sont relativement faibles et les utilisateurs peuvent rapidement bloquer ou remplacer les cartes. Les cartes virtuelles à usage unique peuvent également réduire le risque d’exposition du numéro de carte.
Les cartes physiques conviennent aux retraits aux distributeurs automatiques, aux hôtels, aux locations de voiture, aux terminaux hors ligne et aux régions où les paiements mobiles ne sont pas disponibles. Les cartes physiques impliquent la fabrication, la livraison, le remplacement et la gestion du code PIN, de sorte que les frais d’émission et de remplacement sont généralement plus élevés.
Les wallets mobiles permettent aux cartes virtuelles de prendre en charge les paiements hors ligne. Gate Card, MetaMask Card, Ether.fi Cash, KAST et RedotPay fournissent ou prennent tous en charge Apple Pay, Google Pay, ou les deux. Pour les dépenses urbaines quotidiennes, les cartes virtuelles combinées aux wallets mobiles peuvent déjà couvrir la plupart des scénarios.
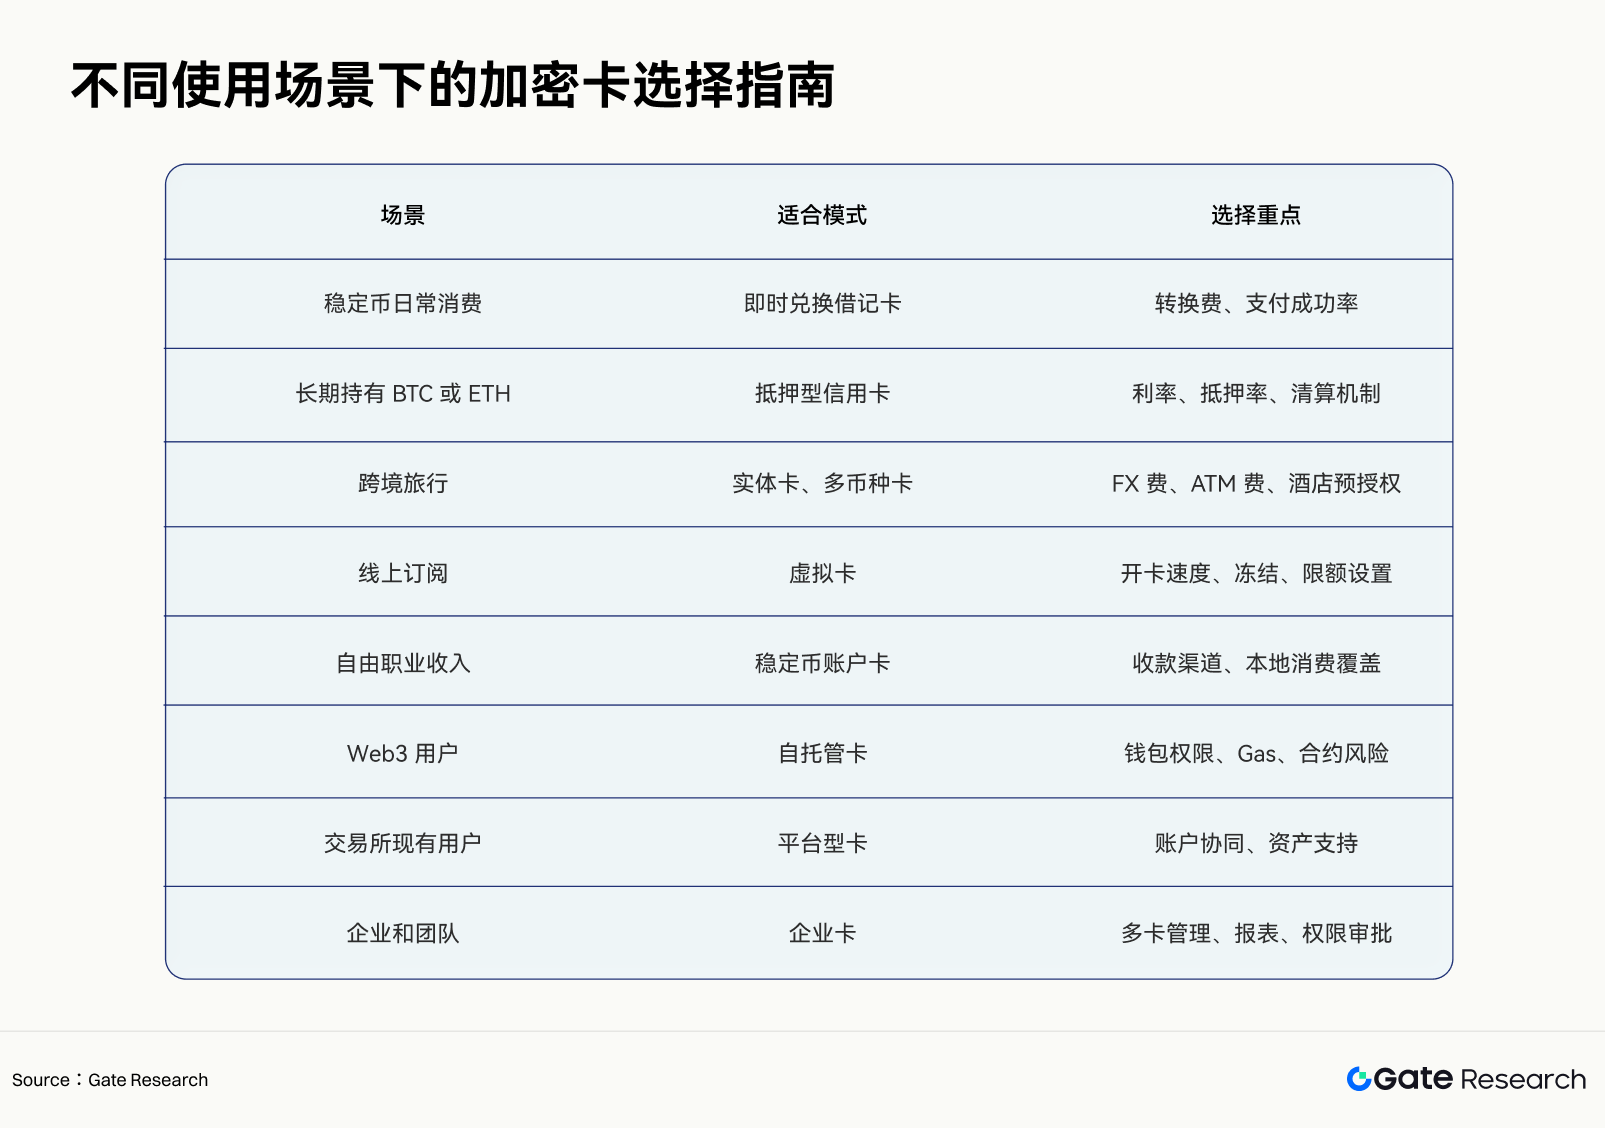
2.5 Correspondance entre produits et scénarios
Le choix d’un produit exige de calculer à la fois les frais explicites et les coûts cachés. Les frais explicites comprennent les frais d’émission, les frais mensuels, les frais de transaction, les frais de distributeur automatique et les frais de change. Les coûts cachés comprennent les spreads de conversion, les délais d’attente de rechargement, les coûts d’opportunité des actifs qui ne génèrent plus de rendement, les pertes liées aux remboursements et le coût en capital de la détention de tokens de plateforme.
III. Modèles d’émission et mécanismes opérationnels sous-jacents
3.1 Structure des participants
Un paiement par carte crypto implique généralement les parties suivantes :
-
L’utilisateur et son wallet ou son compte de plateforme ;
-
La marque de carte crypto ;
-
Les comptes de conservation d’actifs numériques ou les comptes par smart contract ;
-
Les fournisseurs de services de conversion d’actifs et de liquidité ;
-
Les banques partenaires ou les institutions de monnaie électronique ;
-
Les processeurs d’émission de cartes et les sponsors BIN ;
-
Visa ou Mastercard ;
-
Les institutions acquéreuses ;
-
Les marchands.
Les utilisateurs voient une carte et une page de solde, mais l’arrière-plan doit coordonner les actifs crypto, les comptes fiat et les réseaux de cartes bancaires. Les marques de cartes sont responsables du point d’entrée du produit, de la gestion des utilisateurs et des sources d’actifs. Les institutions agréées assurent l’émission des cartes et les responsabilités de conformité associées. Les réseaux de cartes gèrent l’acheminement des transactions et les réseaux mondiaux de marchands, tandis que les fournisseurs de liquidité gèrent la conversion entre les actifs numériques et les devises de règlement.
3.2 Modèle de préconversion en fiat
Les utilisateurs vendent d’abord leurs actifs crypto et déposent la devise fiat obtenue sur leurs comptes de carte. Après qu’un marchand a soumis une demande de paiement, l’émetteur vérifie le solde fiat et finalise l’autorisation, suivie du règlement par le réseau de cartes bancaires.
La chaîne opérationnelle est la suivante :
Vendre des actifs crypto -> Obtenir un solde fiat -> Autorisation de la carte -> Règlement fiat -> Le marchand reçoit le paiement.
Sa structure technique et de conformité est similaire à celle des cartes prépayées traditionnelles, car aucun traitement de transaction on-chain temporaire n’est requis au moment du paiement. Les utilisateurs supportent le coût de la conversion préalable, et les soldes ne continuent généralement pas de générer du rendement on-chain en attendant leur utilisation.
3.3 Modèle de conversion instantanée
Le modèle de conversion instantanée permet aux utilisateurs de continuer à détenir des actifs crypto jusqu’au moment du paiement. Après réception d’une demande d’autorisation par carte bancaire, le système calcule le montant fiat requis, détermine l’actif à débiter et le prix de conversion, bloque ou déduit les actifs correspondants, puis approuve la transaction.
La chaîne opérationnelle est la suivante :
Le marchand demande une autorisation -> Vérifier les actifs du compte -> Bloquer le cours -> Déduire ou bloquer les actifs -> Finaliser l’autorisation de la carte -> Conversion et règlement en arrière-plan
Les autorisations par carte bancaire exigent des réponses rapides. Les plateformes doivent préorganiser la liquidité ou utiliser des registres internes. Si chaque transaction devait attendre une confirmation de blockchain publique, la vitesse des paiements et les taux de réussite seraient affectés par la congestion du réseau. Les plateformes centralisées peuvent d’abord débiter les comptes internes, puis traiter les fonds externes et le règlement par lots.
Le modèle de paiement instantané de Gate Card permet aux utilisateurs de sélectionner Gate Pay, les comptes Spot ou les soldes Simple Earn à durée flexible comme sources de financement. Le système effectue la conversion d’actifs et le règlement conformément aux règles de la carte au moment du paiement. Le modèle de paiement instantané prend en charge des actifs majeurs tels que BTC, ETH et USDT, tandis que le modèle prépayé peut prendre en charge une gamme plus large d’actifs. Les actifs spécifiquement pris en charge dépendent de la carte et de la région. L’utilisation de Simple Earn comme source de financement des paiements améliore l’efficacité de l’allocation des fonds. Les utilisateurs n’ont pas besoin de racheter manuellement les actifs, de les transférer vers des comptes Spot, de vendre les actifs et de recharger les cartes à l’avance. Le produit doit gérer en arrière-plan la relation temporelle entre les soldes disponibles, l’ordre de rachat et l’autorisation du paiement. L’expérience utilisateur dépend de la possibilité de libérer les fonds immédiatement lors du paiement et du moment où les soldes sont rétablis après des transactions échouées.
3.4 Modèle de règlement en stablecoins
Le règlement en stablecoins utilise USDC, USDT ou EURC pour relier les fonds on-chain aux paiements fiat. Les utilisateurs fournissent les fonds en stablecoins, tandis que les plateformes ou les fournisseurs de services d’infrastructure convertissent les stablecoins dans les devises de règlement des marchands au moment de la dépense.
La version Gate US présente une structure de partenariat claire. Gate US est responsable de l’accès des utilisateurs, de la conformité, de la gestion des risques et du suivi des transactions. Bridge fournit l’infrastructure de stablecoins, Stripe participe à la technologie des paiements, Lead Bank est responsable de l’émission de cartes et Visa fournit le réseau de paiement. Les utilisateurs emploient des actifs pris en charge tels que l’USDC, la conversion en dollars américains étant effectuée au moment de la dépense.
Les stablecoins réduisent l’impact de la volatilité des prix du BTC ou de l’ETH sur les montants d’autorisation et facilitent l’allocation de liquidité en dollars américains entre les régions par les plateformes. Les risques concernés comprennent le crédit de l’émetteur de stablecoins, le gel d’adresses, la supervision des réserves, le décrochage de l’ancrage et le coût de conversion des stablecoins en devises fiat locales.
3.5 Modèle de débit par smart contract
Les cartes auto-conservées imposent généralement aux utilisateurs de définir des autorisations de paiement pour les smart contracts. En fonction des limites de dépenses, de la priorité des actifs et des demandes d’autorisation de cartes, le système déduit les actifs correspondants des wallets des utilisateurs.
Les smart contracts peuvent fournir les fonctions suivantes :
-
Limites de dépenses quotidiennes ou par transaction ;
-
Listes blanches d’actifs éligibles au débit ;
-
Périodes de validité des autorisations de paiement ;
-
Blocage de carte et révocation des autorisations ;
-
Multi-signature ou approbations d’équipe ;
-
Frais de Gas sponsorisés ;
-
Conversion automatique ;
-
Ordre des actifs de secours lorsque les soldes sont insuffisants.
Cette conception améliore la programmabilité des comptes, mais étend également le périmètre de sécurité. Les utilisateurs doivent protéger les autorisations de signature de leurs wallets, tandis que les projets doivent auditer les contrats en continu. Les émetteurs de cartes doivent toujours assumer les obligations de KYC, de contrôle des sanctions, de litiges avec les marchands et de conformité aux réseaux de cartes bancaires. Les comptes on-chain ne peuvent pas remplacer ces exigences.
3.6 Modèle de crédit collatéralisé
Les cartes collatéralisées calculent d’abord la valeur des actifs des utilisateurs, puis fournissent des plafonds de dépenses sur la base des ratios de collatéral. Si un utilisateur dépose l’équivalent de 10 000 dollars en ETH, la plateforme peut n’ouvrir qu’une partie de cette valeur comme plafond disponible afin de tenir compte de la volatilité des prix.
Les principaux paramètres de risque comprennent :
-
Le ratio prêt-valeur initial ;
-
Le ratio de collatéral de maintenance ;
-
Les exigences de collatéral supplémentaire ;
-
Le seuil de liquidation ;
-
Le taux d’intérêt de l’emprunt ;
-
Les actifs de collatéral acceptables ;
-
Les devises de remboursement ;
-
Les sources des oracles de prix.
Les plateformes doivent confirmer que les utilisateurs disposent toujours de plafonds disponibles suffisants au moment de l’autorisation du paiement. Lors d’une baisse rapide du marché, la valeur des actifs de collatéral peut diminuer après la finalisation d’une transaction par carte bancaire. Les projets doivent prévoir des coussins de risque, des mécanismes de liquidation et de la liquidité.
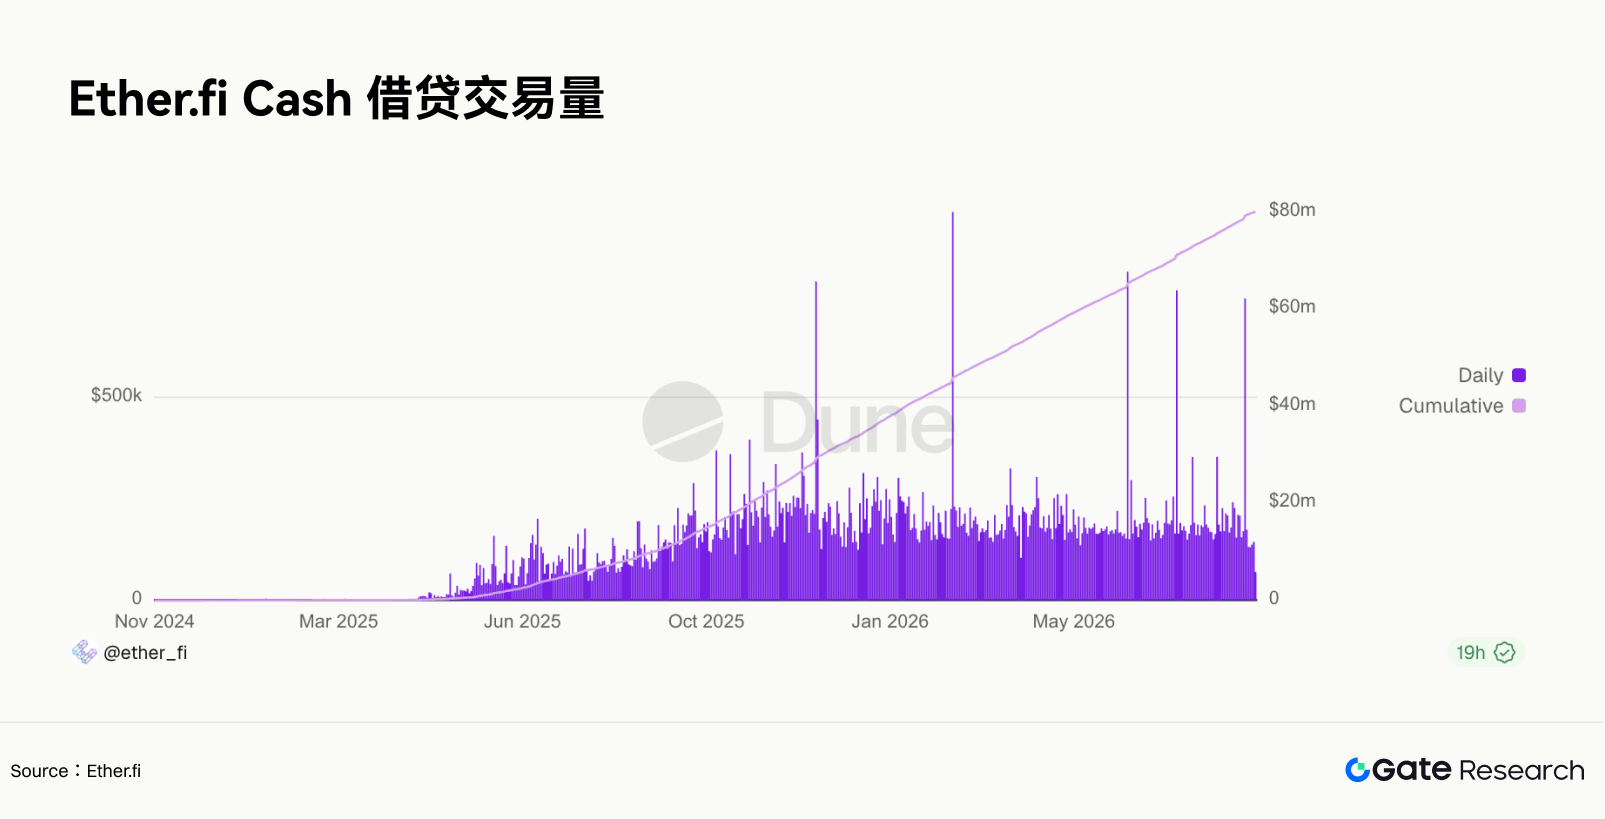
Par exemple, Ether.fi Cash permet aux utilisateurs d’emprunter des USDC ou des EURC pour les dépenses par carte tandis que leurs actifs restent dans sa structure de Vault, avec un volume quotidien de transactions d’emprunt atteignant plusieurs centaines de milliers de dollars. Ce modèle convient aux utilisateurs souhaitant conserver une exposition aux actifs, mais il introduit également les risques de prêt DeFi dans les comptes de paiement quotidiens.
3.7 Mécanismes de remboursement et de rétrofacturation
Les paiements par carte bancaire prennent en charge les annulations, les remboursements et les rétrofacturations, tandis que les transferts d’actifs on-chain sont généralement irréversibles. Les projets de cartes crypto doivent mettre en place des dispositifs comptables entre ces deux ensembles de règles.
Après qu’un utilisateur a payé avec des ETH, la plateforme peut avoir déjà vendu les ETH et réalisé le règlement en devise fiat. Si le marchand effectue un remboursement plusieurs jours plus tard, la plateforme peut retourner de la monnaie fiat, des stablecoins ou racheter des ETH au prix en vigueur au moment du remboursement. Chaque méthode crée des différences de taux de change et de quantités d’actifs.
Comme le note RedotPay, environ 1 % de frais encourus lors du paiement n’est pas remboursé avec les remboursements des marchands. Le montant reçu par l’utilisateur peut être inférieur au montant initialement déduit.
Les hôtels, les stations-service et les sociétés de location de voiture utilisent également des préautorisations. Les marchands peuvent d’abord bloquer un montant supérieur au montant final de la dépense, puis libérer la différence plusieurs jours plus tard. Les plateformes de cartes crypto doivent déterminer le montant d’actifs numériques à bloquer, le moment auquel fixer le taux de change et la manière de rétablir les soldes après l’annulation d’une préautorisation. Ces détails affectent directement l’expérience de paiement.
IV. Compétitivité de Gate Card et comparaison avec les produits grand public
4.1 Présentation des principaux produits
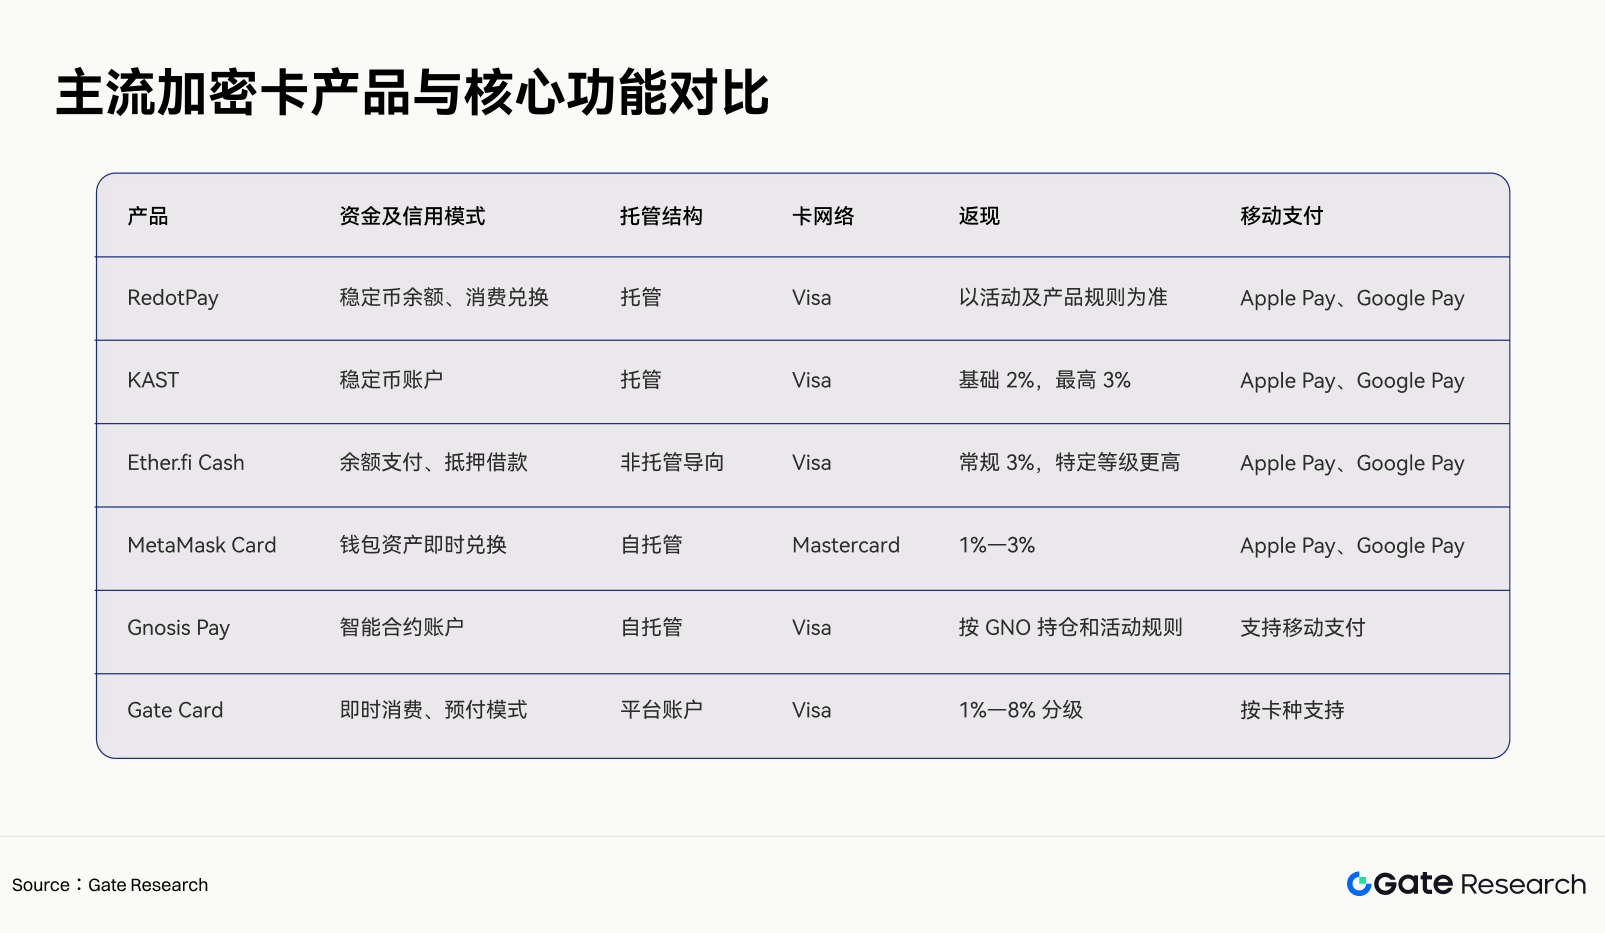
Remarque : les chiffres du cashback à eux seuls ne représentent pas les coûts totaux du produit. KAST applique des frais de change d’environ 0,5 % à 1,75 %. Ether.fi supporte des coûts de change pour certaines transactions autres qu’en dollars américains et en euros. MetaMask peut appliquer de faibles frais par transaction. RedotPay inclut des frais de conversion, de change et de distributeur automatique. Gate Card utilise différentes structures tarifaires selon le type de carte et la région.
4.2 Portefeuille de produits Gate Card
Gate Card sert différents marchés par l’intermédiaire de plusieurs formules de cartes, couvrant les cartes virtuelles et les cartes physiques sur certains marchés. Selon le type de carte, elle se connecte au réseau Visa. La disponibilité des cartes physiques, les retraits aux distributeurs automatiques et le support des wallets mobiles dépendent de la région d’émission et du type de carte spécifique. Les utilisateurs doivent effectuer une vérification d’identité de niveau 2, et certains produits exigent un justificatif de domicile datant de moins de trois mois.
Les sources de financement se répartissent en deux types :
-
Le modèle de paiement instantané permet aux utilisateurs de sélectionner des fonds de Gate Pay, des comptes Spot ou des soldes Simple Earn à durée flexible. Le système effectue la conversion des actifs et le règlement au moment de la dépense.
-
Le modèle prépayé exige des utilisateurs qu’ils convertissent les actifs de Gate Pay ou des comptes Spot dans la devise fiat correspondant à la carte avant toute dépense.
Le modèle instantané réduit l’immobilisation de capital liée aux rechargements anticipés, tandis que le modèle prépayé améliore la certitude des soldes. L’utilisation parallèle des deux modèles permet à Gate de configurer ses produits selon les exigences des émetteurs et des réglementations régionales.
4.3 Système de cashback de Gate Card
Gate a lancé un système de cashback à six niveaux de T0 à T5 en juillet 2026.
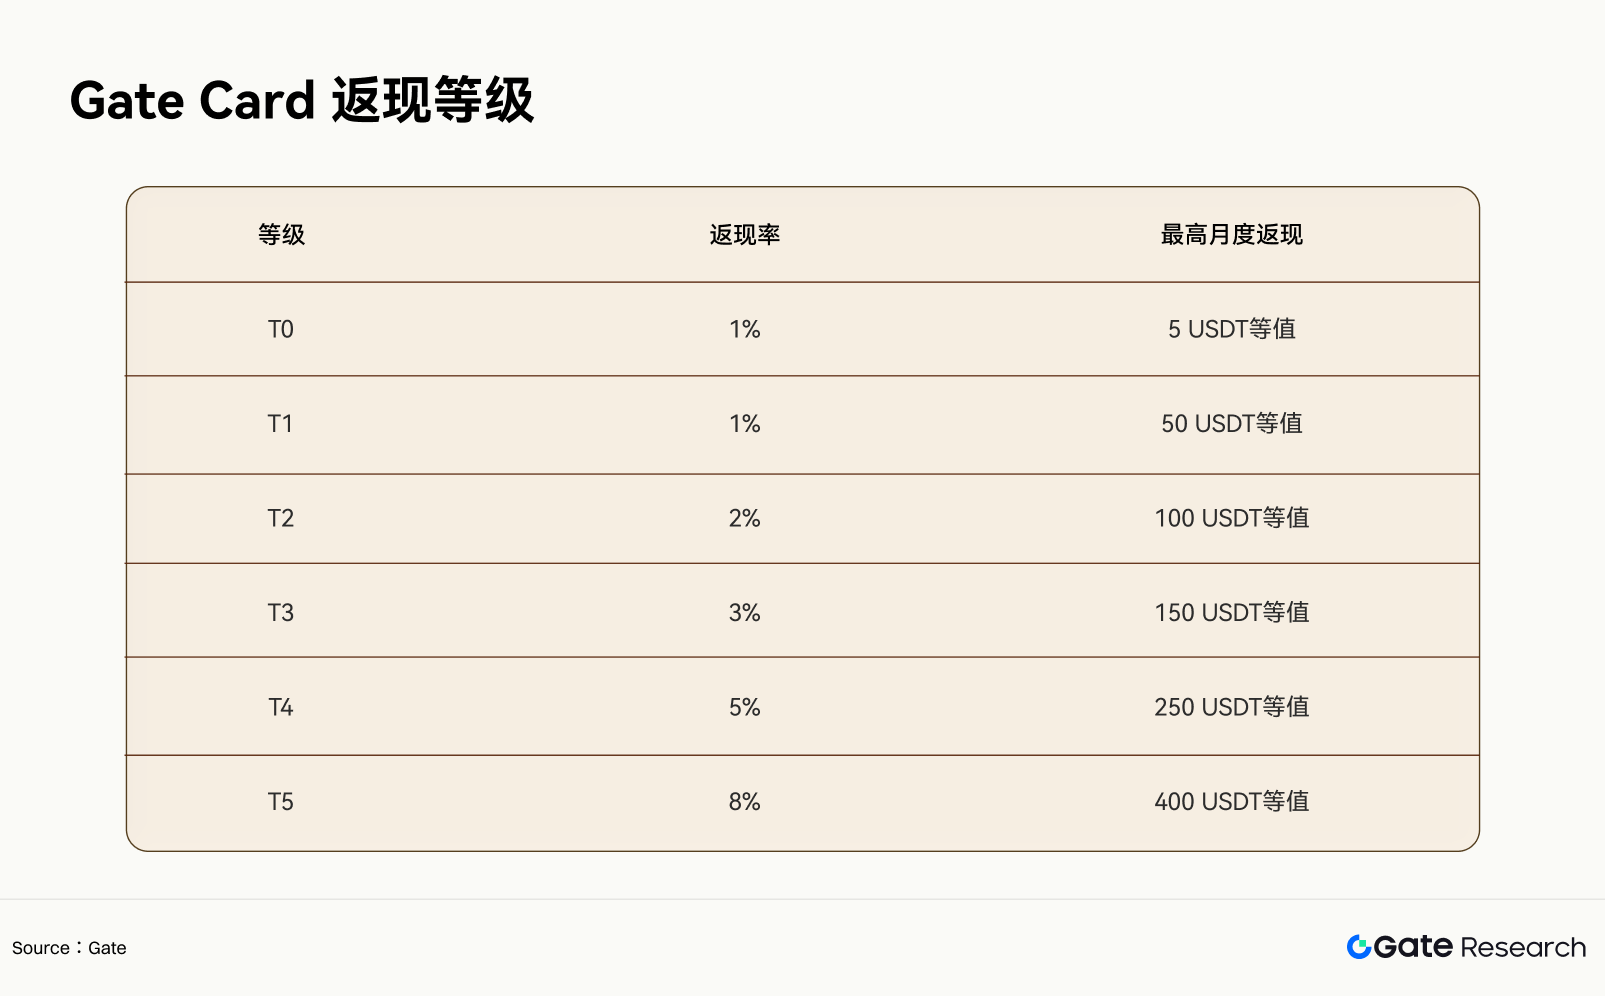
Les niveaux sont déterminés selon le niveau VIP Gate ou les dépenses mensuelles par carte, le système appliquant le niveau le plus favorable à l’utilisateur. Les dépenses éligibles permettent de gagner des points, qui peuvent être échangés contre des USDT, des stablecoins indexés sur l’or et plus de 13 actifs de grande valeur, notamment SpaceX, NVIDIA et Tesla. Les rechargements, les retraits, les frais, les paiements fiat et certaines catégories de marchands ne donnent pas droit à des points.
Le cashback maximal de 8 % est attractif pour les utilisateurs à haute fréquence. Toutefois, le plafond mensuel de 400 USDT signifie que les dépenses supplémentaires ne génèrent plus de récompenses additionnelles une fois qu’un certain seuil de dépense est atteint. Les rendements réels doivent être évalués en fonction du niveau applicable à l’utilisateur, de la proportion des dépenses éligibles et des frais de carte.
En utilisant les taux de frais publiquement disponibles pour les cartes Classic ou Platinum comme calcul statique, un utilisateur T2 qui dépense 3 000 dollars, entièrement éligibles au cashback, peut recevoir 60 dollars de cashback. S’il utilise des actifs numériques pour le paiement, avec des frais de conversion crypto vers fiat de 0,9 %, les frais s’élèveraient à 27 dollars, laissant 33 dollars de cashback après déduction de ces frais. Si la devise de transaction n’est pas le dollar américain, des frais supplémentaires de transaction à l’étranger de 0,4 % réduiraient le rendement net à environ 21 dollars. Ce calcul n’inclut pas les exclusions de catégories de marchands, les différences de prix de conversion ou d’autres frais de tiers, et ne s’applique pas à la version américaine ni à d’autres formules tarifaires.
4.4 Avantages concurrentiels de Gate Card
Soutenue par le principal exchange crypto Gate, Gate Card présente les avantages concurrentiels suivants :
-
Synergies de comptes. Les utilisateurs peuvent employer Gate Pay, les comptes Spot et les soldes Simple Earn à durée flexible comme sources de financement des paiements, et utiliser la carte via WeChat Pay, Alipay et les plateformes de paiement en ligne associées. Cette structure relie les comptes d’actifs internes de Gate aux points d’entrée de dépenses externes, réduisant les conversions manuelles, les transferts de comptes et les étapes répétées de rechargement.
-
Liquidité. Gate fournit des marchés de trading multi-actifs et peut traiter les conversions d’actifs majeurs tels que BTC, ETH et USDT. Les cartes peuvent utiliser les cotations internes et les systèmes de comptes de la plateforme pour effectuer des débits rapides.
-
Modèles parallèles de paiement instantané et prépayé. Les paiements instantanés mettent l’accent sur l’efficacité du capital, tandis que les modèles prépayés mettent l’accent sur la certitude. Les différents utilisateurs peuvent choisir selon leurs habitudes d’utilisation, et Gate peut configurer les produits selon les structures de partenariats régionaux.
-
Connexion aux systèmes de cashback et VIP. Les utilisateurs VIP existants peuvent recevoir des niveaux de carte plus élevés, tandis que les dépenses par carte peuvent accroître la fréquence d’utilisation des comptes de plateforme. Les récompenses peuvent être échangées contre des actifs numériques et utilisées pour le trading, Earn ou des dépenses supplémentaires.
-
Capacités de partenariat multi-régions. Gate peut utiliser différents émetteurs, réseaux de cartes et structures de règlement selon les marchés. La version américaine s’associe à Visa, Stripe, Bridge et Lead Bank, tandis que les autres régions fonctionnent selon des formules de cartes locales.
4.5 Scénarios de paiement et améliorations récentes des produits
Les récentes améliorations de Gate Card ont étendu son applicabilité aux plateformes de paiement tierces et aux services en ligne. Les cartes concernées prennent désormais en charge la liaison avec WeChat Pay et Alipay et peuvent être utilisées sur des plateformes de dépenses telles que Meituan et Taobao. Cela permet aux cartes de couvrir la restauration, les transports, les achats en ligne et d’autres scénarios de paiement quotidiens. L’intégration avec les outils de paiement locaux contribue à accroître la disponibilité de Gate Card sur les plateformes de dépenses couramment utilisées par les utilisateurs des marchés sinophones. En outre, la fonctionnalité de paiement mobile continue d’être étendue, les cartes concernées devant s’intégrer à Apple Pay de la fin août au début septembre.
Pour les services numériques, Gate a effectué des tests de paiement pour certains services liés à l’IA, notamment les abonnements à des logiciels étrangers, les services cloud et les paiements de contenus numériques. Ces scénarios imposent des exigences plus élevées en matière de transactions en ligne, de facturation récurrente et de capacités de paiement transfrontalier des cartes virtuelles. La compatibilité avec les services d’IA peut étendre l’utilisation de Gate Card au-delà du commerce de détail traditionnel.
4.6 Éléments clés de l’expérience utilisateur
L’expérience Gate Card complète inclut la demande, le KYC, l’examen de la carte, la sélection du compte de financement, le premier paiement, la liaison à un wallet mobile, les remboursements et la résolution des litiges.
Les demandes de cartes virtuelles peuvent généralement être finalisées rapidement après approbation et conviennent aux paiements en ligne et mobiles. Les cartes physiques offrent des capacités de distributeur automatique et de terminaux traditionnels, mais nécessitent un délai de livraison. Les utilisateurs sélectionnent le compte et l’actif à débiter par l’intermédiaire de la fonction de paiement multi-comptes. Des soldes de compte insuffisants, des actifs temporairement indisponibles ou des restrictions de contrôle du risque de la carte peuvent entraîner des échecs d’autorisation.
L’expérience de remboursement dépend de l’institution émettrice et du type de carte. Les utilisateurs doivent comprendre si les remboursements sont crédités en monnaie fiat, en stablecoins ou sous la forme d’autres soldes, si les frais de paiement initiaux sont remboursés et à quel moment les préautorisations sont libérées. Les utilisateurs effectuant des achats importants doivent également vérifier les limites par transaction, quotidiennes, mensuelles et de distributeur automatique.
La grille tarifaire de la version Gate US indique que les cartes virtuelles sont gratuites, sans frais mensuels ni frais d’inactivité. Les frais de rechargement sont de 0,9 %, les frais par transaction de 0,10 dollar et les frais de rétrofacturation de 35 dollars. La limite quotidienne de dépenses de base est de 2 000 dollars et peut être portée à 5 000 dollars après avoir satisfait aux conditions relatives à l’historique de transactions qualifiant ou aux dépenses cumulées. Ces tarifs s’appliquent uniquement à la formule de carte américaine correspondante.
Les frais et les limites varient selon les formules Gate Card. Les utilisateurs en Europe, aux États-Unis et dans d’autres régions doivent consulter les pages de demande respectives et ne doivent pas utiliser les taux de frais d’une autre région pour évaluer leurs propres coûts d’utilisation.
4.7 Limites concurrentielles de Gate Card
MetaMask et Gnosis Pay sont plus solides en matière d’auto-conservation et de transparence on-chain. Ether.fi est plus avancé dans les dépenses collatéralisées et les actifs générant du rendement. RedotPay est leader en matière d’échelle de transactions observable et de large couverture des consommateurs. KAST se concentre sur les comptes financiers en stablecoins, tandis que Gate Card présente des avantages liés aux utilisateurs de la plateforme, aux sources de financement et au cashback.
Gate Card convient aux utilisateurs qui :
-
Détiennent ou tradent des actifs crypto sur des exchanges crypto tels que Gate ;
-
Souhaitent dépenser en utilisant les comptes Spot, Gate Pay ou les soldes Simple Earn à durée flexible ;
-
Ont besoin de cartes virtuelles et de paiements mobiles ;
-
Présentent une fréquence de dépenses élevée ou disposent d’un niveau VIP Gate ;
-
Accordent de l’importance au support multi-actifs et à l’allocation interne des fonds de la plateforme.
V. Risques et tendances de développement
5.1 Risques liés aux partenariats d’émission de cartes
Les marques de cartes crypto doivent travailler avec des banques, des institutions de monnaie électronique, des processeurs d’émission de cartes et des réseaux de cartes. Les changements de partenariats peuvent entraîner la suspension de nouvelles demandes, la migration de cartes, la réduction des régions de service ou des ajustements tarifaires. Par exemple, l’émetteur de cartes Fiat24 a successivement suspendu les services d’ouverture de comptes et de rechargement en cryptomonnaies dans certains pays ou régions en juin et juillet, affectant, voire entraînant la fermeture, de plusieurs cartes crypto partenaires de Fiat24, tandis que les utilisateurs ont été contraints de rechercher de nouvelles options de cartes de paiement.
Lorsque plusieurs marques utilisent la même infrastructure, les risques se concentrent auprès d’un nombre limité de fournisseurs de services. Les plateformes peuvent réduire leur dépendance à un partenaire unique grâce à plusieurs émetteurs, plusieurs entités régionales et aux réseaux Visa et Mastercard. Les utilisateurs doivent vérifier l’institution émettrice réelle de la carte, la nature juridique des fonds et l’entité responsable de la résolution des litiges.
5.2 Risques liés aux actifs et à la conservation
Les cartes conservées par une plateforme obligent les utilisateurs à stocker leurs actifs sur des comptes de plateforme. Les contrôles du risque de la plateforme, les politiques de retrait et les examens de comptes peuvent affecter l’utilisation de la carte. Les cartes auto-conservées réduisent l’exposition à la conservation par une plateforme, mais augmentent les risques de sécurité liés aux clés privées des wallets, aux smart contracts et aux approbations.
Les cartes collatéralisées impliquent également un risque de marché. Les baisses de prix de l’ETH, du BTC ou d’autres actifs de collatéral peuvent réduire les limites disponibles et déclencher des liquidations. Les récompenses de cashback ne peuvent pas compenser une forte volatilité des prix ou les intérêts d’emprunt.
5.3 Risques liés aux stablecoins
Les stablecoins améliorent la tarification des paiements et l’efficacité du règlement, mais les risques relatifs aux émetteurs, aux réserves, à la réglementation et au décrochage de l’ancrage persistent. Les émetteurs centralisés de stablecoins peuvent également geler des adresses en réponse aux sanctions ou aux exigences des autorités chargées de l’application de la loi.
Les plateformes de cartes doivent éviter de dépendre d’un seul stablecoin, établir des capacités de conversion entre les stablecoins et les dépôts bancaires, et maintenir une liquidité suffisante pour le règlement fiat. Les utilisateurs doivent distinguer les soldes en stablecoins des dépôts bancaires. L’annonce de Gate US indique clairement que les soldes d’USDC et d’autres actifs crypto ne constituent pas des dépôts bancaires et ne sont pas couverts par l’assurance de la Federal Deposit Insurance Corporation (FDIC). Cette assurance ne s’applique qu’aux fonds éligibles détenus par Lead Bank.
5.4 Durabilité des frais et du cashback
Le cashback provient généralement de subventions de plateforme, de revenus d’interchange, d’exigences d’abonnement ou de l’économie des tokens de plateforme. Les frais d’interchange de Visa et Mastercard sont soumis à des restrictions réglementaires régionales, ce qui rend difficile le soutien durable de taux de cashback universels de 5 % à 8 % par les seuls revenus d’interchange.
Les produits à cashback élevé contrôlent généralement les coûts par des niveaux, des plafonds mensuels, des exclusions de catégories de marchands et des exigences de détention de tokens. Les utilisateurs doivent privilégier le cashback de base à long terme et éviter de considérer les taux promotionnels de court terme comme des rendements durables.
5.5 Traitement fiscal et comptable
L’utilisation d’actifs numériques volatils pour les dépenses peut créer des enregistrements de cession d’actifs. Les utilisateurs doivent conserver les données relatives aux coûts d’acquisition, aux prix au moment des dépenses, aux frais de conversion, aux remboursements et au cashback. Les paiements fréquents de faible montant peuvent générer un grand nombre d’enregistrements et accroître les exigences de gestion fiscale.
Le traitement fiscal des dépenses en stablecoins dépend de la juridiction. Les emprunts collatéralisés peuvent recevoir un traitement différent de la vente directe d’actifs, mais les intérêts, les liquidations et les cessions de collatéral peuvent toujours créer des obligations déclaratives. Les plateformes fournissant des détails de transaction exportables bénéficieront d’un avantage concurrentiel.
Les cartes professionnelles doivent également gérer les dépenses des employés, les factures, les catégories de marchands, les budgets départementaux et la comptabilité des actifs crypto. Les produits disposant de fonctionnalités de gestion multi-cartes, d’approbations, de limites et de reporting ont davantage de chances d’entrer sur le marché des dépenses d’entreprise Web3.
5.6 Orientations de développement des produits
Les stablecoins continueront de servir d’actifs de règlement principaux en arrière-plan. Les interfaces utilisateurs pourront prendre en charge BTC, ETH, les tokens de plateforme et les tokens générant du rendement, tandis que USDC, USDT, EURC ou les devises fiat seront utilisés en arrière-plan pour l’autorisation et le règlement. L’efficacité de conversion des actifs d’une plateforme affectera directement les coûts de paiement.
Les cartes auto-conservées ajouteront l’abstraction de compte, les frais de Gas sponsorisés, les clés de session et les approbations révocables. Les utilisateurs pourront définir des limites et des périmètres d’actifs indépendants pour les cartes sans ouvrir tous les actifs du wallet aux contrats de paiement.
Les soldes générant du rendement intégreront les comptes de paiement. Les utilisateurs pourront générer du rendement à partir de stablecoins, de tokens RWA ou d’actifs stakés tout en conservant une partie de leur capacité de dépense instantanée. Les projets devront gérer la liquidité de rachat et les décotes d’actifs sous tension de marché.
Les dépenses collatéralisées s’étendront à davantage d’actifs, notamment BTC, ETH, les tokens de liquid staking et les obligations du Trésor tokenisées. Les ratios prêt-valeur, les taux d’intérêt et les mécanismes de liquidation deviendront des paramètres clés de la concurrence entre cartes de crédit.
Le marché des cartes professionnelles va s’étendre. Les stablecoins sont déjà largement utilisés pour les fonds transfrontaliers et la rémunération des employés par les entreprises Web3, et les cartes professionnelles peuvent les relier aux dépenses de services cloud, de voyage, de publicité et de fournisseurs. Les obstacles dans ce domaine incluent la comptabilité, les autorisations, la conformité et les contrôles des risques.
Dans l’ensemble, la concurrence dans le secteur des cartes crypto peut être résumée selon six capacités :
-
La stabilité des partenariats d’émission de cartes et bancaires ;
-
Les pays pris en charge et l’éligibilité à la demande ;
-
La tarification de conversion des actifs et les frais de paiement ;
-
Les taux de réussite des paiements, les remboursements et la résolution des litiges ;
-
La sécurité de conservation et la sécurité des smart contracts ;
-
Le degré de synergie entre les comptes, le trading, le rendement et les paiements.
Gate Card dispose d’une base solide dans la sixième capacité. Gate propose déjà le trading Spot, la liquidité des actifs numériques, Gate Pay et Simple Earn, et les cartes peuvent utiliser directement ces comptes comme sources de financement. Les modèles de paiement instantané et prépayé couvrent différents besoins de gestion des fonds, le cashback à plusieurs niveaux renforce les incitations d’utilisation pour les utilisateurs à haute fréquence, et les structures d’émission multi-régions soutiennent une expansion supplémentaire.
La compétitivité future de Gate Card dépend de la transparence tarifaire, de la cohérence régionale des produits, de l’efficacité des remboursements, de la continuité des partenariats d’émission de cartes et du coût à long terme des systèmes de cashback élevé. Si la plateforme peut maintenir sa stabilité dans ces domaines, Gate Card pourra continuer de servir de point d’entrée pour les dépenses en actifs crypto, d’outil de fidélisation des utilisateurs de la plateforme et de produit de paiement transfrontalier, tout en renforçant la couverture de produits de Gate dans le secteur des paiements.
Références :
Gate Research Institute est une plateforme complète de recherche sur la blockchain et les cryptomonnaies qui fournit aux lecteurs du contenu approfondi, notamment des analyses techniques, des analyses de sujets tendance, des revues de marché, des études sectorielles, des prévisions de tendances et des analyses des politiques macroéconomiques.
Avertissement
Investir sur les marchés des cryptomonnaies comporte des risques élevés. Il est conseillé aux utilisateurs d’effectuer leurs propres recherches et de bien comprendre la nature des actifs et des produits qu’ils achètent avant de prendre toute décision d’investissement. Gate décline toute responsabilité en cas de pertes ou dommages résultant de telles décisions d’investissement.