ローンチパッド
CandyDrop
キャンディーを集めてAirDropを獲得
Launchpool
クイックステーキング
潜在的な新しいトークンを獲得しよう
HODLer Airdrop
GTを保有して、大量のAirDropを無料で入手
Pre-IPOs
世界中の株式IPOにフルアクセス
Alphaポイント
オンチェーン資産を取引してAirdropを獲得
先物ポイント
先物ポイントを獲得し、Airdrop報酬を受け取りましょう。


プロモーション
AI

Shopifyは、伝統的なeコマースソフトウェアの事業枠を越えて事業を拡大しています。2026年、同社はAI搭載・エージェント型コマース領域への大規模投資を進めており、マーチャントがChatGPT、Microsoft Copilot、Google Search、Geminiなど各種AIチャネルで自社製品を「発見・購入」できる体制を整えています。この転換により、AI主導によるプロダクト発見とチェックアウトが、Shopifyの長期成長戦略上ますます重要な位置付けになると見込まれます。
Shopifyは、事業者が製品・サービスを販売するためのテクノロジーインフラを提供するコマースプラットフォームです。マーチャントはShopifyを通じて、オンラインストア構築、商品や在庫管理、決済、注文処理、マーケティングキャンペーンの実行、実店舗運営などの業務が可能です。
このプラットフォームは、小規模事業者から大手ブランドまで、幅広いビジネスの成長段階に対応する設計です。Shopifyの最新企業概要によれば、175以上の国・地域で数百万のビジネスがプラットフォームを活用しています。
Shopifyは自ら小売業者となるよりも、マーチャントが自社ビジネスを展開するためのインフラを支えます。そのためShopifyの業績は、マーチャントエコシステムによって創出される取引量や活動と密接にリンクしています。
Shopifyの主な収益はSubscription SolutionsとMerchant Solutionsの2セグメントに分類されます。
Subscription SolutionsはShopifyのマーチャント向けプランやサブスクリプション型製品に関連する継続課金を主に指し、プラットフォームを利用するマーチャントの数・規模に連動した安定収益基盤です。
Merchant SolutionsはShopify Paymentsをはじめとする決済や取引連動型サービス収益を含みます。これらはShopify経由で発生するコマース規模に比例しやすく、GMVの拡大に伴い伸長します。
両セグメントの違いはSHOPのビジネス分析上重要です。Subscription収益はソフトウェア利用を反映し、Merchant Solutionsは取引ボリュームや決済浸透度へのエクスポージャーとなります。
Subscription Solutionsは、Shopifyコマース用ソフトウェアと関連ツールをマーチャントに提供します。
プラン/製品構成により、オンラインストア構築、在庫・アナリティクス・マーケティング・チェックアウト・スタッフ管理といった業務機能が利用でき、Shopify App Storeには21,000超のコマースアプリがラインナップ。サードパーティ製プラグインも数千、加えて24時間365日のカスタマーサポートなども含まれます。
サブスクリプション収益は取引単位の価値に直接依存せず、より継続性があります。マーチャントの成長に伴い、Shopify側も利用サービス群を拡大可能です。
2026年第2四半期のSubscription Solutions収益は約$8.02億と、前年同期の$6.56億から22%増加しました。
Merchant SolutionsはShopify売上の主力で、マーチャントの販売成長を支援するサービス群を指します。
Shopify Paymentsは特に重要で、Shopify内で直接決済を受け付け可能かつ、安全なチェックアウトオプション付きの決済処理を内包。Shopify Checkoutはゲストチェックアウト比最大50%高いコンバージョンを記録し、Shop Payによる購買意欲の高い2.5億超ユーザーへのリーチや世界規模の拡販も実現します。その他サービスも、Shopify基盤活用を通じて追加収益となります。
この構造からShopify売上はプラットフォームを通じたコマース金額(GMV)と強く紐付きます。GMVとサービス採用が進むほど、Merchant Solutions収益も伸びます。
2026年第2四半期のMerchant Solutions収益は$27.8億で、前年$20.2億から37%増えています。
GMV(流通総額)は、Shopify上で期間中に成立した注文の総額を表す指標(Shopify独自定義で、返品など一定の調整込み)です。
コマース規模を測る重要なKPIですが、Shopify自体の収益とは異なります。基盤取引に付随するサブスクリプション・マーチャントサービスでShopifyは利益を得ています。
2026年第2四半期のGMVは$1155.7億で、前年同期$878.4億から32%の増加でした。
このため、投資家はGMV成長、ならびに決済やマーチャントサービスを通じてShopifyがどれほど収益化しているかも併せて確認できます。
Shopifyの2026年第2四半期業績は、主要財務指標のいずれも好調でした。参考までにShopify Inc.の時価総額は$1671.2億、株価は$130.15です。
| 指標 | 2026 Q2 | 前年同期比成長 |
|---|---|---|
| GMV | $1155.7億 | 32% |
| 収益 | $35.8億 | 34% |
| Subscription Solutions収益 | $8.02億 | 22% |
| Merchant Solutions収益 | $27.8億 | 37% |
| 粗利益 | $17.1億 | 31% |
| 営業利益 | $4.88億 | 68% |
| フリーキャッシュフロー・マージン | 18% | — |
| 純利益/利益率/1株当たりEPS(LTM) | $15億 / 41.92% / $1.44 | — |
バリュエーション指標はP/E 90.32、年初来リターン19.33%、1年リターン12.19%、52週高値$182.19。今後の収益トレンドは収益性の主要な指標となります。
Shopifyは2026年第3四半期の収益成長を年度比30%台前半、フリーキャッシュフローマージンを10%台後半〜20%台前半と予想しています(いずれも会社ガイダンスであり保証値ではありません)。
AIはShopifyの最重要プロダクト戦略の一つです。
従来のeコマースは検索エンジンやSNS、マーケットプレイス、直接のサイト訪問に依存していましたが、AIコマースはユーザーが会話形式で欲しいものを伝え、AIエージェントが商品発見、比較、購入まで支援します。
ShopifyはShopify Catalog・Agentic Storefronts・Universal Commerce Protocolなどを開発し、チャネルごとに個別連携なしでAIショッピングサーフェスに商品が表示できる環境を目指しています。
Shopify Catalogは、AIによる製品発見・提示のためのプロダクト情報の構造化基盤です。製品データ、在庫、バリエーション、価格といった情報をAIエージェントへ提供します。
Universal Commerce Protocol(UCP)はShopifyとGoogleによるエージェント型コマースのオープン標準規格で、商品発見からカート、そしてチェックアウトまでをカバー。Amazon、Meta、Microsoft、Salesforce、Stripe、Etsy、Target、Wayfair等の企業がサポートしています。
2026年春よりShopifyはこのエージェント型基盤をデベロッパーに開放。UCP・Catalog APIでAIエージェントとShopifyマーチャントを連携させるショッピング体験の設計が可能になりました。
Agentic Storefrontsは、ShopifyマーチャントがAI主導のショッピングチャネルでも商品販売を可能にする仕組みです。
ChatGPT、Microsoft Copilot、Google SearchのAIモード、Geminiアプリなどを通じて、Shopifyマーチャントは多様なAIチャネル経由でユーザーにリーチできます。個々のAIプラットフォームごとにストア構築不要、Shopify Adminから一元管理が可能です。
この仕組みでShopifyマーチャントの顧客獲得は、伝統的な自社サイト訪問ルートのみならず、AI会話内での商品発見へと拡張されます。
Shopifyにとっては、eコマースストアフロント以外でもコマースインフラの役割を果たせる成長機会となります。
SidekickはShopifyのAI搭載型コマースアシスタントで、マーチャントに対して業務支援を行ないます。
汎用的なチャットボットではなくShopifyストアのコンテキスト上で、ビジネス運営やアナリティクス・レポート・意思決定支援までを提供。Sidekick App Extensionsによりサードパーティアプリも会話内で操作・データ提示ができます。
2026年第1四半期には週次Sidekickアクティブショップが前年の4倍に増加。顧客向けコマースレイヤーのみならずマーチャント向け業務インターフェースとしてもAIを推進していることが示唆されます。
GMV(流通総額)はMerchant Solutions収益の規模と直結する主要KPIです。
GMV成長は決済・取引関連収益を押し上げる一方、消費やマーチャント売上が減ると取引量も縮小します。
Shopifyの長期成長は、マーチャントの獲得と定着、及び店舗や機能追加による利用額拡大にかかっています。テーマ選択やドラッグ&ドロップ式ストア構築、商品・在庫一元管理などが事業拡大を後押しします。
ドロップシッピングやプリントオンデマンドにも対応し、定着率向上と取扱サービス追加の両輪でプラットフォーム成長を促進します。
Shopify Payments拡大はMerchant Solutions収益の底上げ要因です。組込型決済・チェックアウトが導入されるほど収益化余地も高まります。
Shopifyからの資金調達サービス提供もマーチャント囲い込みを強化し、GMVとの連動性アップに貢献します。
AIは新たな流通チャネルとして、Catalog・UCP・Agentic StorefrontなどのShopify基盤でコマースエコシステム拡大が見込まれます。
ただし、実際の成果はマーチャント・消費者の行動、取引規模、収益化力に依存します。
成長収益をどれだけ営業利益・フリーCFに転換できているかも重要です。
2026年第2四半期にはフリーCFマージン18%、営業利益は前年比68%増。その持続性・レバレッジ効果・コスト推移なども、SHOP株価評価に影響します。
Shopifyはeコマース/コマーステック領域で厳しい競争下にあります。
eコマース基盤・決済・マーケットプレイス・POS・SNSコマース・新興AIコマースなどが主な競合です。
Shopifyは個別のストア製品ではなく、クラウド型eコマースプラットフォームとして複数チャネル展開を強みとします。Web/モバイル両面対応、SNS・マーケットプレイス連携、決済・リテール・アプリ・AIといったエコシステムの全体構築を競争力とし、各社がメディア型ストアやマーケット中心で差別化を図っています。
AI戦略も、どこで消費者が商品を発見してもShopify経由で在庫・チェックアウトが動く「見えないインフラ」構想として進化しています。
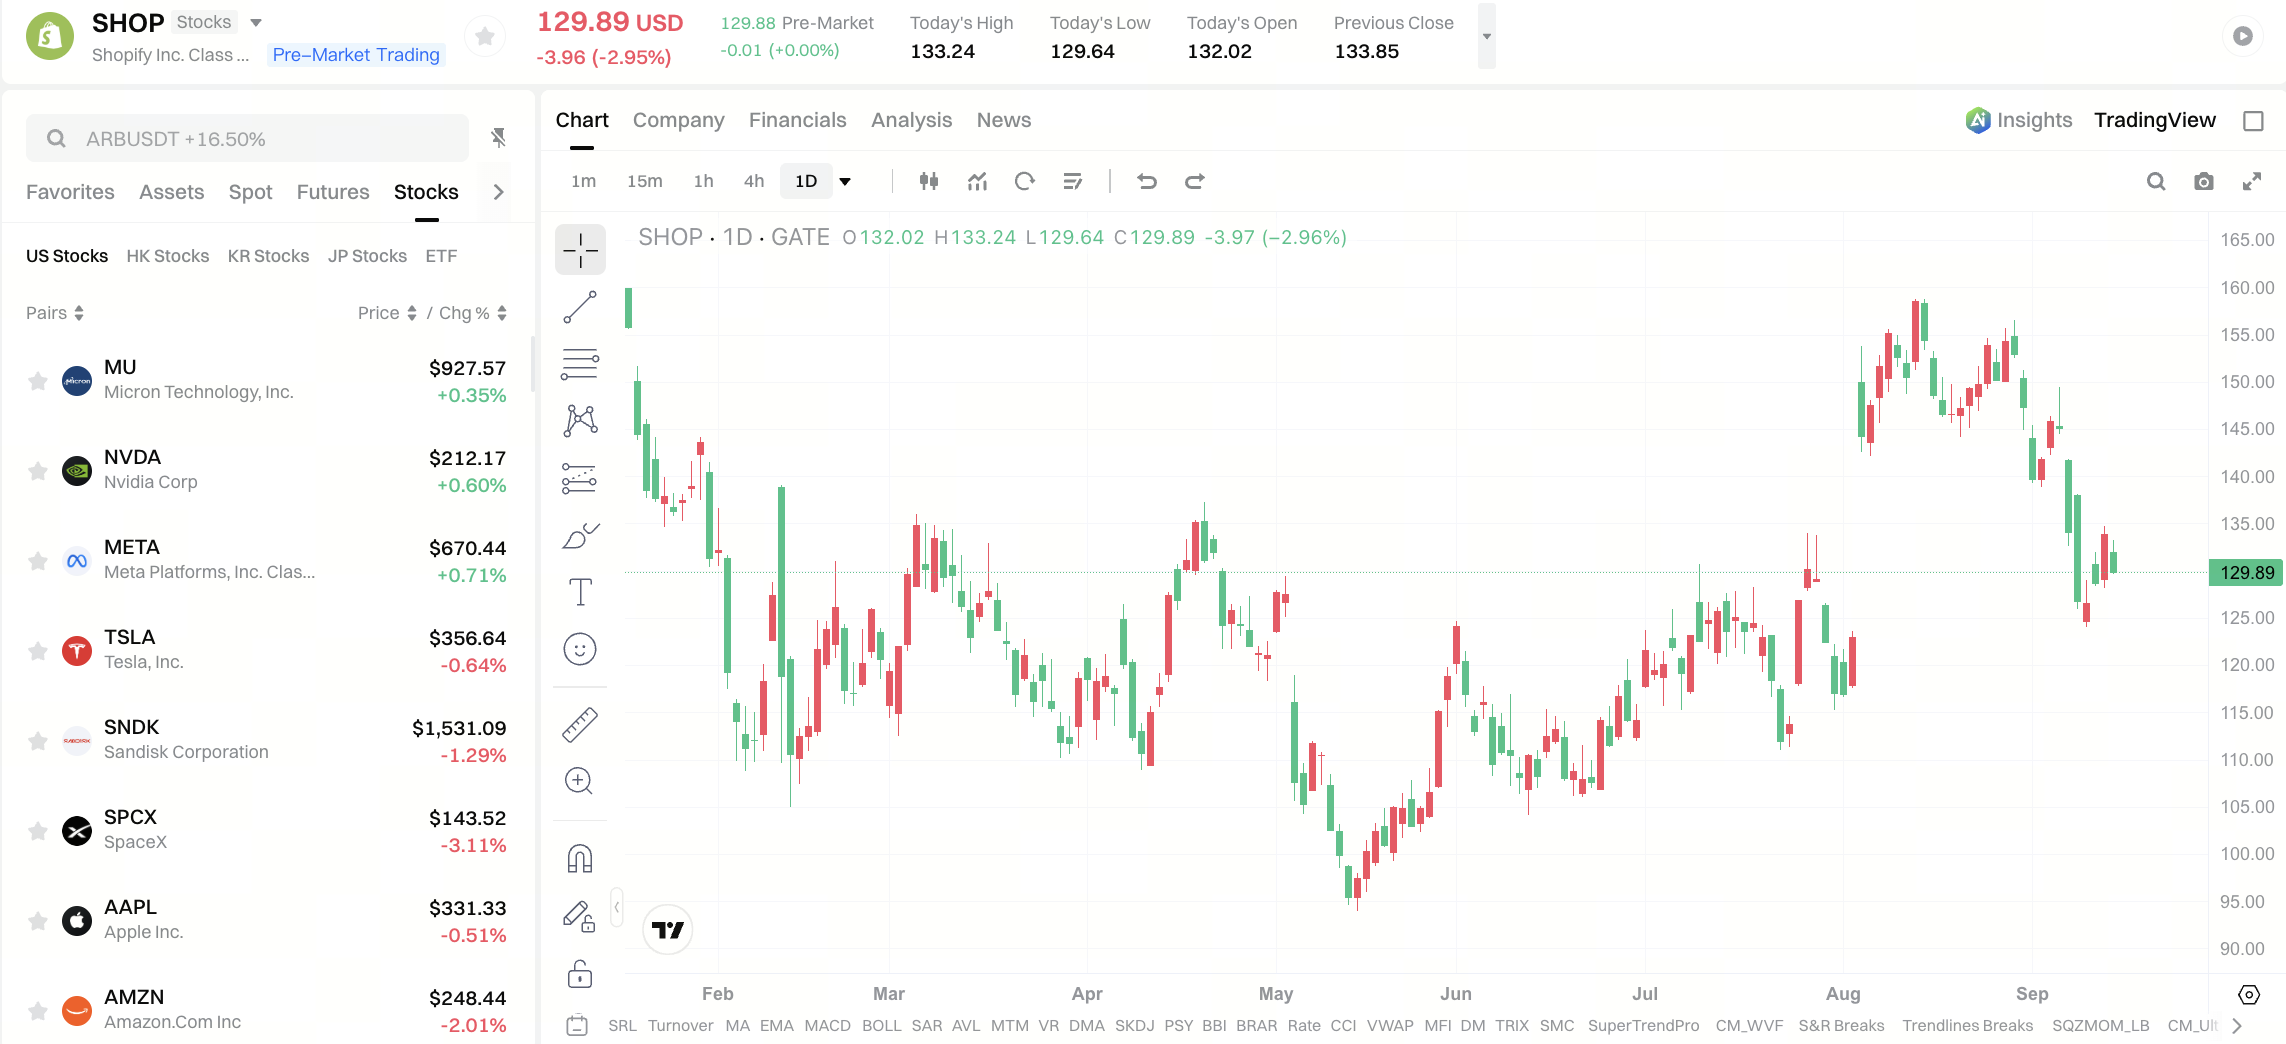
SHOPはGateのTradFi株式取引サービスで購入が可能です。SHOP株式マーケットページにて、現在の取引情報・マーケット情報が確認いただけます。
現在Shopifyの株価は$130.15、時価総額$1671.2億、P/Eは90.32で、プレマーケット反応やアナリストの判断などとあわせて動向チェックが推奨されます。
Shopifyはテクノロジー分野・消費者コマース両方の影響を受けるため、GMV成長、マーチャント動向、決済の普及、AIコマース進展、消費支出、業界全体の市場環境がSHOP評価に影響します。
株価分析時は、Shopify本来のオペレーション指標と株価の短期変動を切り分けて評価するスタンスが重要です。
Shopifyは各社がオンライン・実店舗・複数チャネルで販売事業を展開するインフラを提供するコマーステクノロジー企業です。主な製品群はeコマースソフトウェア、決済、チェックアウト、POSツール、マーケティング、マーチャントサービスです。
Shopifyの主要収益源はSubscription Solutions(継続課金型ソフトウェア)およびMerchant Solutions(決済ほかマーチャント活動連動サービス)です。単一システムで決済・在庫・注文・配送管理を一元化できることも特徴です。
GMV(流通総額)は一定期間中Shopify経由で成立した注文金額の合計で、規模を示すKPIですが、Shopify自体の売上高とは異なります。
ShopifyはShopify Catalog・Agentic Storefronts・Sidekick・UCPといった製品でエージェント型コマース基盤の構築に注力。マーチャントや商材とAI活用型ショッピング体験をシームレスにつなぐ狙いです。
Shopifyはマーチャント活動がeコマース・消費者支出トレンドと直結しているため、GMVやマーチャント成長、決済普及、取引ボリューム変動が業績や成長期待に直結します。
Shopifyはテクノロジー企業に分類される傾向ですが、eコマースインフラ・決済・ソフトウェア・マーチャントサービス全般を事業範囲とし、テク業界・小売・消費動向両面の影響が株価に及びます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容