
Por que as ações de tecnologia subiram enquanto o Fed elevou os juros?
O Fed elevou os juros, e as ações de tecnologia ainda assim subiram.
Todo livro-texto diz que o oposto deveria acontecer.
A explicação se resume a uma coisa: a diferença entre o que o mercado havia precificado e o que de fato recebeu.
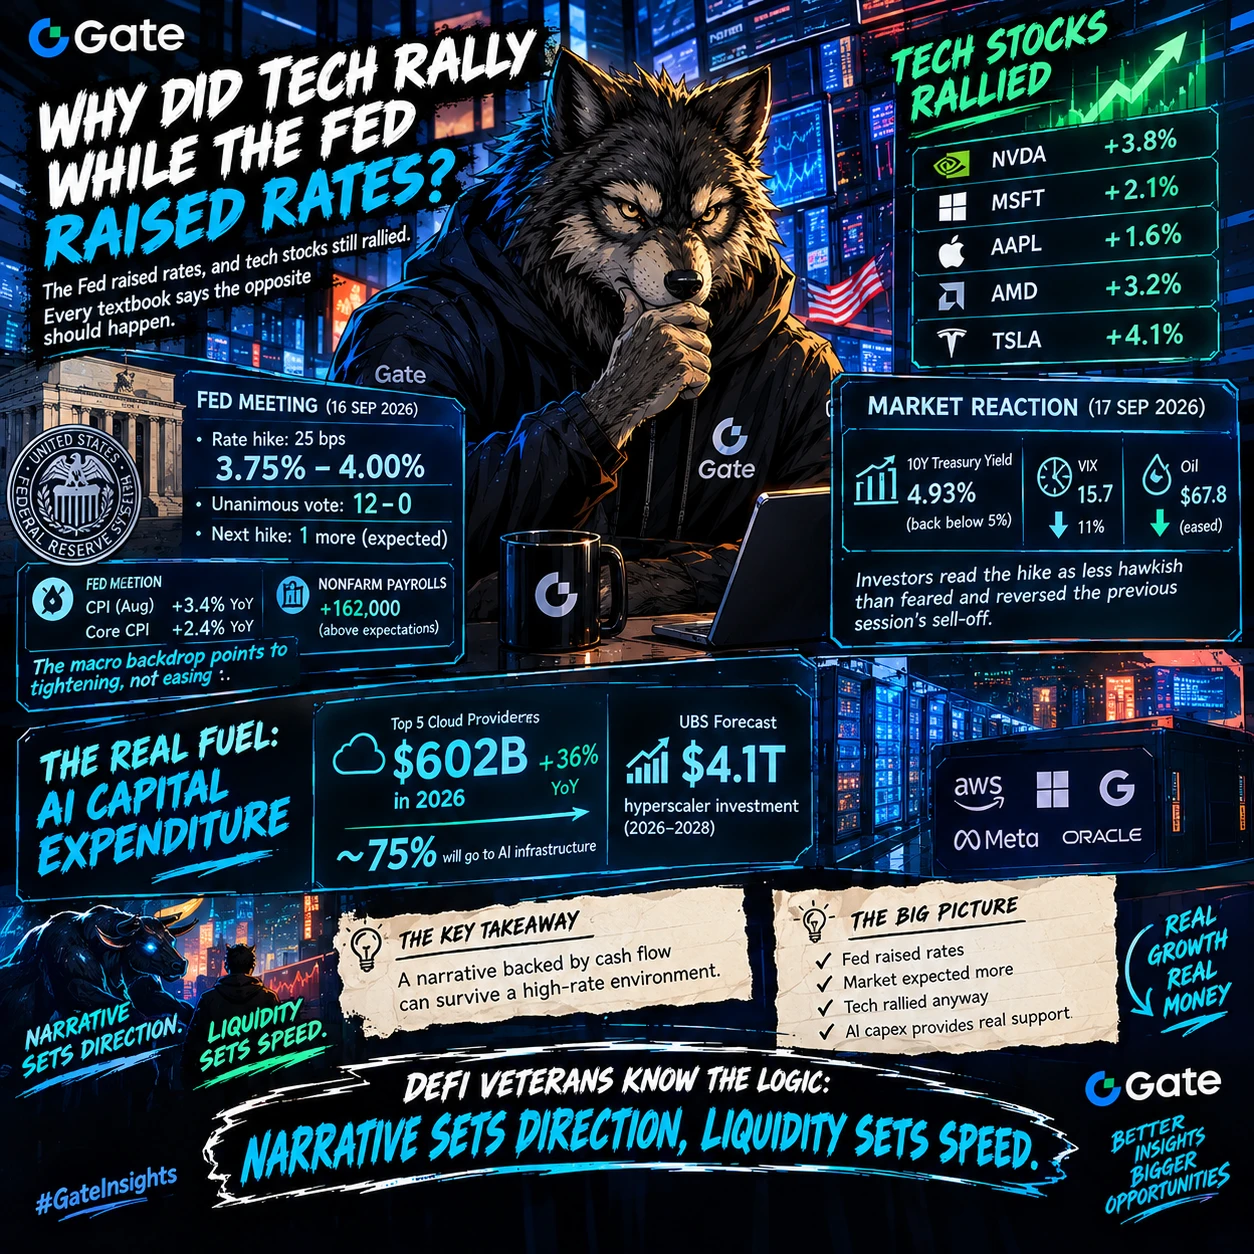
Em 16 de setembro, o Fed elevou sua taxa básica em 25 pontos-base, para 3,75–4,00%. A decisão foi unânime, por 12–0, e marcou a primeira alta desde 2023. As projeções apontam para mais uma alta antes do fim do ano. O CPI de agosto veio em 3,4% na comparação anual, com a inflação subjacente em 2,4%, e a criação de vagas fora do setor agrícola superou as expectativas, em +162.000. O cenário macroeconômico aponta para um aperto, não para uma flexibilização.
Ainda assim, em 17 de setembro, o apetite por risco melhorou: o rendimento dos Treasuries de 10 anos recuou para 4,93%, voltando a ficar abaixo de 5%; o VIX caiu 11%, para 15,7; e o petróleo recuou. Os investidores interpretaram a alta como menos agressiva do que temiam e reverteram a liquidação da sessão anterior.
O verdadeiro combustível, no entanto, são os gastos de capital em IA. As cinco maiores provedoras de serviços de nuvem devem gastar aproximadamente $602bn em 2026, alta de 36% na comparação anual, com cerca de três quartos desse valor destinados à infraestrutura de IA. A UBS estima US$ 4,1 trilhões em investimentos de hyperscalers entre 2026 e 2028. Uma narrativa respaldada por fluxo de caixa consegue sobreviver em um ambiente de juros altos.
Veteranos de DeFi reconhecerão a lógica: a narrativa define a direção, e a liquidez define a velocidade.
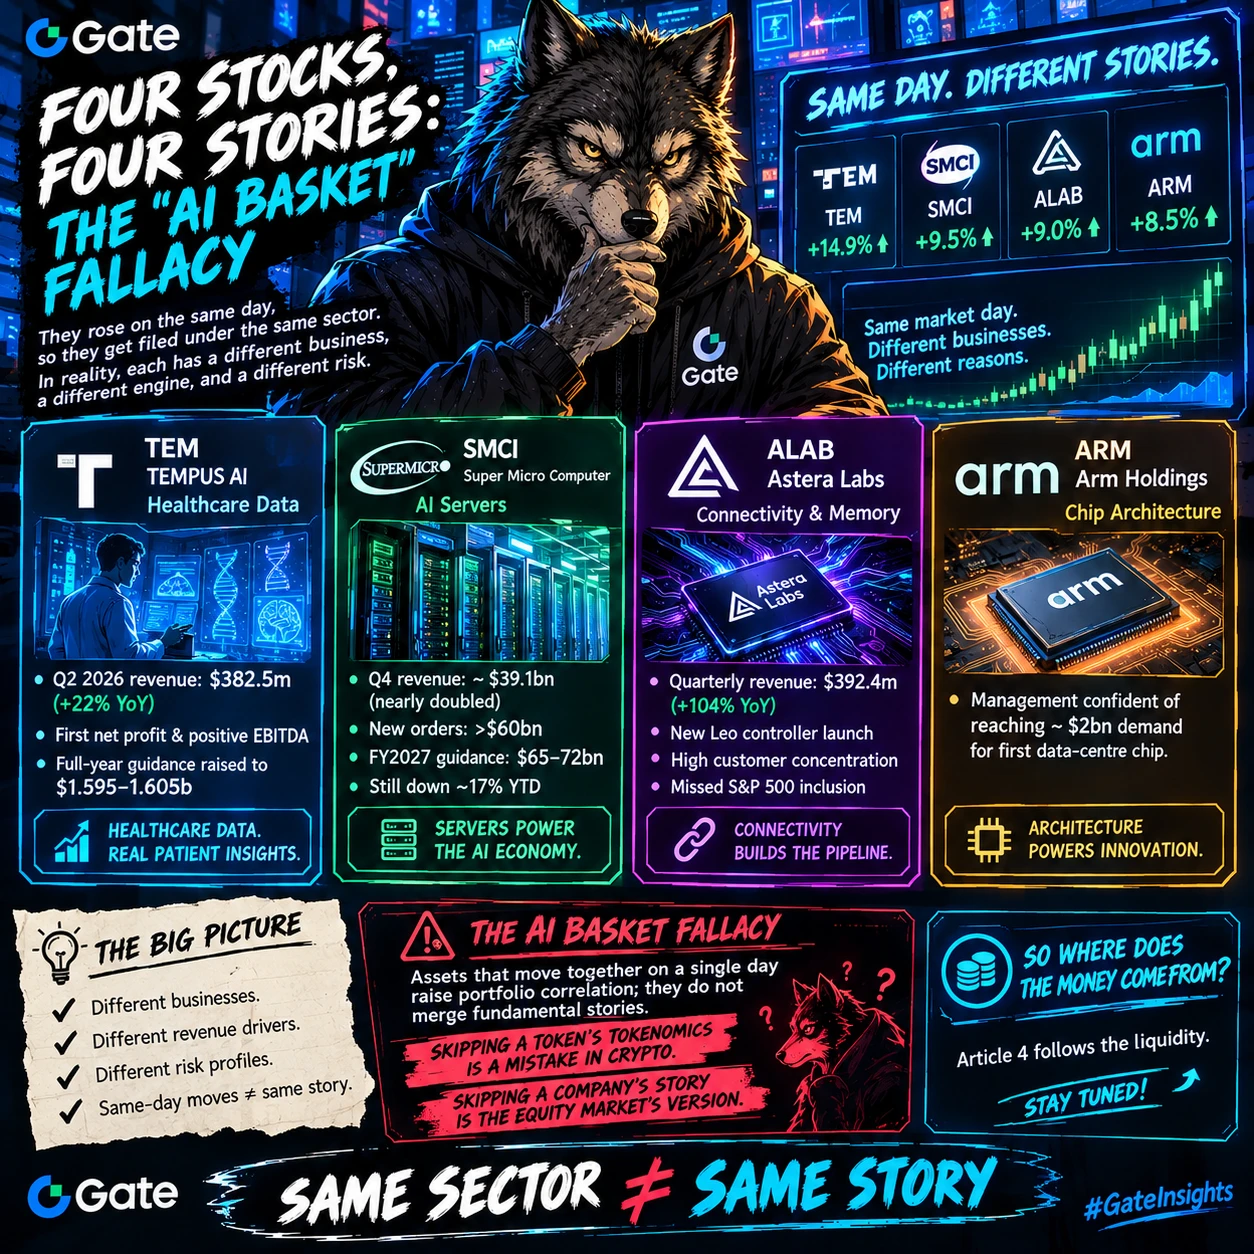
Mas essas quatro ações são realmente uma única “cesta de IA”? Não — e essa distinção muda o seu risco. O Artigo 3 explica por quê.
Este conteúdo não é uma recomendação de investimento. Sempre faça sua própria pesquisa antes de tomar decisões financeiras.
#Gate广场中秋团圆局 #美股AI概念股全线反弹 #GateMemeCarnival #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion
O Fed elevou os juros, e as ações de tecnologia ainda assim subiram.
Todo livro-texto diz que o oposto deveria acontecer.
A explicação se resume a uma coisa: a diferença entre o que o mercado havia precificado e o que de fato recebeu.
Em 16 de setembro, o Fed elevou sua taxa básica em 25 pontos-base, para 3,75–4,00%. A decisão foi unânime, por 12–0, e marcou a primeira alta desde 2023. As projeções apontam para mais uma alta antes do fim do ano. O CPI de agosto veio em 3,4% na comparação anual, com a inflação subjacente em 2,4%, e a criação de vagas fora do setor agrícola superou as expectativas, em +162.000. O cenário macroeconômico aponta para um aperto, não para uma flexibilização.
Ainda assim, em 17 de setembro, o apetite por risco melhorou: o rendimento dos Treasuries de 10 anos recuou para 4,93%, voltando a ficar abaixo de 5%; o VIX caiu 11%, para 15,7; e o petróleo recuou. Os investidores interpretaram a alta como menos agressiva do que temiam e reverteram a liquidação da sessão anterior.
O verdadeiro combustível, no entanto, são os gastos de capital em IA. As cinco maiores provedoras de serviços de nuvem devem gastar aproximadamente $602bn em 2026, alta de 36% na comparação anual, com cerca de três quartos desse valor destinados à infraestrutura de IA. A UBS estima US$ 4,1 trilhões em investimentos de hyperscalers entre 2026 e 2028. Uma narrativa respaldada por fluxo de caixa consegue sobreviver em um ambiente de juros altos.
Veteranos de DeFi reconhecerão a lógica: a narrativa define a direção, e a liquidez define a velocidade.
Mas essas quatro ações são realmente uma única “cesta de IA”? Não — e essa distinção muda o seu risco. O Artigo 3 explica por quê.
Este conteúdo não é uma recomendação de investimento. Sempre faça sua própria pesquisa antes de tomar decisões financeiras.
#Gate广场中秋团圆局 #美股AI概念股全线反弹 #GateMemeCarnival #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion