Resumo
-
A resiliência da economia dos EUA levou o rendimento dos Treasuries de 10 anos dos EUA acima de 5%, enquanto o dólar americano se valorizou simultaneamente, continuando a pressionar as avaliações dos ativos de risco. No entanto, a queda dos preços do petróleo e a redução dos riscos comerciais compensaram parcialmente a pressão causada pelas taxas de juros mais altas.
-
Os ETFs de BTC dos EUA registraram entradas líquidas de US$ 2,386 bilhões na semana, enquanto os ETFs de ETH registraram entradas líquidas de US$ 690 milhões. A atividade de negociação de TradFi recuou em relação às máximas, mas a Gate TradFi ainda manteve um Volume total de trade semanal de aproximadamente US$ 100 bilhões. A negociação de ações tornou-se ainda mais concentrada em ações dos EUA.
-
O volume de negociação nas principais DEXs continuou a se contrair, mas a Oferta de stablecoins aumentou aproximadamente US$ 1,59 bilhão, com a USDC respondendo pelo maior crescimento. As LSTs de SOL permaneceram fortes, enquanto as LSTs de ETH entraram em uma fase lateral em níveis elevados, indicando uma clara divergência estrutural na liquidez on-chain.
-
Os saldos de Empréstimo da Aave aumentaram 1,1%, e as ações tokenizadas entraram oficialmente no mercado de financiamento com Garantia, enquanto os custos de financiamento de stablecoins subiram simultaneamente. A receita dos protocolos passou de um crescimento generalizado para uma divergência, com operações de basis em ações, RWA e Memes de Solana surgindo como novas vias de captura de valor.
-
O BTC subiu na comparação semanal, mas o OI entre exchanges caiu 12,81%, e as Taxas de fundos ficaram temporariamente negativas. Isso indica que as posições alavancadas foram reduzidas significativamente, mesmo com a resiliência dos preços, enquanto a concentração do mercado diminuiu parcialmente.
-
O OI de opções de BTC contraiu-se acentuadamente, e o DVOL caiu após o pico. No entanto, o Skew de 25D permaneceu negativo em todos os vencimentos ao final do período, indicando que as opções de baixa mantiveram certo prêmio relativo, mesmo com a redução das expectativas de volatilidade absoluta.
1. Foco do mercado
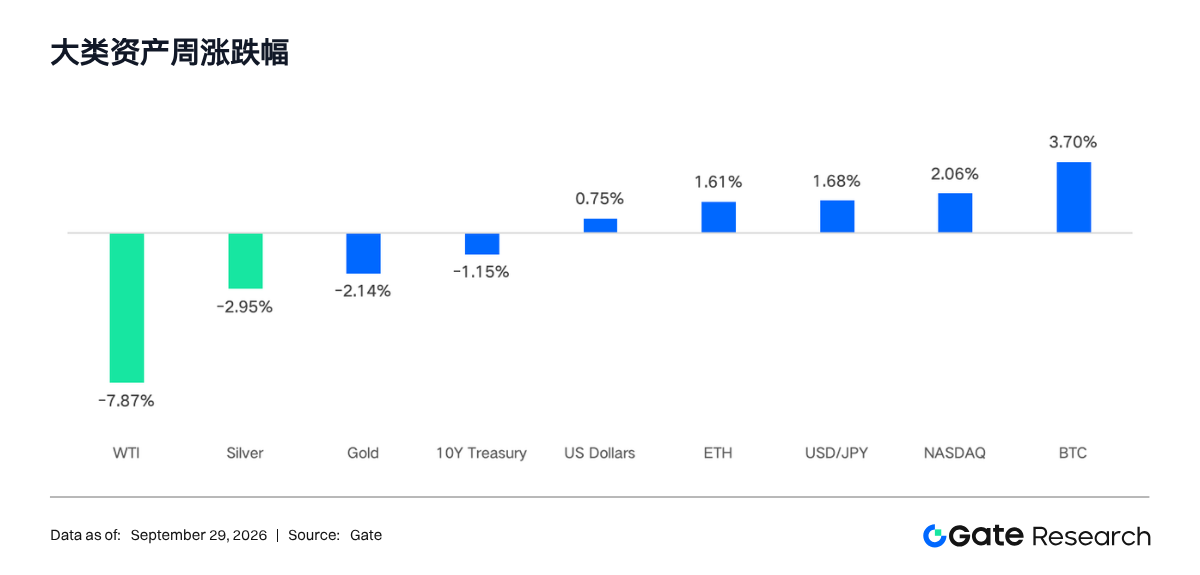
Durante a semana anterior, de 21 a 27 de setembro de 2026, a resiliência da economia dos EUA, a queda dos preços de energia e a redução das tensões geopolíticas influenciaram conjuntamente os ativos de risco. O PMI preliminar de manufatura dos EUA em setembro ficou em 52,7, enquanto a pesquisa composta mostrou que o crescimento econômico anualizado acelerou para aproximadamente 5%, reforçando as expectativas de crescimento forte e taxas elevadas por mais tempo. O rendimento dos Treasuries de 10 anos dos EUA subiu de 4,998% para 5,184%, atingindo seu maior nível de fechamento desde 2007. O Índice do Dólar americano subiu 0,81%, enquanto o ouro ficou sob pressão. Enquanto isso, os Estados Unidos e a China estenderam a trégua comercial por dois meses. Junto com a redução dos riscos de oferta no Estreito de Ormuz, isso levou o petróleo bruto WTI a cair para US$ 92,44, compensando parcialmente a pressão sobre as avaliações causada pelo aumento das taxas de juros.
As ações dos EUA apresentaram um claro padrão de liderança das empresas de tecnologia de grande capitalização: os índices S&P 500, Nasdaq e Dow Jones subiram 1,21%, 2,06% e 0,28%, respectivamente, enquanto o Índice Russell 2000 caiu 0,80%. Apoiado pela queda dos preços do petróleo, pela redução dos riscos comerciais e pela melhora do apetite por risco em ações de tecnologia, o mercado de criptoativos avançou ligeiramente. No entanto, as novas altas dos rendimentos dos Treasuries acima de 5% limitaram a expansão das avaliações do mercado de criptoativos, provocando um recuo volátil após a alta no meio da semana.
2. Análise de liquidez
2.1 Entradas líquidas nos ETFs de BTC dos EUA aumentaram significativamente para US$ 2,386 bilhões
Os ETFs spot de BTC dos EUA registraram entradas líquidas combinadas de US$ 2,386 bilhões durante a semana anterior, uma expansão significativa em relação aos US$ 6 milhões, praticamente estáveis, registrados na semana anterior. Todos os cinco dias de negociação registraram entradas líquidas. O IBIT liderou, com US$ 1,158 bilhão, seguido pelo FBTC, com aproximadamente US$ 702 milhões. O BTCW registrou saídas líquidas de US$ 4 milhões, tornando-se o produto com pior desempenho. Embora o capital tenha se concentrado fortemente nos principais fundos, ARKB, MSBT e outros também contribuíram, indicando que a demanda institucional não foi impulsionada por um único produto.
Os ETFs de ETH registraram entradas líquidas de US$ 690 milhões no mesmo período, em comparação com saídas líquidas de US$ 141 milhões na semana anterior, marcando uma mudança de liquidez negativa para positiva. O ETHA registrou entradas líquidas de US$ 326 milhões, contribuindo com quase metade do total, enquanto o Grayscale ETH ficou em segundo lugar, com aproximadamente US$ 100 milhões. Nenhum dos produtos registrou saídas líquidas semanais. O QETH foi o produto com menor entrada positiva, de aproximadamente US$ 900.000, enquanto vários outros produtos não registraram fluxo.
Em termos de AUM, os ETFs spot de BTC subiram de aproximadamente US$ 102,53 bilhões para aproximadamente US$ 108,40 bilhões, um aumento de aproximadamente 5,76% em relação ao período anterior. Os ETFs de ETH subiram de aproximadamente US$ 16,719 bilhões para US$ 17,780 bilhões, um aumento de aproximadamente 6,35%. O crescimento do AUM veio tanto da valorização dos tokens quanto de novas subscrições. O ETH apresentou uma melhora maior nos fluxos dos fundos, enquanto o BTC atraiu mais capital em termos absolutos. De modo geral, o sentimento institucional mudou de uma postura anteriormente cautelosa em relação ao BTC e fraca em relação ao ETH para uma maior alocação simultânea nos dois ativos. No entanto, as entradas de BTC diminuíram dia após dia e permaneceram concentradas no IBIT e no FBTC, indicando que serão necessárias entradas contínuas para validar a sustentabilidade do impulso atual.
2.2 Liquidez de TradFi
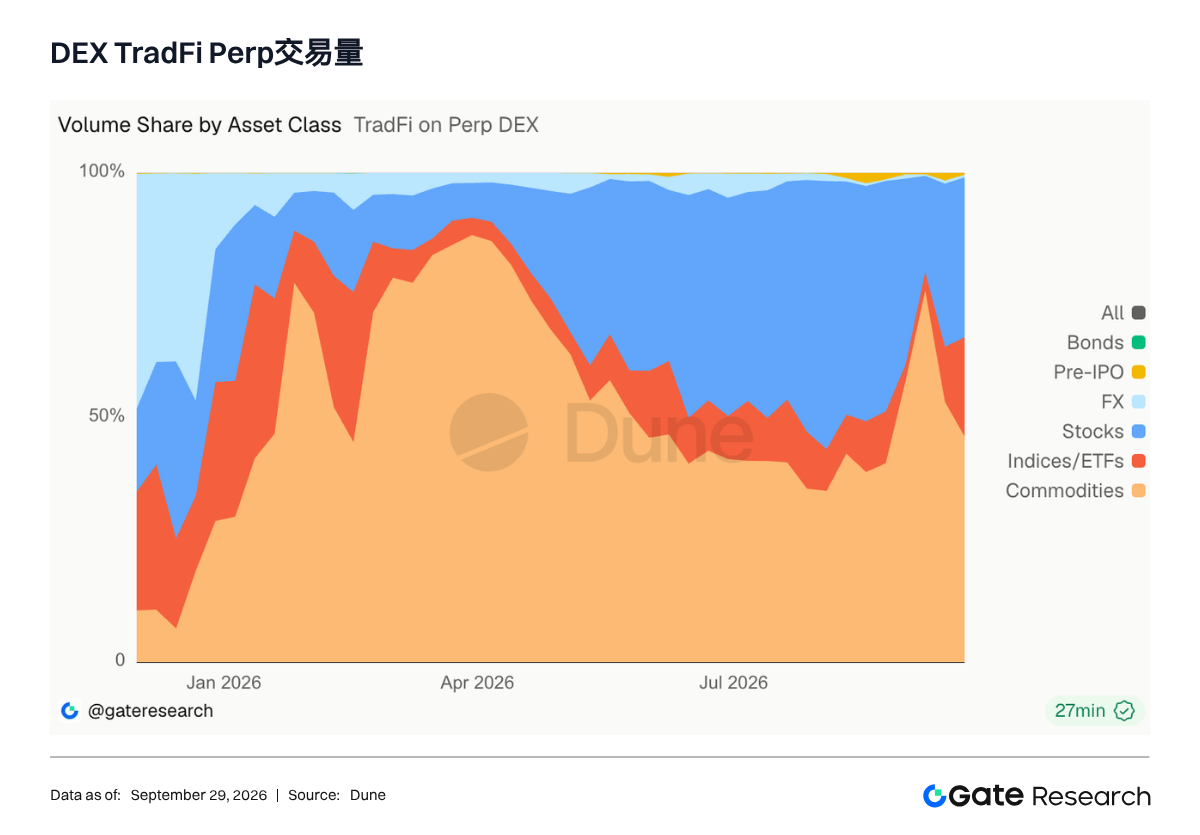
- Volume de negociação da DEX de perpétuos de TradFi: na semana passada, a estrutura de negociação de ativos da DEX de perpétuos de TradFi mudou de forma perceptível. A participação dos ativos de Commodities caiu rapidamente de uma máxima superior a 70% na semana anterior para aproximadamente 45%, embora as commodities tenham permanecido como a maior categoria de negociação. A participação das ações se recuperou significativamente, para aproximadamente 30%, expandindo-se de forma relevante em relação aos menos de 20% anteriores. A negociação de índices e ETFs também ganhou força, alcançando quase 20% e tornando-se um dos segmentos com aumento mais expressivo durante a semana. Em contrapartida, a negociação de FX, títulos e ativos Pré-IPO permaneceu relativamente baixa e teve impacto limitado sobre a estrutura geral. Em um período mais longo, as commodities ocuparam o núcleo da negociação da DEX de perpétuos de TradFi desde o início do ano, embora sua participação tenha oscilado consideravelmente. A participação das ações subiu para 40%–50% durante julho e agosto, enquanto as commodities recuperaram a predominância em setembro. A queda da participação das commodities e a recuperação simultânea das ações e dos índices na semana passada indicam que a demanda de negociação começa a se diversificar, saindo do mercado de commodities anteriormente altamente concentrado em direção aos ativos de ações, o que torna a estrutura de ativos da DEX de perpétuos de TradFi mais equilibrada.
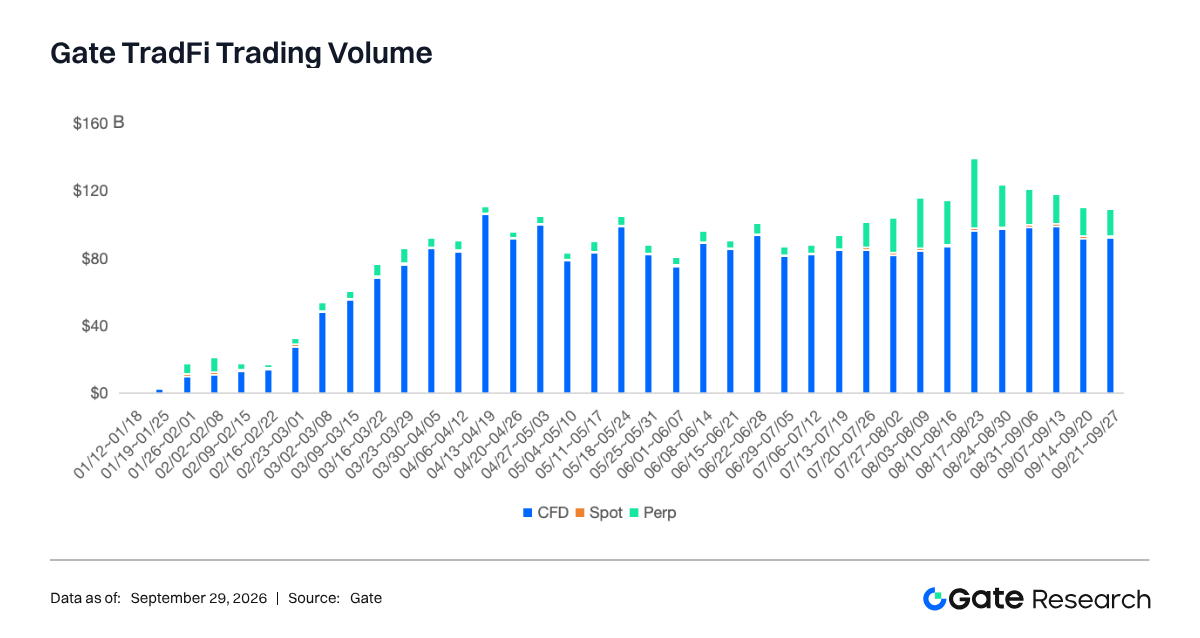
- Volume de negociação da Gate TradFi: na semana passada, o Volume total de trade da Gate TradFi caiu em relação à máxima anterior, mas permaneceu elevado. O volume semanal de negociação de 21 a 27 de setembro foi de aproximadamente US$ 100 bilhões, abaixo dos aproximadamente US$ 115–120 bilhões registrados no início de setembro. A Gate havia divulgado anteriormente que o volume semanal de negociação de TradFi entre 7 e 14 de setembro ficou próximo de US$ 120 bilhões. Estruturalmente, os CFDs permaneceram como a categoria dominante, contribuindo com aproximadamente US$ 90 bilhões na semana passada, ou quase 90% do volume total de negociação. O volume de negociação de futuros perpétuos foi de aproximadamente US$ 10 bilhões, recuando significativamente em relação à máxima registrada entre meados e o fim de agosto, enquanto a participação da negociação spot permaneceu baixa. Em uma perspectiva de longo prazo, o volume de negociação da Gate TradFi se expandiu rapidamente a partir de março, com o volume semanal se estabilizando principalmente acima de US$ 80–100 bilhões após o segundo trimestre. Embora tenha recuado recentemente em relação ao pico de agosto, o volume estável de CFDs indica que a demanda de negociação de TradFi não desapareceu de forma significativa. Em vez disso, o impulso incremental passou de uma estrutura impulsionada por futuros perpétuos para uma estrutura mais estável liderada por CFDs.
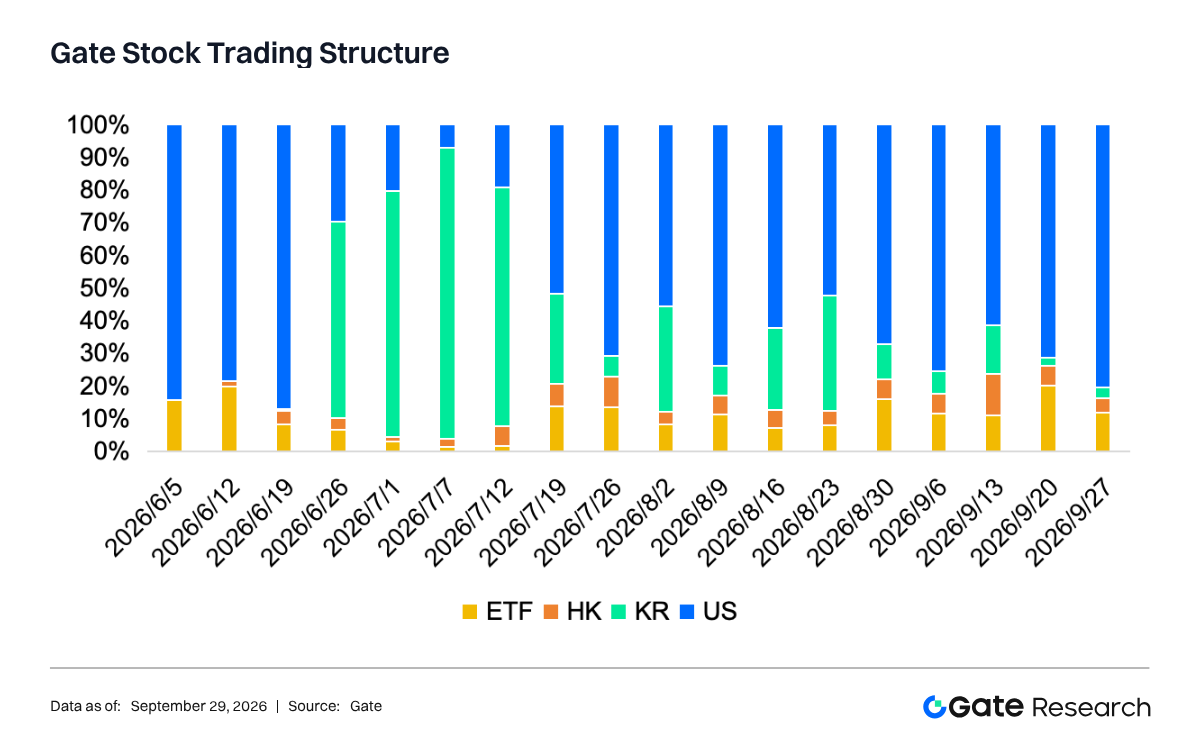
- Estrutura de negociação de ações da Gate: na semana passada, a negociação de ações na Gate ficou ainda mais concentrada em ações dos EUA. De 21 a 27 de setembro, a participação da negociação de ações dos EUA subiu de aproximadamente 70% na semana anterior para aproximadamente 80%, tornando-se novamente a principal fonte de volume de negociação. Os ETFs responderam por aproximadamente 12%, uma queda significativa em relação aos aproximadamente 20% da semana anterior. A participação das ações de Hong Kong permaneceu em aproximadamente 4%–5%, enquanto as ações coreanas caíram ainda mais, para aproximadamente 3%. Em comparação com o fim de agosto, a estrutura regional mudou de forma perceptível. Por volta de 23 de agosto, as ações coreanas contribuíram brevemente com aproximadamente 50% do volume de negociação, mas sua participação caiu de forma constante posteriormente, à medida que a participação das ações dos EUA se recuperou rapidamente. No último mês, a participação da negociação de ações dos EUA aumentou de aproximadamente 50% para aproximadamente 80%, indicando que a atenção do capital voltou-se para o mercado americano. Ao mesmo tempo, os ETFs mantiveram uma participação de dois dígitos, criando uma demanda de alocação relativamente estável ao lado das ações regionais. De modo geral, a negociação de ações na Gate foi caracterizada pela liderança das ações dos EUA, pelos ETFs em segundo lugar e pelo arrefecimento da atividade nas ações de Hong Kong e da Coreia do Sul, com o impulso da negociação temática regional claramente moderado em relação a agosto.
- Profundidade do Livro de ordens de TradFi: selecionamos o XAUT, ativo de TradFi com o maior volume de negociação, para analisar a profundidade do Livro de ordens (Delta). Na semana passada, o preço do XAUT caiu de modo geral a partir de níveis elevados, recuando de aproximadamente US$ 4.350 em 21 de setembro para aproximadamente US$ 4.280 em 27 de setembro. A queda foi mais acentuada entre 23 e 24 de setembro, após o que o preço se estabilizou e passou a operar lateralmente na faixa de US$ 4.250–US$ 4.300. Os dados externos de preços também mostraram o XAUT caindo de um preço de fechamento de aproximadamente US$ 4.349 em 21 de setembro para aproximadamente US$ 4.280 em 27 de setembro. No Livro de ordens, o Delta de liquidez na faixa de ±1% permaneceu elevado entre 21 e 24 de setembro, alcançando US$ 2–4 milhões várias vezes. Isso indica que as ordens de compra e venda foram recolocadas durante o rápido ajuste de preços e que a absorção do mercado foi relativamente ativa. Após 25 de setembro, o Delta caiu significativamente, para aproximadamente US$ 500.000–US$ 1 milhão, com apenas aumentos ocasionais semelhantes a picos, indicando que a nova demanda por liquidez também diminuiu à medida que a volatilidade dos preços se estreitou. De modo geral, após uma correção em níveis elevados, o XAUT entrou gradualmente em uma fase de consolidação de baixa volatilidade. A liquidez do Livro de ordens permaneceu positiva em termos líquidos, mas a atividade caiu significativamente em relação ao pico do meio da semana.
3. Insights de dados on-chain
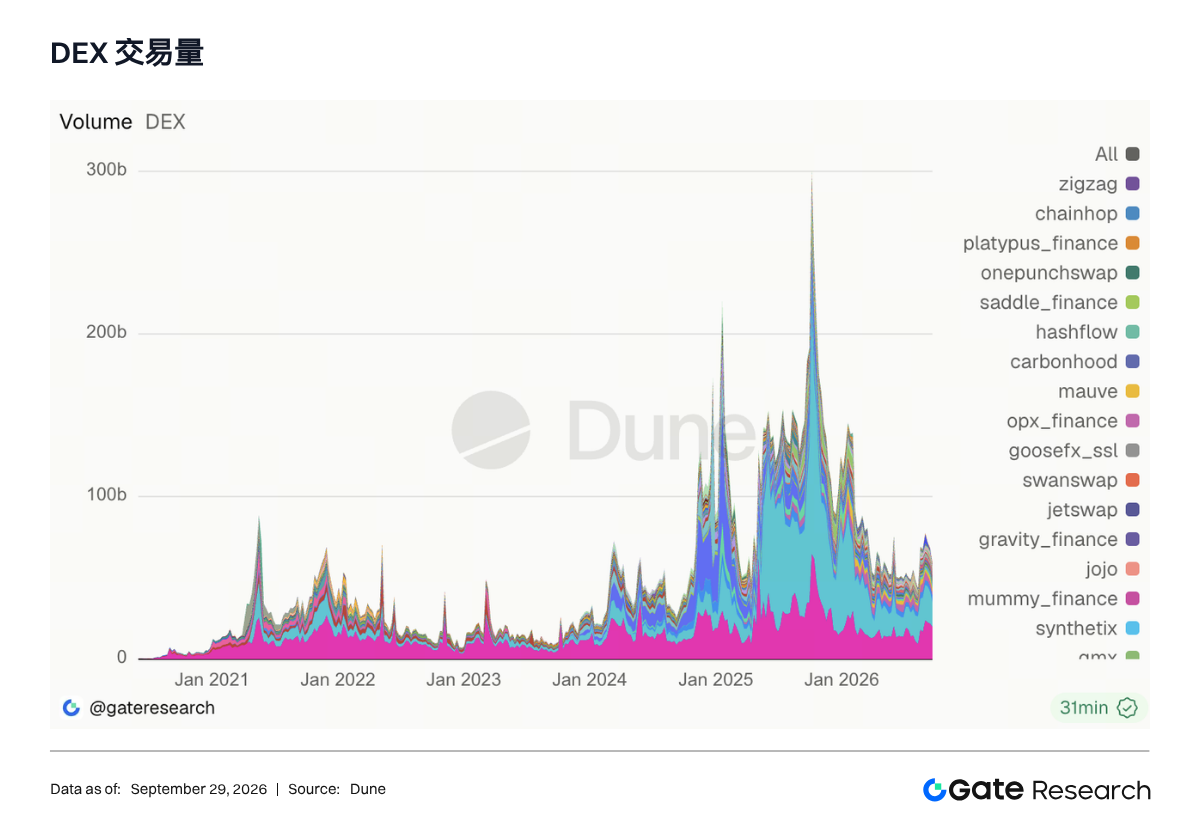
Na semana passada, o volume de negociação da Uniswap caiu 5,7%, para US$ 19,91 bilhões, enquanto o da PancakeSwap recuou 21,4%, para US$ 15,16 bilhões, ampliando a diferença entre as duas para US$ 4,75 bilhões. A quantidade de transações da Uniswap caiu 13%, mas o número de traders aumentou 9,5%, para 1,194 milhão. Novos usuários continuaram entrando, enquanto a frequência de negociação e o giro de capital de cada usuário diminuíram. A Robinhood Chain continuou sendo uma importante fonte de suporte para a Uniswap. O TVL da chain superou US$ 1 bilhão na semana passada, crescendo aproximadamente 60,5% no último mês, enquanto o volume diário de negociação em DEXs permaneceu próximo de US$ 1,4 bilhão. O volume de negociação spot de ações tokenizadas totalizou aproximadamente US$ 10,4 bilhões nos últimos 30 dias, com a Uniswap processando mais de 99% dos depósitos DeFi relacionados. No entanto, o subsídio de Gas da Robinhood Wallet terminará em 29 de setembro, e as taxas da Robinhood Earn também estão programadas para ser reduzidas gradualmente. As DEXs de Solana mostraram uma divergência clara. O volume de negociação da PumpSwap caiu 28,5%, enquanto Pump.fun, Raydium e Whirlpool cresceram 39,6%, 23,9% e 15,4%, respectivamente. A Meteora permaneceu praticamente estável.
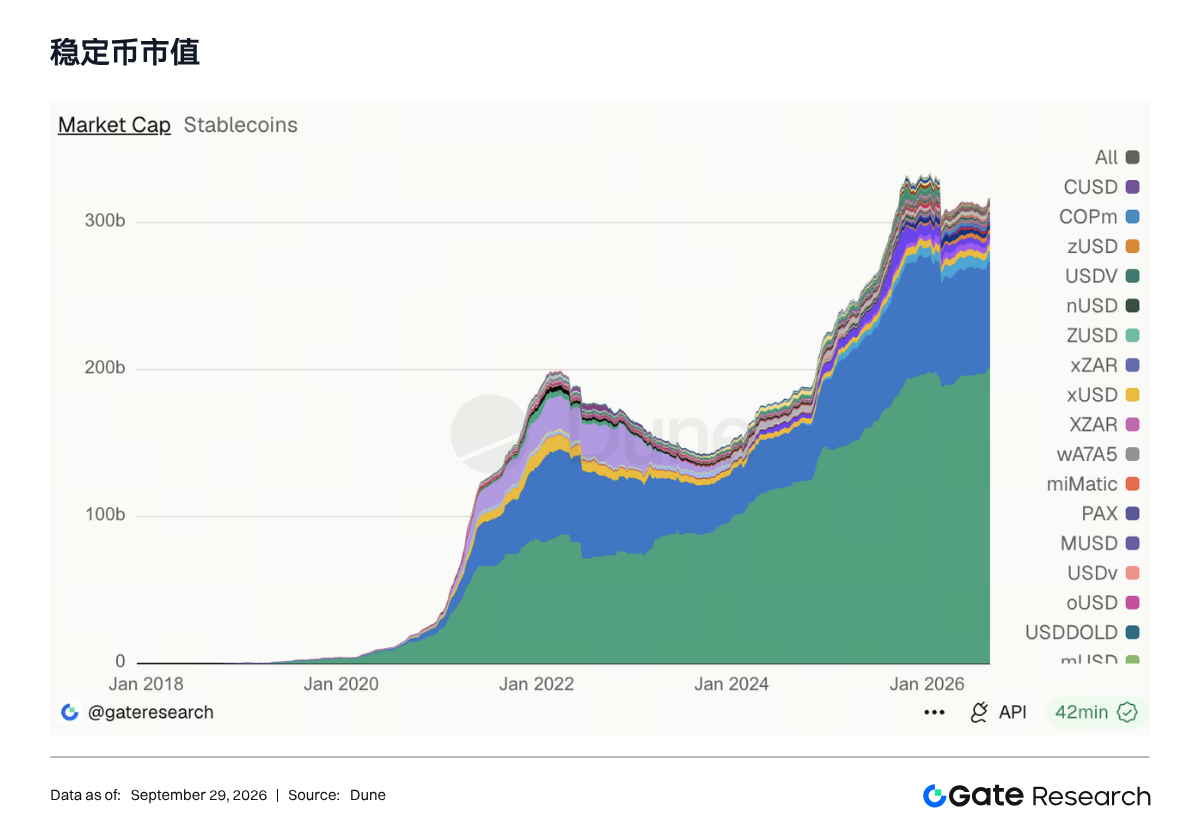
Na semana passada, a Oferta total de stablecoins lastreadas no dólar americano subiu de US$ 309,99 bilhões para US$ 311,59 bilhões, um aumento de aproximadamente US$ 1,59 bilhão, ou 0,51%, em relação ao período anterior. A USDC aumentou aproximadamente US$ 803 milhões, para US$ 75,235 bilhões, tornando-se a maior fonte de crescimento na semana passada. A USDT cresceu moderadamente, aproximadamente US$ 434 milhões, sem mudança significativa na estrutura geral. O crescimento da USDC esteve estreitamente relacionado à expansão dos canais de distribuição. A Circle recebeu um investimento de US$ 100 milhões e assinou um acordo de promoção da USDC com duração de cinco anos. A USDe aumentou aproximadamente US$ 72,41 milhões, para US$ 4,949 bilhões, representando um crescimento de 1,5% em relação ao período anterior. Na semana passada, a Ethena incorporou bStocks tokenizadas e futuros perpétuos de ações à estratégia de basis da USDe, mantendo a neutralidade de Delta ao deter ações tokenizadas e vender futuros perpétuos de ações. Essa foi a primeira vez que a USDe expandiu sua principal fonte de retornos de operações de basis em criptoativos para o mercado de ações. É importante destacar que a Ethena também anunciou que interromperia os incentivos relacionados ao token USDe e a inflação adicional a partir do fim do mês. O crescimento futuro da USDe precisará depender de retornos reais de operações de basis e da demanda pelos produtos, em vez dos subsídios de ENA. A USDS, a USD1, a RLUSD e a USDD cresceram 0,8%, 1%, 4,7% e 10,2%, respectivamente, enquanto a PYUSD e a USDG caíram 1,4% e 0,5%, respectivamente.
3.3 As LSTs de SOL permaneceram fortes, enquanto os ativos de staking de ETH entraram em uma fase lateral
Na semana passada, o TVL da Lido permaneceu praticamente estável em US$ 26,26 bilhões, recuando 0,1% em relação ao período anterior. A Rocket Pool caiu 0,7%, enquanto a StakeWise cresceu 0,8%. As LSTs de ETH encerraram a alta generalizada anterior e, de modo geral, entraram em uma fase lateral em níveis elevados. O SOL continuou apresentando desempenho significativamente superior. A Sanctum cresceu 10,3%, o Jito Liquid Staking cresceu 10,2% e o Jupiter Staked SOL cresceu 9,7%. A expansão simultânea dos ativos de staking de SOL indica que o crescimento da semana passada não veio apenas dos incentivos oferecidos por protocolos individuais, mas também do efeito combinado do preço do SOL, da atividade de negociação on-chain e da demanda por staking. O desempenho entre outros ecossistemas divergiu. A Lista Liquid Staking cresceu aproximadamente 2%, enquanto a Kinetiq kHYPE caiu 6,7%. Os ativos de staking de HYPE sofreram correções de avaliação e posição após a rápida expansão no período anterior.
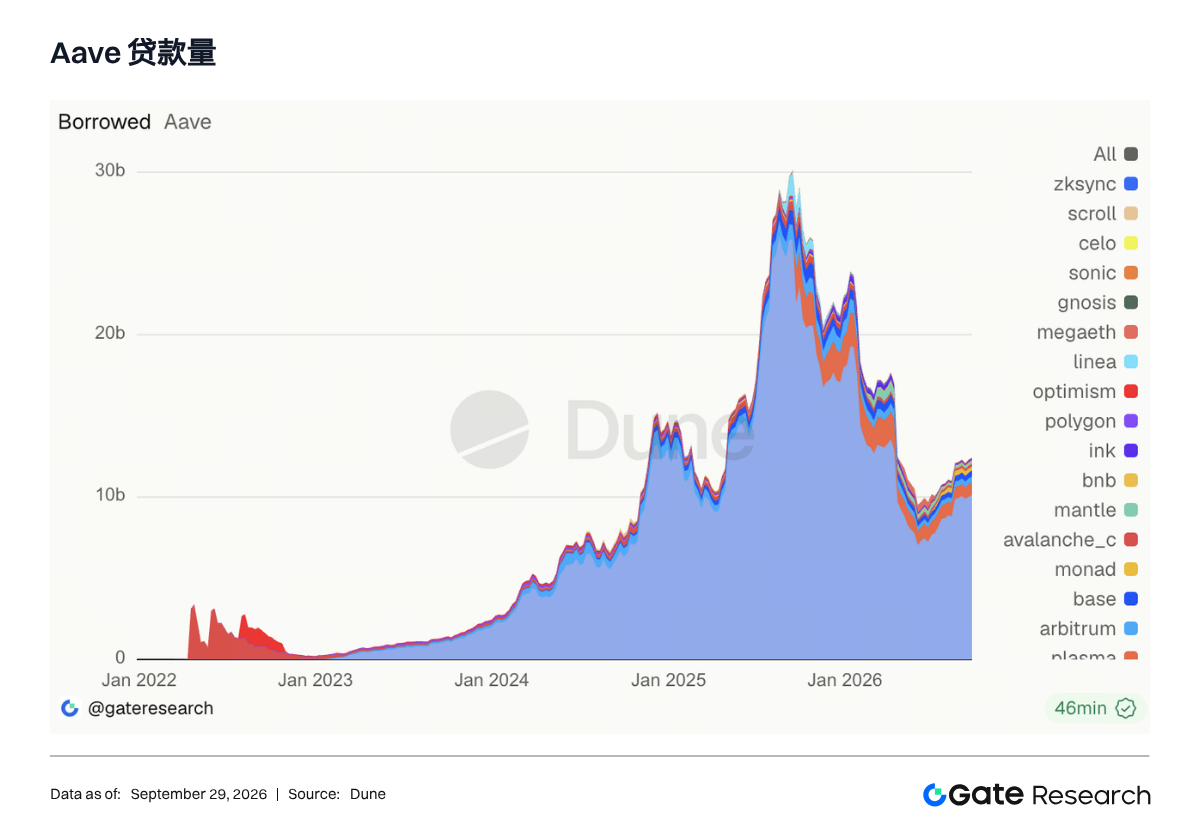
O saldo de Empréstimo da Aave em todas as chains subiu de US$ 12,306 bilhões para US$ 12,436 bilhões, um aumento de 1,1% em relação ao período anterior. O Empréstimo na Ethereum aumentou aproximadamente US$ 122 milhões, para US$ 10,137 bilhões, permanecendo como a principal fonte do crescimento geral. A Arbitrum cresceu 4,7%, a Avalanche cresceu 5,1%, a Base cresceu 1,5% e a BNB Chain cresceu 1,8%, enquanto a Monad e a Ink caíram 7,8% e 6,7%, respectivamente. O capital favoreceu a Ethereum e as L2s maduras, enquanto os incentivos elevados nos mercados emergentes não conseguiram gerar uma demanda estável por Empréstimo. A mudança mais importante da semana passada foi o lançamento do Equities Hub na Base por meio da Aave V4. Usuários elegíveis que não sejam dos EUA podem usar ações tokenizadas da Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia e Tesla, emitidas pela Coinbase, como Garantia para pegar USDC emprestado. O limite inicial de Garantia para as ações foi de aproximadamente US$ 29 milhões, enquanto o limite de Empréstimo de USDC foi de US$ 21 milhões. Isso transferiu formalmente as ações tokenizadas de ativos de negociação e mineração de liquidez para o mercado de financiamento com Garantia. A arquitetura Hub-and-Spoke permite que diferentes ações usem parâmetros de risco independentes ao mesmo tempo que compartilham a liquidez em USDC, evitando a necessidade de levantar capital do zero para cada mercado de ações. Os depósitos da Aave V4 superaram US$ 1 bilhão na semana passada, com empréstimos ativos de aproximadamente US$ 300 milhões, demonstrando que a arquitetura começou a alcançar uma escala relevante.
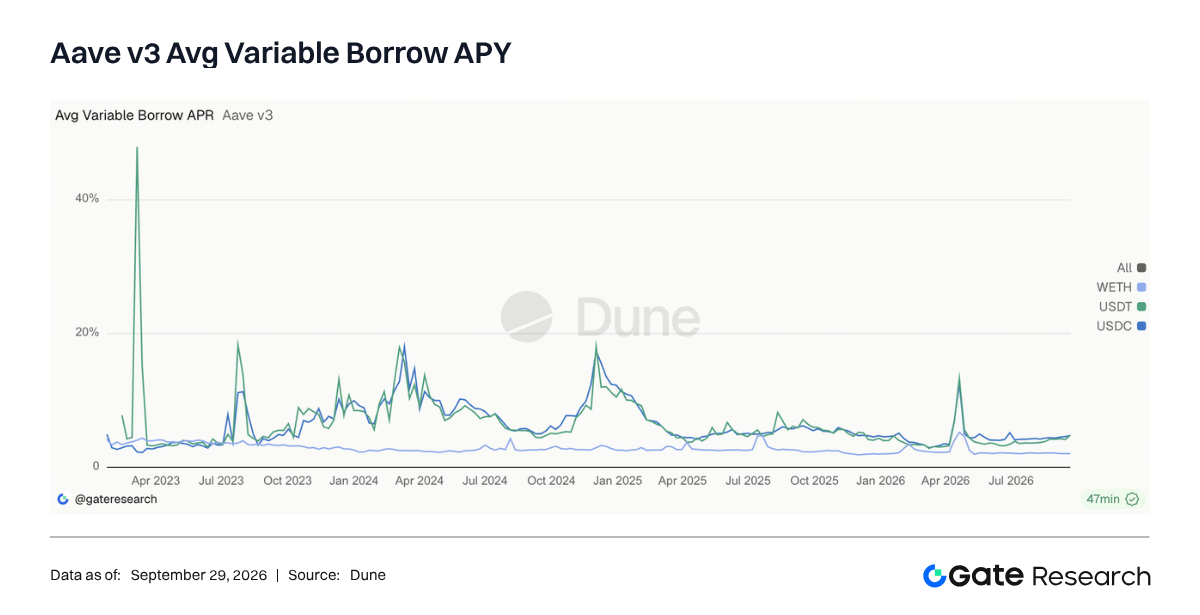
3.5 Os custos de Empréstimo de stablecoins aumentaram significativamente, e as taxas de USDT superaram as de USDC pela primeira vez
Na semana passada, a taxa média de Empréstimo de USDC da Aave subiu de 4,58% para 4,76%, um aumento de aproximadamente 18 pontos-base. A taxa média de USDT subiu de 4,15% para 4,8%, um aumento de aproximadamente 65 pontos-base, superando ligeiramente a taxa de USDC. A taxa média de WETH caiu de 2,05% para 2,04%, permanecendo baixa. A taxa máxima de USDT subiu de 4,95% para 6,3%, indicando que a demanda de curto prazo por financiamento em dólar se concentrou nos pools de USDT. A taxa máxima de USDC permaneceu próxima de 14,4%, mas sua taxa média semanal aumentou muito menos que a da USDT, indicando que sua volatilidade na cauda resultou principalmente de mudanças localizadas na utilização. O aumento das taxas de stablecoins esteve relacionado ao empréstimo com ações tokenizadas como Garantia, às posições long de ETH alavancadas e à expansão de estratégias neutras em relação ao mercado. Na semana passada, um endereço depositou ETH na Aave, pegou aproximadamente US$ 9 milhões em USDT emprestados e continuou aumentando sua posição, acumulando uma exposição long de ETH de aproximadamente US$ 18,74 milhões. Os saldos de Empréstimo aumentaram apenas 1,1%, mas as taxas de stablecoins subiram mais rapidamente, indicando que a nova demanda se concentrou em um pequeno número de pools de liquidez em dólar. A ausência de aumento nos custos de financiamento de WETH também indica que o mercado estava principalmente pegando stablecoins emprestadas para comprar ativos de risco, em vez de pegar ETH emprestado para operar vendido.
Na semana passada, a receita da Tether caiu 12,7%, para aproximadamente US$ 104 milhões, mas permaneceu como a maior fonte de receita. A receita da Circle cresceu 3,9%, para aproximadamente US$ 50,4 milhões, em linha com o aumento da Oferta de USDC e a expansão da distribuição da Binance. Entre os protocolos de negociação, a receita da Hyperliquid caiu 9%, para US$ 13,72 milhões, a GMGN caiu 34%, e a Lighter, a EdgeX e a Base recuaram 4,7%, 12,5% e 13,2%, respectivamente. O boom da negociação de Memes de ações da Robinhood continuou gerando volume substancial, mas a receita dos terminais de negociação e da infraestrutura on-chain continuou a cair em relação ao pico inicial. A receita da Pump cresceu 6,7%, na contramão do mercado, para aproximadamente US$ 12,69 milhões, enquanto a Axiom Pro cresceu 19,2%. Isso está alinhado com o aumento de 39,6% no volume de negociação da Pump.fun, indicando que parte do capital especulativo está retornando aos ecossistemas de emissão e negociação de Memes de Solana. Embora a receita da Hyperliquid tenha caído em relação ao período anterior, seu OI bilateral atingiu a máxima histórica de US$ 18 bilhões na semana passada. A plataforma expandiu-se além dos futuros perpétuos de criptoativos para ações, commodities, índices, ativos Pré-IPO e mercados de eventos. O crescimento mais lento da receita não indica uma redução no tamanho das posições, mas sim mudanças no giro de negociação e na estrutura de taxas.
4. Acompanhamento de derivativos
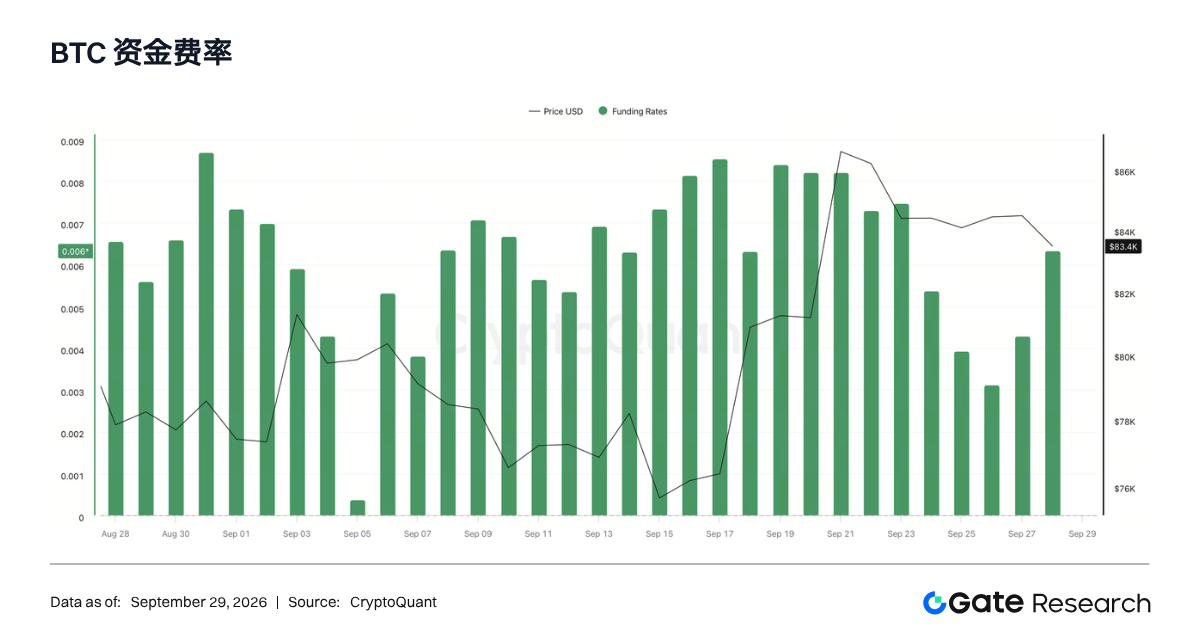
4.1 O BTC recuou das máximas, o OI continuou caindo e as Taxas de fundos passaram de positivas a temporariamente negativas
Na semana passada, o BTC subiu de um preço de abertura de US$ 81.183,60 em 21 de setembro para um preço de fechamento de US$ 84.478,50 em 27 de setembro. O maior preço de fechamento da semana foi de US$ 86.615,60 em 21 de setembro. Posteriormente, o BTC caiu para US$ 84.398,50 em 23 de setembro e encerrou 25 de setembro com o menor preço de fechamento da semana, de US$ 84.099,50. Recuperou-se ligeiramente nos dois dias seguintes, subindo 0,45% em relação àquela mínima até o fim do período, mas ainda não havia retornado ao nível do início da semana.
O OI agregado entre exchanges caiu de US$ 29,339 bilhões para US$ 25,582 bilhões no mesmo período, representando uma Mudança semanal de -12,81%. O OI já estava em sua máxima semanal no início da semana e caiu 7,87% junto com o recuo do preço entre 21 e 23 de setembro. Continuou a cair depois disso, atingindo a mínima semanal em 27 de setembro. A queda do preço foi significativamente menor que a queda do OI, indicando que as posições em aberto se contraíram mais rapidamente do que o ajuste do preço spot. Essa estrutura foi oposta à combinação da semana anterior, de preços em alta e OI em expansão, indicando que a Alavancagem adicionada anteriormente não foi totalmente mantida.
As Taxas de fundos dos perpétuos de BTC da Gate variaram de -0,0028% a 0,0100%, com uma média simples de 0,0023%. A taxa subiu brevemente até a máxima semanal de 0,0100% em 22 de setembro. Depois, caiu, e os três pontos de liquidação em 26 de setembro foram negativos, com a taxa recuando brevemente para a mínima semanal de -0,0028%. As Taxas de fundos se recuperaram ligeiramente em 27 de setembro. A taxa passou de positiva na primeira metade da semana para temporariamente negativa na segunda metade, indicando que o prêmio long no contrato caiu significativamente.
De modo geral, a queda do BTC foi limitada na semana passada, mas o OI entre exchanges diminuiu de forma mais significativa, enquanto as Taxas de fundos também passaram de positivas a temporariamente negativas. Se o preço recuperar e mantiver US$ 86.616, será importante observar se o OI também se estabiliza e se as Taxas de fundos permanecem em uma faixa moderada. Se o preço cair abaixo de US$ 84.100 enquanto o OI continuar recuando, o processo de desalavancagem talvez ainda não tenha terminado.
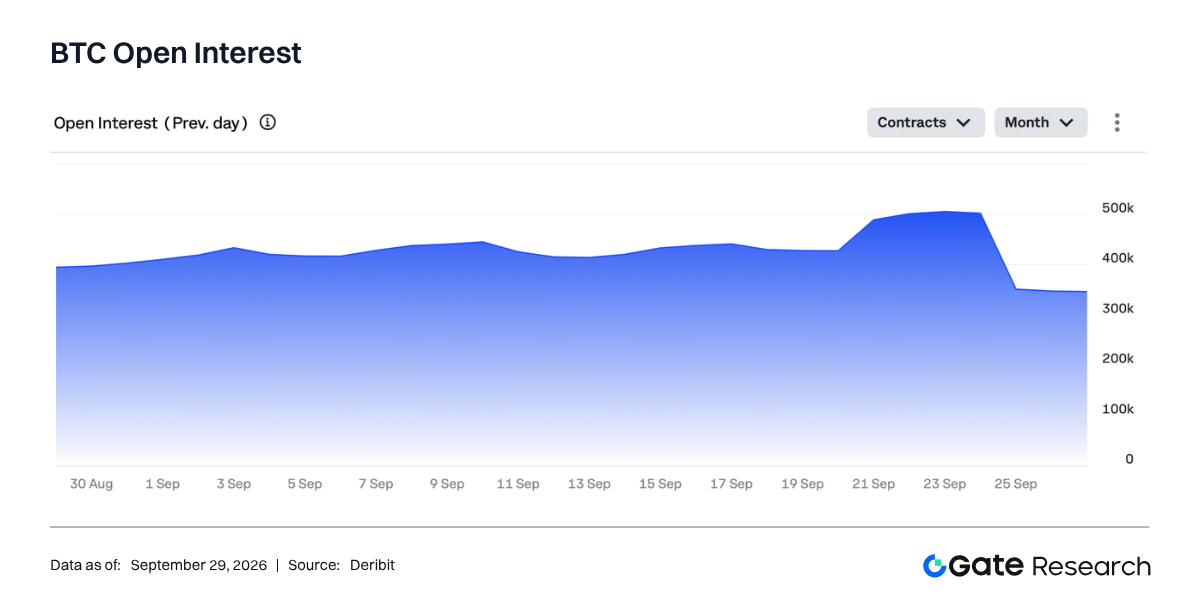
4.2 O OI total de opções contraiu-se acentuadamente, enquanto as calls responderam por um volume de negociação maior tanto nos vencimentos mais próximos quanto nos vencimentos de outubro
O OI total de opções de BTC subiu de 489.098 contratos em 21 de setembro para a máxima semanal de 505.518 contratos em 23 de setembro, antes de cair rapidamente para 346.344 contratos em 27 de setembro. Ao final do período, o OI total era de aproximadamente US$ 29,259 bilhões, uma queda de 30,93% em relação aos US$ 42,364 bilhões no início do período. Em 27 de setembro, o volume de negociação de opções de BTC de perna única foi de aproximadamente US$ 183 milhões. O volume de negociação de calls foi de 1.312,70 BTC, correspondente a um valor nocional subjacente de US$ 111 milhões, enquanto o volume de negociação de puts foi de 853,40 BTC, correspondente a US$ 72,27 milhões. A Razão Put/Call negociada no dia foi de 0,6501. As calls tiveram um volume de negociação maior que as puts, com a atividade de curto prazo dominada pelas calls.
A negociação foi distribuída entre os vencimentos próximos e os de outubro. Os contratos com vencimento em 30 de outubro registraram um volume de negociação de US$ 44,50 milhões, representando 24,27% do total do dia, com uma Razão Put/Call negociada de 0,6267. Os contratos com vencimento em 28 de setembro registraram US$ 40,63 milhões, representando 22,15%, com uma Razão Put/Call negociada de 0,7160. Os contratos com vencimento em 2 de outubro registraram US$ 27,27 milhões, com uma Razão Put/Call negociada de 0,4418. Os contratos com vencimento entre 28 de setembro e 2 de outubro registraram um volume combinado de US$ 89,63 milhões, representando 48,87% do total do dia, com uma Razão Put/Call negociada combinada de 0,5978. Portanto, os contratos com vencimento no curto prazo ainda responderam por quase metade do volume de negociação da semana, mas 30 de outubro foi a maior data de vencimento individual. As calls responderam por um volume de negociação maior que as puts tanto nos vencimentos mais próximos quanto nos vencimentos um pouco mais longos, indicando que a atenção não se concentrou exclusivamente no vencimento mais próximo.
De modo geral, o principal tema do mercado de opções na semana passada foi uma forte contração do OI total após um breve aumento no meio da semana. Em 27 de setembro, a negociação do dia foi distribuída entre contratos com vencimento no dia seguinte, no início de outubro e no fim de outubro. Daqui em diante, será importante observar se o OI total se estabiliza próximo de 346.344 contratos e se a Razão Put/Call negociada no curto prazo muda significativamente após o vencimento de 28 de setembro.
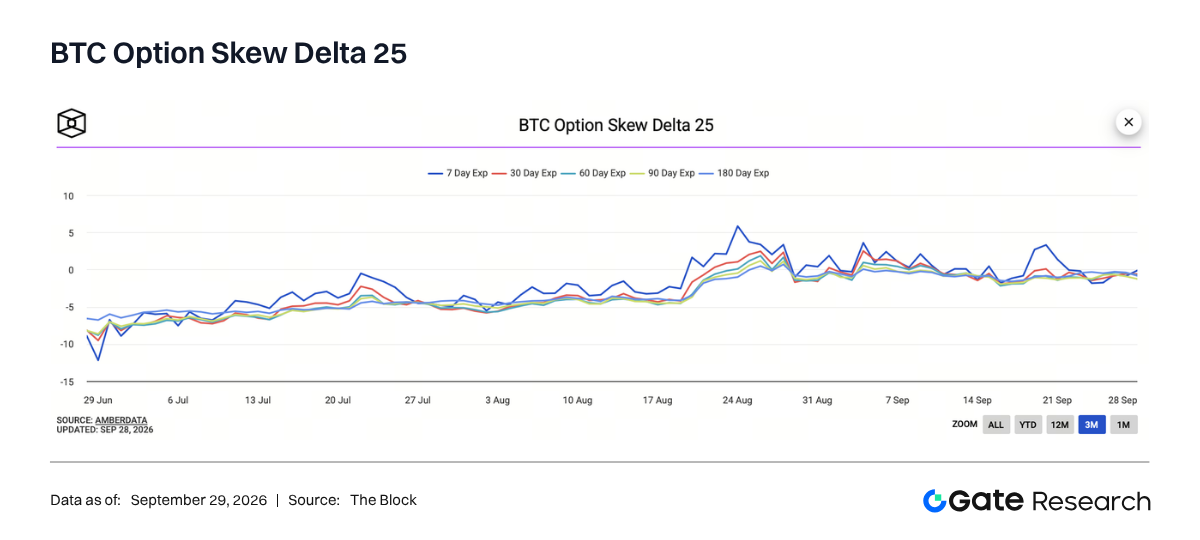
4.3 O Skew de 25D passou de positivo nos vencimentos mais próximos no início da semana para negativo em todos os vencimentos, mantendo um prêmio relativo das puts após a recuperação
O Skew de 25D do BTC seguiu uma trajetória de Skew positivo nos vencimentos mais próximos no início da semana, enfraquecimento em todos os vencimentos no meio da semana e recuperação parcial no fim de semana, permanecendo negativo em todos os vencimentos. Em 21 de setembro, o Skew de 7 dias estava em +1,36%, enquanto os Skews de 30, 60, 90 e 180 dias estavam em -1,32%, -1,44%, -1,39% e -1,05%, respectivamente. Essa estrutura inicial indicava que a volatilidade implícita de curto prazo no lado das calls estava relativamente mais alta, enquanto os vencimentos de um mês ou mais ainda mantinham um prêmio relativo de volatilidade implícita no lado das puts.
À medida que o BTC recuou das máximas do início da semana, o Skew enfraqueceu simultaneamente em todos os vencimentos em 24 de setembro. As leituras de 7 e 30 dias caíram para as mínimas semanais de -1,84% e -1,48%, respectivamente. As leituras de 60 e 90 dias também ficaram em -1,38% e -1,25% naquele dia, enquanto a leitura de 180 dias ficou em -0,33%. Todos os cinco vencimentos foram negativos, indicando que, no mesmo Delta, a volatilidade implícita das puts era maior que a das calls. O Skew de 7 dias passou de +1,36% no início da semana para -1,84%, uma queda de 3,21 pontos percentuais, tornando a mudança na precificação relativa mais pronunciada nos vencimentos mais próximos.
A recuperação do fim de semana ocorreu principalmente nos vencimentos superiores a 30 dias, mas não tornou a curva positiva de forma generalizada. Em 27 de setembro, os Skews de 30, 60, 90 e 180 dias estavam em -0,56%, -0,46%, -0,92% e -0,40%, respectivamente, todos melhores que suas mínimas semanais. Embora o Skew de 7 dias tenha se recuperado de -1,84% para -0,88%, permaneceu abaixo de zero. Todos os vencimentos estavam negativos ao fim do período, e a leitura de 90 dias era a mais negativa. Isso indica que a recuperação do fim de semana apenas reduziu o prêmio relativo das puts, sem devolver a curva a uma situação dominada pelas calls.
De modo geral, as mudanças no Skew corresponderam ao recuo do preço a partir de níveis elevados. Se o BTC recuperar e mantiver US$ 86.616, será importante observar se o Skew de 7 dias consegue voltar ao território positivo e apoiar uma recuperação adicional no vencimento de 30 dias. Se o preço cair abaixo de US$ 84.100, a atenção deverá se voltar para a possibilidade de o Skew negativo nos vencimentos mais próximos voltar a se ampliar e para a capacidade dos vencimentos superiores a 30 dias de manter a melhora observada no fim de semana.
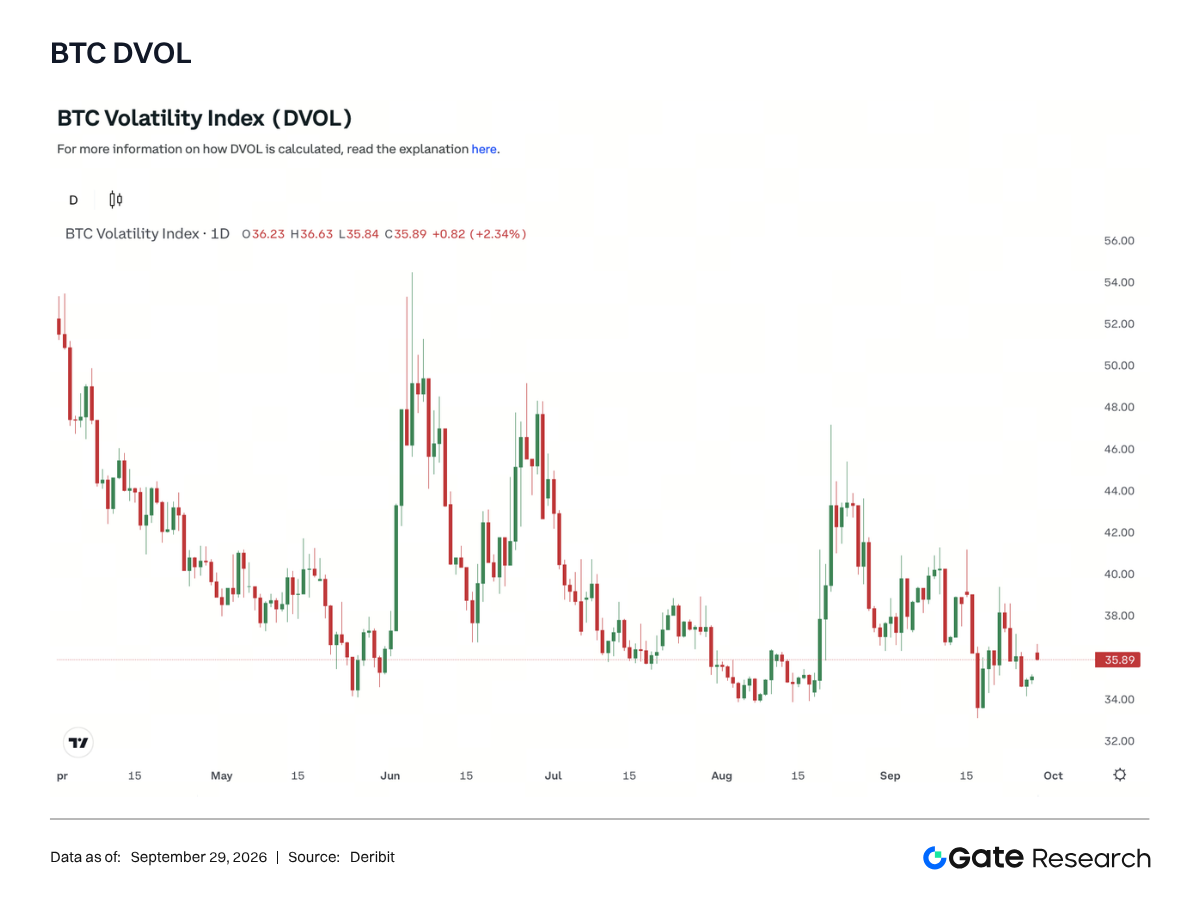
O DVOL subiu primeiro e depois caiu na semana passada. Na abertura de 21 de setembro, o DVOL estava em 35,65, subiu durante o dia até a máxima semanal de 39,37 e fechou em 38,14. Esse foi o maior nível semanal de precificação da volatilidade implícita absoluta. Posteriormente, o BTC e o OI entre exchanges caíram juntos, mas o DVOL não continuou subindo. Fechou em 37,40 em 22 de setembro e caiu ainda mais, para 35,81, em 23 de setembro. A queda do preço e do OI não foi acompanhada por um DVOL mais alto, indicando que a precificação da volatilidade futura geral pelo mercado de opções não continuou se expandindo junto com a queda no início da semana.
O DVOL fechou em 34,62 em 25 de setembro e atingiu a mínima semanal de 34,14 durante o dia em 26 de setembro. Recuperou-se para 35,07 em 27 de setembro. Da máxima semanal de 39,37 à mínima de 34,14, o nível de volatilidade absoluta caiu 5,23 pontos. Ao final do período, o DVOL permanecia 1,63% abaixo do nível de abertura do início da semana. Portanto, o principal padrão do DVOL não foi um aumento unidirecional à medida que os preços enfraqueciam, mas sim um breve pico no início da semana, seguido por compressão e uma recuperação limitada no fim de semana.
A análise conjunta do DVOL e do Skew revela uma distinção entre a precificação da volatilidade absoluta e relativa. O DVOL caiu desde o início da semana, indicando que os níveis gerais de volatilidade implícita se comprimiram. No entanto, o Skew de 7 a 180 dias permaneceu negativo ao final do período, o que significa que, no mesmo Delta, a volatilidade implícita no lado das puts permaneceu maior que no lado das calls. Em conjunto, os dois indicadores mostram que a volatilidade absoluta e a precificação relativa entre os dois lados não se moveram completamente em paralelo.
De modo geral, o BTC caiu na semana passada, o OI contraiu-se significativamente, as Taxas de fundos ficaram temporariamente negativas e o DVOL caiu após o pico no início da semana. Se o preço cair abaixo de US$ 84.100 enquanto o DVOL subir acima de 39,37 e o OI continuar recuando, o mercado poderá estar passando de uma desalavancagem ordenada para um ajuste de maior volatilidade. Se o preço recuperar e mantiver US$ 86.616 enquanto o DVOL permanecer abaixo da máxima semanal, isso indicará que o choque de volatilidade da semana passada não evoluiu para uma expansão sustentada.
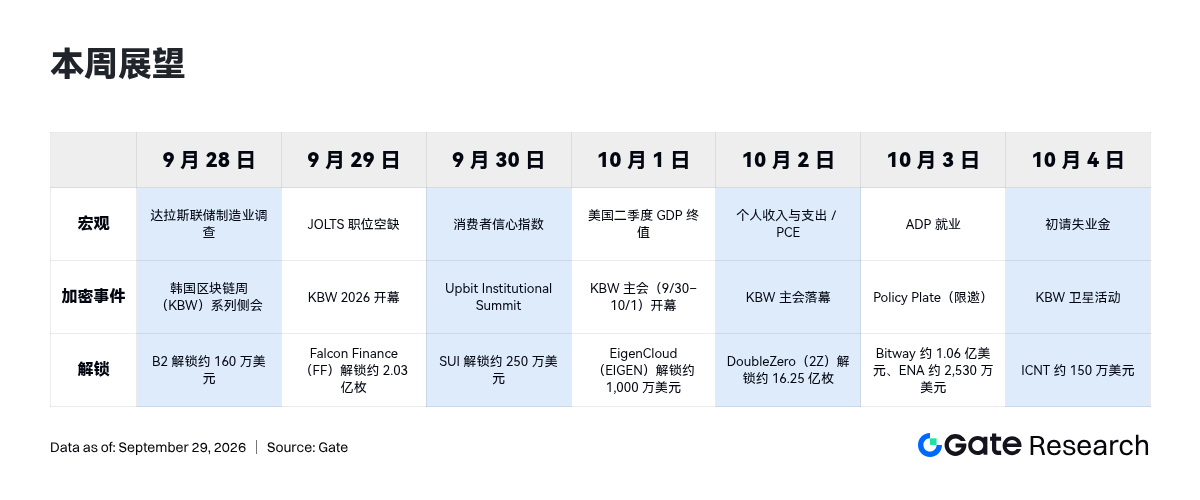
5. Perspectivas para esta semana
Fontes de dados:
Gate Research é uma plataforma abrangente de pesquisa sobre blockchain e criptomoedas que oferece aos leitores conteúdo aprofundado, incluindo análise técnica, insights temáticos, análises de mercado, pesquisas do setor, previsões de tendências e análises de políticas macroeconômicas.
Isenção de responsabilidade
Investir nos mercados de criptomoedas envolve riscos significativos. Recomendamos que os usuários realizem pesquisas independentes e compreendam plenamente a natureza dos ativos e produtos adquiridos antes de tomar qualquer decisão de investimento. A Gate não se responsabiliza por qualquer perda ou dano decorrente dessas decisões de investimento.