
Porque subiram as tecnológicas enquanto a Fed aumentou as taxas?
A Fed aumentou as taxas, mas as ações tecnológicas continuaram a subir.
Todos os manuais dizem que deveria acontecer o oposto.
A explicação resume-se a uma coisa: a diferença entre aquilo que o mercado tinha descontado e aquilo que realmente aconteceu.
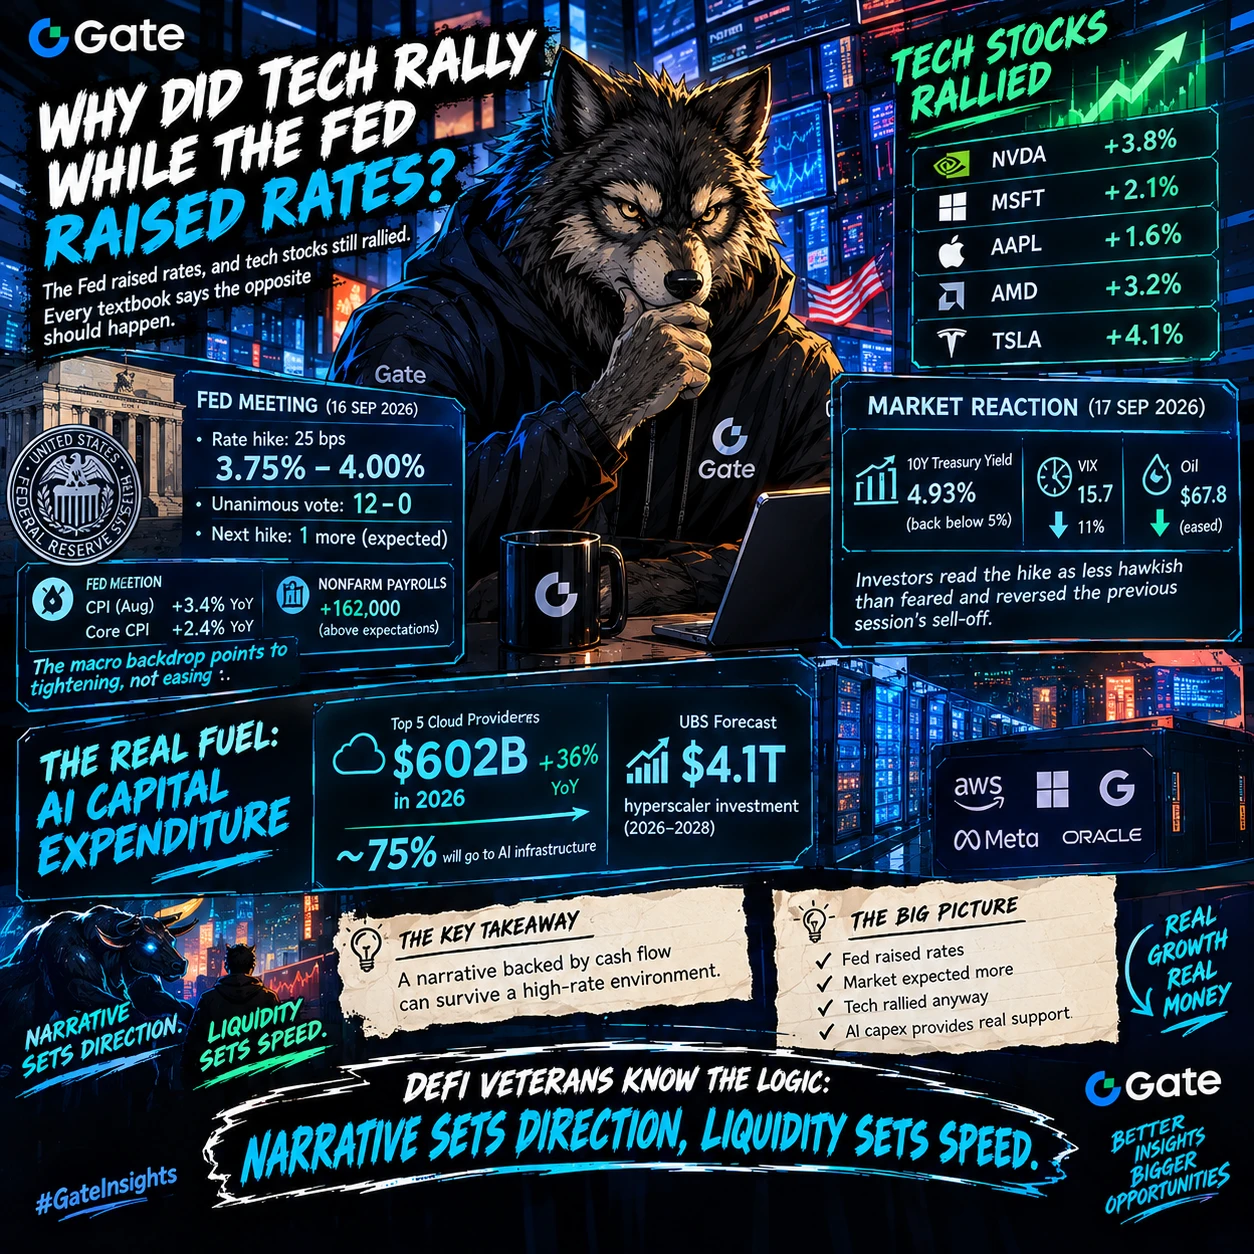
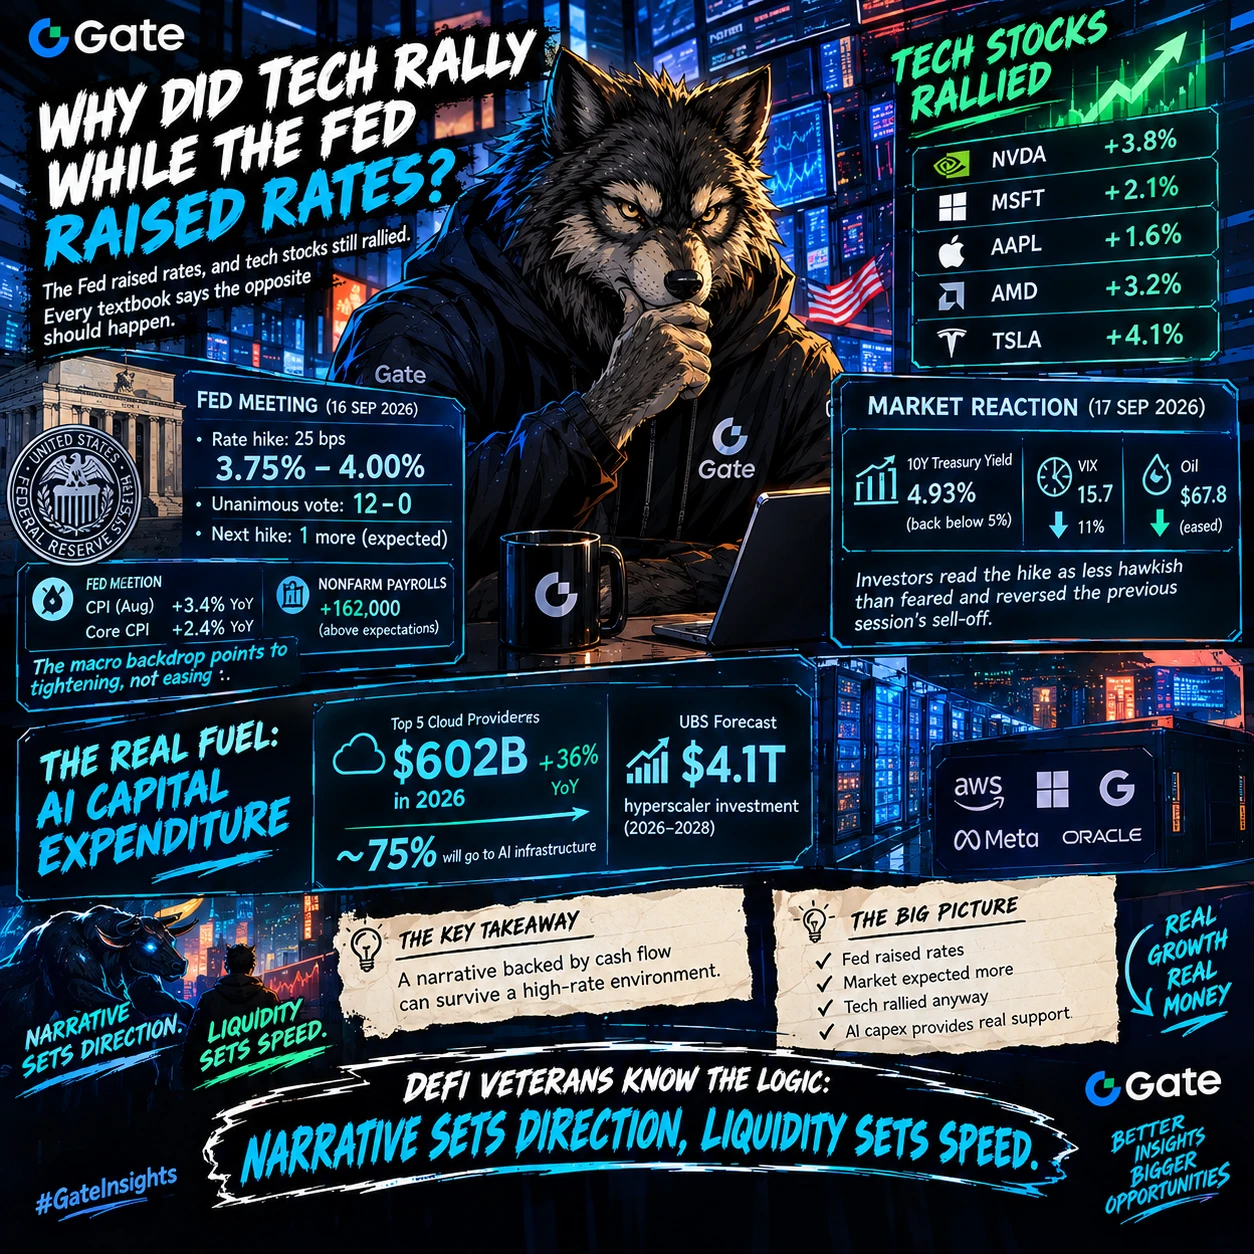
A 16 de setembro, a Fed aumentou a sua taxa diretora em 25 pontos base, para 3.75–4.00%. A decisão foi unânime, por 12–0, e marcou a primeira subida desde 2023. As projeções apontam para mais um aumento antes do final do ano. O IPC de agosto ficou nos 3.4% em termos homólogos, com a inflação subjacente nos 2.4%, e a criação de emprego não agrícola superou as expectativas, com +162,000. O contexto macroeconómico aponta para um aperto, não para uma flexibilização.
Ainda assim, a 17 de setembro, o apetite pelo risco melhorou: a yield das obrigações do Tesouro dos EUA a 10 anos recuou para 4.93%, novamente abaixo de 5%; o VIX caiu 11%, para 15.7; e o petróleo recuou. Os investidores interpretaram a subida como menos agressiva do que receavam e inverteram a venda da sessão anterior.
No entanto, o verdadeiro combustível são as despesas de capital em IA. Os cinco maiores fornecedores de serviços cloud deverão gastar aproximadamente $602bn em 2026, mais 36% em termos homólogos, com cerca de três quartos desse montante destinados a infraestruturas de IA. A UBS estima $4.1tn de investimento por parte dos hyperscalers entre 2026–2028. Uma narrativa apoiada por fluxos de caixa consegue sobreviver num ambiente de taxas elevadas.
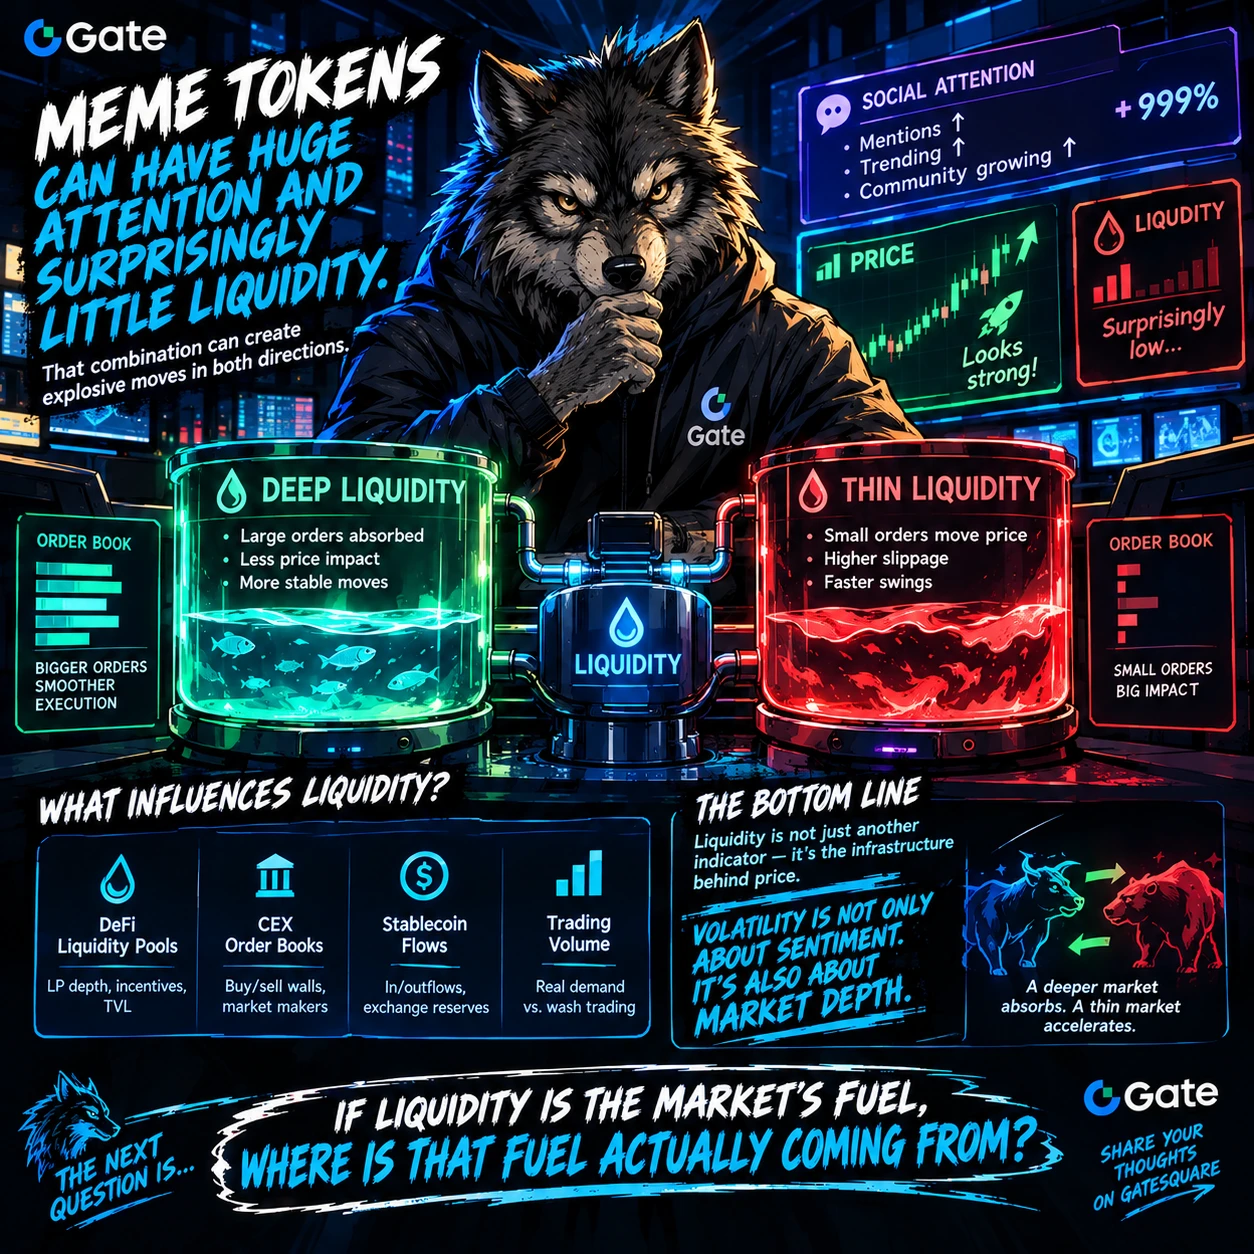
Os veteranos da DeFi reconhecerão a lógica: a narrativa define a direção, a liquidez define a velocidade.
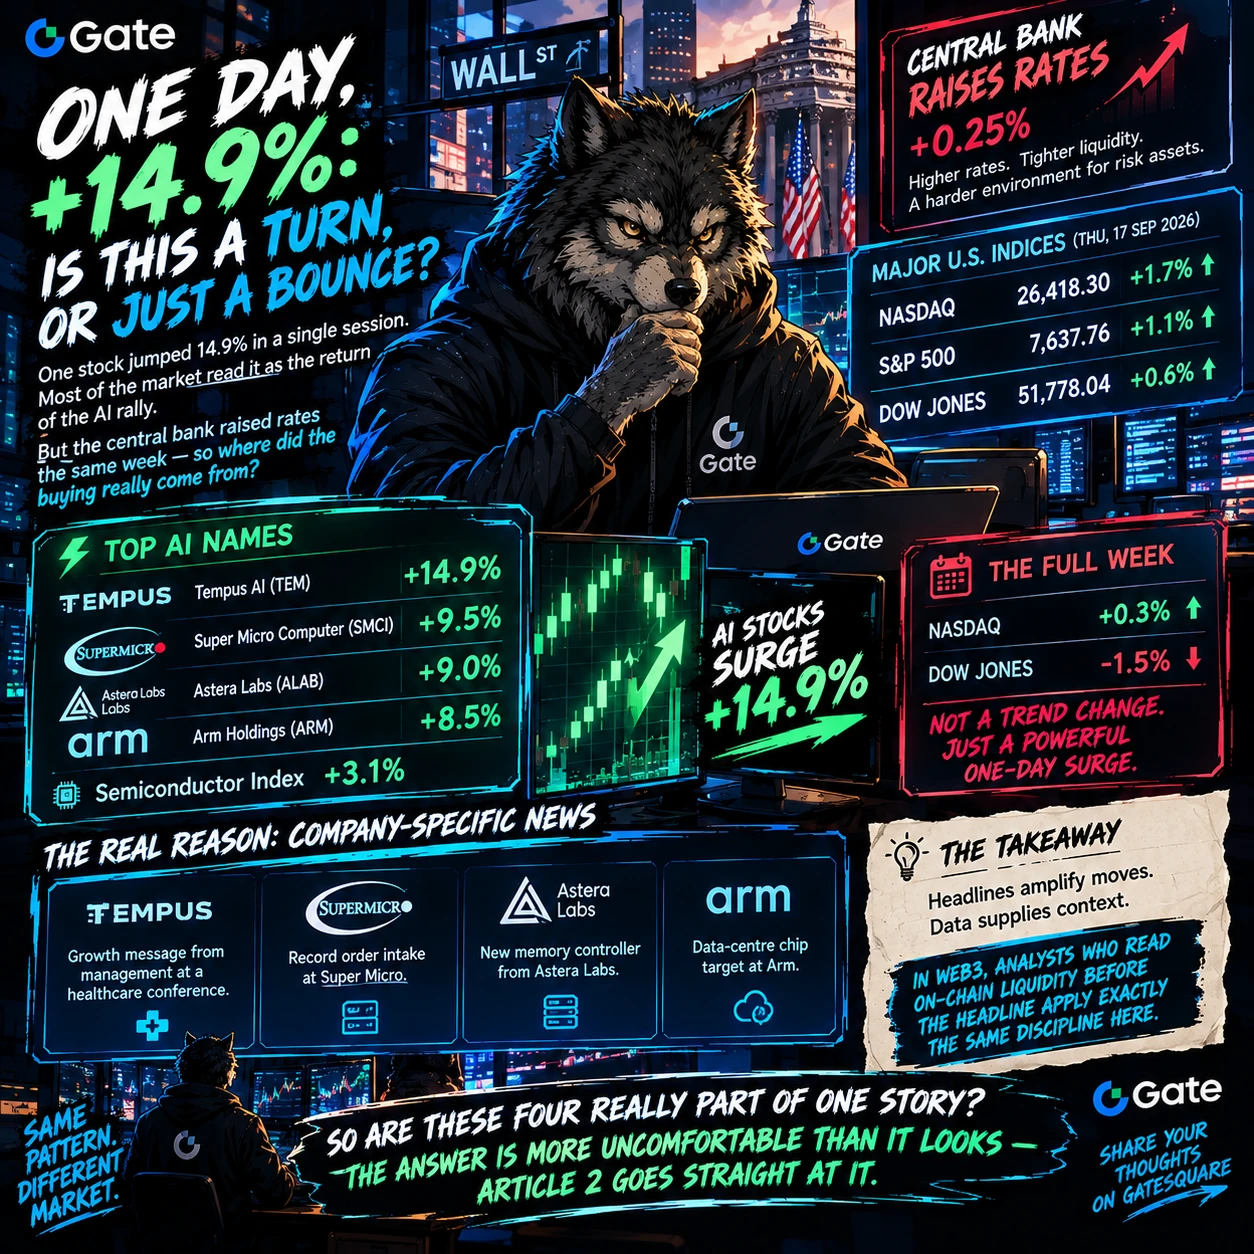
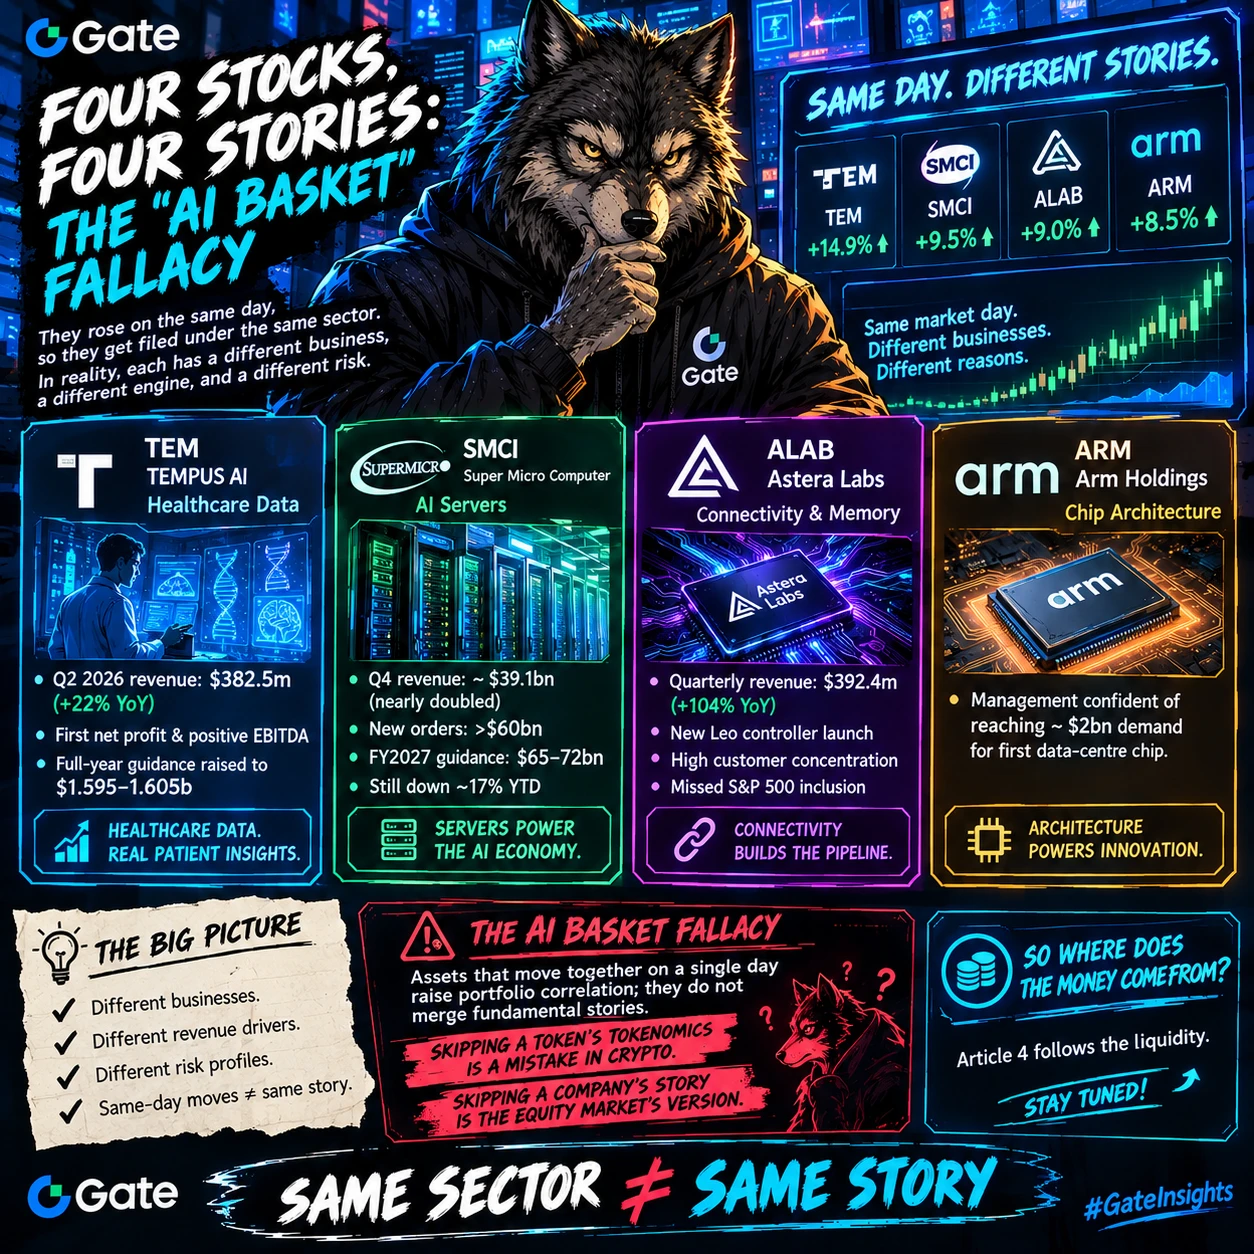
Mas serão estas quatro ações realmente um único “cabaz de IA”? Não — e essa distinção altera o seu risco. O Artigo 3 explica porquê.
Este conteúdo não constitui aconselhamento de investimento. Faça sempre a sua própria pesquisa antes de tomar decisões financeiras.
#Gate广场中秋团圆局 #美股AI概念股全线反弹 #GateMemeCarnival #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion
A Fed aumentou as taxas, mas as ações tecnológicas continuaram a subir.
Todos os manuais dizem que deveria acontecer o oposto.
A explicação resume-se a uma coisa: a diferença entre aquilo que o mercado tinha descontado e aquilo que realmente aconteceu.
A 16 de setembro, a Fed aumentou a sua taxa diretora em 25 pontos base, para 3.75–4.00%. A decisão foi unânime, por 12–0, e marcou a primeira subida desde 2023. As projeções apontam para mais um aumento antes do final do ano. O IPC de agosto ficou nos 3.4% em termos homólogos, com a inflação subjacente nos 2.4%, e a criação de emprego não agrícola superou as expectativas, com +162,000. O contexto macroeconómico aponta para um aperto, não para uma flexibilização.
Ainda assim, a 17 de setembro, o apetite pelo risco melhorou: a yield das obrigações do Tesouro dos EUA a 10 anos recuou para 4.93%, novamente abaixo de 5%; o VIX caiu 11%, para 15.7; e o petróleo recuou. Os investidores interpretaram a subida como menos agressiva do que receavam e inverteram a venda da sessão anterior.
No entanto, o verdadeiro combustível são as despesas de capital em IA. Os cinco maiores fornecedores de serviços cloud deverão gastar aproximadamente $602bn em 2026, mais 36% em termos homólogos, com cerca de três quartos desse montante destinados a infraestruturas de IA. A UBS estima $4.1tn de investimento por parte dos hyperscalers entre 2026–2028. Uma narrativa apoiada por fluxos de caixa consegue sobreviver num ambiente de taxas elevadas.
Os veteranos da DeFi reconhecerão a lógica: a narrativa define a direção, a liquidez define a velocidade.
Mas serão estas quatro ações realmente um único “cabaz de IA”? Não — e essa distinção altera o seu risco. O Artigo 3 explica porquê.
Este conteúdo não constitui aconselhamento de investimento. Faça sempre a sua própria pesquisa antes de tomar decisões financeiras.
#Gate广场中秋团圆局 #美股AI概念股全线反弹 #GateMemeCarnival #WhereToParkStablecoinsWhileWaiting #GateSquareMidAutumnReunion