rendoy2727

vip
Idade 0.5Ano
Nível máximo 5
Ainda sem conteúdo
extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário extraordinário
User_any
$USDJPY #BOJHikesTo1.25%31YearHigh
BOJ aumenta a taxa para 1.25%: máximo de 31 anos e reação do mercado
O Banco do Japão (BOJ) aumentou a sua taxa de referência em 25 pontos-base na sexta-feira, 18 de setembro de 2026, de 1.00% para 1.25%. Este é o nível mais elevado desde abril de 1995 e o segundo aumento em três meses. A decisão foi tomada por 7-2 votos.
Justificação da decisão
Na sua declaração, o BOJ indicou que os riscos de inflação se estão a desviar acima do seu objetivo de 2%. Os elevados custos energéticos e um iene fraco estão a fazer subir os preços das importações, aumentando a pressão inflacionista. O Conselho adotou um aumento das taxas com um intervalo de três meses, indicando um processo de normalização "oportuno"; este é o dobro do ritmo do período anterior de seis meses.
Reação do mercado
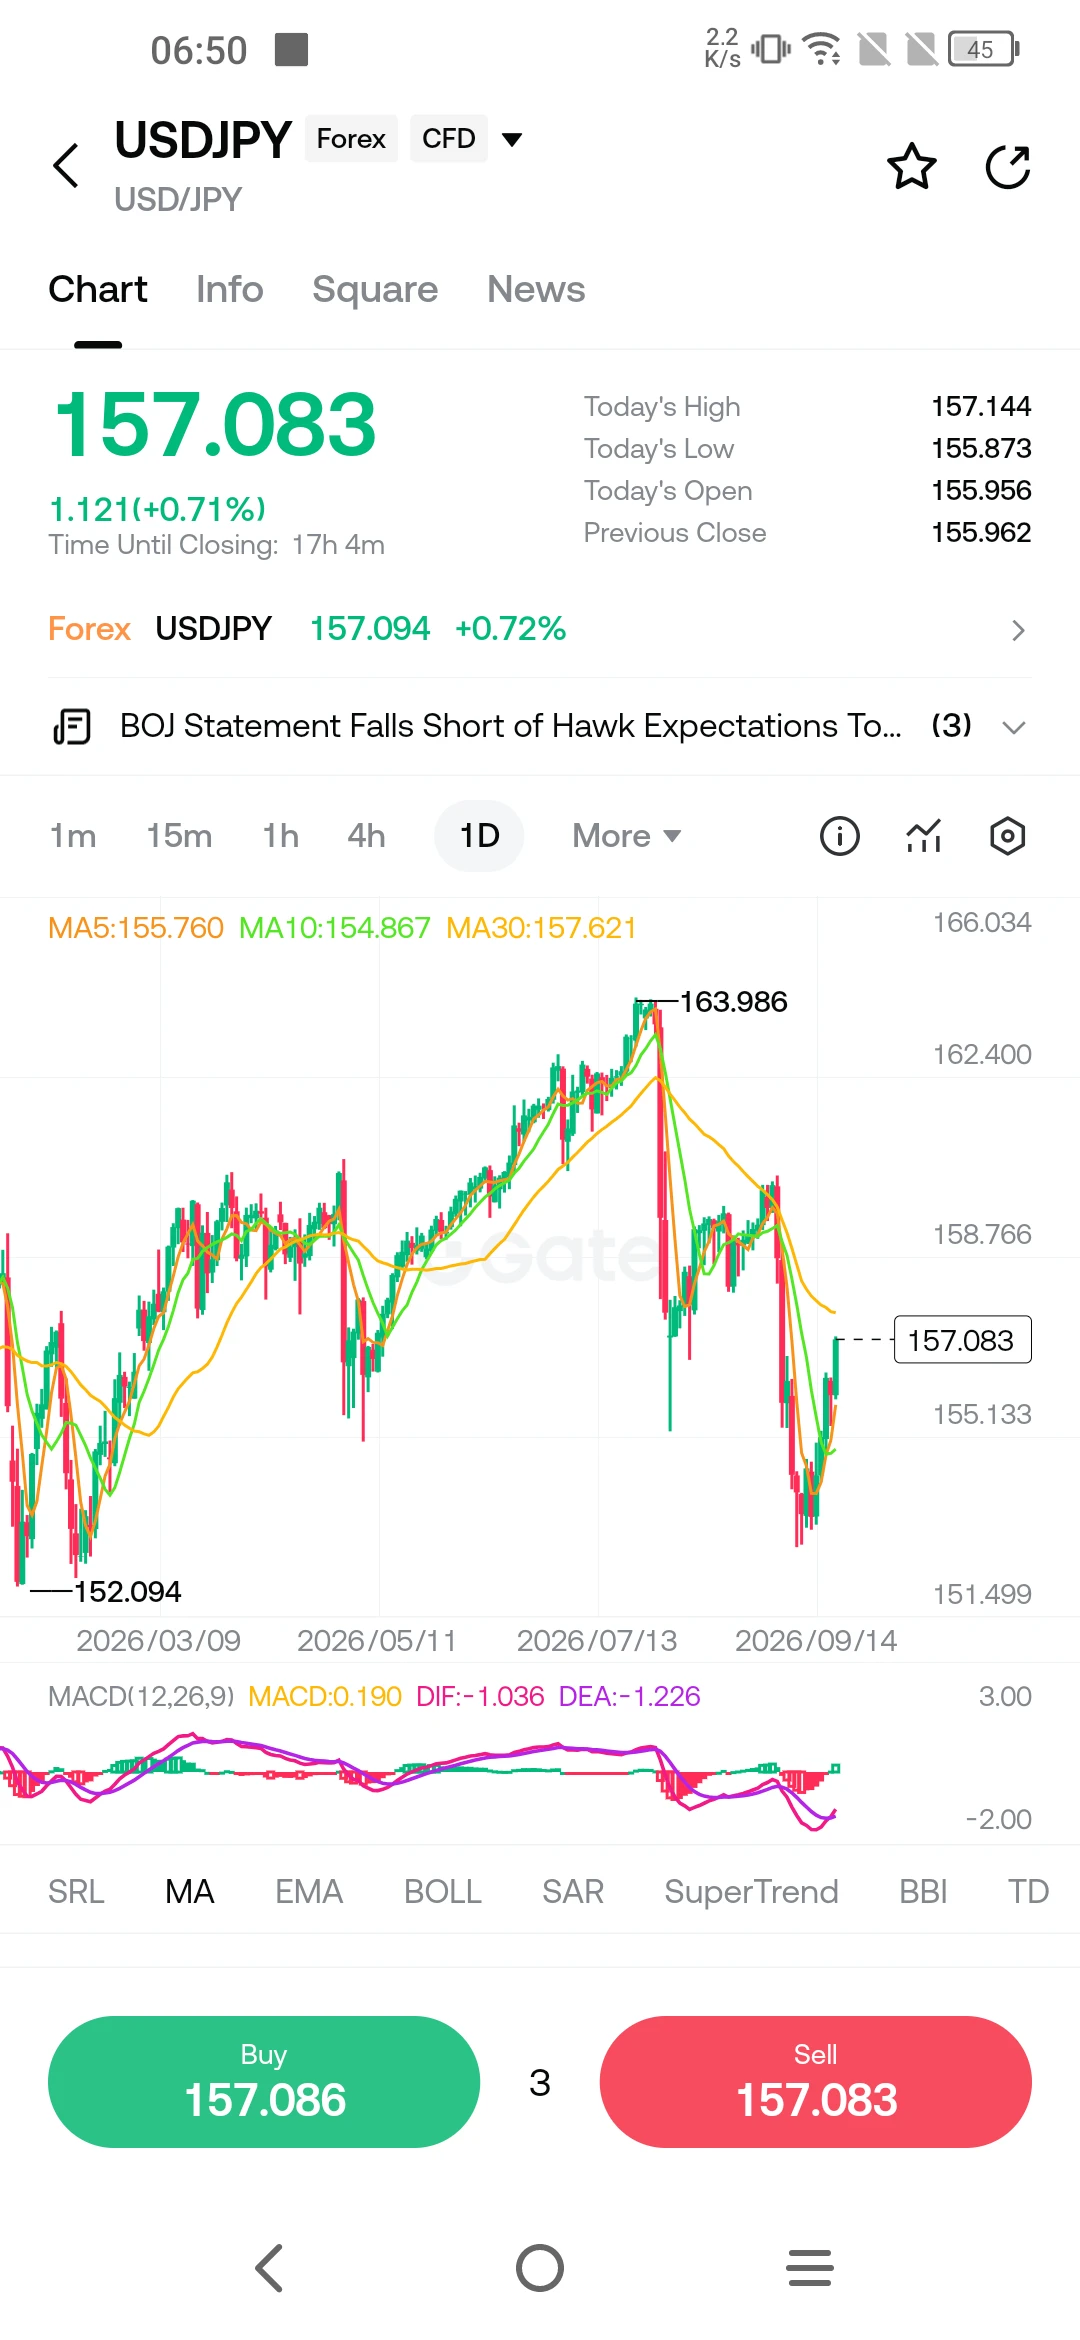
Antes da decisão, o mercado já tinha praticamente incorporado o aumento das taxas. O USD/JPY está a ser negociado a 157.083 após a decisão; intervalo intradiário: 155,873–157,144. O gráfico mostra uma recuperação desde o mínimo de 152,094 e uma retração desde o máximo de 163,986; o MACD está em território positivo, mas abaixo das linhas de sinal DIF e DEA.
Contexto económico
O BOJ reviu a sua previsão de crescimento do PIB para o ano fiscal de 2026 para 0.6% e a sua previsão do IPC subjacente para 2.5%. Embora o crescimento seja moderado, a inflação continua acima do objetivo; isto apoia a adoção de medidas de restrição por parte do BOJ.
Risco das operações de carry trade
A rápida normalização do BOJ está a exercer pressão sobre as posições de carry trade financiadas em ienes. À medida que o diferencial das taxas de juro entre os EUA e o Japão diminui, a valorização do iene aumenta o custo destas posições. Os analistas observam que o carry trade está a começar a ser desfeito mesmo antes de um aumento das taxas pelo BOJ, o que poderá restringir as condições de liquidez globais.
Desenvolvimentos a acompanhar
As mensagens do Governador do BOJ, Ueda, na conferência de imprensa são fundamentais. Um tom agressivo poderá ajudar o iene a manter os ganhos de setembro; caso contrário, poderá devolver os seus ganhos. Os próximos dados sobre a inflação e os salários determinarão se o BOJ irá implementar outro aumento das taxas até ao final de 2026.
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
Não há remédio quando já se caiu no abismo do inferno😥😥
$BZ 📊
A Kanzhun começa a parecer interessante após uma pressão prolongada.
A receita do 2.º trimestre de 2026 atingiu cerca de ¥2.4B, enquanto o lucro líquido disparou e a sua valorização continua relativamente baixa, com um P/E de cerca de 12x.
O preço ainda está muito abaixo do máximo de 52 semanas de $25.26, pelo que continua a haver margem para uma recuperação se o crescimento prosseguir.
DidiChanel
⚠️ ACE na Zona de Decisão! Ressalto ou Quebra? através de @YouTube
#ACE #DIDICHANEL
repost-content-media
BZ-0,26%
Determinação e foco na construção
#GateMeme
CryptoDiscovery
#SKHynixSurgesOver5% A SK Hynix dispara mais de 5%: a procura por memória para IA está a tornar-se a verdadeira história dos semicondutores
A SK Hynix está novamente a demonstrar por que razão os chips de memória se tornaram uma das partes mais importantes do ciclo global de investimento em IA. As ações têm subido acentuadamente à medida que os investidores reavaliam a força da procura por infraestruturas de inteligência artificial, em particular por memória de elevada largura de banda. A mais recente recuperação dos semicondutores também foi apoiada por expectativas melhores do que o previsto para a Nvidia, que comunicou vendas trimestrais recorde e projetou um crescimento de aproximadamente 70% das receitas para o seu próximo ano fiscal. Esse otimismo espalhou-se imediatamente por todo o ecossistema global de chips, incluindo a SK Hynix.
Na minha opinião, o ponto mais importante não é simplesmente o facto de a SK Hynix ter subido mais de 5%. A história maior está no que acontece por baixo do preço. Os modelos de IA estão a tornar-se maiores, os centros de dados estão a expandir-se e os processadores avançados exigem muito mais memória de alta velocidade. A SK Hynix é uma das empresas posicionadas diretamente no centro desta procura estrutural.
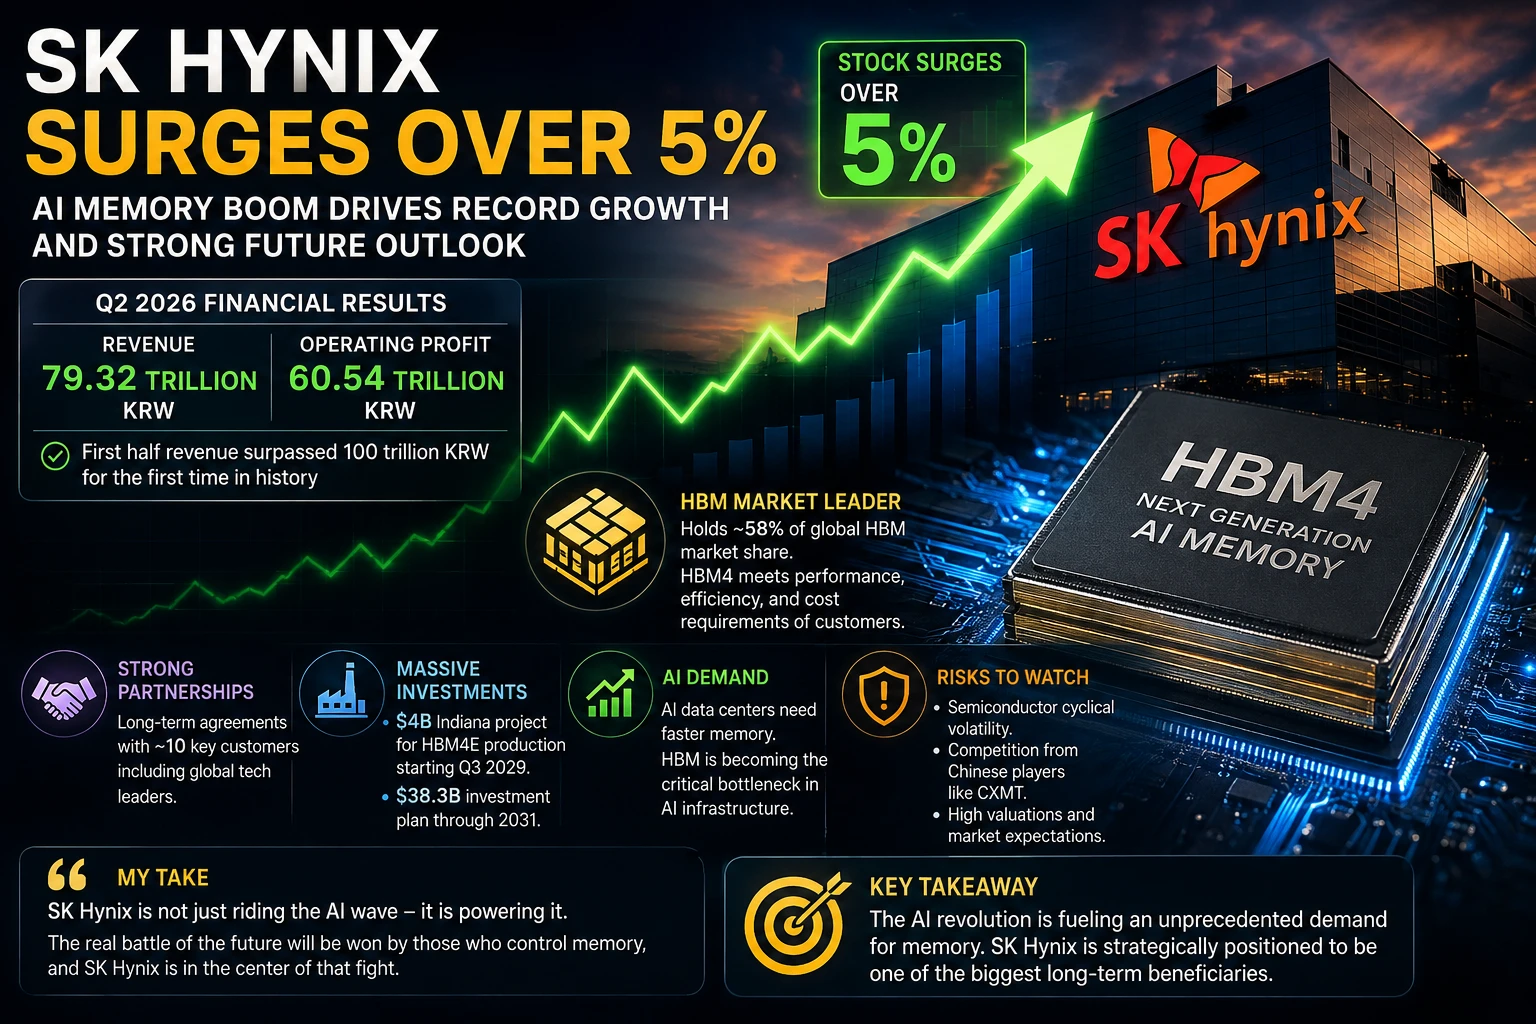
A SK Hynix apresentou resultados excecionalmente fortes no segundo trimestre de 2026. A empresa registou receitas de 79.32 biliões de wons sul-coreanos e um lucro operacional de 60.54 biliões de wons, enquanto as receitas do primeiro semestre ultrapassaram pela primeira vez os 100 biliões de wons. A empresa atribuiu o desempenho à forte procura por produtos DRAM e HBM de elevado valor. A sua tecnologia HBM4 também atingiu os requisitos de desempenho, eficiência e custo dos clientes, reforçando a sua posição no mercado de memória para IA, em rápida expansão.
A história da HBM é especialmente importante. A memória de elevada largura de banda não é uma memória comum. Foi concebida para funcionar em conjunto com processadores avançados de IA e proporcionar um acesso extremamente rápido aos dados. À medida que a computação de IA se torna mais sofisticada, a largura de banda da memória pode tornar-se uma limitação importante. É por isso que o mercado está cada vez mais a considerar os fornecedores de HBM como beneficiários estratégicos do crescimento das infraestruturas de IA, em vez de simplesmente fabricantes tradicionais de semicondutores.
A SK Hynix detém atualmente cerca de 58% do mercado global de HBM, segundo a Reuters, o que confere à empresa uma posição poderosa num setor em que a oferta continua limitada. Ainda mais significativo é o facto de a empresa prever que a escassez de memória possa prolongar-se até 2030. A SK Hynix anunciou um projeto de $4 billion no Indiana, que deverá iniciar a produção em massa de chips HBM4E de próxima geração no terceiro trimestre de 2029. A empresa também aprovou um plano de investimento no valor de aproximadamente $38.3 billion até 2031.
Isto indica-me que a administração não está a tratar o atual ciclo de procura por IA como uma oportunidade de curto prazo. A empresa está a preparar-se para um período muito mais longo de expansão da capacidade, desenvolvimento tecnológico e compromissos com clientes. A SK Hynix já garantiu acordos de longo prazo com cerca de 10 clientes importantes, o que proporciona uma visibilidade adicional sobre a procura futura.
Outro fator importante é a relação entre a SK Hynix e a Nvidia. Quando a Nvidia apresentou uma perspetiva forte, os investidores em semicondutores olharam imediatamente para as empresas que fornecem as infraestruturas necessárias para construir sistemas de IA cada vez mais poderosos. As ações da Nvidia subiram 6.8% após as suas previsões mais recentes, enquanto o mercado tecnológico mais amplo acrescentou quase $150 billion em valor durante a recuperação. A SK Hynix esteve entre as empresas de memória que beneficiaram desta confiança renovada.
Os números demonstram quão poderosa esta ligação pode tornar-se. Quando a Nvidia sobe quase 7%, a Micron, a SK Hynix, a Samsung Electronics e outras empresas de semicondutores podem registar um forte impulso secundário, uma vez que os investidores esperam uma maior procura em toda a cadeia de fornecimento. No início deste ano, a SK Hynix também registou uma subida intradiária de 8.5%, atingindo brevemente 2 milhões de wons por ação, enquanto o seu ADR cotado nos EUA disparou 13.75% na mesma sessão.
No entanto, não acredito que os investidores devam olhar para uma subida diária de 5% ou 8% e assumir que a ação pode continuar a subir ao mesmo ritmo. As ações de semicondutores são altamente cíclicas e as expectativas podem tornar-se extremamente agressivas quando o entusiasmo em torno da IA é forte. A SK Hynix já passou por períodos de volatilidade significativa. Em 25 de agosto, as suas ações caíram 4.9% depois de os trabalhadores terem rejeitado por uma margem reduzida uma proposta de acordo salarial, enquanto o KOSPI mais amplo caiu 2.2%.
Existe também um risco competitivo importante a desenvolver-se no setor da memória. A CXMT, da China, tem expandido rapidamente a sua presença no segmento DRAM, aumentando a sua quota estimada do mercado global de cerca de 3% para 8% entre o primeiro trimestre de 2025 e o primeiro trimestre de 2026. A sua importante oferta pública inicial em julho destacou o ritmo agressivo a que a China está a investir na produção nacional de memória. Isto poderá eventualmente criar uma pressão competitiva adicional nos mercados de memória convencional, embora a HBM avançada continue a ser um segmento muito mais exigente do ponto de vista técnico.
Outro risco é a avaliação. Quando uma empresa se torna uma das maiores beneficiárias do crescimento da IA, os investidores frequentemente incorporam o crescimento futuro no preço da ação antes de esses resultados chegarem efetivamente. Isso cria uma situação em que resultados empresariais excelentes podem ainda assim provocar descidas temporárias do preço se o mercado esperava números ainda melhores. Por outras palavras, fundamentos sólidos não eliminam a volatilidade.
A minha opinião pessoal é que a SK Hynix continua a ser uma das histórias mais interessantes no setor dos semicondutores porque a empresa está exposta a um estrangulamento muito específico das infraestruturas de IA: a memória avançada. A indústria da IA precisa de processadores, redes, energia, refrigeração, armazenamento e memória. Entre estes componentes, a HBM tornou-se estrategicamente crítica porque os aceleradores de IA cada vez mais potentes exigem sistemas de memória maiores e mais rápidos.
A grande questão para a próxima fase não é, portanto, saber se existe procura por IA. Isso está a tornar-se cada vez mais claro. A verdadeira questão é a rapidez com que o investimento em centros de dados de IA continuará a crescer e quanto dessa despesa será direcionada para HBM, DRAM avançada e tecnologias de memória de próxima geração.
Se a procura continuar a expandir-se mais rapidamente do que a oferta, o poder de fixação de preços poderá manter-se forte e a SK Hynix poderá continuar a beneficiar através de receitas mais elevadas, margens mais fortes e uma maior geração de caixa. No entanto, se a oferta acabar por crescer mais rapidamente do que a procura, o ciclo dos semicondutores poderá mudar rapidamente.
Para mim, a recente subida superior a 5% é, portanto, mais do que uma simples recuperação do mercado acionista. É outro sinal de que os investidores estão a reavaliar o valor a longo prazo da memória na economia da IA. As previsões da Nvidia, o desempenho financeiro recorde da SK Hynix, o desenvolvimento da HBM4, os acordos de longo prazo com clientes e a expansão planeada da capacidade, no valor de milhares de milhões de dólares, apontam todos para um mercado que continua a investir fortemente nas futuras infraestruturas de IA.
Acredito que a SK Hynix merece uma atenção especial porque a empresa não está apenas a beneficiar da tendência da IA; está a fornecer uma das tecnologias críticas necessárias para tornar possível a próxima geração de computação de IA. A recente força do preço é significativa, mas a verdadeira história de investimento será determinada pelo crescimento dos resultados, pela procura por HBM, pelos preços, pela capacidade de produção e pela manutenção da força do ciclo global de infraestruturas de IA ao longo dos próximos anos.
Para mim, esta é a principal conclusão: a corrida da IA já não se resume apenas a quem constrói o processador mais rápido. Está cada vez mais relacionada com quem consegue fornecer a memória necessária para manter esses processadores a funcionar à capacidade máxima. A SK Hynix está posicionada diretamente no centro dessa batalha.
repost-content-media
#GateMeme
Será que a DOGE vai repetir a subida vertiginosa da semana passada? Foi realmente emocionante😥😥
DOGE-1,25%
O mais recente evento de produtos da Apple apresentou uma das alterações de hardware mais significativas da empresa nos últimos anos, com o primeiro iPhone dobrável,
Usmanali140793
#苹果发布会
A maior mudança de produto da Apple volta a colocar os investidores da AAPL em destaque
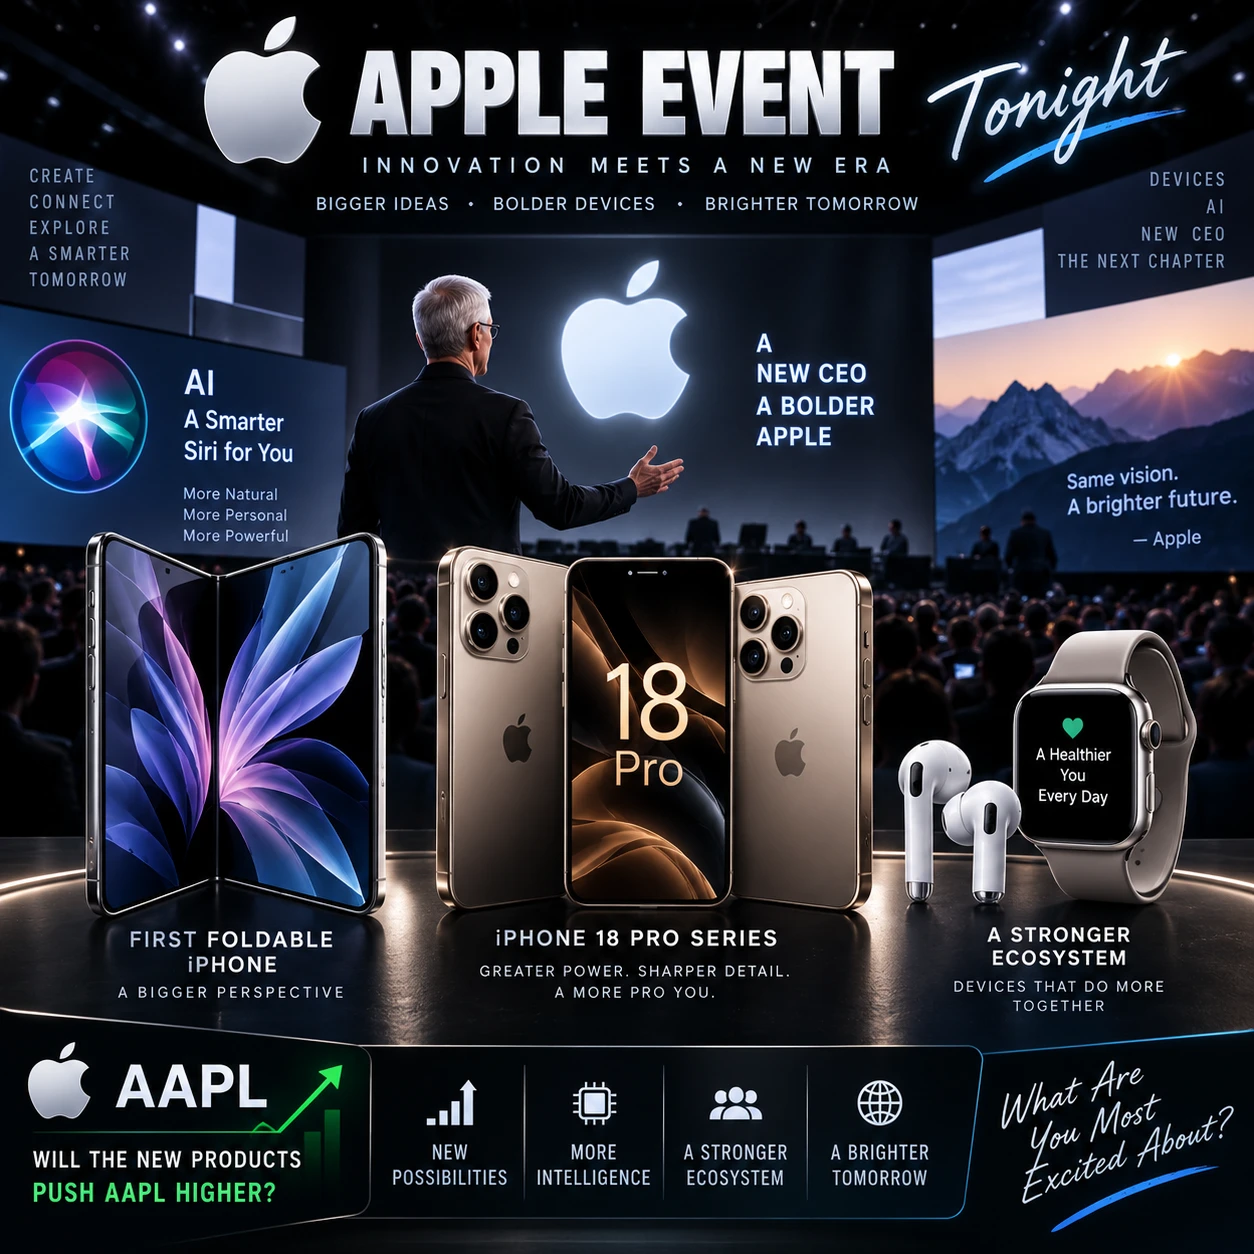
O mais recente evento de produtos da Apple apresentou uma das mudanças de hardware mais significativas da empresa dos últimos anos, com o primeiro iPhone dobrável, a linha iPhone 18 Pro, capacidades de IA melhoradas e um novo CEO em palco. Para os investidores, porém, o entusiasmo em torno dos novos produtos é apenas uma parte da história. A questão mais importante é saber se estes lançamentos podem traduzir-se numa procura mais forte, em expectativas de receitas mais elevadas e, em última análise, numa recuperação do dinamismo da AAPL. A Apple construiu um dos ecossistemas de tecnologia de consumo mais fortes do mundo, mas o mercado espera agora mais do que melhorias incrementais. Este lançamento foi, por isso, um teste importante para saber se a Apple consegue criar um novo ciclo de produtos de grande dimensão.
A principal manchete foi, sem dúvida, a apresentação do primeiro iPhone dobrável, colocando a Apple numa categoria em que os concorrentes já passaram anos a desenvolver produtos e a criar notoriedade junto dos consumidores. O novo dispositivo dobrável representa uma mudança importante na estratégia de smartphones da Apple, uma vez que expande o iPhone para além do tradicional design em formato de barra. O seu posicionamento premium também torna o produto particularmente importante do ponto de vista das receitas. A Apple está, na prática, a testar se o seu ecossistema e a força da sua marca conseguem convencer os clientes a pagar um prémio substancial por um novo formato. Se a adoção for forte, a categoria dos dobráveis poderá tornar-se uma oportunidade adicional de crescimento importante para a empresa.
O iPhone 18 Pro e o Pro Max também trazem melhorias significativas, em vez de simples alterações cosméticas. A nova plataforma A20 Pro foi concebida para melhorar o desempenho e as capacidades de IA, enquanto o sistema de câmaras introduz uma tecnologia de abertura variável que proporciona aos utilizadores um maior controlo sobre a fotografia. As melhorias na bateria e a gestão térmica reforçada também são importantes, uma vez que os dispositivos cada vez mais potentes precisam de manter o desempenho sem sacrificar a autonomia. Do ponto de vista dos investidores, estas melhorias são relevantes porque os clientes do iPhone premium tendem a gerar receitas mais elevadas por dispositivo. Se a Apple conseguir incentivar os utilizadores atuais a fazer um upgrade e, simultaneamente, atrair clientes de ecossistemas concorrentes, a linha Pro poderá dar um apoio significativo ao próximo ciclo de produtos da empresa.
A inteligência artificial continua a ser outra parte importante da história da Apple. A Siri está a receber uma integração mais profunda de IA, com a Apple a continuar a dar ênfase à privacidade e ao processamento no dispositivo, enquanto expande as capacidades disponíveis em todo o seu ecossistema. Isto é particularmente importante porque os investidores têm passado bastante tempo a questionar a posição da Apple na corrida mais abrangente da IA. A Apple não precisa de competir exatamente da mesma forma que as empresas de IA na nuvem para beneficiar da inteligência artificial. A sua vantagem reside na enorme base instalada de iPhones, Macs, Watches e outros dispositivos, que pode disponibilizar funcionalidades de IA diretamente aos consumidores. O desafio consiste em transformar essas capacidades em algo que os utilizadores considerem suficientemente valioso para influenciar as suas decisões de compra.
O preço é outra área que os investidores não podem ignorar. Os novos produtos premium chegam com preços mais elevados, incluindo um preço de entrada substancial para o modelo dobrável e aumentos de preço para a linha Pro. Preços mais elevados podem apoiar as receitas e as margens se a procura se mantiver forte, mas também criam uma possível barreira para os consumidores que já estão a conservar os smartphones durante mais tempo. Isto cria um equilíbrio delicado para a Apple. A empresa precisa de demonstrar que a tecnologia adicional e o valor do ecossistema justificam o prémio. Se os clientes aceitarem os preços mais elevados sem uma quebra na procura, a estratégia poderá reforçar o desempenho financeiro da Apple. Contudo, se a sensibilidade aos preços se tornar um problema, os investidores poderão adotar uma postura mais cautelosa.
A estreia do novo CEO acrescenta outra dimensão à narrativa de investimento. John Ternus é agora responsável por orientar a Apple durante um período em que as expectativas de inovação são extremamente elevadas. A transição parece ter sido concebida para transmitir continuidade, proporcionando simultaneamente à empresa uma oportunidade para estabelecer uma nova direção de produto. É provável que os investidores avaliem a nova liderança não apenas com base numa apresentação bem-sucedida, mas também pelo que acontecerá nos próximos anos. O iPhone dobrável, a estratégia de IA, o ecossistema de serviços e as futuras categorias de hardware contribuirão para a perceção sobre a capacidade da Apple de manter a sua posição como uma das empresas tecnológicas mais valiosas do mundo.
Para os acionistas da AAPL, a questão fundamental não é, portanto, saber se o evento foi impressionante em palco. A verdadeira questão é saber se os consumidores responderão com a carteira. As avaliações positivas dos produtos, a procura nas pré-encomendas, as taxas de upgrade e as vendas dos modelos premium acabarão por fornecer um sinal muito mais claro do que a própria apresentação de lançamento. A Apple demonstrou repetidamente que o seu ecossistema consegue transformar novo hardware em relações recorrentes com os clientes. O iPhone dobrável poderá potencialmente expandir esse ecossistema para uma nova categoria, enquanto a série iPhone 18 Pro poderá reforçar a posição premium da Apple. Esta combinação cria uma oportunidade interessante, mas o mercado exigirá provas através das vendas efetivas.
Existe também uma dinâmica clássica de Wall Street a considerar. Quando as expectativas já são elevadas antes de um anúncio importante de produto, mesmo notícias positivas podem, por vezes, não conseguir fazer subir significativamente uma ação, porque os investidores já incorporaram grande parte do otimismo no preço. Isto é especialmente relevante para uma empresa tão acompanhada como a Apple. Os traders podem reagir inicialmente às manchetes, mas os investidores de longo prazo irão concentrar-se nas previsões de receitas, na procura pelos produtos, nas margens, no crescimento dos serviços e na capacidade da empresa de sustentar a expansão dos resultados. Isso significa que um lançamento de produto forte não equivale automaticamente a uma forte subida da ação. Em última análise, o mercado quer ver se a inovação produz resultados financeiros mensuráveis.
Na minha opinião, o mais recente evento da Apple reforça a narrativa de longo prazo relativa aos produtos, mas a AAPL ainda precisa de confirmação por parte da procura e do desempenho financeiro antes de o cenário otimista se tornar significativamente mais forte. O iPhone dobrável oferece à Apple uma nova categoria de crescimento potencial, enquanto a linha iPhone 18 Pro continua a visar a parte de maior valor do mercado de smartphones. As melhorias na IA também poderão tornar-se cada vez mais importantes à medida que os consumidores começarem a esperar funcionalidades inteligentes nos seus dispositivos. Se estes produtos gerarem uma forte procura por upgrades, a Apple poderá entrar noutro ciclo de hardware poderoso. Se a adoção dececionar, os investidores poderão rapidamente voltar a concentrar-se na valorização e nas condições mais amplas do mercado.
Em última análise, este evento da Apple foi muito mais do que o lançamento de mais uma geração do iPhone. Marcou o início de uma nova era de liderança, a entrada da Apple nos smartphones dobráveis, uma estratégia de IA mais forte e outra tentativa de elevar os limites do segmento premium da tecnologia de consumo. Para os investidores da AAPL, a próxima fase será agora dedicada à execução. O mercado estará atento à procura pelos produtos, à aceitação dos preços, à adoção da IA, às margens e à capacidade da empresa de transformar inovação em crescimento sustentável. O evento pode ter criado a narrativa, mas serão os clientes e os resultados financeiros a decidir se essa narrativa justifica uma valorização mais elevada. Por agora, a Apple deu aos investidores muitos motivos para acompanhar a evolução, e o próximo sinal importante surgirá do que acontecer depois de desaparecer o entusiasmo do lançamento.
@Gate_Square
repost-content-media
AAPL-0,44%
Os sinais técnicos + a verificação de dados on-chain só em conjunto formam um ciclo completo; olhar apenas para gráficos de velas torna-nos facilmente vítimas de falsas rupturas.
***enuzi
$SNDKG
Os sinais de trading ajudam a determinar oportunidades de entrada, take profit (TP) e stop loss (SL) com base na análise de tendências, suporte e resistência, volume e indicadores técnicos. No entanto, os sinais não garantem lucro, por isso continue a utilizar
O mercado parece muito otimista neste momento! Vejamos até onde se prolonga este ímpeto....
Falcon_Official
💰 Os seus USDT “parados” estão a render hoje? 👀
Depois de ativar o Gate Idle Money, os USDT / USDC parados na sua conta podem gerar juros automaticamente, com uma taxa anualizada de até 3%. Os seus fundos também não precisam de ficar bloqueados — pode utilizá-los normalmente sempre que quiser negociar.
Em poucas palavras:
Não deixe o seu dinheiro parado quando não estiver a negociar.
👇 Publique com a hashtag #Gate闲钱宝自动生息享3%年化 e partilhe:
Como costuma gerir os USDT / USDC que não está a utilizar?
Deixa-os ficar parados à espera de uma oportunidade ou prefere deixá-los gerar juros primeiro?
👉 Experimente agora:
https://www.gate.com/zh/idle-earn
📢 Mais detalhes:
https://www.gate.com/announcements/article/101369
repost-content-media
A MRVL registou uma subida extraordinária, aumentando quase 196% desde o início do ano e mais de 253% nos últimos doze meses. A ação também subiu cerca de 23% no último mês, demonstrando que o entusiasmo dos investidores continua muito forte.
CryptoChampion
#GateStockInsightsChallenge + $MRVL
🚨 $MRVL Os resultados chegaram: estará a Marvell preparada para outra explosão impulsionada pela IA?
A Marvell Technology está a entrar num dos momentos de resultados mais importantes do setor dos semicondutores, e a configuração é absolutamente fascinante. 🔥
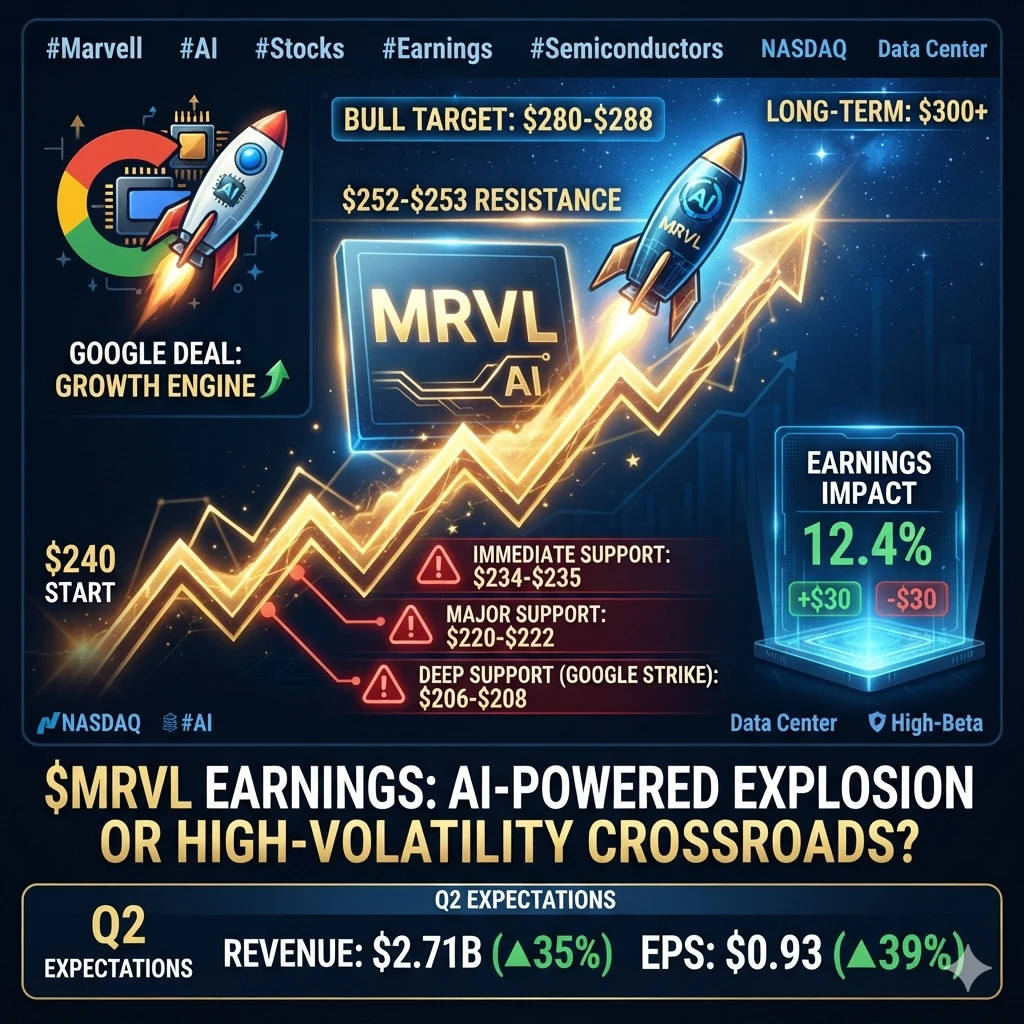
Após uma incrível subida impulsionada pela IA, $MRVL está atualmente a negociar em torno dos 240 $, colocando os investidores numa encruzilhada crítica: será que a forte procura por IA e a parceria com a Google justificam preços ainda mais elevados, ou as expectativas tornaram-se demasiado agressivas?
📈 A subida já foi enorme
A MRVL registou ganhos extraordinários, subindo quase 196% desde o início do ano e mais de 253% nos últimos doze meses. A ação também subiu cerca de 23% no último mês, demonstrando que o entusiasmo dos investidores continua extremamente forte.
Mas esta já não é uma história de momentum de baixo risco.
A ação já sofreu oscilações enormes, tendo anteriormente caído cerca de 50% desde os máximos antes de recuperar fortemente. Isto diz-nos uma coisa importante: a MRVL é uma ação de IA de beta elevado, e a volatilidade pode mover-se muito rapidamente em ambas as direções. ⚡
🤝 O acordo com a Google mudou tudo
A principal razão por detrás do entusiasmo renovado é a relação cada vez mais forte da Marvell com a Google no setor da IA.
A Marvell emitiu à Google um warrant que lhe permite comprar até 58.97 milhões de ações a 206.58 $, com a aquisição gradual condicionada às receitas futuras geradas por produtos personalizados de IA, soluções de redes e tecnologias de memória.
Esta parceria poderá tornar-se um importante motor de crescimento a longo prazo. 🚀
A verdadeira oportunidade está no silício personalizado para IA. Os analistas acreditam que o negócio de aceleradores personalizados de IA e ASIC da Marvell poderá potencialmente ultrapassar os 4 mil milhões de dólares no próximo ano e aproximar-se dos 10 mil milhões de dólares até 2028, caso a procura por parte dos hyperscalers continue a acelerar.
É por isso que o mercado está a acompanhar as previsões quase com mais atenção do que os números trimestrais.
📊 O que espera Wall Street
Para o segundo trimestre fiscal de 2027, as expectativas são aproximadamente:
💰 Receita: 2.71 mil milhões de dólares
📈 Crescimento da receita: cerca de 35% YoY
💵 EPS não-GAAP: cerca de 0.93 $
📊 Crescimento do EPS: cerca de 39% YoY
A administração também apontou para receitas trimestrais de aproximadamente 3 mil milhões de dólares no terceiro trimestre fiscal, o que representaria mais um grande passo em frente.
O negócio de centros de dados continua a ser o coração da história da Marvell, contribuindo com cerca de 74%–76% da receita total. Os aceleradores de IA, as redes óticas e o silício personalizado são agora os principais motores nos quais os investidores estão a apostar.
🎯 O mercado está a antecipar um movimento enorme
Os operadores de opções estão a antecipar um movimento de cerca de 12.4% após os resultados, equivalente a uma oscilação de aproximadamente 30 $ ou mais.
Partindo de perto dos 240 $, isso cria dois cenários principais:
🚀 Cenário de alta: uma forte superação da receita + revisão em alta das previsões + comentários muito positivos da Google poderão levar a MRVL para os 252 $, depois para 265–268 $, com uma possível grande rutura a apontar potencialmente para 280–288 $.
🐻 Cenário de baixa: margens fracas, previsões cautelosas ou um crescimento mais lento dos chips personalizados poderão fazer a ação recuar para 234 $, e depois para a importante zona de suporte dos 220–222 $.
Uma desilusão mais profunda poderá até levar a ação para a zona dos 206–208 $, que é especialmente importante por estar próxima do preço de exercício do warrant da Google.
📍 Níveis principais a acompanhar
🔹 Suporte imediato: 234–235 $
🔹 Suporte principal: 220–222 $
🔹 Suporte profundo: 206–208 $
🔸 Primeira resistência: 252–253 $
🔸 Próxima resistência: 265–268 $
🔸 Objetivo de alta: 280–288 $
🔸 Zona principal de longo prazo: 300 $+
📈 A minha perspetiva
A 240 $, a MRVL continua a ser uma das ações de infraestruturas de IA mais interessantes do mercado, mas as expectativas são agora extremamente elevadas.
Para mim, os aspetos mais importantes a acompanhar são:
👀 Crescimento dos centros de dados
👀 Tendências da margem bruta
👀 Receita de chips personalizados da Google
👀 Novos contratos de design com hyperscalers
👀 Previsões para o terceiro trimestre fiscal
A minha opinião é cautelosamente otimista. 💡 A história da IA a longo prazo continua a ser poderosa, e um relatório de resultados forte poderá voltar a colocar os 280–300 $ no foco dos investidores. No entanto, com uma subida tão expressiva já registada, até uma pequena desilusão poderá desencadear uma realização agressiva de lucros.
$MRVL a 240 $ já não é uma aposta simples — é uma oportunidade de IA de elevado crescimento, expectativas elevadas e alta volatilidade. 🚀⚠️
📍 Não constitui aconselhamento financeiro. Faça sempre a sua própria pesquisa.
#Gate股票观点挑战 @Gate_Square #GateSquare #TopFiveLeaguesPreMatchPredictor
#GateEventContractsPointsLeaderboard
repost-content-media
MRVL+1,45%
#DesafioDoContratoDeEventoDaGate
#DesafioDoContratoDoEventoGate
Este projeto foi desenvolvido de forma muito profissional e dispõe de um plano de desenvolvimento claro. Sem dúvida, é um dos melhores projetos.
CryptoChampion
#ENASurgesOver15%InADay 🚀
ENA explode mais de 15% num único dia — estará a Ethena a entrar numa nova fase de momentum?
O mercado das criptomoedas voltou a deixar um poderoso lembrete de como o sentimento pode mudar rapidamente. A ENA, o token nativo da Ethena, disparou mais de 15% num único dia de negociação, atraindo uma atenção renovada por parte de traders, participantes de DeFi e investidores à procura da próxima grande oportunidade de momentum. Mas, por detrás da impressionante vela verde, existe uma história muito mais abrangente, que envolve liquidez, dólares sintéticos, mercados de derivados, expectativas de rendimento e posicionamento especulativo.
A Ethena tornou-se num dos projetos mais observados no ecossistema das stablecoins e das finanças descentralizadas devido à sua abordagem única à criação de um sistema de dólares sintéticos. Ao contrário das stablecoins tradicionais, que dependem principalmente de dinheiro ou reservas convencionais, o modelo da Ethena utiliza estratégias delta-neutral e infraestrutura de derivados concebidas para apoiar o seu ecossistema, ao mesmo tempo que geram rendimento em condições de mercado favoráveis.
Essa ligação aos mercados de derivados é um dos fatores mais importantes por detrás da valorização da ENA. Quando as condições de financiamento do mercado permanecem atrativas e a procura por alavancagem é forte, o potencial de receitas da Ethena pode melhorar significativamente. Como resultado, os traders podem começar a antecipar um crescimento futuro mais forte muito antes de os números oficiais refletirem totalmente essa mudança.
A subida mais recente de 15% também pode ter sido amplificada pela pura mecânica do mercado. Assim que a ENA começou a ultrapassar níveis técnicos importantes, os traders de momentum, os sistemas algorítmicos, as liquidações de posições curtas e as ordens stop podem ter acelerado o movimento. No mercado das criptomoedas, o preço cria frequentemente o seu próprio momentum. Uma rutura atrai compradores, os novos compradores obrigam os vendedores a descoberto a fechar posições e essas liquidações criam uma pressão compradora adicional.
Este ciclo de retroalimentação pode transformar uma subida normal num movimento vertical rápido.
No entanto, a questão fundamental é saber se esta subida representa uma força estrutural real ou uma especulação de curto prazo.
Para que a ENA mantenha uma valorização mais elevada, os investidores irão provavelmente acompanhar vários indicadores importantes:
📊 Crescimento e adoção do ecossistema Ethena
💰 Alterações nas receitas do protocolo e nas condições de rendimento
🏦 Oferta de stablecoins e transparência das reservas
📈 Volume de negociação e procura no mercado à vista
🐋 Acumulação por grandes carteiras e fluxos líquidos das exchanges
⚙ Próximas atualizações e novos desenvolvimentos de produtos
Se a subida do preço for apoiada por uma adoção crescente, uma liquidez em expansão e fundamentos mais fortes do protocolo, a ENA poderá potencialmente estabelecer uma estrutura bullish mais duradoura. Mas, se o movimento for impulsionado sobretudo por alavancagem e especulação de curto prazo, a volatilidade poderá aumentar acentuadamente assim que o momentum abrandar.
A gestão do risco é, por isso, essencial. Um ganho diário de 15% pode atrair um FOMO enorme, especialmente quando as redes sociais começam a apontar para metas ainda mais elevadas. No entanto, entrar depois de uma vela vertical implica sempre um risco adicional. Os mercados saudáveis passam normalmente por períodos de consolidação, retestes e realização de lucros antes de determinarem a próxima grande direção.
A importância mais ampla da subida da ENA vai além de um único token. Esta subida realça a crescente concorrência em torno da infraestrutura de stablecoins geradoras de rendimento e a importância cada vez maior dos protocolos DeFi capazes de operar em diferentes ambientes de taxas de juro e de mercado. Se a Ethena continuar a provar que o seu modelo consegue permanecer resiliente tanto durante condições bullish como bearish, a sua narrativa de longo prazo poderá tornar-se cada vez mais poderosa.
Por agora, o movimento explosivo da ENA é um sinal importante de que o mercado está atento.
A subida é empolgante, mas o próximo capítulo dependerá de saber se os fundamentos conseguem acompanhar o preço.
🔥 O momentum chegou. Agora, o mercado quer provas.
#Gate股票观点挑战 @Gate_Square #Ethena #GateSquare #TopFiveLeaguesPreMatchPredictor
repost-content-media
Esta publicação é muito inspiradora, dá força e lembra-nos de continuar a lutar sem desistir todos os diasAs criptomoedas são uma realidade, e até enviar dinheiro à família num país distante se tornou mais fácil.
xximmanuel
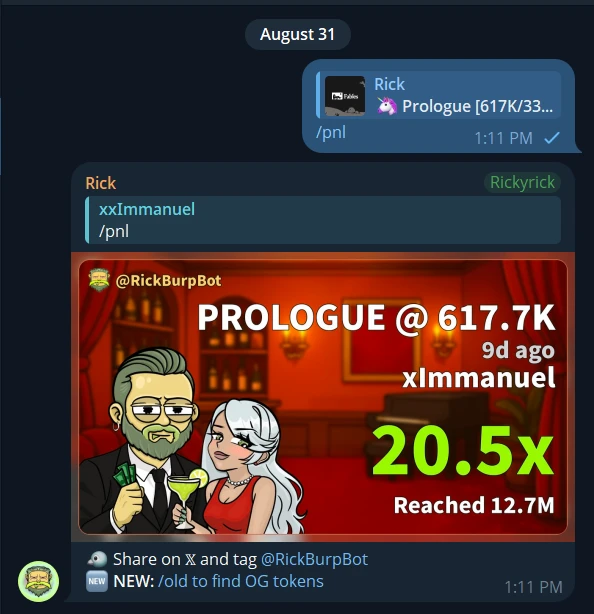
Já vi um tweet de alguém, acho eu, que dizia: experimenta criar o teu próprio grupo com o teu bot para fazer scanning.
E sim, estes são resultados do meu próprio scanning, com as minhas próprias regras. Mas qual é o problema? Não entro😹
Quando entro? Levo rug até nunca mais voltar😹🫵
repost-content-media
Espero que chegue até à lua resplandecente..
longo
#GateNFPShowOff
suficiente para superar a inflação, com uma diversificação rigorosa para que um único erro não destrua o capital. As condições de 2026 (subida das taxas de juro, inflação, geopolítica e volatilidade da IA) tornam esta estratégia defensiva ainda mais relevante.
DuniaForexCrypto
Estratégia de Portefólio para 50 Anos para US$1 Milhão (2026–2076)
Atualização de 30 de agosto de 2026
1. Novo Paradigma
Ter US$1 milhão não se trata de procurar o retorno mais rápido, mas de construir uma máquina de riqueza que dure 20–50 anos. O princípio é: procurar um retorno suficiente para superar a inflação, com uma diversificação rigorosa para que um único erro não destrua o capital. As condições de 2026 (subida das taxas de juro, inflação, geopolítica e volatilidade da IA) tornam esta estratégia defensiva ainda mais relevante.
2. Alocação Ótima do Portefólio
Ativo Alocação Valor Função
🌎 Ações Globais (ETF) 40% $400.000 Principal motor de crescimento, exposição a milhares de empresas.
🇺🇸 Ações Americanas de Qualidade 15% $150.000 Foco em ROIC elevado, fluxos de caixa fortes e poder de fixação de preços.
₿ Bitcoin 10% $100.000 Potencial assimétrico (volátil, mas com potencial de 5x-10x).
🪙 Altcoins 5% $50.000 Capital de risco elevado; objetivo de lucros elevados e mensuráveis.
🥇 Ouro 10% $100.000 Cobertura (hedge) contra a inflação e crises geopolíticas.
🏦 Obrigações/Treasury 10% $100.000 Estabilidade e "munição" para comprar durante uma queda abrupta do mercado.
💵 Dinheiro / MMF 5% $50.000 Opções e flexibilidade para comprar ativos subvalorizados.
🏠 REIT 5% $50.000 Exposição a ativos reais sem o incómodo de possuir imóveis físicos.
3. Razões por Detrás de Cada Classe de Ativos
· Ações Globais (40%): Utilizar ETFs (por exemplo, VT) para evitar o risco de tentar adivinhar os vencedores do futuro. Diversificação geográfica e setorial.
· Ações Americanas (15%): Captar o "prémio de qualidade" de grandes empresas com negócios difíceis de substituir (tecnologia, saúde, energia).
· Bitcoin (10%): Ativo satélite. Se subir 5x, a contribuição será significativa; se cair 60%, a perda total do portefólio será de apenas 6%.
· Altcoins (5%): Categoria especulativa. Gerir com regras: realizar lucros quando subirem drasticamente, não reforçar quando estiverem a perder.
· Ouro (10%): Escudo tradicional quando os mercados acionista e obrigacionista caem em simultâneo.
· Obrigações (10%): Proporcionam rendimento fixo e servem como fonte de fundos para o reequilíbrio durante crises.
· Dinheiro (5%): Proporciona tranquilidade e poder de compra quando ocorrem grandes descontos no mercado.
· REIT (5%): Proporciona dividendos e diversificação para os setores imobiliário comercial e logístico.
4. O Poder da Capitalização Composta (Simulação de 50 Anos)
Assumindo levantamentos de 4% por ano e que o restante é reinvestido:
Cenário Retorno Bruto Crescimento Líquido Valor Final ao Fim de 50 Anos Total de Levantamentos Benefício Económico Total
Conservador 10% 6% $18,42 milhões $11,61 milhões ~$30 milhões
Moderado 12,5% 8,5% $59,09 milhões $27,33 milhões ~$86 milhões
Agressivo 15% 11% $184,56 milhões $66,75 milhões ~$251 milhões
Aviso: Esta é uma simulação matemática, não uma garantia. Os mercados movimentam-se de forma volátil (+22%, -18%, +31%, etc.). Objetivos elevados exigem uma maior exposição ao risco.
5. Estratégia Inteligente de Levantamentos
· Utilize a regra dos 4% como limite máximo, não como uma obrigação.
· Aplique o Dynamic Spending: se o portefólio cair drasticamente, reduza os levantamentos (retire apenas para as necessidades básicas). Se subir, os levantamentos podem aumentar até 5%.
· O objetivo é evitar o Sequence of Returns Risk (ficar sem dinheiro devido a perdas no início da reforma).
6. Reequilíbrio: A Chave Mecânica para "Comprar Barato, Vender Caro"
· Faça uma verificação a cada 6 meses.
· Se a alocação se desviar mais de 5% do objetivo, faça um reequilíbrio.
· Exemplo: se o Bitcoin subir de 10% para 20%, venda uma parte e transfira-a para ações/ouro que estejam a descer. Se o Bitcoin cair para 5%, compre utilizando dinheiro/obrigações.
· Este mecanismo bloqueia automaticamente os lucros e compra ativos subvalorizados.
7. Divisão do Risco em Três Camadas (3-Tier Defense)
· 🟢 Core (70%): Ações globais, ações americanas, Treasury, ouro. Objetivo: resistência e estabilidade fundamental.
· 🟡 Growth (20%): Bitcoin, REIT, exposição à IA. Objetivo: acelerar o crescimento quando o mercado está favorável.
· 🔴 Especulativo (10%): Altcoins, ações de elevado risco. Objetivo: procurar lucros elevados sem colocar em risco o capital principal.
8. Plano Baseado nas Fases Temporais
· Anos 1–5 (Acumulação): Foco total no crescimento. Reinvestimento de todos os dividendos/juros. Evitar a negociação ativa.
· Anos 5–15 (Consolidação): Reduzir as altcoins e transferir para ações de dividendos e obrigações. Começar a construir um fundo de emergência maior.
· Anos 15–30 (Transição para o Rendimento): Aumentar as obrigações para 20% e reduzir as ações globais. O portefólio começa a ser orientado para gerar fluxo de caixa.
· Anos 30–50 (Preservação e Legado): Foco na preservação do capital. Com ativos no valor de dezenas de milhões, até um retorno de 6% já gera $1,2 milhões/ano. Já não é necessário assumir riscos extremos. Dar prioridade ao planeamento sucessório (estate planning).
9. Psicologia e Gestão Fiscal
· O maior inimigo são as emoções: não venda em pânico durante uma correção de 20–30%. As correções são uma parte normal dos ciclos de 5–7 anos.
· Eficiência fiscal: coloque obrigações e REIT em contas de reforma com diferimento fiscal (tax-deferred). Aproveite o Step-Up in Basis para os herdeiros nos EUA (consulte um assessor local para outras jurisdições).
10. Conclusão Final
Se tiver US$1 milhão em 30 de agosto de 2026, não aposte num único ativo para enriquecer rapidamente. Construa uma máquina de capitalização composta que combine crescimento, proteção e flexibilidade.
Objetivo realista: 10–15% de retorno bruto a longo prazo, com levantamentos máximos de 4% por ano. Em 50 anos, US$1 milhão poderá transformar-se matematicamente em dezenas ou centenas de milhões de dólares.
No entanto, lembre-se de um princípio fundamental:
"O maior dinheiro não é o dinheiro que gera o retorno mais elevado, mas o dinheiro ao qual é dado mais tempo para crescer."
Este portefólio foi concebido não para adivinhar o futuro (IA, criptomoedas, geopolítica), mas para continuar a resistir quando as nossas previsões se revelarem erradas. Com disciplina no reequilíbrio e controlo das emoções, esta riqueza poderá perdurar ao longo de várias gerações até 2076 e mais além.
#GateStockInsightsChallenge $BTC
repost-content-media
para a Lua A forma mais rápida de fazer com que o Sistema Não Estatal o faça cactus jack in the box é ma gira para o fazer cactus jack in the box é
HighAmbition
#NVIDIAEarnings
Resultados do 2.º trimestre do AF2026 da NVIDIA: O Rei da Revolução da IA
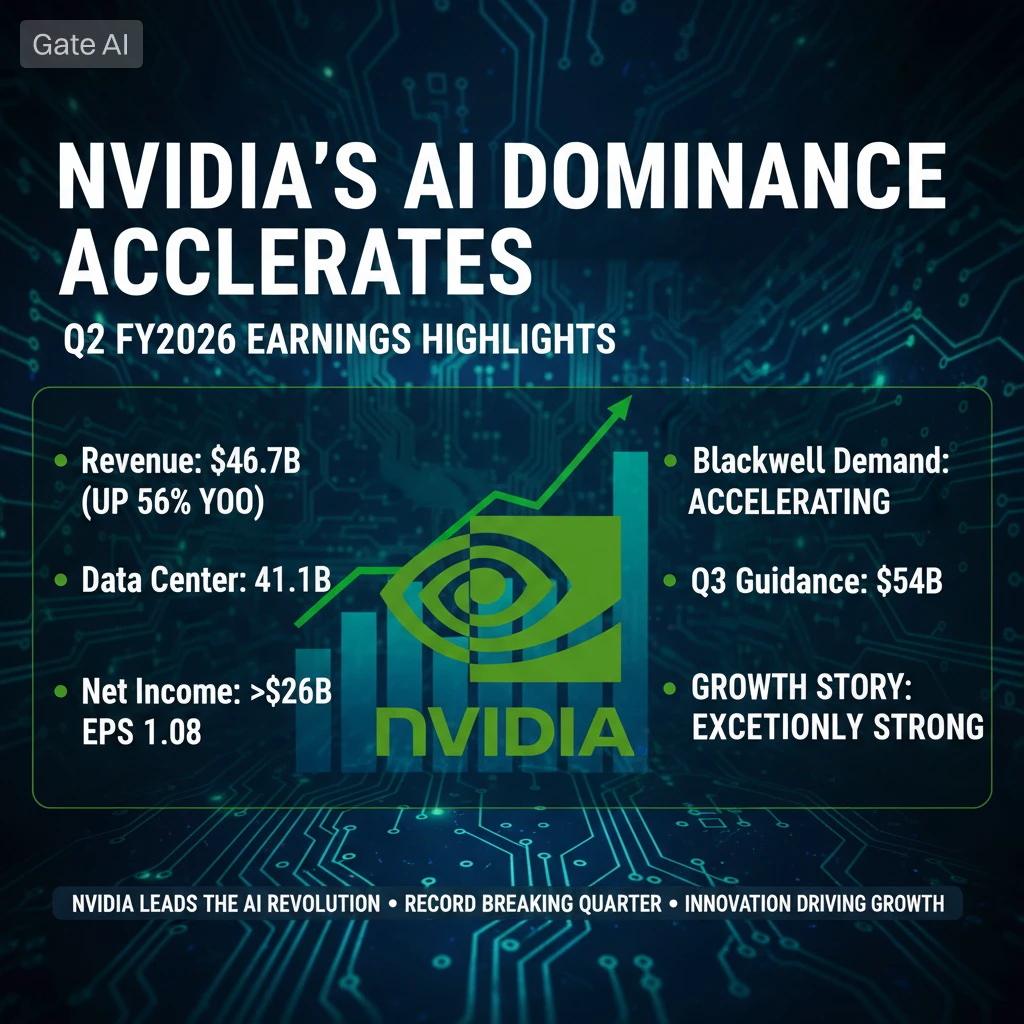
A NVIDIA provou, uma vez mais, por que razão está no topo da indústria tecnológica global. No 2.º trimestre do AF2026, a empresa comunicou receitas de $46.7 mil milhões, representando um notável aumento de 56% face ao mesmo trimestre do ano passado. Isto é mais do que uma simples empresa a aumentar os seus números financeiros; a NVIDIA tornou-se um império tecnológico que lidera a revolução global da IA.
Crescimento das Receitas: Os Números Falam por Si
O crescimento das receitas da NVIDIA é verdadeiramente extraordinário. No 2.º trimestre do AF2025, a empresa gerou aproximadamente $30.0 mil milhões em receitas. No 2.º trimestre do AF2026, esse valor subiu para $46.7 mil milhões, representando um crescimento homólogo de 56%. Alcançar este tipo de crescimento sobre uma base de receitas já enorme torna o desempenho ainda mais impressionante. O crescimento trimestral foi de aproximadamente 6%, o que é excecional para uma empresa do tamanho da NVIDIA.
O segmento Data Center, que se tornou a área de negócio mais forte da NVIDIA, gerou aproximadamente $41.1 mil milhões em receitas. Isto representa um aumento de 5% face ao trimestre anterior e um aumento homólogo substancial de 56%. Entretanto, as receitas da plataforma Blackwell aumentaram 17% sequencialmente, demonstrando que os clientes estão a adotar rapidamente a mais recente geração de chips de IA da NVIDIA.
Rentabilidade: O Padrão de Excelência da Indústria
A rentabilidade da NVIDIA é igualmente impressionante. A empresa comunicou uma margem bruta GAAP de 72.4% e uma margem bruta não GAAP de 72.7%. Estas são margens excecionalmente elevadas para uma empresa de hardware e demonstram o forte poder de fixação de preços e a vantagem competitiva da NVIDIA.
O resultado operacional também foi extraordinário. O resultado operacional GAAP atingiu aproximadamente $28.4 mil milhões, aumentando 31% face ao trimestre anterior e 53% face ao mesmo período do ano passado. Numa base não GAAP, o resultado operacional atingiu aproximadamente $30.2 mil milhões, mais 30% sequencialmente e 51% homólogo.
O resultado líquido conta uma história igualmente poderosa. O resultado líquido GAAP foi de aproximadamente $26.4 mil milhões, representando um aumento de 41% face ao trimestre anterior e de 59% homólogo. O resultado líquido não GAAP foi de aproximadamente $25.8 mil milhões, mais 30% sequencialmente e 52% homólogo.
Gerar mais de $25 mil milhões em resultado líquido num único trimestre é extraordinário e realça a força do modelo de negócio da NVIDIA.
Resultados por Ação: Um Grande Benefício para os Acionistas
No 2.º trimestre do AF2026, a NVIDIA comunicou um EPS diluído GAAP de $1.08, representando um aumento de 42% face ao trimestre anterior e de 61% homólogo. O EPS diluído não GAAP foi de $1.05, mais 30% sequencialmente e 54% homólogo.
Estes valores de EPS surgem após o desdobramento de ações de 10 para 1 da NVIDIA, concluído em junho de 2024. O desdobramento tornou as ações da NVIDIA mais acessíveis aos investidores de retalho, mantendo simultaneamente o mesmo valor global das posições dos acionistas.
O crescimento do EPS está a ser impulsionado tanto pelo forte crescimento das receitas como pela expansão das margens. À medida que a NVIDIA continua a crescer, a empresa beneficia de alavancagem operacional, permitindo que uma maior parte das suas receitas passe para o resultado final.
Previsões: O Futuro Parece Ainda Mais Promissor
As previsões da NVIDIA são uma das partes mais importantes do relatório de resultados. Para o 3.º trimestre do AF2026, a empresa espera aproximadamente $54.0 mil milhões em receitas, mais ou menos 2%.
Estas previsões sugerem que a história de crescimento da NVIDIA continua extremamente forte. A empresa prevê uma margem bruta GAAP de aproximadamente 73.3% e uma margem bruta não GAAP de aproximadamente 73.5%, mais ou menos 50 pontos base.
Para o 3.º trimestre, a NVIDIA espera aproximadamente $5.9 mil milhões em despesas operacionais GAAP e $4.2 mil milhões em despesas operacionais não GAAP. Uma vez que as despesas operacionais estão a crescer muito mais lentamente do que as receitas, a empresa continua a beneficiar de uma forte alavancagem operacional.
Para todo o ano fiscal de 2026, espera-se que o crescimento das despesas operacionais se mantenha na faixa dos 30% elevados.
Desempenho das Ações: Retornos Lendários
O desempenho das ações da NVIDIA ao longo dos últimos anos tem sido lendário. Em 2023, as ações da NVIDIA valorizaram-se aproximadamente 239%, impulsionadas pela explosão do interesse na IA generativa após o lançamento do ChatGPT.
Em 2024, as ações valorizaram-se mais 171%, à medida que o entusiasmo em torno da IA se acelerou e a NVIDIA reforçou a sua posição como um dos principais beneficiários da revolução da IA.
Em 2025, as ações da NVIDIA valorizaram-se aproximadamente 39%. Em 2026, as ações continuaram a subir, atingindo um preço máximo histórico de fecho de aproximadamente $235.47 em 14 de maio de 2026.
A capitalização bolsista da empresa atingiu aproximadamente $5.3 biliões, tornando a NVIDIA numa das empresas mais valiosas do mundo. O seu máximo de 52 semanas, de $236.54, e o seu mínimo de 52 semanas, de $164.07, demonstram também a significativa volatilidade associada às ações.
Plataforma Blackwell: O Motor de IA de Nova Geração da NVIDIA
A plataforma Blackwell representa o mais recente contributo importante da NVIDIA para a revolução da IA. Esta arquitetura de nova geração proporciona melhorias significativas de desempenho face à plataforma Hopper anterior e está a ser rapidamente adotada pelas principais empresas tecnológicas de todo o mundo.
As receitas dos Data Centers Blackwell aumentaram 17% sequencialmente, demonstrando que a Blackwell não é simplesmente o lançamento de um novo produto, mas sim uma plataforma que já gera receitas substanciais no mundo real.
A NVIDIA anunciou também que a GPU RTX PRO 6000 Blackwell Server Edition chegará a alguns dos servidores empresariais mais populares do mundo. Entre os primeiros adotantes encontram-se grandes empresas como a Disney, Foxconn, Hitachi, Hyundai Motor Group, Lilly, SAP e TSMC.
A Blackwell é mais do que simples desempenho computacional. Foi concebida para permitir novas categorias de aplicações de IA que anteriormente eram difíceis ou impossíveis de concretizar.
A computação à escala de rack NVLink da NVIDIA foi concebida para suportar os requisitos computacionais em rápido crescimento dos modelos de IA baseados em raciocínio, enquanto a Ethernet Spectrum-XGS permite que os Data Centers distribuídos trabalhem em conjunto para cargas de trabalho de IA de escala massiva.
Domínio dos Data Centers: O Motor por Trás do Crescimento da NVIDIA
O negócio de Data Centers da NVIDIA continua a ser o principal motor do seu extraordinário crescimento.
No 2.º trimestre do AF2026, o segmento Data Center gerou aproximadamente $41.1 mil milhões em receitas, representando cerca de 88% das receitas totais da NVIDIA.
Estima-se que a NVIDIA controle aproximadamente 80% a 92% do mercado de aceleradores de IA, dependendo da metodologia utilizada. Isto proporciona à empresa uma enorme vantagem competitiva.
O crescimento dos Data Centers está a ser impulsionado por grandes fornecedores de serviços de nuvem à escala global, como a Amazon, a Google e a Microsoft, bem como por empresas que estão a construir a sua própria infraestrutura de IA.
A NVIDIA está também a trabalhar com países europeus, incluindo França, Alemanha, Itália, Espanha e o Reino Unido, para desenvolver uma infraestrutura soberana de IA. Isto representa outra importante oportunidade de crescimento a longo prazo.
Ecossistema CUDA: O Fosso que Mantém os Concorrentes à Distância
Uma das vantagens competitivas mais poderosas da NVIDIA é o seu ecossistema de software CUDA.
CUDA, ou Compute Unified Device Architecture, é a plataforma de computação paralela e o modelo de programação da NVIDIA que permite aos programadores utilizar GPUs NVIDIA para computação de uso geral.
Mais de 5 milhões de programadores estão a desenvolver soluções com CUDA, criando um poderoso efeito de rede. O ecossistema foi desenvolvido através de mais de uma década de investimento e tornou-se um padrão de facto para o desenvolvimento de IA.
Quando investigadores e programadores treinam grandes modelos de IA, escolhem frequentemente GPUs NVIDIA porque as suas ferramentas, bibliotecas e estruturas existentes já estão otimizadas para CUDA.
Isto cria um ciclo poderoso: mais programadores utilizam CUDA, são desenvolvidas mais ferramentas para CUDA e, consequentemente, mais programadores são atraídos para o ecossistema NVIDIA.
Isto torna o CUDA um fosso competitivo muito mais profundo do que o simples desempenho do hardware.
Cenário Competitivo: A NVIDIA Está Acima da Concorrência
A NVIDIA enfrenta concorrência de empresas como a AMD e a Intel, mas nenhuma delas iguala atualmente a posição global da NVIDIA na computação de IA.
O negócio de GPUs Instinct da AMD gerou aproximadamente $7 mil milhões a $8 mil milhões em 2025, representando aproximadamente 5% a 7% do mercado de aceleradores de IA. A quota da Intel no mercado de GPUs de IA mantém-se em cerca de 1%.
Existe também uma concorrência crescente de semicondutores de IA personalizados desenvolvidos pelos principais fornecedores de serviços de nuvem à escala global.
A Google tem o seu TPU, a AWS tem o Trainium e a Broadcom está a desenvolver soluções ASIC para IA que estão a ganhar força.
No entanto, estas soluções personalizadas não substituem diretamente o ecossistema de GPUs de uso geral da NVIDIA em todas as cargas de trabalho de IA.
A capacidade da NVIDIA para suportar uma vasta gama de aplicações de IA através de uma plataforma unificada de hardware e software proporciona grandes vantagens em termos de flexibilidade, compatibilidade e rapidez de comercialização.
Jensen Huang: O Visionário por Trás do Império
Nenhuma discussão sobre a NVIDIA estaria completa sem mencionar Jensen Huang, fundador e CEO da empresa.
Huang cofundou a NVIDIA em 1993, em San Jose, Califórnia, aos 30 anos. Desde então, liderou a empresa através de períodos de extrema dificuldade e transformação, acabando por transformar a NVIDIA de uma empresa de gráficos focada nos videojogos numa das empresas de tecnologia de IA mais importantes do mundo.
A sua visão desempenhou um papel fundamental na transformação da NVIDIA. Reconheceu o potencial das GPUs para a computação de uso geral muito antes do entusiasmo em torno da IA e investiu fortemente no desenvolvimento do CUDA.
A sua liderança ajudou a NVIDIA a construir uma cultura focada na inovação tecnológica a longo prazo, na execução estratégica e no investimento agressivo nas tecnologias de computação do futuro.
Retorno de Capital: Recompensar os Acionistas
A NVIDIA também continuou a devolver capital significativo aos acionistas.
Durante a primeira metade do ano fiscal de 2026, a empresa devolveu aproximadamente $24.3 mil milhões aos acionistas através de recompra de ações e dividendos em dinheiro.
No final do 2.º trimestre, a NVIDIA tinha aproximadamente $14.7 mil milhões disponíveis ao abrigo da sua autorização existente para recompra de ações. Em 26 de agosto de 2025, o Conselho de Administração da empresa aprovou uma autorização adicional de $60 mil milhões para recompra de ações, sem data de expiração.
A NVIDIA paga também um dividendo trimestral em dinheiro de aproximadamente $0.01 por ação.
O desdobramento de ações de 10 para 1 da empresa, em junho de 2024, tornou as ações individuais mais acessíveis aos colaboradores e investidores, mantendo simultaneamente o valor económico subjacente da empresa.
Revolução da IA: A NVIDIA Está no Centro
A NVIDIA não está simplesmente a participar na revolução da IA; tornou-se num dos principais fornecedores da infraestrutura que a sustenta.
As GPUs NVIDIA são utilizadas para alimentar grandes modelos de linguagem, sistemas de geração de imagens, veículos autónomos, computação científica e inúmeras outras aplicações de IA.
O CEO Jensen Huang destacou o extraordinário aumento da procura de capacidade computacional criado pelas cargas de trabalho modernas de IA, e a NVIDIA está posicionada para captar uma parte significativa do investimento direcionado para a infraestrutura de IA.
A empresa está também a expandir-se para além da venda de chips. A NVIDIA está a trabalhar com empresas líderes de IA, como a OpenAI e a Anthropic, ao mesmo tempo que colabora com grandes instituições financeiras e parceiros de infraestrutura para acelerar o investimento na computação de IA.
Conclusão: A NVIDIA Define a Excelência Tecnológica
O mais recente relatório trimestral de resultados da NVIDIA demonstra o aspeto de uma empresa tecnológica dominante.
Com $46.7 mil milhões em receitas trimestrais, um crescimento homólogo de 56%, margens brutas superiores a 72% e mais de $25 mil milhões em resultado líquido trimestral, a NVIDIA continua a operar a um nível extraordinário.
O que torna verdadeiramente especial a NVIDIA não é apenas o seu desempenho financeiro, mas também a sua posição estratégica no centro da transformação global impulsionada pela IA.
A plataforma Blackwell está a expandir-se rapidamente, o ecossistema CUDA continua a ser um poderoso fosso competitivo, a procura dos Data Centers mantém-se forte e a NVIDIA continua a investir agressivamente na próxima geração da computação.
A NVIDIA não está simplesmente a aproveitar a onda da IA.
A NVIDIA está a ajudar a criar essa onda.
repost-content-media
Entusiasmo e foco na construção
CryptoDiscovery
#SKHynixSurgesOver5% A SK Hynix dispara mais de 5%: a procura por memória para IA está a tornar-se a verdadeira história dos semicondutores
A SK Hynix está novamente a demonstrar por que razão os chips de memória se tornaram uma das partes mais importantes do ciclo global de investimento em IA. As ações têm subido acentuadamente à medida que os investidores reavaliam a força da procura por infraestruturas de inteligência artificial, em particular por memória de elevada largura de banda. A mais recente recuperação dos semicondutores também foi apoiada por expectativas melhores do que o previsto para a Nvidia, que comunicou vendas trimestrais recorde e projetou um crescimento de aproximadamente 70% das receitas para o seu próximo ano fiscal. Esse otimismo espalhou-se imediatamente por todo o ecossistema global de chips, incluindo a SK Hynix.
Na minha opinião, o ponto mais importante não é simplesmente o facto de a SK Hynix ter subido mais de 5%. A história maior está no que acontece por baixo do preço. Os modelos de IA estão a tornar-se maiores, os centros de dados estão a expandir-se e os processadores avançados exigem muito mais memória de alta velocidade. A SK Hynix é uma das empresas posicionadas diretamente no centro desta procura estrutural.
A SK Hynix apresentou resultados excecionalmente fortes no segundo trimestre de 2026. A empresa registou receitas de 79.32 biliões de wons sul-coreanos e um lucro operacional de 60.54 biliões de wons, enquanto as receitas do primeiro semestre ultrapassaram pela primeira vez os 100 biliões de wons. A empresa atribuiu o desempenho à forte procura por produtos DRAM e HBM de elevado valor. A sua tecnologia HBM4 também atingiu os requisitos de desempenho, eficiência e custo dos clientes, reforçando a sua posição no mercado de memória para IA, em rápida expansão.
A história da HBM é especialmente importante. A memória de elevada largura de banda não é uma memória comum. Foi concebida para funcionar em conjunto com processadores avançados de IA e proporcionar um acesso extremamente rápido aos dados. À medida que a computação de IA se torna mais sofisticada, a largura de banda da memória pode tornar-se uma limitação importante. É por isso que o mercado está cada vez mais a considerar os fornecedores de HBM como beneficiários estratégicos do crescimento das infraestruturas de IA, em vez de simplesmente fabricantes tradicionais de semicondutores.
A SK Hynix detém atualmente cerca de 58% do mercado global de HBM, segundo a Reuters, o que confere à empresa uma posição poderosa num setor em que a oferta continua limitada. Ainda mais significativo é o facto de a empresa prever que a escassez de memória possa prolongar-se até 2030. A SK Hynix anunciou um projeto de $4 billion no Indiana, que deverá iniciar a produção em massa de chips HBM4E de próxima geração no terceiro trimestre de 2029. A empresa também aprovou um plano de investimento no valor de aproximadamente $38.3 billion até 2031.
Isto indica-me que a administração não está a tratar o atual ciclo de procura por IA como uma oportunidade de curto prazo. A empresa está a preparar-se para um período muito mais longo de expansão da capacidade, desenvolvimento tecnológico e compromissos com clientes. A SK Hynix já garantiu acordos de longo prazo com cerca de 10 clientes importantes, o que proporciona uma visibilidade adicional sobre a procura futura.
Outro fator importante é a relação entre a SK Hynix e a Nvidia. Quando a Nvidia apresentou uma perspetiva forte, os investidores em semicondutores olharam imediatamente para as empresas que fornecem as infraestruturas necessárias para construir sistemas de IA cada vez mais poderosos. As ações da Nvidia subiram 6.8% após as suas previsões mais recentes, enquanto o mercado tecnológico mais amplo acrescentou quase $150 billion em valor durante a recuperação. A SK Hynix esteve entre as empresas de memória que beneficiaram desta confiança renovada.
Os números demonstram quão poderosa esta ligação pode tornar-se. Quando a Nvidia sobe quase 7%, a Micron, a SK Hynix, a Samsung Electronics e outras empresas de semicondutores podem registar um forte impulso secundário, uma vez que os investidores esperam uma maior procura em toda a cadeia de fornecimento. No início deste ano, a SK Hynix também registou uma subida intradiária de 8.5%, atingindo brevemente 2 milhões de wons por ação, enquanto o seu ADR cotado nos EUA disparou 13.75% na mesma sessão.
No entanto, não acredito que os investidores devam olhar para uma subida diária de 5% ou 8% e assumir que a ação pode continuar a subir ao mesmo ritmo. As ações de semicondutores são altamente cíclicas e as expectativas podem tornar-se extremamente agressivas quando o entusiasmo em torno da IA é forte. A SK Hynix já passou por períodos de volatilidade significativa. Em 25 de agosto, as suas ações caíram 4.9% depois de os trabalhadores terem rejeitado por uma margem reduzida uma proposta de acordo salarial, enquanto o KOSPI mais amplo caiu 2.2%.
Existe também um risco competitivo importante a desenvolver-se no setor da memória. A CXMT, da China, tem expandido rapidamente a sua presença no segmento DRAM, aumentando a sua quota estimada do mercado global de cerca de 3% para 8% entre o primeiro trimestre de 2025 e o primeiro trimestre de 2026. A sua importante oferta pública inicial em julho destacou o ritmo agressivo a que a China está a investir na produção nacional de memória. Isto poderá eventualmente criar uma pressão competitiva adicional nos mercados de memória convencional, embora a HBM avançada continue a ser um segmento muito mais exigente do ponto de vista técnico.
Outro risco é a avaliação. Quando uma empresa se torna uma das maiores beneficiárias do crescimento da IA, os investidores frequentemente incorporam o crescimento futuro no preço da ação antes de esses resultados chegarem efetivamente. Isso cria uma situação em que resultados empresariais excelentes podem ainda assim provocar descidas temporárias do preço se o mercado esperava números ainda melhores. Por outras palavras, fundamentos sólidos não eliminam a volatilidade.
A minha opinião pessoal é que a SK Hynix continua a ser uma das histórias mais interessantes no setor dos semicondutores porque a empresa está exposta a um estrangulamento muito específico das infraestruturas de IA: a memória avançada. A indústria da IA precisa de processadores, redes, energia, refrigeração, armazenamento e memória. Entre estes componentes, a HBM tornou-se estrategicamente crítica porque os aceleradores de IA cada vez mais potentes exigem sistemas de memória maiores e mais rápidos.
A grande questão para a próxima fase não é, portanto, saber se existe procura por IA. Isso está a tornar-se cada vez mais claro. A verdadeira questão é a rapidez com que o investimento em centros de dados de IA continuará a crescer e quanto dessa despesa será direcionada para HBM, DRAM avançada e tecnologias de memória de próxima geração.
Se a procura continuar a expandir-se mais rapidamente do que a oferta, o poder de fixação de preços poderá manter-se forte e a SK Hynix poderá continuar a beneficiar através de receitas mais elevadas, margens mais fortes e uma maior geração de caixa. No entanto, se a oferta acabar por crescer mais rapidamente do que a procura, o ciclo dos semicondutores poderá mudar rapidamente.
Para mim, a recente subida superior a 5% é, portanto, mais do que uma simples recuperação do mercado acionista. É outro sinal de que os investidores estão a reavaliar o valor a longo prazo da memória na economia da IA. As previsões da Nvidia, o desempenho financeiro recorde da SK Hynix, o desenvolvimento da HBM4, os acordos de longo prazo com clientes e a expansão planeada da capacidade, no valor de milhares de milhões de dólares, apontam todos para um mercado que continua a investir fortemente nas futuras infraestruturas de IA.
Acredito que a SK Hynix merece uma atenção especial porque a empresa não está apenas a beneficiar da tendência da IA; está a fornecer uma das tecnologias críticas necessárias para tornar possível a próxima geração de computação de IA. A recente força do preço é significativa, mas a verdadeira história de investimento será determinada pelo crescimento dos resultados, pela procura por HBM, pelos preços, pela capacidade de produção e pela manutenção da força do ciclo global de infraestruturas de IA ao longo dos próximos anos.
Para mim, esta é a principal conclusão: a corrida da IA já não se resume apenas a quem constrói o processador mais rápido. Está cada vez mais relacionada com quem consegue fornecer a memória necessária para manter esses processadores a funcionar à capacidade máxima. A SK Hynix está posicionada diretamente no centro dessa batalha.
repost-content-media
Pelo volume, este não é realmente um aumento falso; este movimento parece ser genuinamente impulsionado por fundos reais.
CryptoFutures_og
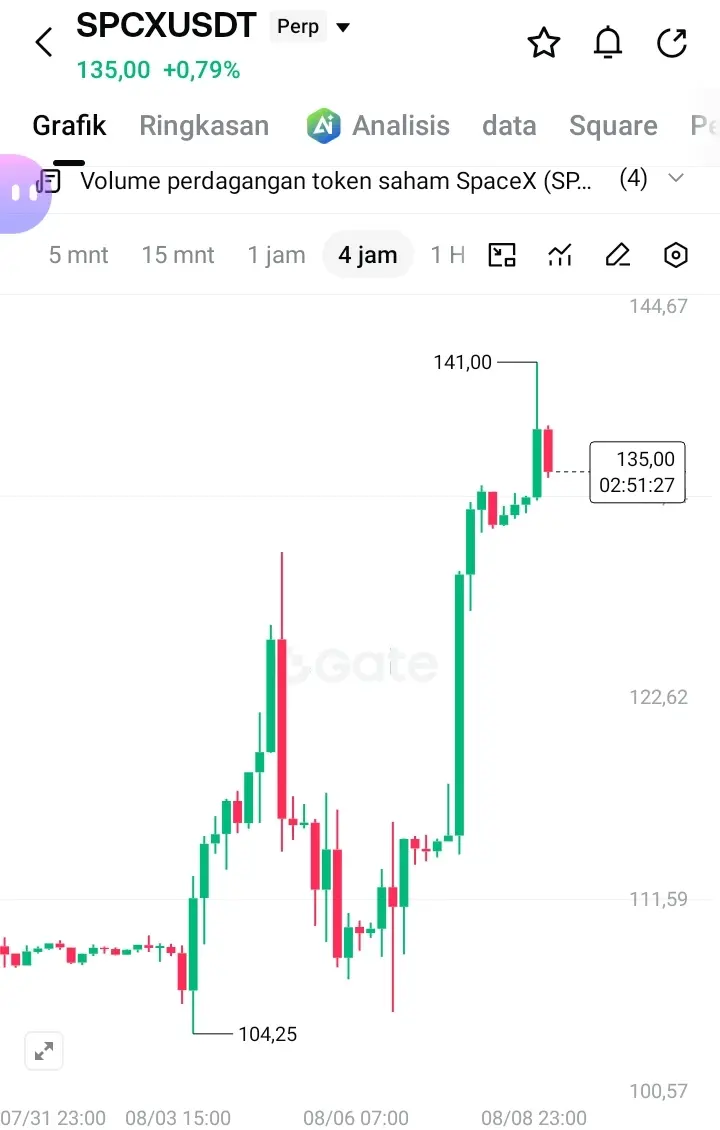
SPCX: forte momentum de alta de 4 horas 🚀🚀
$SPCX
repost-content-media