Resumo
-
Em agosto de 2026, o mercado de criptomoedas prolongou a recuperação de julho e acelerou acentuadamente na segunda metade do mês. A capitalização total do mercado subiu de aproximadamente 2,24 T $ em 1 de agosto para aproximadamente 2,70 T $ em 31 de agosto, registando um ganho mensal de aproximadamente +20,66%.
-
Os principais ativos registaram ganhos generalizados: o BTC subiu +23,67%, o ETH ganhou +29,95%, e o XRP e o SOL avançaram +28,12% e +39,93%, respetivamente. O ETH e o SOL superaram o BTC devido aos seus perfis de Beta mais elevado, enquanto a ENA (+84,81%) e a PUMP (+116,11%) também registaram fortes subidas.
-
Das 489 amostras válidas no Top 500, 365 subiram, 100 desceram e 24 mantiveram-se essencialmente estáveis em agosto. Os ativos com ganhos representaram 74,64% da amostra. O ganho médio de toda a amostra foi de +22,74%, em comparação com uma mediana de +6,50%.
-
Os ativos recentemente listados, os projetos Bitcoin Layer-2, os ativos Meme/comunitários e os tokens de ecossistemas de small-cap dominaram o topo da tabela de classificação. A PONS (+891,99%), a BTR (+776,49%) e a GOOSE (+752,52%) estiveram entre os líderes. As maiores perdas concentraram-se em desbloqueios de tokens, realização de lucros após subidas anteriores e deterioração da liquidez de longo alcance, com a KAITO (-72,04%) e a US (-70,59%) entre os ativos com maiores quedas.
-
Em termos de volume de negociação, 438 tokens tinham dados válidos de Volume Spike, com uma mediana de 1,63x. Excluindo a PGOLD, a média foi de aproximadamente 3,94x. Ao longo do mês, 96 tokens registaram um crescimento do volume superior a 3x, 46 superior a 5x e 19 superior a 10x. Entre os ativos no intervalo superior a 10x, 16 subiram, 2 desceram e 1 manteve-se essencialmente estável, demonstrando que os sinais positivos de preço e volume se fortaleceram ainda mais em comparação com julho.
1. Visão geral do mercado de criptomoedas
Em agosto de 2026, o mercado global de criptomoedas passou da recuperação inicial de julho para uma subida generalizada. A capitalização total do mercado aumentou de aproximadamente 2,24 T $ em 1 de agosto para aproximadamente 2,70 T $ em 31 de agosto, registando um ganho de aproximadamente +20,66% ao longo do mês. O BTC avançou de aproximadamente 62 820 $ no início do mês para aproximadamente 77 658 $ no final do mês, registando um ganho mensal de aproximadamente +23,62%. O ETH subiu de aproximadamente 1 861 $ para aproximadamente 2 416 $, registando um ganho de +29,86%. A valorização superior do ETH e do SOL (+39,93%) face ao BTC continuou a canalizar capital para a DeFi, as cadeias públicas e os ativos de Beta elevado. A liderança do mercado passou duma recuperação impulsionada pelo BTC para uma força sincronizada entre as principais moedas e os altcoin.
As condições macroeconómicas continuaram condicionadas pela inflação e pelas expectativas de subida das taxas durante a primeira metade de agosto. Na sua reunião de julho, a Fed manteve o intervalo-alvo da taxa dos fundos federais entre 3,50% e 3,75%. As atas da reunião indicaram que alguns responsáveis favoreciam uma subida das taxas, e os mercados incorporaram temporariamente a possibilidade de um aumento em setembro. O ponto de inflexão ocorreu em 19 de agosto, quando o Tesouro dos EUA anunciou que iria pelo menos duplicar a dimensão do seu programa de recompra de títulos do Tesouro de longo prazo destinado a apoiar a liquidez, aumentando o montante máximo por operação de 2 mil milhões $ para pelo menos 4 mil milhões $. As yields de longo prazo e o dólar dos EUA desceram posteriormente, enquanto o BTC e o ouro subiram em conjunto. Embora a política não constituísse uma flexibilização quantitativa direta, melhorou as expectativas relativas à liquidez de longo prazo e às condições financeiras, tornando-se um catalisador fundamental para a rutura dos ativos de risco no final do mês. No plano regulamentar, o CLARITY Act entrou numa nova fase processual em agosto. Antes da pausa parlamentar, o líder da maioria no Senado pressionou para a realização duma votação processual em setembro. Se for aprovado, o projeto de lei clarificará ainda mais se os ativos digitais são classificados como valores mobiliários ou produtos de base e definirá os limites jurisdicionais da SEC e da CFTC. De forma geral, as expectativas regulamentares proporcionaram um impulso marginal ao mercado.
Os dados históricos da DeFiLlama mostram que o TVL total da DeFi aumentou de aproximadamente 74,0 mil milhões $ em 1 de agosto para aproximadamente 86,9 mil milhões $ em 31 de agosto, uma subida de aproximadamente +17,4%. A capitalização total de mercado das stablecoin aumentou de aproximadamente 305,6 mil milhões $ para 309,6 mil milhões $, um aumento de aproximadamente +1,3%. O crescimento das stablecoin ficou muito aquém da valorização dos ativos de risco e da expansão do TVL, sugerindo que a recuperação refletiu tanto a reafetação do capital existente como o crescimento passivo causado pela subida dos preços dos ativos dados como garantia. O volume à vista nas DEX em todas as cadeias atingiu aproximadamente 233,4 mil milhões $ em agosto, ou aproximadamente 7,5 mil milhões $ por dia, em média, mantendo-se a atividade de negociação elevada.
2. Visão abrangente das variações de preço nesta subida
A amostra do Top 500 em agosto continha 489 ativos válidos: 365 ativos com ganhos, 100 ativos com perdas e 24 ativos essencialmente estáveis. Os ativos com ganhos representaram 74,64%, um aumento acentuado face aos 52,33% registados em julho. O ganho médio de toda a amostra foi de +22,74%, em comparação com uma mediana de +6,50%. A diferença substancial entre a média e a mediana demonstra que as variações extremas dos ativos de longo alcance continuaram a alargar a distribuição dos retornos. Ao mesmo tempo, a mediana aumentou de valores próximos de 0% em julho para 6,50%, confirmando que a recuperação se alargou para além de rotações isoladas, transformando-se num avanço mais generalizado.
O desempenho por segmento de capitalização de mercado foi o seguinte:
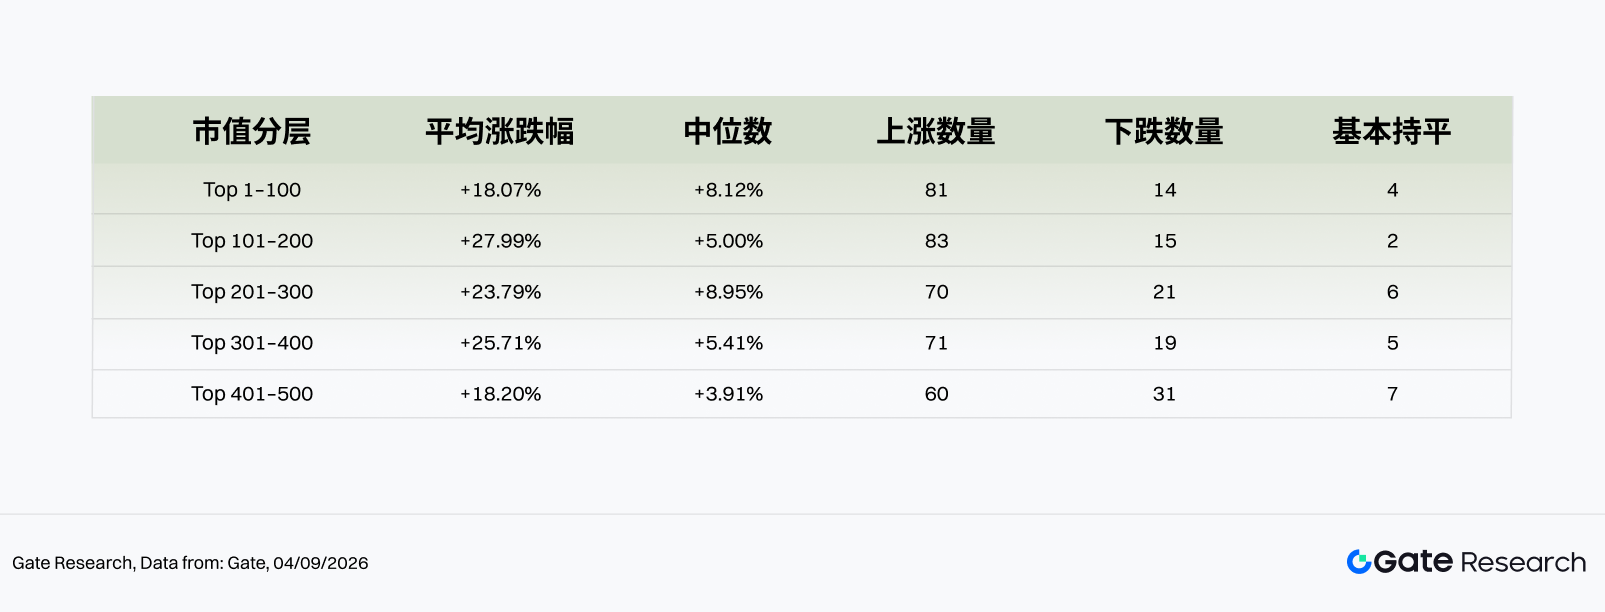
Por segmento de capitalização de mercado, agosto apresentou ganhos generalizados no topo, a maior elasticidade no segmento intermédio e um risco Two-Way acentuado entre os ativos de cauda.
-
Capitalização de mercado Top 1–100: 81 ativos subiram, 14 desceram e 4 mantiveram-se essencialmente estáveis. Os ativos com ganhos representaram 81,8%, com um retorno mediano de +8,12% e um retorno médio de +18,07%. O BTC (+23,7%), o ETH (+29,9%), o XRP (+28,1%) e o SOL (+39,9%) subiram em conjunto, proporcionando o principal suporte para a melhoria da amplitude do mercado. A BTW (+295,6%), a PUMP (+116,1%), a ENA (+84,8%), a ZEC (+83,0%) e a LIT (+70,9%) contribuíram ainda mais para elevar a média. A tendência negativa limitou-se à STABLE (-22,7%), à ONDO (-11,6%), à JST (-8,0%) e à FIL (-7,5%), indicando que os ativos de grande capitalização tinham entrado, de forma generalizada, numa fase claramente otimista.
-
Capitalização de mercado 101–200: 83 ativos subiram, 15 desceram e 2 mantiveram-se essencialmente estáveis. Os ativos com ganhos representaram 83,0%, com um retorno mediano de +5,00%. A média subiu para +27,99%, impulsionada pela PONS (+892,0%), pela CASHCAT (+401,0%), pela SKR (+261,2%) e pela TIBBIR (+162,9%). Este segmento apresentou a participação mais ampla na subida, embora a sua média fosse altamente sensível aos valores atípicos. A Binance Life (-24,0%), a UB (-21,9%), a COCO (-11,6%) e a JTO (-11,1%) demonstraram que alguns ativos anteriormente populares continuavam sujeitos à realização de lucros.
-
Capitalização de mercado 201–300: 70 ativos subiram, 21 desceram e 6 mantiveram-se essencialmente estáveis. Os ativos com ganhos representaram 72,2%, com um retorno mediano de +8,95% e um retorno médio de +23,79%. A HNT (+320,5%), a PROM (+295,8%), a Niulai (+274,8%) e a NPC (+208,1%) proporcionaram a maior parte da elasticidade do segmento. A DOG (+94,8%) e a CAP (+74,3%) também registaram ganhos sólidos. A mediana foi a mais elevada dos cinco segmentos, indicando que este grupo beneficiou não só do desempenho explosivo de alguns ativos, mas também duma recuperação generalizada do apetite pelo risco entre os seus constituintes.
-
Capitalização de mercado 301–400: 71 ativos subiram, 19 desceram e 5 mantiveram-se essencialmente estáveis. Os ativos com ganhos representaram 74,7%, com um retorno mediano de +5,41%. A média subiu para +25,71%, impulsionada pela GOOSE (+752,5%), pela Lobster (+298,1%), pela CYS (+191,5%) e pela AIX (+148,0%). Entretanto, a KAITO (-72,0%), a TAG (-45,1%), a RIF (-23,1%) e a DEXE (-19,5%) sofreram correções profundas, demonstrando que os eventos relacionados com projetos e as alterações na oferta de tokens ainda podem sobrepor-se ao Beta do mercado neste segmento.
-
Capitalização de mercado 401–500: 60 ativos subiram, 31 desceram e 7 mantiveram-se essencialmente estáveis. Os ativos com ganhos representaram 61,2%, com um retorno mediano de +3,91% e um retorno médio de +18,20%. A BTR (+776,5%), a STONKBROKER (+168,3%), a ONG (+148,4%), a SKYAI (+110,2%) e a KNTQ (+96,2%) evidenciaram o potencial explosivo dos ativos de cauda. No entanto, a US (-70,6%), a LAB (-49,7%), a KTA (-34,4%), a WOULD (-32,5%) e a DOS (-25,4%) também sofreram perdas acentuadas. Este segmento apresentou tanto a percentagem mais baixa de ativos com ganhos como o retorno mediano mais baixo dos cinco grupos, confirmando que o risco Two-Way continua a ser maior entre os ativos de small-cap.
Nota: a distribuição da capitalização de mercado baseia-se nos dados da CoinGecko. Os 500 principais tokens por capitalização de mercado foram agrupados em cinco blocos de 100 tokens, como as posições 1–100 e 101–200. As variações de preço de cada grupo foram calculadas para o período entre 1 e 31 de agosto de 2026, tendo sido utilizada a média do grupo como retorno médio desse intervalo de capitalização de mercado. As tabelas de variação de preço ao longo do relatório utilizam principalmente os preços de abertura e fecho diários e podem diferir das estatísticas baseadas em médias horárias ou valores extremos intradiários. No caso de tokens com preços unitários extremamente baixos, o ruído associado ao preço pode gerar ganhos distorcidos de vários milhares de vezes. Esses valores atípicos foram excluídos dos cálculos da média.
2.1 Tabela de classificação das variações de preço
2.1.1 Maiores ganhos: ativos recentemente listados, Bitcoin Layer-2 e ativos comunitários de longo alcance lideram
Os ativos com maiores ganhos nesta subida foram dominados por quatro narrativas: ativos recentemente listados e Launchpool, Bitcoin Layer-2, ativos Meme/comunitários e tokens de ecossistemas de small-cap. A PONS (+891,99%) registou o maior ganho do mês, seguida pela BTR (+776,49%), pela GOOSE (+752,52%), pela CASHCAT (+401,01%) e pela HNT (+320,47%). A maioria destes ativos encontrava-se fora do Top 100 por capitalização de mercado, demonstrando que, embora o mercado mais amplo tenha recuperado em agosto, a maior elasticidade ascendente continuou concentrada nos ativos de média e small-cap.
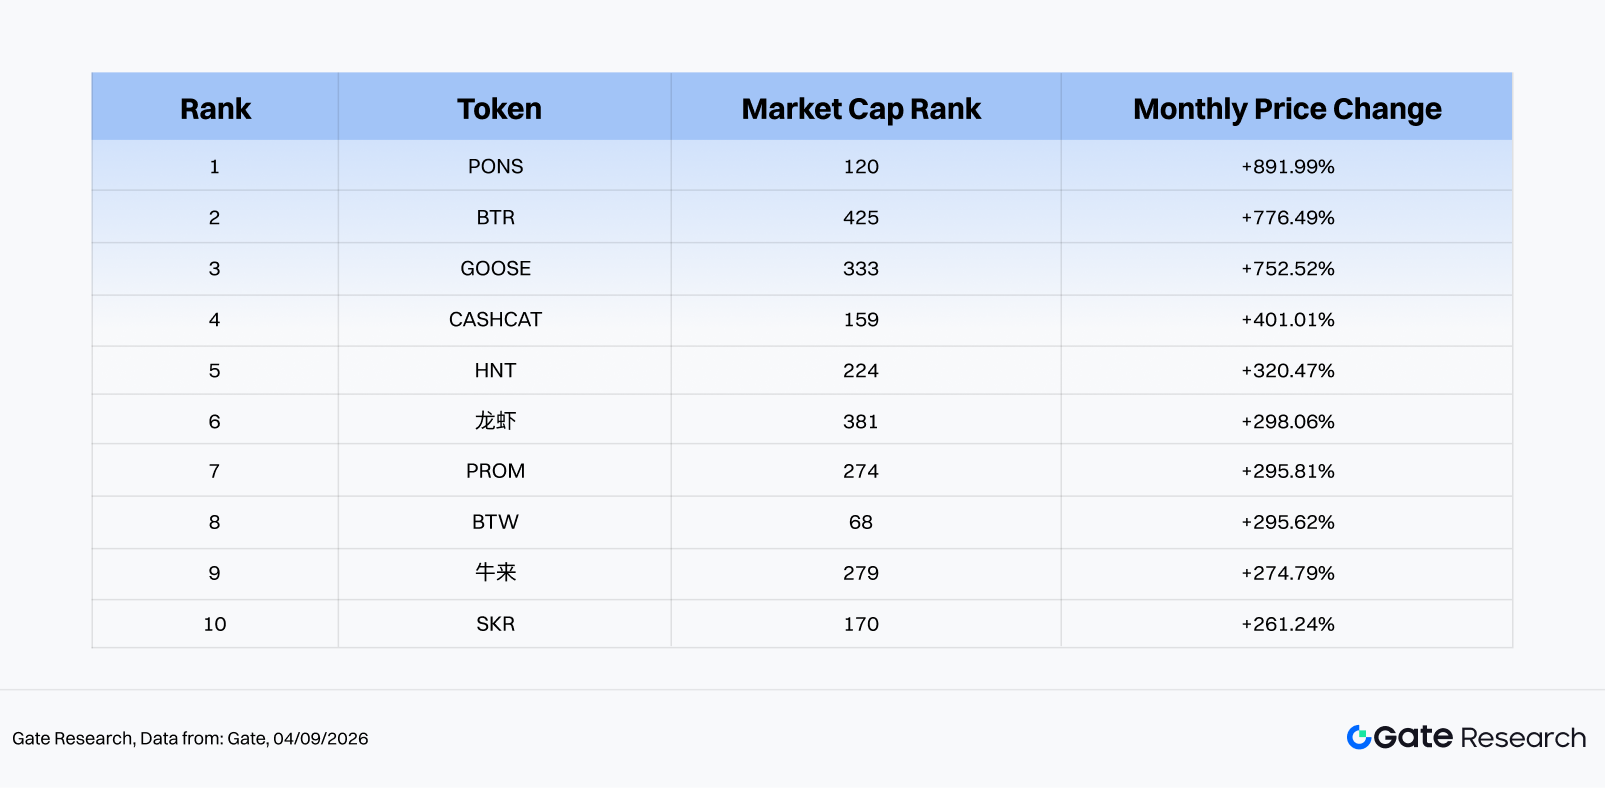
A PONS (+892,0%, posição 120 em capitalização de mercado) foi a maior rutura de agosto. A Pons faz parte do segmento Launchpad do ecossistema Robinhood Chain. A sua listagem à vista na Gate, em 27 de agosto, melhorou significativamente o acesso à negociação e a liquidez. A combinação subsequente da atividade do Launchpool com as narrativas relacionadas com as receitas do protocolo e os mecanismos de recompra e queima impulsionou várias ruturas apoiadas pelo volume no final do mês. O seu Volume Spike foi de 3,49x, indicando uma confirmação sólida pelo preço e pelo volume. No entanto, um ganho mensal de quase nove vezes também significa que o preço se tornou altamente dependente do volume de negociação incremental e da atenção impulsionada por eventos.
A BTR (+776,5%, posição 425 em capitalização de mercado) foi um exemplo de destaque da narrativa Bitcoin Layer-2. A Bitlayer recuperou a atenção do mercado através dos avanços relacionados com o BitVM, a infraestrutura Bitcoin L2 e o ecossistema YBTC, desencadeando uma reavaliação clara do capital no final de agosto. O seu Volume Spike atingiu 49,44x, com o preço e o volume a subirem em simultâneo.
2.1.2 Maiores quedas: desbloqueios de tokens, pressão da oferta e realização de lucros após ganhos anteriores
Os ativos com maiores quedas foram impulsionados principalmente por desbloqueios de tokens, realização de lucros em ativos anteriormente fortes e deterioração da liquidez de longo alcance. A KAITO (-72,04%) e a US (-70,59%) perderam mais de 70%, enquanto a LAB (-49,68%), a TAG (-45,09%) e a KTA (-34,42%) também registaram correções profundas. Tendo em conta que o ganho mediano de todo o mercado em agosto foi de 6,50%, as quedas acentuadas destes ativos indicam que os fatores dominantes foram problemas específicos da oferta dos projetos ou da estrutura do mercado.
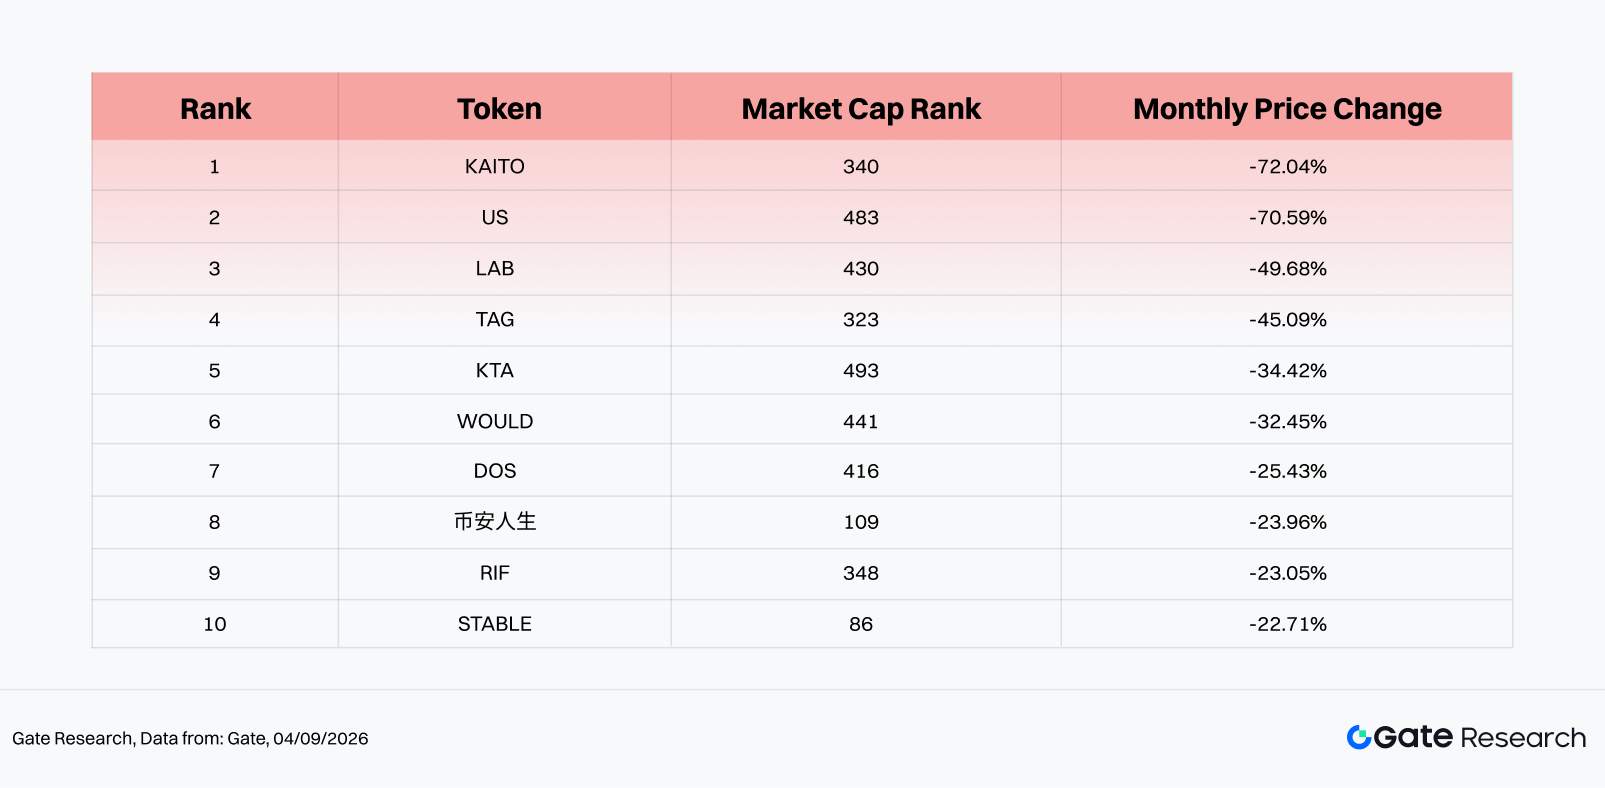
A KAITO (-72,0%, posição 340 em capitalização de mercado) foi pressionada tanto por desbloqueios de tokens como pela redução de posições por parte de investidores grandes. Aproximadamente 32,6 M de KAITO entraram na janela de desbloqueio em 20 de agosto, o equivalente a aproximadamente 3,26% da oferta total. Perante uma procura limitada por parte de novos titulares, o mercado incorporou antecipadamente a potencial pressão da oferta, criando um ciclo de retroalimentação negativo entre as expectativas de desbloqueio, as vendas por parte de investidores grandes e a insuficiente absorção da liquidez. O seu Volume Spike foi de apenas 0,32x, sugerindo que a queda não foi acompanhada por uma forte rotação ou suporte de compra, refletindo antes uma reavaliação contínua à medida que as ofertas de compra diminuíam.
A US (-70,6%, posição 483 em capitalização de mercado) é o token do ecossistema de Agentes de IA da Talus Network. O seu desbloqueio linear em 11 de agosto representou aproximadamente 3% da sua capitalização de mercado nessa altura. Os dados de desbloqueios de fontes externas registaram uma queda máxima de aproximadamente 64,6% durante os quatro dias seguintes. A oferta total do projeto é de 10 mil milhões, enquanto a relação entre a oferta em circulação e a oferta total continuava baixa no final do mês, mantendo as expectativas de oferta futura como um fator persistente de pressão sobre a avaliação. O seu Volume Spike foi de apenas 0,16x, sugerindo que a queda refletiu uma procura insuficiente após o desbloqueio e a redução da liquidez, e não uma capitulação acompanhada por um volume elevado.
2.2 Relação entre a posição por capitalização de mercado e as variações de preço
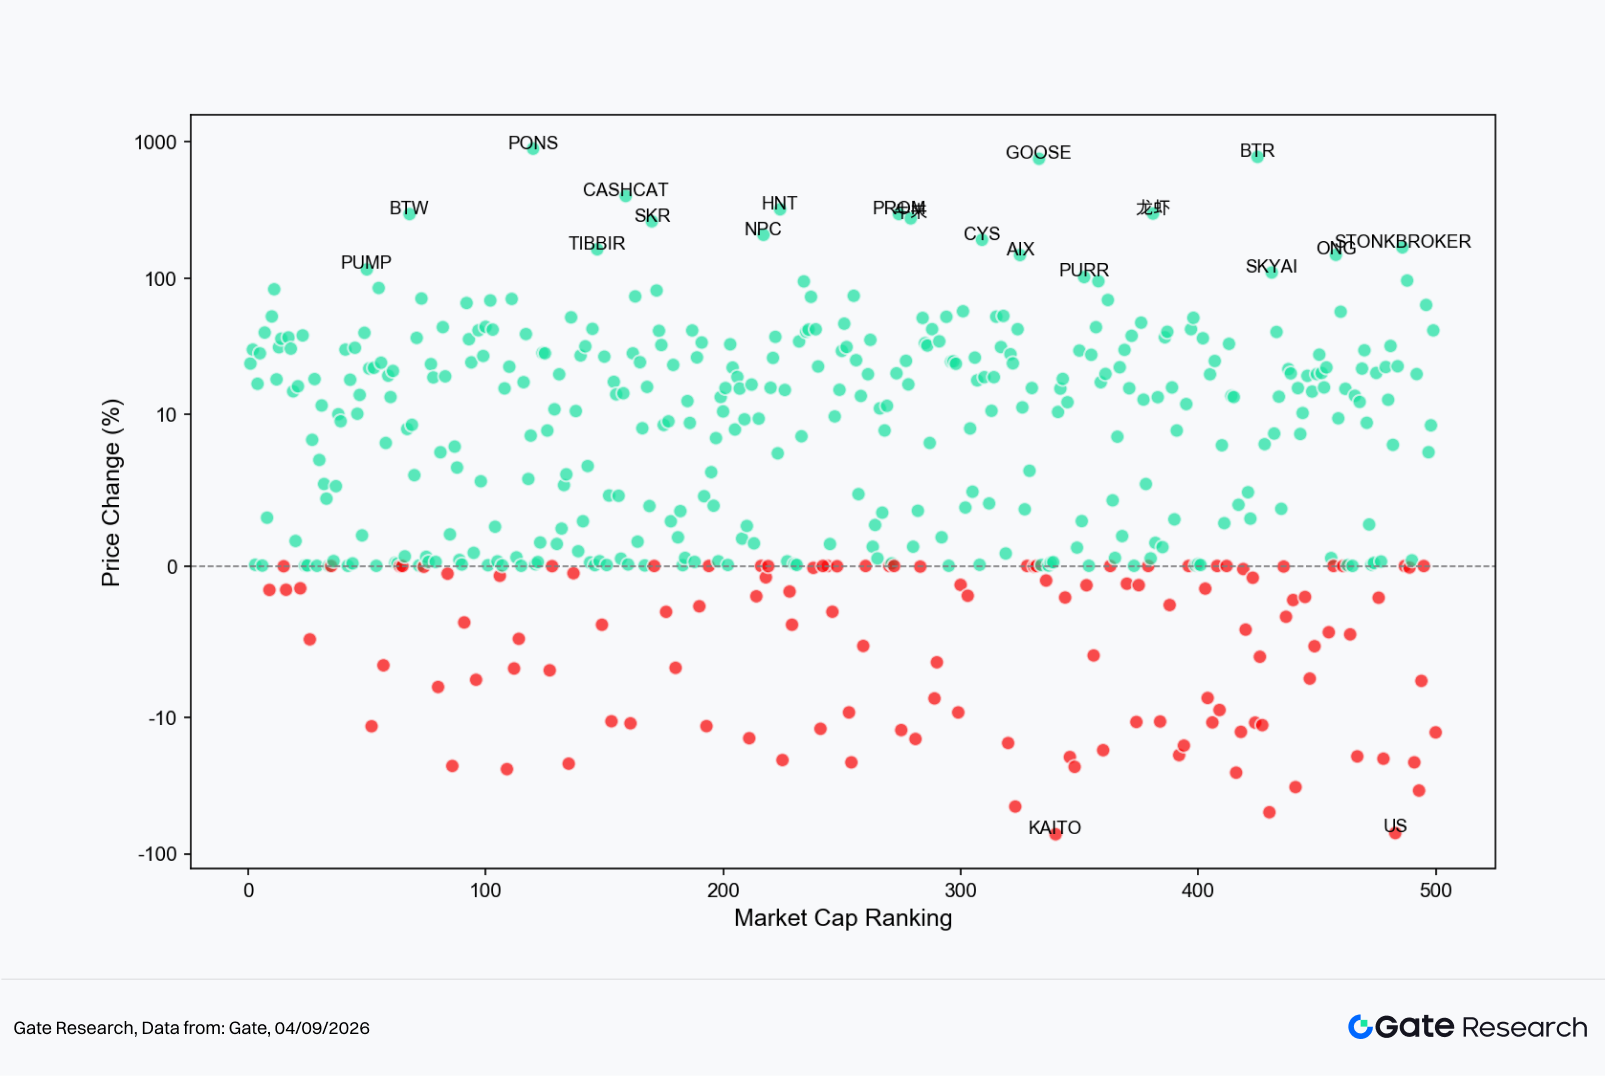
O gráfico de dispersão da posição por capitalização de mercado face à variação de preço mostra que os pontos com retornos positivos aumentaram em todos os intervalos de capitalização de mercado em agosto. Os principais ativos, incluindo BTC, ETH, SOL, XRP, LINK e AAVE, formaram uma base ascendente clara. Com 81 dos 100 ativos válidos do Top 100 a registarem ganhos, o mercado já não dependia dum conjunto reduzido de tokens de longo alcance para manter retornos positivos.
O segmento das posições 100–400 combinou uma elevada taxa de participação com uma elasticidade mais forte. A PONS, a CASHCAT, a HNT, a PROM, a GOOSE, a Lobster e a CYS contribuíram com retornos excedentários substanciais. As posições 401–500 também produziram ativos com desempenho forte, como a BTR, a ONG, a SKYAI e a KNTQ, mas o número de ativos com perdas aumentou para 31. As perdas profundas na US, na LAB, na KTA e na WOULD demonstraram que, quanto mais baixa for a posição dum ativo por capitalização de mercado, mais facilmente os eventos específicos do projeto e os riscos de liquidez podem sobrepor-se ao Beta positivo gerado por uma subida generalizada do mercado.
2.3 Tabela de classificação por capitalização de mercado do Top 100
Das 99 amostras válidas do Top 100 por capitalização de mercado, 81 subiram, 14 desceram e 4 mantiveram-se essencialmente estáveis em agosto. A BTW (+295,6%) liderou o mercado, seguida pela PUMP (+116,1%), pela ENA (+84,8%), pela ZEC (+83,0%), pela LIT (+70,9%) e pela TRUMP (+65,8%). Os ganhos sincronizados na SOL (+39,9%), na LINK (+36,8%), na AAVE (+30,9%), no ETH (+29,9%) e no XRP (+28,1%) demonstraram que o capital se alargou do BTC para as cadeias públicas, a DeFi e os ativos de grande capitalização com Beta elevado.
No lado negativo, a STABLE (-22,7%), a ONDO (-11,6%), a JST (-8,0%), a FIL (-7,5%) e a HTX (-6,6%) ficaram para trás. No entanto, tanto a dimensão das perdas como o número de ativos com quedas foram significativamente inferiores aos dos segmentos intermédio e de cauda. O retorno mediano do Top 100 atingiu +8,12%, demonstrando que a recuperação dos ativos de grande capitalização apresentou uma forte amplitude e estabilidade durante o mês.
3. Análise da expansão do volume
3.1 Análise do crescimento do volume de negociação
O Volume Spike foi calculado com base nas variações mensais do volume de negociação. Em agosto, 438 tokens tinham amostras válidas. A média bruta foi de 82,41x, mas o aumento de 34 371,67x da PGOLD a partir duma base extremamente baixa distorceu o resultado. Excluindo a PGOLD, o múltiplo médio do volume foi de aproximadamente 3,94x, com uma mediana de 1,63x. Durante o mês, 96 tokens registaram um crescimento do volume superior a 3x, 46 superior a 5x e 19 superior a 10x, representando uma expansão significativa do volume em comparação com julho.
Os ativos mais notáveis próximos do topo da tabela de classificação do crescimento do volume foram a PGOLD (34 371,67x), a MHORSE (317,69x), a ONG (125,26x), a FIDD (52,46x), a BTR (49,44x), a RAM (46,55x), a YLDS (44,03x), a CHFAU (33,97x), a CHIP (26,77x) e a TRUMP (26,02x).
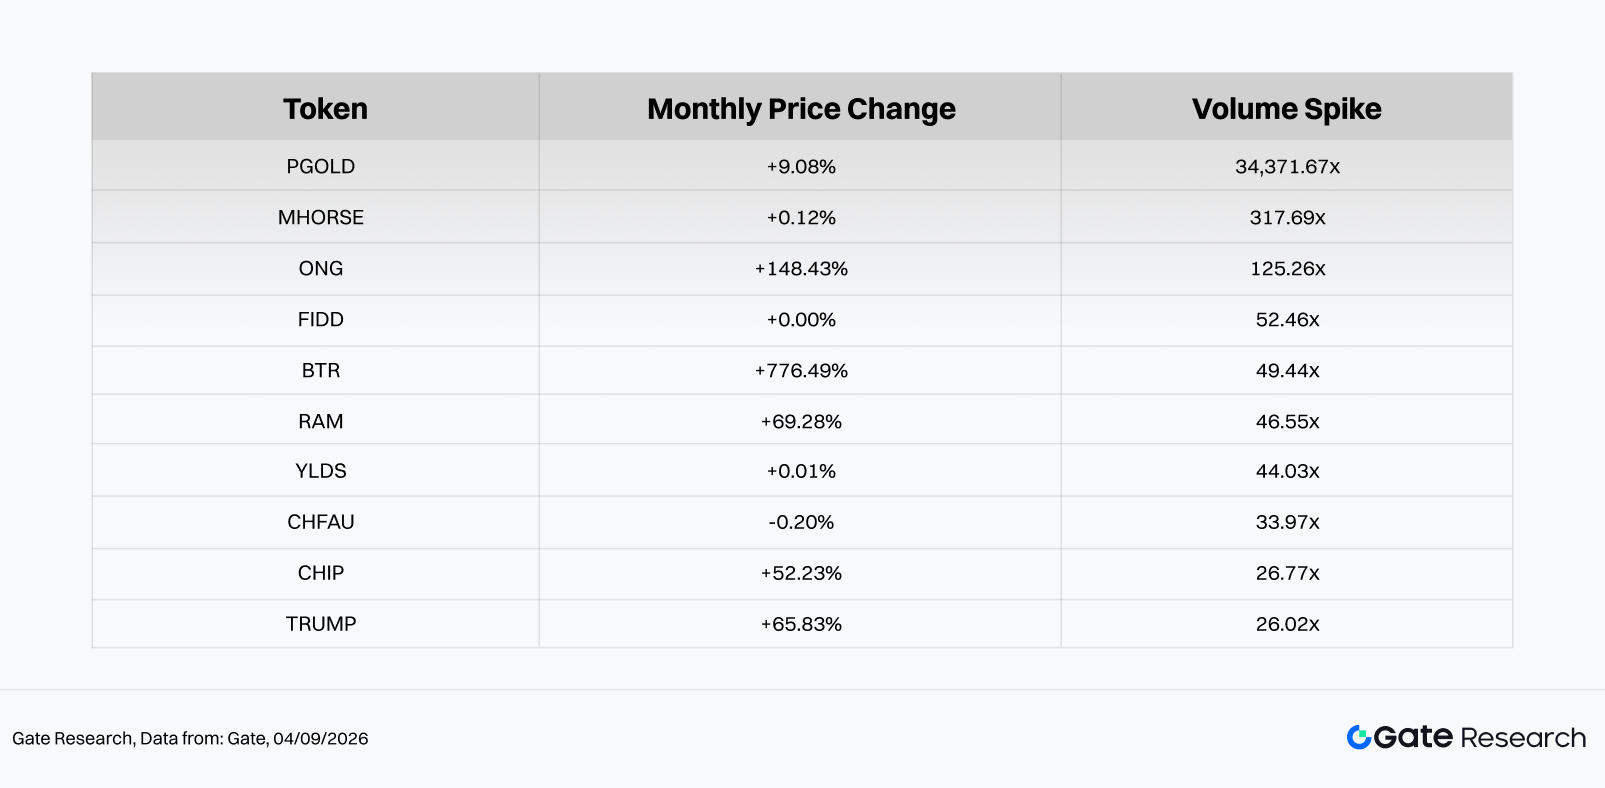
Os ativos líderes apresentaram dois padrões distintos. Os ativos de ouro, rendimento fixo e RWA, como a PGOLD, a FIDD, a YLDS e a CHFAU, registaram uma volatilidade de preço limitada, pelo que os seus múltiplos de volume refletiram sobretudo efeitos de base baixa, subscrições e resgates, reequilíbrios ou atividades de arbitragem. A sua importância direcional foi, por conseguinte, limitada. Os ativos de risco, como a ONG, a BTR, a RAM, a CHIP e a TRUMP, registaram geralmente ganhos sincronizados no preço e no volume, apoiados por catalisadores relacionados com cadeias públicas, Bitcoin Layer-2, ativos Meme e eventos de ecossistema. No atual mercado de rotação, a combinação mais relevante a acompanhar é uma expansão do volume superior a 5x, um aumento simultâneo do preço e um ativo que não esteja concebido para permanecer ancorado.
De forma geral, os ativos próximos do topo da tabela de classificação do crescimento do volume dividiam-se em três categorias. A primeira era composta por valores atípicos de base baixa, cujos múltiplos de volume eram facilmente inflacionados por valores iniciais extremamente reduzidos e cujos preços não tinham efetivamente subido segundo a metodologia de negociação válida. A segunda incluía stablecoin, RWA e ativos geradores de rendimento, nos quais os picos de volume resultavam sobretudo da reafetação de capital e tinham uma importância direcional limitada. A terceira era composta por ativos de risco, como a AKE, a ZAMA, a KAITO, a UPUMP e a BOME. Quando o preço e o volume se fortalecem em conjunto, estes ativos merecem um acompanhamento mais atento enquanto oportunidades de curto prazo num mercado de rotação.
3.2 Análise das variações do volume de negociação e do desempenho do preço
O gráfico de dispersão mostra que a distribuição geral de agosto continuou mais concentrada no intervalo de baixo volume, enquanto os ativos com ganhos dominaram o intervalo de volume médio e os sinais positivos se fortaleceram significativamente no intervalo de volume extremamente elevado. Em comparação com julho, tanto o número de amostras como a percentagem de ativos com ganhos no intervalo superior a 3x aumentaram, indicando que a subida envolveu não só uma valorização generalizada dos preços, mas também a expansão da negociação ativa a um conjunto mais amplo de ativos de média e small-cap.
-
No intervalo de baixo volume de 0–3x, havia 342 tokens, incluindo 258 ativos com ganhos, 82 ativos com perdas e 2 ativos essencialmente estáveis. A mediana da variação de preço foi de +8,12%. Embora este intervalo ainda representasse a maioria dos tokens, o mercado diferiu do padrão anterior de negociação lateral com baixo volume e direcionalidade aleatória. O Beta generalizado do mercado em agosto foi suficientemente forte para elevar a maioria dos ativos. A HNT (+320,5%, 1,39x), a BTW (+295,6%, 0,68x), a STONKBROKER (+168,3%, 2,11x), a AIX (+148,0%, 1,25x) e a SKYAI (+110,2%, 0,56x) registaram ganhos substanciais sem expansão significativa do volume, refletindo a elasticidade do preço dos ativos de baixa liquidez durante uma subida generalizada. A KAITO (-72,0%, 0,32x), a US (-70,6%, 0,16x) e a LAB (-49,7%, 0,99x) representaram quedas com baixo volume causadas pela contração da procura.
-
No intervalo de volume médio de 3–10x, havia 77 tokens, incluindo 63 ativos com ganhos, 12 ativos com perdas e 2 ativos essencialmente estáveis. A mediana da variação de preço aumentou para +15,80%. A PONS (+892,0%, 3,49x), a CASHCAT (+401,0%, 5,00x), a PROM (+295,8%, 8,07x), a NPC (+208,1%, 4,77x), a TIBBIR (+162,9%, 3,85x), a PUMP (+116,1%, 3,07x) e a PURR (+102,0%, 9,65x) apresentaram padrões de rutura com uma forte confirmação pelo preço e pelo volume. Entre os exemplos negativos encontravam-se a WOULD (-32,5%, 5,86x), a DEXE (-19,5%, 3,22x) e a RVN (-19,3%, 3,31x), que refletiram quedas acompanhadas por volume ou distribuição com elevada rotação.
-
No intervalo de volume extremamente elevado superior a 10x, havia 19 tokens, incluindo 16 ativos com ganhos, 2 ativos com perdas e 1 ativo essencialmente estável. A mediana da variação de preço atingiu +52,23%. A BTR (+776,5%, 49,44x), a Lobster (+298,1%, 19,04x), a SKR (+261,2%, 17,07x), a CYS (+191,5%, 10,62x), a ONG (+148,4%, 125,26x), a KNTQ (+96,2%, 21,19x) e a ENA (+84,8%, 11,93x) formaram sinais claros de expansão simultânea do preço e do volume. Em contrapartida, a FIGR_HELOC (-1,6%, 16,16x), a CHFAU (-0,2%, 33,97x), a FIDD (aproximadamente 0%, 52,46x) e a YLDS (aproximadamente 0%, 44,03x) eram ativos RWA/geradores de rendimento com volume elevado, mas baixa volatilidade, não devendo ser equiparados a ruturas em ativos de risco.
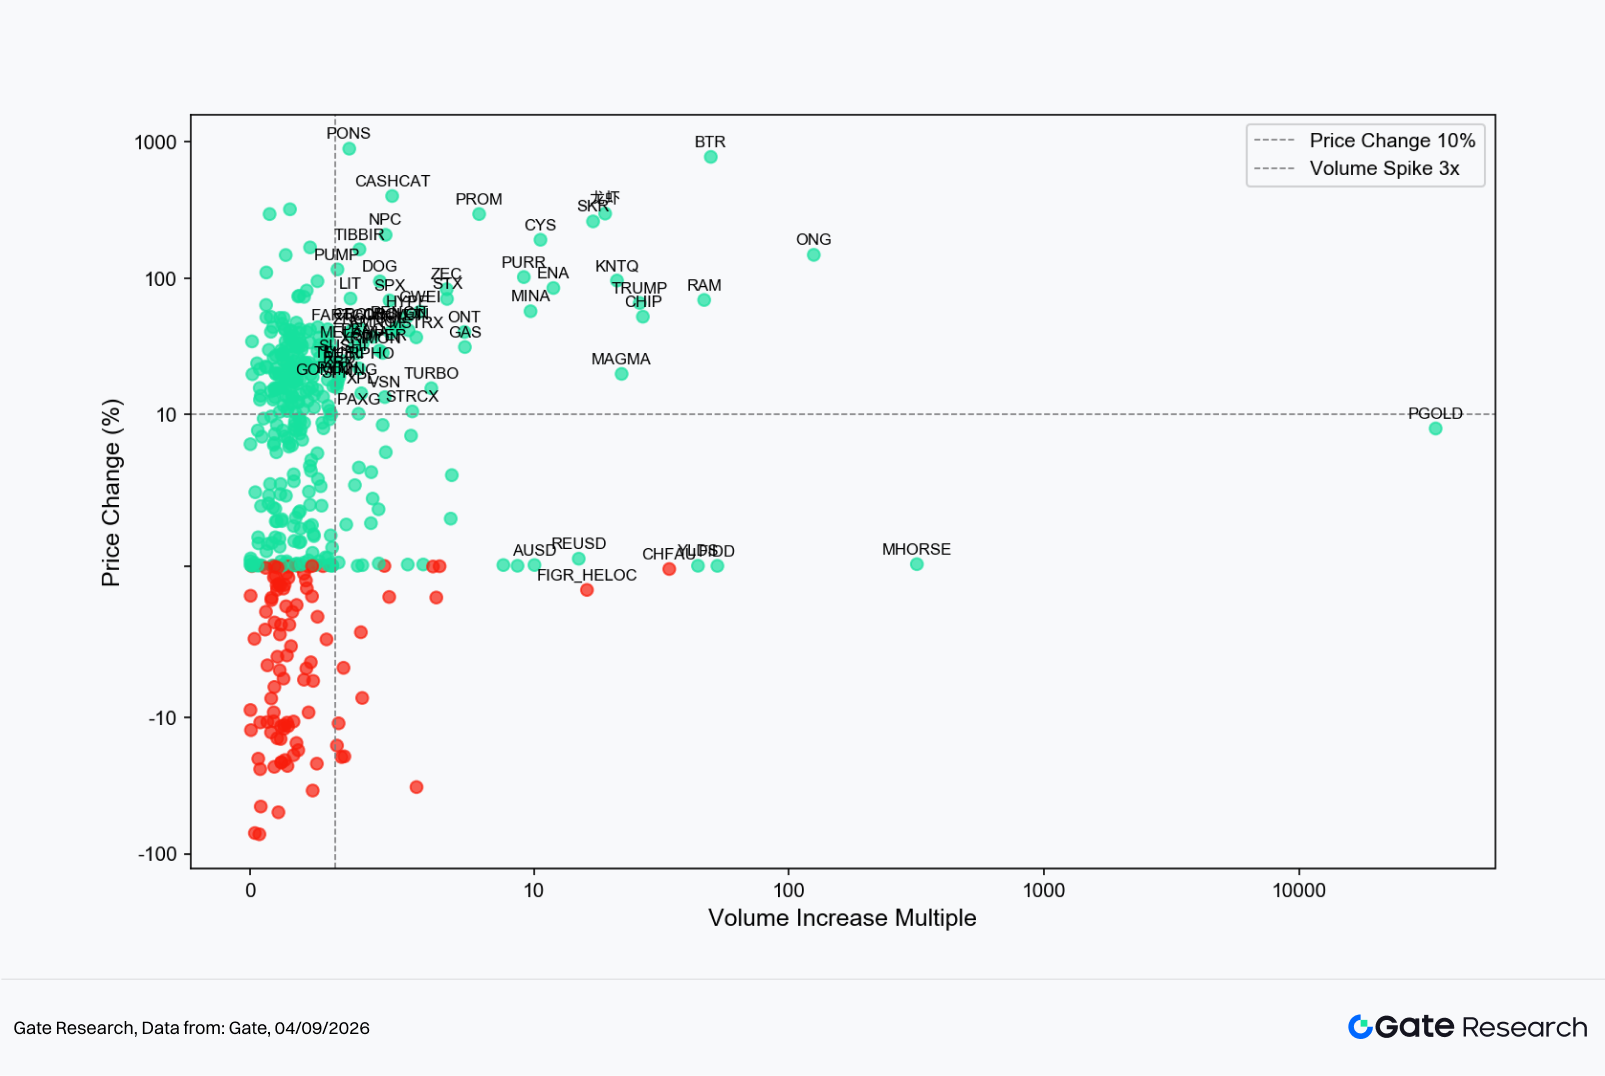
De forma geral, os indicadores de volume apresentaram uma validade direcional significativamente superior em agosto. A percentagem de ativos com ganhos atingiu aproximadamente 81,8% no intervalo de 3–10x e aproximadamente 84,2% no intervalo superior a 10x. No entanto, valores atípicos de base baixa, como a PGOLD, e as subscrições, os resgates e os reequilíbrios em ativos RWA/com rendimento estável podem continuar a gerar sinais falsos sob a forma de volumes massivos com movimentos de preço mínimos. A análise do volume deve, por conseguinte, ter em conta as características dos ativos, o volume absoluto de negociação e a direção do preço.
3.3 Análise de correlação
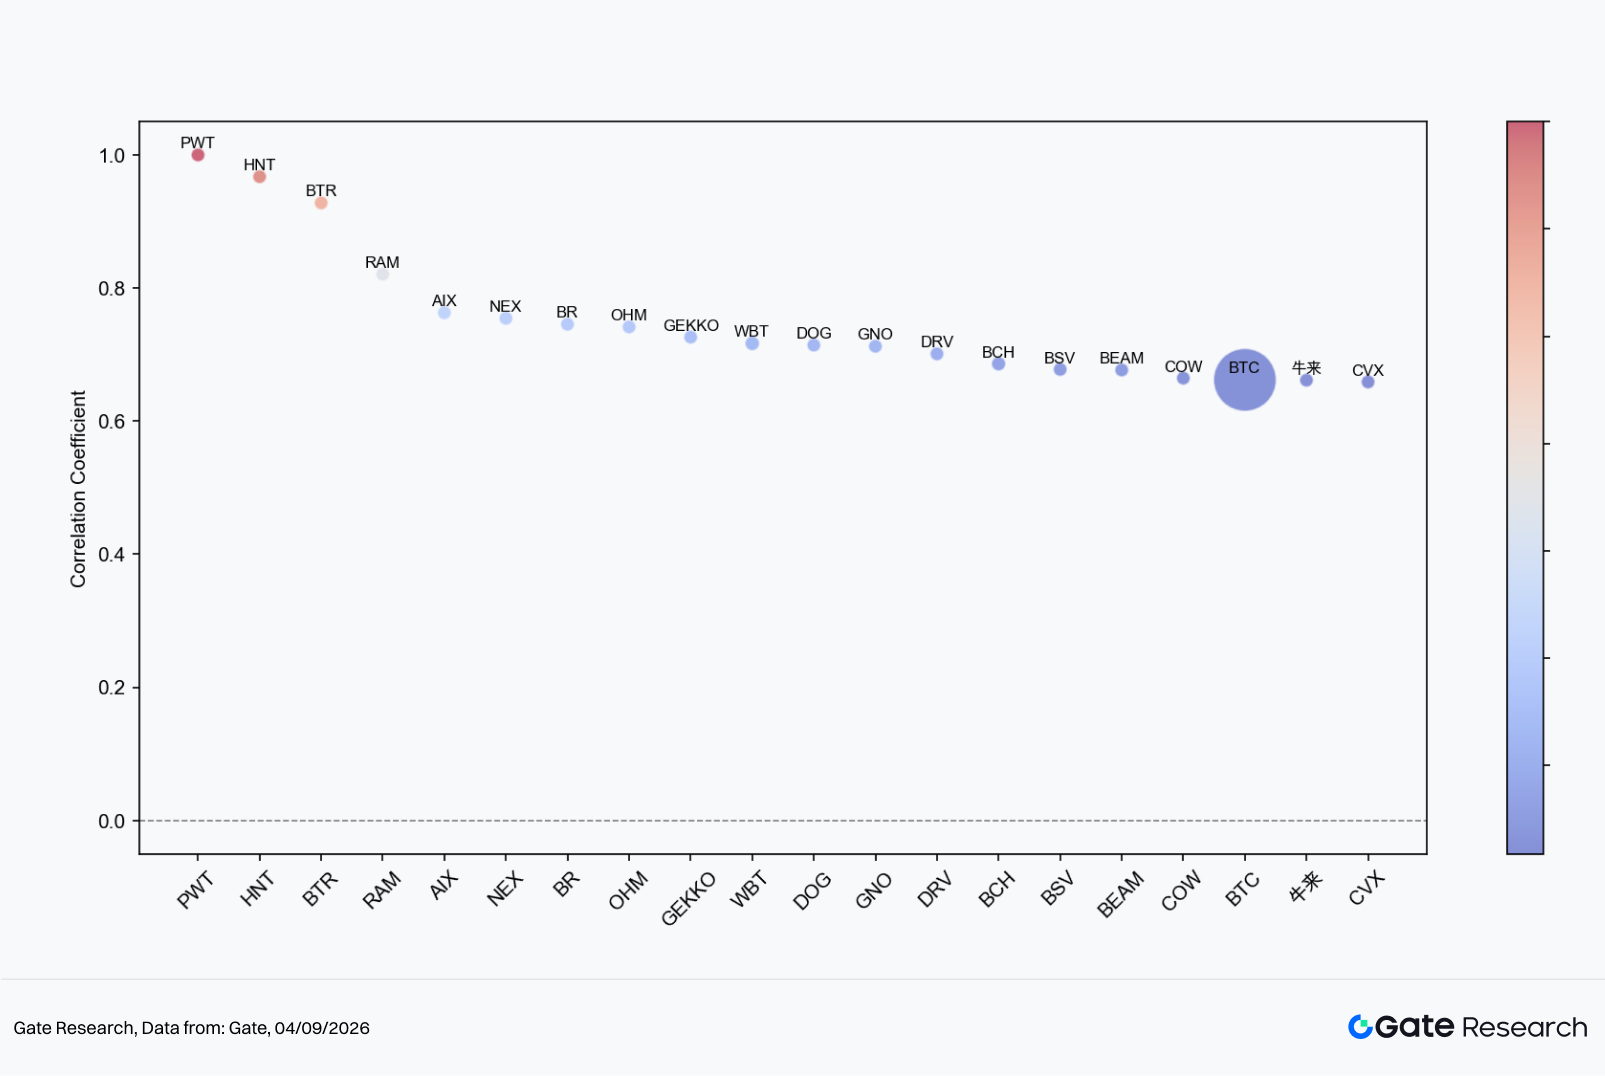
Os ativos com as correlações mais elevadas entre preço e volume foram a PWT (1,00), a HNT (0,97), a BTR (0,93), a RAM (0,82), a AIX (0,76), a NEX (0,75), a BR (0,75), a OHM (0,74), a GEKKO (0,73) e a WBT (0,72). O coeficiente da PWT esteve próximo de 1, embora o resultado possa ter sido influenciado pelo seu número limitado de observações válidas. A HNT, a BTR e a RAM combinaram uma volatilidade de preço substancial com uma correlação elevada, representando, por conseguinte, de forma mais clara o impacto direto da atividade do mercado no preço durante o mês.
É importante notar que ativos de maior capitalização de mercado, como a BCH (0,69) e a BSV (0,68), também entraram no intervalo de correlação positiva, indicando que a ligação entre preço e volume em agosto se estendeu para além dos tokens de longo alcance. De forma geral, as correlações elevadas concentraram-se no ecossistema Bitcoin, nas cadeias públicas/infraestruturas e nos ativos comunitários, em linha com a estrutura de mercado do mês, marcada pelas entradas em ETF, pela rutura do BTC e pela expansão do apetite pelo risco.
4. Conclusão
Em agosto, o mercado de criptomoedas passou da recuperação periódica de julho para uma subida generalizada. A capitalização de mercado combinada da amostra do Top 500 aumentou +20,66%, enquanto o BTC e o ETH ganharam aproximadamente +23,7% e +29,9%, respetivamente. Das 489 amostras válidas, 365 subiram, representando 74,64% da amostra, e o retorno mediano de toda a amostra aumentou para +6,50%. Isto significa que a subida não se limitou aos ganhos explosivos de ativos de longo alcance, como a PONS, a BTR e a GOOSE; as principais moedas e a maioria dos ativos de média capitalização também registaram uma recuperação significativa.
As oportunidades estruturais centraram-se em quatro temas. Em primeiro lugar, o forte regresso do capital aos ETF à vista dos EUA e a expansão das recompras de títulos do Tesouro de longo prazo pelo Tesouro melhoraram conjuntamente as expectativas de liquidez. Em segundo lugar, os ativos de cadeias públicas e da DeFi, como o ETH, o SOL, a LINK, a AAVE e a ENA, beneficiaram duma recuperação com Beta elevado. Em terceiro lugar, as narrativas relacionadas com novos ativos, Launchpad e ativos Meme, como a PONS, a PUMP e a TRUMP, continuaram muito populares. Em quarto lugar, os ativos Bitcoin Layer-2, como a BTR, foram alvo duma reavaliação do capital depois de o BTC ter rompido em alta.
Os riscos continuaram concentrados na oferta e na liquidez. As correções profundas na KAITO e na US demonstraram que os desbloqueios de tokens e a nova oferta podem sobrepor-se ao Beta do mercado mesmo durante uma subida generalizada. As amostras de volume elevado e baixa volatilidade, como a PGOLD, a FIDD, a YLDS e a CHFAU, também demonstraram que os múltiplos de volume não podem ser interpretados independentemente das características dos ativos. No caso dos ativos de média e small-cap, os ganhos sincronizados no preço e no volume podem confirmar uma tendência, mas as bases baixas, as listagens recentes e a rotação excessiva também podem ampliar o risco de correção.
A evolução da tendência em setembro dependerá principalmente de três fatores: se as entradas nos ETF à vista de BTC/ETH permanecerão estáveis, se o FOMC de setembro corresponder às expectativas de maior restritividade e se a votação processual do CLARITY Act continuar a avançar. Se o BTC se mantiver acima do intervalo de rutura de agosto e os ativos com uma expansão do volume superior a 3x continuarem a manter uma percentagem elevada de ganhos, o capital poderá alargar-se ainda mais. Se as expectativas relativas às taxas voltarem a aumentar ou as entradas nos ETF arrefecerem, os ativos de média e small-cap que mais subiram em agosto poderão ser os primeiros a enfrentar uma realização de lucros.
Referências:
Gate Research é uma plataforma abrangente de investigação sobre blockchain e criptomoedas que disponibiliza aos leitores conteúdos aprofundados, incluindo análise técnica, perspetivas sobre tendências, análises do mercado, investigação sobre a indústria, previsões de tendências e análise de políticas macroeconómicas.
Isenção de responsabilidade
Investir no mercado de criptomoedas envolve riscos significativos. Recomenda-se realizar uma investigação independente e compreender plenamente a natureza dos ativos e produtos adquiridos antes de tomar qualquer decisão de investimento. A Gate não assume qualquer responsabilidade por perdas ou danos resultantes dessas decisões de investimento.