Введение
С начала этого года рынок BTC демонстрирует примечательную закономерность: цена BTC неоднократно двигалась вразрез с Открытым Интересом (OI), Ставкой Финансирования и объемом ликвидаций, а иногда резко от них отклонялась. Согласно традиционной рыночной логике, устойчивый рост цены обычно сопровождается увеличением OI и положительным или растущим Финансированием. Это указывает на продолжающийся приток участников, открывающих позиции в лонг с использованием плеча. При снижении цены обычно одновременно сокращаются OI и Финансирование, а ликвидации позиций в лонг усиливаются. Однако во время многочисленных рыночных движений этого года такая взаимосвязь проявлялась непоследовательно.
Особенно заметно это было во время нескольких резких распродаж. BTC продолжал падать даже после значительного снижения OI, быстрого ослабления Финансирования или его перехода в отрицательную зону, а также после концентрированных ликвидаций. Затем цена стабилизировалась или ненадолго восстановилась. Иными словами, рынок деривативов иногда завершал снижение плеча и высвобождение риска раньше, чем это происходило на спотовом рынке.
Отсюда возникает более важный для трейдинга вопрос: может ли снижение плеча предсказывать отскок BTC?
В этой статье мы проверяем, существует ли устойчивая взаимосвязь между ценой BTC, Открытым Интересом, фактическим объемом ликвидаций позиций в лонг и шорт и Ставкой Финансирования. Мы изучаем, способны ли такие факторы, как резкое снижение OI, высокая интенсивность ликвидаций и отрицательное Финансирование, предсказывать отскок BTC или снижение волатильности в течение следующих 1–14 дней.
По данным начиная с 2025 года, среди 13 событий, когда снижение OI попадало в собственные нижние 10% за предыдущие 90 дней, а дневная цена закрывалась выше, средняя Доходность за следующие 1, 3, 7 и 14 дней составила соответственно +0,38%, +2,00%, +1,45% и +2,10%. Среди 22 событий, когда Финансирование переходило из отрицательной в неотрицательную зону при закрытии цены выше, соответствующая Доходность составила +0,63%, +0,35%, +0,86% и +1,04%. Среди 21 события, когда накануне на фоне снижения цены происходили относительно крупные ликвидации позиций в лонг, а на следующий день цена показывала положительную Доходность, соответствующие значения составили +0,39%, +0,24%, +1,05% и +0,91%.
В целом давление снижения плеча не имеет безусловной положительной корреляции с последующими отскоками. Доходность в следующие 1–14 дней с большей вероятностью становится положительной только тогда, когда после сокращения OI, восстановления Финансирования или ликвидаций позиций в лонг цена подтверждает стабилизацию.
1. Тестирование четырех индикаторов на исторических данных в 2026 году
1.1 На какие вопросы отвечают четыре индикатора?
1.1.1 Цена: итоговый результат, а не причина формирования позиций
Цена отражает совокупный результат всех операций на спотовом рынке и рынке деривативов. Рост может быть вызван покупками на спотовом рынке, открытием новых позиций в лонг, срабатыванием Стоп-Лоссов по позициям в шорт или закрытием позиций в шорт. Снижение может быть вызвано продажами на спотовом рынке, открытием новых позиций в шорт, срабатыванием Стоп-Лоссов по позициям в лонг или принудительными Ликвидациями. Одна лишь цена не позволяет определить источник базовых позиций.
1.1.2 OI: какой объем контрактного риска остается на рынке
OI показывает общее количество открытых контрактов. Рост OI означает, что на рынок входят новые рисковые позиции, а снижение OI указывает на закрытие позиций. При этом сам по себе OI не показывает, закрываются позиции в лонг или в шорт. Снижение цены при сокращении OI может быть связано со Стоп-Лоссами по позициям в лонг, Ликвидациями или активным сокращением позиций. Рост цены при снижении OI может отражать закрытие позиций в шорт. Эти два сценария могут иметь совершенно разные последствия для будущей Доходности. Поэтому утверждения «растущий OI = рост рынка» и «снижающийся OI = падение рынка» концептуально неверны. В этой статье используется общий Открытый Интерес, номинированный в BTC, а не в долларах. Такой показатель точнее отражает изменение количества единиц контрактного риска на рынке.
1.1.3 Финансирование: корректирующий денежный поток между ценами бессрочных контрактов и спотовым рынком
Финансирование представляет собой периодический денежный поток между участниками с позициями в лонг и шорт. Обычно при положительном Финансировании выплаты получают участники с позициями в шорт за счет участников с позициями в лонг, и наоборот. На Финансирование также влияют базис, процентные ставки, транзакционные издержки и ограничения для арбитража. В этой статье мы суммируем Финансирование, фактически рассчитанное в течение каждого дня, и выражаем показатель в базисных пунктах в день.
Объем ликвидаций: уже реализованное принудительное сокращение позиций
В отличие от OI и Финансирования, данные о ликвидациях фиксируют момент перехода риска из потенциального состояния в реализованное. Ликвидации позиций в лонг обычно происходят при стремительном снижении цены, а ликвидации позиций в шорт, при резком росте. В статье используются дневные данные из открытой статистики Gate по фьючерсам. Мы делим их на Открытый Интерес в долларовом выражении из того же источника, чтобы рассчитать интенсивность ликвидаций и не сравнивать напрямую абсолютные значения на рынках разного размера.
1.2 Результаты тестирования
Объект исследования: Бессрочные Фьючерсы BTCUSDT
Полный период тестирования: 1 января 2025–24 августа 2026 года, всего 601 дневное наблюдение по UTC
Период наблюдения с начала этого года: 1 января 2026–24 августа 2026 года, всего 236 наблюдений
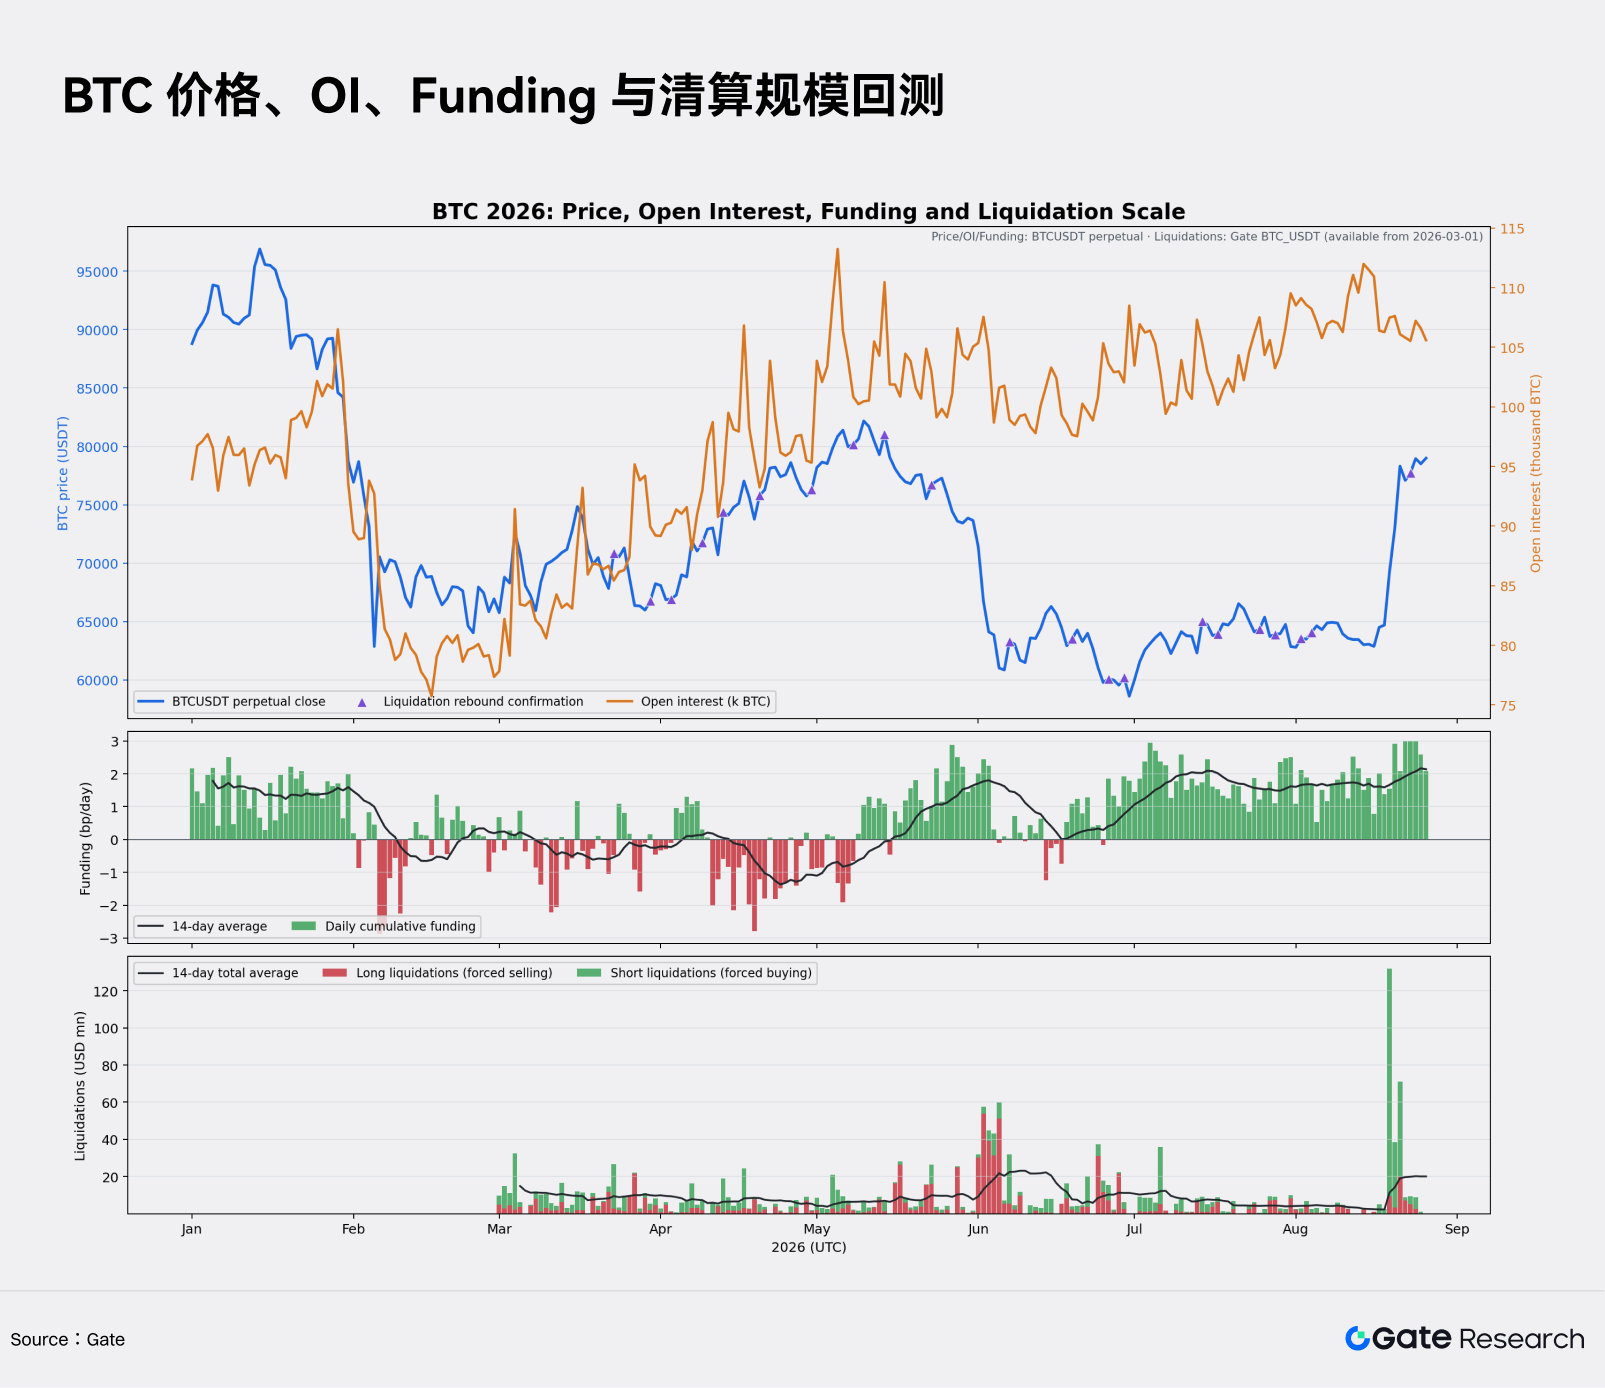
Синяя линия на графике выше показывает цену бессрочного контракта BTC, а оранжевая, Открытый Интерес в BTC. Столбцы на среднем графике отражают совокупное дневное Финансирование, а черная линия показывает его 14-дневное среднее значение. На нижнем графике представлены фактические объемы ликвидаций позиций в лонг и шорт на Gate, а также 14-дневное среднее значение общего объема ликвидаций. Фиолетовые треугольники обозначают дни подтверждения, когда после ликвидаций позиций в лонг цена перешла к росту. Данные о ликвидациях начинаются с 1 марта.
1.2.1 Январь–февраль: от «цена снижается, OI не меняется» к концентрированному снижению плеча
В январе BTC снизился за месяц на 11,4%, тогда как OI сократился всего на 0,4%, а среднее дневное Финансирование оставалось на уровне +1,48 базисного пункта. Цена уже заметно ослабла, но количество бессрочных контрактов и стоимость удержания позиций в лонг не сократились одновременно с ней. 20 и 29 января были особенно показательными: цены снизились соответственно на 4,5% и 5,2%, а OI в эти дни вырос на 5,2% и 4,9%. Этот период больше соответствовал сценарию «формирование позиций продолжается на фоне снижения». Риск не устранялся, а откладывался.
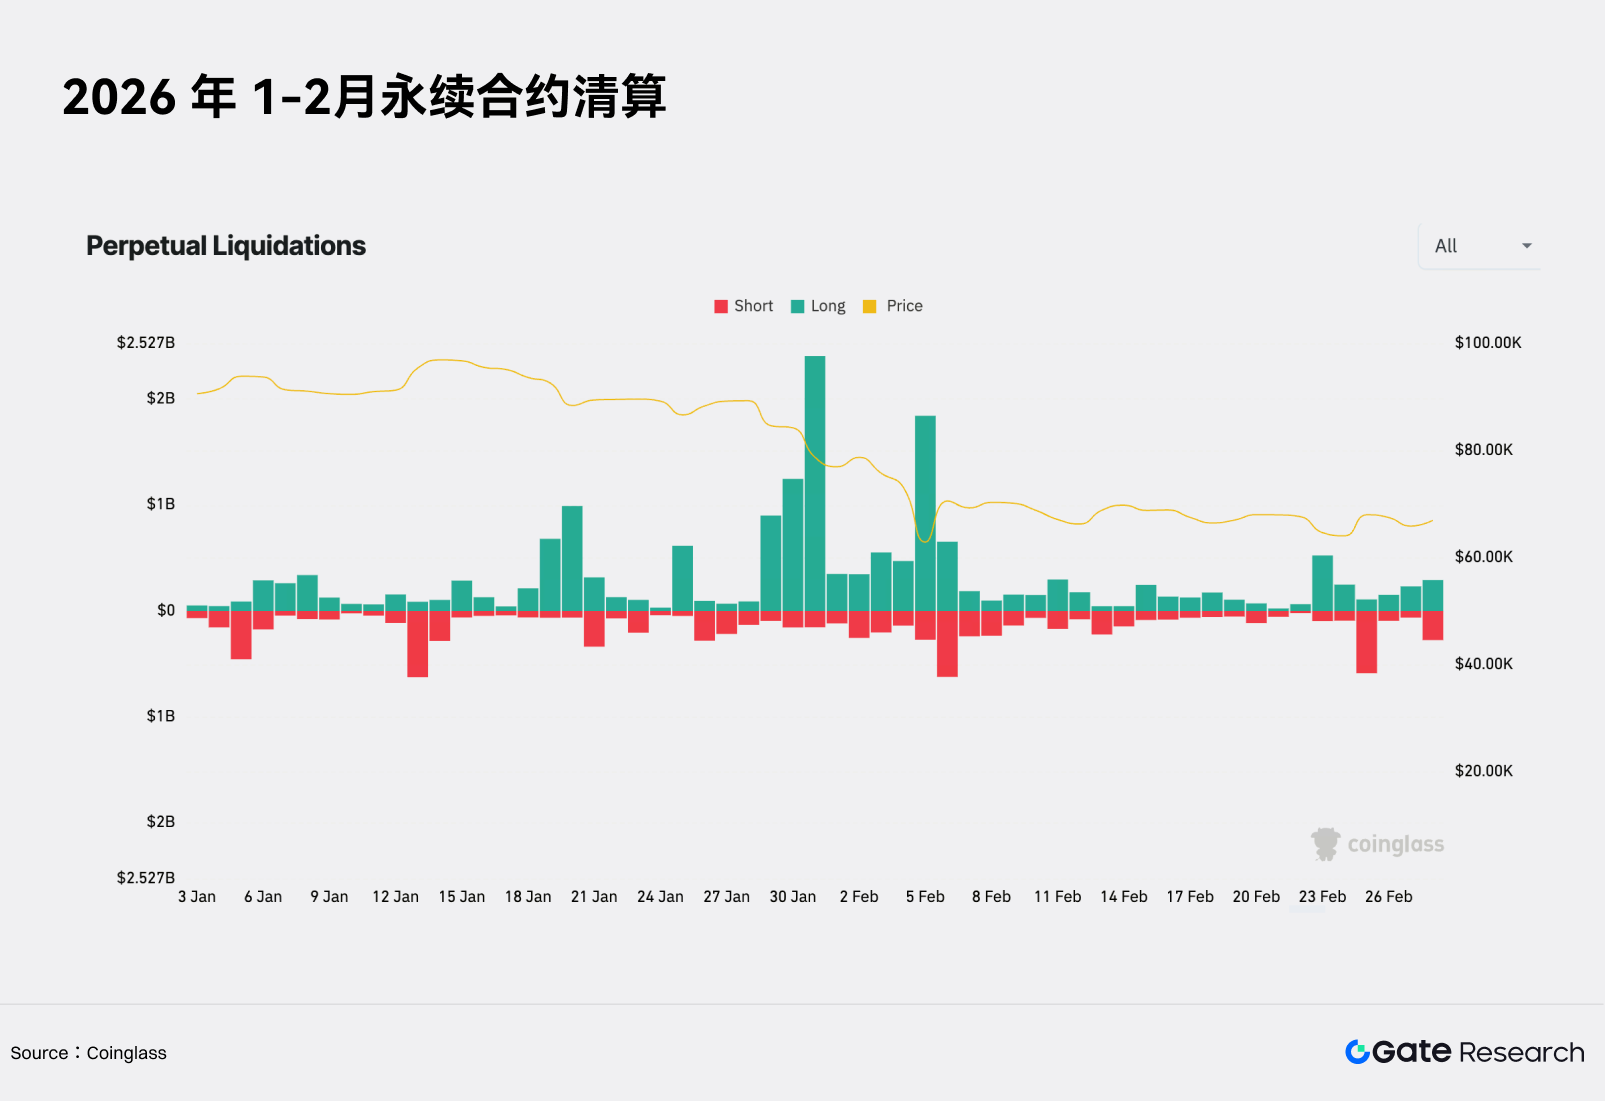
31 января стало первой крупной точкой снижения плеча. BTC упал за один день на 6,5%, OI сократился на 8,4%, а позиции в лонг объемом более 2,4 млрд $ были ликвидированы. В феврале цена снизилась еще на 13,0%, OI сократился на 13,6%, а среднее Финансирование стало отрицательным и составило −0,23 базисного пункта. Рынок перешел от состояния «цена снижается, позиции сохраняются» к одновременному сокращению цены, объема позиций и стоимости их удержания.
События 5–6 февраля наиболее наглядно демонстрируют логику «давление и подтверждение» в рамках модели четырех индикаторов. 5 февраля BTC обвалился на 14,0%. 6 февраля цена отскочила на 12,2%, при этом OI продолжил снижаться на 8,2%, а Финансирование упало до −2,88 базисного пункта. Этот рост не был вызван агрессивным наращиванием плеча новыми позициями в лонг. Скорее, он стал результатом выхода существующих позиций после чрезмерной концентрации позиций в шорт. Цена, OI и Финансирование вместе уже указывали на четкую точку перелома, связанную с очищением рынка.
1.2.2 Март–апрель: цена и OI восстанавливаются вместе в условиях отрицательного Финансирования
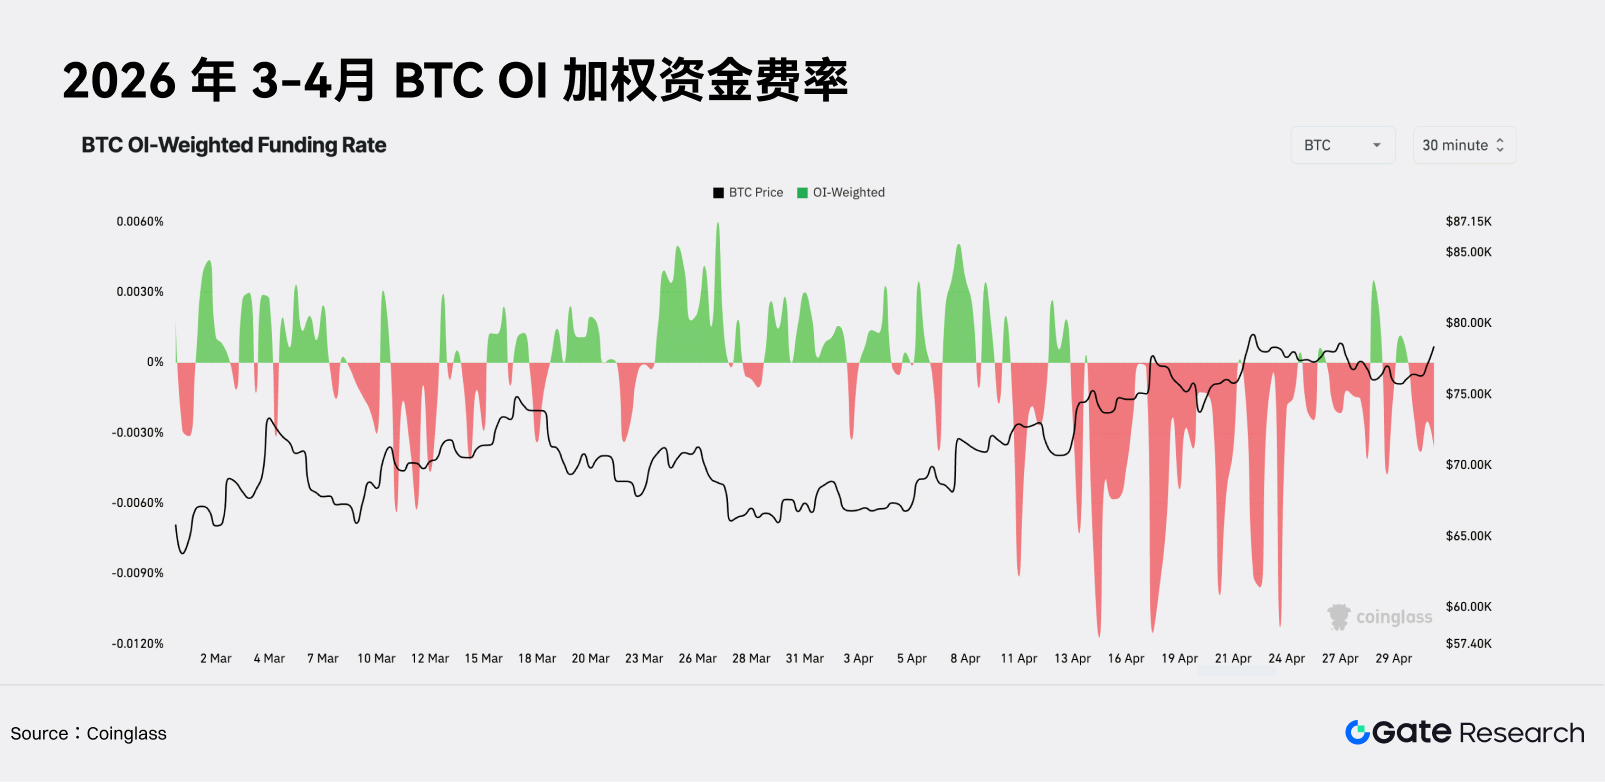
В марте рынок перешел от снижения плеча к восстановлению позиций. Цена выросла за месяц на 3,8%, OI увеличился на 14,6%, а среднее дневное Финансирование оставалось на уровне −0,30 базисного пункта. Финансирование было отрицательным в течение 61,3% дней. Цена и OI восстановились, но стоимость удержания фьючерсных позиций по-прежнему была смещена в пользу участников с позициями в шорт. Это указывало на то, что рост не сопровождался привычным перегревом позиций в лонг и частично поддерживался закрытием позиций в шорт.
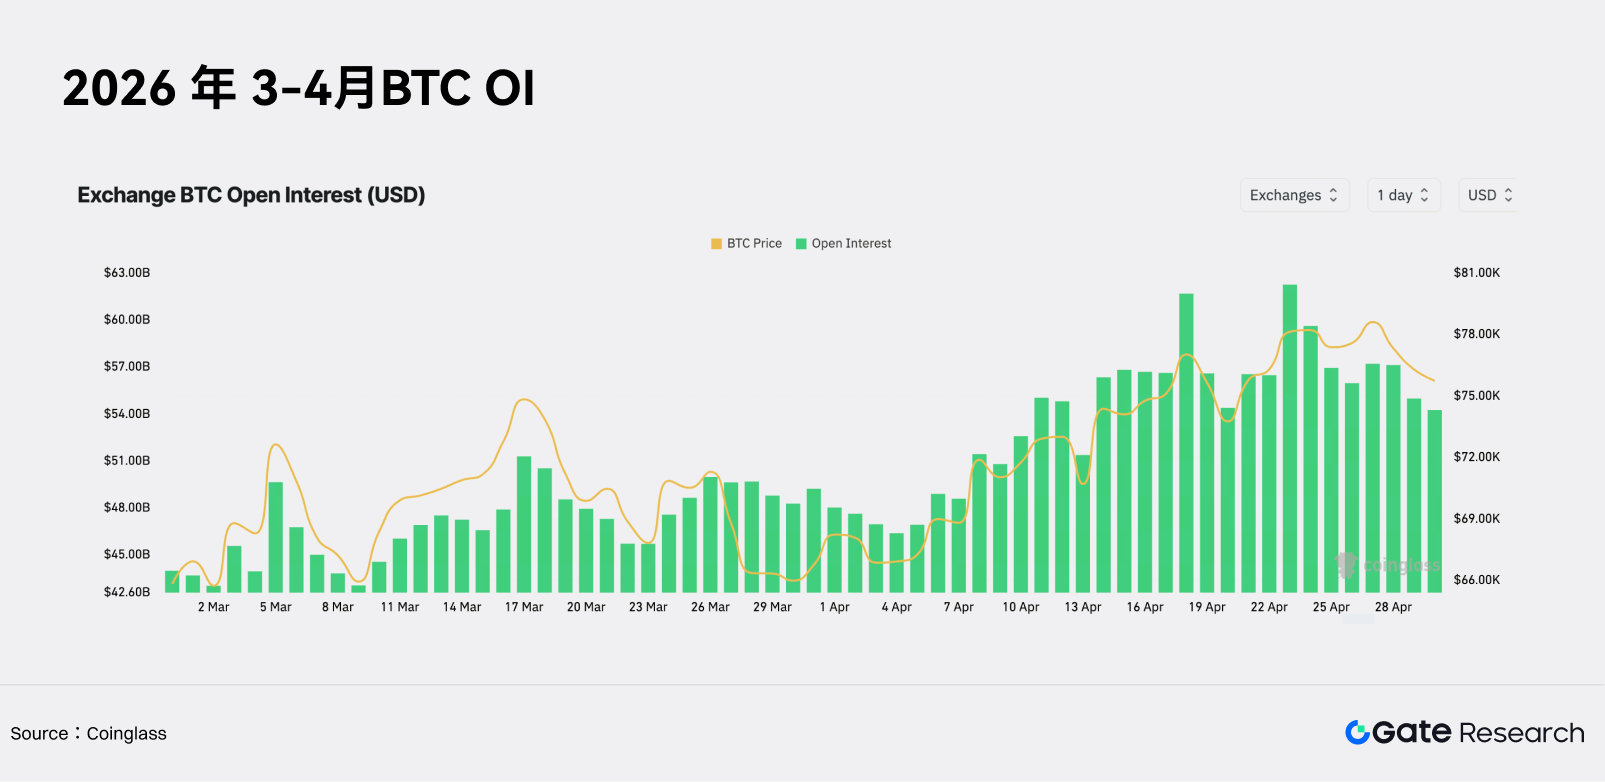
4 марта стало первой крупной точкой перелома этого этапа. BTC вырос за один день на 6,4%, OI увеличился на 15,5%, а общий объем ликвидаций достиг 32,31 млн $. На ликвидации позиций в шорт пришлось 30,18 млн $, или 93,4% общего объема. Рост одновременно поддержали ликвидации позиций в шорт и открытие новых позиций. Общий объем ликвидаций в марте достиг 304 млн $, показав, что отскок не был плавным. Позиции восстанавливались на фоне повторяющегося давления на плечевые позиции в лонг и шорт.
В апреле цена выросла на 12,1%, а OI увеличился на 6,9%, продолжив синхронное восстановление цены и объема позиций. При этом среднее дневное Финансирование снизилось до −0,59 базисного пункта, а отрицательное Финансирование наблюдалось в течение двух третей дней. Из 174 млн $ ликвидаций за месяц на ликвидации позиций в шорт пришлось 116 млн $. В целом в марте и апреле рынок рос не за счет Финансирования позиций в лонг. Цены повышались под совокупным воздействием закрытия позиций в шорт, ликвидаций и восстановления новых позиций на фоне отрицательного Финансирования.
1.2.3 Май–июнь: цена ослабевает, OI сохраняется, а ликвидации позиций в лонг переходят от отдельных событий к концентрированным всплескам
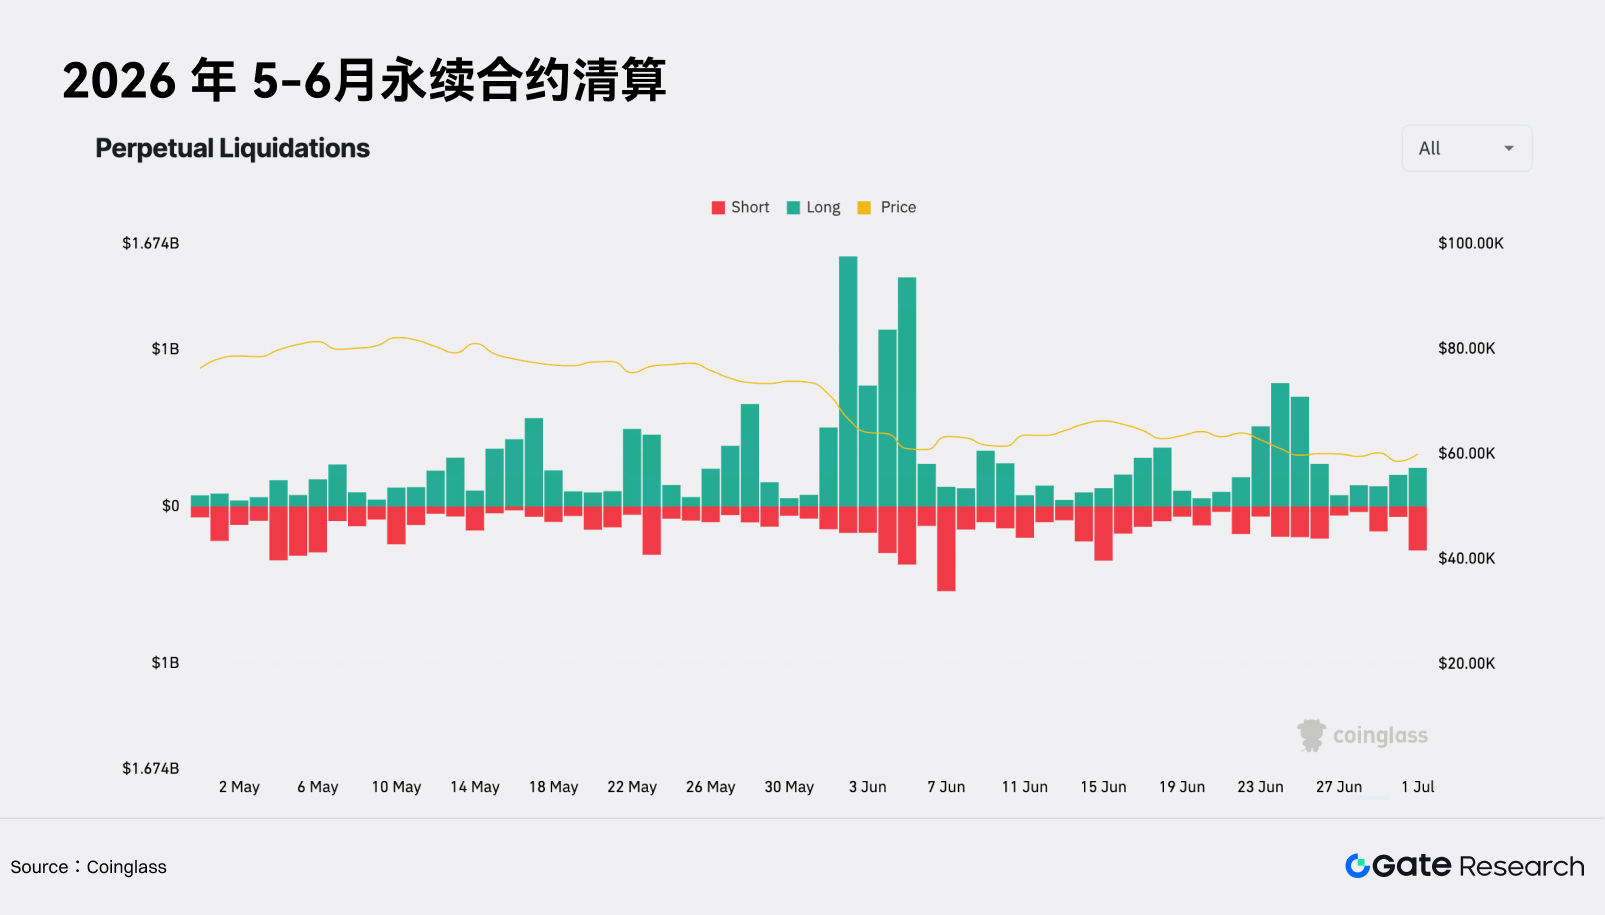
В мае взаимосвязь между четырьмя индикаторами начала меняться. Цена снизилась за месяц на 5,8%, OI при этом вырос на 1,1%, а среднее Финансирование перешло из отрицательной зоны в +0,75 базисного пункта. Снижение цены, стабильное количество контрактов и рост стоимости удержания позиций в лонг указывали на концентрацию риска на стороне лонг. Объем ликвидаций за месяц вырос до 247 млн $, включая 149 млн $ ликвидаций позиций в лонг. 17 мая общий объем ликвидаций достиг 28,08 млн $, причем на позиции в лонг пришлось 94,1%. Это стало четкой точкой, в которой участники начали принудительно выходить из позиций в лонг. Однако OI в течение месяца не снижался, что указывало на быструю замену закрытых позиций новыми.
Июнь стал наиболее выраженным периодом капитуляции позиций в лонг в этом году. Цена снизилась за месяц на 17,9%, а общий объем ликвидаций вырос до 475 млн $, достигнув максимального месячного значения с марта по август. На ликвидации позиций в лонг пришлось 330 млн $, или 69,5%. С 1 по 5 июня сформировалась серия ликвидаций. 2 июня BTC снизился на 6,5%, а объем ликвидаций позиций в лонг достиг 53,70 млн $, или 93,4% общего объема. 3 и 4 июня объем ликвидаций позиций в лонг составил соответственно 38,94 млн $ и 31,29 млн $. 5 июня цена снизилась еще на 4,4%, а объем ликвидаций позиций в лонг достиг 51,21 млн $, составив 85,7% общего объема.
Примечательно, что за июнь OI вырос на 3,0%, а не сократился. Это показывает, что июнь не был полноценным односторонним снижением плеча. Скорее, рынок прошел цикл «старые позиции в лонг ликвидируются, новые позиции восстанавливаются, цена остается под давлением». Объем ликвидаций уже был значительным, но это не привело к немедленному устойчивому отскоку. Поэтому отдельный всплеск ликвидаций недостаточен для подтверждения дна. Пока OI продолжает восстанавливаться, а цена не подтверждает стабилизацию, ликвидации могут последовательно продолжаться.
1.2.4 Июль–август: от роста с плечом к росту на фоне снижения плеча, вызванному ликвидациями позиций в шорт
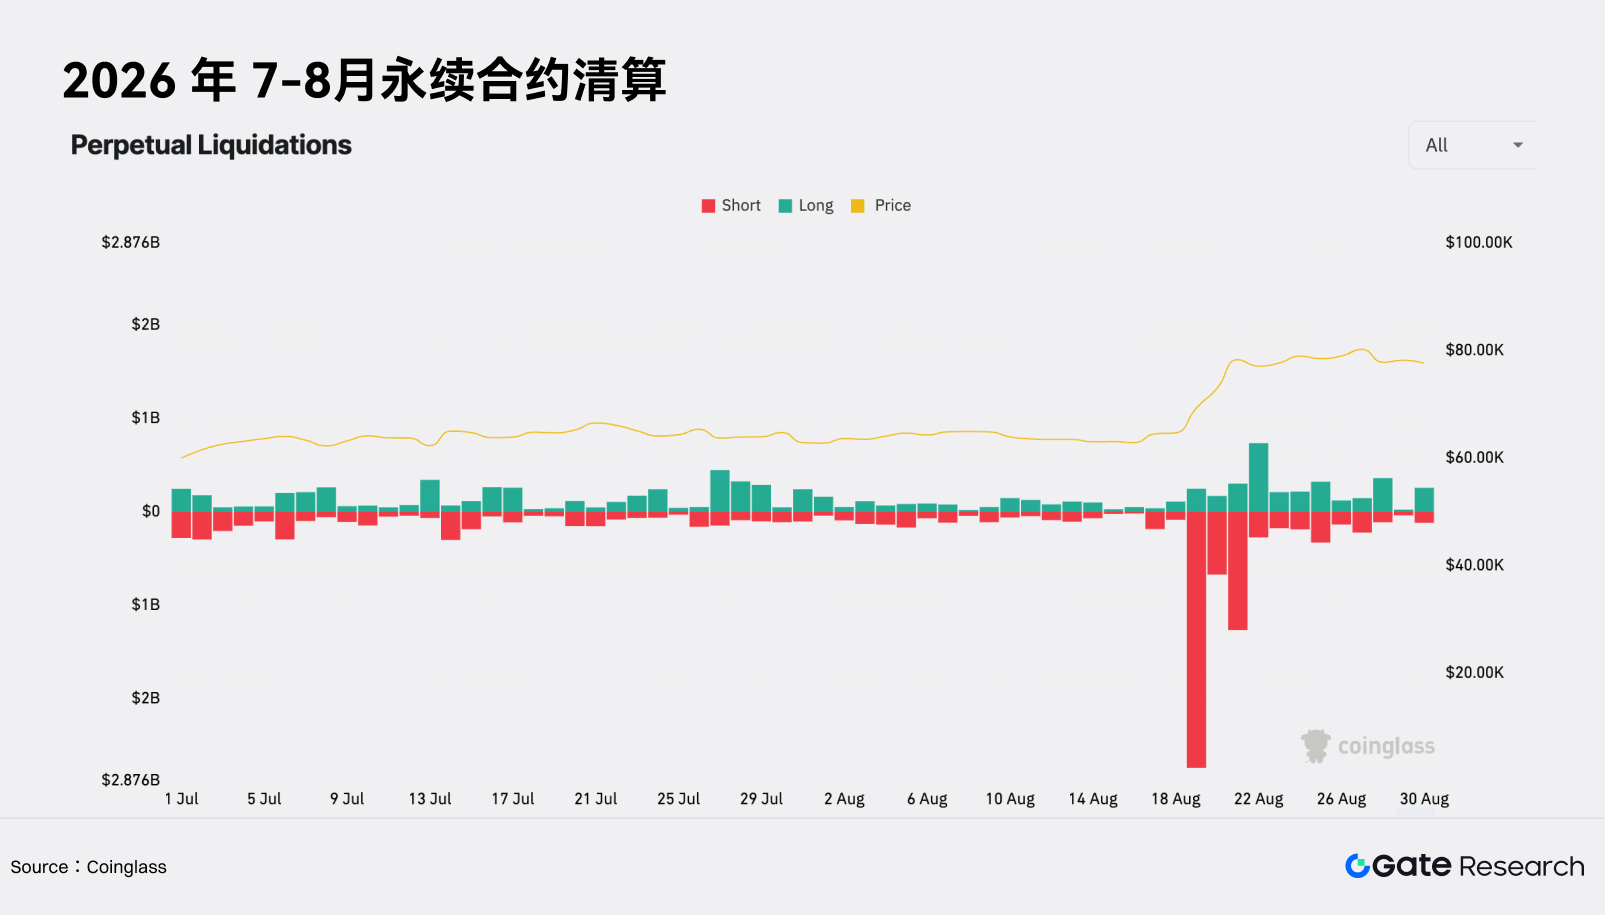
В июле цена выросла на 4,8%, OI увеличился на 5,8%, а среднее дневное Финансирование поднялось до +1,83 базисного пункта. Это указывало на синхронный рост цены, объема позиций и стоимости удержания позиций в лонг. Структура месячных ликвидаций вновь сместилась в сторону позиций в шорт. Общий объем ликвидаций составил 178 млн $, включая 108 млн $ ликвидаций позиций в шорт.
Период с 1 по 26 августа выглядел иначе. Цена BTC выросла на 25,8%, тогда как OI снизился на 2,7%, а Финансирование оставалось на уровне +1,89 базисного пункта. Из общего объема ликвидаций в 315 млн $ на ликвидации позиций в шорт пришлось 246 млн $, или 78,0%. Резкий рост цены без соответствующего увеличения OI стал наиболее выраженным с начала года месячным расхождением по сценарию «цена растет, OI снижается». Это указывало на то, что одним из основных источников роста было принудительное закрытие позиций в шорт, а не устойчивое увеличение числа позиций в лонг по бессрочным контрактам. Ключевые события пришлись на 19–21 августа. За эти три дня цена быстро росла, объем ликвидаций позиций в шорт продолжал увеличиваться, а OI не расширялся синхронно. В результате сформировался типичный шорт-сквиз и рост на фоне снижения плеча.
1.3 Промежуточные выводы
Динамика по месяцам и отдельным событиям показывает, что четыре индикатора не сохраняют фиксированных корреляций. Рынок последовательно проходил через несколько режимов: в январе цена снижалась, а участники с плечом не спешили выходить; в феврале цена и OI очищались одновременно; в марте и апреле рынок восстанавливался при поддержке отрицательного Финансирования и ликвидаций позиций в шорт; в мае и июне цена ослабевала, а OI продолжал восстанавливаться, провоцируя повторные ликвидации позиций в лонг; в июле цена росла по мере восстановления позиций с плечом; в августе масштабные ликвидации позиций в шорт ускорили рост.
Изменения сочетаний индикаторов можно обобщить следующим образом:
-
Снижение цены, рост OI и Финансирование с положительным уклоном обычно указывают на продолжающееся накопление риска;
-
Снижение цены, сокращение OI и увеличение ликвидаций позиций в лонг указывают на начало снижения плеча;
-
Только когда цена переходит к росту, а OI перестает увеличиваться или продолжает снижаться, ликвидации с большей вероятностью становятся не сигналом продолжения тренда, а сигналом подтверждения отскока.
2. Данные и методика тестирования: может ли снижение плеча предсказывать отскок?
Как превратить вопрос о способности снижения плеча предсказывать отскок в набор тестируемых индикаторов? На рынке снижение плеча может происходить из-за принудительных Ликвидаций после чрезмерной концентрации позиций в лонг или из-за активного сокращения позиций инвесторами. В цене этот процесс обычно наиболее явно проявляется как снижение BTC под давлением. На рынке деривативов ему часто сопутствуют несколько характерных признаков: резкий рост объема ликвидаций, отрицательное или быстро снижающееся Финансирование и существенное сокращение OI. Поэтому эти три типа индикаторов можно использовать как базовые сигналы концентрированного снижения плеча.
Подтверждение отскока можно аналогичным образом выявлять по таким признакам, как резкое снижение OI при закрытии цены выше уровня открытия или переход Финансирования из отрицательной зоны в положительную. В этой статье «отскок» оценивается по двум проверяемым критериям. Первый, превышает ли совокупная Доходность после события нулевое значение. На этой основе определяется доля успешных отскоков. Второй, является ли средняя совокупная Доходность после события положительной и превышает ли она показатель в дни без событий. Сигналы подтверждения можно определить только после закрытия дня подтверждения. Поэтому практической точкой входа считается следующий торговый день.
В соответствии с этой моделью базовые переменные включают четыре категории данных с начала этого года: цену BTC, OI, Финансирование и объем ликвидаций. События снижения плеча дополнительно разделяются на три уровня:
-
Базовые сигналы снижения плеча: они оценивают только наличие явного сокращения плеча на рынке деривативов, например резкого снижения OI, крайне слабой Ставки Финансирования или аномального роста объема ликвидаций. Ограничения по направлению движения цены не устанавливаются. Это наиболее базовая контрольная группа.
-
Сигналы снижения плеча с учетом направления движения: к базовым сигналам добавляется направление цены. Например, снижение BTC одновременно с резким сокращением OI позволяет выявить типичную фазу снижения плеча, в которой «снижение цены и выход из позиций с плечом» происходят одновременно.
-
Сигналы с подтверждением цены: снижение плеча продолжается, но цена уже показывает устойчивость или признаки разворота. Например, OI резко снижается, а BTC закрывает день выше. Эти сигналы помогают определить, вышел ли рынок за пределы этапа «очистки плеча» и перешел ли к этапу «поглощения продаж».
Чтобы не устанавливать фиксированные пороги вручную и не искать оптимальные параметры постфактум, все аномальные индикаторы в этой статье определяются с помощью скользящих квантилей. Базовые сигналы снижения плеча используются как контрольная группа, после чего мы последовательно добавляем условия, учитывающие направление движения и подтверждение цены, с ясной экономической интерпретацией. Это позволяет сопоставить объясняющую и прогнозную силу разных сигналов для последующих отскоков BTC.
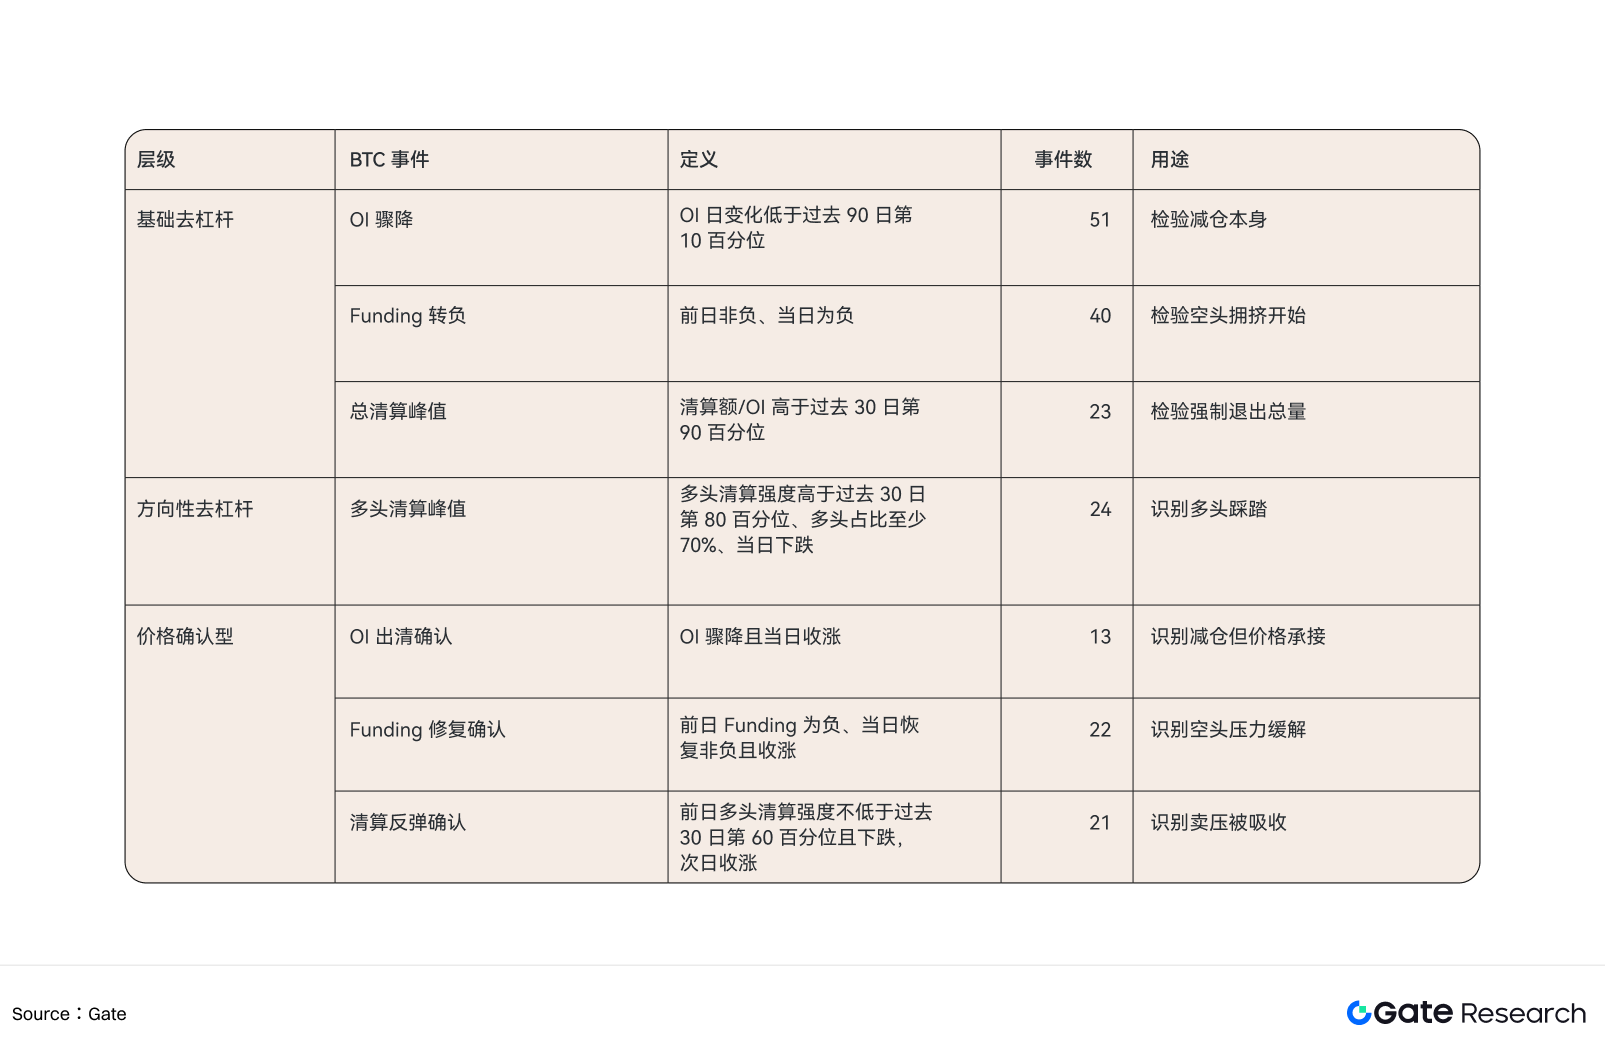
Примечание: для подтверждения ликвидаций используется 60-й процентиль, а не только наиболее экстремальный 90-й процентиль. Отскоки BTC часто происходят в точке перелома во время «продолжающихся ликвидаций», а не обязательно на их абсолютном пике.
3. Результаты по событиям: положительная корреляция возникает благодаря подтверждению, а не самому давлению
3.1 Базовое снижение плеча
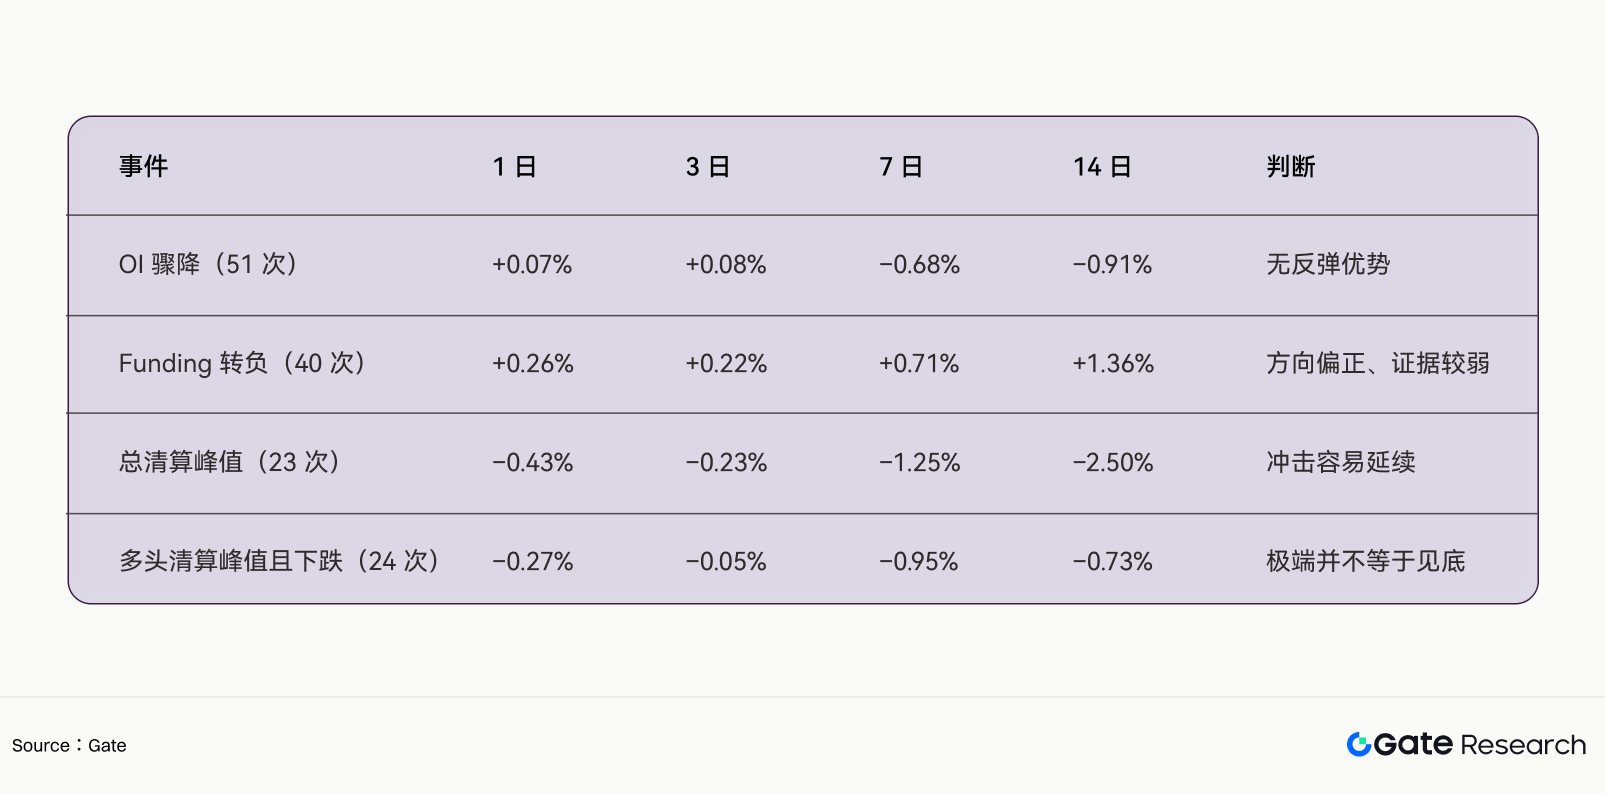
Ни резкое снижение OI, ни пик ликвидаций не приводили к V-образному отскоку. Особенно это характерно для пиков общего объема ликвидаций, поскольку они объединяют ликвидации позиций в лонг при снижении и шорт-сквизы при росте. После объединения их прогнозная ценность снижается. На всех четырех горизонтах после отрицательного Финансирования наблюдалась положительная Доходность, поэтому именно этот показатель стал исходным индикатором с наиболее сильным положительным прогнозным сигналом. Однако после учета Доходности за тот же день, импульса, волатильности и торгового объема только коэффициент для 14-дневного периода достиг +2,21 процентного пункта при номинальном p-значении 0,100. Поэтому этот результат пока нельзя считать устойчиво значимым.
3.2 Доходность после добавления подтверждения цены
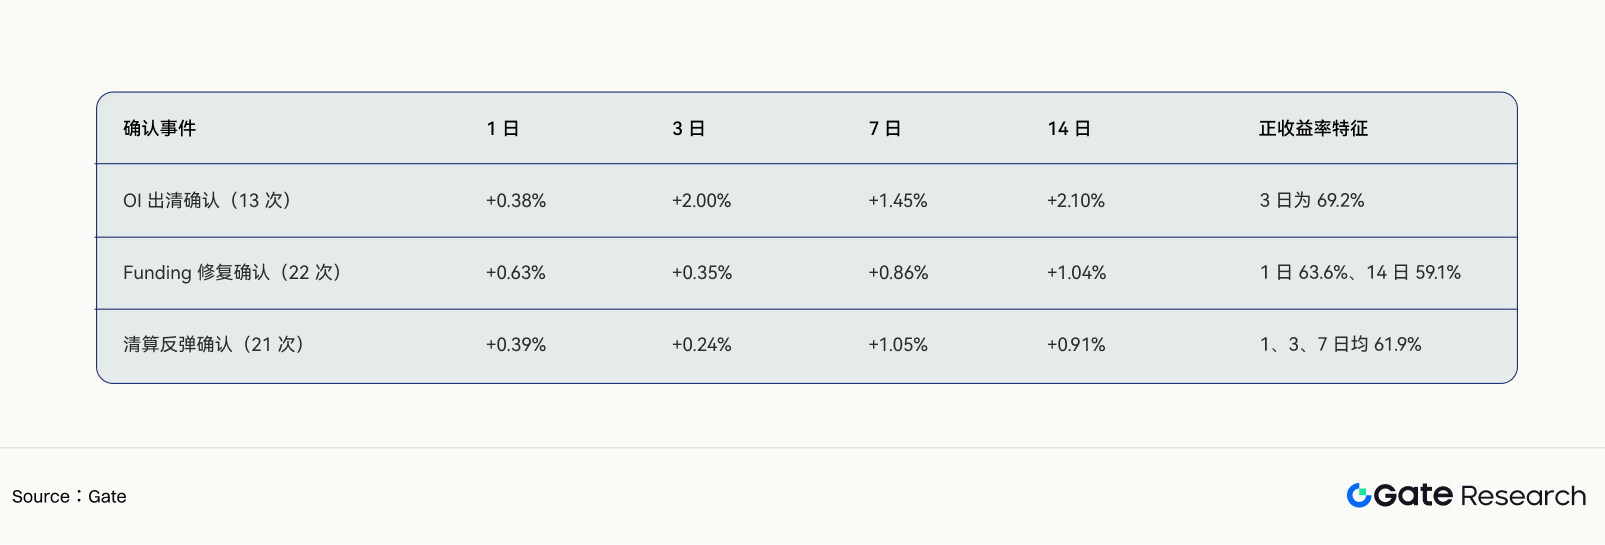
Средняя Доходность по всем трем событиям подтверждения была положительной на каждом из четырех горизонтов. Ни один из 12 результатов не оказался отрицательным. Это служит главным доказательством в поддержку выводов статьи. Экономический смысл результатов также совпадал: снижение плеча уже произошло, а после выхода из позиций цена все равно закрылась выше. Значит, давление продаж больше не толкало рынок вниз, и высвобождение риска с большей вероятностью переходило в краткосрочное восстановление.
После учета других переменных избыточные коэффициенты для подтверждения очистки OI на горизонтах 3 и 14 дней составили соответственно +2,55 и +3,64 процентного пункта при номинальных p-значениях 0,016 и 0,045. Все четыре коэффициента для подтверждения восстановления Финансирования оставались положительными, а 14-дневный коэффициент для подтверждения отскока после ликвидаций составил +1,45 процентного пункта. Однако после поправки на множественное тестирование в рамках одной выборки ни один результат не сохранил традиционной статистической значимости. Это означает, что положительная взаимосвязь четко видна в условных средних значениях, но при строгих требованиях к независимому прогнозированию остается исследовательским результатом.
4. Четыре сценария оценки состояния рынка BTC
4.1 Сценарий A: цена снижается, OI растет, Финансирование имеет положительный уклон, а ликвидации позиций в лонг ограничены
В этом состоянии риск продолжает накапливаться, но еще не высвобожден полностью. Слабая цена при стабильном объеме позиций может указывать либо на открытие новых позиций в шорт, либо на попытки участников с позициями в лонг поймать снижение цены. Положительный уклон Финансирования означает, что стоимость удержания позиций в лонг остается высокой. На этом этапе не следует преждевременно рассматривать «потенциальное снижение плеча» как основание для отскока.
4.2 Сценарий B: цена снижается, OI сокращается, ликвидации позиций в лонг увеличиваются, Финансирование становится отрицательным
Это наиболее типичная форма снижения плеча на стороне лонг. Все четыре индикатора показывают, что принудительное давление продаж уже возникло. Однако результаты отдельных событий указывают на возможность продолжения шока. Поэтому это «зона наблюдения», а не немедленный сигнал к покупке.
4.3 Сценарий C: ликвидации позиций в лонг накануне, положительная Доходность цены на следующий день и отсутствие дальнейшего быстрого роста OI
Ликвидации устраняют уязвимые позиции в лонг, после чего цена перестает снижаться. Условная средняя Доходность за следующие 1–14 дней обычно оказывается положительной. Если Финансирование также восстанавливается после отрицательных значений, это указывает на ослабление преимущества позиций в шорт и усиливает сигнал. На практике вход следует осуществлять после закрытия дня подтверждения. Нельзя исходить из того, что исполнение произойдет на минимуме дня.
4.4 Сценарий D: цена растет, OI сокращается, ликвидации позиций в шорт увеличиваются
Обычно это рост, вызванный закрытием позиций в шорт или шорт-сквизом. Взаимосвязь между ликвидациями позиций в шорт и Доходностью в следующие 1–2 дня является умеренно положительной, что указывает на возможное кратковременное продолжение шорт-сквиза. Однако если после этого OI быстро восстановится, а Финансирование станет перегретым, рынок может перейти от роста на фоне снижения плеча к чрезмерной концентрации позиций в лонг. Это изменит структуру риска.
5. Заключение
Цена BTC, OI, Финансирование и объем ликвидаций не демонстрируют устойчивой долгосрочной взаимосвязи по направлению движения. В течение большинства торговых дней OI и цена могут расходиться. Финансирование в первую очередь отражает концентрацию позиций и стоимость использования плеча. В то же время взаимосвязь между направлением ликвидаций и движением цены в тот же день является наиболее прямой. Эмпирические результаты показывают, что одно лишь резкое снижение OI, отрицательное Финансирование или пик ликвидаций не обеспечивает стабильной последующей Доходности отскока. Особенно после масштабных ликвидаций ценовой шок часто еще не исчерпывается полностью, а существующий нисходящий тренд может продолжиться в краткосрочной перспективе.
Однако картина существенно меняется, если рассматривать не сам факт возникновения давления снижения плеча, а способность цены поглощать давление продаж после его высвобождения. После появления трех сигналов подтверждения, а именно резкого снижения OI при закрытии BTC выше, перехода Финансирования из отрицательной зоны в положительную при закрытии BTC выше и роста цены в день после концентрированных ликвидаций позиций в лонг, средняя совокупная Доходность за следующие 1–14 дней была положительной во всех случаях. Сигнал подтверждения ликвидаций также давал положительную Доходность в более ранней и более поздней выборках, что указывает на его сравнительно более высокую стабильность.
Поэтому более точный ответ на вопрос о способности снижения плеча предсказывать отскок заключается не в том, что за снижением плеча обязательно следует отскок. Снижение плеча устраняет уязвимые позиции, а подтверждение цены показывает, поглотил ли рынок возникшее после этого давление продаж. Только последовательное сочетание высвобождения давления и подтверждения цены приводит к более заметному смещению распределения последующей Доходности BTC в сторону положительных результатов.
Таким образом, двухэтапная модель, включающая высвобождение давления и подтверждение цены, лучше согласуется с данными, чем попытки поймать дно только потому, что OI, Финансирование или объем ликвидаций достигли экстремального порога. Имеющиеся свидетельства позволяют рассматривать эту модель как потенциальный индикатор для выявления возможных периодов отскока BTC. Однако их пока недостаточно, чтобы утверждать, что модель представляет собой независимый, устойчивый и безусловно пригодный для торговли причинный сигнал. В дальнейших исследованиях следует использовать более продолжительные ряды почасовых данных по OI, Финансированию и ликвидациям на нескольких биржах, а также применять строгие скользящие тесты вне выборки. Это позволит дополнительно оценить стабильность сигнала и его практическую торговую ценность в разных рыночных циклах.
Источники данных:
Gate Research — это комплексная исследовательская платформа, посвященная блокчейну и криптовалютам. Она предоставляет читателям подробные материалы: технический анализ, тематические обзоры, обзоры рынка, отраслевые исследования, прогнозы трендов и анализ макроэкономической политики.
Дисклеймер
Инвестиции в рынок криптовалют сопряжены со значительными рисками. Перед принятием инвестиционных решений пользователям следует самостоятельно провести исследование и полностью понять особенности приобретаемых активов и продуктов. Gate не несет ответственности за любые убытки или ущерб, возникшие в результате таких инвестиционных решений.