


Tindorr🚢

幣齡 3.4年
最高等級 0
用戶暫無簡介
牛市中最危險的事情,是每個人都覺得自己變聰明了。
它們會膨脹我們的信心。即使是你的錯誤,在山寨幣季也可能帶來獲利。
而自負也正是在這時開始讓你付出昂貴代價。
危險的循環開始了:
• 你做出了幾個正確的判斷。
• 你開始加大部位並承擔更多風險。
• 你認為報酬完全來自你挑選代幣的能力。
我以前也經歷過這種情況。有些時期,我幾乎碰到的每件事都奏效,而我真的開始以為自己在找出潛力贏家方面進步了許多。
其中一部分確實是能力。
但比我願意承認的程度大得多的一部分,其實只是市場環境讓承擔風險變得異常容易獲得回報。
真正的考驗,是辨認你的 PnL 有多少來自能力、又有多少來自 beta;不要讓一段連勝永久改變你的風險承受度,並在市場環境最終反轉時保住足夠多的那些收益。
享受良好的市場環境。在機會存在時把握它們。
只是不要把有利的環境誤認為永久的投資能力。
- 1
波動的市場正是資產配置重要的原因。
這是在牛市中存活、避免不斷追逐拉升行情並輪換到任何已經上漲資產的最重要因素。
就加密貨幣而言,我個人偏好將超過 50% 配置在 $BTC ,另外 20%+ 配置在我更有信心的大型市值資產,例如 $ETH 或 $HYPE 。
接著,我會將剩餘配置用於我仍然真正有信心的高 Beta 投資,例如 $LIT 或 $DRV + 其餘部分用於盲目追逐
重點不在於 BTC 能保護你免受每一次回撤。
而在於,將投資組合的大部分配置在相對較低 Beta 的加密貨幣上,能讓你在山寨幣遭到摧毀時有更多餘裕存活下來。
你仍然可以清楚思考、重新平衡、避險或買入機會,而不是眼睜睜看著整個投資組合像一個巨大的槓桿山寨幣部位一樣波動。
至於純粹盲目追逐的配置,也就是你主要因為動能、敘事或短期關注度而買入的代幣,我不認為這部分應該超過你加密資產淨值的 10-15%。
尤其是因為一旦圖表跌破趨勢,這些通常是最難繼續持有的部位。
如果你沒有足夠的信心在趨勢消失後繼續持有某項資產,那它一開始可能就不該是大型部位。
那是我從上一個週期中學到的最大教訓之一:
投資組合的建構幾乎和挑選正確的代幣同樣重要。
當你判斷正確時,你需要足夠的上行曝險來產生影響,但又不能多到讓一個難熬的週期迫使你退出真正相信的部位。
不過我還在持續學習。如果你有更好的加密貨幣配置框架,我很樂意聽聽。
- 1
- 2
這是最不適合使用 3x+ 槓桿的環境之一,尤其是當你的持倉信念不夠堅定,或不完全了解自己正在交易的資產時。
市場現在非常劇烈震盪,感覺多頭和空頭都正被洗出場。
要在這種波動中持倉也不會容易。
所以做好研究、建立信念,並真正了解你正在投資的代幣。
對我來說,我寧願大部分時間持有現貨,忽略短期噪音,並持有我相信的標的度過這輪牛市。(假設牛市還沒結束,哈哈)
我認為市場開始形成共識的 TAM 投資主題是鏈上選擇權。
相較於永續合約,這個領域的滲透率仍然低得多,但發展方向似乎越來越明顯。
大家都知道那個代號。
祝大家好運。
市場現在非常劇烈震盪,感覺多頭和空頭都正被洗出場。
要在這種波動中持倉也不會容易。
所以做好研究、建立信念,並真正了解你正在投資的代幣。
對我來說,我寧願大部分時間持有現貨,忽略短期噪音,並持有我相信的標的度過這輪牛市。(假設牛市還沒結束,哈哈)
我認為市場開始形成共識的 TAM 投資主題是鏈上選擇權。
相較於永續合約,這個領域的滲透率仍然低得多,但發展方向似乎越來越明顯。
大家都知道那個代號。
祝大家好運。
- 2
一根綠色 K 線幾乎可以讓任何投資論點看起來都很有道理。
這可能是牛市中最大的陷阱之一。
某個東西上漲 50%,突然間每個人都能確切解釋為什麼這一切早就顯而易見:
• 「新敘事」
• 「被低估的基本面」
• 「機構採用」
• 「下一個大型生態系」
• 「結構性重新定價」
但有時候,真正推動它上漲的原因根本不是這些。
價格先上漲。接著人們圍繞著價格編造出故事。
而一旦圖表持續上漲,這個投資論點就更難受到質疑,因為 PnL 開始看起來像是證據。
這很危險,因為一筆獲利的交易和一個正確的投資論點不一定是同一回事。
你可能有一個糟糕的投資論點,卻因為流動性轉入你的資產而賺錢。
你可能有一個很好的投資論點,卻因為還沒有人在意而賠錢。
牛市會模糊這種區別。
真正的能力不只是找到一個有說服力的故事。
而是知道你是否真的在市場將某件事反映進價格之前就發現了它,還是你只是越來越擅長在綠色 K 線出現後解釋它們。
- 2
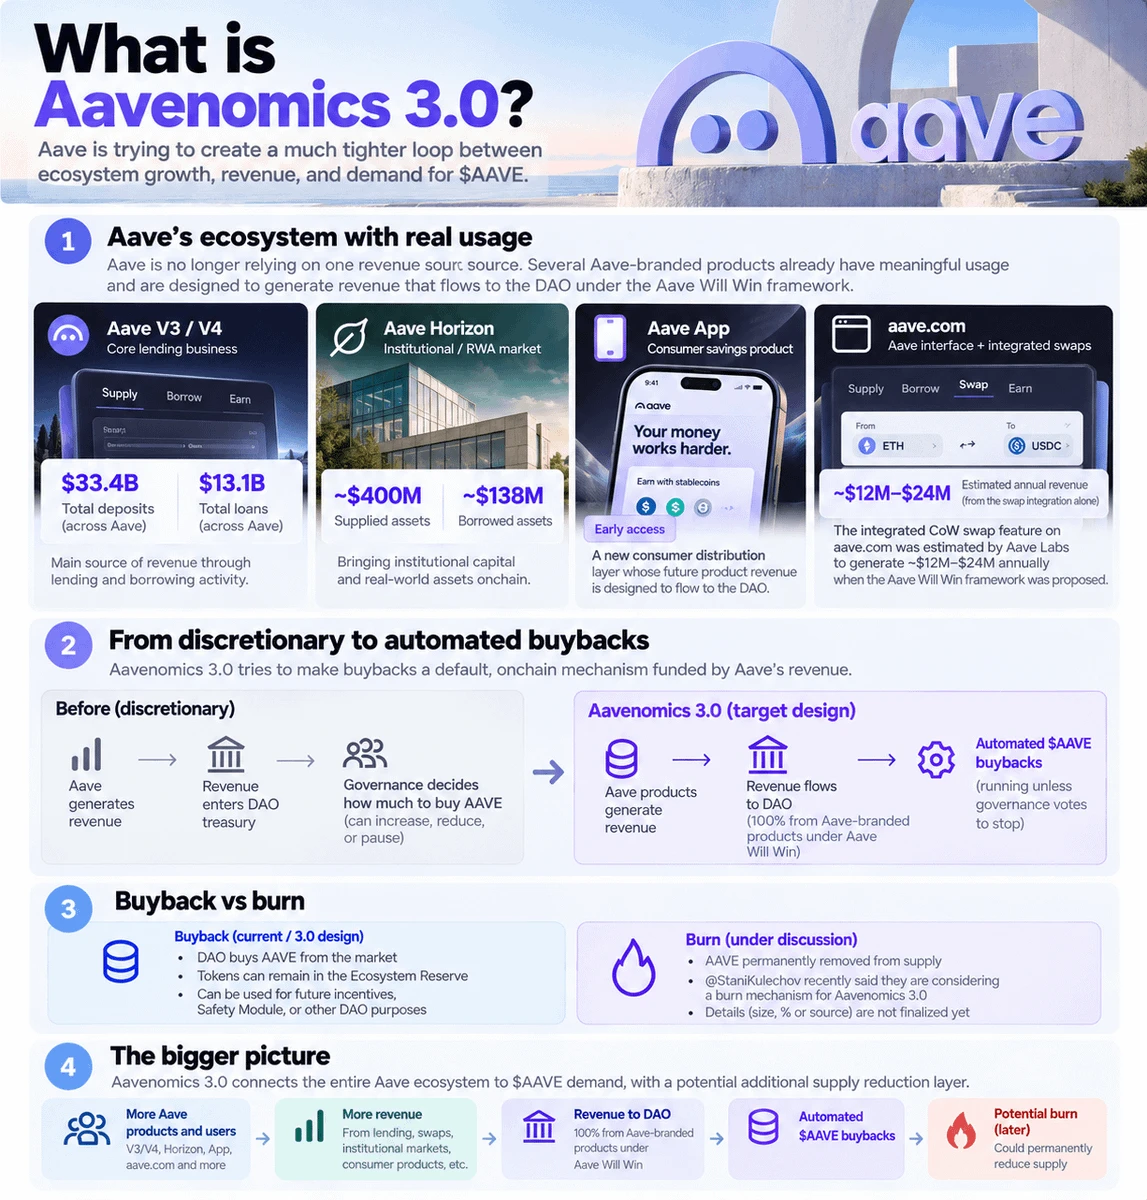
什麼是 Aavenomics 3.0?
Aave 正試圖在生態系成長、收入與對 $AAVE 的需求之間建立更緊密的循環。
舊的回購模式更加具備裁量性。這些回購可能會根據情況增加、減少或暫停。
Aavenomics 3.0 試圖讓這種關係更具結構性。
而這現在更加重要,因為 Aave 不再依賴單一收入來源。
生態系中已經有數個具備實際使用量的部分:
• Aave V3/V4 → 核心借貸業務,Aave 的存款約為 $33B ,貸款約為 $13B
• Aave Horizon → 機構/RWA 市場已成長至約 $400M 的供應資產
• Aave App → 目前處於搶先體驗階段,建立新的消費者分發層,其未來產品收入預計將回流至 DAO
此外,還有其他貨幣化面向。例如,Aave Labs 估計,僅 aave .com 上的兌換整合,在提出 Aave Will Win 框架時,每年就能產生約 1200 萬美元至 $24M 。
根據 Aave Will Win,所有由 Aave Labs 開發的 Aave 品牌產品收入,都應回流至 DAO。
這正是 Aavenomics 3.0 開始變得更有趣的地方。
不再只是:
協議賺取費用
→ DAO 決定要購買多少 AAVE
系統開始更像是:
更多 Aave 產品
→ 更多使用者與活動
→ 更多收入流入 DAO
→ 自動化 $AAVE 回購
最後
- 1
- 2
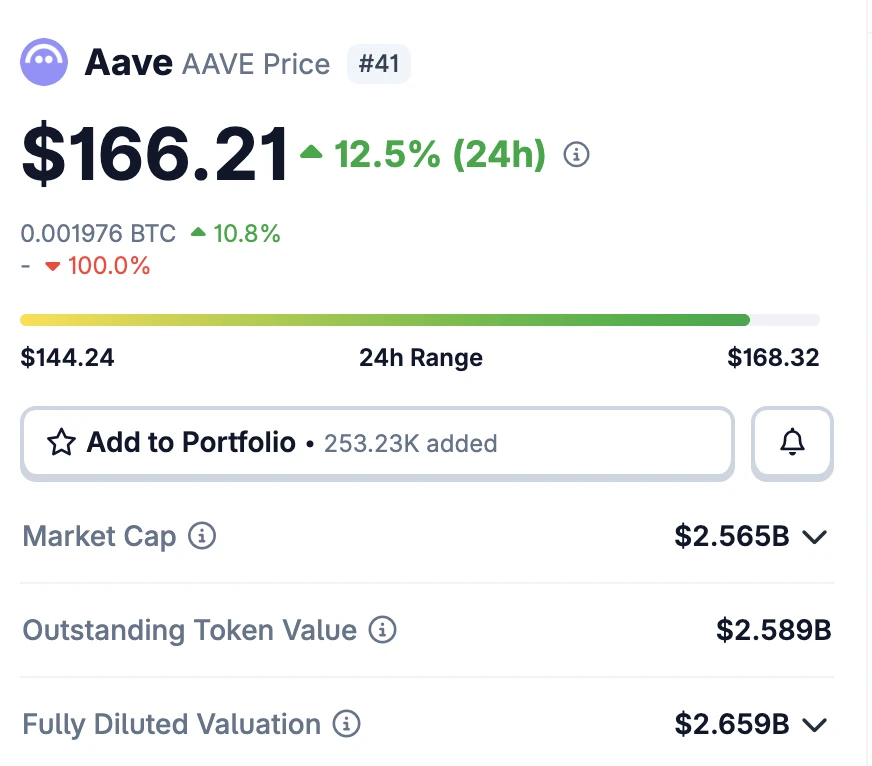
很高興看到 $AAVE 再次上漲。
@Aave 是一個很好的例子,說明代幣價格會多麼影響我們看待一個專案的方式。
當價格下跌時,我們往往會高估某件事的崩壞程度。
當價格上漲時,我們往往會高估一切進展順利的程度。
回想一下 Q1。
ACI 宣布,在一次公開程度很高的治理爭議後,將離開 Aave。
對話突然變成:
- 這會為 V4 的推出帶來更多風險嗎?
- Aave 的治理正在瓦解嗎?
- 誰要負責處理這些職責?
而當代幣的表現也很糟糕時,每一個負面進展都感覺糟糕了 2 倍。
價格下跌 → 人們開始尋找專案出問題的原因 → 每個問題都變成了確認。
幾個月後。
市場轉強,Stani 和團隊持續推出成果,突然間,敘事看起來完全不同了。
Aave V4 已上線,現在可以將像 NVDA、META、AAPL 等 Coinbase 代幣化股票用作抵押品來借入 USDC。
Aave App 也正透過 Ghost Passes 逐步推出。
而現在 $AAVE 正在上漲,因此人們自然更願意關注這些進展並想:
「等等,Aave 可能真的正在做出成果。」
有趣的是,無論代幣表現如何,許多建設其實一直都在進行。
大幅改變的是我們願意相信它的程度。
這可能是我在熊市中學到的最大教訓之一。
價格不只是反映情緒。
它也會形塑情緒。
有時候,真正的建設者只需要持續推出成果夠久,市場就會再次給他們順風。
聽起來很扯,但這是真的:
我曾經使用 @pendle_fi 在 sUSDe 上賺取約 50%+ 的 APR。
基本上就是在一個我本來就很滿意的收益率下掛單買入 YT,還能因此獲得報酬。
運作方式如下:
- 從 @ethena 取得 USDe,並質押成 sUSDe
- 前往 @pendle_fi,在有激勵的區間內掛一張 YT 限價單
- 讓訂單持續掛著,賺取 $PENDLE 做市商激勵
這對我們 99% 的人來說可能都太費工了,笑死,而這正是這類機會能存在的原因。
當時,做市商激勵將 APR 推高到了 50% 以上。
而有趣的地方在於它的報酬結構:
如果沒有人成交我的訂單:
我會在訂單掛在訂單簿上時持續賺取 $PENDLE 激勵,外加 5% 的 sUSDe 原生收益。
如果有人成交了:
我會以大約我本來就很樂意持有的約 5% 隱含收益率買入 YT。
所以我看待這件事的方式並不是:「在 sUSDe 上耕作 50%+ APR。」
而更像是獲得報酬來掛一張收益率買單。
顯然,這並不是真的完全沒有風險。
但從交易結構的角度來看,我喜歡這兩種結果。
這也是為什麼我現在正密切關注 sUSDe 的收益率。
我的看法是,Ethena 有很強的動機讓 sUSDe 保持吸引力。
更高的收益率會讓持有並質押 USDe 更具吸引力,這有助於支持 USDe 供應量成長,並間接支持更廣泛的 ENA 生態系。
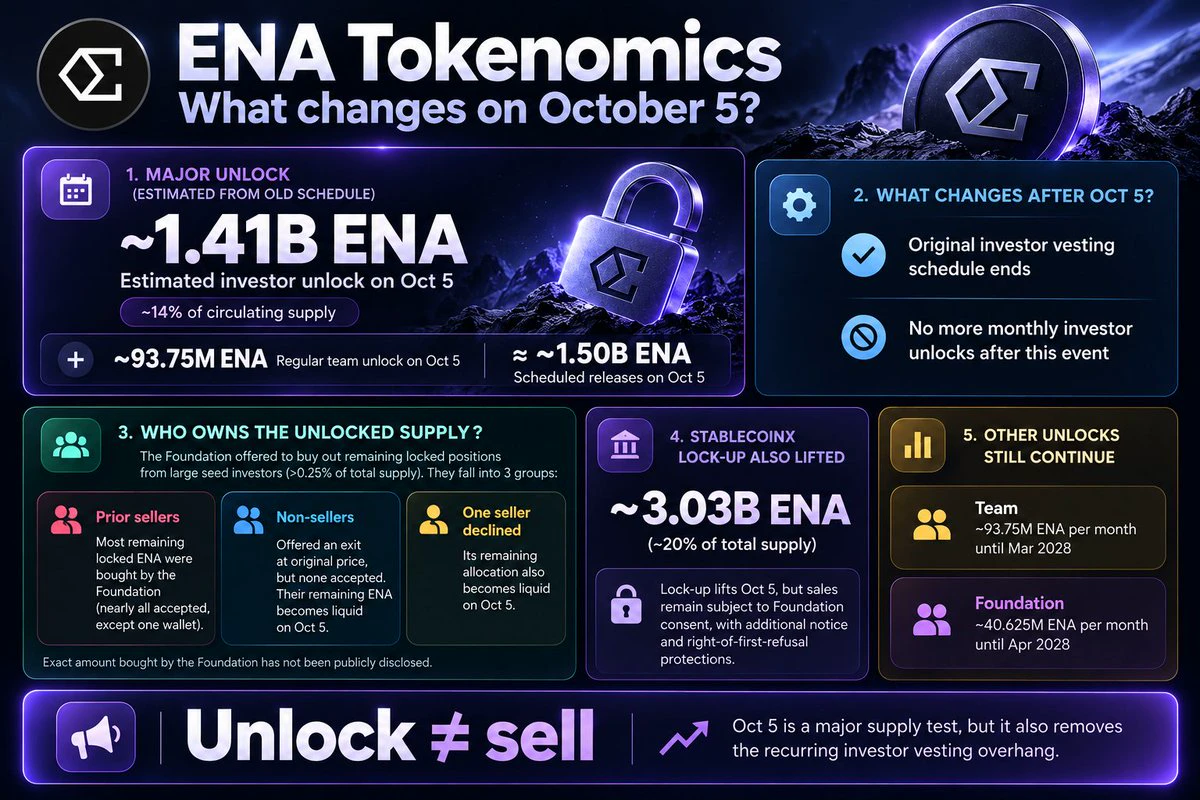
$ENA 即將迎來其代幣經濟學方面最大的變動之一,時間就在 10 月 5 日。
而我認為人們需要了解這件事的兩面。
TLDR:解鎖 ≠ 賣壓
根據原始時程,投資者 $ENA 原本應持續每月解鎖,直到 2028 年 3 月。
相反地,@ethena 正在將剩餘的原始投資者配額加速至 10 月 5 日解鎖。
根據舊版已公布的歸屬時程,估計約有 14.1 億 ENA 會一次解鎖,約占目前流通供應量的 14%。
所以,是的,這裡確實存在一個非常現實的短期供應事件。
但究竟是誰擁有這些供應量很重要。
Ethena Foundation 早已提出,向原先獲配超過總供應量 0.25% 的大型種子投資者買下剩餘鎖定部位。
我們大致可以將他們分成 3 組:
1. 已經在出售 ENA 的大型投資者
基金會提出買下他們剩餘的鎖定配額。
幾乎所有符合資格的賣方都接受了,只有一個錢包例外。
這很重要,因為其中一些已經展現出售意願的投資者,實際上已被排除在未來的風投解鎖流程之外。
2. 沒有出售 ENA 的大型投資者
他們也獲得了以原始購買價格退出的提議。
沒有任何人接受。
因此,他們剩餘的 ENA 仍由他們持有,並會透過 10 月 5 日的加速解鎖變得可流通。
這些持有者可能是我最關注的對象。
他們過去並非賣方,這令人鼓舞,但代幣解鎖後,他們可以自由重新評估這項決定。
3. 拒絕買斷的唯一符合資格賣方
ENA-5.44%
- 1
- 1
- 4
9 月 25 日應該引起你的注意,尤其是如果你持有大量未實現收益。
本季規模最大的加密貨幣選擇權到期事件之一即將到來。
截至 9 月 21 日,僅 BTC 就有約 162 億美元的選擇權未平倉量將於 9 月 25 日到期,大致包括:
• 103 億美元的買權
• 59 億美元的賣權
• 賣權/買權未平倉量比率:約 0.57
因此,這份部位明顯偏向買權。視他們進場的時間而定,許多買權持有人可能正持有可觀的收益。
即使你不交易選擇權,這為什麼仍然重要?因為到期不只是選擇權消失而已。
隨著我們越接近結算,獲利交易者可能會開始平倉、變現或對沖部位,而不是把所有這些 uPNL 持有到到期。
更重要的是,為這些選擇權進行對沖的做市商,可能需要在部位平倉或到期時解除其 delta 對沖。
簡單範例:
我持有一份有獲利的 ETH 2,000 美元看漲期權,於 9 月 25 日到期 → 交易商可能做空該看漲期權 → 交易商買入 ETH,以對沖不斷增加的 delta。
如果我平倉該看漲期權,或它到期,該對沖可能就不再需要。
交易商減少對沖部位 → 可能將 ETH 賣回市場。
將這種情況乘以數十億美元的選擇權,你就能明白為什麼值得關注一場巨大的季度到期事件。
這不代表 $16B 會突然被賣出。
有些選擇權會一文不值地到期,有些部位是價差策略,有些已經完成對沖,而對沖解除究竟會造成買壓還是賣壓,取決於交
- 2
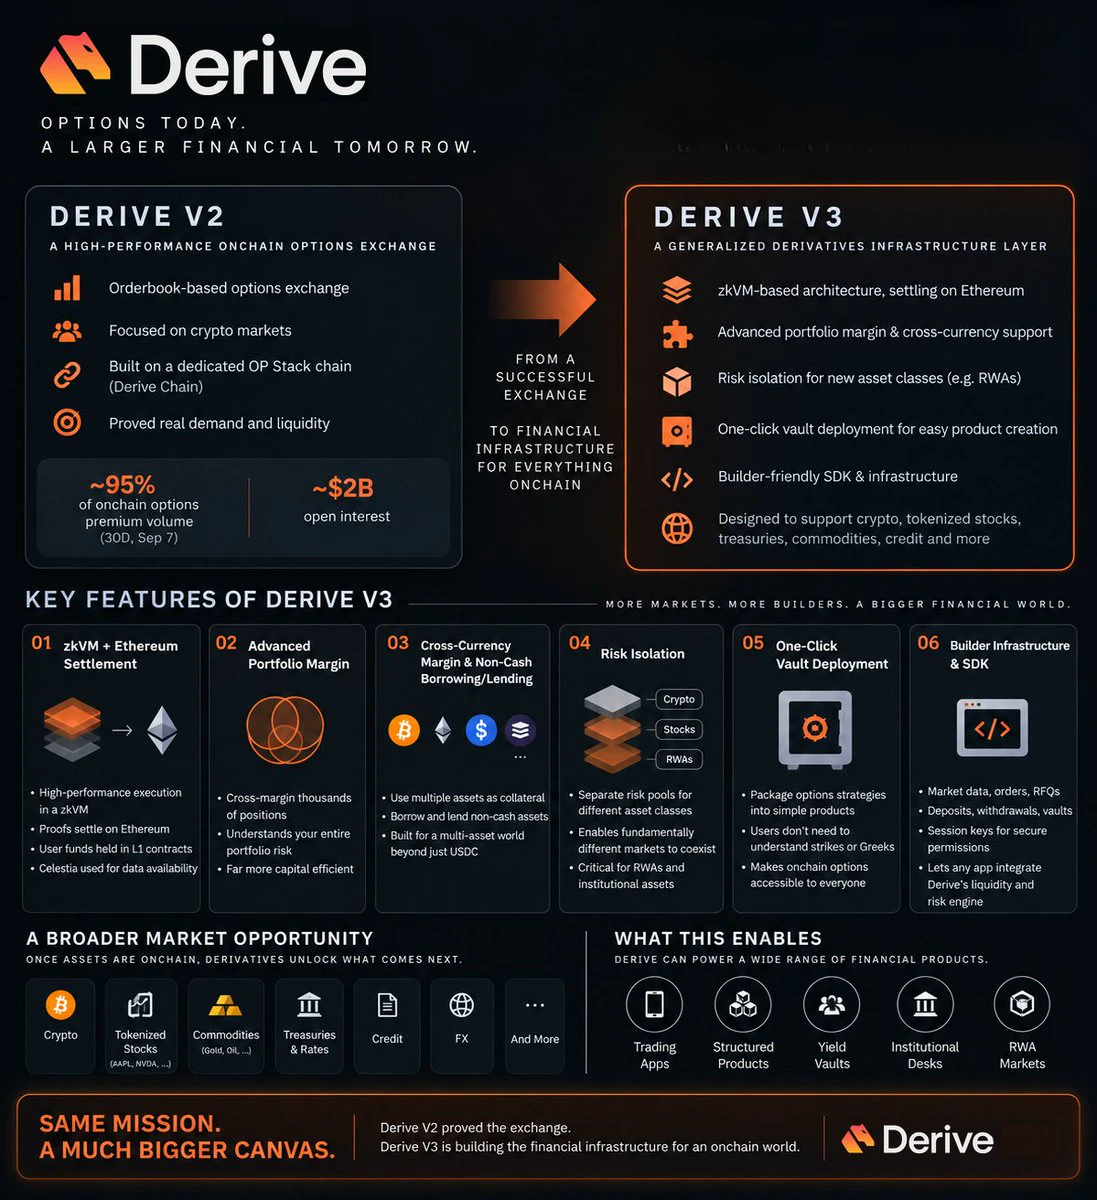
發這篇文章是因為有更多人對 Derive V3 的實際樣貌感興趣。
V3 基本上是在將 @DeriveXYZ 重建為更廣泛金融市場的基礎設施。
理解它最簡單的方式,就是透過以下 6 項新功能:
1. zkVM + Ethereum 結算
執行與風險計算會在 zkVM 中高效完成,而證明則在 Ethereum 上進行結算。
這讓 Derive 能維持類似交易所的效能,同時讓結算與託管更接近 Ethereum。
2. 強大得多的投資組合保證金
V3 不再將每個部位分開處理,而是能理解你整個投資組合的風險。
例如:做多 ETH + 做空買權 + 永續合約 + BTC 選擇權。
有些部位能互相對沖,因此保證金可以更有效率地分配,而不必為每筆交易各自進行超額抵押。
3. 跨貨幣保證金 + 非現金借貸
如果 Derive 擴展到 USDC + 加密貨幣之外,這項功能就會變得很重要。
想像一下,你持有股票、ETH、代幣化國債或其他資產,並能在同一個投資組合中使用它們,而不必不斷將所有資產兌回現金抵押品。
這開始更像是真正的多資產金融帳戶。
4. 風險隔離
不同市場可以擁有不同的風險池。當你開始將加密貨幣與以下資產混合時,這一點就很重要:
• 代幣化股票
• 大宗商品
• 信貸
• 其他 RWA
ETH 選擇權與私人信貸顯然不應被視為相同類型的風險。
V3 讓截然不同的市場更容易共存,而不必將所有
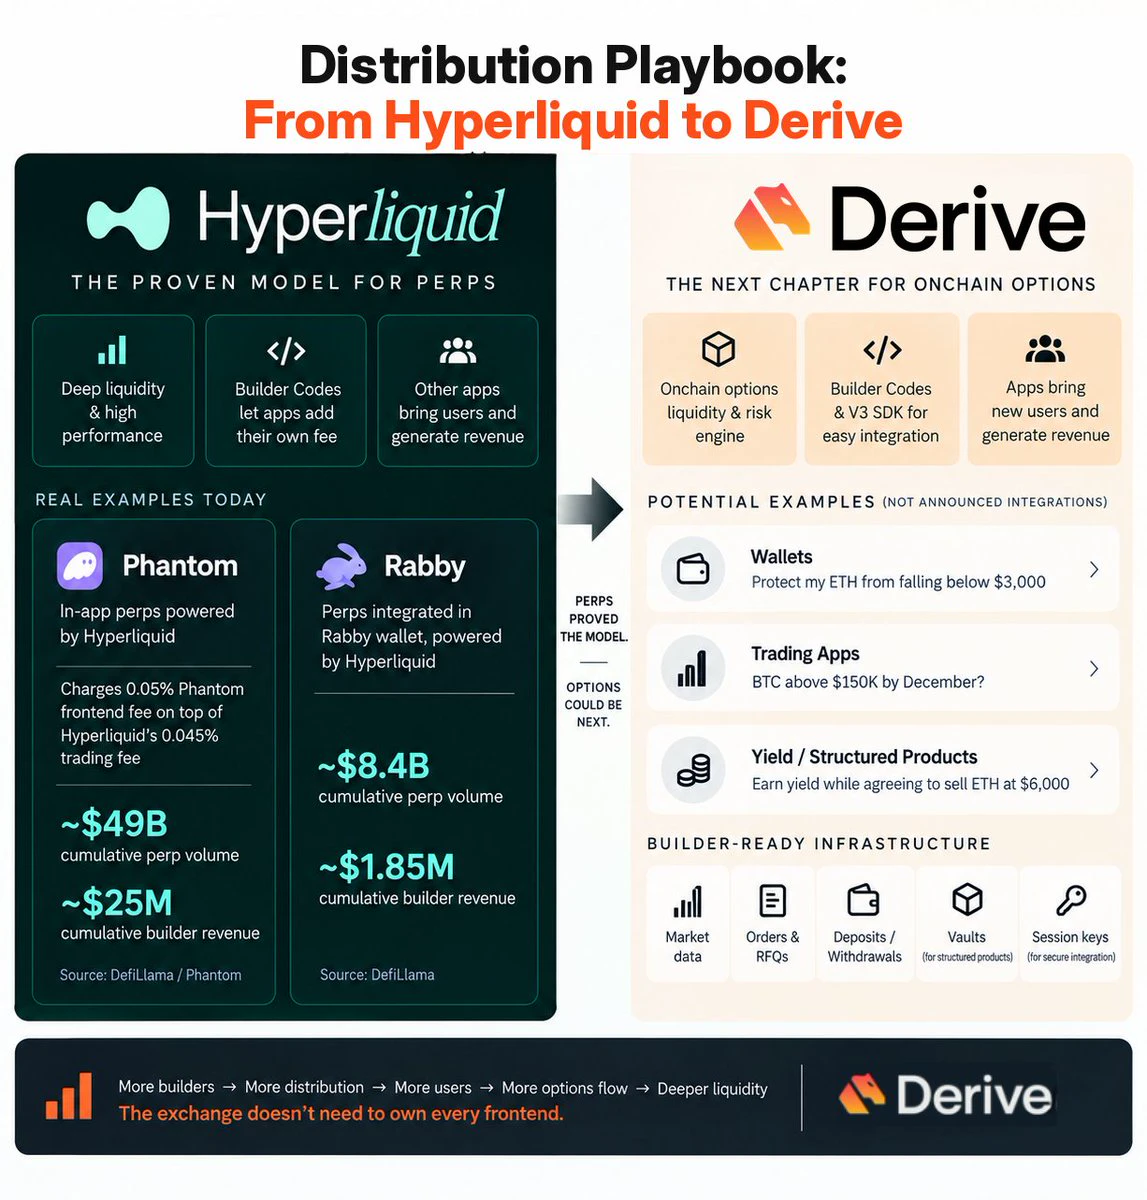
@DeriveXYZ V3 最有趣的部分,與人們直接在 Derive 上交易幾乎沒有太大關係。
它關乎的是分發。
Hyperliquid 已經展示了當交易所成為其他應用程式的基礎設施時,可能發生什麼事:
• Phantom 和 Rabby 等錢包掌握前端與使用者關係。
• Hyperliquid 提供交易基礎設施。
• 應用程式則因導入流量而獲得收益。
而我認為,這是思考 Derive V3 時較有趣的方式之一。
Derive 不一定也需要讓每一位未來的選擇權交易者都成為 Derive 的直接使用者。它可以成為在其他產品底層運作的選擇權引擎。
Derive 已經擁有 Builder Codes,因此應用程式可以透過 Derive 路由交易,並將其產生的活動變現。
而 V3 透過開放建構者建立自有選擇權產品與 UX 所需的基礎設施,讓這個整合層變得更加強大。
想像一下,某個錢包顯示:「保護我的 ETH 不跌破 $3,000。」使用者不需要知道自己正在購買賣權。
或者某個收益應用程式顯示:「在願意以 $6,000 賣出 ETH 的同時賺取收益。」
在底層,它可以將選擇權策略包裝起來。
這很重要,因為選擇權存在巨大的 UX 問題。履約價、到期日、隱含波動率、希臘字母、策略組合。
大多數使用者不想學會這一切。但也許答案不是教會每個人如何使用選擇權鏈,而是將選擇權鏈完全隱藏起來。
讓建構者將
- 4
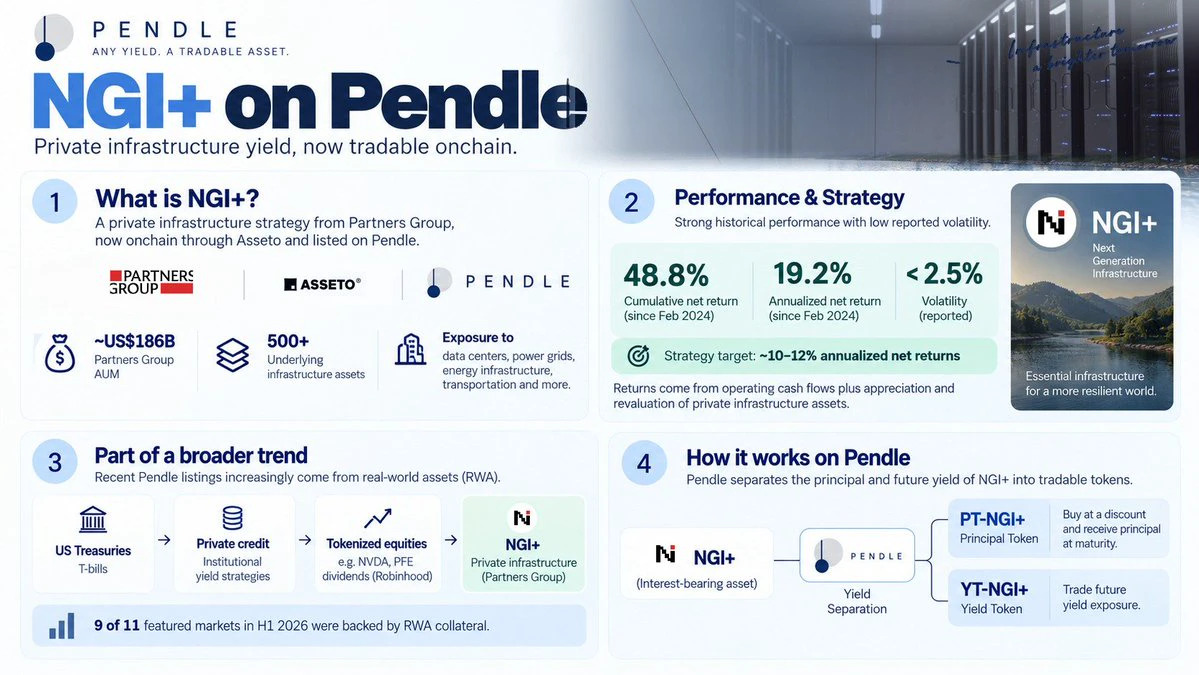
我認為 @pendle_fi 的新階段已悄然開始。
最新的 NGI+ 市場就是訊號。
Pendle 剛透過 Asseto 將 Partners Group 的 Next Generation Infrastructure 策略帶上鏈。
NGI+ 可接觸涵蓋資料中心、電網、能源基礎設施、交通運輸及其他重要基礎設施的私募基礎設施策略,涉及 500 多項底層資產。
自 2024 年 2 月以來,該底層策略的淨報酬率為 48.8%,據報波動率低於 2.5%。其長期目標則更接近 10-12% 的年化淨報酬率。
我感興趣的是,像這樣的資產上鏈後會發生什麼。
Asseto 已經負責代幣化層。
接著,Pendle 將這項金融產品的本金與未來報酬分離,建立可獨立定價與交易的 PT 和 YT 市場。
這項區別很重要。
代幣化讓資產存在於鏈上。接著,Pendle 讓其未來報酬變得可交易。
而 NGI+ 越來越像是更廣泛模式的一部分,而非孤立的 RWA 實驗。
我們已經看到 Pendle 從加密原生收益擴展至美國國債、私募信貸、代幣化股票,如今又延伸至私募基礎設施。
這就是我正在關注的轉變。
Pendle 的第一階段著重於圍繞加密收益建立市場。
下一階段越來越像是在為碰巧正在上鏈的金融資產建立市場。
這比單純「又一個 RWA 上架」有趣得多。
- 1
我認為市場正在重新定價,而人們需要停止過度關注協議指標。
在某個時刻,再問「這個協議只有 Y 的收入、擁有 Z 名使用者,市值卻是 X,這是怎麼回事?」就不再是有用的問題。
那套框架是為熊市建立的。
當時的策略是找出最強的協議,在累積階段買入,然後等待基本面獲得市場認可。
我認為那個階段已經結束了。
現在市場越來越受到敘事、預期以及對接下來會發生什麼的故事所驅動。
收入看起來可能很糟,但代幣仍然可以飆升。同樣地,收入看起來可能非常亮眼,但代幣仍然可能連續數月下跌。
因為市場定價的是人們相信它明天能成為什麼。
你需要弄清楚:那個故事有多少已經反映在價格中了?
我花了太多時間思考為什麼估值不合理。
結果市場根本不在乎它們是否合理。
或許對某些人有用
在某個時刻,再問「這個協議只有 Y 的收入、擁有 Z 名使用者,市值卻是 X,這是怎麼回事?」就不再是有用的問題。
那套框架是為熊市建立的。
當時的策略是找出最強的協議,在累積階段買入,然後等待基本面獲得市場認可。
我認為那個階段已經結束了。
現在市場越來越受到敘事、預期以及對接下來會發生什麼的故事所驅動。
收入看起來可能很糟,但代幣仍然可以飆升。同樣地,收入看起來可能非常亮眼,但代幣仍然可能連續數月下跌。
因為市場定價的是人們相信它明天能成為什麼。
你需要弄清楚:那個故事有多少已經反映在價格中了?
我花了太多時間思考為什麼估值不合理。
結果市場根本不在乎它們是否合理。
或許對某些人有用
- 2
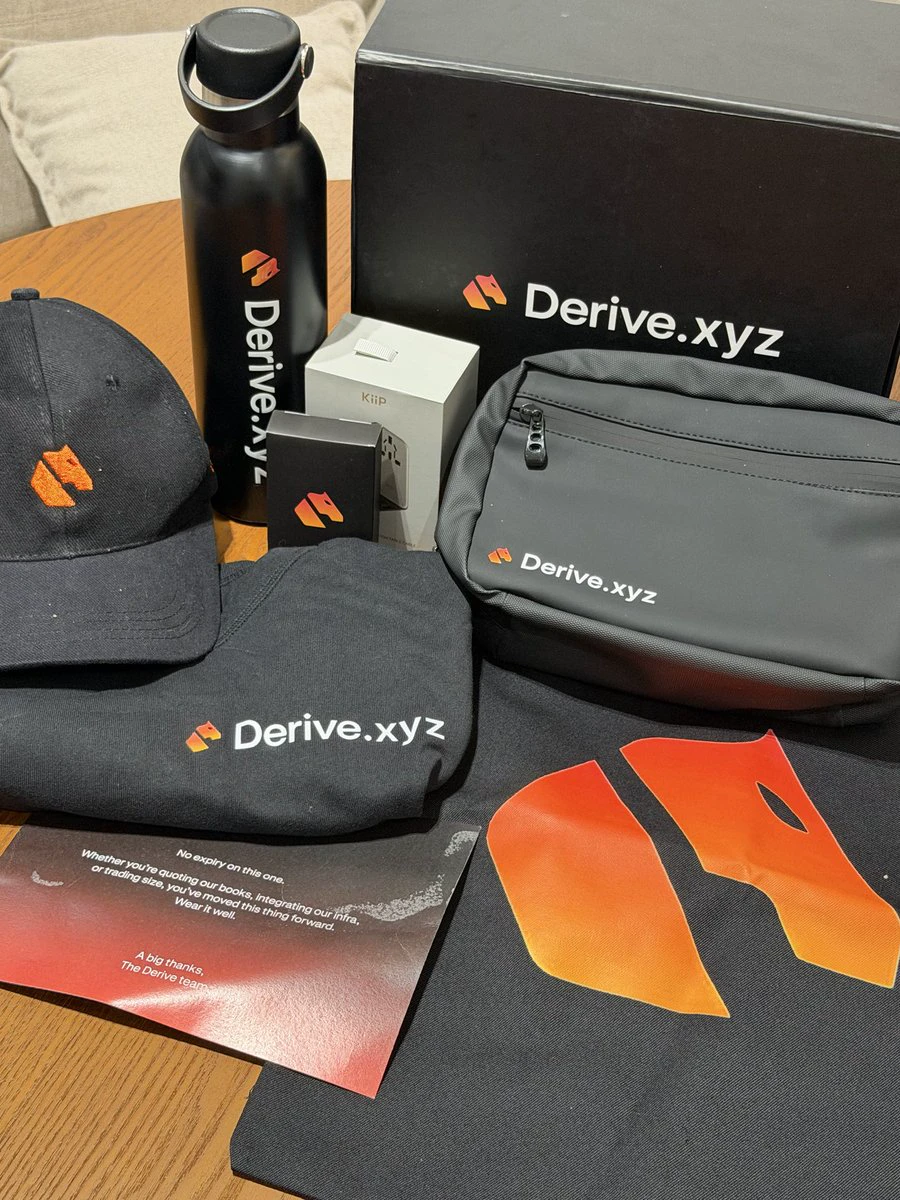
我最近的穿搭:
顯然現在一切都是 @DeriveXYZ
顯然現在一切都是 @DeriveXYZ
- 1
熱門話題
#OneGate見證計劃
39.25k 瀏覽量3.05k 人討論中
#GT三季度銷毀近200萬枚
23.29k 瀏覽量5.1k 人討論中
#CFTC擬設加密資產市場新類別
152.99k 瀏覽量595 人討論中
#Bitmine 再度增持 ETH,持倉突破 601 萬枚
52.69k 瀏覽量908 人討論中
#SOL現貨ETF單日淨流出924萬美元
35.1k 瀏覽量3.94k 人討論中
#BTC 突破 86000 美元關口
32.47k 瀏覽量35.27k 人討論中
#美國9月非農新增2.9萬
42.35k 瀏覽量386 人討論中
#輝達股價新高
24.69k 瀏覽量2.74k 人討論中
#HYPE財庫公司持倉超32億美元
65.48k 瀏覽量2.75k 人討論中
#三大 Launchpool 同步進行瓜分豐厚空投
78.48k 瀏覽量2.13k 人討論中