摘要
-
BTC 在 8 月上漲約 25.1%,ETH 上漲約 32.6%。ETH 表現優於 BTC,波動率也較高,而且大部分漲幅集中在下半月。
-
Gate 上 BTC 和 ETH 的持倉量分別增加約 9.0% 和 12.1%。大部分時間內,資金費率維持溫和正值。多倉帳戶數量高於空倉帳戶,但主動賣出量仍相對較高。
-
8 月 20 日,市場出現大規模全市場空倉強制平倉,形成強勁的被動買入需求。接近月底時,強制平倉規模有所回落,但較高的持倉量仍可能放大後續價格波動。
-
NAS100 在 8 月上漲約 4.2%,表現優於 US500 和 US30。大型科技股表現分化:TSLA、NVDA 和 MSFT 上漲,而 GOOGL 和 AMZN 下跌。
1. 8 月市場概覽
1.1 跨資產價格與波動率
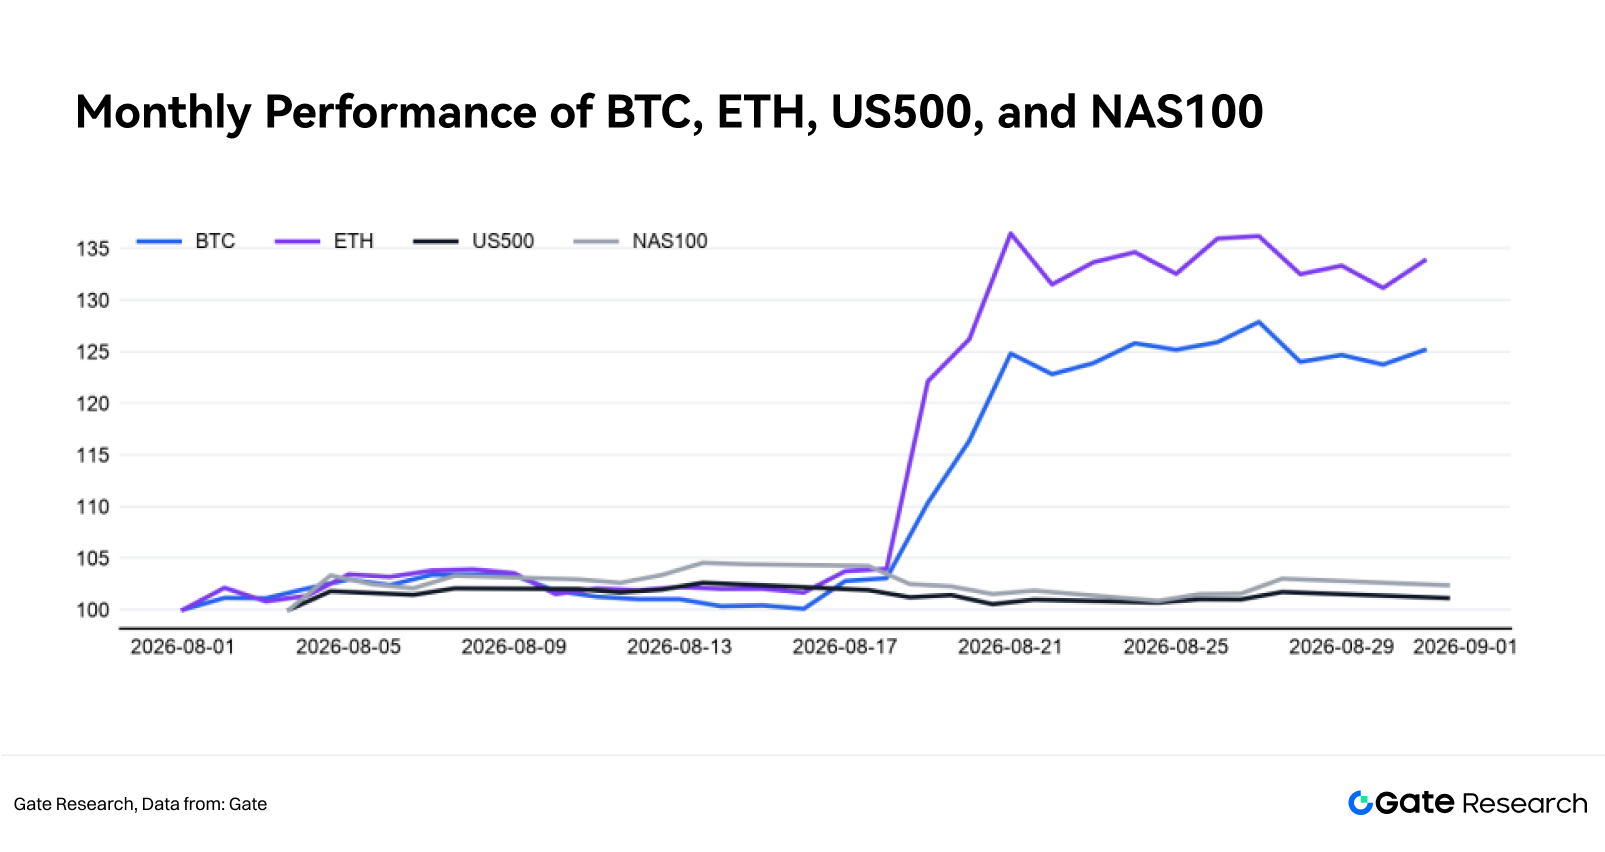
BTC 在 8 月觸及約 $81,347 的月內高點,並以約 $78,549 收盤。其月內最大回撤為 3.2%,漲勢也相對持續。BTC 當月上漲約 25.1%,而 ETH 上漲約 32.6%,領先 BTC 7.5 個百分點。
BTC 和 ETH 的年化實現波動率分別約為 43.3% 和 71.8%,相差 28.5 個百分點。ETH 單日最大漲幅達到 17.5%,顯示其月度報酬中有相當一部分來自少數幾次急劇上漲。8 月中旬前,市場整體較為平靜,大部分漲幅集中在下半月。
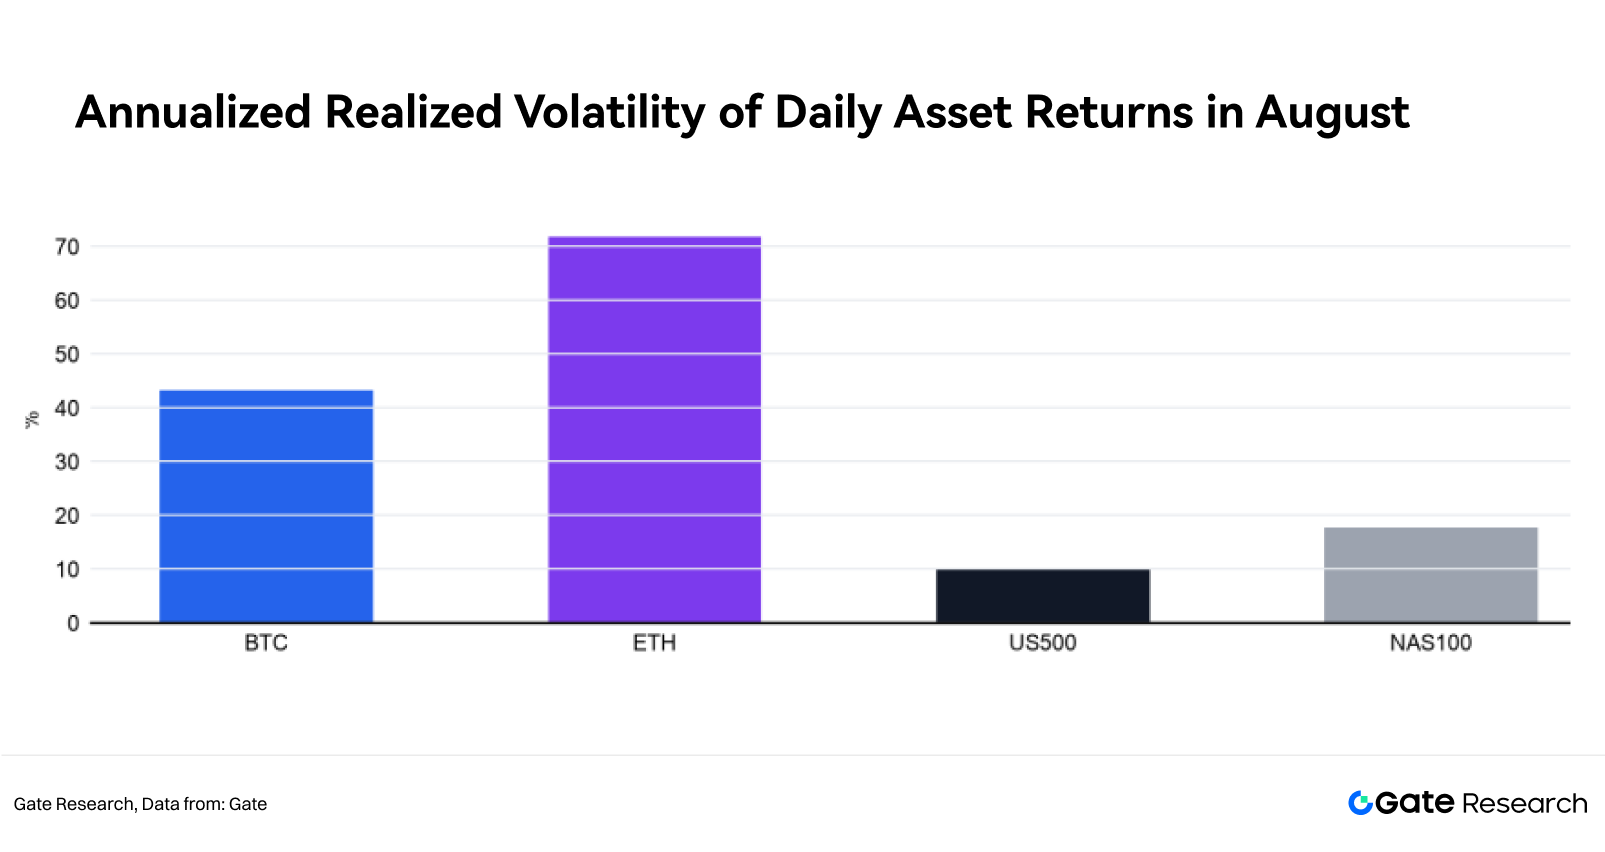
US500 的漲幅小於加密資產,走勢也穩定得多。NAS100 的波動率為 17.7%,約為 US500 9.9% 的 1.8 倍,月內回撤也更深。這主要反映 NAS100 對科技與成長型公司的曝險較高,而這些公司對利率、AI 投資以及大型科技公司的獲利表現更加敏感。8 月,資金持續偏好成長較快且受到密切關注的公司,但個股之間的報酬差異相當明顯。
1.2 衍生品定價、持倉結構與市場脆弱性
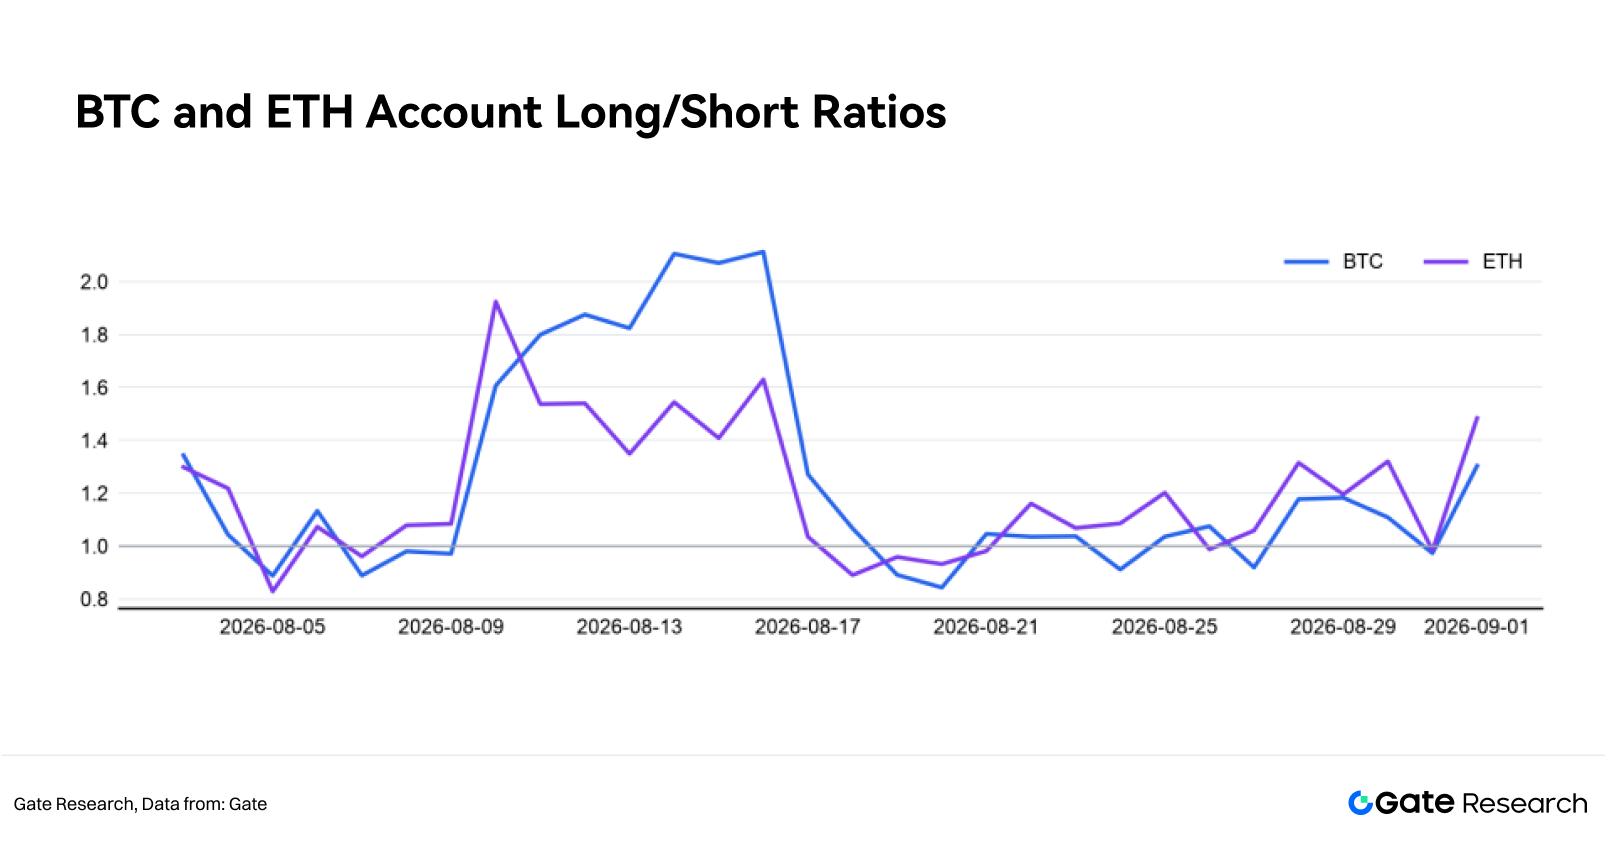
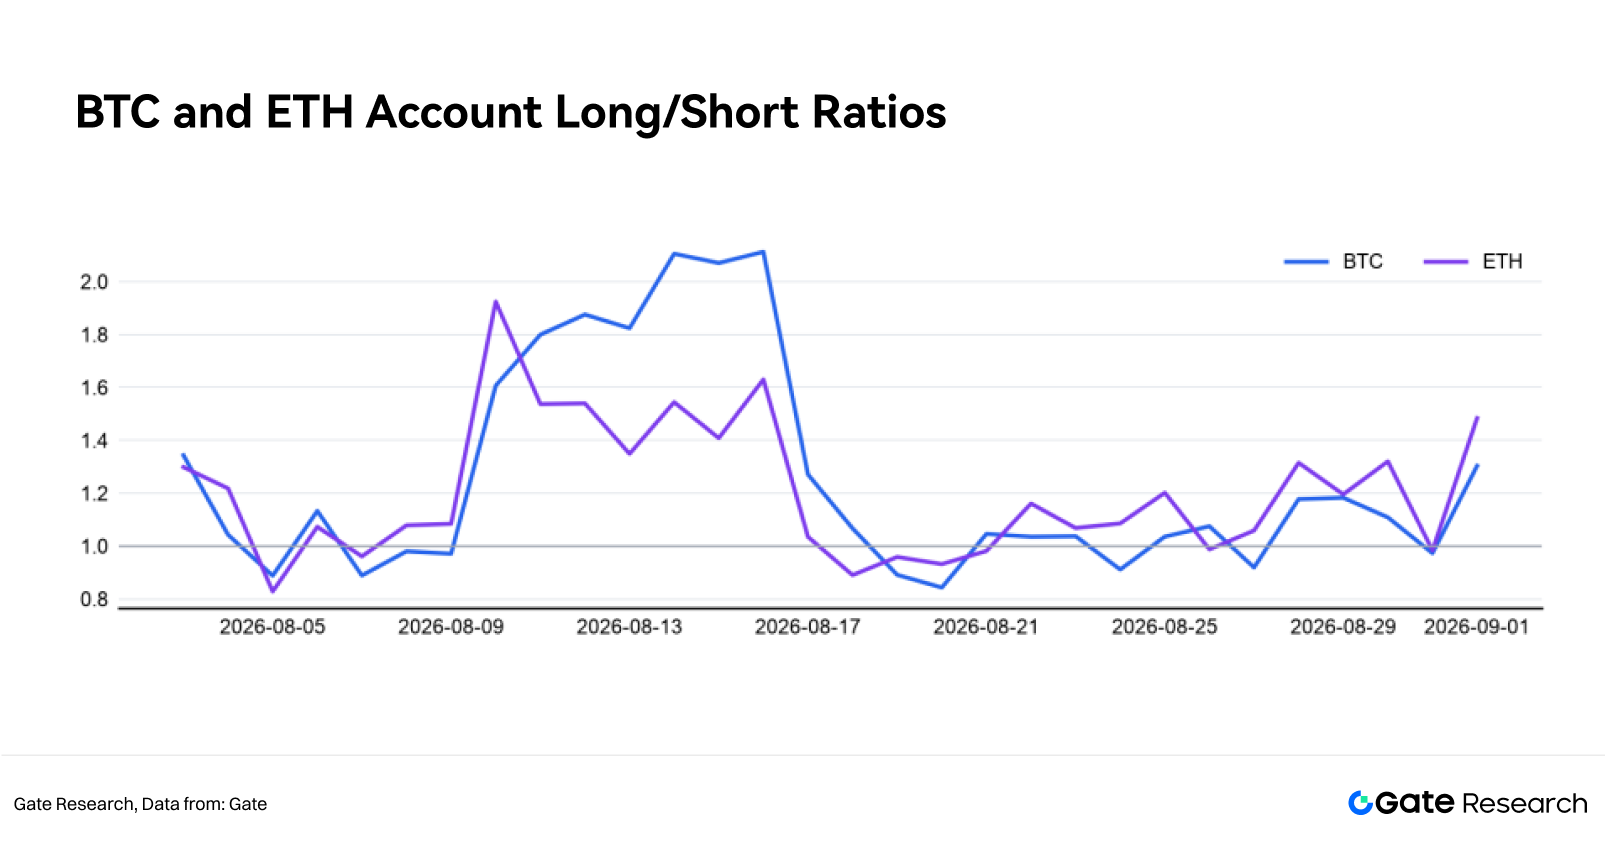
BTC 的帳戶多空比當月平均為 1.25,8 月底為 1.30。ETH 的帳戶多空比平均為 1.20,月底升至 1.48。多倉帳戶數量高於空倉帳戶,但 BTC 的主動買入/賣出比平均僅為 0.94,ETH 則為 0.92。大多數交易日的主動賣出量高於主動買入量。
帳戶持倉結構與交易量之間的分化顯示,許多帳戶維持淨多頭曝險,但大額交易或減倉行為更傾向於賣出。
整個 8 月,多頭持倉始終較為普遍,但主動賣出量仍相對較高。可能的解釋包括價格上漲後的獲利了結、避險活動,以及大型市場參與者減倉。賣壓並未阻止價格上漲,但顯示買方在整個月內並未始終保持壓倒性優勢。
如果 9 月價格持續上漲,同時主動買入/賣出比重新升至 1 以上,上漲行情將獲得更強的主動買盤支持。如果價格走弱,而該比率仍低於 1,賣壓可能加速回調。
1.3 持倉量擴張與趨勢品質
在 Gate 上,BTC 持倉量從月初約 40.2 億美元增至月底的 43.8 億美元,增幅為 9.0%,月內一度升至 46.4 億美元。ETH 持倉量從 24.6 億美元升至 27.5 億美元,增幅為 12.1%,並一度達到 27.8 億美元。
8 月大部分時間內,價格與持倉量同步上升。這通常表示新資金正在進入衍生品市場,上漲行情並非完全由原有空倉平倉所推動。不過,持倉量以美元計價,因此即使合約持有量沒有按比例增加,資產價格上漲也可能推高其報告價值。
8 月底,持倉量仍接近月內高位,表示市場參與度持續維持在較高水平。如果價格快速下跌,大量槓桿倉位可能同時遭到削減,進而放大短期損失。
1.4 資金費率與擁擠度篩選
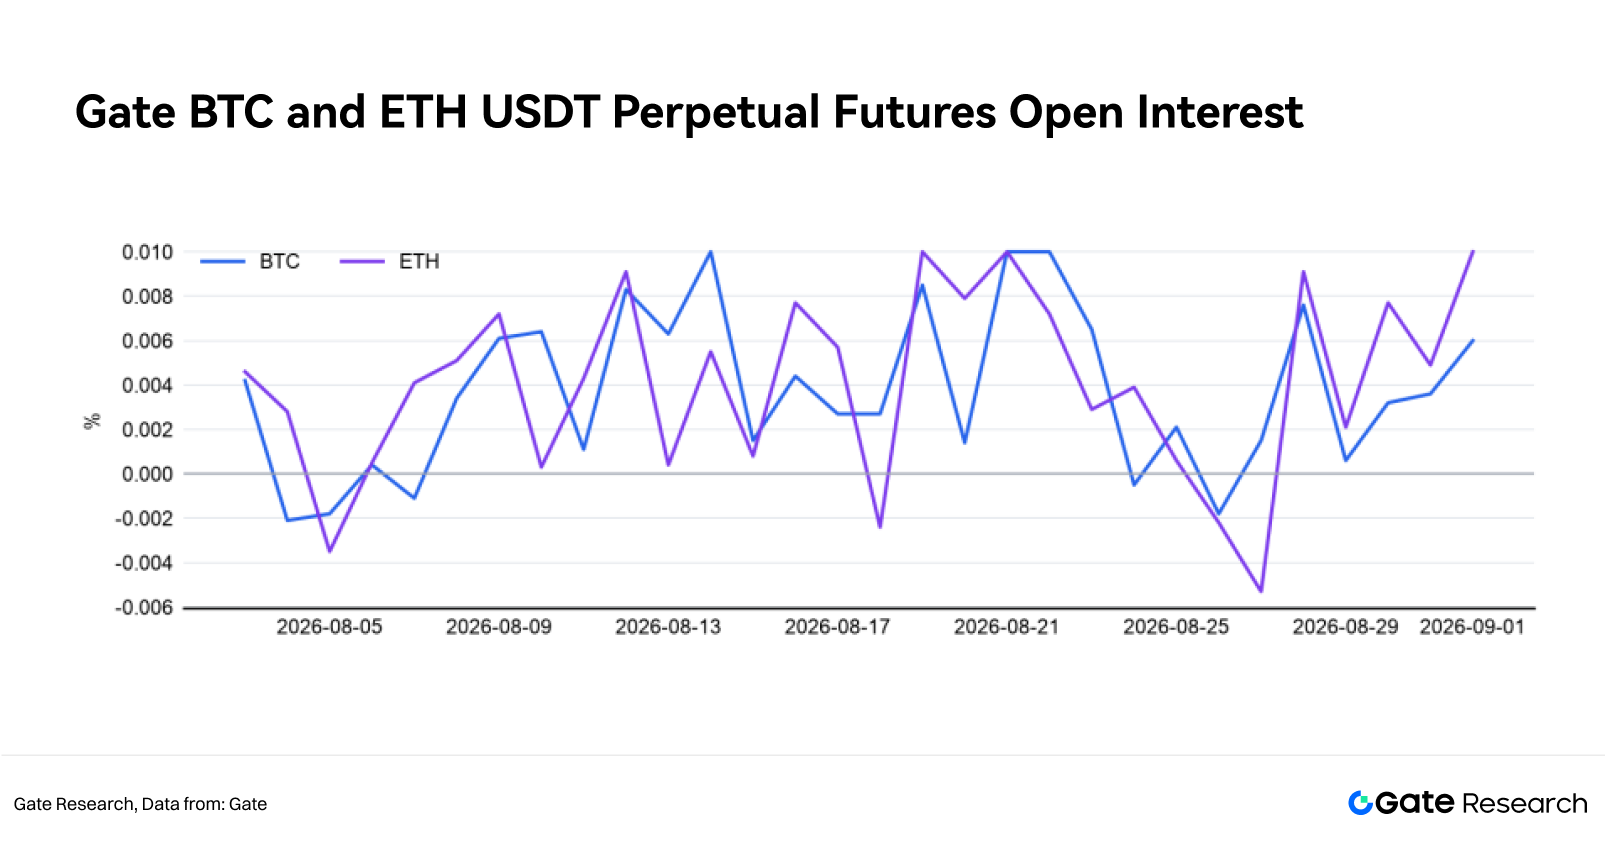
BTC 的資金費率平均約為 0.0037%,83% 的交易日為正值。ETH 的資金費率平均約為 0.0040%,87% 的交易日為正值。正資金費率通常表示多倉持有者需要向空倉持有者支付費用,也表示市場整體偏向看漲。
8 月大部分時間內,資金費率維持溫和正值,未長時間處於極端水平。月底,ETH 的資金費率有所上升,這與其下半月較強的表現以及衍生品交易活動同步增加一致。
如果資金費率快速上升並持續處於高位,同時持倉量繼續增加,槓桿持倉可能變得過度擁擠。如果資金費率下降而價格維持穩定,市場內部的壓力可能有所緩解。
1.5 全市場強制平倉事件
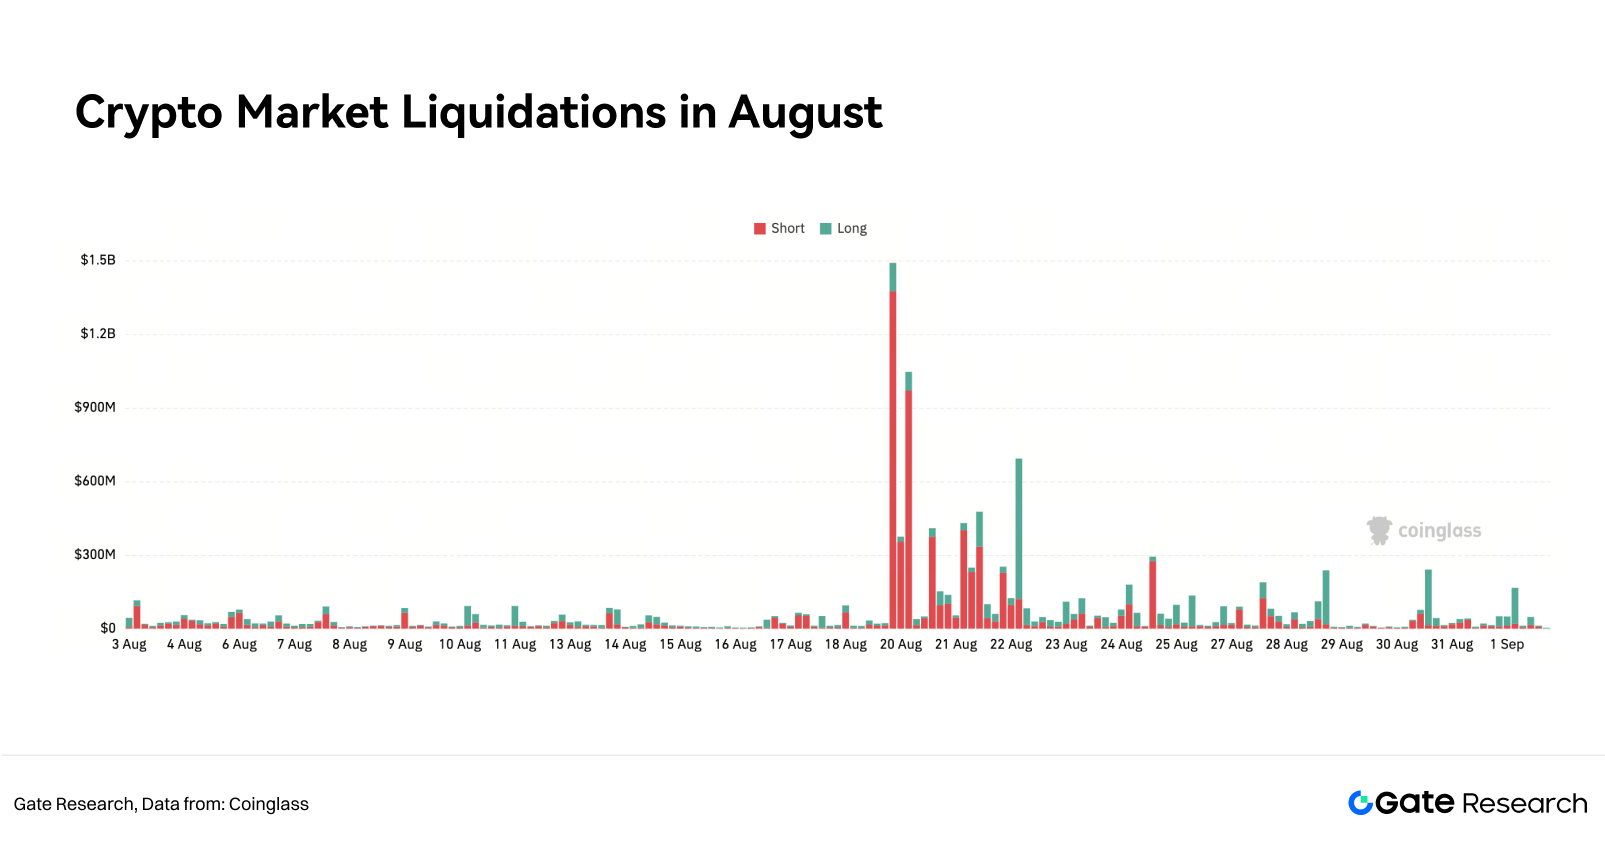
8 月 20 日前後出現的大規模空倉強制平倉,是當月最突出的市場事件之一。當日全市場強制平倉總額約為 29.9 億美元,其中空倉強制平倉約為 27.4 億美元。8 月 21 日,強制平倉總額約為 12.4 億美元,其中約 10.6 億美元來自空倉。
空倉遭強制平倉時,交易者必須買回合約,這可能在短期內推高價格。這類買盤並不代表長期投資需求,強制平倉事件結束後可能迅速減弱。
8 月 23 日,多倉強制平倉有所增加,顯示在上漲行情後進場的交易者也受到後續回調影響。隨著市場從劇烈擠壓階段轉向較平靜的階段,月底前強制平倉量顯著下降。不過,高持倉量帶來的相關風險尚未完全消失。
1.6 主要 TradFi 指數與股票
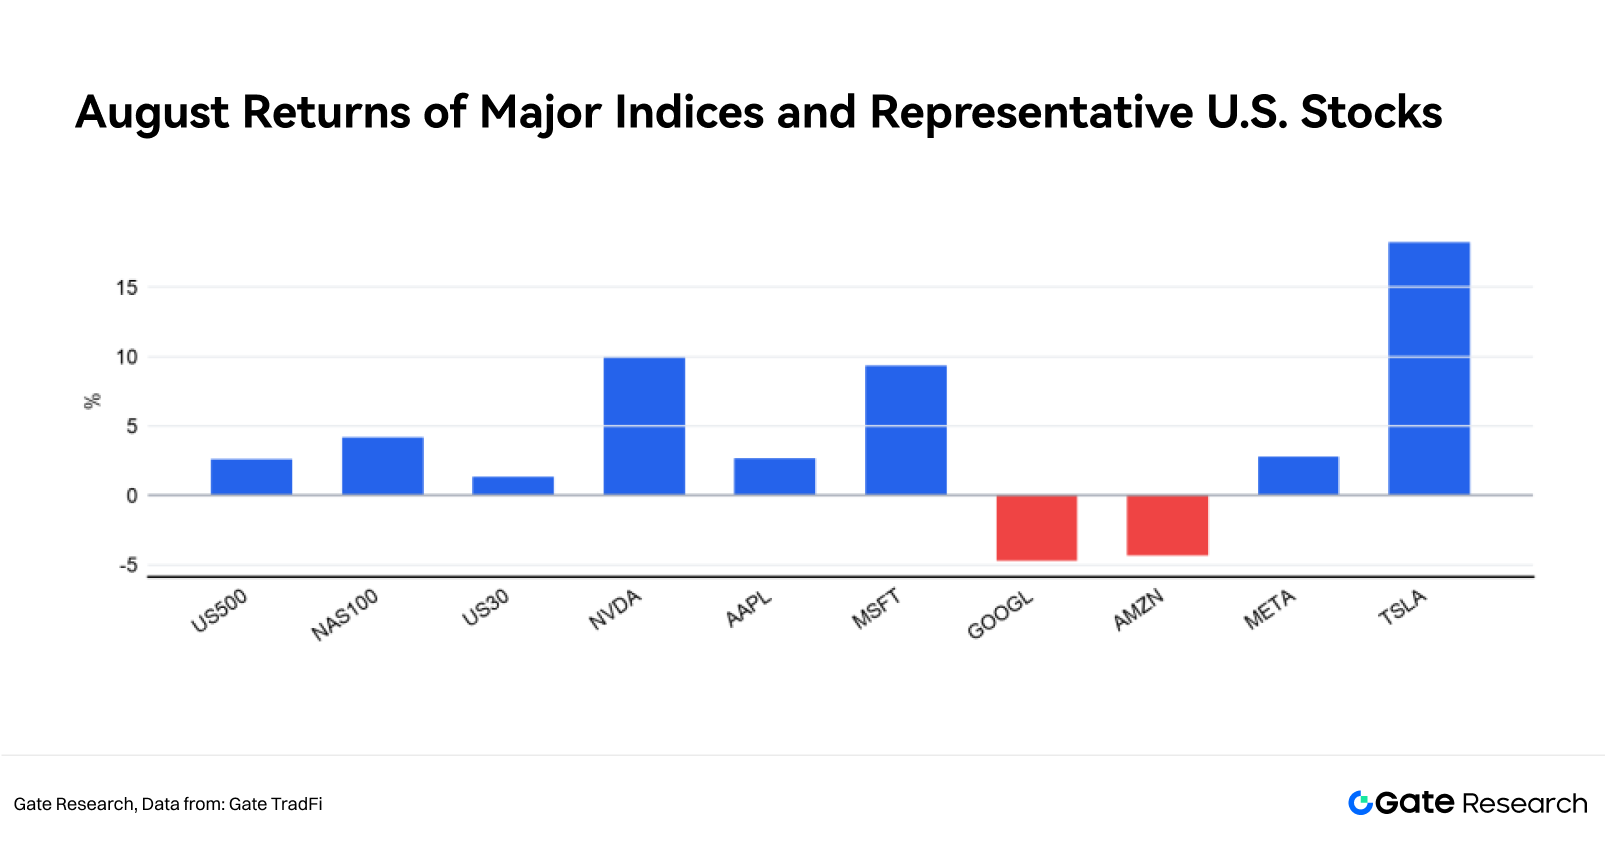
NAS100 上漲 4.2%,領先 US500 約 1.6 個百分點;US30 上漲 1.3%。個股表現差異較大。TSLA 上漲 18.2%,NVDA 上漲 10.0%,MSFT 上漲 9.4%;GOOGL 和 AMZN 則分別下跌 4.7% 和 4.3%。
8 月美國股票的漲幅主要由科技與高成長公司帶動,但並非所有大型科技股都實現上漲。TSLA、NVDA 和 MSFT 表現強勁,而 GOOGL 和 AMZN 下跌。
主要指數仍以較高水平收盤,但個股表現分化。投資人持續偏好人工智慧和部分成長型公司,同時對估值、獲利以及未來資本支出變得更加謹慎,也更具選擇性。
2. Quant 策略選擇
2.1 候選模型
第一個候選策略是 20 日和 80 日指數平滑移動平均線趨勢策略,主要用於更快回應不斷變化的市場環境。
第二個候選策略是雙重確認動能策略,要求收盤價維持在 100 日移動平均線之上,同時過去 20 日的報酬率為正。
第三個候選策略是 Donchian 突破模型:當價格突破 55 日高點時進場,當價格跌破 20 日低點時退出。
第四個候選策略是均值回歸策略:當 14 日相對強弱指數跌破 30 時進場,當其升至 55 以上時退出。
模型比較採用 3 項標準:風險調整後報酬、不同資產上的獲利結果占比,以及限制最大損失的能力。夏普比率用於比較報酬與波動率,數值越高通常表示風險調整後表現越強。最大回撤用於衡量投資組合從此前高點下跌的最大幅度。
2.2 測試流程與結果
比較涵蓋 4 項資產:BTC、ETH、US500 和 NAS100。每項策略均在 2 個時期進行測試。第一個時期為 2025 年 1 月至 12 月,第二個時期為 2026 年 1 月至 8 月。每項策略包含 4 項資產和 2 個時期,因此共生成 8 個評估單元。
所有策略均採用相同假設進行測試。訊號在每個交易日收盤後計算,並於下一個交易日執行。沒有買入訊號時,模型持有現金。策略可以建立多倉,但不能放空市場。
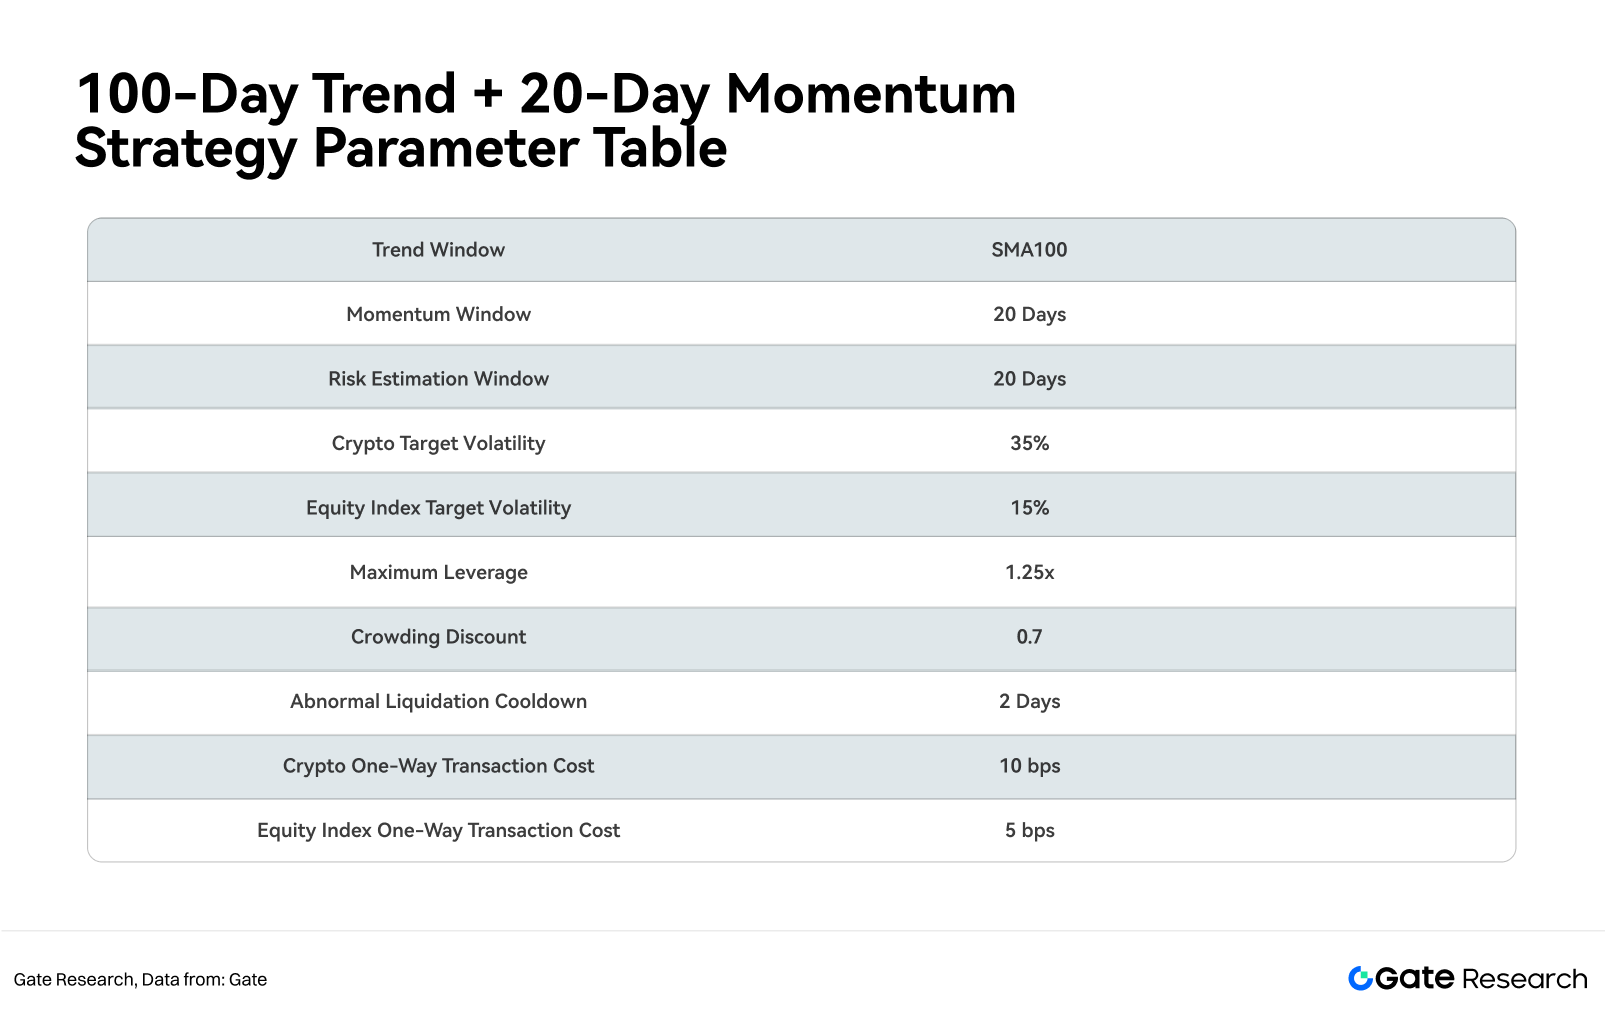
倉位規模根據過去 20 日波動率進行調整。BTC 和 ETH 的年化波動率目標設為 35%,US500 和 NAS100 的目標設為 15%。任何單項資產的曝險上限為帳戶權益的 1.25 倍。
每當倉位發生變化時,均計入交易成本。加密貨幣交易按交易金額的 0.10% 收取費用,股票指數交易按交易金額的 0.05% 收取費用。策略報酬根據每日淨報酬進行複合計算,因此結果已納入延遲執行、倉位變化和交易成本的影響。
候選策略採用 3 項指標進行評估。第一項是 8 個評估單元的夏普比率中位數,用於衡量相對於波動率的報酬。第二項是正報酬占比,即累計報酬高於 0 的評估單元所占百分比。第三項是最大回撤中位數,用於衡量不利市場環境下的損失。
綜合評分計算如下:
綜合評分 = 夏普比率中位數 + 正報酬占比 + 0.25 ×(1 – 最大回撤中位數的絕對值)
該評分僅用於在本研究中對 4 項候選策略進行排名,不代表預期報酬、交易勝率或未來表現預測。
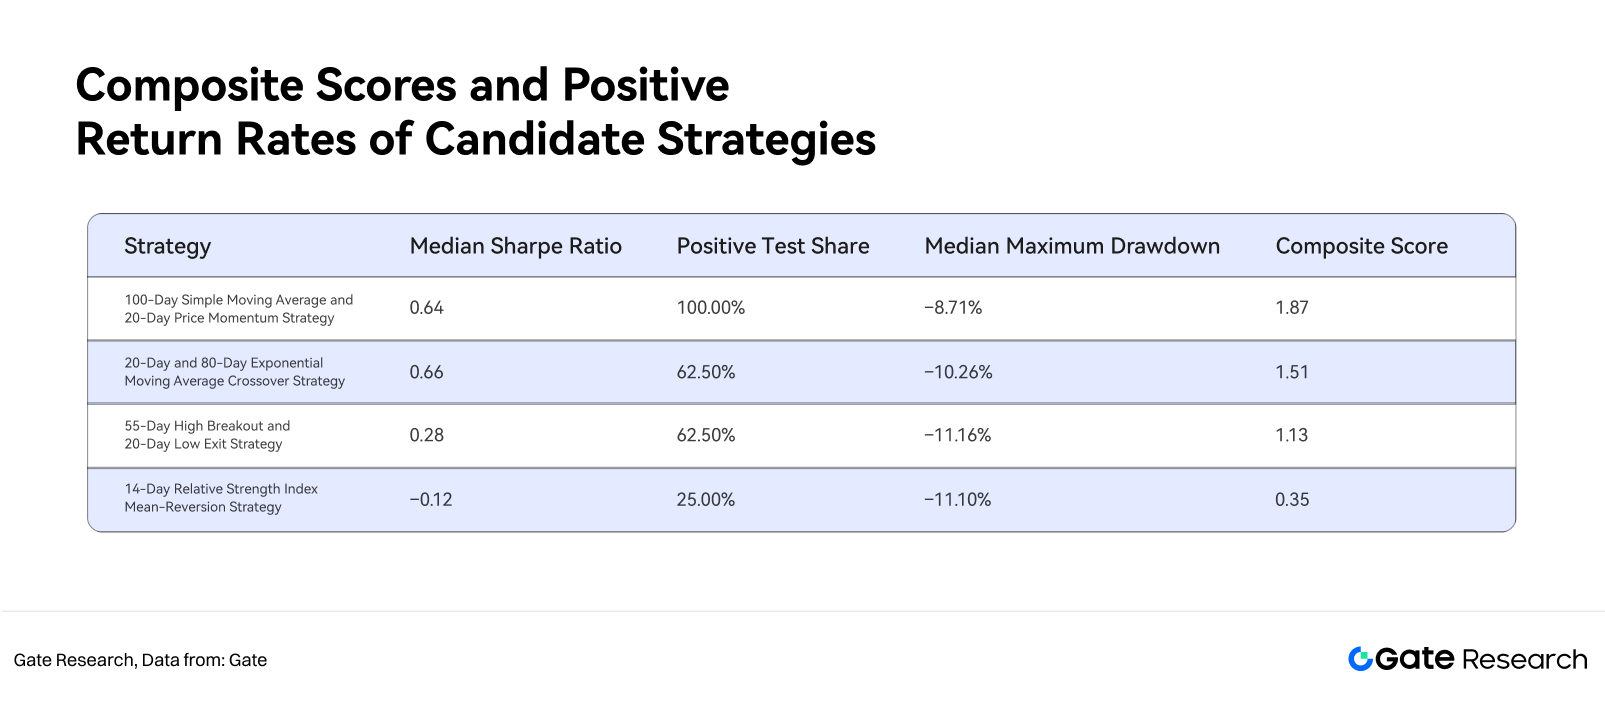
100 日移動平均線與 20 日動能策略的夏普比率中位數為 0.64,最大回撤中位數為 8.71%。
2025 年,該策略在 BTC、ETH、US500 和 NAS100 上分別實現 4.61%、9.07%、5.99% 和 8.47% 的累計報酬。2026 年 1 月至 8 月期間,策略報酬分別為 12.12%、10.68%、5.83% 和 2.93%。不同資產之間的結果存在差異,但沒有任何單項資產或評估時期對整體表現形成廣泛拖累。
20 日和 80 日移動平均線策略的夏普比率中位數為 0.66,略高於 100 日移動平均線與 20 日動能策略,但其正報酬占比僅為 62.5%。BTC 在 2 個評估時期均出現虧損,ETH 則在 2026 年評估期出現虧損。這表示,當加密資產在高波動區間內交易時,較快的移動平均線訊號可能導致倉位頻繁變化。
55 日突破與 20 日低點退出策略的正報酬占比同樣為 62.5%,但其夏普比率中位數僅為 0.28。該策略要求價格突破相對長期的高點後才進場,因此在缺乏明確趨勢時往往持有現金。虛假突破也可能在退出訊號觸發前造成損失。
RSI 反彈策略的正報酬占比為 25%,夏普比率中位數為 −0.12,是 4 個模型中綜合評分最低的策略。該策略在 US500 和 NAS100 上捕捉到了一些短期反彈,但在 BTC 和 ETH 上表現不佳。在持續上漲期間,RSI 可能迅速升至退出門檻之上,導致模型過早賣出。在長期下跌期間,RSI 超賣讀數也無法保證價格立即復甦。
經過比較,最終選擇 100 日移動平均線與 20 日動能策略進行進一步分析。該策略單獨來看並非夏普比率最高,但在全部 8 個評估單元中均實現正報酬,最大回撤中位數相對較低,且在不同資產上取得了更穩定的結果。
仍需進一步測試以確認該策略的穩健性,包括透過滾動視窗重新選擇參數,並在任何參數比較階段都未使用的新資料上評估模型。
2.3 推薦策略與核心參數
根據測試結果,推薦模型為 100 日趨勢與 20 日動能策略。該策略首先判斷價格是否高於過去 100 日的平均價格,接著判斷價格在過去 20 日內是否上漲。
當 2 項條件同時滿足時,模型會在下一個交易日建立倉位。如果任一條件不再滿足,倉位將被平倉,投資組合轉為持有現金。
隨著市場波動率上升,投資金額會減少;波動率下降時,投資金額可能增加。任何單項資產的曝險上限為帳戶權益的 1.25 倍。BTC 和 ETH 使用 35% 的波動率目標,US500 和 NAS100 使用 15% 的目標。
2.4 策略邏輯與運行機制
策略使用 100 日移動平均線來規避長期下跌趨勢,並透過過去 20 日報酬率確認上漲動能是否仍然存在。當 2 項條件均滿足後,倉位規模將根據市場波動率確定。
例如,如果 BTC 的波動率為 70%,目標波動率為 35%,模型將把約 50% 的帳戶權益配置於 BTC。如果 US500 的波動率為 10%,計算結果將產生 1.5 倍帳戶權益的曝險,但策略上限會將其降至 1.25 倍。該規則可以限制異常低波動期間的過度曝險。
衍生品資料僅用於降低曝險,不用於判斷市場方向。如果多倉帳戶過度擁擠,同時主動賣出仍然強勁,計畫曝險將降至原始水平的 70%。如果資金費率連續 3 個結算週期高於 0.05%,曝險將在調整後金額的基礎上進一步降至 80%。
當 2 項條件同時觸發時,策略至少保留基礎曝險的一半,而不是在上漲趨勢最強階段完全退出。如果價格跌破 100 日移動平均線,或過去 20 日報酬率轉為負值,則按照基礎策略規則平倉。
投資組合層面的波動率上限設為 15%。如果資產之間的相關性上升,且預測投資組合波動率超過該上限,則所有曝險按相同比例降低。任何單項資產對投資組合總風險的貢獻不得超過 40%。
交易訊號和倉位規模每日複核,資產之間的資金配置每月再平衡。該方法使策略能夠回應趨勢變化,同時減少不必要的換手。
2.5 實際應用範例
假設某投資組合擁有 $1,000,000 資金。假設 BTC、ETH、US500 和 NAS100 均滿足進場條件,其過去 20 日波動率分別為 45%、72%、10% 和 18%。
根據策略規則,初始配置比例約為:BTC 77.8%、ETH 48.6%、US500 125.0%、NAS100 83.3%。如果 BTC 和 ETH 的衍生品持倉變得過度擁擠,加密貨幣配置將減少 30%。未使用的資金將繼續以現金形式持有,而不會立即重新配置至股票指數。
如果 BTC 在下一週跌破 100 日移動平均線,BTC 倉位將在下一個交易日平倉。如果 ETH 繼續滿足 2 項條件,其倉位將維持開啟。
如果 NAS100 的過去 20 日動能轉為負值,但價格仍高於 100 日移動平均線,NAS100 倉位仍將被平倉,因為短期趨勢確認條件已不再有效。該模型允許投資組合維持相對較高的現金配置。只有當 2 項條件再次轉為正值時,投資組合才會重新進場。
2.6 歷史回測結果
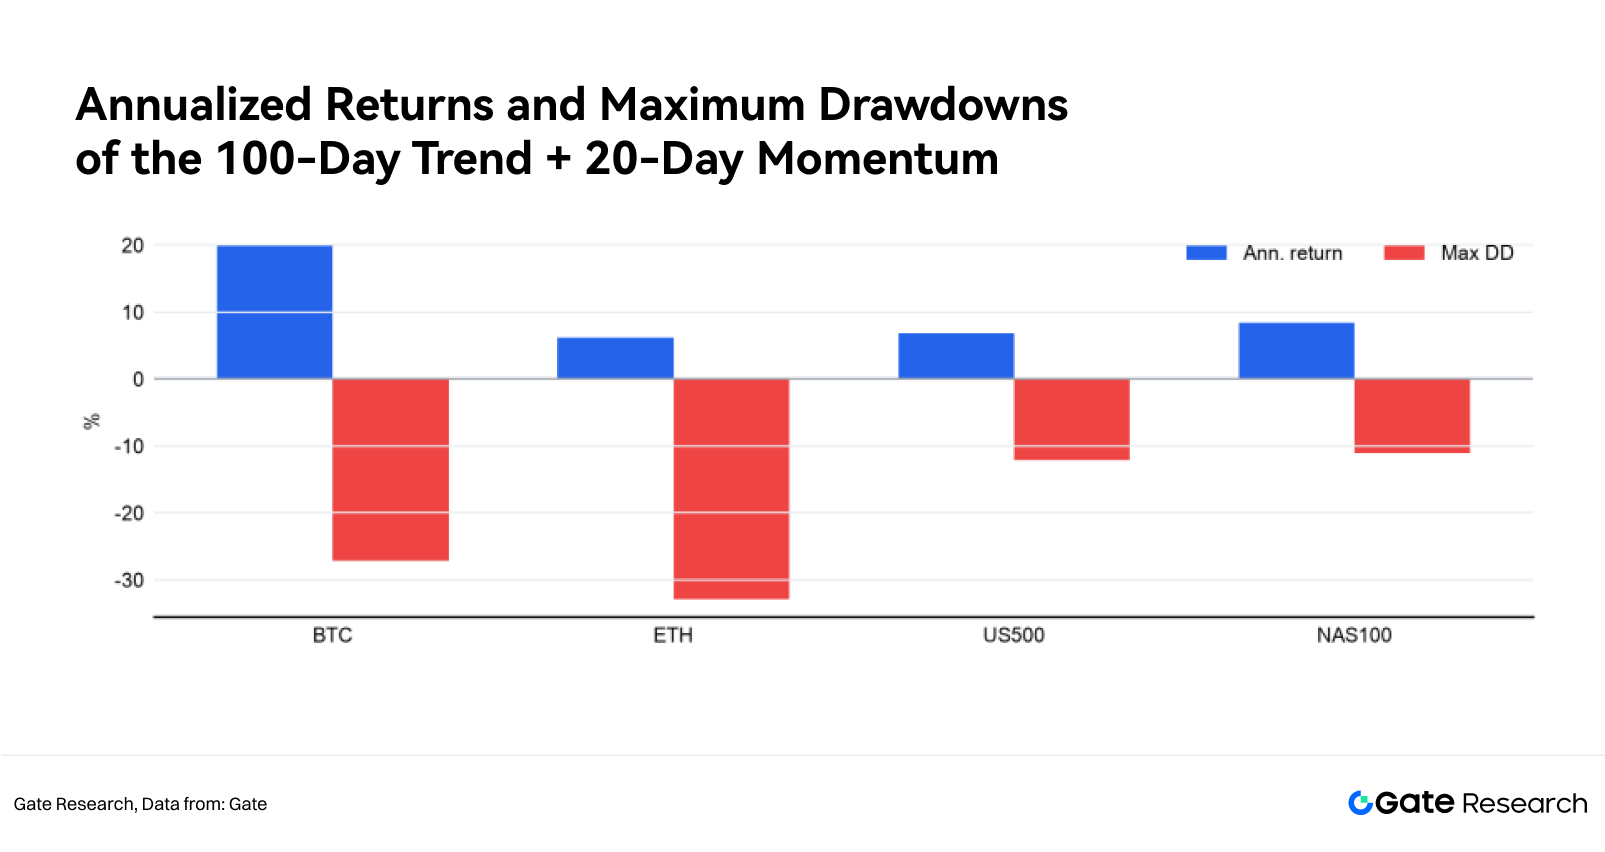
從 2022 年初至 2026 年 8 月底,BTC 策略的年均報酬為 20.1%,最大回撤為 27.2%,累計報酬為 135.4%。
ETH 策略的年均報酬為 6.2%,最大回撤為 32.9%,累計報酬為 32.6%。US500 策略的年均報酬為 6.8%,最大回撤為 12.1%;NAS100 策略的年均報酬為 8.4%,最大回撤為 11.0%。
BTC 實現了最強報酬。ETH 的表現較弱,而 2 項美國股票指數策略雖然報酬較低,但回撤控制更好。
2026 年 1 月至 8 月,4 項資產的策略報酬均為正:BTC 為 12.1%,ETH 為 10.7%,US500 為 5.8%,NAS100 為 2.9%。
實際交易結果還會受到成本影響。該策略的交易頻率低於短線模型,但如果每次加密貨幣買入或賣出的總成本從 0.10% 上升至 0.30%,區間震盪年份的報酬仍會大幅下降。
大型投資組合還必須考慮市場衝擊、衍生品資金費率以及交易時段差異。Gate TradFi 指數產品還涉及額外的買賣價差、交易時段限制和隔夜費用。本次回測使用歷史現貨指數資料,未計入這些成本。
2.7 策略限制與風險
第一,回測存在代理風險。歷史 BTC 和 ETH 價格基於現貨市場基準,而透過永續合約進行實盤交易會引入資金費率、基差風險、強制平倉風險和交易所微觀結構影響。US500 和 NAS100 測試使用公開可得的歷史指數序列。由於交易時段、價差和具體產品條款不同,Gate TradFi 價格可能存在差異。
第二,樣本僅涵蓋 2022 年以來觀察到的市場週期,包括加密貨幣熊市、隨後出現的復甦階段以及波動率高企時期。因此,樣本無法代表所有利率或流動性環境。
第三,參數選擇仍涉及研究人員判斷。100 日移動平均線和 20 日動能視窗是從一組候選策略中選出的。即使模型在驗證期和樣本外時期表現穩定,也可能受到多重測試偏差影響。
第四,日頻模型無法完全應對日內價格跳空或強制平倉連鎖。在極端市場環境下,止損訂單的實際執行價格可能遠離理論價格。波動率估計也存在滯後,這表示在波動率飆升初期,策略可能仍持有過高曝險。
第五,投資組合相關性並不穩定。在流動性充裕時期,BTC、ETH 和成長股可能同步上漲;在避險階段,它們也可能同步下跌。等風險配置能夠平衡歷史波動率,但無法消除對共同市場因子的曝險。
第六,公開資料可能被修訂,也可能受到時區差異和欄位定義變化的影響。
第七,回測未計入現金利息收入或稅費,也未模擬限價訂單排隊位置、市場衝擊或交易暫停。報告中的表現代表歷史模型結果,不構成收益保證。
3. 未來 1~3 個月的執行框架
3.1 基準情境
在基準情境下,BTC 和 ETH 維持在 100 日移動平均線之上,過去 20 日動能維持正值,且持倉量的擴張速度不會快於價格上漲速度。
加密貨幣風險預算維持標準水平,同時根據帳戶多空比、主動買入/賣出比和資金費率,每日評估擁擠度折扣。
在股票方面,US500 和 NAS100 作為主要交易工具。只有當個股自身滿足趨勢條件,且未超過指數層面的風險預算時,才會納入投資組合。投資組合相關性每週複核,風險預算每月重設。
3.2 上行加速情境
如果價格突破 8 月高點,同時持倉量創出新高且空倉強制平倉增加,模型將保留現有倉位,但 2 天內不會提高槓桿倍數。
如果主動買入/賣出比重新升至 1 以上,同時資金費率維持溫和水平,策略將在冷靜期結束後恢復基礎曝險。如果資金費率升至高位並持續維持,倉位折扣將保持不變,直到資金費率下降。
該規則使投資組合能夠繼續參與趨勢,同時降低在逼空行情末期附近加倉的風險。
3.3 下行與去槓桿情境
如果價格跌破 100 日移動平均線,或過去 20 日動能轉為負值,相關資產將在下一個可用交易機會退出。
如果多倉強制平倉量超過過去 20 日中位數的 3 倍,同時持倉量單日下降超過 5%,投資組合不會在當日收盤附近增加逆勢曝險。
重新進場仍將遵循趨勢和動能條件。如果股票指數也跌破其趨勢線,投資組合的現金配置將快速上升。市場承壓期間,相關性通常會上升,因此不應將歷史低相關性作為繼續持倉的理由。
3.4 運行與風險控制清單
-
每日更新收盤價、100 日移動平均線、20 日動能、20 日波動率和目標倉位。
-
每日複核帳戶多空比、主動買入/賣出比、資金費率和異常強制平倉情況。
-
每週估算 60 日相關性矩陣、預測投資組合波動率和資產層面的風險貢獻。
-
每月重新分配資產風險預算,並複核 Gate TradFi 產品的成本和交易時段。
-
在重大宏觀經濟資料發布、央行會議以及大型科技公司財報公布前,放緩新增倉位的速度。
-
如果資料無法取得,保留最後一個有效倉位 1 天。如果資料連續 2 天無法取得,則將倉位轉為現金。
4. 交易策略總結
8 月的主要特徵是加密資產報酬強勁、波動率較高且槓桿持續擴張。美國主要股票指數實現溫和上漲,而科技股之間的表現分化日益明顯。
BTC 和 ETH 的帳戶多空比顯示市場偏多,但主動買入/賣出比仍然偏弱。空倉強制平倉量顯著高於多倉強制平倉量,表示上漲行情部分由逼空推動。較高的持倉量和正資金費率支持市場繼續參與上漲趨勢,但也提高了市場回調期間對去槓桿的敏感度。
未來幾個月,投資組合將採用由 100 日趨勢、20 日動能和 20 日波動率目標共同構成的模型。該模型在最近的驗證期和樣本外評估單元中均實現正報酬,同時比被動持倉更有效地控制回撤。
衍生品擁擠度用於降低倉位規模,異常強制平倉將觸發冷靜期,投資組合層面的控制則用於限制相關性和單項資產的風險貢獻。執行重點包括嚴格落實交易訊號、準確核算成本、確保資料品質以及進行風險預算管理。
當趨勢條件不再滿足時,投資組合將提高現金配置。當趨勢恢復且擁擠度下降後,投資組合將根據策略規則再次增加風險曝險。
參考資料
-
Nasdaq,https://www.nasdaq.com/articles/august-2026-review-and-outlook
-
Coinbase Institutional,https://www.coinbase.com/institutional/research-insights/research/trading-insights/crypto-market-positioning-august-2026
-
Yahoo Finance,https://finance.yahoo.com/
-
CoinGlass,https://www.coinglass.com/liquidations
Gate 研究院 是一個綜合性的區塊鏈和加密貨幣研究平台,為讀者提供深度內容,包括技術分析、市場洞察、產業研究、趨勢預測和宏觀經濟政策分析。
免責聲明
投資加密貨幣市場涉及高風險。建議使用者在做出任何投資決策前進行獨立研究,並充分了解相關資產和產品的性質。Gate 不對因上述決策產生的任何損失或損害負責。
相關研究報告
相關文章