加密货币卡(crypto card)是把加密钱包或交易所余额接到 Visa、Mastercard 等卡组织网络的支付工具。结账时,发卡方通常先把支持的数字资产兑换成法币,再完成授权。它解决的是「商户大多不直接收币」的问题,并不能替代完整银行账户。
对已经持币的人来说,真正要核对的不是概念本身,而是:能在哪里刷、费用落在哪一环、支持哪些资产,以及 KYC 与地区规则如何限制使用。下面按定义、产品形态、运作流程、费用与风险说明,并用表格对照 Gate Card 与其他加密货币卡的差异。更细的形态分类,见 主流加密货币卡(U 卡)类型。
加密货币卡是什么?近年有哪些变化
资金仍来自链上资产或平台余额,消费出口走卡组织。近年变化更多出现在体验层:支持的币种与链更广,兑换更贴近交易时刻,限额与安全提醒更细,虚拟卡开卡也更快。
商户直接收币仍然有限,多数日常场景还是依赖「资产兑换 + 卡网络受理」。选型时应核对可用场景、费用落点、支持资产与合规要求,而不是只看返现数字。
Gate Card 功能侧重点
按 Gate Card 官方说明,完成 Gate 身份认证(KYC)后即可申请:流程相对清晰,并标明免地址证明、免二次 KYC(仍以当期申请页规则为准)。Gate Card 接入 Visa 与 Mastercard,可绑定 Apple Pay 与 Google Pay,覆盖线上线下消费、跨境出行与订阅等场景。虚拟卡通常可较快开通;实体卡用于到店及条件允许下的 ATM。可用地区、币种与费率以产品页当期说明为准。
返现与费用要一起看
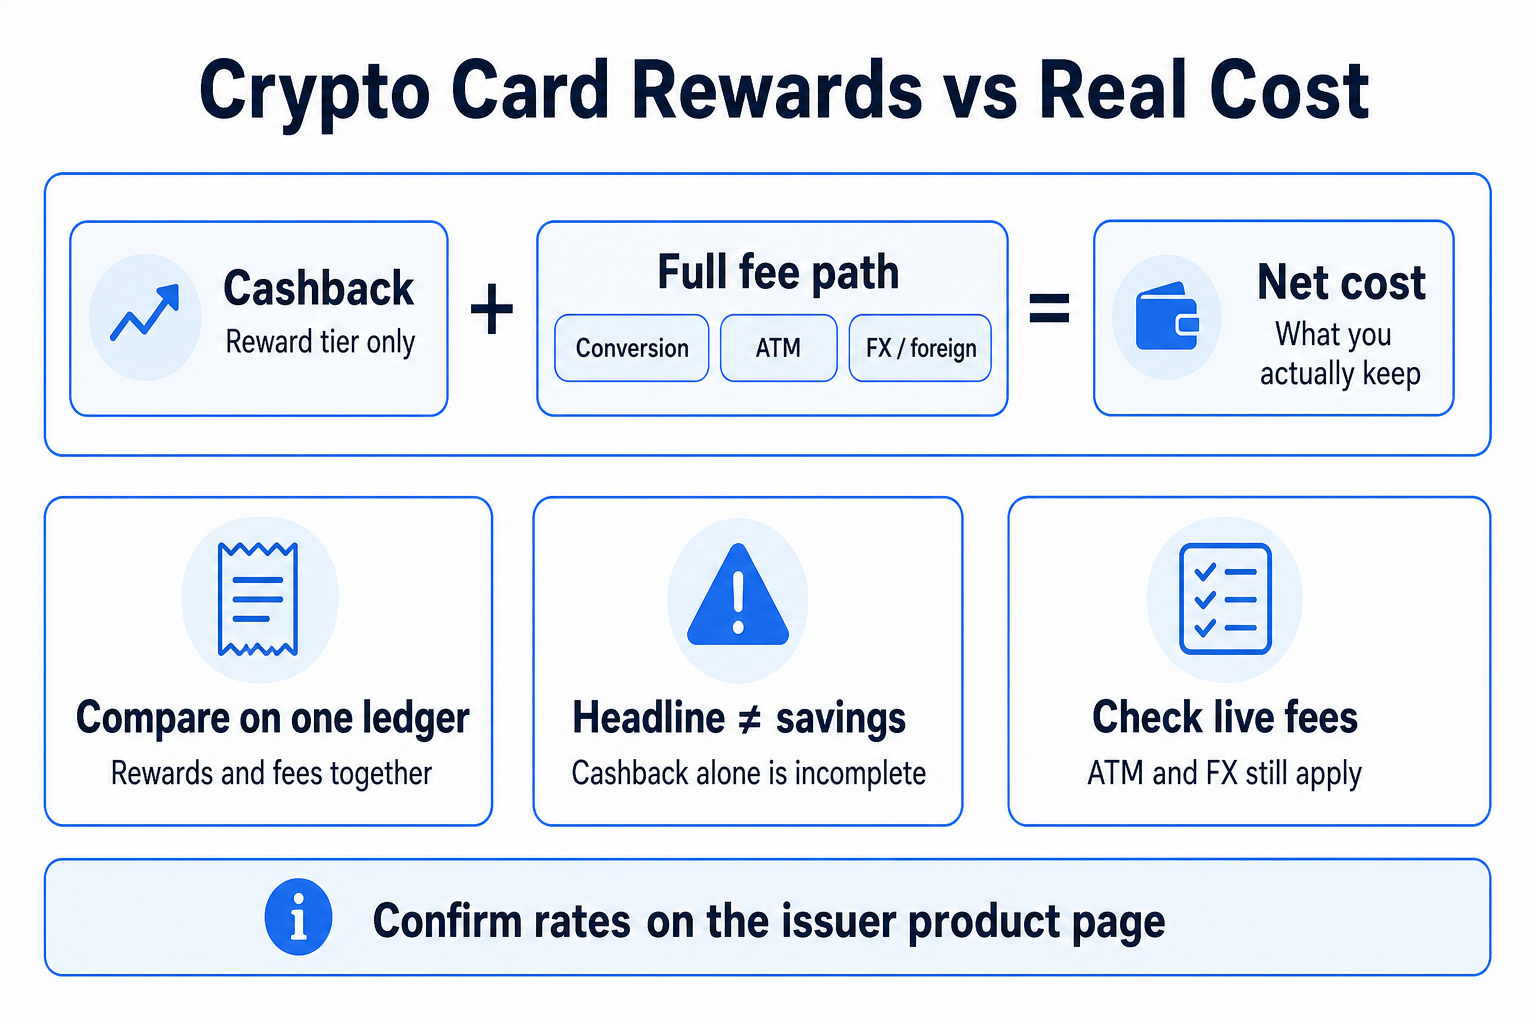
图 1. 加密货币卡返现与真实成本:把返现和兑换 / ATM / 外汇费用放在同一张账里看。
返现档位可以部分抵消日常消费成本,但兑换费、ATM 取现费、跨境交易费同样会影响真实到手。比较产品时,宜把「返现 + 全路径费用」放在同一张账里看。
受理范围与钱包侧体验
受理能力取决于卡组织覆盖与发卡项目规则,并非印了 Visa / Mastercard 就能处处使用。部分产品可绑定 Apple Pay、Google Pay,或与交易所 App 的流水、统计与推送联动。宣传中的「全球海量商户」仍要以发卡地区与商户风控为准。
行业对比看什么
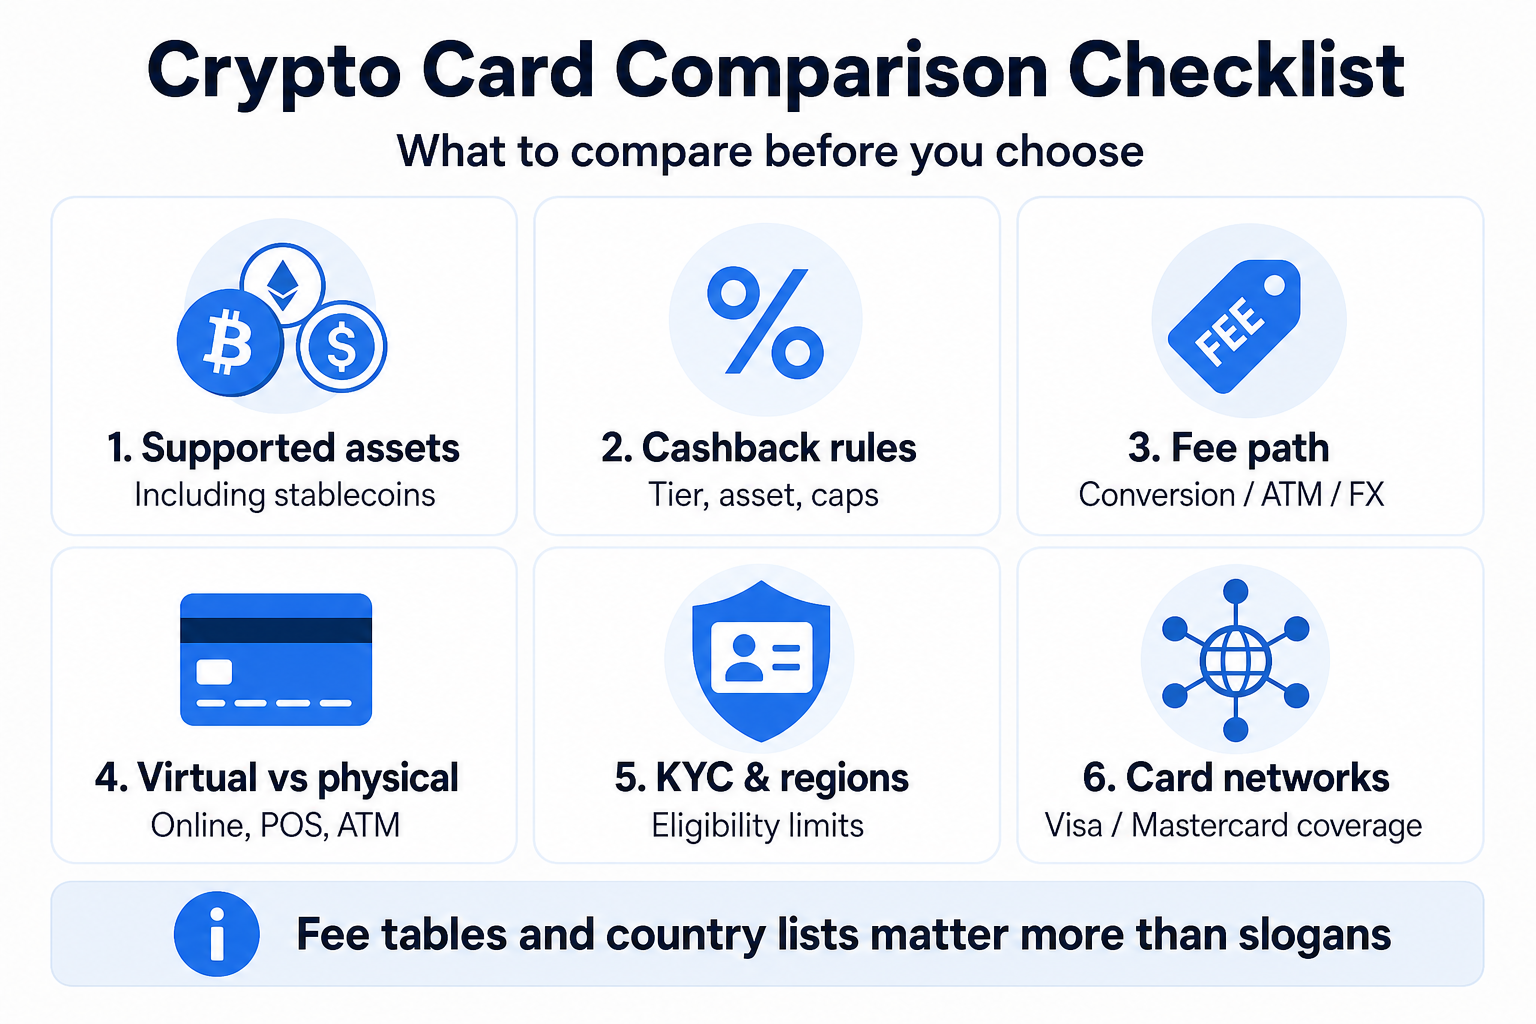
图 2. 加密货币卡对比清单:支持资产、返现规则、费用路径、虚拟 / 实体卡、KYC 与地区、卡网络覆盖。
对比时可优先看:支持资产与稳定币、返现规则、兑换 / ATM / 外汇费用、虚拟卡与实体卡是否齐全、地区与 KYC 档位。费用表与可用范围通常比口号更重要;「零费用」也常附带额度或会员限制。
合规与项目规则
主流项目普遍加强了 KYC / AML,并更明确披露兑换费、ATM 费与网络侧费用。欧洲经济区(EEA)等地区对发卡与预付项目约束更细,可用国家名单也会随政策调整。把加密资产兑换成法币再消费,在部分法域可能被视为应税处置,使用前应了解当地规则。
为什么需要加密货币卡
日常零售、订阅、差旅仍以卡组织为主。加密货币卡把「持币」和「刷卡」接起来:钱包扣资产,商户收法币,中间由发卡方完成兑换与清算。
多数产品更接近预付或借记,额度通常取决于已充值或可兑换余额;是否包含信用额度或抵押借支,要以具体产品为准,不能一概而论。
Gate Card 与其他加密货币卡对比
下面三款都是加密货币卡(常说的 U 卡):钱来自加密钱包或交易所余额,消费经 Visa / Mastercard 等卡组织结算。它们不是普通银行借记卡——即便卡面上的网络标识看起来一样。
表格用来并排核对日常成本与可用性。费率、支持资产和开放国家会随卡档与政策调整,正式使用前请以各产品页当期说明为准。
| 对比维度 | Gate Card | Coinbase Card | Crypto.com Visa Card |
|---|---|---|---|
| 产品类型 | 绑定 Gate 余额的加密借记卡 | 绑定 Coinbase 余额的加密借记卡 | 绑定 Crypto.com 钱包的加密借记卡 |
| 支付网络 | Visa 与 Mastercard | 卡组织借记(视发卡地区而定) | Visa |
| 怎么付钱 | 可从 Gate Pay、现货、理财等账户直接用 USDT、BTC、ETH、GT 等支付(即时消费);也可先换成法币等值余额再花(预付) | 付款时从 Coinbase 钱包 / 账户余额兑换 | 付款时从 Crypto.com 钱包兑换或充值;返现档位常与 CRO 质押相关 |
| 支持资产 | Gate 站内可支持资产较多(以当期支持列表为准) | Coinbase 选定的支持资产 | Crypto.com 选定的支持资产(如 BTC、ETH 等,视卡档) |
| 虚拟卡与实体卡 | 可即时开通虚拟卡;实体卡用于到店,部分地区可 ATM 取现 | 按市场提供虚拟卡和 / 或实体卡 | 按市场提供虚拟卡与实体卡 |
| 手机钱包 | 支持 Apple Pay 与 Google Pay | 支持时可用 Apple Pay / Google Pay | 支持时可用 Apple Pay / Google Pay |
| 申请与 KYC | 完成 Gate KYC 后可申请;官方说明免地址证明、免二次 KYC(以申请页为准) | 视产品与地区要求而定 | 视产品与地区要求而定;奖励常与 CRO 质押相关 |
| 返现 | 消费最高约 8%;官方说明支持 USDT、GT 等返现奖励 | 返现与奖励视产品、地区而定 | 满足 CRO 质押与卡档要求时,宣传返现上限较高 |
| 费用 | 官方说明免费申请,无年费、月费;ATM、外汇等仍可能另计 | 兑换、ATM、外汇费用因市场而异 | ATM、外汇、跨境交易费常随卡档变化 |
| ATM 取现 | 一般需要实体卡;发卡机构与 ATM 机具费用另计(以支持地区为准) | 在支持地区可用,受限额与费用约束 | 常按卡档提供免费 ATM 额度,超出后收费 |
| 服务覆盖 | 官方持续扩大符合条件用户与全球支付场景覆盖 | 选定支持国家 / 地区 | 选定支持国家 / 地区 |
| 账户衔接 | 围绕 Gate 交易与支付账户设计,日常消费往往不必先把币提到银行 | 围绕 Coinbase App 与钱包使用 | 围绕 Crypto.com App 使用;奖励常依赖持有 CRO |
Gate Card 更明显的几点差异
- 可直接用 Gate 账户余额消费。 即时消费模式能从支付或交易相关余额扣款。若资产本来就在 Gate,从持币到刷卡的中间步骤通常更少,不必先出金到银行。
- 双网络 + 手机钱包。 同时接入 Visa 与 Mastercard,并支持 Apple Pay、Google Pay,线上线下与跨境场景更完整。
- 申请门槛相对简化。 官方说明在完成 Gate KYC 后即可申请,并免地址证明、免二次 KYC(仍以当期规则为准)。
- 返现回到加密资产。 消费最高约 8% 返现,官方说明可发至 USDT、GT 等,而不只是法币账单抵扣。
- 费用结构更直观。 官方说明免费申请、无年费月费;仍需单独核对 ATM、外汇等可能费用。
Coinbase Card 适合对照早期大众化加密借记卡的产品形态;Crypto.com Visa Card 适合对照「质押 / 卡档换返现和 ATM 额度」的设计。正式使用前,仍应核对 Gate Card 当期费率、资产列表与可用地区,并可参考 服务覆盖升级公告。
加密货币卡怎么运作
流程可概括为:充值或划转 → 完成 KYC 并激活 → 线上或线下发起交易 → 发卡方兑换,再经 Visa / Mastercard 清算。商户侧仍是普通卡交易;用户侧扣减的是钱包或平台余额。
费用多落在兑换、外汇、ATM 与网络处理。用稳定币支付,通常更利于做预算;用波动资产支付,则要接受授权到清算之间的价格变动。所谓「每月免费 ATM」,一般有额度上限,超额仍会收费。
使用步骤
- 按发卡方要求注册并完成 KYC。
- 关联钱包或交易所余额;有的产品也支持先充法币再消费。
- 激活虚拟卡用于线上支付,或等待实体卡完成制卡、邮寄与激活。
- 在 Visa / Mastercard 受理商户刷卡、输入卡号,或在支持时绑定 Apple Pay / Google Pay。
- 确认余额充足;成功后资产被扣减,商户收到法币结算。
ATM 取现是否开放、单日限额与手续费,都以发卡规则为准。兑换或消费在部分地区可能触发税务义务,需按当地规定自行判断。
兑换发生在什么时候
多数项目在「刷卡当下」把资产换成法币,并收取兑换费或外汇费;也有产品要求先备好预付法币余额。汇率质量与费用披露,决定一笔消费是否真划算。ATM 取现往往另计费用,且受额度约束。
使用加密货币卡的主要好处
核心价值是把已有数字资产接进日常消费,而不必先提到银行再办一张传统借记卡。虚拟卡适合订阅与远程支付,实体卡更适合到店与旅行。选型时看费用是否透明、限额是否清楚、虚拟卡与实体卡是否齐全,通常比只比返现更稳妥。
便利与可及性
对已经持币、但缺少本地银行借记工具的用户,加密货币卡能缩短「资产到消费」的路径。宣传里的全球商户数字,多半只代表卡组织理论覆盖;加密相关卡号段仍可能被个别商户或地区拦截。
安全与隐私
授权仍走卡组织风控,并常叠加 App 推送、生物识别等能力。虚拟卡号一旦泄露,盗刷速度不亚于实体卡被复制,凭证保管同样重要。所谓「更隐私」不能替代 KYC:多数合规项目仍要求完成身份核验。
返现与激励
返现、积分或代币奖励可以降低净成本,但应排在费用表、资产选择与受理稳定性之后。奖励再高,也覆盖不了未披露的兑换损耗,或地区不可用带来的麻烦。
主要风险与限制
风险首先来自波动:若计价资产在授权到清算之间下跌,同样一笔消费的实际成本可能上升。稳定币通常更利于预算,但仍有兑换点差与手续费。
其次是合规与地区限制:KYC 未通过、名单外国家,或商户类别被屏蔽,都可能导致交易失败,即使柜台上贴着 Visa / Mastercard 标识。费用还会在兑换、ATM、网络环节叠加;虚拟卡凭证泄露,也会放大盗刷风险。
波动性
用高波动资产直接支付,预算很难做稳。若主要目的是消费,许多人会优先选择稳定币,或先兑换再花,以降低「刷完才发现变贵」的情况。
监管与合规
发卡地区、旅行使用地、资金来源审查标准并不相同。充值前宜确认:本人所在地是否在支持名单、虚拟卡能否在目标国家使用,以及费用表是否完整披露。
支付行业里的下一步
竞争会继续落在:钱包与资产支持是否够广、费用是否读得懂、虚拟卡与实体卡是否齐全、消费限额与风控是否好用。能把「怎么扣款、怎么收费、哪里能用」讲清楚的产品,通常比只会堆口号的方案更有长期价值。
总结
加密货币卡借助卡组织,把钱包资产转成商户可受理的日常支付。选型可以压成五问:支持哪些资产、费用全路径是什么、是否兼具虚拟卡与实体卡、本人地区是否可用,以及合规与税务是否可接受。费用、波动与地区限制始终存在;把资金路径与发卡规则核对清楚后,它更适合作为持币消费出口,而不是银行账户的完整替代。
FAQ
什么是加密货币卡?
加密货币卡是关联加密钱包或交易所余额的借记、预付或信用支付工具。刷卡时,发卡方通常先兑换支持的数字资产,再通过 Visa 或 Mastercard 向商户结算。
加密货币卡如何运作?
用户完成充值与核验后激活卡片;消费时,发卡方授权交易、兑换资产,并经卡组织向商户清算法币。虚拟卡偏线上,实体卡偏 POS;部分产品在规则允许时支持 ATM 取现。
怎么比较不同的加密货币卡?
先看兑换费、ATM 费、外汇费,以及是即时扣余额还是先预付;再看支持哪些资产、有没有虚拟卡和实体卡、本人地区是否可用、KYC 要求,以及卡片和交易所账户绑得紧不紧。返现数字放后面看即可。交易所系产品可先对照上文 Gate Card 对比表,再去各产品页确认免费 ATM 额度和 Apple Pay / Google Pay 是否支持。
凡是标 Visa / Mastercard 的地方都能刷吗?
不一定。受理取决于卡组织规则与发卡项目;部分商户或国家会拦截加密相关卡号段,即使表面支持该网络标识。
使用加密货币卡时,哪些费用最关键?
高频消费场景下,兑换费、跨境交易费、ATM 费与网络处理费,通常比「年费是否为零」更影响总成本。超额 ATM、非优惠充值路径也容易产生额外支出;若兑换被视为处置资产,还可能涉及税务申报。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
巨鲸 Corus 斥资 $200K 购入 714 万枚 EDEL 代币,恰逢其价格上涨 750%。
GLMR 一小时内下跌 10.86% 至 $0.01181,24 小时内上涨 38.06%
Hana Tour第三季度套餐业务下降2%,Hana Securities将目标价格下调至48,000韩元
过去 24 小时全网清算额达 5065 万美元,超过 40,700 名交易者受影响
菲律宾反洗钱委员会今日冻结100多个账户和25个加密钱包,涉及腐败及防洪项目骗局。


相关文章
进行加密货币交易时,您必须注意的风险
Telcoin(TEL)代币经济模型解析:供应结构与用途分析
什么是 Telcoin(TEL)?一文了解 Telcoin 的支付网络、代币用途与电信金融生态
主流 U 卡类型:虚拟卡、实体卡、预付费卡全解析