


<|de>
y nimmt zu. Gleichzeitig macht die steigende Komplexität von RWA nachprüfbare Risikorahmen wie PoR und DVN zunehmend unverzichtbar.
RWA werden nicht mehr nur on-chain gehalten; sie entwickeln sich zu ertragsgenerierenden, beleihbaren und kombinierbaren Bausteinen für On-Chain-Strategien. Plattformen und Kuratoren treiben das Wachstum von Multi-Asset-RWA-Vaults und verwandten Derivaten voran, während Institutionen zunehmend durch Partnerschaften auf Infrastrukturebene in DeFi integriert werden.
Zentrale Börsen (CEXs) und Wallets konzentrieren sich auf Nutzergewinnung, Nutzererlebnis und Compliance, während DeFi die Ertragsgenerierung, Abwicklung und das Risikomanagement übernimmt. In der Praxis greifen Nutzer auf „One-Click"-Lending- und Ertragsprodukte auf CEX-Plattformen zu, wobei die zugrunde liegenden Strategien von On-Chain-Protokollen und kuratierten Vaults gesteuert werden.
Mit dem Wachstum der Ertragsschicht dehnen Projekte ihr Angebot auf Zahlungen, Konten und Karten aus – und bilden so einen geschlossenen Kreislauf von „Sparen → Wachsen → Ausgeben". Ob dieses Modell skalieren kann, hängt davon ab, ob die Regulierung grundlegende Schutzmaßnahmen und klare Verantwortlichkeiten etablieren kann, ohne die Vorteile der On-Chain-Nachprüfbarkeit zu beeinträchtigen.
Einleitung
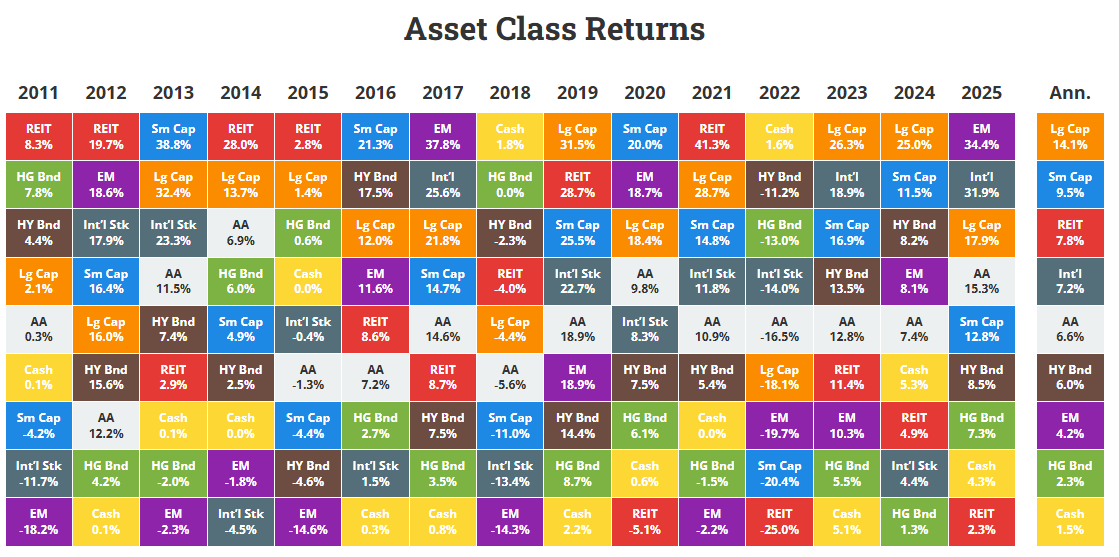
Die Entwicklung von DeFi hat mehrere klar abgegrenzte Phasen durchlaufen. Von den Anfängen des Liquidity Mining und einfacher Ertragsaggregatoren bis hin zum jüngsten Boom bei Strategien wie Loop-Lending und Pendle-Points-Farming scheinen sich die Oberflächenmechanismen der Ertragsgenerierung ständig zu wandeln. Doch die zugrunde liegende Logik ist bemerkenswert konstant geblieben: Erträge werden erzielt, indem identifizierbare Risiken übernommen und dafür kompensiert werden. In diesem Sinne unterscheidet sich DeFi Yield grundsätzlich nicht von ertragsgenerierenden Anlagen in der traditionellen Finanzwelt.
Quelle: Novelinvestor
Nehmen wir Bargeld und US-Staatsanleihen als Beispiel. Diese Instrumente gelten als die „risikofreisten" Anlagen in modernen Finanzsystemen, typischerweise repräsentiert durch kurzfristige US-Staatsanleihen und Geldmarktfonds. Historische Daten zeigen, dass ihre langfristigen nominalen Renditen im Schnitt bei etwa 3,3 % liegen, während die realen Erträge – nach Abzug der Inflation – nahezu bei null liegen. Im Kern werden Anleger fast ausschließlich für den Zeitwert des Geldes entschädigt. Diese Instrumente bergen ein minimales Kreditrisiko und nur eine sehr begrenzte Zinsbindungsdauer. Der Nachteil ist jedoch klar: Die Inflation mindert die Kaufkraft stetig, sodass sie sich eher als kurzfristige Parkmöglichkeit für Kapital denn als Instrument zur langfristigen Vermögensbildung eignen.
Anleihen hingegen spiegeln die klassische Logik wider, Ertrag durch Kreditvergabe und Risikoübernahme zu erzielen. Ob von Staaten oder Unternehmen emittiert – unterschiedliche Bonitätsstufen führen zu unterschiedlichen Renditeprofilen. Historisch lieferten Investment-Grade-Anleihen nominale Renditen von etwa 4–4,6 %, Hochzinsanleihen im Schnitt etwa 6–8 %. Diese Erträge kompensieren Anleger für Kreditrisiko, Zinsänderungsrisiko und Liquiditätsrisiko. Die Nachteile sind ebenso klar: Anleihekurse können in Phasen restriktiver Geldpolitik stark fallen, reale Erträge können bei hoher Inflation negativ werden, und im Fall von Ausfällen oder Restrukturierungen drohen unwiderrufliche Verluste des eingesetzten Kapitals. (1)
Die gleiche Logik gilt für DeFi.
DeFi wird seit jeher mit dem Bild hoher Renditen assoziiert. Diese Wahrnehmung beruht jedoch nicht auf einem völlig neuen Modell der Vermögensbildung, sondern darauf, dass Anleger oft deutlich höhere Risiken eingehen als bei traditionellen Finanzanlagen. Diese Risiken treten in verschiedenen Formen auf: Auf Protokollebene besteht ein Ausfallrisiko durch Smart Contracts oder Systemdesign. Bei Loop-Lending-Strategien kann durch die hohe Volatilität der als Sicherheit genutzten Basiswerte ein Liquidationsrisiko entstehen. Und beim Farming von Punkten sind die Erträge oft sehr unsicher, etwa durch unvorhersehbare TGE-Bewertungen oder sich ändernde Airdrop-Regeln.
Mit dem weiteren Fortschritt der Branche befindet sich auch der DeFi-Markt selbst im strukturellen Wandel. Immer mehr Projekte streben aktiv nach nachhaltiger Wertschöpfung, indem sie entweder ihre Kernprodukte vertiefen oder entlang der Wertschöpfungskette expandieren, um ihre Position zu stärken. Ziel ist es, Protokolle zu dauerhaften Finanzinfrastrukturen auszubauen, statt wie in der Frühphase durch massive Subventionen, Airdrop-Anreize oder unrealistisch hohe APYs kurzfristig Liquidität von Privatanlegern anzuziehen.
Vor diesem Hintergrund untersuchen wir im Folgenden einige zentrale, aufkommende Trends im aktuellen DeFi-Markt.
Trend 1: Kreditmärkte werden modular und von Risikokuratoren gesteuert
Quelle: Bitwise X
Der On-Chain-Kreditmarkt hat sich dank hoher Abwicklungs- und Ausführungseffizienz sowie starker Kombinierbarkeit zu einem der wichtigsten DeFi-Segmente entwickelt. Das aktuell gebundene Gesamtvermögen (TVL) liegt bei etwa 58 Milliarden US-Dollar. Kürzlich kündigte Bitwise die Einführung eines nicht-verwahrenden Vaults auf Morpho an, bei dem Bitwise als Kurator agiert und dedizierte Teams für Strategieentwicklung und Risikomanagement einsetzt.
Im Design von DeFi 1.0 waren alle Teilnehmer auf Protokollebene „strukturell gleichgestellt": dieselben Zinsmodelle, dieselben Liquidationsregeln, dieselben öffentlich verfügbaren Informationen. Nutzer interagierten direkt mit dem Protokoll, ohne explizite Zwischenschicht, die professionelles Risikomanagement oder Strategieumsetzung übernahm.
Komplexere und ausgefeiltere Strategien – etwa Cross-Market-Rebalancing, dynamisches Risikomanagement, Zinsprognosen oder Portfolio-Optimierung – wurden in diesem Rahmen meist privat von Institutionen oder professionellen Tradern umgesetzt. Diese Strategien wurden nicht als Produkte angeboten und standen normalen Nutzern nicht in kombinierbarer Form zur Verfügung. Obwohl die Protokolle offen waren, konzentrierten sich die eigentlichen Fähigkeiten zur Ertragsoptimierung und zum Risikomanagement auf eine kleine Gruppe spezialisierter Teilnehmer.
Vor diesem Hintergrund entstanden Vault- und Kuratoren-Modelle. Aufbauend auf der Offenheit von DeFi 1.0 fügen sie eine nachprüfbare, nicht-verwahrende Strategielage hinzu, die die zuvor institutionellen Fähigkeiten im Risikomanagement und der Ertragsoptimierung strukturiert und transparent einer breiteren On-Chain-Nutzerschaft zugänglich macht.
Auf Protokollen wie Morpho allokieren Kuratoren das Nutzerkapital gemäß ihrer Strategien auf Chancen mit unterschiedlichen Risiko-Rendite-Profilen und passen diese dynamisch anhand laufender Risikobewertungen und erwarteter Erträge an.
Quelle: DeFillama
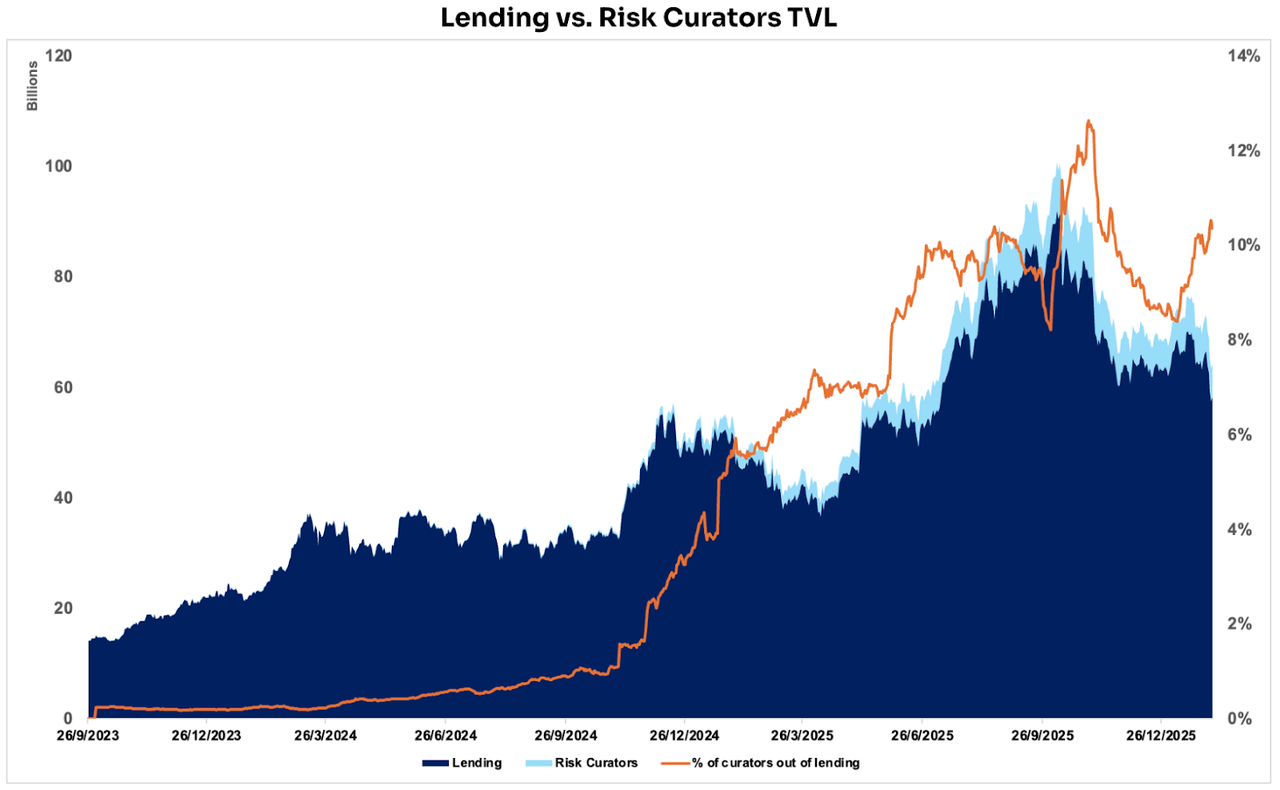
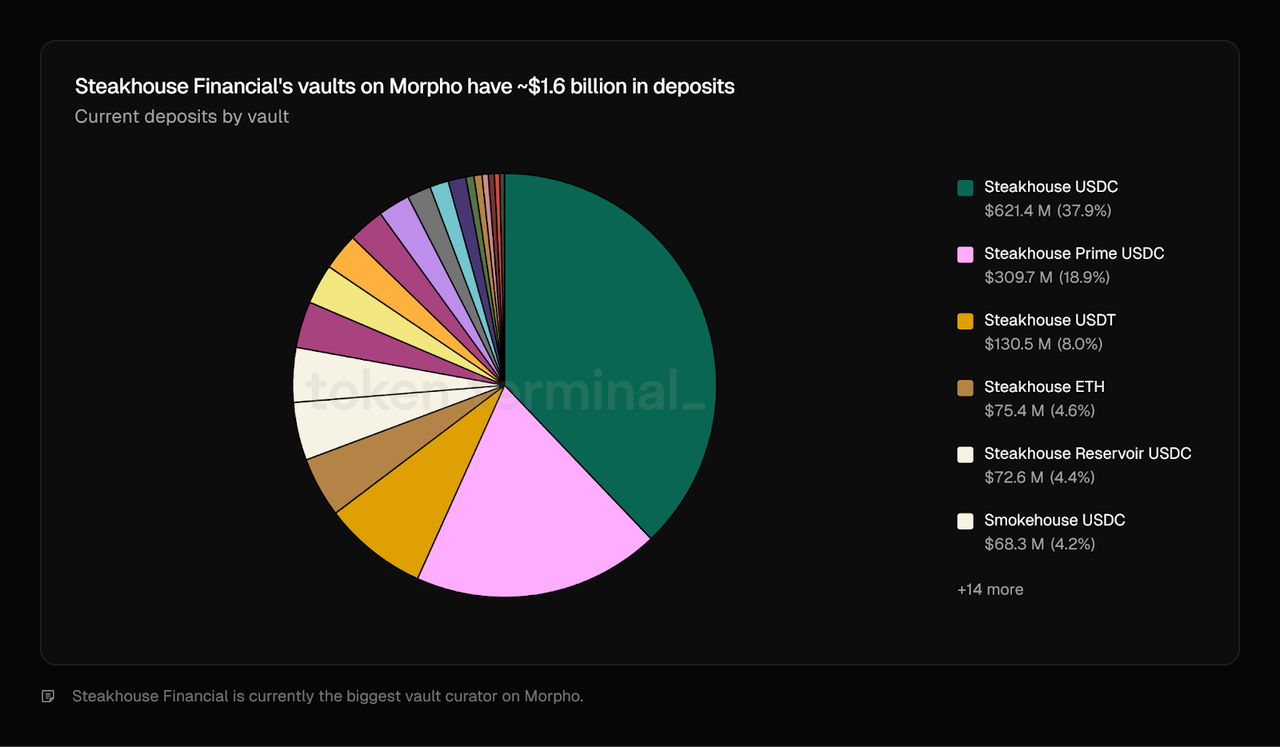
Daten zeigen, dass seit dem Aufkommen der Risikokuratoren der Anteil des von Kuratoren verwalteten TVL bei Kreditprotokollen stetig gestiegen ist. Der Spitzenwert lag bei fast 13 %, aktuell bewegt sich der Anteil um 10 %. Innerhalb des Ökosystems haben sich Steakhouse Financial, Sentora und Gauntlet als führende Kuratoren etabliert – jeder verwaltet mehr als 1 Milliarde US-Dollar an On-Chain-Kreditpositionen.
Quelle: Token Terminal
Wie konnten diese On-Chain-Asset-Manager in den letzten Jahren so schnell wachsen?
Der entscheidende Treiber ist nicht die Frage, „wer von wem abhängt", sondern dass mit zunehmender Reife der Infrastruktur und wachsender Spezialisierung sowohl Angebots- als auch Nachfrageseite des Marktes gleichzeitig erschlossen werden.
Am Beispiel von Steakhouse Financial: Die von Steakhouse auf Morpho verwalteten Positionen machen inzwischen fast 20 % des gesamten TVL des Protokolls aus, hauptsächlich in Blue-Chip-Assets wie BTC, ETH und Stablecoins, einschließlich verschiedener synthetischer oder verpackter Formen. Dieses Wachstum ähnelt einer sich selbst verstärkenden Schleife: Morpho stellt die Infrastruktur und skalierbare Marktstruktur bereit, während Steakhouse seine Strategien, das Risikomanagement und die Produktkompetenz in nicht-verwahrende Asset-Management-Produkte verpackt, die breit eingesetzt werden können.
(1) Produktebene: Strategielage als zugängliche „Non-Custodial Funds" verpackt
Morpho bietet standardisierte Vault-/Markt-Schnittstellen und Ausführungslagen, sodass Kapital über mehrere Märkte hinweg geroutet werden kann.
Steakhouse bündelt seine Logik zur Risikoauswahl und -allokation in Kuratoren-Produkten, sodass Nutzer verbesserte risikoadjustierte Erträge erzielen können, ohne selbst Märkte auswählen oder Parameter konfigurieren zu müssen.
(2) Risikomanagement-Ebene: „Vertrauen" durch nachprüfbare Mechanismen ersetzen
Steakhouse begrenzt Extremrisiken durch Mechanismen wie Timelocks, verzögerte Änderungen und Zugriffskontrollen.
Gleichzeitig entwickelt das Morpho-Ökosystem laufend Guardian-Mechanismen weiter – etwa das Pausieren bestimmter Operationen bei Anomalien, um offensichtliche Fehler oder böswillige Parameteränderungen zu verhindern. Dies erhöht Replizierbarkeit und Stabilität.
(3) Vertriebsebene: Von On-Chain-Natives zur breiteren Nutzerschaft
Das USDC Lending von Coinbase auf Morpho steht beispielhaft für das Modell „Kanalvertrieb + DeFi-Ausführung + Kuratoren-Risikomanagement": Morpho stellt die Infrastruktur, Kuratoren liefern für Nutzer leicht zugängliche Ertragsprodukte.
Auch Steakhouse fungiert in gewissem Maße als Vertriebskanal. Suchen Kunden On-Chain-Erträge, fließt Kapital automatisch in die von Steakhouse verwalteten Vault-Produkte auf Morpho. Dies erzeugt eine positive Rückkopplung: Steakhouse skaliert das verwaltete Vermögen und treibt indirekt das TVL von Morpho, was sowohl dem Asset-Manager als auch dem zugrunde liegenden Protokoll zugutekommt.
Sentora allokiert Kundengelder als Stablecoin-Liquiditätsanbieter an Aave Horizon, um Kreditspreads zu verdienen, und verpackt Strategien, die Kunden indirekte Exponierung gegenüber verschiedenen RWAs bieten. In ähnlicher Weise übernimmt Gauntlet großvolumige Kapitalallokation und Vault-Management auf Morpho. (2)
Warum entwickelt sich das zum Trend?
Kapital konzentriert sich zunehmend in spezialisierten Strategielagen, die dynamisches Risikomanagement und Portfolioallokation übernehmen und beginnen, komplexere Strategien wie RWA-besicherte Kredite umzusetzen. Dahinter steht ein vollständiger Stack aus operativen und rechtlichen Prozessen, einschließlich Liquidationsmechanismen, Verwahrung und Compliance-Vorgaben. Damit DeFi breitere Akzeptanz findet, muss jemand die ehemals institutionellen, komplexen Strategien in zugängliche Produkte verpacken, sodass auch Privatanleger mit einem Klick teilnehmen können. Kreditprotokolle könnten diese Strategielage theoretisch selbst bauen und betreiben, doch in der Praxis übersteigen Entwicklungs- und Wartungskosten oft den wirtschaftlichen Nutzen. Daher setzen viele auf spezialisierte Drittanbieter-Kuratoren. Dieser Trend breitet sich auch in anderen Ökosystemen aus; etwa hat das größte Kreditprotokoll auf Solana, Kamino, begonnen, eine ähnliche modulare und vault-basierte Architektur zu verfolgen.
Quelle: Kamino Governance
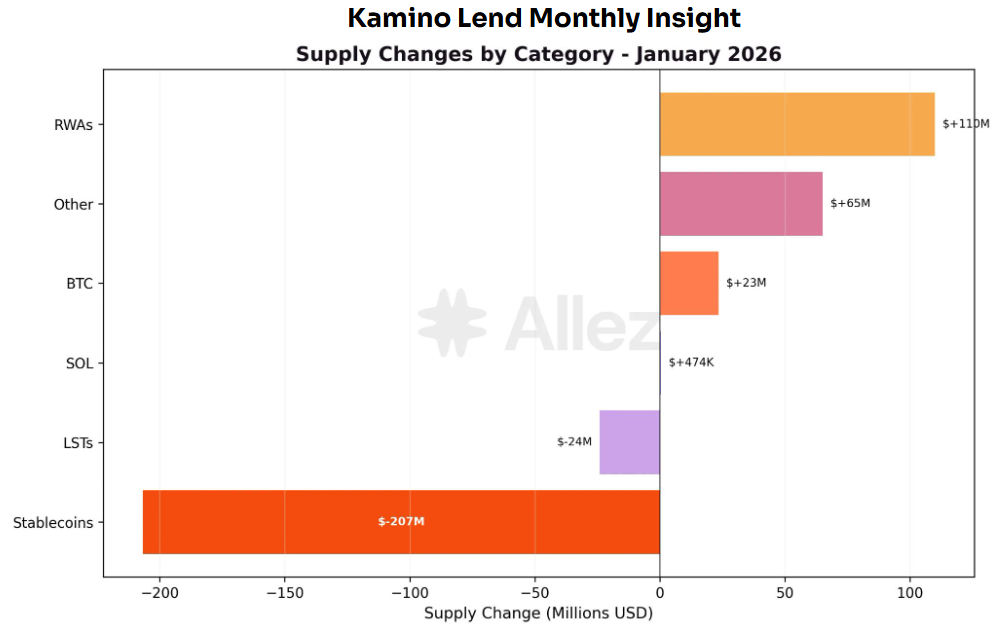
RWA ist bei Kamino in den letzten Monaten zur am schnellsten wachsenden Kategorie geworden, mit PRIME (+48 Mio. USD) und syrupUSDC (+46 Mio. USD) als Wachstumstreiber dank attraktiver Renditen und hebelbasierter Strategien. Auf der Kreditseite zeigt sich ein anderes Bild: Stablecoins machen inzwischen 69 % aller Kredite aus, was vor allem auf die wachsende Zahl von Strategien mit RWA-basierten Erträgen (wie PRIME, syrupUSDC und ONyc) zurückzuführen ist. (3)
Quelle: Kamino Governance
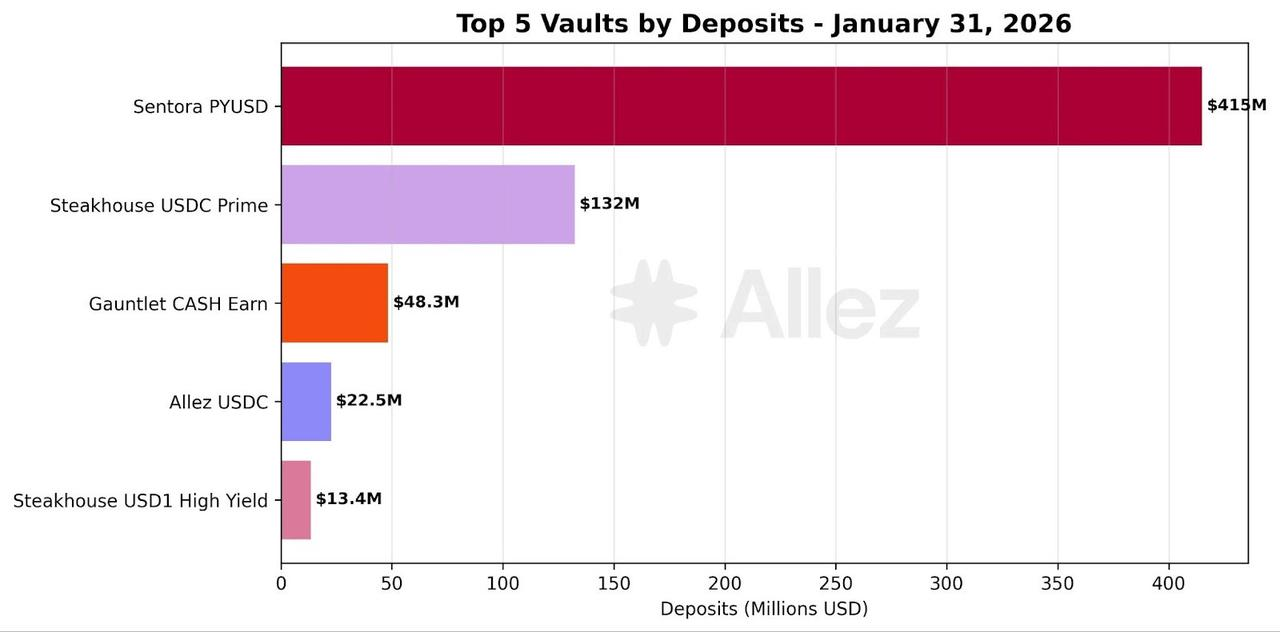
Mit der steigenden Nachfrage nach RWA-Krediten ziehen Risikokuratoren, die diese Strategien umsetzen und verwalten, gleichzeitig mehr Einlagen und delegiertes Kapital an. Beispiel Sentoras PYUSD-Produkte: Sie gehörten im letzten Monat zu den Hauptprofiteuren der Nettokapitalzuflüsse. Dies unterstreicht, dass die Komplexität von RWA-Lending den Wert und die Notwendigkeit von Risikokuratoren erheblich erhöht.
Denn RWAs sind nicht einfach nur On-Chain-Sicherheiten. Sie beinhalten oft Emissionsstrukturen (z. B. SPVs), Verwahrungsregelungen, Liquidations- und Rechtsdurchsetzbarkeit, Compliance-Anforderungen (KYC/Whitelist/Übertragungsbeschränkungen), NAV-Bewertung und Oracles sowie Fälligkeits- und Liquiditätsmanagement. Die damit verbundenen Risiken sind also nicht mehr nur Preisvolatilität und Liquidationsrisiko, sondern eine mehrschichtige Kombination aus Kredit-, Rechts-, operativen und Liquiditätsrisiken.
Daher wandelt sich die Rolle des Risikokurators bei RWA-Lending von einem „Ertragsoptimierer" zu einem „Anbieter von Risiko-Screening- und Strukturierungsfähigkeiten". Kuratoren sind verantwortlich für die Identifikation und Schichtung komplexer Risiken, die Reduzierung von Klumpenrisiken durch Portfolioallokation und die Produktisierung institutionellen Risikomanagements, sodass eine breitere Nutzerschaft mit niedrigeren Hürden partizipieren kann. Steigen die RWA-Volumina weiter, werden Kuratoren voraussichtlich von optionalen Teilnehmern zu einer unverzichtbaren, intermediären Risikolage.
Risikoprüfung und Neugestaltung des Risikomanagement-Rahmens
Der Zusammenbruch der Kette „Stream → Elixir → Euler" im November 2025 zeigte eine zentrale Lehre: Das größte Risiko für Risikokuratoren liegt nicht in der Smart-Contract-Sicherheit, sondern im Mangel an Transparenz bezüglich der zugrunde liegenden Strategie und des Kreditrisikos. Werden Erträge als einfache Einlageprodukte verpackt, können die realen Risiken durch Routing und Portfoliokonstruktion bereits verschoben und verstärkt worden sein. Sobald die Strategielage zur Blackbox wird, kann ein Vault schnell vom „Vermögensverwaltungsprodukt" zum „nicht verifizierbaren Risiko-Intermediär" verkommen.
Typische strukturelle Schwächen lassen sich in vier Kategorien einteilen:
Zentralisierte Kontrolle: EOAs und Multisigs schaffen Single Points of Failure und Missbrauchsrisiken bei Berechtigungen.
Re-Staking-Hebel: Mehrere Vault-Schichten verstärken Liquiditäts- und Liquidationsdruck.
Interessenkonflikte: Wachstums- oder Skalierungsanreize führen zu implizitem Leverage und Verlagerung von Extremrisiken.
Unzureichende Transparenz: Fehlende verifizierbare Positionen, Bewertungen, Besicherungen und Offenlegung von Stresstestszenarien.
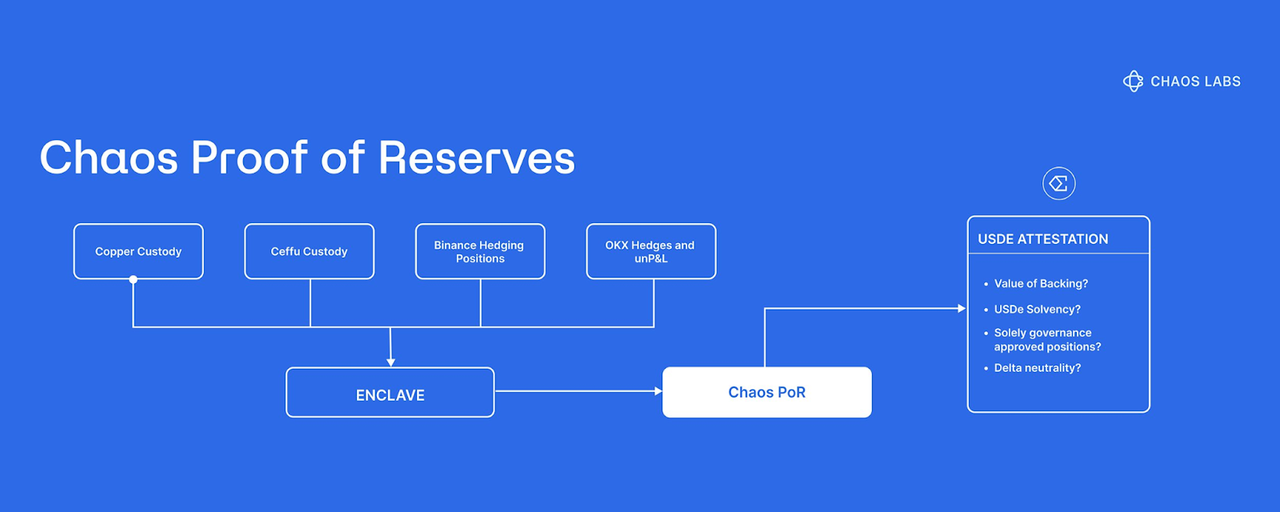
Daher wird PoR (Proof of Reserves) vom Markt zunehmend als kritische Risikokontroll-Infrastruktur betrachtet. Am Beispiel von Chaos Labs’ PoR: Ziel ist es, Panikbewertungen durch Informationslücken zu verhindern. Nach dem Bybit-Vorfall führte Ethena Chaos PoR ein, um die Nachvollziehbarkeit und Nachprüfbarkeit der USDe-Reserven zu verbessern und so Kettenliquidationen in Phasen extremer Marktvolatilität zu reduzieren. Mechanistisch setzt Chaos PoR auf automatisierte, mehrschichtige Verifikation, die drei zentrale Datenströme kontinuierlich überwacht und Signale ausgibt, die von Smart Contracts genutzt werden können: gesperrte Reserven, ausgegebene Umlaufmenge und Besicherungsstatus. Im Kern wird die Frage, ob Reserven real und ausreichend sind, von einer Frage des Narrativs oder der Offenlegung zu einem programmierbaren Risikoinput, sodass Protokolle und Nutzer auf Basis nachprüfbarer Belege statt Marktsentiment entscheiden können. (4)
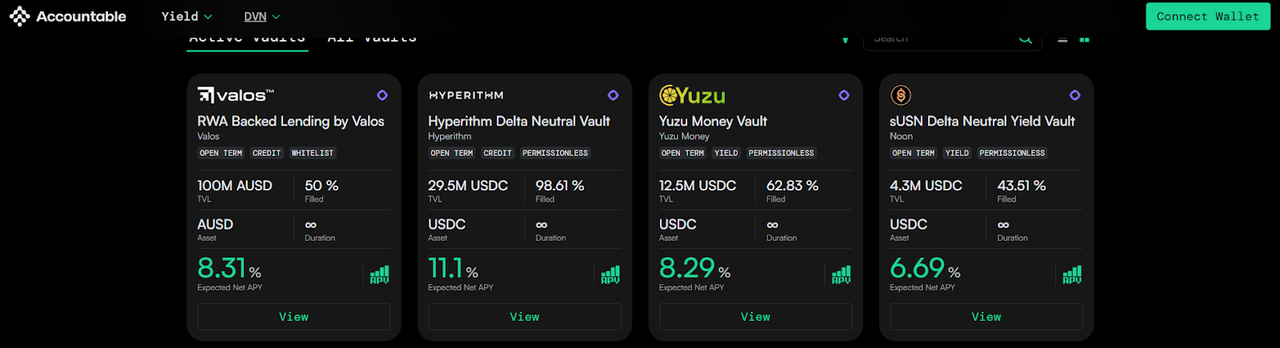
Ergänzend dazu bietet Accountable mit seinem DVN (Data Verification Network) eine Lösung, die als Datenlage für DeFi-Vaults und Risikokuratoren sowohl verifizierbar als auch datenschutzwahrend ist. Jeder Teilnehmer betreibt einen lokalen Node, während sensible Informationen – wie API-Keys, Wallet- oder Börsenkonten, Bank- oder Verwahrdaten – auf den eigenen Servern verbleiben. Datenerhebung und Reporting erfolgen lokal und werden verschlüsselt gespeichert. Gleichzeitig versieht DVN die Daten und Berechnungsergebnisse mit kryptografischen Nachweisen, sodass externe Parteien überprüfen können, dass die Daten aus der angegebenen Quelle stammen, nicht manipuliert wurden und die Aggregation vertrauenswürdig ist – ohne Zugriff auf Einzelpositionen zu benötigen. Durch selektive Offenlegung müssen Kuratoren nur zentrale Portfolio-Kennzahlen (wie Vermögen und Verbindlichkeiten, Leverage und Besicherungsquote, Exponierungsbereiche und Liquiditätsdeckung) veröffentlichen, was Transparenz und Glaubwürdigkeit erhöht, während Detailstrategien vertraulich bleiben. (5)
Im Vergleich zu PoR, das primär die Frage beantwortet, ob Reserven ausreichend sind, geht DVN einen Schritt weiter und bezieht die Glaubwürdigkeit der Datenquellen und die Vollständigkeit der Verbindlichkeiten in die nachprüfbare Absicherung ein. Das verringert Informationsasymmetrien durch Blackbox-Strategien, verzögerte Buchhaltung und selektive Offenlegung und verbessert die Risikosichtbarkeit insbesondere in komplexen Szenarien wie RWA signifikant.
Trend 2: RWA reift On-Chain, während DeFi-Anwendungsfälle expandieren
Quelle: Coingeek
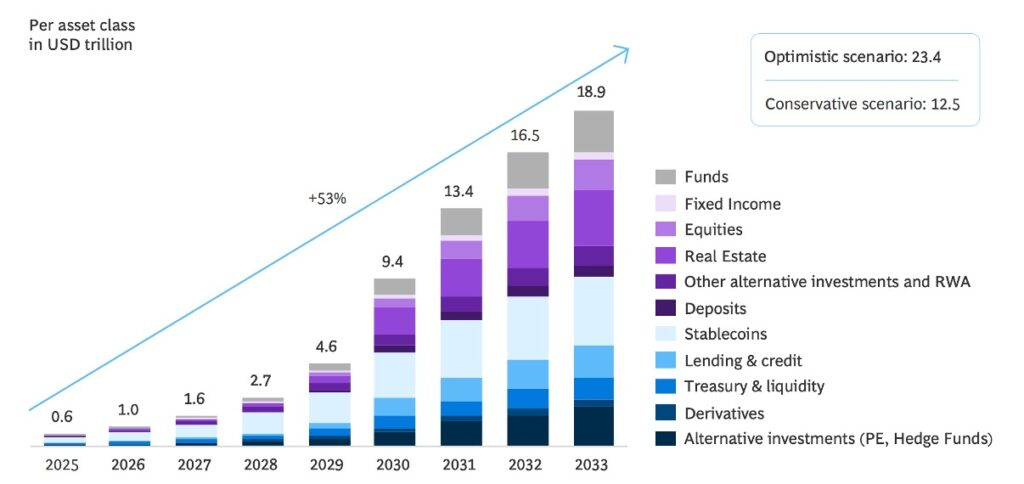
Die Tokenisierung von RWA ist längst Branchenkonsens. Verschiedene Prognosen gehen davon aus, dass bis 2033 nahezu 20 Billionen US-Dollar an Vermögenswerten tokenisiert sein könnten und damit eine breite Palette realer Ertragsquellen – von Staatsanleihen bis Rückversicherungsprämien – in DeFi einfließen. Doch das On-Chain-Bringen von Assets ist nur der erste Schritt. In der Praxis arbeiten die meisten RWA-Plattformen weiterhin nach dem Modell „Einzelasset, Einzelposition", ähnlich wie Geldmarktfonds: Nutzer hinterlegen Stablecoins, erhalten eine festverzinsliche Mischrendite und halten die Position bis zur Rückgabe – mit wenig aktivem Management und begrenzten Mechanismen für dynamisches Rebalancing oder Portfolio-Optimierung. (6)
Entsprechend der Logik aus Trend 1 (Aufstieg der Risikokuratoren) könnten die nächsten Assets, die in großem Stil gemanagt werden, Multi-Asset-RWA-Vaults sein. In diesem Modell sind Kuratoren für Auswahl, Underwriting und laufendes Monitoring der Assets verantwortlich und bündeln mehrere RWA-Exponierungen zu einem aktiv gemanagten Portfolio. Nutzer erhalten über eine einzige Position Zugang zu diversifizierten, widerstandsfähigen und risikoadjustierten Realerträgen.
Quelle: Blockwork @SilvioBusonero
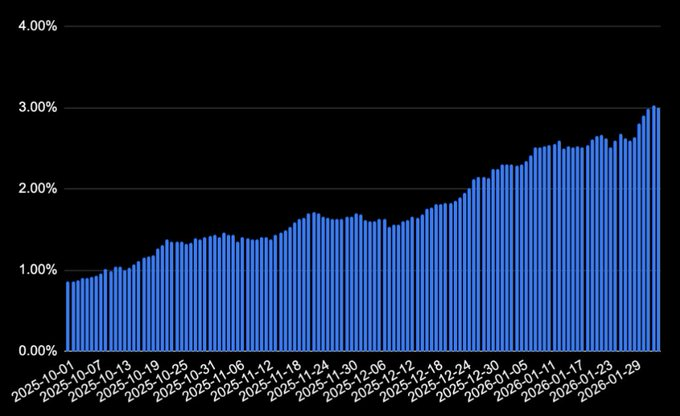
Das Volumen an RWA-Besicherungen im Kreditbereich steigt weiter: Das aktuelle TVL liegt bei rund 1,6 Milliarden US-Dollar, etwa 3 % des gesamten Kreditmarktes, wobei sich die Aktivitäten auf Plattformen wie Aave, Midas, Morpho und Kamino konzentrieren. Hinter diesem Trend steht vor allem ein Wandel in der Einstellung und Produktstrategie der Kreditplattformen:
Kreditplattformen
Aave führt Horizon ein und macht RWA-Lending zu einem konformen, eigenständigen modularen Markt – RWAs werden so Teil des Kernangebots. Morpho nutzt Kurator-Vaults, um RWA-besicherte Kredite in standardisierte, distribuierbare Produkte zu verwandeln. Kamino hat nicht nur RWA-bezogene Assets wie PRIME eingeführt, sondern zieht auch Risikokuratoren an, die verschiedene RWA-Ertragsstrategien auf der Plattform umsetzen.
Quelle: Kamino Governance
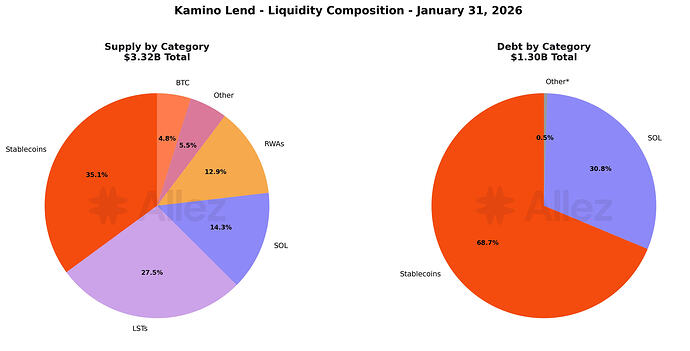
Ein genauer Blick auf die Struktur der Kamino-Kollateralversorgung zeigt: Stablecoins + RWAs machen nun etwa 48 % aus und übertreffen damit den kombinierten Anteil von SOL + diversen LSTs (etwa 42 %). Bemerkenswert ist, dass Kamino in der Anfangsphase vor allem durch Loop-Lending-Strategien auf nativen Assets und LSTs gewachsen ist. Die aktuelle Verschiebung bei den Sicherheiten signalisiert daher eine klare Fokussierung auf RWA-besichertes Kollateral. Das verdeutlicht, wie die strategische Ausrichtung und das Produktdesign der Kreditplattformen selbst zum zentralen Treiber für das Wachstum von RWA-Lending werden.
Kreditprodukte
Neben der Plattformdynamik bringen Produktinnovationen und strukturelle Weiterentwicklungen neuen Schwung für RWA in DeFi. Früher konzentrierten sich die meisten tokenisierten Assets auf Einzelpositionen wie Staatsanleihen oder Rohstoffe (z. B. Gold) und blieben meist auf das On-Chain-Bringen beschränkt. Die funktionale Nutzung On-Chain war auf Halten und Handel limitiert, während die Entwicklung auf Anwendungsebene noch wenig ausgereift war. Beispiel: Die Gold-Token XAUt und PAXG von Tether und Paxos dienten lange Zeit eher als übertragbare Goldzertifikate mit Fokus auf Handel und Verwahrung, nicht als vollwertige DeFi-Bausteine.
Quelle: Theo Network Docs
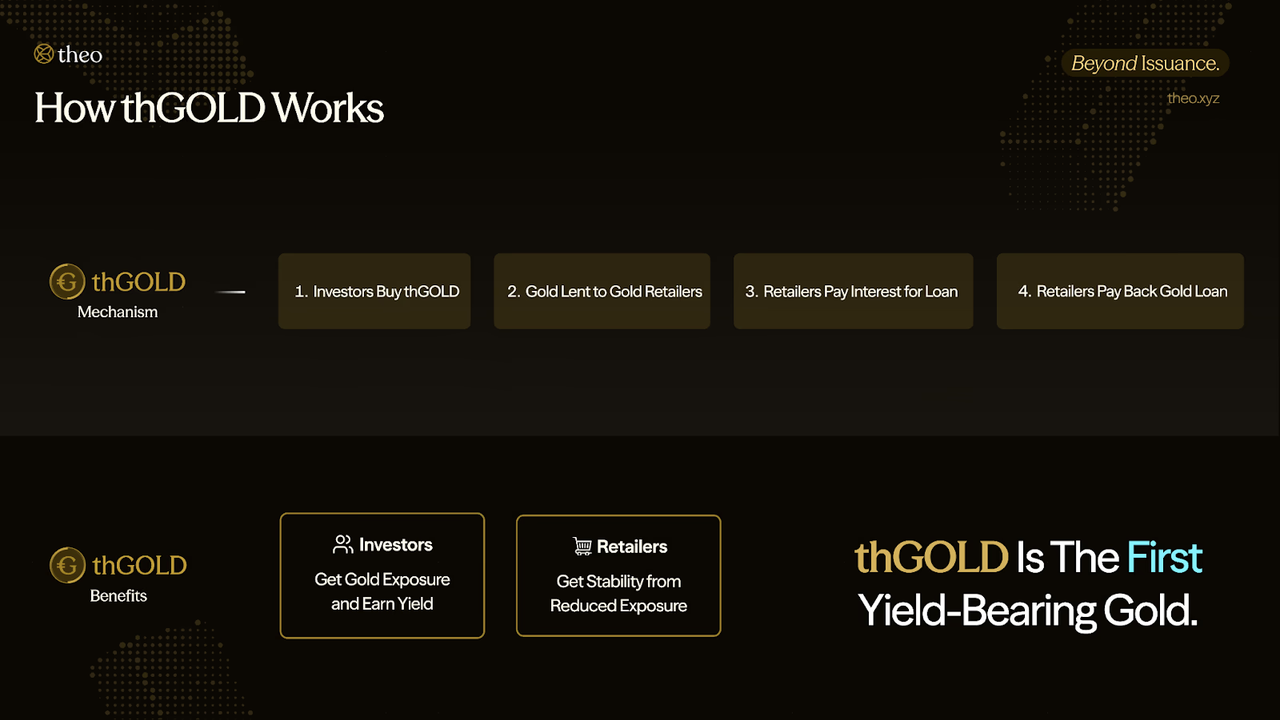
Seit 2025 beschleunigt sich jedoch die Entwicklung der Anwendungsebene von RWA in DeFi deutlich. Entwickler verwandeln RWAs in kombinierbare, ertragsgenerierende Finanzbausteine, die als Fundament für Strategien dienen. Beispiel: Theo Network hat thGOLD eingeführt, ein tokenisiertes, ertragsgenerierendes Goldprodukt. Es erzielt Erträge, indem goldbasierte Kredite an etablierte Goldhändler vergeben werden. Die Kreditnehmer nutzen das Gold zur Warenfinanzierung und zahlen später die gleiche Menge Gold plus Zinsen zurück – so wird Gold zu einem ertragsgenerierenden Asset mit Cashflow, aktuell mit etwa 2 % Jahresrendite. (7)
Wichtiger noch: Durch die Ertragsgenerierung ist On-Chain-Gold nicht mehr nur ein statisches Asset. Darauf aufbauend kann thGOLD als Sicherheit oder Baustein in komplexeren strukturierten Strategien dienen – etwa in delta-neutralen oder gehebelten Strategien, was bei traditionellen, nicht ertragsgenerierenden Gold-Token nicht möglich ist.
Quelle: X@rachit
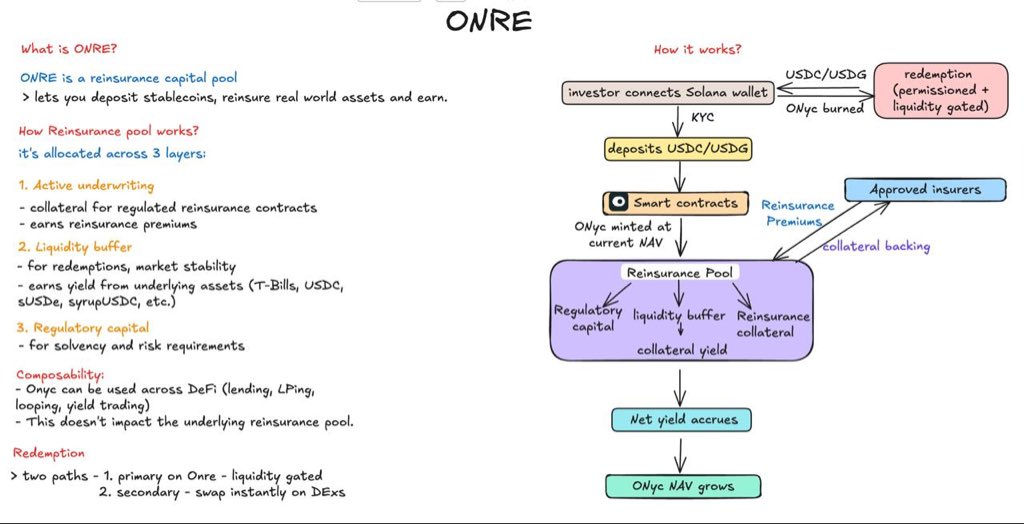
Ein weiteres Beispiel ist OnRe Finance im Solana-Netzwerk. Der ertragsgenerierende Token ONyc erzielt seine Basisrendite aus Rückversicherungen – also „Versicherung für Versicherungen". Standardversicherer decken Risiken wie Sach- oder Gewerbeversicherungen ab, aber bei Extremereignissen wie Wirbelstürmen oder Erdbeben schnellen die Schadenszahlungen kurzfristig in die Höhe. Um solche Extremrisiken zu diversifizieren, geben Versicherer einen Teil der Risiken gegen Prämien an Rückversicherer weiter; OnRe fungiert dabei als Rückversicherungskapitalgeber. (8)
Mechanistisch investiert OnRe in kurzfristige Rückversicherungsverträge. Versicherer zahlen die Prämien im Voraus; treten während der Laufzeit keine Großschäden ein und bleiben die Schadenszahlungen unter den Erwartungen, entsteht aus den Prämieneinnahmen abzüglich der Schadenszahlungen ein Underwriting-Gewinn, der als Ertragsquelle für ONyc dient. Einmal in DeFi eingebunden, können Nutzer ONyc wie andere ertragsgenerierende Assets halten und handeln. Zudem ist ONyc ins Lending-Ökosystem von Kamino integriert, sodass Nutzer ihn als Sicherheit für Looping- oder Hebelstrategien nutzen können – und so reale Rückversicherungserträge mit On-Chain-Kapitaleffizienz kombinieren.
Wachsende institutionelle Nutzung von DeFi
Traditionelle Finanzinstitute steigen zunehmend über Infrastruktur-Integrationen in DeFi ein, statt nur Token zu kaufen oder kurzfristig zu handeln. Ein zentraler Weg ist die direkte Integration konformer RWAs in die Handels- und Liquiditätsinfrastruktur von DeFi. Ein Beispiel ist die Uniswap x BlackRock-Kooperation: Uniswap Labs arbeitet mit Securitize zusammen, um BlackRocks tokenisierten Geldmarktfonds BUIDL an UniswapX anzubinden, sodass qualifizierte Investoren Liquidität zwischen BUIDL und Stablecoins effizienter On-Chain handeln und routen können. Die Bedeutung liegt nicht in der bloßen Emission von Assets On-Chain, sondern darin, institutionelle Assets in die kombinierbare Handelsschicht von DeFi einzubetten – und damit weitere Anwendungsfälle wie Lending, Besicherung und Sekundärliquidität zu ermöglichen. (9)
Ein weiterer Weg sind langfristige und tiefere Integrationen, bei denen Institutionen darauf setzen, dass On-Chain-Lending zum Mainstream-Finanzmarkt wird. Die Partnerschaft zwischen Apollo und Morpho zeigt diese Richtung: Die Morpho Association hat eine Vereinbarung mit Apollo geschlossen, die es Apollo unter bestimmten Bedingungen ermöglicht, innerhalb von 48 Monaten bis zu 90 Millionen MORPHO-Token zu erwerben. Die strategische Logik ist komplementär: Apollo bringt institutionelles Kapital und Kreditwürdigkeit ein, Morpho stellt modulare Kreditinfrastruktur und kuratierte Vault-Fähigkeiten. Diese Kombination aus „Kapital + Infrastruktur" sendet ein klares Signal: On-Chain-Lending entwickelt sich von einem DeFi-Produkt zu einer Finanzinfrastruktur, die institutionelle Akteure adressiert. (10)
RWA-Perpetuals
Tokenisierte Aktien werden von verschiedenen Plattformen angeboten, doch die Strukturen unterscheiden sich deutlich. Plattformen wie xStocks und Backed setzen auf ein Verwahrermodell im Verhältnis 1:1, bei dem für jeden ausgegebenen Token eine entsprechende Aktie beim Verwahrer hinterlegt ist. Anleger erhalten so Preisexponierung und 24/7-Handel, aber rechtlich bleibt der Verwahrer im Aktienregister eingetragen – Tokenhalter selbst sind nicht direkt im Aktionärsregister des Unternehmens vermerkt.
Superstate und Securitize verfolgen einen anderen Ansatz. Sie agieren als von der SEC anerkannte Transfer Agents und tragen Tokenhalter direkt ins Aktionärsregister des Unternehmens ein. Die Blockchain ist hier nicht mehr nur eine externe Schicht für Handel und Abwicklung, sondern Teil des Aktionärsregisters und der Rechteverifikation.
Ein Meilenstein war die tokenisierte Emission von Galaxy Digital im September 2025 über Superstates Opening Bell-Plattform. Inhaber des GLXY-Tokens wurden strukturell als tatsächliche Aktionäre anerkannt und erhielten Rechte wie Stimmrecht und Dividenden. Die On-Chain-Besitznachweise sind damit direkt mit dem klassischen Aktionärsregister verknüpft.
Quelle: Coindesk
Auch die Marktinfrastruktur entwickelt sich in diese Richtung. Die DTCC, zentrale Clearing-, Abwicklungs- und Verwahrstelle der US-Kapitalmärkte, die Transaktionen im Wert von Billionen US-Dollar abwickelt, hat ein „No-Action Letter" der SEC erhalten. Damit kann die DTCC beginnen, Teile ihrer Wertpapierinfrastruktur zu tokenisieren und so die Grundlage schaffen, Wertpapiere On-Chain in Einklang mit den Strukturen der Mainstream-Märkte zu bringen. (11)
Aktueller Stand der RWA-Perpetual-Kontrakte
Quelle: Dune Analytics@yandhii
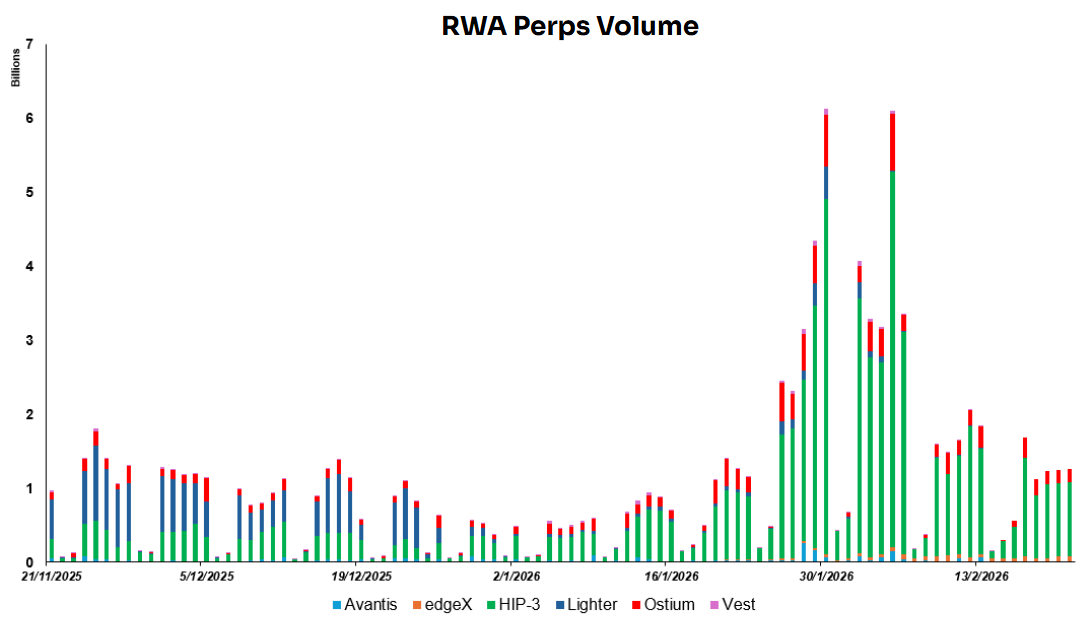
Derzeit liegt das tägliche Handelsvolumen von On-Chain-RWA-Perpetuals bei rund 1,5–2,0 Milliarden US-Dollar, wobei der Großteil von Projekten im Hyperliquid-HIP-3-Ökosystem getrieben wird, die meist über 60 % des Gesamtvolumens ausmachen. Zum Vergleich: Das durchschnittliche Tagesvolumen von US-Aktien beträgt etwa 51,65 Milliarden US-Dollar, Gold verzeichnete 2024 ein durchschnittliches Tagesvolumen von etwa 233 Milliarden US-Dollar. Das zeigt, dass On-Chain-RWA-Derivate in puncto Liquidität noch weit hinter den traditionellen Märkten zurückliegen – und erhebliches Wachstumspotenzial besteht. (12)
Quelle: Lighter X
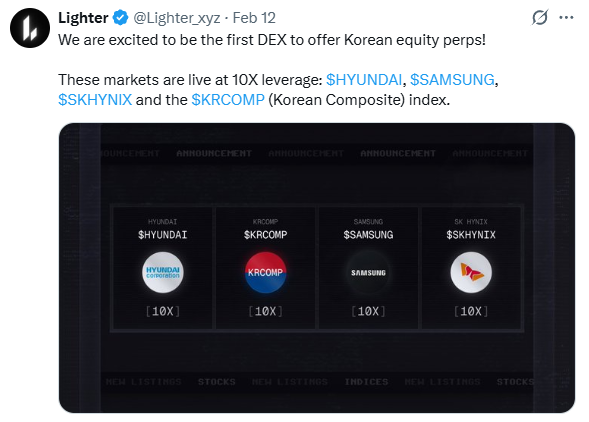
Ein wesentlicher Vorteil von On-Chain-Märkten ist das globale Liquiditätsgateway. Assets, die bisher durch Handelszeiten, geografischen Zugang oder Brokerkanäle beschränkt waren, können in standardisierte Kontrakte umgewandelt werden, die weltweit 24/7 handelbar sind. Ein Beispiel ist Lighter, das kürzlich Perpetual-Kontrakte für mehrere koreanische Aktien eingeführt hat. So erhalten nicht-ansässige Anleger einen niedrigschwelligen Zugang zu ausländischen Aktienmärkten und die Reichweite für grenzüberschreitende Aktienexponierung wächst deutlich.
Allerdings entsprechen Aktien-Perpetuals keinem tatsächlichen Aktienbesitz und gewähren keine Aktionärsrechte wie Stimm- oder Dividendenrechte. Im Kern handelt es sich um Derivate, deren Preisbildung über Indizes oder Oracles an die zugrunde liegende Aktie gekoppelt ist. Der Handel bezieht sich ausschließlich auf Kursbewegungen, die Abwicklung erfolgt auf Basis von Preisveränderungen und nicht durch Lieferung oder Übertragung realer Aktien.
Zwei zentrale Herausforderungen bestehen weiterhin:
Erstens Fragmentierung der Liquidität. Tokenisierte Aktien sind auf verschiedene Blockchains und Plattformen verteilt, ein gemeinsames Orderbuch oder geteilte Liquiditätstiefe fehlt. Dadurch ist die Markttiefe deutlich geringer als in traditionellen Märkten, Preise reagieren empfindlicher auf Markteinflüsse und das Ökosystem kann große institutionelle Orders oder stabiles Market-Making kaum unterstützen.
Zweitens bleibt die Regulierung überwiegend „offshore-orientiert". Viele Produkte operieren in Offshore-Gerichtsbarkeiten oder unter lockererer Aufsicht. In den USA fehlt bislang ein klarer regulatorischer Rahmen. Obwohl viele Plattformen bereits Perpetual-ähnliche Produkte anbieten, hat die CFTC noch keinen eindeutigen und vorhersehbaren Rahmen für Perpetual-Kontrakte geschaffen. Die Aufsichtsbehörden befinden sich noch in der Phase der Marktkonsultation und der Festlegung regulatorischer Grenzen.
Die direkte Folge: Plattformen, die heute Perpetuals anbieten, bewegen sich weiterhin in erheblicher regulatorischer Unsicherheit. Die rechtlichen Grenzen für die Verfügbarkeit von Perpetual-Kontrakten für US-Retailkunden sind offen. Langfristig wird ein nachhaltiger Weg wohl davon abhängen, dass die CFTC durch formale Regelsetzung oder klarere Auslegung Rechtssicherheit schafft.
Trend 3: DeFi wird zur Ertrags- und Ausführungsinfrastruktur für zentrale Vertriebskanäle
USD1 wurde als verzinsliches Asset in Binance Earn integriert. Coinbase hat Krypto-besicherte Kredite auf Basis von Morpho eingeführt. Krakens DeFi-Yield-Produkte sind mit Vaults von Institutionen wie Chaos Labs verbunden. Tokens von Ondo Global Markets sind auf Gate gelistet.
Diese Entwicklungen zeigen einen klaren Trend: Um zu skalieren, integriert sich DeFi zunehmend in die Vertriebssysteme zentraler Börsen (CEXs) und Wallets – etwa in Earn-Produkte, Kreditdienste und Wallet-Mini-Apps – statt direkt auf Nutzerebene zu konkurrieren. In dieser Struktur übernehmen CEXs und Wallets Nutzergewinnung, Produktgestaltung und Nutzererlebnis, während DeFi-Protokolle Ausführung, Abwicklung, Risikomanagement und Kombinierbarkeit liefern. Das Ergebnis ist eine Arbeitsteilung: Der Vertrieb läuft über zentrale Kanäle, Ertragsgenerierung und Ausführung finden On-Chain statt.
Erstens verfügen CEXs und große Wallets über stärkere Nutzergewinnung und -bindung. Sie haben bereits große Nutzerbasen, reibungslose Login- und Handelsprozesse sowie etablierte Fiat-Onramps und Supportstrukturen. So können sie einen nahtlosen Produktfunnel von „Kaufen" über „Verdienen" bis „Leihen" aufbauen. Für die meisten Nutzer ist die direkte Interaktion mit On-Chain-Protokollen mit höheren Lernkosten und operativen Hürden verbunden – etwa Wallet-Management, Gas-Gebühren, Cross-Chain-Transaktionen und Signaturfreigaben. Dazu kommen erhöhte Risiken wie Smart-Contract-Schwachstellen, Phishing und Autorisierungsfehler. Im Gegensatz dazu entspricht das One-Click-Erlebnis auf CEXs eher klassischen Finanzdienstleistungen – was zu höheren Konversionsraten führt.
Zweitens sind Vertrauen und Compliance ein entscheidender Schutzwall auf der Einstiegsebene. Viele Kapitalquellen – insbesondere konservative Privatanleger und Institutionen – suchen nicht nach Ertragschancen, sondern nach Sicherheit und Zulässigkeit eines Produkts. CEXs sind in Bereichen wie Markenvertrauen, Risikomanagement, KYC/AML, regulatorischer Anpassung, Risikohinweisen und klarer Produkthaftung weiter entwickelt. Das senkt psychologische Hürden bezüglich Blackbox-Strategien, Betrug oder irreversiblen Verlusten. CEXs sind daher besser positioniert, komplexe On-Chain-Strategien in verkaufbare, verständliche und haftbare Finanzprodukte zu verpacken.
Dieses Setup entspricht auch den wirtschaftlichen Interessen beider Seiten. CEXs wollen ihr Produktangebot ausbauen und die Nutzerbindung und den ARPU erhöhen, ohne das volle technische Risiko von On-Chain-Strategien zu übernehmen. DeFi-Protokolle suchen stabile Kapitalquellen, verfügen aber nicht über die effektivsten Vertriebskanäle oder die Kapazität zur Nutzeraufklärung. Das naheliegende Ergebnis ist ein Modell „zentraler Front-End, On-Chain-Back-End": CEXs und Wallets managen Nutzerbeziehung, Erlebnis und Compliance, während DeFi-Protokolle Ertragsausführung, Abwicklung und Kombinierbarkeit liefern – und so eine Struktur schaffen, in der der Vertrieb über zentrale Kanäle und die Ertragsgenerierung On-Chain läuft.
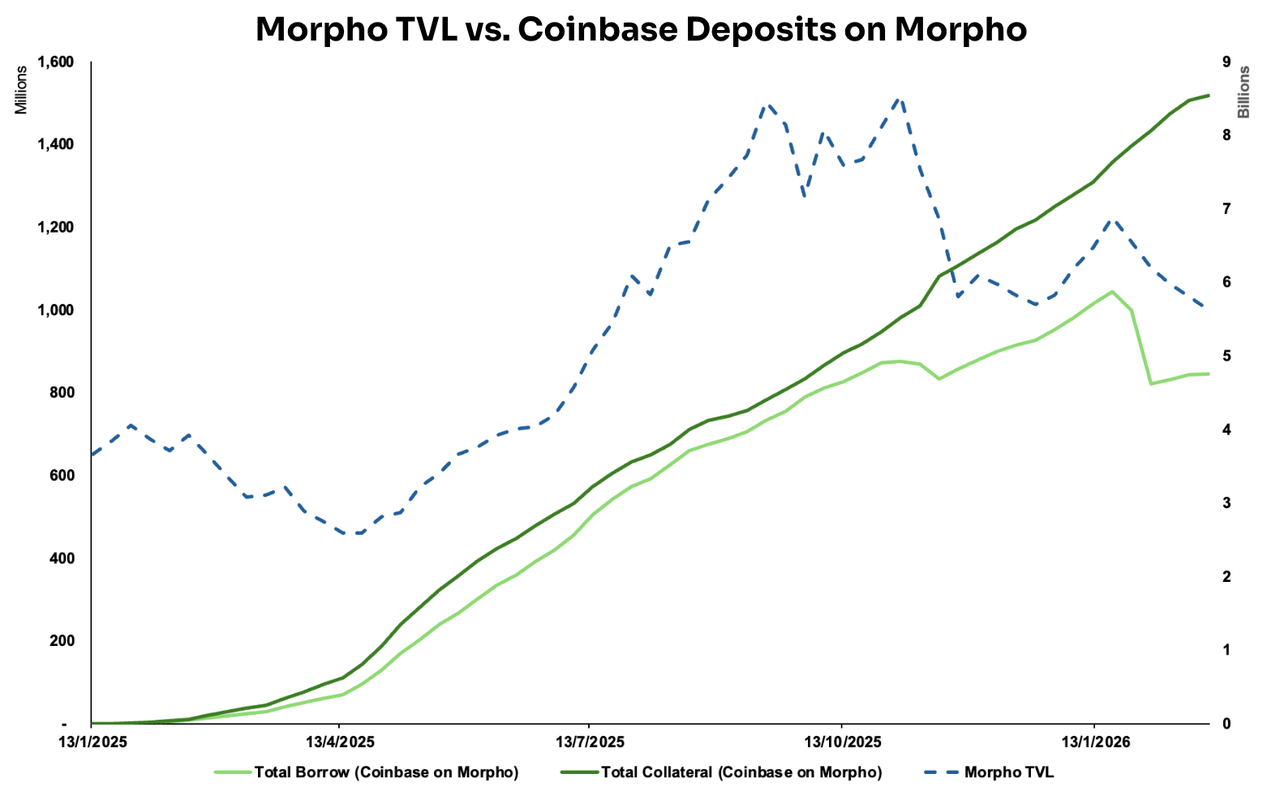
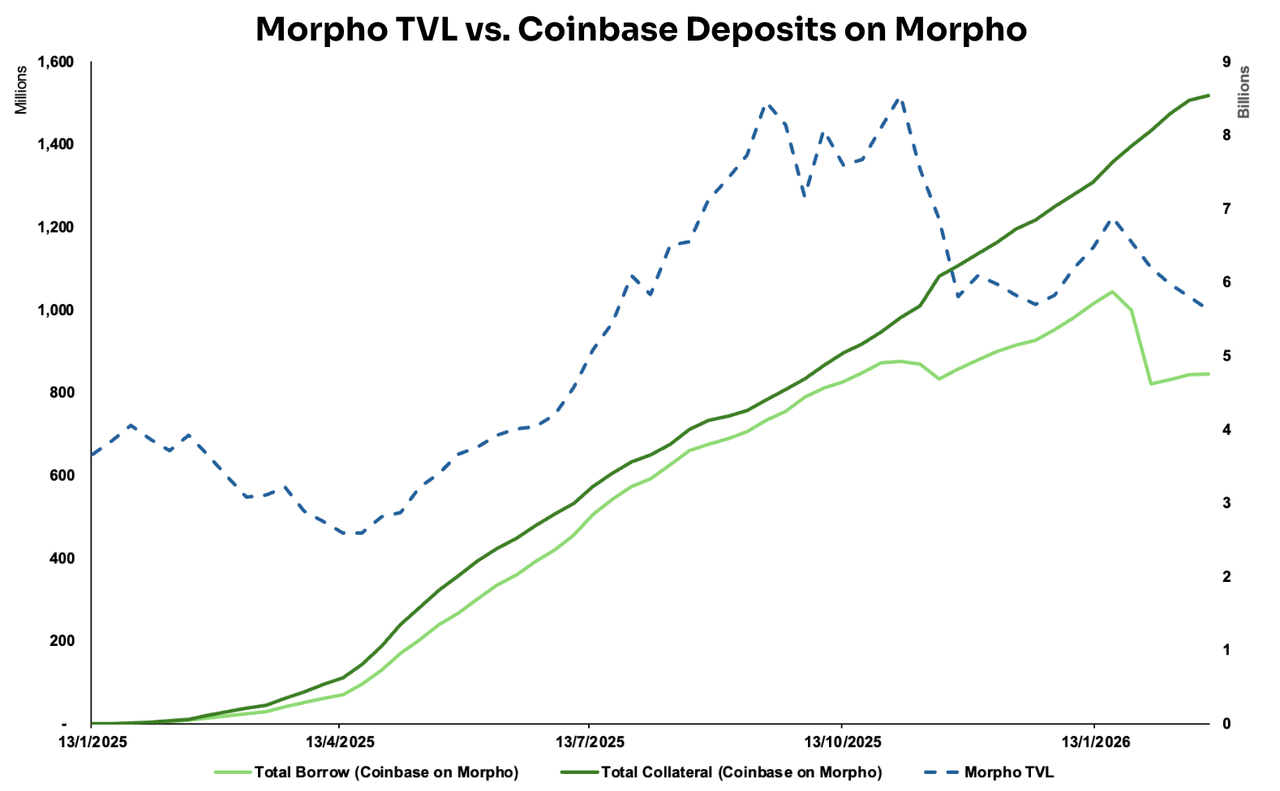
Quelle: DeFillama, Dune Analytics@ryanyyi
Das Modell „CeFi-Frontend, DeFi-Backend" zeigt sich besonders deutlich in der Kooperation zwischen Coinbase und Morpho Labs. Seit Januar 2025 bietet Coinbase einen krypto-besicherten Kreditservice an, bei dem Nutzer USD Coin (USDC) gegen Bitcoin (BTC) als Sicherheit leihen können. Nach Abschluss eines Kredits wird das BTC automatisch in Coinbase Wrapped Bitcoin (cbBTC) umgewandelt und als Sicherheit in einen Morpho-Markt auf der Base-Blockchain eingezahlt. Der Schlüssel dieser Integration: Coinbase verlagert fast die gesamte Komplexität der On-Chain-Interaktion in den Backend-Bereich, sodass Nutzer den Kreditprozess wie bei klassischen Finanzprodukten erleben. (13)
Die zugrunde liegende Infrastruktur umfasst mehrere Komponenten: Coinbase Smart Wallet, die automatisch mit dem Coinbase-Konto des Nutzers verknüpft wird und die On-Chain-Interaktion übernimmt; Passkeys für private Schlüsselverwaltung und Transaktionssignaturen zur Senkung der Einstiegshürde; Paymaster, das Gas-Gebühren in beliebigen Tokens ermöglicht; MagicSpend, das Nutzern Transaktionen auch ohne Guthaben in der On-Chain-Wallet erlaubt, indem die Mittel direkt vom Coinbase-Konto abgebucht werden. Am Ende müssen Nutzer nur BTC halten, um „USDC mit einem Klick zu leihen", während Schritte wie Wallet-Erstellung, Bridging, Gas-Management und Signaturen unsichtbar im Hintergrund ablaufen.
Nach dem Start der Integration zeigen die Sicherheiten und Kreditvolumina, die über den Coinbase-Kanal in Morpho fließen, einen stetigen Aufwärtstrend. Für Morpho gehen die Vorteile über das gestiegene TVL hinaus: Die Partnerschaft mit Coinbase bringt starke Vertriebscredibility und Vertrauensübertragung – als von einer Mainstream-Plattform ausgewählte Infrastrukturebene steigt die wahrgenommene Zuverlässigkeit und Nutzbarkeit. Das erleichtert die Gewinnung zusätzlicher Einleger, Kuratoren und Applikationsintegrationen und verstärkt eine positive Wachstumsschleife.
Quelle: Dune Analytics@ondo_team, @xstocks
Ein weiteres Beispiel ist das Listing von Tokens von Ondo Global Markets und xStocks auf mehreren zentralen Börsen. Daten zeigen, dass das Handelsvolumen auf CEXs das der dezentralen Börsen (DEXs) deutlich übertrifft – etwa das 3,5- bzw. 32-fache. Das verdeutlicht die Realität: In der aktuellen Marktphase bleiben CEXs die wichtigsten Liquiditätszentren und effizientesten Handelsplätze. Sie bündeln eine größere Nutzerschaft, ermöglichen tiefere Orderbücher und schnellere Preisfindung in der Frühphase von Asset-Listings – und erhöhen so die Gesamtliquidität deutlich.
Trend 4: DeFi-Vaults entwickeln sich zu On-Chain-Neobanken mit Integration von Zahlungen, Sparen und Ertrag
Auf Makroebene wird der regulatorische Weg für Banken und Institutionen zur Teilnahme an digitalen Assets mit der Entstehung von Stablecoin-Gesetzen deutlich klarer. US-Regulatoren wie das Office of the Comptroller of the Currency (OCC), die Federal Deposit Insurance Corporation (FDIC) und die Federal Reserve haben ihre zuvor restriktive Guidance schrittweise zurückgenommen und signalisieren mehr regulatorischen Spielraum in Bereichen wie Verwahrung, Abwicklung, Staking und Stablecoin-Emission.
Gleichzeitig betonen regulatorische Rahmen wie die EU-Märkte für Krypto-Assets-Verordnung (MiCA) sowie neue Regeln in Japan, Hongkong und dem Vereinigten Königreich Themen wie Reserveadäquanz, Transparenz und Risikomanagement. Zusammengenommen bieten diese Entwicklungen Entwicklern klarere Compliance-Anker und schaffen institutionelle Grundlagen für Produkte wie Neo Finance, die regulierte Finanzsysteme und On-Chain-Infrastruktur verbinden.
Auf Infrastrukturseite sind die Kosten moderner L1- und L2-Netzwerke deutlich gesunken, und Account Abstraction ist so weit gereift, dass On-Chain-Finanzprodukte ein Nutzererlebnis bieten, das Web2 nahekommt. Nutzer können beispielsweise ein Smart Wallet einfach per E-Mail-Registrierung erstellen, nach Verknüpfung eines Bankkontos Gelder in DeFi-Vaults – etwa bei Morpho Labs – anlegen und die Erträge direkt über eine Debitkarte ausgeben.
Wichtiger noch: Die Kernfunktionen zum Aufbau einer Neobank sind heute hoch modular und nahezu „Plug-and-Play". Wesentliche Komponenten wie Zahlungskonten, Fiat-On-/Offramps, Kartenausgabe, KYC und Wallet-Verwahrung sind von Infrastrukturprovidern standardisiert worden. Beispiel: Teams, die virtuelle USD-Konten und Zahlungsrails benötigen, können Lösungen von Bridge integrieren; wer schnell Krypto-gebundene Zahlungskarten launchen will, nutzt Infrastruktur von Rain; Onboarding und Wallet-/Identitätsintegration lassen sich über Privy abwickeln. So können Teams die Module nach Bedarf zusammenstellen und Produkte schnell bauen, ohne auf tiefe Bankpartnerschaften oder komplexe Compliance-Infrastruktur angewiesen zu sein.
Diese strukturellen Veränderungen prägen die strategische Ausrichtung vieler DeFi-Projekte. Um eine breitere Nutzerschaft zu erreichen, entwickeln sich immer mehr Teams zu integrierten, bankenähnlichen Dienstleistern. ether.fi etwa hat sich vom Liquid-Staking-Anbieter zur One-Stop-DeFi-Bank entwickelt und Sparen, Ertragsgenerierung und Zahlungen produktisiert. Aave ist über das ursprüngliche Kreditprotokoll hinausgewachsen und bietet mobile Apps für bankähnliche Ein- und Auszahlungen sowie Fondsmanagement. AllScale baut eine Stablecoin-basierte Kontoinfrastruktur für globale Mikro-Unternehmen und ermöglicht grenzüberschreitende Zahlungen und Finanzoperationen für eine neue Generation von „globalen Individuen und kleinen Teams" im selbstverwahrten Bankmodell. Tether wiederum erweitert durch Investitionen in Plasma-Blockchain Stablecoins über die Emission hinaus zu einem breiteren Settlement- und Applikationsnetzwerk und will Zahlungs-, Clearing- und Kontoinfrastruktur im eigenen Ökosystem etablieren.
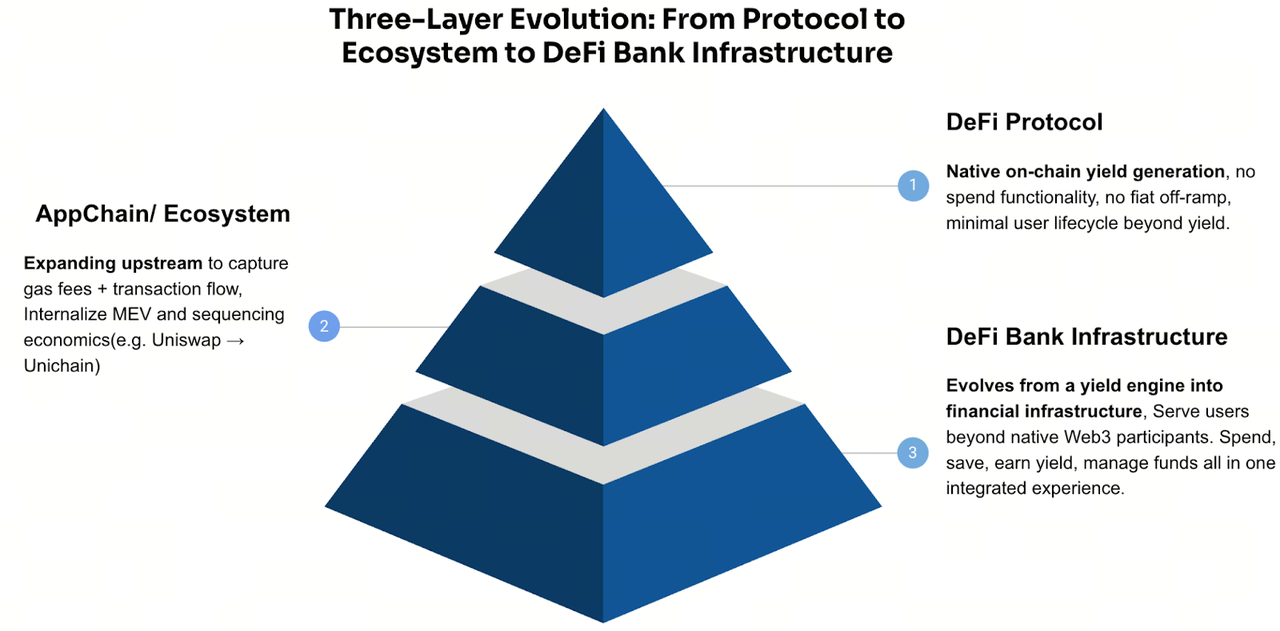
Diese Entwicklung ist auch eine downstream-getriebene Expansion durch Skalierung. Mit wachsender Ertragsschicht (Vaults, Kreditprotokolle) wandeln sich Projekte von Einzweckprotokollen zu umfassenden Finanzstacks. Der typische Pfad: „Protokoll → Ökosystem/Chain → Finanzanwendungen". Die Logik ist pragmatisch und zum Teil bewertungsgetrieben: Reine Ertragsverteilung setzt Monetarisierung und Bewertung enge Grenzen. Mit der Ausweitung auf Zahlungen, Verwahrung, Kontoinfrastruktur und Nutzerbeziehungsmanagement lassen sich jedoch nachhaltigere, wachstumsstärkere Umsatzstrukturen und höhere Bewertungspotenziale erschließen.
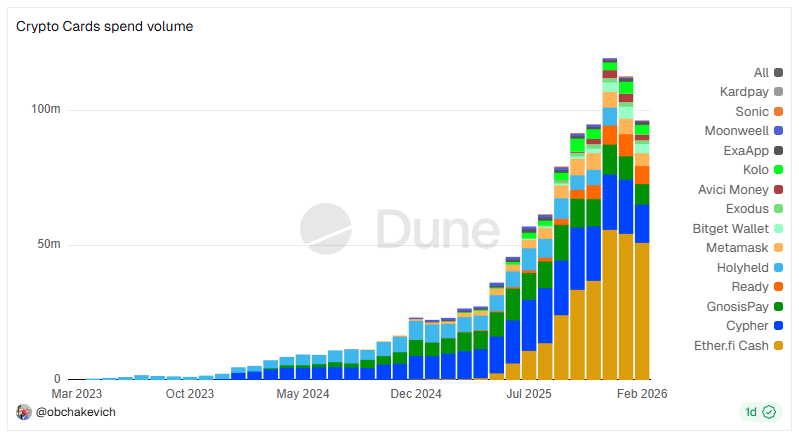
Quelle: Dune Analytics @obchakevich
Ein gutes Beispiel ist ether.fi. Das Projekt startete als Liquid-Staking-Token-(LST)-Protokoll, wandelte Ethereum in handelbare, ertragsgenerierende Assets – eETH und weETH – und ermöglichte Nutzern, Liquidität zu behalten und gleichzeitig Staking-Erträge zu erzielen. Durch tiefe Integration mit DeFi-Plattformen wie Balancer und Pendle wurden eETH/weETH von simplen Ertragszertifikaten zu einer Basis-Asset-Lage, die beleihbar, kombinierbar und strategiefähig ist. Diese Assets können als Sicherheit für Kredite, in DeFi-Strategien mit Hebelwirkung oder in Vaults für komplexere Ertragsstrukturen genutzt werden.
Schließlich lancierte ether.fi Cash (Konto + Karte) und erweiterte die Funktion „Ertrag erzielen" auf den Alltag – ein typischer DeFi-Banking-Kreislauf:
Asset-Seite (LST/Vaults): Sammelt TVL und Nutzervermögen, bietet Ertragsgenerierung und Strategiemanagement – zuständig für „Sparen" und „Wachsen".
Passiv-/Zahlungsseite (Cash + Karte): Ermöglicht besicherte Ausgaben und Zahlungen.
Wer gegen seine Assets leihen und ausgeben kann, muss keine Bestände mehr verkaufen, um Ausgaben zu decken. Das erhöht die Kapitaleffizienz und stärkt die Asset-Bindung im Ökosystem. Für Nutzer entsteht ein vollständiger Kapitallebenszyklus: Sparen (Staking/Liquid Staking) → Wachsen (Strategien/Vaults) → Ausgeben (Cash Card) → Rückzahlen (flexible Tilgung).
Wichtiger noch: Das frühe LST-Protokoll verschaffte ether.fi zwei entscheidende Grundlagen: Nutzereinlagen und eine Ertragsinfrastruktur. Die Erweiterung um Zahlungs- und Ausgabedienste erschließt den gesamten Lebenszyklus – von der Ertragsgenerierung bis zum Ausgeben. So konnte ether.fi eine führende Position bei Krypto-Payment-Karten erreichen, mit durchschnittlichen monatlichen Ausgaben von über 50 Millionen US-Dollar, und illustriert den Weg vom Yield-Protokoll zur Asset-Basis, zu Zahlungskonten und Karten bis hin zur Full-Stack-DeFi-Bank.
Die Entwicklung von ether.fi zur DeFi-Bank folgt einer relativ standardisierten Schichtenarchitektur.
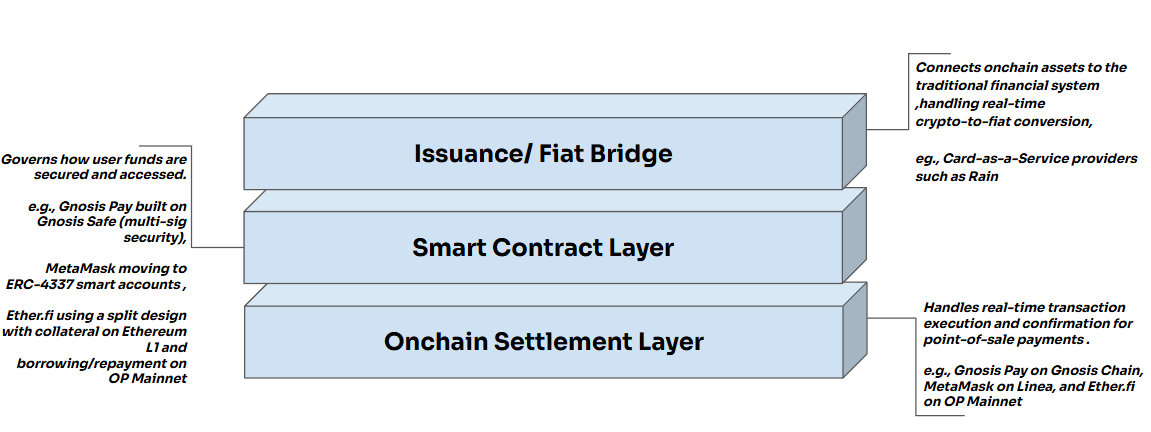
Im Zentrum steht eine Point-of-Sale-Conversion-Bridge (POS-Echtzeit-Umwandlungsmechanismus). Beim Karteneinsatz am POS-Terminal werden die zugrunde liegenden Krypto-Assets im Backend in Echtzeit in Fiat umgewandelt. Händler erhalten weiterhin Fiat-Abrechnung, die finale Abwicklung erfolgt über klassische Zahlungsnetzwerke wie Visa oder Mastercard. Für Händler bleibt der gesamte Vorgang transparent – Krypto-Ausgaben sind am Terminal unsichtbar und fügen sich nahtlos in die bestehende Finanzinfrastruktur ein.
Der Gesamtprozess gliedert sich in eine dreischichtige Architektur:
Settlement-Lage: Zuständig für schnelle, kostengünstige On-Chain-Bestätigungen auf L2-Netzwerken für POS-Zahlungen. Smart-Contract-Lage: Übernimmt sicheres Fondsmanagement und Ausführungslogik, etwa Multi-Signatur-Architekturen, das ERC-4337-Kontosystem und besicherte Kreditmechanismen. Kartenausgabe-Lage: Über eine CaaS-(Card-as-a-Service)-Plattform erfolgt die Echtzeit-Umwandlung von Krypto in Fiat und die Anbindung an Banken- und Zahlungsnetzwerke wie Visa und Mastercard – so wird weltweite Akzeptanz bei Händlern ermöglicht. (15)
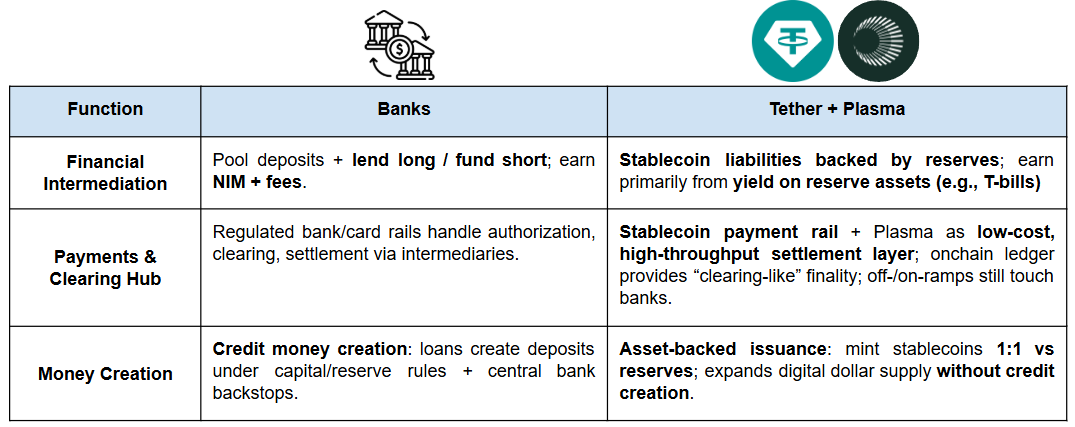
Auch Tether baut seine Aktivitäten in der Anwendungsebene aus und nähert sich in der Gesamtpositionierung zunehmend einer Bank. Banken erfüllen im Allgemeinen drei Kernfunktionen:
Finanzintermediation (Einlagen und Kredite): Banken bündeln Gelder von Sparern und vergeben sie als Kredite an Privatpersonen oder Unternehmen, erzielen Erträge durch Zinsmargen und Servicegebühren.
Zahlungs- und Clearinghub: Banken sitzen im Zentrum von Inlands- und Auslandszahlungsnetzwerken, wickeln Überweisungen, Clearing und Settlement ab und verarbeiten Zahlungsinstrumente wie Kredit- und Debitkarten.
Geldschöpfung und geldpolitische Transmission: Im Rahmen von Kapital- und Reservevorgaben schaffen Banken durch Kreditvergabe neues Geld und sind zentrale Kanäle für die Transmission der Geldpolitik der Zentralbanken in die Realwirtschaft.
Tethers strategische Investition in Plasma-Blockchain stärkt die Fähigkeiten entlang dieser „Digitalbank"-Linie:
Auf der Geldebene bieten Stablecoins eine weit verbreitete Form digitaler Dollar durch Emission. Auf der Zahlungsebene machen dedizierte Stablecoin-Chains wie Plasma Stablecoins zu hochfrequenten, kostengünstigen und skalierbaren Rails für Zahlungen und Settlement. Auf der Konto- und Asset-Ebene ermöglicht Plasma die Einbettung von Stablecoins in bankähnliche Nutzererfahrungen – von Speicherung und Verwaltung bis zur Ertragsausschüttung – und stärkt so Nutzerbindung und Kapitalbindung, während Nutzern ein nachhaltiger Weg zur Ertragsgenerierung eröffnet wird.
Ausblick
Ob DeFi-Banken skalieren können, hängt maßgeblich von den grundlegenden Unterschieden im Vertrauensmechanismus zu klassischen Banken ab. Das Bankensystem ist über mehr als viertausend Jahre gewachsen und im Kern eine lizenzbasierte Ökonomie: Über ein institutionelles Rahmenwerk übertragen Regulatoren das „Vertrauen" auf das Bankensystem selbst – durch klare Eintrittsbarrieren, Lizenzen, Haftung und laufende Aufsicht. Wer Geld bei einer Bank einzahlt, verlässt sich nicht auf die Integrität einer einzelnen Institution, sondern auf die institutionelle Glaubwürdigkeit des Systems.
Im Gegensatz dazu beruht das Vertrauen in DeFi-Banken stärker auf nachprüfbarem Systemdesign. Der Code ist auditierbar, On-Chain-Daten sind transparent, Besicherungs- und Liquidationsregeln werden automatisch ausgeführt. Ziel ist es, Vertrauen von Menschen und Institutionen auf Regeln und Ausführung zu verlagern. Der größte Unterschied liegt jedoch im Fehlen systemischer Sicherungsmechanismen wie in der klassischen Finanzwelt: DeFi-Systeme bieten in der Regel keinen Einlagenschutz und keine Zentralbank als Lender of Last Resort (LOLR) bei Bankenpaniken oder Liquiditätskrisen. In Extremfällen greifen vorprogrammierte Liquidationsmechanismen, Versicherungsfonds oder Risikorücklagen.
Ob DeFi-Banken breite Akzeptanz erreichen, wird letztlich von der Regulierung abhängen. Nur wenn regulatorische Rahmenwerke vergleichbare Basisschutzmechanismen und klare Haftungsgrenzen bieten – ohne die Vorteile der Nachprüfbarkeit zu untergraben – wird eine großflächige Nutzung möglich.
Referenzen:
https://gov.kamino.finance/t/kamino-lend-monthly-risk-insights-january-2026/869
https://coingeek.com/tokenization-to-hit-18-9-trillion-by-2033-report/
https://theo.xyz/articles/introducing-thgold-gold-that-works-for-you
https://morpho.org/blog/morpho-association-announces-cooperation-agreement-with-apollo/
https://www.finra.org/media-center/reports-studies/2024-industry-snapshot/market-data
https://app.blockworksresearch.com/unlocked/morpho-and-the-defi-mullet
https://www.imf.org/external/pubs/ft/fandd/2012/03/basics.htm


