Posts
Suivis
Populaire
Actualités
Profil

discovery

vip
Pic de niveau 5
Chasseur de Memecoins
Mains de Diamant
Je ferai preuve de patience pour gagner.
248
Suivis
2.1k
Followers
213.7k
Aimé
La volatilité du marché crypto s'intensifie, et les données de la semaine écoulée le montrent clairement. Bitcoin a commencé octobre par une hausse au-dessus de 87 200 dollars après la publication d'un rapport sur l'emploi plus faible que prévu, avant de chuter brutalement sous 84 000 dollars en quelques heures. Sur cette période, les liquidations crypto ont dépassé 570 millions de dollars, les positions longues représentant à elles seules 99 % des pertes au cours de la dernière heure. Le 2 octobre, les positions courtes ont subi 110 millions de dollars de pertes supplémentaires en l'espace de
User_any
La volatilité du marché crypto s’intensifie, et les données de la semaine passée le montrent clairement. Le Bitcoin a commencé octobre par une envolée au-dessus de 87 200 dollars après la publication de chiffres de l’emploi inférieurs aux attentes, avant de chuter brutalement sous 84 000 dollars en l’espace de quelques heures. Sur cette période, les liquidations crypto ont dépassé 570 millions de dollars, les positions longues représentant à elles seules 99 % des pertes au cours de la dernière heure. Le 2 octobre, les positions courtes ont subi 110 millions de dollars de pertes supplémentaires en dix minutes. Le 5 octobre, les traders baissiers ont vu 113 millions de dollars de positions courtes clôturées de force sur une période de 24 heures. Les deux côtés du marché sont sanctionnés. Voilà à quoi ressemble une volatilité croissante, et c’est l’environnement dans lequel vous évoluez actuellement.
Le Bitcoin s’échange près de 86 000 dollars après avoir reconquis ce niveau lors de la séance asiatique, mais il n’est pas parvenu à franchir 87 000 dollars, qui reste le principal test de momentum. La fourchette qui a défini les deux dernières semaines se situe entre environ 82 997 et 85 649 dollars, et le prochain mouvement hors de cette zone donnera le ton pour le reste du mois d’octobre. Le niveau de 84 433 dollars constitue le support à court terme qui doit tenir pour que la structure constructive reste intacte, tandis que 87 360 dollars est la résistance dont le franchissement confirmerait une cassure haussière. Les données historiques montrent que le Bitcoin a progressé durant 10 des 15 derniers mois d’octobre, avec un rendement médian d’environ 11,2 %, mais cette statistique constitue un taux de base, pas une garantie. Le mois d’octobre de l’année dernière avait suivi le même schéma jusqu’à ce qu’un krach éclair efface les gains.
Les données sur les flux des ETF ajoutent un autre élément au tableau. Les ETF Bitcoin spot américains sont repassés en flux nets entrants lors du premier jour de cotation d’octobre, attirant 102,7 millions de dollars après les 148,7 millions de dollars de sorties enregistrées lors de la séance précédente. Au cours des deux premiers jours du mois, les fonds ont enregistré 134,4 millions de dollars de flux nets entrants. Les flux nets entrants cumulés s’élèvent désormais à 57,8 milliards de dollars. Il s’agit d’une demande significative, mais elle ne suffit pas à elle seule à pousser le cours au-delà de la résistance. La demande institutionnelle reste stable, mais le marché attend toujours un catalyseur suffisamment puissant pour absorber la pression vendeuse qui apparaît chaque fois que le Bitcoin s’approche de 87 000 dollars.
Les actions américaines tokenisées s’imposent comme l’une des évolutions les plus intéressantes dans cet environnement. Le volume d’échanges des actions traditionnelles tokenisées a dépassé 54 milliards de dollars en juin 2026, contre 831 millions de dollars en juillet 2025. SpaceX a représenté à elle seule 36 milliards de dollars de ce volume. Le volume tokenisé de Micron Technology a été multiplié par 17, passant de 736 millions de dollars en avril à 13,16 milliards de dollars en mai. Sur Solana, les DEX spot ont enregistré 5,8 milliards de dollars de volume sur les actions tokenisées au deuxième trimestre, soit une hausse de 114 % par rapport au trimestre précédent. Jusqu’à la mi-septembre, Raydium a traité environ 2,3 milliards de dollars de volume sur les actions tokenisées au troisième trimestre. Ce marché croît rapidement et permet aux traders crypto d’accéder à une exposition aux actions traditionnelles sans quitter l’écosystème on-chain. L’attrait est évident : la même infrastructure qui règle les transactions crypto peut désormais régler une exposition à Apple, Nvidia ou Tesla, et la liquidité s’épaissit à mesure que davantage de plateformes intègrent ces produits.
Les implications de cet environnement en matière de gestion des risques méritent d’être énoncées clairement. Lorsque les positions longues et courtes sont liquidées au cours de la même semaine, l’effet de levier est le dénominateur commun. Les 570 millions de dollars de liquidations du 2 octobre et les 113 millions de dollars de shorts squeezés du 5 octobre n’ont pas été provoqués par des changements dans les perspectives fondamentales. Ils ont été provoqués par le positionnement. Le marché a évolué contre la position massivement adoptée dans les deux sens, et les traders qui ont subi des pertes étaient ceux qui détenaient des positions trop importantes pour leurs moyens. La taille des positions compte davantage que la direction du marché dans une situation comme celle-ci. Une prévision correcte avec trop d’effet de levier produit le même résultat qu’une prévision erronée.
La sélection des actifs est la deuxième variable. La dominance du Bitcoin s’est maintenue entre 58 % et 59 % pendant la récente volatilité, ce qui indique que les capitaux se concentrent sur l’actif le plus important et le plus liquide plutôt que de se réorienter vers les altcoins. Ce schéma est cohérent avec une attitude d’aversion au risque au sein du marché crypto. Lorsque la liquidité se resserre et que la volatilité augmente, les plus grands actifs ont tendance à mieux résister, car leurs carnets d’ordres sont plus profonds et leur participation institutionnelle plus importante. Les altcoins, à l’inverse, subissent la pression la plus forte lorsque les capitaux se raréfient. La rotation vers les actions tokenisées relève du même phénomène : les traders cherchent une exposition à des actifs extérieurs à l’univers natif des cryptomonnaies, mais ils le font via des plateformes qui règlent les transactions on-chain.
Le calendrier des données macroéconomiques mondiales est la troisième variable, et il est chargé au cours des deux prochaines semaines. Les chiffres de l’IPC et du PCE de septembre seront publiés avant la réunion du FOMC du 28 octobre. Le marché a déjà intégré une pause lors de cette réunion, la probabilité d’une hausse étant tombée sous 15 % après la faiblesse des chiffres de l’emploi. Mais les chiffres de l’inflation détermineront si cette pause se confirme ou si la Fed se sent contrainte d’agir à nouveau. Le rapport sur l’emploi d’octobre, publié le 6 novembre, donnera la prochaine indication permettant de déterminer si la faiblesse de septembre était une anomalie ou le début d’une tendance. Chacune de ces publications peut potentiellement faire évoluer les marchés crypto, car l’ensemble de la classe d’actifs évolue actuellement en fonction des anticipations de taux plutôt que de ses propres fondamentaux.
En définitive, le marché traverse une phase où la patience et la discipline comptent davantage que la conviction. La fourchette entre 82 997 et 87 360 dollars est clairement définie, et l’issue de cette phase déterminera la direction du prochain mouvement. Les flux entrants des ETF sont positifs, mais pas décisifs. Les actions tokenisées progressent, mais leur taille n’est pas encore suffisante pour absorber les ventes motivées par les facteurs macroéconomiques. Le calendrier des données est chargé et la prochaine décision de la Fed reste incertaine. Dans cet environnement, rester à l’écart constitue une position légitime, et observer les principales cryptomonnaies ainsi que le marché des actions tokenisées offre deux fenêtres sur les mouvements de capitaux. Les traders qui survivent aux marchés volatils ne sont pas ceux qui prédisent chaque mouvement. Ce sont ceux qui gèrent leur exposition de façon qu’un seul mouvement ne puisse pas les sortir du jeu.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
repost-content-media
  • 18
Remixpoint a ajouté 7,45 Bitcoin à sa trésorerie le 5 octobre, un achat qui a porté ses avoirs totaux à 1 508,72 BTC et l'a placée au 37e rang des 100 premières entreprises cotées détenant des réserves de Bitcoin. L'achat est modeste en valeur, environ 640 000 dollars aux cours actuels, et ne serait pas notable s'il s'agissait d'une transaction isolée. Mais ce n'est pas le cas. Il s'agit de la dernière étape d'une consolidation délibérée qui a transformé Remixpoint, passée d'un détenteur diversifié de cryptomonnaies à une société de trésorerie exclusivement en Bitcoin.
Le changement a eu lieu
User_any
Remixpoint a ajouté 7,45 Bitcoin à sa trésorerie le 5 octobre, un achat qui a porté ses avoirs totaux à 1 508,72 BTC et l'a placée au 37e rang des 100 premières sociétés cotées en matière de réserves de Bitcoin. L'achat est modeste en valeur, environ 640 000 dollars aux cours actuels, et ne serait pas notable s'il s'agissait d'une transaction isolée. Mais ce n'est pas le cas. Il s'agit de la dernière étape d'une consolidation délibérée qui a transformé Remixpoint, passée d'une détentrice diversifiée de cryptomonnaies à une société de trésorerie exclusivement dédiée au Bitcoin.
Le changement a eu lieu le 1er septembre, lorsque l'entreprise cotée à Tokyo a vendu la totalité de ses avoirs en Ethereum, Solana, XRP et Dogecoin au cours d'une seule séance. La vente a rapporté 879 millions de yens, soit environ 5,6 millions de dollars, et a généré un gain net de 117,8 millions de yens après prise en compte de la valeur comptable d'origine. Ethereum a produit le bénéfice le plus important, avec 60,2 millions de yens, suivi de Solana avec 49,3 millions de yens et de XRP avec 11,5 millions de yens. Dogecoin a été le seul actif déficitaire, enregistrant une perte de 3,3 millions de yens. L'entreprise a déclaré que la décision de sortir des altcoins reposait sur les conditions du marché, les profils risque-rendement des actifs et sa stratégie financière. Après la vente, le Bitcoin est devenu l'unique cryptomonnaie inscrite à son bilan.
Cette consolidation faisait suite à un examen plus large de l'approche de l'entreprise en matière de trésorerie. Remixpoint avait initialement adopté une stratégie multi-actifs à la mi-2025, achetant environ 1,2 million de XRP et ajoutant Solana et Dogecoin à son bilan comme couverture contre la dépréciation du yen. Les modèles financiers internes tablaient sur un chiffre d'affaires du segment crypto pouvant atteindre 12,44 milliards de yens. Mais la direction a changé de cap au cours de l'été, concluant que la volatilité des tokens alternatifs introduisait davantage de risques que la stratégie ne le justifiait. L'entreprise a adopté ce qu'elle a décrit comme une approche de « sélection et concentration », limitant son exposition au seul actif qu'elle considérait comme la réserve de valeur la plus durable.
Le Bitcoin restant ne dort pas. Remixpoint prête ses avoirs dans le cadre d'un programme qui a généré 14,92 BTC d'intérêts entre le 24 février et le 31 août 2026. Aux taux de change applicables en fin de mois, ces frais étaient valorisés à environ 164,2 millions de yens, soit près de 1 million de dollars. Ces revenus ont été réalisés sans vendre l'actif sous-jacent, ce qui signifie que la position de l'entreprise en Bitcoin a augmenté tandis que son coût de revient est resté inchangé. Le programme de prêt transforme une réserve passive en réserve génératrice de rendement, une structure devenue de plus en plus courante parmi les détenteurs institutionnels de Bitcoin cherchant à compenser le coût d'opportunité lié à la détention d'un actif non rémunérateur.
La direction de l'entreprise s'est alignée sur cette stratégie d'une manière que peu de sociétés cotées ont égalée. Le président-directeur général Yoshihiko Takahashi perçoit l'intégralité de sa rémunération exécutive en Bitcoin, une décision annoncée en juillet 2025 qui a fait de Remixpoint la première société cotée au Japon à adopter une rémunération exclusivement en BTC pour son principal dirigeant. L'entreprise a présenté cette décision comme une forme de gestion orientée vers les actionnaires, faisant valoir que rémunérer le PDG en Bitcoin garantit que la direction partage les mêmes risques et récompenses économiques que les investisseurs. Le salaire de Takahashi augmente et diminue avec le cours de l'actif qu'il est chargé d'accumuler.
Les capitaux à l'origine de la position en Bitcoin provenaient d'un financement de 31,5 milliards de yens obtenu en juillet 2025, dont le produit était entièrement destiné à l'achat de Bitcoin. Remixpoint s'était fixé pour objectif initial d'accumuler 3 000 BTC. Ses avoirs actuels de 1 508,72 BTC représentent environ la moitié de cet objectif. L'entreprise n'a pas affecté le produit de la vente de ses altcoins à de nouveaux achats de Bitcoin, dirigeant plutôt ces fonds vers son activité énergétique principale, notamment des projets de stockage d'énergie à l'échelle du réseau.
Le 37e rang mondial place Remixpoint dans une catégorie précise de détenteurs institutionnels de Bitcoin. Elle est très loin derrière Strategy, qui détient 848 000 BTC, et Metaplanet, qui en détient 44 000 BTC. Mais elle devance de nombreuses sociétés de trésorerie plus petites ayant adopté des stratégies similaires, et sa position lui confère une exposition significative aux fluctuations du cours du Bitcoin par rapport à sa capitalisation boursière. L'achat de 7,45 BTC constitue une faible progression dans ce contexte, mais il confirme que l'entreprise continue d'accumuler, même si elle consacre l'essentiel de ses ressources à son activité opérationnelle.
En définitive, Remixpoint a achevé sa transition d'une détentrice diversifiée de cryptomonnaies à une société de trésorerie mono-actif, et elle utilise cette position pour générer du rendement tandis que son activité énergétique principale se développe. Le programme de prêt de Bitcoin a produit des revenus mesurables, la structure de rémunération du PDG aligne la direction sur les actionnaires et l'entreprise reste à environ mi-chemin de son objectif d'accumulation annoncé. Le petit achat du 5 octobre ne constitue pas un événement majeur à lui seul. Mais il montre que la stratégie reste active et que l'engagement de l'entreprise envers le Bitcoin comme unique réserve crypto n'a pas faibli.
Cet article ne constitue pas un conseil en investissement. L'analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
$BTC ‌#BTCBreaksThrough$86,000 #ShareWeekly #PlanYourTradesThisWeek
repost-content-media
BTC-0,86%
ETH-0,55%
SOL-0,26%
XRP-0,98%
DOGE-1,12%
  • 18
  • 2
$EURUSD ‌L’euro est tombé à son plus bas niveau face au dollar depuis dix-sept mois, et la raison n’est pas la Réserve fédérale. L’EUR/USD a reculé à 1,1161 dollar lors des échanges asiatiques de lundi, son niveau le plus bas depuis mai 2025, prolongeant une baisse qui dure désormais depuis quatre semaines consécutives. L’indice du dollar a grimpé à 102,33, son niveau le plus élevé depuis avril 2025. Ce qui différencie ce mouvement d’un rallye classique du dollar, c’est qu’il est alimenté par une crise de confiance envers la deuxième économie de la zone euro, et le marché le traite comme tel.
User_any
$EURUSD ‌L’euro est tombé à son plus faible niveau face au dollar depuis dix-sept mois, et la raison n’est pas la Réserve fédérale. L’EUR/USD a glissé à 1,1161 dollar lors des échanges asiatiques de lundi, son plus bas niveau depuis mai 2025, prolongeant une baisse qui dure désormais depuis quatre semaines consécutives. L’indice du dollar a grimpé à 102,33, son plus haut niveau depuis avril 2025. Ce qui distingue ce mouvement d’un rebond typique du dollar, c’est qu’il est alimenté par une crise de confiance dans la deuxième économie de la zone euro, et le marché le traite comme tel.
La France est devenue l’épicentre de la tempête. La dette des administrations publiques du pays a atteint 3,596 billions d’euros à la fin du deuxième trimestre, soit 119 % du PIB, contre 117,5 % au premier trimestre. Le déficit budgétaire devrait se maintenir autour de 5,2 % du PIB cette année et, en l’absence de mesures supplémentaires, la banque centrale prévoit que le ratio de dette grimpera vers 122 % du PIB d’ici 2028. Le gouvernement a présenté un budget 2027 visant 54 milliards d’euros de réductions et d’économies, mais les investisseurs se sont demandé si un gouvernement minoritaire pourrait faire adopter ces mesures par un Parlement fracturé. La réaction du marché a été sévère. La prime de rendement exigée par les investisseurs pour détenir de la dette française à 10 ans plutôt que des Bunds allemands a bondi à 154 points de base vendredi, son niveau le plus élevé depuis 2011, lorsque les problèmes budgétaires de la Grèce avaient déclenché une panique dans toute la région.
Cet écart est le chiffre qui compte le plus. Il mesure la prime de risque exigée par le marché pour détenir de la dette française et indique aux investisseurs que la France n’est plus considérée comme un emprunteur de référence de la zone euro. L’élargissement s’est déjà propagé à l’Italie, à la Belgique et à d’autres emprunteurs de la zone euro, augmentant le risque que les tensions françaises se transforment en contagion financière plus large. Chris Weston, responsable de la recherche chez Pepperstone, l’a dit sans détour : « Ne vous mettez pas devant le train », mettant en garde contre les paris sur un rebond rapide et soulignant qu’« une odeur de contagion est peut-être en train de s’installer ». Brent Donnelly de Spectra Markets a ajouté que le mouvement lié à la politique française, dont beaucoup s’attendaient à une intensification cet hiver à l’approche des élections d’avril 2027, est arrivé plus tôt que prévu. « Il n’est pas du tout évident de savoir ce qui pourrait arranger les choses ici, car les promesses budgétaires faites par le gouvernement français ne sont désormais pas très crédibles, un changement de pouvoir étant imminent », a-t-il déclaré.
La vigueur du dollar dans cet environnement ne s’explique pas par une surperformance de l’économie américaine. Elle reflète plutôt la destination des capitaux lorsque l’alternative semble risquée. Le rapport sur l’emploi américain publié vendredi a montré que l’économie n’avait créé que 29 000 emplois en septembre, bien en dessous des 90 000 attendus par les économistes, et la probabilité d’une hausse des taux de la Fed en octobre est passée d’environ 64 % une semaine plus tôt à moins de 20 %. Normalement, cela aurait affaibli le dollar. Cela ne s’est pas produit. Le billet vert a résisté, car les rendements des bons du Trésor restent historiquement élevés — le taux à 10 ans se situe près de 5,34 %, son plus haut niveau depuis 2002 — et parce que les capitaux affluent vers la sécurité plutôt qu’ils ne fuient le risque. Hauke Siemssen, stratégiste chez Commerzbank, a observé que le comportement du marché obligataire commençait à ressembler aux dynamiques associées aux précédentes périodes de tensions sur la dette souveraine de la zone euro, l’élargissement des écarts français contribuant lui-même à la détérioration du sentiment.
Le tableau technique reflète l’ampleur du mouvement. L’EUR/USD a franchi son ancien creux de fluctuation à moyen terme du 24 juin 2026, et le MACD quotidien évolue régulièrement à la baisse depuis le 11 septembre. La moyenne mobile à 5 jours se situe à 1,12751, celle à 10 jours à 1,13351 et celle à 30 jours à 1,15005, toutes largement au-dessus du cours actuel. Le RSI est en zone de survente et l’oscillateur stochastique est tombé autour de 18 points, ce qui augmente la probabilité d’un rebond local, sans toutefois signaler un renversement complet. Le principal niveau de support se situe désormais à 1,1145 ; une cassure durable sous cette zone ouvrirait la voie vers 1,1070, puis vers la zone comprise entre 1,0954 et 1,0906. Pour réduire sensiblement la pression vendeuse, la paire devrait repasser au-dessus de 1,1375, ce qui est encore très éloigné du niveau actuel.
Les risques méritent la même attention. Ninghui Liu, de State Street, a souligné que la situation budgétaire de la France devenait de plus en plus instable, tout en estimant que le marché ne réagissait que depuis la semaine dernière et que, « pour l’instant, il s’agit davantage d’une histoire propre au pays que d’une crise de l’euro ». Si les tensions s’aggravent, l’Allemagne interviendrait probablement, car elle a le plus grand intérêt à préserver l’unité de la zone euro. La Banque centrale européenne pourrait également être contrainte d’intervenir, même si cela comporterait ses propres complications. Une avancée diplomatique au Moyen-Orient entraînant une baisse des prix du pétrole allégerait les pressions inflationnistes qui soutiennent actuellement le dollar. Et si les données sur l’inflation américaine s’assouplissent davantage, la pause de la Fed pourrait devenir un changement de cap, ce qui réduirait l’avantage de rendement qui soutient actuellement le dollar.
En définitive, l’euro est vendu pour des raisons qui ont peu à voir avec la politique monétaire de la zone euro et tout à voir avec la crédibilité budgétaire de la France. Le dollar bénéficie de la recherche de sécurité des capitaux, et non de sa vigueur. Le niveau de support de 1,1145 est désormais le seuil déterminant. S’il tient, une correction technique est possible. S’il cède, la voie vers 1,1070 s’ouvre. Surveillez les négociations budgétaires françaises, l’écart de rendement entre la France et l’Allemagne, ainsi que la prochaine série de données américaines sur l’inflation. Ces trois variables détermineront s’il s’agit d’une réévaluation propre à un pays ou du début d’un mouvement plus large.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
EURUSD-0,04%
  • 24
  • 4
Le secteur des services américain ne s’est pas contenté de progresser en septembre. Il a progressé à son rythme le plus rapide depuis plus de quatre ans, et les détails du rapport racontent une histoire plus complexe que ne le suggère le chiffre global. L’indice PMI des services américains de S&P Global s’est établi à 58,8 en septembre, contre 56,5 en août, et légèrement au-dessus de l’estimation flash de 58,7. L’indice PMI composite, qui suit à la fois l’industrie manufacturière et les services, est resté à 58,4, conformément à la première estimation, marquant la plus forte expansion de l’act
User_any
Le secteur des services américain n’a pas seulement progressé en septembre. Il a enregistré son rythme de croissance le plus rapide depuis plus de quatre ans, et les détails du rapport racontent une histoire plus complexe que ne le suggère le chiffre global. Le PMI des services américains de S&P Global s’est établi à 58,8 en septembre, contre 56,5 en août, et légèrement au-dessus de l’estimation préliminaire de 58,7. Le PMI composite, qui suit à la fois l’industrie manufacturière et les services, est resté à 58,4, conformément à l’estimation préliminaire, marquant la plus forte expansion de l’activité économique du secteur privé depuis plus de cinq ans. Les chiffres supérieurs à 50 indiquent une croissance, et ces niveaux sont largement au-dessus de ce seuil.
Le moteur de cette envolée a été la demande intérieure. Les nouvelles commandes ont progressé à leur rythme le plus rapide depuis plus de quatre ans, principalement grâce aux consommateurs et aux entreprises américains plutôt qu’aux exportations. Les commandes à l’exportation ont constitué un point faible, particulièrement dans les services, la politique tarifaire imprévisible ayant incité les clients internationaux à rester en retrait. La vigueur de la demande intérieure a suffi à compenser ce frein. Les entreprises de services ont fait état de l’une des plus fortes expansions de la production de l’histoire de l’enquête, et les cinq catégories de services ont enregistré une activité en hausse pour la première fois en dix mois, les transports et le stockage renouant avec la croissance.
La réaction de l’emploi a été tout aussi frappante. L’emploi a augmenté pour le troisième mois consécutif, les créations de postes atteignant leur rythme le plus rapide depuis juin 2022. L’envolée de la demande a mis les capacités sous tension, et les arriérés de travail non achevé ont progressé pour le 19e mois consécutif. Les entreprises ont réagi en augmentant leurs effectifs à un rythme jamais observé depuis plus de quatre ans, ce qui montre qu’elles considèrent cette demande comme durable plutôt que temporaire. La confiance des entreprises a atteint son plus haut niveau en un an, renforçant cette opinion.
Vient ensuite la partie du rapport qui compte le plus pour la politique monétaire. Les coûts des intrants ont accéléré à leur rythme le plus rapide depuis octobre 2022, sous l’effet de la hausse des coûts du carburant, du transport et des salaires. La guerre en Iran a poussé les prix du pétrole à la hausse, et ces coûts se sont directement répercutés sur les dépenses d’exploitation des fournisseurs de services. Les entreprises ont répercuté une partie de ces coûts sur leurs clients, l’inflation des prix de vente progressant à son deuxième rythme le plus rapide en un peu plus d’un an. S&P Global a qualifié le signal de septembre de compatible avec une hausse des taux.
Chris Williamson, chef économiste d’entreprise chez S&P Global Market Intelligence, a résumé la tension présente dans les données. Il a déclaré que les enquêtes faisaient état d’une accélération de la dynamique économique, les données de l’industrie manufacturière et des services étant compatibles avec une croissance d’environ 4 % au troisième trimestre et d’environ 5 % pour le seul mois de septembre. Mais il a également souligné que la hausse des commandes et de la confiance avait conduit les entreprises à embaucher à un rythme record, tandis que les tensions sur les prix continuaient de menacer de maintenir l’inflation au-dessus de l’objectif de 2 % de la Fed. La combinaison d’une croissance rapide de la production, de goulets d’étranglement dans l’offre, de coûts élevés de l’énergie et de la logistique, ainsi que de la hausse des prix de vente, est inflationniste, en particulier dans les services, où les tensions sur les prix ont tendance à s’ajuster plus lentement.
La position de la Réserve fédérale est désormais plus complexe. La banque centrale a relevé ses taux de 25 points de base, dans une fourchette de 3,75 % à 4,00 %, lors de sa réunion de septembre, en invoquant une inflation élevée, et les projections tablaient sur un taux médian des fonds fédéraux de 4,1 % en fin d’année, la plupart des responsables anticipant au moins une nouvelle hausse en 2026. Le président de la Fed de Richmond, Tom Barkin, a déclaré que les risques pesant sur l’inflation étaient supérieurs à ceux concernant le plein emploi, évoquant le raffermissement de la conjoncture et la persistance de la vigueur des consommateurs. Les données du PMI des services confortent cette opinion. Lorsque les coûts des intrants augmentent à leur rythme le plus rapide depuis près de trois ans et que les entreprises répercutent ces coûts, il devient plus difficile de défendre le maintien des taux à leur niveau actuel, même si la croissance est forte.
Pour les marchés, la combinaison d’une croissance forte et de coûts plus élevés est généralement favorable à une politique monétaire plus stricte. Elle réduit les arguments en faveur d’un assouplissement à court terme et peut faire augmenter les anticipations de taux d’intérêt et de rendements obligataires plus élevés. Les actions sont confrontées à un tableau contrasté. Les entreprises sensibles au cycle peuvent bénéficier d’une activité soutenue, mais la hausse des taux et des coûts des intrants peut peser sur les valeurs de croissance à longue duration, les entreprises fortement endettées et l’activité liée au logement. Les coûts de l’énergie et de la logistique ont été un moteur majeur de l’inflation des intrants en septembre, et ces coûts peuvent rapidement se répercuter sur les prix des marchandises livrées, des voyages, du fret et des services. L’incertitude liée à la politique commerciale continue de peser sur les commandes à l’exportation, faisant de la demande intérieure le principal moteur de la croissance tout en accroissant les risques pour les entreprises exposées au commerce international.
En définitive, l’économie américaine est entrée dans le quatrième trimestre avec une dynamique plus forte que ne l’avaient anticipé la plupart des prévisionnistes, cette dynamique étant portée par le consommateur national plutôt que par les exportations ou l’industrie manufacturière. Le secteur des services embauche, les carnets de commandes se remplissent et les arriérés de travail s’accumulent. Mais le coût de cette croissance est une pression inflationniste croissante, qui se manifeste désormais dans les prix facturés par les entreprises à leurs clients, et pas seulement dans les coûts qu’elles supportent. La prochaine décision de la Fed dépendra de la persistance ou de l’atténuation de ces tensions sur les prix à mesure que les coûts de l’énergie se stabiliseront. Pour l’instant, les données plaident pour la prudence plutôt que pour un assouplissement, et la charge de la preuve s’est déplacée du côté de l’inflation dans le cadre du double mandat.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
repost-content-media
  • 16
  • 2
Septembre doré, octobre argenté
Septembre est peut-être derrière nous, mais la dynamique se poursuit en octobre. Un nouveau mois signifie un nouveau chapitre, de nouvelles opportunités et de nouveaux défis.
Que vous suiviez le $BTC , l’$ETH , le $ZEC ou le $SOL , l’objectif reste le même : rester vigilant, identifier rapidement la tendance et être prêt lorsque la configuration adéquate se présente.
Commencer avec 1 000 USDT
Trader avec 1 000 USDT à court terme ne consiste pas simplement à trouver la prochaine transaction gagnante. Cela exige de la discipline, une exécution précise, un dimensionne
Repanzal
Septembre doré, octobre argenté
Septembre est peut-être derrière nous, mais l’élan se poursuit en octobre. Un nouveau mois signifie un nouveau chapitre, de nouvelles opportunités et de nouveaux défis.
Que vous surveilliez $BTC , $ETH , $ZEC ou $SOL , l’objectif reste le même : rester vigilant, identifier rapidement la tendance et être prêt lorsque la bonne configuration se présente.
Commencer avec 1 000 USDT
Trader avec 1 000 USDT à court terme ne consiste pas simplement à trouver le prochain trade gagnant. Cela exige de la discipline, une exécution précise, un dimensionnement approprié des positions et la capacité de suivre un plan prédéfini même lorsque les émotions commencent à prendre le dessus.
Le marché récompense la préparation, pas les décisions impulsives.
Les connaissances ne servent à rien sans exécution
Le trading ne consiste jamais à se fier à un seul indicateur ou à trouver une stratégie magique.
La survie à long terme repose sur l’apprentissage continu du comportement du marché, le développement d’un jugement indépendant, la protection du capital et la gestion du risque lorsque le marché n’évolue pas comme prévu.
Plus votre expérience est grande, plus vous pouvez réagir calmement à la volatilité.
Comme le dit le proverbe, le vieux gingembre est toujours plus piquant.
Observez la direction, pas le bruit
Cette semaine, de nombreux traders attendent une baisse plus marquée. Cependant, les entrées en position longue d’A-Chen ont continué à offrir des opportunités malgré les anticipations baissières.
La vidéo ci-dessous montre des trades réels ouverts au début du mois de septembre. Certaines entrées ont été fructueuses, mais une erreur directionnelle ultérieure a également affecté le taux de réussite global.
C’est un rappel important : même une bonne stratégie peut pâtir d’un désalignement entre la direction, l’exécution et la gestion du risque.
Les opportunités appartiennent à ceux qui sont préparés. Les résultats appartiennent à ceux qui savent transformer leurs connaissances en actions disciplinées.
#OneGate见证计划
#美国9月非农新增2.9万
#三大Launchpool同步开启
BTC-0,86%
ETH-0,55%
ZEC+0,01%
SOL-0,26%
  • 42
#Share Rendements de mes positions
Le short BTC depuis 86 460 fonctionne : voici où je retourne ma position, et pourquoi 81 139 est le niveau qui m’intéresse
Il y a deux jours, j’ai partagé un short avec une zone d’entrée de 86 450 à 88 890, un stop à 93 000 et six objectifs, et j’ai pris ma propre position à 86 460. Elle est toujours ouverte. Ce matin, le BTC se situait autour de 84 940 lorsque j’ai réalisé le graphique. Le TP1 à 85 585 et le TP2 à 84 721 sont atteints, et le plus bas jusqu’à présent se situe autour de 83 900. Le cours évolue environ 1,7 % en ma faveur. Mon ROI latent affiche
Crypto_Buzz_with_Alex
#Share Rendement de ma position
Le short BTC depuis 86 460 fonctionne : voici où je passe long, et pourquoi 81 139 est le niveau qui m’intéresse
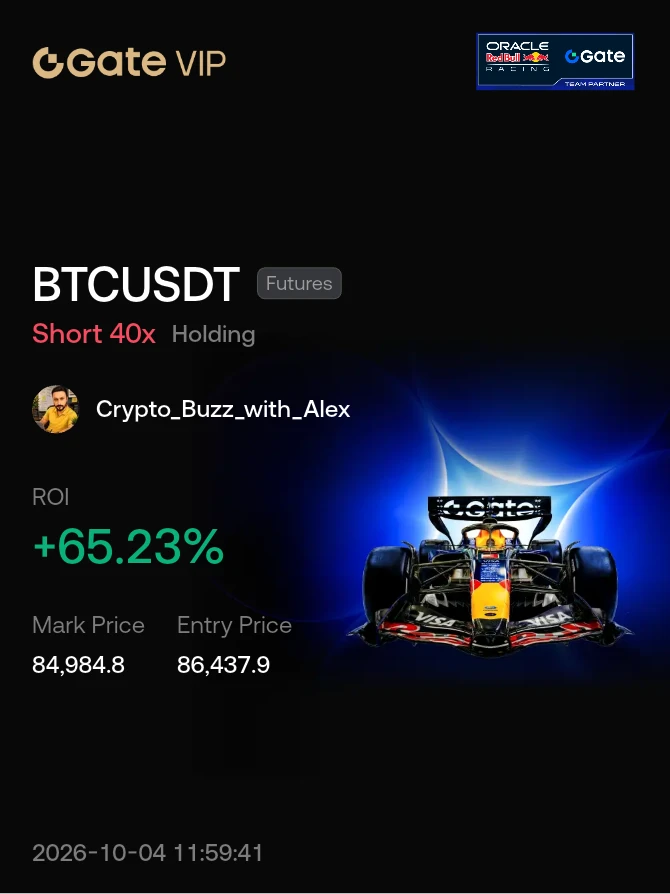
Il y a deux jours, j’ai partagé un short avec une zone d’entrée de 86 450 à 88 890, un stop à 93 000 et six objectifs, et j’ai moi-même pris une entrée à 86 460. Il est toujours en cours. Ce matin, le BTC évoluait autour de 84 940 lorsque j’ai réalisé le graphique. Le TP1 à 85 585 et le TP2 à 84 721 sont atteints, et le plus bas jusqu’ici est d’environ 83 900. Le cours est approximativement 1,7 % en ma faveur. Mon ROI latent affiche 66,94 % parce que j’utilise un levier de 40x sur cette transaction, tandis que le signal que j’ai partagé était à 10x. À 10x, le même mouvement représente environ 17 %. Je le précise d’emblée, car le levier compte davantage que le pourcentage, et ne copiez pas mon 40x.
Pourquoi ai-je pris le short au départ : la poussée vers 87 000 ne ressemblait pas à une nouvelle demande à mes yeux. Avant la publication des chiffres de l’emploi, l’intérêt ouvert avait augmenté d’environ 27 000 BTC et le financement était passé d’environ 3 % à 10 % annualisés, tandis qu’environ 91 % des liquidations de la veille concernaient des positions short. C’est un short squeeze, et les squeezes ont tendance à s’essouffler. Le BTC a atteint 87 250 au moment de la publication, puis est revenu près de 84 000 en l’espace d’une journée. La trajectoire des taux n’a pas non plus suffisamment changé pour justifier de le poursuivre, avec une hausse en décembre toujours anticipée à environ 86 %.
Passons maintenant au graphique, une vue en 5 minutes que j’ai dessinée hier. Le sommet à 87 383,6 est le niveau sur lequel repose toute la structure. Juste en dessous, j’ai marqué un bloc de rejet entre environ 86 900 et 87 200, avec une réserve de stops positionnés au-dessus. Plus bas se trouve un bloc breaker autour de 85 650 à 86 000. Après la cassure baissière, le cours a affiché un changement de caractère près de 83 150, et depuis, le BTC se comprime dans une fourchette étroite. Ce qui compte se trouve en dessous : des stops sous le plus bas à 82 468 et sous la ligne de tendance ascendante, puis une zone de demande allant d’environ 80 800 à 81 139.
La ligne cyan sur mon graphique représente la trajectoire que j’anticipe. Une dernière poussée vers 85 300 à 85 400, qui récupérerait les stops au-dessus de la petite fourchette, puis une chute brutale à travers 82 468 jusque dans cette zone de demande. Je n’ajouterai pas au short à ce niveau, et un mouvement au-dessus de 86 000 me ferait cesser de croire à cette trajectoire. Mon TP3 à 82 992 se situe juste au-dessus du plus bas à 82 468, et le TP4 à 81 263 n’est qu’à environ 124 points de la zone de demande. C’est volontaire : je prévois de passer de short à long exactement là où la première transaction se termine.
La gestion du short est simple à partir d’ici. Après le TP2, ma règle consiste à ramener le stop au niveau d’entrée, à 86 460, afin que la transaction ne puisse pas devenir perdante, et à prendre la majeure partie du reliquat d’ici le TP4. Le TP5 à 78 670 et le TP6 à 76 076 restent comme une petite position résiduelle, et ils n’auront d’importance que si le long échoue. Une clôture en 5 minutes sous 80 521,7 invalide l’idée du long et transforme la position résiduelle en transaction principale.
Le plan long prévoit une entrée à 81 139,1, un stop à 80 521,7 et un objectif à 86 146,9, qui correspond à la base de la zone d’offre où se trouve le bloc breaker. Cela représente un risque de 0,76 % contre une récompense de 6,17 %, soit environ 8,1 pour 1. Je ne rattrape toutefois pas un couteau qui tombe. Je veux voir le cours effectuer une chasse de liquidité dans la zone, puis clôturer de nouveau au-dessus de 81 139,1 en 5 minutes, ou afficher un changement de caractère à l’intérieur de la boîte. Cela réduit légèrement la récompense, mais augmente fortement le taux de réussite.
Passons maintenant à la partie que la plupart des gens négligent : le risque. À 40x, chaque mouvement de 1 % contre moi coûte 40 % de ma marge, et ma liquidation se situe seulement environ 2,5 % au-dessus de l’entrée, soit approximativement entre 88 200 et 88 600 selon les frais. C’est bien en dessous du stop à 93 000 que j’ai publié ; avec mon levier, le véritable stop est donc la liquidation, et le sommet à 87 383,6 s’en est approché à environ 1 000 points. C’est exactement pourquoi il est si important de déplacer le stop au niveau d’entrée. Si vous suivez le signal, utilisez 10x ou moins et dimensionnez votre position à partir de la distance du stop, pas à partir du bouton de levier. Le stop à 93 000 se situe 7,56 % au-dessus de 86 460 ; risquer 1 % de votre compte signifie donc une position d’environ 13,2 % du compte, ce qui ne représente que 1,3 % du compte en marge à 10x. Pour le long, un risque de 1 % avec un stop de 0,76 % implique une position d’environ 1,3 fois votre compte, ce qui n’est pas du tout une transaction à fort levier.
Ce qui me donnerait tort : une clôture horaire nette au-dessus de 87 383,6. Les ETF spot américains ont enregistré environ 6,34 milliards de dollars d’entrées au T3, dont 2,65 milliards de dollars en septembre ; il existe donc une véritable demande sous-jacente, et les marchés d’ETF sont fermés jusqu’à lundi. Octobre a également été historiquement un mois solide pour le BTC. Je tiens compte de tout cela et, si la structure casse, je préférerais prendre le stop plutôt que de contester le graphique.
Selon vous, où le BTC va-t-il d’abord cette semaine : une nouvelle poussée vers 85 400, ou directement vers la chasse de liquidité à 82 468 ?
Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches avant de prendre toute décision de trading ou d’investissement. Le trading avec effet de levier peut entraîner des pertes supérieures à vos prévisions.
#ShareWeekly #OneGateWitnessProgram #HYPETreasuryHoldingsTop$3.2B
repost-content-media
BTC-0,92%
  • 36
  • 3
#OneGateWitnessProgram
TÉMOIN ONE GATE — JE SUIS TÉMOIN DE MON PROPRE PARCOURS
Certaines histoires sont écrites avec des mots.
Certaines histoires sont écrites au fil des années d’expérience.
Et certaines histoires sont racontées par la personne qui a vécu chacun de leurs moments.
Pour moi, le programme One Gate Witness représente exactement cela.
Je ne suis pas ici uniquement pour parler de Gate.
Je suis ici pour être témoin de mon propre parcours.
Un parcours qui a commencé avec un simple compte.
Un parcours qui s’est transformé en apprentissage, création de contenu, communauté, reconnaiss
HighAmbition
#OneGateWitnessProgram
UN TÉMOIN DE GATE — JE SUIS TÉMOIN DE MON PROPRE PARCOURS
Certaines histoires s’écrivent avec des mots.
Certaines histoires s’écrivent au fil des années d’expérience.
Et certaines histoires sont racontées par la personne qui a vécu chaque instant.
Pour moi, le programme One Gate Witness représente exactement cela.
Je ne suis pas ici uniquement pour parler de Gate.
Je suis ici pour être témoin de mon propre parcours.
Un parcours qui a commencé avec un simple compte.
Un parcours qui s’est transformé en apprentissage, création de contenu, communauté, reconnaissance, défis et évolution.
Un parcours qui m’a donné une identité.
Cette identité, c’est HighAmbition.
Et aujourd’hui, après une période difficile, je suis témoin d’un autre moment important de ce parcours.
LA PREMIÈRE ÉTAPE ÉTAIT SIMPLE
Lorsque je suis arrivé sur Gate, je n’avais pas d’identité en ligne.
Je ne connaissais pas grand-chose à la création de contenu.
Je ne savais pas comment bâtir une audience.
Je ne savais pas comment exprimer correctement mes opinions sur le marché.
J’étais simplement un utilisateur qui voulait apprendre.
J’ai créé mon compte Gate et j’ai commencé à explorer.
Au début, ce n’était qu’une plateforme.
Puis j’ai commencé à publier.
Puis j’ai commencé à interagir.
Puis j’ai commencé à apprendre de la communauté.
Petit à petit, j’ai découvert que je pouvais moi aussi contribuer.
C’était le début.
Je ne savais pas où ce parcours allait me mener.
Mais j’ai continué.
LE MOMENT OÙ UN UTILISATEUR EST DEVENU CRÉATEUR
Il y a eu un moment où publier a cessé d’être une simple activité pour moi.
C’est devenu quelque chose que j’aimais vraiment.
J’ai commencé à mettre mes pensées par écrit.
J’ai commencé à analyser les marchés.
J’ai commencé à suivre l’actualité.
J’ai commencé à communiquer avec d’autres utilisateurs.
Et finalement, les gens ont commencé à reconnaître mon contenu.
Une personne qui a joué un rôle important en m’encourageant au début de mon parcours est mon frère, Dragon Fly Official.
Ses encouragements à travailler davantage sur Gate m’ont donné une motivation supplémentaire pour continuer.
J’ai continué à travailler.
Et petit à petit, HighAmbition est devenu plus qu’un nom d’utilisateur.
C’est devenu mon identité.
MON TÉMOIGNAGE — L’ÉVOLUTION QUE J’AI VUE DE MES PROPRES YEUX
Si je devais décrire ce dont j’ai été témoin au cours de mon parcours sur Gate, je commencerais par l’évolution.
J’ai été témoin de mon passage de quelqu’un qui connaissait très peu le travail en ligne à quelqu’un capable de créer régulièrement du contenu.
J’ai été témoin de l’assurance que j’ai acquise.
J’ai été témoin de mon apprentissage de la communication avec une communauté.
J’ai été témoin de la portée croissante de mon contenu.
J’ai été témoin d’une reconnaissance que je n’aurais jamais imaginée lorsque j’ai commencé.
Et j’ai été témoin de la manière dont la régularité peut peu à peu transformer un simple nom d’utilisateur en une identité.
Voilà mon témoignage personnel.
Je n’ai pas simplement entendu parler de ce parcours.
Je l’ai vécu.
Je l’ai expérimenté.
Je l’ai construit.
Et j’en suis encore témoin aujourd’hui.
LA COMMUNAUTÉ EST DEVENUE UNE PARTIE DE MON IDENTITÉ
L’une des choses les plus importantes dont j’ai été témoin est le pouvoir de la communauté.
Gate Square m’a offert un endroit où partager.
Les campagnes Gate m’ont donné des occasions de participer.
Gate Official m’a offert des moments de reconnaissance.
Et les utilisateurs de Gate m’ont donné des personnes avec qui communiquer.
Au fil du temps, la communauté est devenue une partie de mon histoire.
C’est pourquoi je crois que One Gate concerne en fin de compte les personnes.
Une plateforme prend du sens lorsque les gens construisent quelque chose en son sein.
Les créateurs ont besoin d’un endroit où créer.
Les utilisateurs ont besoin d’un endroit où participer.
Les communautés ont besoin d’un endroit où se connecter.
Pour moi, Gate est devenu cet endroit.
LE CHAPITRE DIFFICILE DONT J’AI AUSSI ÉTÉ TÉMOIN
Un véritable parcours ne peut pas être composé uniquement de bons moments.
Il y a aussi des moments difficiles.
En 2026, mon parcours est entré dans l’une de ses périodes les plus difficiles.
Pendant environ quatre mois, mon compte de publication est resté soumis à un contrôle lié aux risques de sécurité.
Je ne pouvais pas participer normalement aux événements Gate.
Lorsque j’ai essayé de rejoindre certains événements, j’ai reçu une restriction liée à un compte anormal.
J’ai été témoin de ce que l’on ressent lorsqu’une chose devenue une partie importante de sa routine devient soudainement difficile d’accès.
Mais j’ai aussi été témoin d’autre chose.
J’ai été témoin de ma propre patience.
J’ai été témoin de ma décision de ne pas abandonner.
J’ai compris que les systèmes de sécurité sont importants pour une plateforme mondiale.
Je n’ai jamais voulu contourner une quelconque règle ou mesure de sécurité.
Je voulais simplement que ma situation soit examinée et, si tout était en ordre, retrouver une participation normale.
AUJOURD’HUI, J’AI ÉTÉ TÉMOIN D’UN SIGNE DIFFÉRENT
Et puis le jour d’aujourd’hui est arrivé.
Aujourd’hui, j’ai réussi à participer à deux événements Gate.
Pour beaucoup de gens, cela peut sembler normal.
Pour moi, c’était différent.
Parce que je me souviens des jours où je ne pouvais pas participer aux événements.
Je me souviens avoir vu la restriction liée à un compte anormal.
Je me souviens m’être demandé quand je pourrais à nouveau participer normalement.
Alors, lorsque deux événements se sont ouverts pour moi aujourd’hui, j’ai ressenti une véritable joie.
Je ne peux pas affirmer, sur cette seule base, que toutes les restrictions ont officiellement été supprimées.
Mais je peux dire une chose avec certitude :
Cela ressemblait à un signe très positif.
Après environ quatre mois difficiles, aujourd’hui m’a redonné de l’espoir.
Et c’est quelque chose qui mérite d’être rapporté.
UN PETIT MOMENT AUX GRANDES SIGNIFICATIONS
Parfois, les moments les plus importants ne sont pas ceux qui offrent les plus grandes récompenses.
Parfois, il s’agit simplement de retrouver une occasion que l’on avait perdue.
Aujourd’hui a été l’un de ces moments pour moi.
Le fait d’avoir réussi à participer à deux événements m’a rappelé que mon parcours avait peut-être encore un chapitre à écrire.
Cela m’a rappelé la personne qui avait commencé ce parcours.
Cela m’a rappelé le créateur que je suis devenu.
Cela m’a rappelé tout ce que j’ai construit en chemin.
Et cela m’a rappelé que je veux toujours continuer.
MES REMERCIEMENTS À GATE
Aujourd’hui, je tiens à remercier sincèrement Gate.
Merci de m’avoir donné un point de départ.
Merci de m’avoir offert une plateforme pour apprendre.
Merci pour Gate Square.
Merci pour les occasions offertes aux créateurs.
Merci pour les campagnes.
Merci pour la communauté.
Merci pour chaque occasion grâce à laquelle HighAmbition a pu évoluer.
Quelle que soit la reconnaissance que j’ai reçue en ligne, Gate a constitué une partie importante de ce parcours.
Gate m’a aidé à découvrir la création de contenu en ligne.
Gate m’a aidé à prendre confiance en moi.
Gate m’a offert un endroit où partager mes opinions sur le marché.
Gate m’a présenté une communauté où je pouvais apprendre et communiquer.
Et pour tout cela, je suis sincèrement reconnaissant.
MON TÉMOIGNAGE NE CONCERNE PAS UNIQUEMENT LES ACCOMPLISSEMENTS
Lorsque je dis « témoin », je ne parle pas uniquement des moments où tout s’est bien passé.
Je suis aussi témoin des moments difficiles.
J’ai été témoin de l’incertitude.
J’ai été témoin des restrictions.
J’ai été témoin de la déception.
Mais j’ai aussi été témoin de la patience.
J’ai été témoin de la régularité.
J’ai été témoin du soutien de la communauté.
Et aujourd’hui, j’ai été témoin du retour de l’espoir.
C’est ce qui rend ce parcours important pour moi.
UN VÉRITABLE TÉMOIN VOIT TOUT
Un témoin ne se souvient pas uniquement du résultat final.
Un témoin se souvient du début.
Des difficultés.
Des progrès.
Des revers.
Des personnes.
Et des moments qui ont tout changé.
Je me souviens avoir commencé sans identité en ligne.
Je me souviens avoir appris à créer du contenu.
Je me souviens être devenu HighAmbition.
Je me souviens de la reconnaissance.
Je me souviens des mois difficiles.
Et maintenant, je me souviendrai d’aujourd’hui.
Le jour où j’ai réussi à participer de nouveau à deux événements Gate.
LA DEMANDE DE HIGHAMBITION
Je souhaite également adresser une demande respectueuse à l’équipe Gate.
Veuillez continuer à examiner la situation de mon compte.
Si la participation réussie d’aujourd’hui signifie que mon compte évolue vers un statut normal, j’apprécie sincèrement ce changement positif.
S’il reste encore des restrictions, j’espère humblement que mon compte pourra continuer à être examiné.
Je ne demande pas de traitement de faveur.
Je ne demande pas à contourner les contrôles de sécurité.
Je souhaite simplement participer normalement, respecter les règles de Gate et continuer à contribuer à la communauté.
Je veux créer.
Je veux publier.
Je veux participer.
Je veux apprendre.
Et je veux continuer à développer HighAmbition.
CE DONT JE VEUX ÊTRE TÉMOIN ENSUITE
J’ai été témoin de mes débuts.
J’ai été témoin du chemin parcouru.
J’ai été témoin du chapitre difficile.
Et aujourd’hui, j’ai été témoin d’un signe positif.
Je veux maintenant être témoin du prochain chapitre.
Je veux retrouver une participation normale.
Je veux recommencer à créer régulièrement.
Je veux participer aux campagnes Gate.
Je veux continuer à partager des analyses et des idées sur le marché.
Je veux contribuer à la communauté.
Et je veux que HighAmbition continue de grandir au sein de l’écosystème Gate.
LE PARCOURS EST TOUJOURS VIVANT
Les quatre derniers mois n’ont pas effacé les années qui les ont précédés.
Ils sont devenus une nouvelle partie de mon histoire.
Et c’est peut-être ce que le programme One Gate Witness représente le plus pour moi.
Il me donne l’occasion de considérer l’ensemble du parcours plutôt qu’un seul moment.
Je peux voir le débutant que j’étais autrefois.
Je peux voir le créateur que je suis devenu.
Je peux voir la communauté qui m’a soutenu.
Je peux voir le chapitre difficile auquel j’ai survécu.
Et maintenant, je peux voir un possible nouveau départ.
HIGHAMBITION EST TOUJOURS LÀ
Je suis toujours là.
Toujours en train d’apprendre.
Toujours en train de créer.
Toujours à suivre les marchés.
Toujours lié à la communauté.
Toujours reconnaissant envers Gate.
Et toujours plein d’espoir pour l’avenir.
HighAmbition s’est construit grâce à la régularité.
Il s’est construit grâce à la communauté.
Il s’est construit grâce aux opportunités.
Et surtout, il s’est construit en refusant d’abandonner.
Aujourd’hui m’a donné une raison supplémentaire de ne pas abandonner.
UN GATE, UN TÉMOIN, UNE HISTOIRE
Mon parcours a commencé avec Gate.
Mon identité en ligne s’est développée grâce à Gate.
La reconnaissance dont j’ai bénéficié au sein de la communauté s’est développée grâce à Gate.
Mes difficultés sont également devenues une partie de mon histoire avec Gate.
Et aujourd’hui, ma participation réussie à deux événements m’a donné un nouveau moment dont me souvenir.
Voilà mon témoignage.
J’ai été témoin du début.
J’ai été témoin de l’évolution.
J’ai été témoin du chapitre difficile.
Et aujourd’hui, j’ai été témoin de l’espoir.
À toutes les personnes qui ont soutenu HighAmbition :
Merci.
À la communauté Gate :
Merci de faire partie de mon parcours.
À l’équipe Gate :
Merci pour la plateforme, les opportunités et les expériences qui ont contribué à façonner mon identité en ligne.
Et au programme One Gate Witness :
Merci de m’avoir donné l’occasion de raconter cette histoire.
Je n’ai pas terminé.
Mon parcours continue de s’écrire.
Mon identité continue de grandir.
Et je suis prêt à être témoin de la suite.
UN GATE. UNE COMMUNAUTÉ. UN TÉMOIN. UN PARCOURS. UN HIGHAMBITION.
#OneGateWitnessProgram
repost-content-media
  • 29
  • 1
#OneGateWitnessProgram OneGateWitnessProgram : Construire un avenir on-chain plus transparent
L’industrie de la blockchain se dirige vers un avenir où la transparence, la fiabilité et les infrastructures décentralisées comptent plus que jamais. Le OneGateWitnessProgram s’inscrit dans cette direction en mettant l’accent sur une participation accrue au réseau et sur un écosystème Web3 plus digne de confiance.
Les programmes de témoins sont importants, car les réseaux blockchain sains dépendent de participants fiables qui contribuent à préserver l’intégrité des données et les opérations décentral
CryptoEshu
#OneGateWitnessProgram OneGateWitnessProgram : construire un avenir on-chain plus transparent
L’industrie de la blockchain se dirige vers un avenir où la transparence, la fiabilité et l’infrastructure décentralisée comptent plus que jamais. Le OneGateWitnessProgram reflète cette orientation en mettant l’accent sur une participation accrue au réseau et sur un écosystème Web3 plus digne de confiance.
Les programmes de témoins sont importants, car les réseaux blockchain sains dépendent de participants fiables qui contribuent à garantir l’intégrité des données et le fonctionnement décentralisé. En encourageant une participation plus large, des initiatives comme celle-ci peuvent contribuer à une infrastructure numérique plus résiliente et plus transparente.
Pour l’ensemble de la communauté crypto, il s’agit de plus qu’un simple programme : cela souligne l’importance de construire des systèmes où les utilisateurs, la technologie et les réseaux décentralisés peuvent se développer ensemble.
À mesure que le Web3 continue d’évoluer, les programmes axés sur l’infrastructure et la participation de la communauté pourraient jouer un rôle important dans la prochaine étape de l’adoption de la blockchain.
Qu’en pensez-vous : les programmes de témoins décentralisés occuperont-ils une place plus importante dans l’avenir du Web3 ?
#OneGateWitnessProgram #Gate #Web3 #Blockchain
repost-content-media
  • 31
  • 2
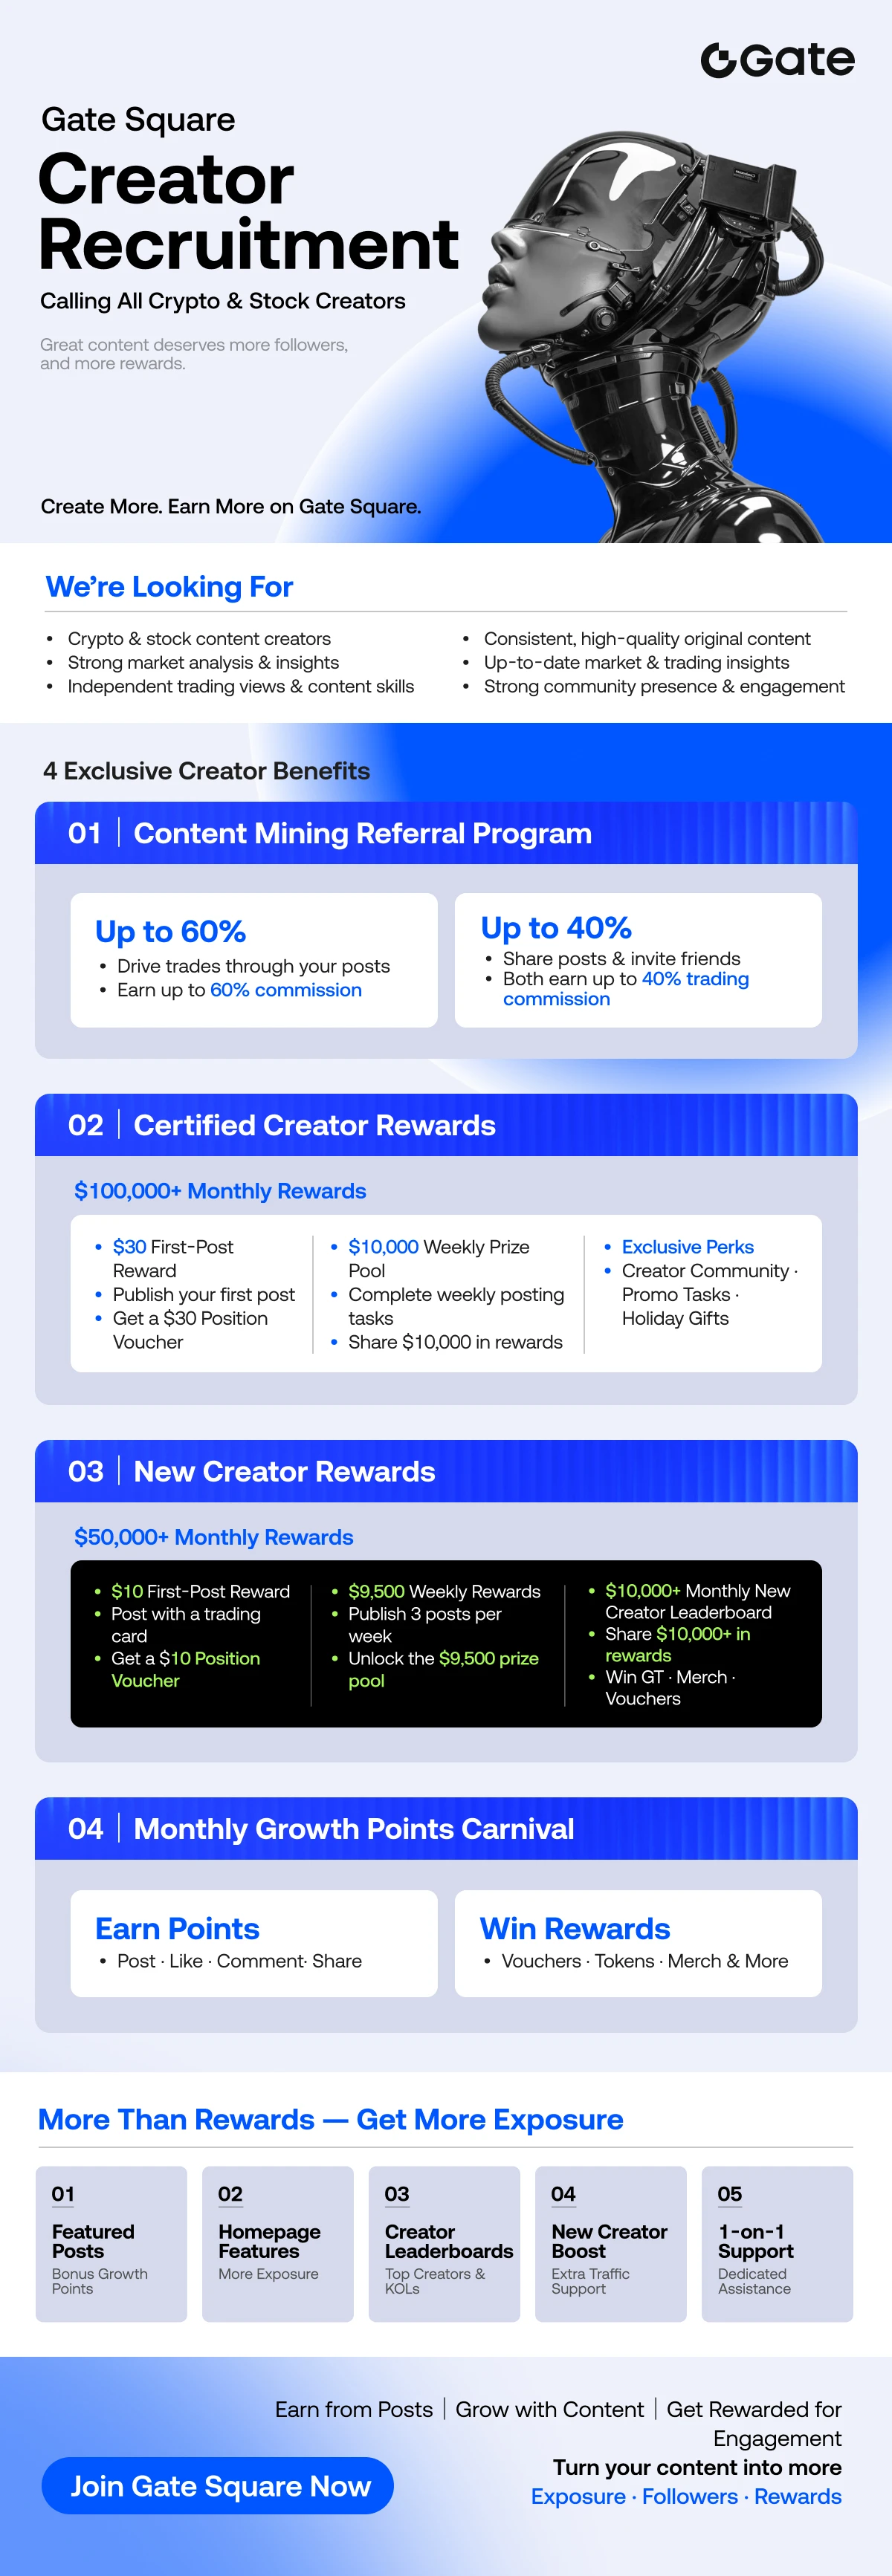
🔥 Gate Square recherche les meilleurs créateurs !
Créez du contenu sur les cryptomonnaies ou les actions, partagez vos analyses et gagnez davantage de visibilité et de récompenses !
🎁 Avantages exclusifs pour les créateurs
1️⃣ Jusqu’à 60 % de commission de minage de contenu : gagnez davantage grâce à votre contenu
2️⃣ Plus de 150 000 dollars de récompenses mensuelles : pour les créateurs certifiés et les nouveaux créateurs
3️⃣ Tirage mensuel de points de croissance : bons d’achat, tokens, produits dérivés Gate et plus encore
4️⃣ Assistance aux créateurs : davantage de visibilité, augmentatio
post-image
  • 25
  • 8
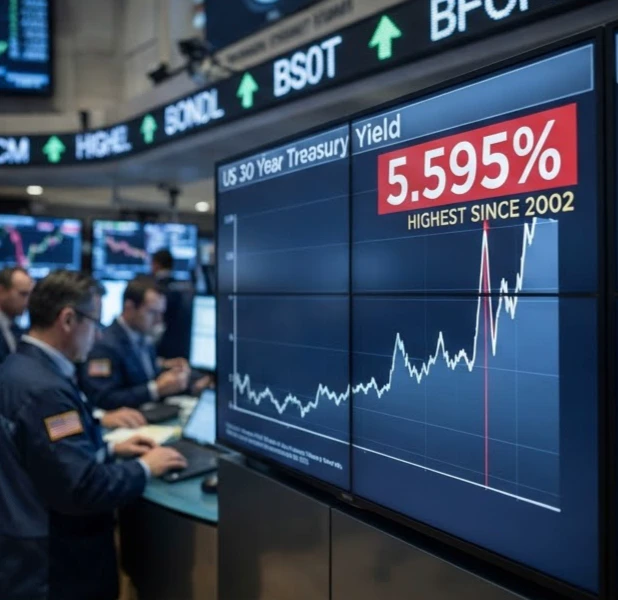
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 US30-US Le rendement des bons du Trésor américain à 30 ans atteint 5,595 %, son plus haut niveau depuis 2002
Un chiffre qui mérite l’attention évolue sur les marchés mondiaux.
Le rendement des bons du Trésor américain à 30 ans a atteint 5,595 %, son plus haut niveau depuis 2002. Il ne s’agit pas seulement d’un titre pour le marché obligataire. C’est un signal majeur sur la manière dont les investisseurs évaluent l’inflation à long terme, les emprunts publics, la croissance économique et les futurs taux d’intérêt.
Lorsque les rendements des bon
MamonTrader
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 US30-US : le rendement des bons du Trésor américain à 30 ans atteint 5,595 %, son plus haut niveau depuis 2002
Un chiffre qui mérite l’attention évolue sur les marchés mondiaux.
Le rendement des bons du Trésor américain à 30 ans a atteint 5,595 %, son plus haut niveau depuis 2002. Il ne s’agit pas seulement d’un titre concernant le marché obligataire. C’est un signal majeur sur la manière dont les investisseurs évaluent l’inflation à long terme, les emprunts publics, la croissance économique et les futurs taux d’intérêt.
Lorsque les rendements des bons du Trésor à longue duration augmentent aussi fortement, l’impact peut se propager à presque toutes les grandes classes d’actifs. Les obligations deviennent plus attractives pour les investisseurs en quête de rendement, tandis que les actifs risqués font face à un coût d’opportunité plus élevé. Les actions, les valeurs technologiques, l’immobilier et les cryptomonnaies peuvent tous subir des pressions lorsque le rendement disponible sur la dette publique augmente.
Pour les traders crypto, cette relation est particulièrement importante.
Le Bitcoin n’évolue pas uniquement en fonction des informations qui lui sont propres. La liquidité mondiale, la situation du dollar, les rendements des bons du Trésor et les anticipations concernant la politique monétaire peuvent fortement influencer le sentiment du marché. Une hausse brutale des rendements à long terme peut donc modifier l’environnement dans lequel les traders évaluent le BTC et les autres actifs numériques.
Le niveau de 5,595 % est également important, car il montre que le marché exige un rendement plus élevé pour détenir de la dette publique américaine à longue duration. Les investisseurs réévaluent de fait les risques liés à l’immobilisation de capitaux pendant plusieurs décennies.
Un autre aspect important entre en jeu.
Des rendements à long terme plus élevés peuvent créer des tensions même lorsque la banque centrale n’augmente pas activement les taux à court terme. Le marché obligataire lui-même peut resserrer les conditions financières en faisant grimper les coûts d’emprunt dans l’ensemble de l’économie.
Cela peut affecter les prêts hypothécaires, le financement des entreprises, les charges d’intérêts de l’État et les décisions d’investissement.
Pour les marchés actions, l’impact sur les valorisations peut être significatif. Des taux d’actualisation plus élevés réduisent la valeur actuelle des bénéfices futurs, ce qui est particulièrement important pour les entreprises à forte croissance dont les valorisations dépendent largement de bénéfices attendus dans plusieurs années.
Pour les cryptomonnaies, le même concept se manifeste à travers la liquidité et l’appétit pour le risque.
Lorsque les capitaux deviennent plus coûteux, les traders peuvent se montrer plus sélectifs. L’effet de levier peut diminuer, les positions spéculatives peuvent devenir moins attractives et la volatilité peut augmenter.
Mais des rendements plus élevés ne signifient pas automatiquement que le Bitcoin doit baisser.
Les marchés sont déterminés par les anticipations, le positionnement et la liquidité. Si les investisseurs estiment que l’économie peut absorber des rendements plus élevés tout en maintenant une croissance solide, les actifs risqués peuvent évoluer différemment de ce que suggérerait un modèle fondé uniquement sur les rendements.
C’est pourquoi les traders doivent observer la situation dans son ensemble plutôt que de réagir à un seul chiffre.
Le rendement des bons du Trésor à 30 ans envoie désormais un message puissant depuis le marché des titres à revenu fixe. Les investisseurs exigent une rémunération nettement plus élevée pour leur exposition à longue duration, ce qui peut influencer la valorisation d’actifs bien au-delà des obligations du gouvernement américain.
La question essentielle est de savoir si 5,595 % constitue un pic temporaire ou le début d’une réévaluation plus large des coûts d’emprunt à long terme.
Si les rendements continuent de grimper, les conditions financières pourraient devenir de plus en plus restrictives.
Si les rendements se stabilisent ou s’inversent, la pression sur les actifs risqués pourrait s’atténuer et les anticipations de liquidité pourraient s’améliorer.
Pour les traders de Bitcoin, les signaux importants à surveiller ensemble sont les rendements des bons du Trésor, le dollar américain, les conditions de liquidité, les flux institutionnels et le positionnement du marché.
Un seul graphique raconte rarement toute l’histoire.
Le marché des bons du Trésor donne aux traders une raison supplémentaire de prêter une attention particulière à l’environnement macroéconomique.
Un rendement à 30 ans de 5,595 % n’est pas seulement une statistique du marché obligataire. C’est un signal majeur pour le marché, et son prochain mouvement pourrait influencer la manière dont les investisseurs se positionnent sur les actions, les obligations et les cryptomonnaies.
Plus le mouvement des rendements à long terme est important, plus il devient essentiel pour tous les marchés risqués d’écouter.%,PlusHautDepuis2002 #US30-YearTreasuryYieldHits5.595%,HighestSince2002
repost-content-media
BTC-0,86%
  • 22
Je trade sur Gate, une plateforme d’échange de premier plan avec 13 ans d’expérience. Rejoignez-moi et plongez dans les événements les plus palpitants du moment ! https://www.gate.com/campaigns/6518?ref=BVIRBA8M&ref_type=132
post-image
  • 24
  • 2
Le rapport sur l'emploi aux États-Unis de septembre s'est révélé bien inférieur aux attentes. L'économie n'a créé que 29 000 emplois le mois dernier, contre des prévisions d'environ 90 000 et un gain révisé de 133 000 en août. Le taux de chômage est passé de 4,1 % à 4,2 %, légèrement au-dessus du consensus. Le salaire horaire moyen a augmenté de 0,1 % sur un mois, contre une prévision de 0,3 %, tandis que la croissance annuelle des salaires s'est établie à 3,0 %, contre des attentes de 3,2 %. Il s'agit de la plus faible progression de l'emploi salarié depuis la pandémie, alors que les rendemen
User_any
Le rapport sur l’emploi aux États-Unis pour septembre s’est révélé bien inférieur aux attentes. L’économie n’a créé que 29 000 emplois le mois dernier, contre des prévisions d’environ 90 000 et une hausse révisée de 133 000 en août. Le taux de chômage est passé de 4,1 % à 4,2 %, légèrement au-dessus du consensus. Les salaires horaires moyens ont augmenté de 0,1 % sur un mois, contre 0,3 % prévu, tandis que la croissance annuelle des salaires s’est établie à 3,0 %, contre des attentes de 3,2 %. Il s’agit du chiffre le plus faible pour les créations d’emplois depuis la pandémie, alors que les rendements des bons du Trésor à 30 ans avoisinaient 5,6 %, que le pétrole dépassait 100 dollars et que la Réserve fédérale avait relevé ses taux le 16 septembre.
Le marché des taux a réagi rapidement. D’après l’outil FedWatch de CME, la probabilité d’une hausse lors de la réunion d’octobre est tombée à environ 14 %, contre quelque 34 % la veille. Le rendement des bons du Trésor à 2 ans, qui est le plus sensible aux anticipations de politique monétaire, a chuté de 10 points de base à 4,787 %. Le marché obligataire considère désormais qu’une pause en octobre est l’issue la plus probable, et l’attention s’est déplacée vers les données d’inflation qui seront publiées avant la prochaine réunion du FOMC.
Un détail mérite d’être souligné : la différence entre les deux enquêtes du rapport. L’enquête auprès des entreprises, qui mesure les emplois salariés, a fait état de faibles créations d’emplois. L’enquête auprès des ménages, qui mesure l’emploi selon une méthode distincte, a montré que davantage de personnes étaient entrées sur le marché du travail, ce qui explique pourquoi le taux de chômage n’a que légèrement augmenté. Les analystes de State Street ont souligné que les deux enquêtes envoient des signaux quelque peu différents. J.P. Morgan prévoit toujours une hausse supplémentaire en décembre, mais ne considère pas les données actuelles comme le début d’un cycle durable de resserrement. Le tableau n’est pas suffisamment clair pour affirmer que le resserrement est terminé, mais il est assez faible pour que de nombreux participants au marché écartent désormais octobre.
Les actifs risqués ont progressé après la publication. Bitcoin est passé d’environ 86 450 dollars à 87 230 dollars en quelques minutes, soit une hausse d’environ 3,48 % sur la journée. L’or est passé de 4 178 dollars à 4 227 dollars l’once. Les contrats à terme sur les actions américaines ont également progressé, ceux sur le Dow gagnant plus de 400 points. La logique derrière ce mouvement est familière : des données plus faibles sur le marché du travail réduisent les arguments en faveur de nouvelles hausses de taux, ce qui fait baisser les rendements des bons du Trésor et le dollar, réduisant à son tour le coût d’opportunité de la détention d’actifs qui ne versent pas de rendement. Cela dit, les mêmes rendements élevés et les mêmes préoccupations inflationnistes qui pèsent sur les marchés depuis le début du mois sont toujours présents et continuent de limiter la hausse.
Le positionnement avant la publication aide à expliquer l’ampleur du mouvement. Au cours de l’heure précédant les données, 32,51 millions de dollars de positions crypto ont été liquidés, dont 27,53 millions de dollars de positions vendeuses. Bitcoin à lui seul représentait 20,5 millions de dollars de ces liquidations. Le marché s’était positionné en prévision d’un chiffre plus élevé, et le résultat réel a contredit ce positionnement. Les mouvements de ce type sont souvent amplifiés par l’effet de levier, et celui-ci n’a pas fait exception.
Les prévisions actualisées de Citi, publiées plus tôt dans la semaine, semblent désormais mieux alignées sur les données. La banque a relevé son objectif à 12 mois pour Bitcoin de 82 000 à 113 000 dollars et porté sa prévision pour Ether de 2 240 à 3 028 dollars. Citi a cité comme principaux facteurs le regain des flux entrants dans les ETF, les rachats de bons du Trésor, l’élaboration de règles par la SEC et un dollar plus faible. La banque a également noté que les conseillers et les courtiers augmentaient progressivement leurs allocations, avec environ 5 milliards de dollars de flux entrants dans les ETF attendus au cours des 12 prochains mois. Un marché du travail plus faible soutient cette opinion en réduisant l’avantage de rendement lié à la détention de liquidités.
Les flux des ETF reflètent le même changement. Les ETF spot Bitcoin américains ont renoué avec des flux nets entrants lors du premier jour de cotation d’octobre, attirant 102,7 millions de dollars après les 148,7 millions de dollars de sorties enregistrées mercredi. L’IBIT de BlackRock est arrivé en tête avec 196 millions de dollars de flux entrants. Ce retournement suggère que la demande institutionnelle reste présente après une brève pause, même si les flux sur une seule journée ne constituent pas un indicateur fiable de la demande à plus long terme.
Sur le plan technique, Bitcoin s’échange près d’une zone de résistance qui tient depuis plusieurs semaines. Le niveau de 86 908 dollars constitue le premier obstacle, tandis que la zone de 87 300 à 87 400 dollars correspond aux plus hauts de septembre. Une cassure durable au-dessus de cette zone ouvrirait la voie vers 88 500 dollars. À la baisse, le premier ensemble de supports se situe autour de 82 860 dollars, avec un support plus solide près de 81 602 dollars. Certains analystes ont identifié 82 000 dollars comme un niveau clé pour octobre, avec une fourchette plus large de 78 000 à 95 000 dollars si le mois suit sa tendance saisonnière historique. La zone de 85 000 à 85 600 dollars reste la zone la plus proche à surveiller en cas de nouvelle tentative de hausse.
Ethereum et l’ensemble du marché des altcoins sont confrontés aux mêmes conditions. Ether s’échange autour de 2 722 dollars, en hausse de 0,29 % sur la journée, toujours dans une fourchette qui tient depuis la mi-septembre. Les analystes de CoinShares ont noté qu’une politique monétaire restrictive et le retard dans la clarification réglementaire liée au CLARITY Act limitent une cassure majeure, et que la pression devrait rester concentrée sur les altcoins. Le niveau de 2 740 dollars constitue la résistance à court terme ; une cassure au-dessus suggérerait une sortie haussière de la fourchette, tandis qu’un échec maintiendrait ETH sous 2 700 dollars. La lecture de 54,5 de l’indice PMI ISM est également importante, car elle prolonge la neuvième mois d’expansion et ajoute un nouvel élément aux délibérations de la Fed sur les taux.
Les risques liés à cette configuration n’ont pas changé. Le rendement des bons du Trésor à 10 ans reste supérieur à 5,2 %, tandis que celui à 30 ans avoisine 5,6 %, tous deux à des niveaux inédits depuis plusieurs décennies. Les besoins d’emprunt fédéraux approchent 39 billions de dollars, ce qui maintient une pression haussière sur les rendements à long terme et resserre les conditions de liquidité. Si les données d’inflation publiées dans les prochaines semaines dépassent les attentes, la Fed pourrait encore relever ses taux en décembre malgré la faiblesse du rapport sur l’emploi, ce qui inverserait le récent ajustement des anticipations et pèserait sur les actifs risqués. La réunion du FOMC de décembre reste la principale source d’incertitude pour le reste de l’année.
En résumé, le marché du travail a fourni la première preuve claire au cours de ce cycle que le resserrement de la politique monétaire affecte les embauches, et le marché a réagi en réduisant la probabilité d’une hausse en octobre. Pour les cryptomonnaies, cela réduit le coût d’opportunité de la détention d’actifs sans rendement et offre un contexte plus favorable aux flux entrants dans les ETF. Cela ne règle toutefois pas la question de l’inflation dans le cadre du mandat de la Fed, et les rendements à long terme restent élevés. La capacité de Bitcoin à franchir 87 400 dollars et à se maintenir au-dessus de 85 000 dollars indiquera s’il s’agit du début d’un mouvement plus durable ou d’une nouvelle tentative au sein de la même fourchette.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
#每周来晒 #非农就业数据
repost-content-media
BTC-0,86%
ETH-0,55%
  • 26
  • 2
Rejoignez le nouveau programme de croissance des créateurs de Gate Square, créez pour débloquer plus de 50 000 en récompenses mensuelles https://www.gate.com/campaigns/5987?ref=BVIRBA8M&ref_type=132
post-image
  • 21
  • 2
Saison 4 de la rotation des tokens populaires, phase 4 : les nouveaux amis et ceux qui reviennent bénéficient d’un boost de 1,5× du volume de trading et se disputent 120 000 USDT https://www.gate.com/campaigns/6395?ref=BVIRBA8M&ref_type=132&utm_cmp=lDOVEArp
post-image
  • 20
  • 2
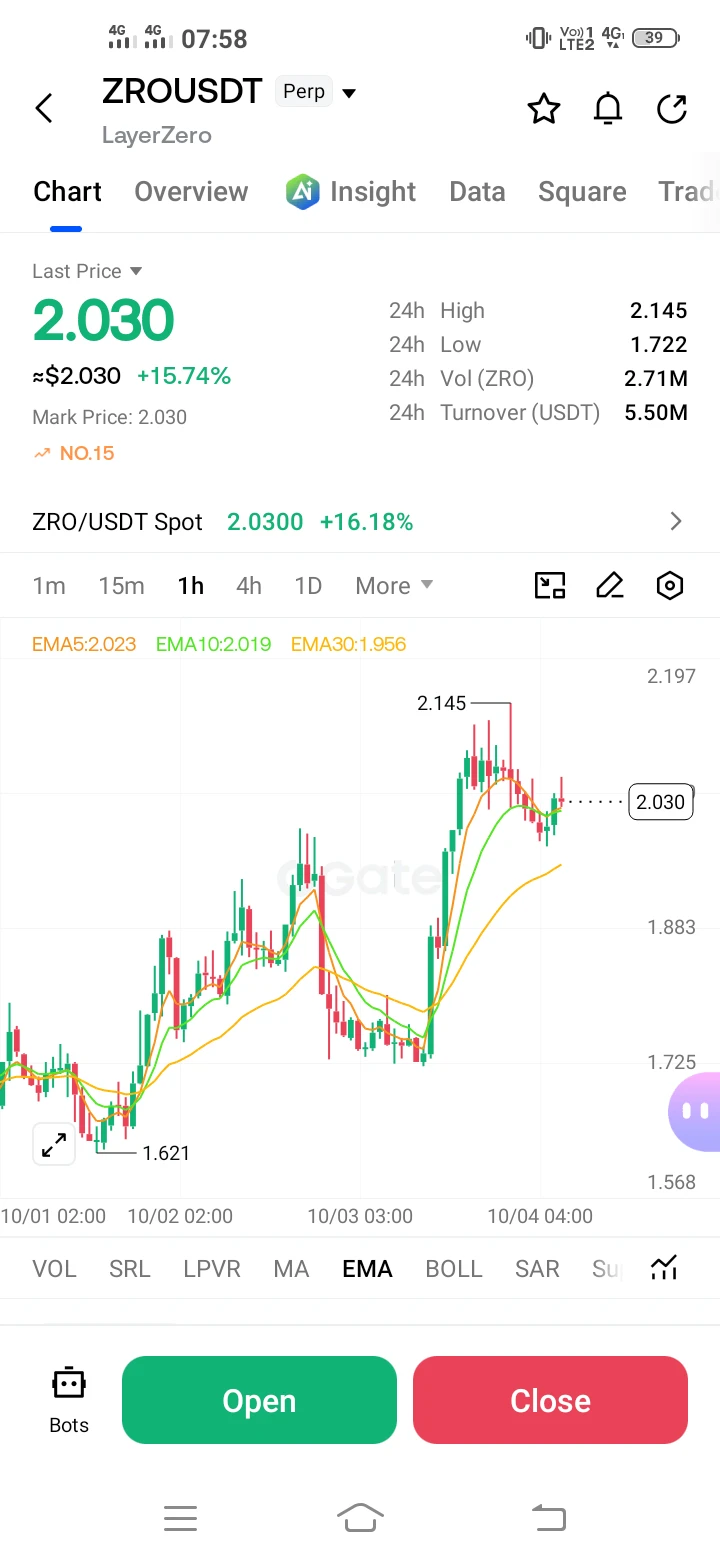
#OneGateWitnessProgram #ZRO
ANALYSE DU MARCHÉ DE ZRO (LayerZero) — $2,030
LayerZero (ZRO) se négocie actuellement autour de $2,03, et la structure à court terme est devenue fortement haussière.
Les données de marché en temps réel montrent que ZRO est en hausse d'environ 15 % sur 24 heures, avec un plus haut sur 24H proche de $2,12 et un plus bas autour de $1,73. Le volume de trading sur 24H dépasse 200 millions de dollars, tandis que l'activité sur les produits dérivés est également élevée, avec environ $386M de volume de contrats à terme et $282M d'intérêt ouvert.
PERSPECTIVES À 24 HEURES
HighAmbition
#OneGateWitnessProgram #ZRO
ANALYSE DU MARCHÉ DE ZRO (LayerZero) — $2,030
LayerZero (ZRO) se négocie actuellement autour de $2,03, et la structure à court terme est devenue fortement haussière.
Les données de marché en temps réel montrent que ZRO est en hausse d'environ 15 % en 24 heures, avec un plus haut sur 24 h proche de $2,12 et un plus bas autour de $1,73. Le volume d'échanges sur 24 h dépasse 200 millions de dollars, tandis que l'activité sur les produits dérivés est également élevée, avec environ $386M de volume de contrats à terme et $282M d'intérêt ouvert.
PERSPECTIVES À 24 HEURES
La bataille immédiate se joue entre le support à $2,00 et la résistance à $2,12.
Si ZRO se maintient à $2,00–$2,03 et que les acheteurs franchissent $2,12 avec un volume élevé, les prochaines cibles pourraient être :
$2,20 → $2,30 → $2,40
Un franchissement net au-dessus de $2,40 renforcerait la structure haussière et pourrait pousser ZRO vers $2,50–$2,60.
Cependant, après une hausse d'environ 15 % en une journée, le risque de prises de bénéfices est élevé.
Si ZRO tombe sous $2,00, la première zone de retest se situe à $1,90–$1,95.
La perte de $1,90 pourrait remettre $1,80–$1,85 au centre de l'attention.
PERSPECTIVES À 7 JOURS
La structure hebdomadaire est encore plus intéressante. ZRO est environ 27 % plus haut qu'il y a une semaine et environ 84 % plus haut sur un mois, ce qui montre une nette amélioration de la dynamique.
Scénarios clés :
• Au-dessus de $2,12 → poursuite haussière vers $2,30–$2,40
• Au-dessus de $2,40 → hausse potentielle vers $2,50–$2,70
• Au-dessus de $2,70 → la dynamique pourrait viser $2,80–$3,00
• $1,90–$2,12 → consolidation et préparation d'une cassure
• Sous $1,90 → la dynamique haussière s'affaiblit, avec $1,75–$1,80 possibles
Un facteur important est le positionnement sur les produits dérivés. Le volume des contrats à terme est actuellement plusieurs fois supérieur au volume au comptant, tandis que l'intérêt ouvert est également substantiel.
Cela signifie qu'une cassure peut rapidement s'accélérer, mais qu'un effet de levier excessif peut aussi provoquer de nets replis.
Mon point de vue :
À $2,03, ZRO est haussier, mais déjà en extension après un puissant mouvement sur 24 h.
La confirmation la plus importante se situe à $2,12. Le maintien au-dessus de $2,00 et le franchissement de $2,12 avec un volume en hausse pourraient ouvrir la voie vers $2,30 → $2,40 → $2,60, tandis que la perte de $1,90 avertirait que le rallye actuel entre dans une correction plus profonde.$ZRO ‌
repost-content-media
ZRO+5,38%
  • 27
  • 3
#非农就业数据 #每周来晒 La faiblesse des emplois non agricoles aux États-Unis en septembre pourrait n’être qu’une illusion, et il pourrait être difficile de modifier les anticipations d’une hausse des taux de la Fed cette année !
Les emplois non agricoles aux États-Unis n’ont augmenté que de 29 000 en septembre, un chiffre largement inférieur aux attentes, incitant rapidement les marchés à revoir à la baisse leurs anticipations d’une hausse des taux en octobre. Cependant, l’enquête auprès des ménages a montré que l’emploi avait en réalité augmenté de 406 000, que le taux de participation à la population
ThisIsTranslateContent:
#非农就业数据 #每周来晒 Les faibles données de l’emploi non agricole aux États-Unis en septembre pourraient n’être qu’une illusion, et les anticipations d’une hausse des taux de la Fed cette année restent difficiles à modifier !
L’emploi non agricole américain n’a augmenté que de 29 000 postes en septembre, nettement moins que prévu, et le marché a rapidement revu à la baisse ses anticipations d’une hausse des taux en octobre. Mais l’enquête auprès des ménages montre au contraire une hausse de l’emploi de 406 000 personnes, tandis que le taux d’activité est monté à 61,8 % et que le taux de chômage n’a progressé que légèrement, à 4,2 %. Alors que la croissance de l’économie américaine reste solide, les données de l’emploi non agricole pourraient ne pas être aussi pessimistes qu’elles en ont l’air, et la possibilité que la Fed poursuive ses hausses de taux cette année ne peut toujours pas être négligée.
I. L’emploi non agricole américain de septembre est inférieur aux prévisions, avec seulement 29 000 créations de postes, et le taux de chômage monte légèrement à 4,2 %.
Le marché de l’emploi américain a soudainement jeté un froid sur les marchés.
Le 2 octobre, le Bureau of Labor Statistics des États-Unis a publié des données montrant que l’emploi non agricole américain n’avait augmenté que de 29 000 postes en septembre 2026, bien en dessous des prévisions du marché, qui tablaient auparavant sur environ 84 000 à 90 000 créations ; le taux de chômage est quant à lui passé de 4,1 % à 4,2 %.
Plus notable encore, les données des deux mois précédents ont également été fortement révisées à la baisse : les créations d’emplois de juillet, initialement annoncées à 21 000, ont été révisées à -10 000, tandis que celles d’août ont été ramenées de 162 000 à 133 000. Sur les deux mois, cela représente 60 000 emplois de moins que dans les données publiées précédemment. Autrement dit, le marché de l’emploi américain s’est effectivement refroidi ces derniers mois, et le problème ne concerne pas uniquement septembre.
Par secteur, la croissance de l’emploi en septembre provenait principalement des soins de santé, de la construction et de l’industrie manufacturière. Les soins de santé ont créé environ 17 000 emplois, la construction 11 000 et l’industrie manufacturière 9 000 ; l’emploi public a diminué de 17 000 postes, celui du secteur de l’information de 10 000 et celui des activités financières de 7 000.
À première vue, il s’agit d’un rapport sur l’emploi non agricole nettement faible. Mais c’est précisément là que réside le problème : des données très faibles sur l’emploi non agricole ne signifient pas nécessairement que le marché de l’emploi américain s’est déjà fortement détérioré. En effet, si les entreprises américaines réduisaient réellement leurs effectifs à grande échelle, le taux de chômage devrait normalement augmenter davantage, alors qu’il n’a progressé que de 0,1 point de pourcentage en septembre.
Plus important encore, une autre enquête raconte une histoire complètement différente. Il convient donc de poursuivre l’analyse pour déterminer si ces données sur l’emploi non agricole reflètent une véritable faiblesse ou un écart marqué entre les méthodes statistiques.
II. Après la publication des données sur l’emploi non agricole, les rendements des bons du Trésor américain et l’indice du dollar ont reculé, tandis que les actions américaines ont progressé en raison de la baisse de la probabilité d’une hausse des taux de la Fed en octobre.
Après la publication des données sur l’emploi non agricole, la première réaction des marchés financiers a été très directe : la faiblesse de l’emploi réduit la pression exercée sur la Fed pour relever ses taux. Après que l’emploi non agricole américain de septembre s’est révélé nettement inférieur aux prévisions, le marché a rapidement réduit ses paris sur une hausse des taux lors de la réunion d’octobre de la Fed, le dollar s’est temporairement affaibli et les actions américaines ont été soutenues.
Les rendements des obligations du Trésor américain ont immédiatement reculé : le rendement à 10 ans a baissé d’environ 3 à 6 points de base, pour s’établir autour de 5,18 % à 5,20 % ; le rendement à 2 ans, plus sensible à la politique monétaire, a davantage diminué, reculant momentanément de 8 à 10 points de base.
Les marchés ont estimé que le refroidissement du marché du travail réduisait la pression exercée à court terme sur la Fed pour relever ses taux, faisant monter le prix des obligations et baisser les rendements. L’indice du dollar s’est également affaibli, reculant d’environ 0,1 % à 0,2 % pour s’établir autour de 101,8 à 101,9. La faiblesse du dollar reflète directement le recul des anticipations de taux, qui réduit l’attrait relatif des bons du Trésor américain pour les investisseurs. Dans le même temps, les actions américaines ont été soutenues et ont progressé.
Les contrats à terme et les marchés au comptant des trois grands indices ont ouvert en hausse, le S&P 500, le Nasdaq et les autres principaux indices enregistrant des gains modérés, supérieurs à 0,5 % à 1 % sur certaines périodes. Les investisseurs estiment que le ralentissement de l’emploi réduit le risque d’un resserrement rapide de la politique monétaire, ce qui est favorable à la valorisation des actifs risqués.
L’outil FedWatch du CME Group montre un net changement des anticipations du marché concernant la réunion de la Fed des 27 et 28 octobre. La semaine précédant la publication du rapport sur l’emploi non agricole, la probabilité d’une hausse des taux avait atteint environ 70 %, avant de tomber dans une fourchette de 20 % à 30 % avant la publication ; après la publication, la probabilité d’une hausse de 25 points de base a encore reculé à environ 14 % à 22 %, tandis que la probabilité de maintenir le taux actuel dans la fourchette de 3,75 %-4,00 % est montée à environ 78 % à 86 %. Le marché continue toutefois d’intégrer une possible hausse en décembre, mais une action en octobre est désormais pratiquement exclue.
Dans l’ensemble, la faiblesse des données sur l’emploi non agricole a renforcé le récit d’un « ralentissement de l’emploi, tandis que l’inflation reste à surveiller », réduisant à court terme l’urgence d’une hausse des taux, faisant baisser les rendements, affaiblissant le dollar et provoquant un rebond des actions, tout en diminuant fortement la probabilité d’une hausse en octobre.
Les prochaines données, notamment celles de l’IPC, continueront d’influencer la décision finale. Les responsables de la Fed évaluent actuellement la situation économique et ses conséquences sur le prochain ajustement des taux, et ce rapport a sensiblement modifié les anticipations de court terme du marché concernant la trajectoire de la politique monétaire. Cela est en réalité assez facile à comprendre.
La Fed n’est actuellement pas confrontée à une simple question de savoir si « l’emploi va mal ou bien », mais à une combinaison bien plus délicate : la croissance économique reste solide, l’inflation n’est pas revenue à l’objectif de 2 %, mais le marché de l’emploi commence à montrer des signes de refroidissement.
III. Les données sur l’emploi non agricole sont trompeuses, et d’autres indicateurs montrent que le marché du travail américain pourrait être en meilleure forme qu’elles ne le suggèrent.
Le point réellement important est le contraste très marqué apparu en septembre entre les deux séries de données sur l’emploi. L’enquête américaine sur l’emploi non agricole repose principalement sur les entreprises, tandis que le taux de chômage et les données sur l’emploi proviennent de l’enquête auprès des ménages. En septembre, l’enquête auprès des entreprises indiquait seulement 29 000 créations d’emplois non agricoles aux États-Unis ; en revanche, l’enquête auprès des ménages faisait état d’une hausse de 406 000 personnes en emploi, tandis que la population active augmentait de 485 000 personnes et que le taux d’activité passait de 61,6 % à 61,8 %.
Que faut-il en comprendre ? L’enquête auprès des entreprises vous dit que les entreprises recrutent peu. L’enquête auprès des ménages vous dit au contraire que le nombre de personnes en emploi augmente fortement et que davantage de personnes entrent sur le marché du travail. Les deux données semblent même quelque peu « se contredire ». Cela ne signifie toutefois pas que l’une d’elles est nécessairement fausse. Les deux enquêtes portent sur des populations différentes et reposent sur des méthodes d’échantillonnage et de calcul distinctes ; d’importants écarts à court terme ne sont donc pas rares. Cette fois, l’enquête auprès des ménages nous apprend au moins un fait important : le marché du travail américain ressemble actuellement davantage à un marché caractérisé par « peu d’embauches et peu de chômage » qu’à une situation de « licenciements massifs ». La différence est fondamentale. Si les entreprises licenciaient massivement, on observerait généralement une nette hausse du nombre de chômeurs, une progression rapide du taux de chômage et une augmentation continue des demandes initiales d’allocations chômage. Or les États-Unis ne présentent pas actuellement cette combinaison. Au contraire, le taux de chômage n’était que de 4,2 % en septembre et le taux d’activité continuait d’augmenter. L’indicateur du chômage au sens large, qui inclut notamment les travailleurs découragés et les personnes contraintes de travailler à temps partiel pour des raisons économiques, a également reculé de 7,7 % à 7,6 %, atteignant son niveau le plus bas depuis janvier 2025.
C’est pourquoi certains économistes estiment que, malgré sa faiblesse, ce rapport sur l’emploi non agricole ne peut pas être considéré simplement comme le signe avant-coureur d’une entrée de l’économie américaine en récession.
Un autre signal particulièrement important concerne les salaires.
En septembre, le salaire horaire moyen des salariés du secteur privé non agricole américain n’a progressé que de 0,1 % sur un mois et de 3,0 % sur un an, soit sa plus faible croissance depuis mai 2021 ; la durée moyenne de la semaine de travail est restée à 34,4 heures. Le ralentissement de la croissance des salaires n’est certes pas un signal particulièrement positif pour l’emploi, mais du point de vue de la Fed, il signifie que la pression exercée par les coûts de la main-d’œuvre sur l’inflation diminue. Le problème est que l’inflation américaine n’est toujours pas complètement maîtrisée. Lors de sa réunion de septembre, la Fed a clairement indiqué que l’inflation restait élevée, alors que son objectif à long terme est de 2 %. Les dernières données montrent que l’indice des prix des dépenses de consommation personnelle reste nettement supérieur à l’objectif. Dans le même temps, la croissance de l’économie américaine ne présente pas les caractéristiques typiques d’une récession.
Après révision, les données économiques publiées précédemment par le département du Commerce américain montrent que la croissance économique des premier et deuxième trimestres de 2026 a été supérieure aux estimations précédentes ; fin septembre, le modèle GDPNow de la Réserve fédérale d’Atlanta prévoyait une croissance annualisée du PIB réel américain d’environ 3,7 % au troisième trimestre 2026.
Il convient de souligner que GDPNow est un modèle d’estimation en temps réel, et non une prévision officielle de la Réserve fédérale d’Atlanta, mais il montre au moins que l’activité économique américaine actuelle conserve une solidité considérable. Dès lors, la question devient très claire. Si l’économie américaine continue de croître rapidement, que l’inflation reste supérieure à 2 % et que le marché de l’emploi passe simplement d’une situation de « surchauffe » à une situation caractérisée par « peu d’embauches et peu de chômage », pourquoi la Fed devrait-elle nécessairement renoncer complètement à relever ses taux en raison d’un rapport faible sur l’emploi non agricole ? La réponse est qu’il n’y a aucune nécessité de le faire. C’est pourquoi le marché tend actuellement à considérer la réunion d’octobre comme une période d’observation plutôt que comme le signe de la fin du cycle de hausse des taux.
Le dernier rapport de Reuters montre que le marché a fortement réduit ses anticipations d’une hausse des taux en octobre, mais que les investisseurs considèrent toujours la décision de décembre comme une variable importante, tandis que les responsables de la Fed soulignent eux aussi la nécessité d’attendre davantage de données sur l’inflation et l’emploi.
Autrement dit, le véritable changement apporté par les données de septembre sur l’emploi non agricole pourrait concerner uniquement le calendrier des hausses de taux, et non leur direction. Bien entendu, l’inflation demeure la principale variable. Si l’IPC et l’inflation sous-jacente continuent de reculer au cours des prochains mois et que l’emploi se détériore davantage, la Fed pourrait suspendre ses hausses de taux, voire recommencer à discuter d’un assouplissement de sa politique. Mais si l’inflation repart à la hausse tandis que la croissance économique reste solide, la Fed aura toujours des raisons de poursuivre ses hausses de taux.
Il ne faut donc surtout pas se focaliser uniquement sur les 29 000 emplois non agricoles de septembre. Ce qui détermine véritablement la politique monétaire américaine n’est jamais une seule donnée, mais la combinaison de l’emploi, de l’inflation et de la croissance économique.
Cette fois, les données américaines sur l’emploi non agricole sont effectivement très faibles. Mais si l’on examine ensemble l’enquête auprès des ménages, le taux d’activité, le taux de chômage, les salaires, les allocations chômage et la croissance du PIB, l’économie américaine pourrait être bien moins mal en point que ne le suggèrent les chiffres de l’emploi non agricole. Cela signifie également que la baisse des anticipations d’une hausse des taux en octobre ne signifie pas la disparition des anticipations d’une hausse cette année. Pour les marchés de capitaux mondiaux, le véritable test pourrait encore être à venir.
repost-content-media
  • 31
  • 3
#Share Rendements de mes avoirs#
post-image
  • 23
  • 1
#每周来晒 #非农就业数据 À la veille des créations d’emplois non agricoles, le marché a déjà « capitulé par anticipation » : les anticipations d’une hausse des taux en octobre se sont effondrées de 70 % à 24 % 📉

À 20 h 30 ce soir, les créations d’emplois non agricoles de septembre constitueront le « face-à-face final » de la semaine

Le plus grand changement cette semaine ne concerne pas le rapport sur l’emploi lui-même, mais le fait que les anticipations de hausse des taux ont déjà « rendu les armes » : il y a une semaine, le marché estimait encore à 70 % la probabilité d’une hausse en octobre. Aprè
ThisIsTranslateContent:
#每周来晒 #非农就业数据 À la veille des chiffres de l’emploi non agricole, le marché a déjà « capitulé » : les anticipations de hausse des taux en octobre passent de 70 % à 24 % 📉
Ce soir à 20:30, les chiffres de l’emploi non agricole de septembre seront la « bataille finale » de la semaine
Le plus grand changement cette semaine ne concerne pas les chiffres de l’emploi non agricole eux-mêmes, mais le fait que les anticipations de hausse des taux ont déjà « désarmé » — il y a une semaine, le marché estimait à 70 % la probabilité d’une hausse en octobre ; après le ralentissement du PCE et les déclarations accommodantes des responsables, la probabilité du maintien des taux est désormais de 75,6 %, tandis que celle d’une hausse n’est plus que de 24,4 %. Les chiffres de l’emploi non agricole de ce soir (prévision : +84 000, taux de chômage à 4,1 %) ne seront donc probablement pas un « interrupteur », mais plutôt une « confirmation » — sauf données extrêmes (>120 000 ou <50 000), le marché intègre déjà une intervention seulement en décembre.
1️⃣ Les chiffres de l’emploi non agricole vont-ils modifier les anticipations de taux ? — Ils ne changeront pas le scénario central d’une hausse seulement en décembre
Chiffres de l’emploi non agricole d’août : +162 000, soit presque trois fois les prévisions — cela n’a même pas suffi à ancrer dans les esprits une hausse en octobre
​Le PCE a également baissé (le PCE de base n’est qu’à 3,0 %), et les responsables répètent que « le marché du travail se stabilise, il n’est pas nécessaire de se précipiter pour relever les taux »
​Le scénario de ce soir : faibles (<70 000) → la hausse d’octobre est définitivement écartée, déclenchant une forte hausse généralisée ;
moyens (84 000 ±20 000) → le marché se dira « bon, ça va », puis reprendra sa trajectoire initiale après la volatilité ;
forts (>120 000) → les anticipations de hausse des taux se redressent et les actifs risqués encaissent un coup dur
2️⃣ Comment les cryptos et les actions américaines vont-elles réagir à court terme ? — Il s’agit essentiellement d’un mouvement de « matérialisation du risque »
BTC a déjà progressé de 3 % aujourd’hui pour atteindre 86 650 dollars, et le narratif « Uptober » commence à chauffer — le marché anticipe déjà que les chiffres de l’emploi non agricole ne constitueront pas une menace
​La tendance historique est très claire : emploi faible → probabilité de hausse des taux en baisse → BTC en hausse ; emploi solide → probabilité de hausse des taux en hausse → BTC en baisse (le BTC avait bondi le jour où les chiffres de l’emploi non agricole de juillet avaient affiché une croissance négative)
​Même logique pour les actions américaines : la tempête des bons du Trésor à 30 ans, à 5,62 %, n’est pas encore totalement passée ; chiffres de l’emploi non agricole faibles = le marché obligataire respire = les valeurs technologiques (notamment le matériel d’IA) soufflent
3️⃣ Les opportunités de trading que je surveille :
BTC : 85 000 dollars est déjà passé de résistance à support — si le cours se maintient au-dessus de 85 000 dollars, 90 000 dollars sera la prochaine étape ; tant que les chiffres de l’emploi non agricole ne dépassent pas largement les attentes, un retour vers 85 000-86 000 dollars sera un point d’entrée à l’achat
​DOGE : il évolue toujours sous le mur des 0,10 dollar (0,094-0,095 dollar) ; chiffres de l’emploi non agricole faibles ce soir + BTC stable au-dessus de 85 000 dollars, ce sera le déclencheur de sa progression vers 0,10 dollar ; tant que 0,092-0,093 dollar tient, conservez vos positions acheteuses
​GT : caractéristique contracyclique des tokens de plateforme — ne poursuivez pas la hausse, un repli vers 10,5-11 dollars sera une zone de renforcement (la logique du seuil de 12 dollars reste inchangée)
​Actions américaines (MU/AMD/SNDK) : après les résultats de Micron, il faudra observer si les chiffres de l’emploi non agricole de ce soir accordent une « amnistie » aux valeurs de l’IA aux valorisations élevées — données faibles = anticipations de taux en baisse = fenêtre idéale pour les valeurs technologiques
En résumé : les chiffres de l’emploi non agricole sont une « confirmation », pas un « interrupteur » — le marché a déjà retiré la hausse d’octobre du scénario, et tant que les données de ce soir ne provoquent pas d’explosion, les actifs risqués peuvent poursuivre leur progression grâce à la « matérialisation du risque ». Mais la hausse de décembre reste suspendue au-dessus de nos têtes, et la tempête des bons du Trésor à 5,6 % n’est pas terminée — on peut jouer le rebond, mais évitez de charger pleinement en levier.
Quel scénario votre position attend-elle ? Parlons-en dans les commentaires 👇.
repost-content-media
BTC-0,86%
MU-0,93%
AMD-0,29%
SNDK-0,85%
  • 64
  • 3
#非农就业数据 #每周来晒 Les créations d’emplois non agricoles ont été étonnamment faibles ! Seulement 29 mille, bien en dessous des attentes — une hausse des taux de la Fed en octobre est-elle totalement exclue ?
Le rapport sur les créations d’emplois non agricoles publié ce soir a porté un coup direct au marché. Fait intéressant, juste avant la publication des données, le marché considérait encore qu’il s’agirait d’un « rapport décevant » et avait intégré un impact minimal, à son plus bas niveau récent. Pourtant, ce rapport dont personne ne se souciait a produit la plus grande surprise de cette année s
HighAmbition
#非农就业数据 #每周来晒 Les créations d’emplois non agricoles sont incroyablement faibles ! Seulement 29 mille, bien en dessous des attentes : une hausse des taux de la Fed en octobre est-elle complètement exclue ?
Le rapport sur les créations d’emplois non agricoles publié ce soir a porté un coup direct au marché. Fait intéressant, juste avant la publication des données, le marché considérait encore qu’il s’agirait d’un « rapport décevant » et avait intégré son impact à un niveau récemment bas. Pourtant, ce rapport dont personne ne se préoccupait a produit la plus grande surprise de cette année sur le marché du travail.
Commençons par les chiffres clés : les créations d’emplois non agricoles désaisonnalisées aux États-Unis n’ont augmenté que de 29 mille en septembre. Qu’est-ce que cela signifie ? Le marché en attendait 90 mille, contre 162 mille précédemment : moins d’un tiers des attentes et près de 80 % de moins que le mois précédent.
Le taux de chômage n’est pas non plus resté stable, passant de 4,1 % précédemment et attendu à 4,2 %, un nouveau sommet pour la période. Certains discutaient encore de la résilience de l’emploi, mais en l’espace d’une nuit, une grande partie de cet optimisme s’est évaporée.
Ne pensez pas qu’il s’agit simplement d’une fluctuation sur un mois ; le signal sous-jacent est en réalité très important.
En regardant l’évolution passée, les créations d’emplois ont augmenté de 21 mille en juillet, de 162 mille en août et de 29 mille en septembre. La moyenne sur trois mois s’établit à un peu plus de 70 mille, très loin de la moyenne mensuelle de plus de 200 000 enregistrée l’an dernier.
Le ralentissement de l’emploi n’est pas dû à un seul secteur qui tirerait les chiffres vers le bas : il s’agit d’une faiblesse généralisée. L’industrie manufacturière ne montre aucune amélioration, les embauches dans les services ont fortement ralenti, et les loisirs et l’hôtellerie-restauration, l’éducation ainsi que la santé, qui avaient auparavant porté la croissance, ont également perdu de leur élan. Les emplois de bureau dans l’information et la finance continuent de se contracter.
En termes simples, après avoir été comprimées si longtemps par les taux d’intérêt élevés, les entreprises ont finalement atteint leurs limites et commencé à réduire leurs embauches. Le marché du travail est officiellement passé d’une situation « extrêmement tendue » à une phase de détente. L’impact le plus direct de ce rapport est qu’il ferme effectivement la porte à une hausse des taux de la Fed en octobre.
Il y a seulement une semaine, le marché évaluait encore à plus de 60 % la probabilité d’une hausse des taux en octobre. Mais au cours des deux derniers jours, Jefferson et Williams ont successivement adopté un ton accommodant, affirmant qu’il fallait attendre et voir et qu’il n’était pas nécessaire de se précipiter. À l’époque, beaucoup pensaient qu’il ne s’agissait que de paroles en l’air.
Maintenant que les données sur les créations d’emplois non agricoles sont publiées, elles leur donnent une solide justification : avec un emploi aussi faible, il n’est pas nécessaire de se précipiter vers une nouvelle hausse. Sauf surprise, la réunion de politique monétaire d’octobre laissera très probablement les taux inchangés, et même les déclarations restrictives s’adouciront considérablement. La politique monétaire passera officiellement d’un « cycle de hausses des taux » à une « période d’observation ».
Le marché a réagi rapidement après la publication des données. Passons en revue les principaux actifs un par un.
Commençons par les actions : à court terme, elles pousseront certainement un soupir de soulagement. Avec le recul des anticipations de hausse des taux, les rendements des bons du Trésor américain devraient probablement baisser, ce qui allégera la pression sur les valeurs technologiques et de croissance fortement valorisées.
Mais ne vous réjouissez pas trop vite. La faiblesse de l’emploi reflète essentiellement celle de l’économie, et les bénéfices des entreprises subiront probablement des pressions par la suite. Il s’agit donc davantage d’un rebond et d’une reprise que du début d’un marché haussier ; la volatilité et la consolidation progressive devraient probablement se poursuivre.
Vient ensuite l’or. La logique est simple : les anticipations de hausse des taux se sont estompées, les taux réels s’orientent à la baisse et le sentiment de recherche de valeurs refuges face à l’affaiblissement de l’économie apporte un soutien supplémentaire. Mais ne vous précipitez pas pour acheter. L’inflation reste persistante et la Fed ne peut pas immédiatement s’orienter vers des baisses de taux. L’or devrait plutôt passer de sa précédente fourchette sous pression à des échanges agités à un niveau plus élevé.
Enfin, le pétrole et les matières premières connaîtront une divergence plus marquée. La faiblesse de l’emploi signifie que les anticipations concernant la demande globale seront revues à la baisse, ce qui est négatif pour les prix du pétrole. Mais les tensions au Moyen-Orient ne se sont pas apaisées et les primes géopolitiques continuent de leur apporter un soutien. Le pétrole brut devrait donc très probablement rester volatil à des niveaux élevés : toute baisse pourrait être limitée, tandis que son potentiel de hausse manque également d’élan.
Les matières premières industrielles seront quelque peu plus faibles, la pression du côté de la demande devenant progressivement apparente.
Dans l’ensemble, ce rapport sur les créations d’emplois non agricoles constitue un tournant. Le marché se demandait auparavant si l’emploi était réellement résilient et si de nouvelles hausses des taux étaient nécessaires. Désormais, la réponse est claire : le ralentissement de l’emploi est une tendance, pas un accident ; une hausse des taux en octobre est pratiquement exclue, et la question suivante est de savoir si l’inflation peut baisser avec lui.
  • 35
  • 2