


ICan_tUnderstandSOL

現在、コンテンツはありません
商業KTV経済は、もはや完全に終わったと言える。今では全国各地で取り締まりが行われている。
最も有名なのは杭州で、天際線やN11などの一流商業KTVがすべて閉店した。
杭州の商業KTV経済は、完全にEC経済によって発展したものだ。最盛期には、天際線やN11などの商業KTVは毎日のように満席で、全国で最も質の高い美女たちが集まり、そのレベルは天上人間にも劣らなかった。
商業KTVへの取り締まりを出生率と結びつける人もいるが、まったくのこじつけだ。こうした一流の美女たちは、商業KTVで働かなくなったとしても、一般家庭に嫁ぐわけではなく、すぐに結婚して子どもを産むわけでもない。
最大の理由は、商業KTVが有償の接待を伴っていることにある。これはグレーゾーンで、以前は見て見ぬふりをしていたが、今はそうもいかなくなった。
特に少し前、ある不動産グループの社長が商業KTVで従業員の一人にわいせつな行為をした事件によって、杭州の商業KTVは完全に持ちこたえられなくなった。
ここ数年はEC業界の景気も振るわず、杭州のこうした商業KTVは商売が以前とは比べものにならないほど落ち込んでいる。以前のEC業界の大口顧客たちも、この数年は余裕がなくなっている。
また、商業KTVは底辺層の雇用をそれほど生み出せず、納める税金も少ない。その大半が現金による私的な取引で、経済への貢献もそれほど大きくない。
商業K
最も有名なのは杭州で、天際線やN11などの一流商業KTVがすべて閉店した。
杭州の商業KTV経済は、完全にEC経済によって発展したものだ。最盛期には、天際線やN11などの商業KTVは毎日のように満席で、全国で最も質の高い美女たちが集まり、そのレベルは天上人間にも劣らなかった。
商業KTVへの取り締まりを出生率と結びつける人もいるが、まったくのこじつけだ。こうした一流の美女たちは、商業KTVで働かなくなったとしても、一般家庭に嫁ぐわけではなく、すぐに結婚して子どもを産むわけでもない。
最大の理由は、商業KTVが有償の接待を伴っていることにある。これはグレーゾーンで、以前は見て見ぬふりをしていたが、今はそうもいかなくなった。
特に少し前、ある不動産グループの社長が商業KTVで従業員の一人にわいせつな行為をした事件によって、杭州の商業KTVは完全に持ちこたえられなくなった。
ここ数年はEC業界の景気も振るわず、杭州のこうした商業KTVは商売が以前とは比べものにならないほど落ち込んでいる。以前のEC業界の大口顧客たちも、この数年は余裕がなくなっている。
また、商業KTVは底辺層の雇用をそれほど生み出せず、納める税金も少ない。その大半が現金による私的な取引で、経済への貢献もそれほど大きくない。
商業K
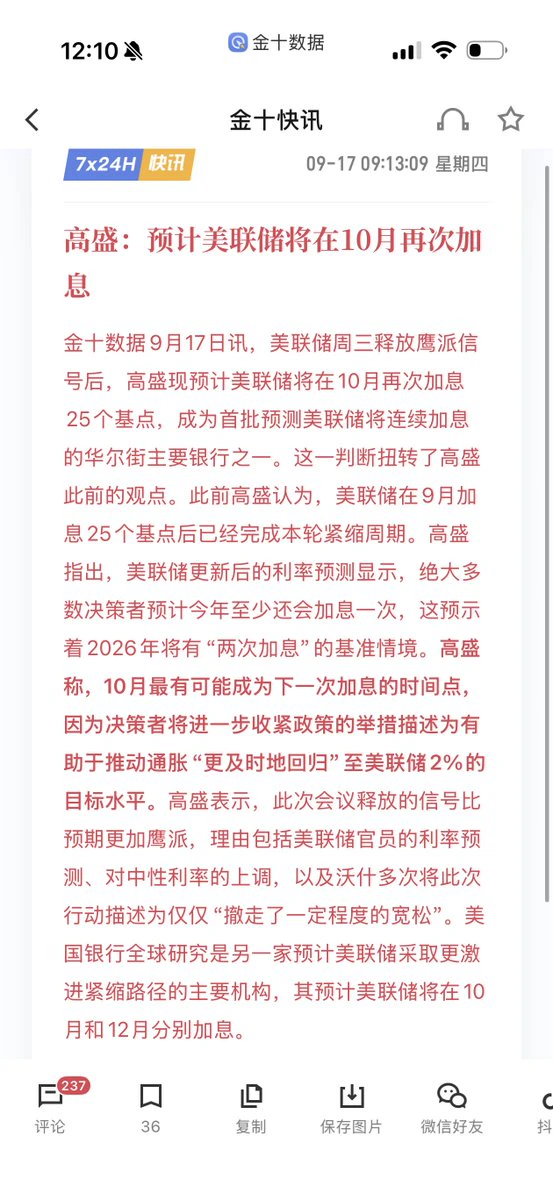
皆さん、利上げが実施されましたが、この件はまだ終わっていないかもしれません。
FRBは今回25ベーシスポイント利上げし、政策金利の誘導目標を3.75%〜4%に引き上げました。これから市場が注目するポイントは、すでに「9月に利上げするか」から、「10月も続けて利上げするのか、年末までにどこまで進むのか」へと変わっています。
決定後、Reutersが報じた10月利上げの確率は一時56.5%に達しました。注意したいのは、これは当時の市場の織り込みであり、データの変化に伴って変動するもので、FRBが示した確約ではないということです。
今年3回の利上げについては、現時点ではタカ派シナリオとして備えておくことはできますが、既定路線とみなすことはできません。最新のドットチャートの中央値が示しているのは、年内にあと1回利上げするシナリオで、今回分と合わせて年間2回です。10月と12月にそれぞれ25ベーシスポイント利上げして初めて、年間3回、累計75ベーシスポイントに達します。
なぜ1回多いか少ないかで、市場はこれほど敏感に反応するのでしょうか。
影響するのは、支払う利息が少し増えることだけではなく、「高金利がどれくらい続くのか」に対する皆の見方にも関わるからです。
企業の資金調達コストは上昇し、消費者はより慎重に借り入れるようになり、株式もより高いリターンを求められることになります。特に、すでに割
FRBは今回25ベーシスポイント利上げし、政策金利の誘導目標を3.75%〜4%に引き上げました。これから市場が注目するポイントは、すでに「9月に利上げするか」から、「10月も続けて利上げするのか、年末までにどこまで進むのか」へと変わっています。
決定後、Reutersが報じた10月利上げの確率は一時56.5%に達しました。注意したいのは、これは当時の市場の織り込みであり、データの変化に伴って変動するもので、FRBが示した確約ではないということです。
今年3回の利上げについては、現時点ではタカ派シナリオとして備えておくことはできますが、既定路線とみなすことはできません。最新のドットチャートの中央値が示しているのは、年内にあと1回利上げするシナリオで、今回分と合わせて年間2回です。10月と12月にそれぞれ25ベーシスポイント利上げして初めて、年間3回、累計75ベーシスポイントに達します。
なぜ1回多いか少ないかで、市場はこれほど敏感に反応するのでしょうか。
影響するのは、支払う利息が少し増えることだけではなく、「高金利がどれくらい続くのか」に対する皆の見方にも関わるからです。
企業の資金調達コストは上昇し、消費者はより慎重に借り入れるようになり、株式もより高いリターンを求められることになります。特に、すでに割
- 1
みなさん、金のこの2年間の値動きと2008年前後の動きを並べてみると、確かに「まず大きく上昇し、その後下落し、そして反発する」という印象を抱きやすくなります。もしかして、当時の相場をもう一度たどることになるのでしょうか。ですが、私はこの図で最も議論する価値があるのは、次の上昇局面でどれほど上がるかではなく、見落とされがちな一つの問題だと思います。なぜ金のような安全資産でさえ、危機の中で売られるのでしょうか。それは、市場で最も資金が不足しているとき、誰もがまず現金を手に入れることを考えるからです。2008年の金融危機の際には、追証を補う必要がある人もいれば、解約に対応しなければならない人もおり、債務を返済しなければならない人もいました。金は流動性が高いため、むしろ迅速に現金化できる資産となりました。長期的には強気であっても、売らざるを得ない場合があります。したがって、「リスクの上昇」と「金の上昇」の間に、常に成り立つイコールがあるわけではありません。リスクを懸念しているとき、資金は金を買うかもしれません。しかし、実際に現金が逼迫すると、金もまず下落する可能性があります。流動性への圧力が和らいで初めて、市場は金融政策と金の保有価値を改めて評価するようになります。歴史を振り返れば、その後何が起きたかは分かります。しかし、当時その場にいた人々には、目の前の下落がいつ終わるのかも、反発後にさ
- 5
- 9
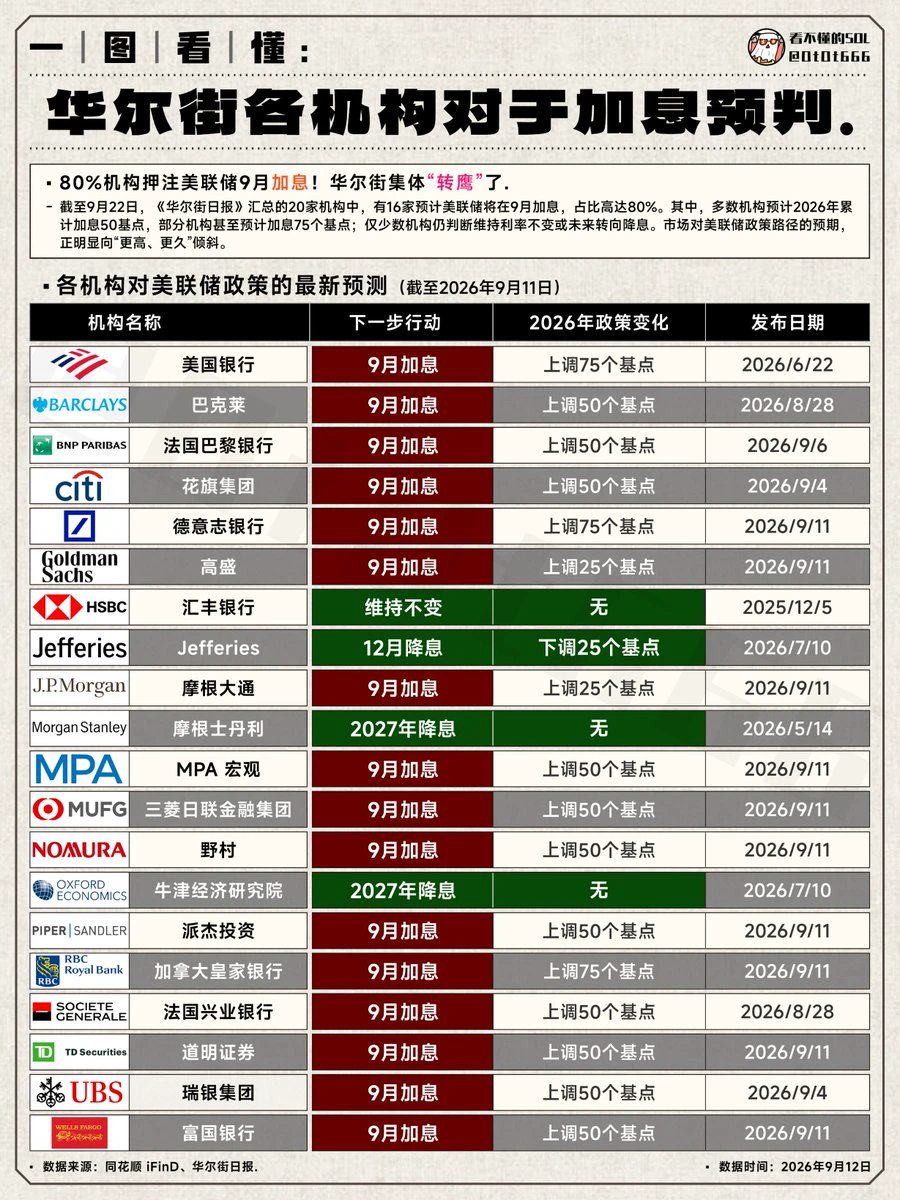
みなさん、「80%の機関が9月の利上げを予想」と聞いて、また積立投資を一時停止して、FRBの会合が終わるまで待とうと思っていませんか?
まず、この数字を正しく理解しましょう。現在20機関のうち、16機関が9月の利上げを予想しています。この80%は機関数の割合であって、利上げの確率でも、米国株が下落する確率でもありません。
しかも、その後の見通しは各機関で一致していません。年間累計で25ベーシスポイントの利上げを予想するところもあれば、50ベーシスポイント、さらには75ベーシスポイントと見るところもあります。同じ「9月の利上げ」と書かれていても、今後の資金環境に対する理解は大きく異なる可能性があります。
私たちにとって、一度の予想を当てることより重要なのは、高金利がどのくらい続くのか、そして手元の資産がその圧力を吸収できるのかということです。
企業の借り入れコストは上昇し、事業拡大や利益に影響が及ぶ可能性があります。債券利回りが上昇すれば、投資家が株式に求めるリターンも高くなります。たとえテクノロジー企業の業績が成長していても、バリュエーションがさらに切り上がるとは限りません。優良企業であることと、買い値が良いことは、やはり分けて考える必要があります。
しかし、だからといって、利上げが実施された当日に必ず下落するわけではありません。市場があらかじめ準備をしていて、最終決定が予想ほどタ
まず、この数字を正しく理解しましょう。現在20機関のうち、16機関が9月の利上げを予想しています。この80%は機関数の割合であって、利上げの確率でも、米国株が下落する確率でもありません。
しかも、その後の見通しは各機関で一致していません。年間累計で25ベーシスポイントの利上げを予想するところもあれば、50ベーシスポイント、さらには75ベーシスポイントと見るところもあります。同じ「9月の利上げ」と書かれていても、今後の資金環境に対する理解は大きく異なる可能性があります。
私たちにとって、一度の予想を当てることより重要なのは、高金利がどのくらい続くのか、そして手元の資産がその圧力を吸収できるのかということです。
企業の借り入れコストは上昇し、事業拡大や利益に影響が及ぶ可能性があります。債券利回りが上昇すれば、投資家が株式に求めるリターンも高くなります。たとえテクノロジー企業の業績が成長していても、バリュエーションがさらに切り上がるとは限りません。優良企業であることと、買い値が良いことは、やはり分けて考える必要があります。
しかし、だからといって、利上げが実施された当日に必ず下落するわけではありません。市場があらかじめ準備をしていて、最終決定が予想ほどタ
- 2
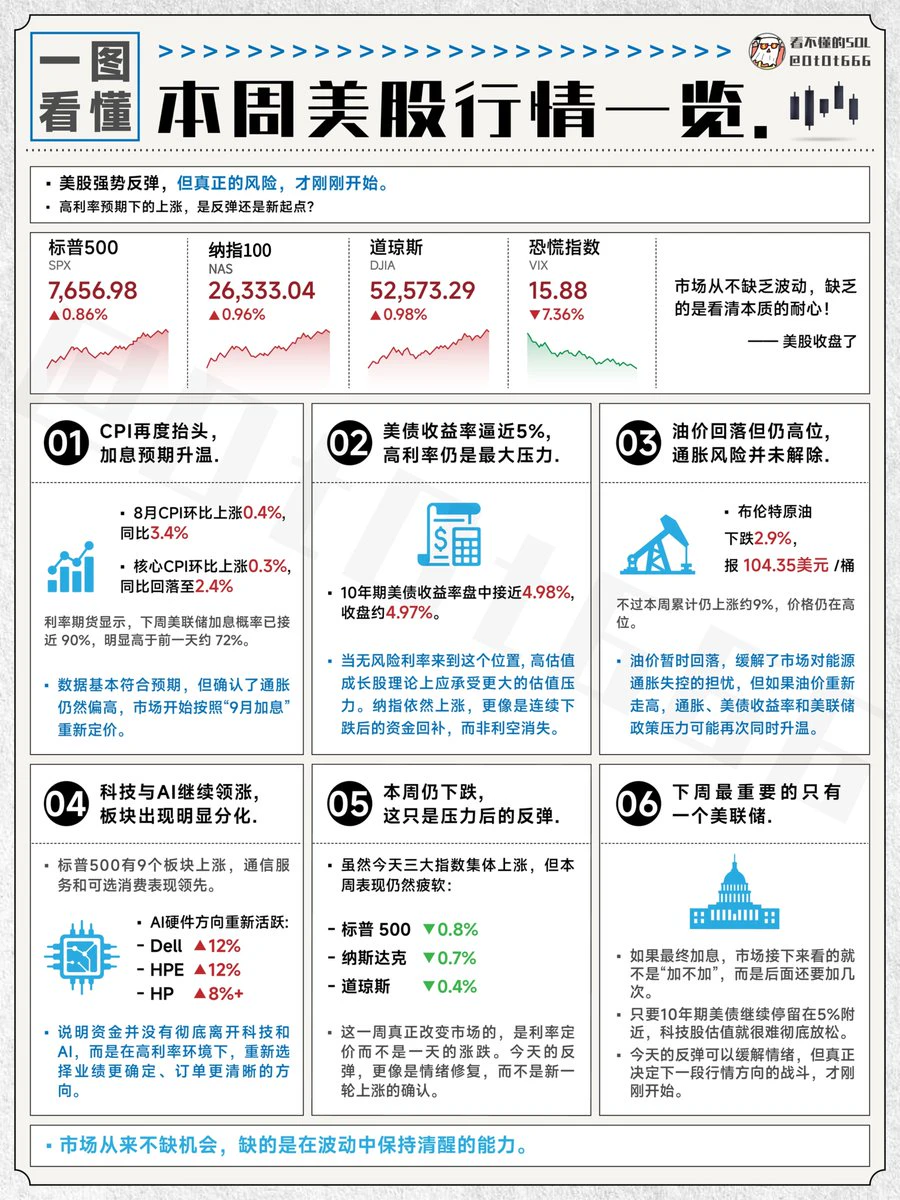
皆さん、米国株は金曜日に反発しましたが、この1週間を振り返って、改めて自分に言い聞かせたいのは、1日上昇したからといって、数日前に準備した計画をすべて変えてはいけないということです。
金曜日はS&P500が0.86%、ナスダック総合指数が0.96%、ダウ平均が0.98%上昇しました。終値だけを見ると好調ですが、株式市場が回復する一方で、10年物米国債利回りは依然として4.97%前後にあり、金利による圧力が消えたわけではありません。
今回の相場で考える価値があるのは、まさにこの点です。インフレ圧力が残っているのに、なぜ株価は上昇できるのでしょうか。
市場は1つの数字だけを中心に動くわけではありません。総合CPIは予想に近く、市場に新たな明確なサプライズを与えることはありませんでした。原油価格も下落し、一部の懸念が和らぎました。すでに下落していた株には、自然と買いが入る可能性があります。ただ、1日の上昇だけでは、これが短期的な反発なのか、それとも新たなトレンドの始まりなのかは判断できません。
また、総合指標とコア指標を混同してはいけません。8月の総合CPIは前月比0.4%上昇し、コアCPIは前月比0.3%上昇しました。後者は、以前の予想である0.2%を上回っています。総合値が予想どおりだったからといって、インフレをすでに乗り越えたと考えてはいけません。
これからFRBが利上げするかどう
金曜日はS&P500が0.86%、ナスダック総合指数が0.96%、ダウ平均が0.98%上昇しました。終値だけを見ると好調ですが、株式市場が回復する一方で、10年物米国債利回りは依然として4.97%前後にあり、金利による圧力が消えたわけではありません。
今回の相場で考える価値があるのは、まさにこの点です。インフレ圧力が残っているのに、なぜ株価は上昇できるのでしょうか。
市場は1つの数字だけを中心に動くわけではありません。総合CPIは予想に近く、市場に新たな明確なサプライズを与えることはありませんでした。原油価格も下落し、一部の懸念が和らぎました。すでに下落していた株には、自然と買いが入る可能性があります。ただ、1日の上昇だけでは、これが短期的な反発なのか、それとも新たなトレンドの始まりなのかは判断できません。
また、総合指標とコア指標を混同してはいけません。8月の総合CPIは前月比0.4%上昇し、コアCPIは前月比0.3%上昇しました。後者は、以前の予想である0.2%を上回っています。総合値が予想どおりだったからといって、インフレをすでに乗り越えたと考えてはいけません。
これからFRBが利上げするかどう
SPYX-0.43%
- 2
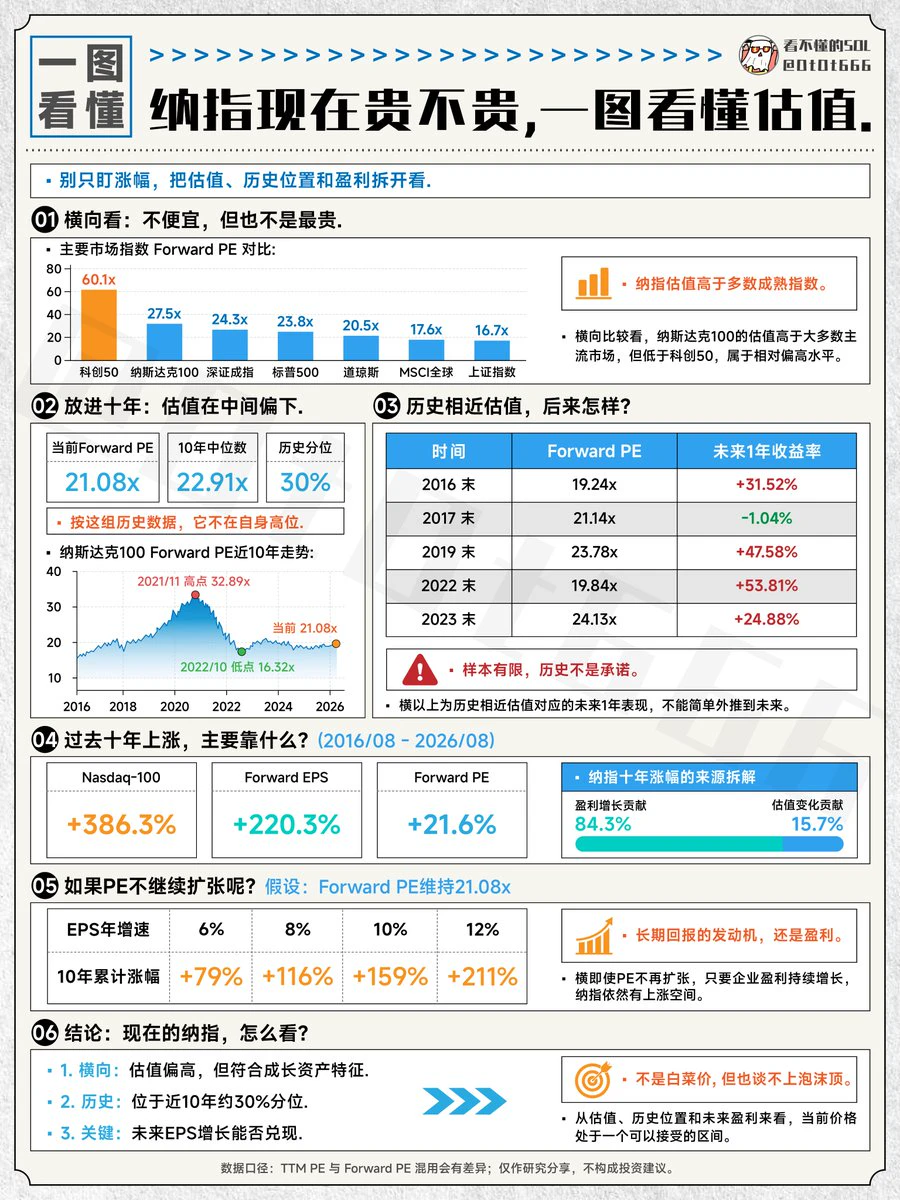
みんな、今のナスダックはいったい割高なのか、割安なのか?
この問いは、最近どれだけ上がったかだけを見ても、実は答えるのが難しい。大きく上昇したからといって、すべてがバリュエーションの過熱によるものとは限らないし、ある程度下落したからといって、必ずしも割安になったとは限らない。
私はむしろ、これを二つのことに分けて考えたい。企業がどれだけ利益を稼げるのか、そして市場がその利益に対してどれだけの価格を支払う意思があるのかだ。
同じ株価上昇でも、一つは利益が増えて価格がそれに伴って上がるケース。もう一つは、利益がそれほど変わっていないのに、皆がますます高いバリュエーションを許容するケースだ。口座の中ではどちらも利益が出ているように見えるが、その裏付けはまったく異なる。
だからナスダックを見るとき、PEだけでなく、私は次の点も気にする。将来の利益予想は引き上げられているのか。成長は一部の数社だけに依存していないか。業績が予想を下回った場合、今の価格はなお支えられるのか。
特にForward PEは、将来の利益予測を使っている。
バリュエーションが低下したように見えても、株価が下落した可能性もあれば、アナリストが将来の利益をより高く見積もっただけの可能性もある。予想が実現するかどうかは、今後の決算を待って判断するしかない。
過去の水準における位置づけも同じだ。過去のある時期を下回っているから
この問いは、最近どれだけ上がったかだけを見ても、実は答えるのが難しい。大きく上昇したからといって、すべてがバリュエーションの過熱によるものとは限らないし、ある程度下落したからといって、必ずしも割安になったとは限らない。
私はむしろ、これを二つのことに分けて考えたい。企業がどれだけ利益を稼げるのか、そして市場がその利益に対してどれだけの価格を支払う意思があるのかだ。
同じ株価上昇でも、一つは利益が増えて価格がそれに伴って上がるケース。もう一つは、利益がそれほど変わっていないのに、皆がますます高いバリュエーションを許容するケースだ。口座の中ではどちらも利益が出ているように見えるが、その裏付けはまったく異なる。
だからナスダックを見るとき、PEだけでなく、私は次の点も気にする。将来の利益予想は引き上げられているのか。成長は一部の数社だけに依存していないか。業績が予想を下回った場合、今の価格はなお支えられるのか。
特にForward PEは、将来の利益予測を使っている。
バリュエーションが低下したように見えても、株価が下落した可能性もあれば、アナリストが将来の利益をより高く見積もっただけの可能性もある。予想が実現するかどうかは、今後の決算を待って判断するしかない。
過去の水準における位置づけも同じだ。過去のある時期を下回っているから
- 1
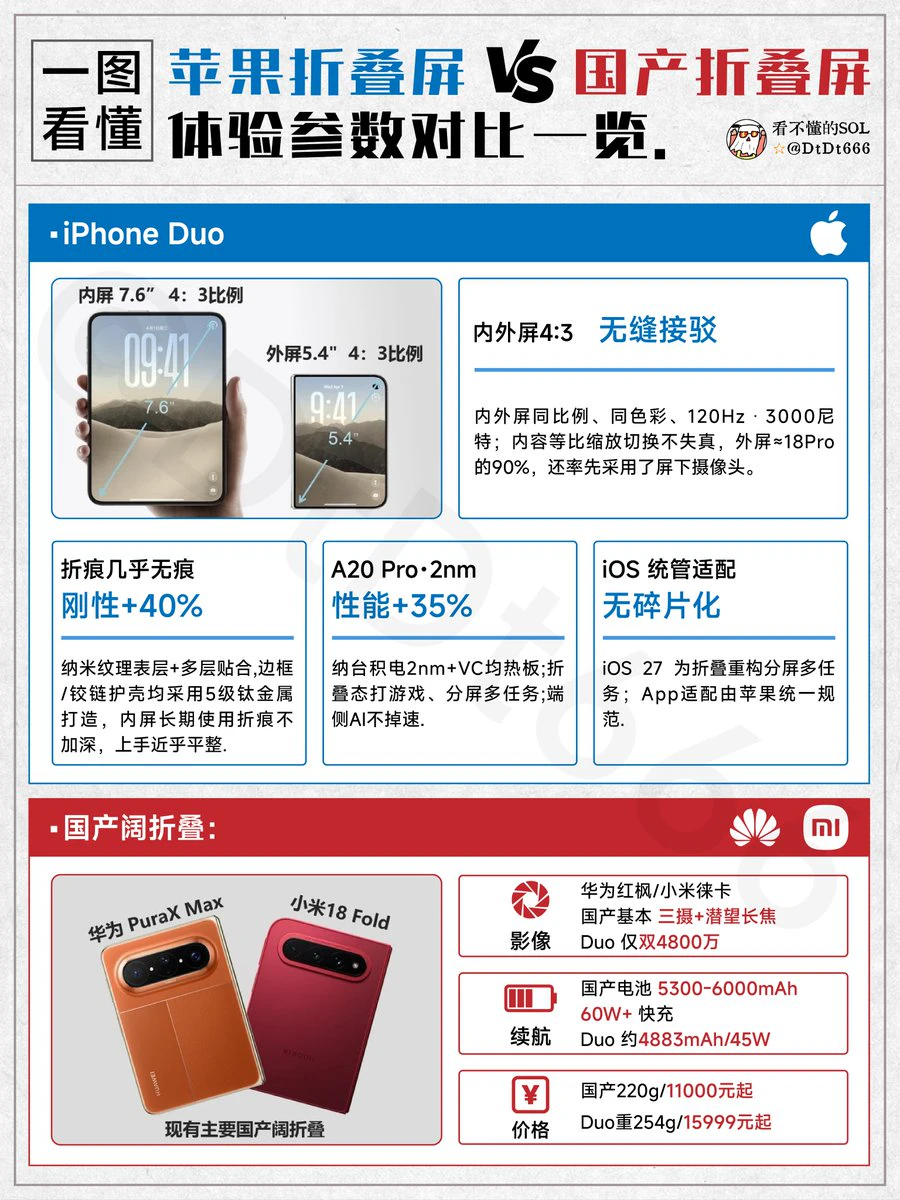
みんな、今回Appleが折りたたみスマホを出すとして、いちばん魅力的だと思うのは、使い慣れたiPhoneで、ようやく小型タブレットに近い作業スペースを少し持てるようになることです。
ずっとApple製品を使っていて、折りたたみスマホも試してみたい人にとって、この魅力はかなり分かりやすいと思います。大画面のために使い方を一から変える必要はなく、これまでの写真やデータ、デバイスもそのまま活用できます。
このiPhone Duoについて、僕が特に注目しているのは3つです。
1つ目は、内外のディスプレイ切り替えのスムーズさです。7.6インチの内側ディスプレイと5.4インチの外側ディスプレイは同じ比率を採用し、Appleはコンテンツを等倍で拡大縮小できると強調しています。この設計が実際の使用感としてうまく仕上がっていれば、開いたときに単に「文字が大きくなる」だけでなく、より自然に続きを見たり、そのまま使い続けたりできそうです。
2つ目は、Appleが折りたたみスマホ向けのソフトウェアをどう作るかです。iOS 27はこの形状に合わせて、インターフェースと操作性が改めて調整されています。ハードウェアが折りたためるのは始まりにすぎず、普段使うAppを開いたときにスペースが無駄にならないか、マルチタスク操作がスムーズかどうかが、大画面を最終的に生産性向上に使えるのか、それとも動画を見るだけになるのか
ずっとApple製品を使っていて、折りたたみスマホも試してみたい人にとって、この魅力はかなり分かりやすいと思います。大画面のために使い方を一から変える必要はなく、これまでの写真やデータ、デバイスもそのまま活用できます。
このiPhone Duoについて、僕が特に注目しているのは3つです。
1つ目は、内外のディスプレイ切り替えのスムーズさです。7.6インチの内側ディスプレイと5.4インチの外側ディスプレイは同じ比率を採用し、Appleはコンテンツを等倍で拡大縮小できると強調しています。この設計が実際の使用感としてうまく仕上がっていれば、開いたときに単に「文字が大きくなる」だけでなく、より自然に続きを見たり、そのまま使い続けたりできそうです。
2つ目は、Appleが折りたたみスマホ向けのソフトウェアをどう作るかです。iOS 27はこの形状に合わせて、インターフェースと操作性が改めて調整されています。ハードウェアが折りたためるのは始まりにすぎず、普段使うAppを開いたときにスペースが無駄にならないか、マルチタスク操作がスムーズかどうかが、大画面を最終的に生産性向上に使えるのか、それとも動画を見るだけになるのか
AAPL-0.42%
- 1
- 1
- 2
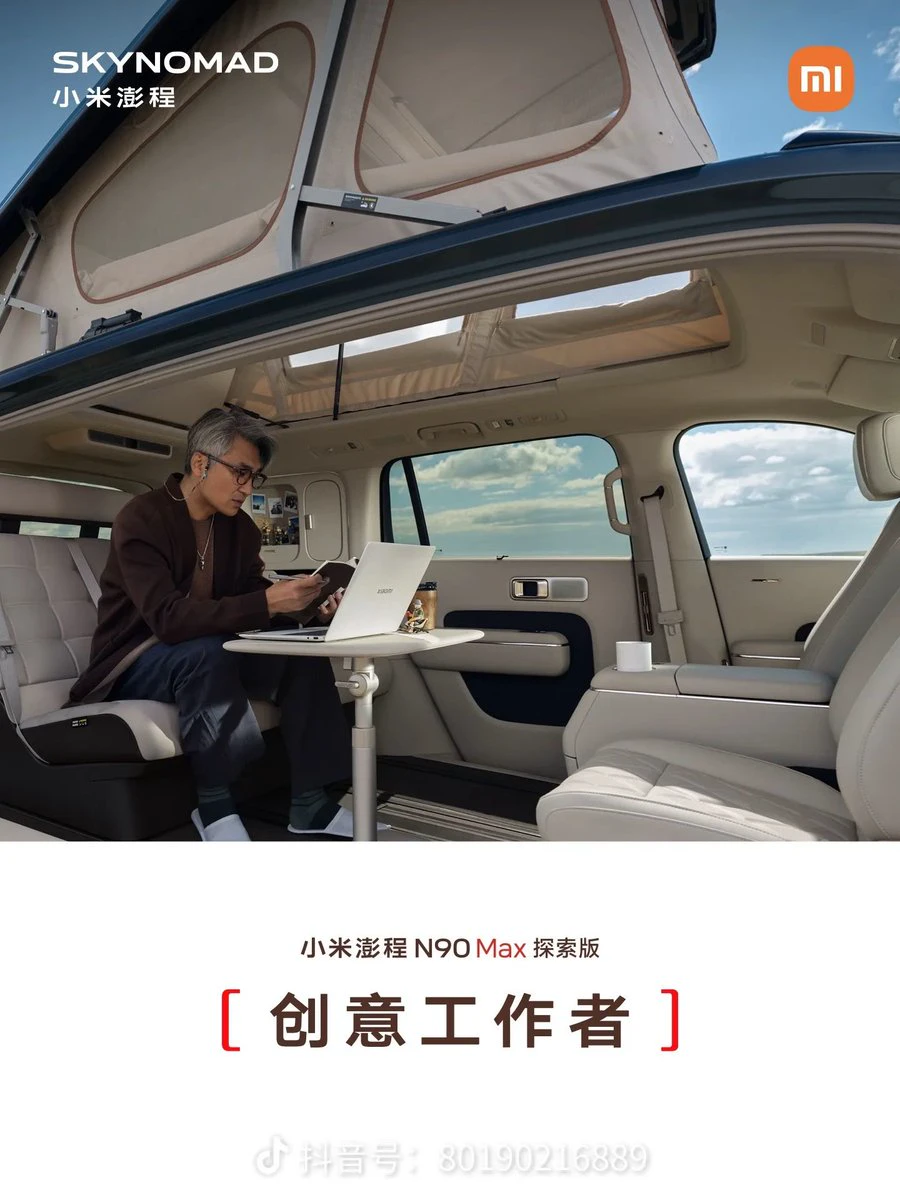
みんな、XiaomiのN90探索者こそ、暗号資産界隈の人たちにとって夢の車なんじゃないか。
車を停めてパソコンを開けば、そこはもうトレーディングルーム。テーブルを出せば、仕事も食事もこなせる。キャンプ場に着いたら、昼は景色を楽しみ、夜はキャンプ泊。取引、仕事、旅行を、1台の車ですべてつなげられる。
もう想像し始めてる:朝は湖畔でコーヒーを飲みながら、ついでに積立投資を完了。昼は運転して移動し、遊ぶ場所を探し、夜は車を停めて相場をチェックし、振り返りをして、眠くなったらそのまま休む。
ただ、出発前に2つ確認しておかないといけない:キャンプ場で一晩過ごせるか、通信が取引所にログインできるほど安定しているか😂
お金を稼ぐのは、もっと世界を見て回るため。せっかく車で大理まで来たのに、自分は1分足チャートに閉じこもったまま、というわけにはいかない。
みんなはスポーツカーと、こういう移動できる小さな家のどっちを選ぶ?
車を停めてパソコンを開けば、そこはもうトレーディングルーム。テーブルを出せば、仕事も食事もこなせる。キャンプ場に着いたら、昼は景色を楽しみ、夜はキャンプ泊。取引、仕事、旅行を、1台の車ですべてつなげられる。
もう想像し始めてる:朝は湖畔でコーヒーを飲みながら、ついでに積立投資を完了。昼は運転して移動し、遊ぶ場所を探し、夜は車を停めて相場をチェックし、振り返りをして、眠くなったらそのまま休む。
ただ、出発前に2つ確認しておかないといけない:キャンプ場で一晩過ごせるか、通信が取引所にログインできるほど安定しているか😂
お金を稼ぐのは、もっと世界を見て回るため。せっかく車で大理まで来たのに、自分は1分足チャートに閉じこもったまま、というわけにはいかない。
みんなはスポーツカーと、こういう移動できる小さな家のどっちを選ぶ?
- 1
現代の若者はどうやって局面を打開するのか?
10の小さなことを、順番に進めよう:
1 Appleのスマートフォンを1台持つ
2 香港の電話番号付きSIMカードを1枚持つ
3 海外のApple IDを1つ持つ
4 パスポートと香港・マカオ通行証を取得する
5 香港の銀行口座を1つ開設する
6 米国株口座を開設し、資金があればS&P 500とNASDAQを買う。
7 Googleのメールアドレスを1つ持ち、TGのアカウントとYouTubeのアカウントを作る
8 主要なコア資産に積立投資する
9 良い食事・運動・睡眠を維持する。
10 できるだけ多く英語を学ぶ
最初の7つは入場券だ――すべて手続きであり、どれ一つとして才能は必要ない。週末1日あれば、その大半を終えられる。
後半の3つは複利だ――お金があなたの代わりに働き、健康が元本を十分長く生かし、英語が世界をあなたに直接開いてくれる。
みんな。いわゆる局面の打開とは、他人がスマホを眺めている時間を使って、自分の入場券を一枚ずつそろえることにほかならない。
10の小さなことを、順番に進めよう:
1 Appleのスマートフォンを1台持つ
2 香港の電話番号付きSIMカードを1枚持つ
3 海外のApple IDを1つ持つ
4 パスポートと香港・マカオ通行証を取得する
5 香港の銀行口座を1つ開設する
6 米国株口座を開設し、資金があればS&P 500とNASDAQを買う。
7 Googleのメールアドレスを1つ持ち、TGのアカウントとYouTubeのアカウントを作る
8 主要なコア資産に積立投資する
9 良い食事・運動・睡眠を維持する。
10 できるだけ多く英語を学ぶ
最初の7つは入場券だ――すべて手続きであり、どれ一つとして才能は必要ない。週末1日あれば、その大半を終えられる。
後半の3つは複利だ――お金があなたの代わりに働き、健康が元本を十分長く生かし、英語が世界をあなたに直接開いてくれる。
みんな。いわゆる局面の打開とは、他人がスマホを眺めている時間を使って、自分の入場券を一枚ずつそろえることにほかならない。
SPX+7.18%
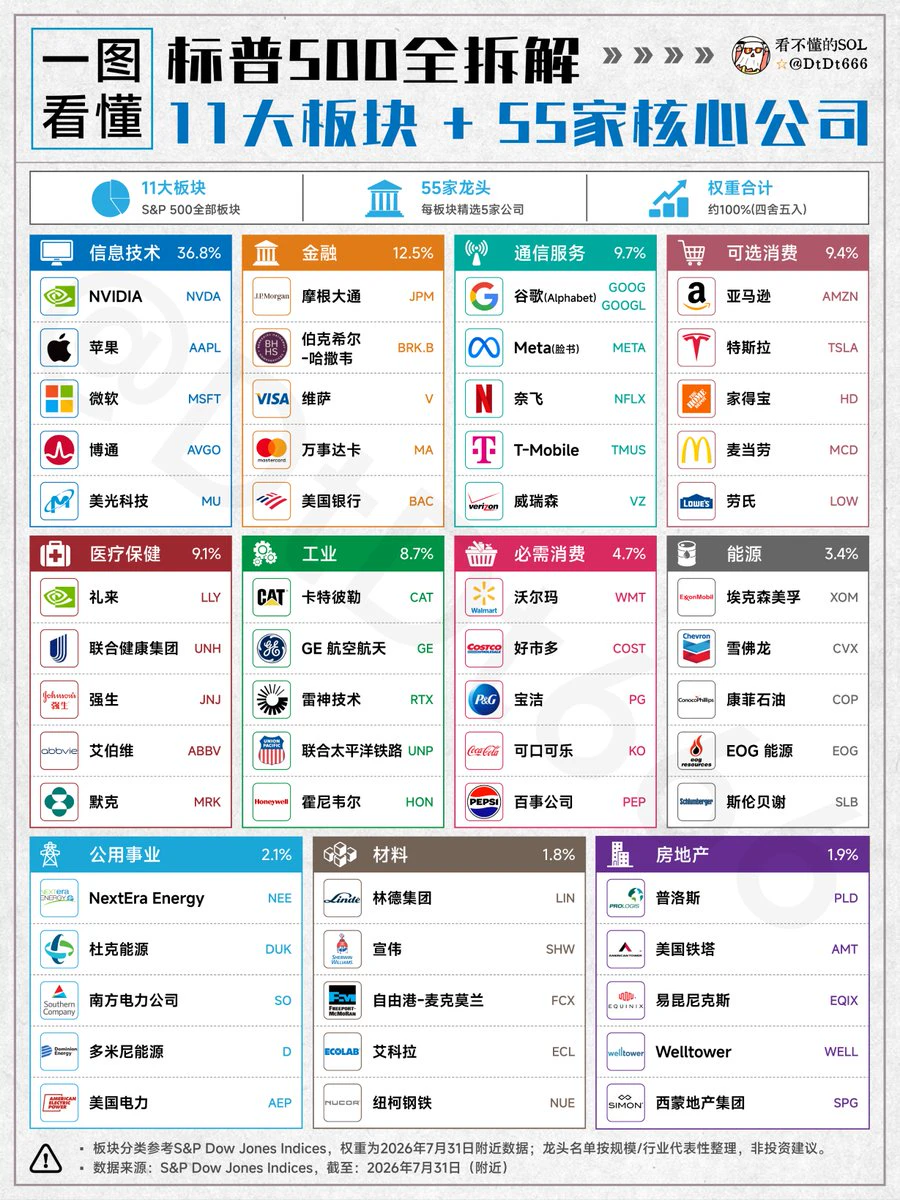
みなさん、S&P 500の積立投資を始める前に、毎月いったい何を買っているのかを、まず知っておくのがおすすめです。
普段アメリカ株の話になると、NVIDIA、Apple、Microsoftの話ばかりになりがちです。しかしS&P 500を分解して見てみると、テクノロジー以外にも、銀行、ヘルスケア、一般消費財、エネルギー、資本財、公益事業、不動産が含まれています。
あなたが投じたお金の先には、半導体を販売したりソフトウェアを開発したりする企業だけでなく、薬を販売し、電気料金を徴収し、スーパーマーケットを運営し、貨物を輸送するビジネスもあります。
ここが、私が指数を研究する面白さだと思うところです。画面上にはただ一つの騰落率しか表示されていなくても、その背後にはさまざまな企業の経営状況があります。
ただし、思い込みやすい点があります。500社を買ったからといって、資金が500等分されるわけではありません。
S&P 500は浮動株調整後の時価総額加重方式を採用しているため、大企業の影響がより大きくなります。したがって、11のセクターをカバーしていても、各セクターがあなたのリターンに同じような影響を与えるわけではありません。
もう一つ細かい点を挙げると、GoogleとMetaは通信サービスに分類され、AmazonとTeslaは一般消費財に分類されます。「情報技術」の欄だけを見ていては、ポート
普段アメリカ株の話になると、NVIDIA、Apple、Microsoftの話ばかりになりがちです。しかしS&P 500を分解して見てみると、テクノロジー以外にも、銀行、ヘルスケア、一般消費財、エネルギー、資本財、公益事業、不動産が含まれています。
あなたが投じたお金の先には、半導体を販売したりソフトウェアを開発したりする企業だけでなく、薬を販売し、電気料金を徴収し、スーパーマーケットを運営し、貨物を輸送するビジネスもあります。
ここが、私が指数を研究する面白さだと思うところです。画面上にはただ一つの騰落率しか表示されていなくても、その背後にはさまざまな企業の経営状況があります。
ただし、思い込みやすい点があります。500社を買ったからといって、資金が500等分されるわけではありません。
S&P 500は浮動株調整後の時価総額加重方式を採用しているため、大企業の影響がより大きくなります。したがって、11のセクターをカバーしていても、各セクターがあなたのリターンに同じような影響を与えるわけではありません。
もう一つ細かい点を挙げると、GoogleとMetaは通信サービスに分類され、AmazonとTeslaは一般消費財に分類されます。「情報技術」の欄だけを見ていては、ポート
- 3
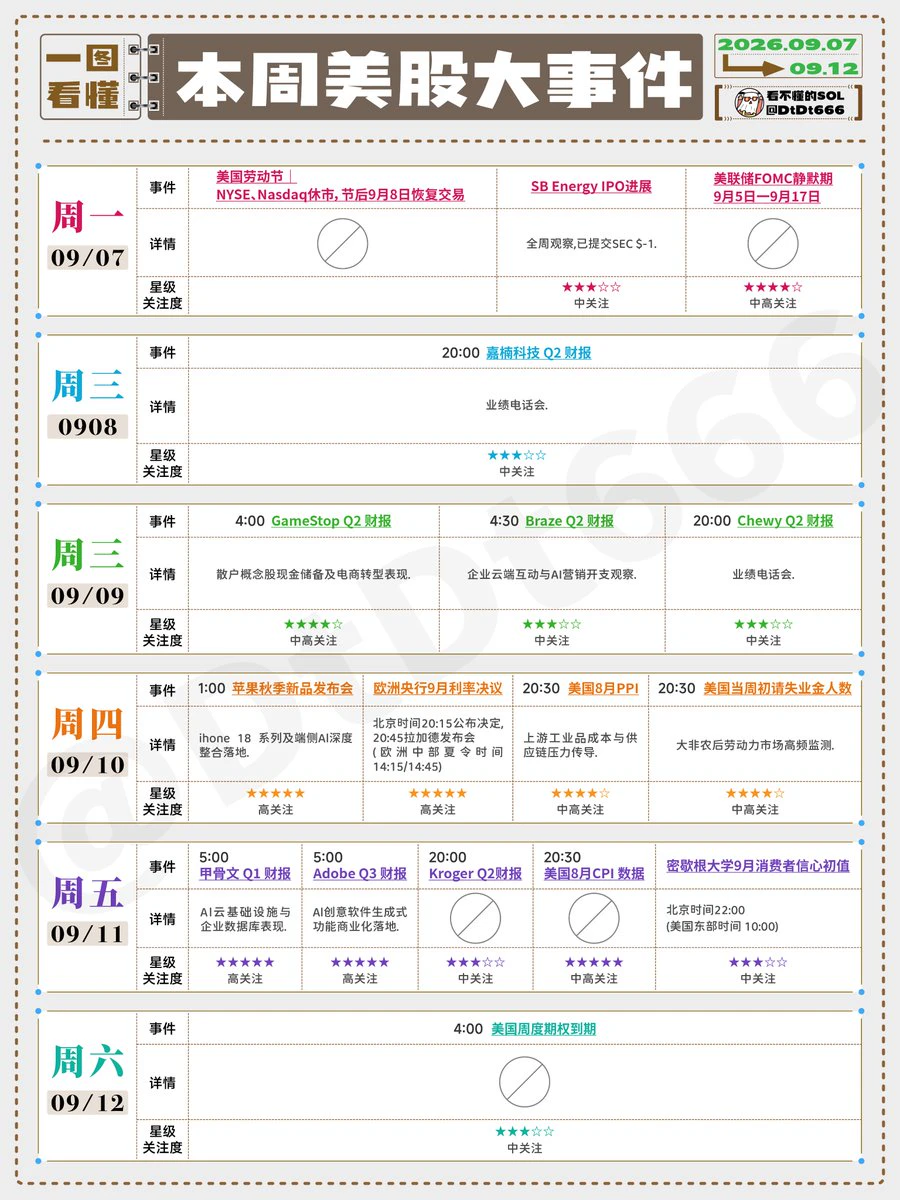
今週の米国株の主軸は非常に明確です:
決算ウィークではなく、
「インフレ指標 + Appleの発表会 + AIソフトウェアの検証」です。
9月7日はレイバーデーのため米国株市場が休場し、本格的な値動きは週後半から始まります。
私は3つのタイミングに注目します:
1️⃣第一に、9月10日のPPIです。
これは川上の価格指標で、企業のコスト圧力が引き続き転嫁されているかを主に見ます。
2️⃣第二に、9月11日のCPIです。
これこそが今週最も重要な指標です。
インフレが高止まりすれば、米国債利回りと利上げ観測が引き続きハイテク株を圧迫します。
インフレが鈍化すれば、市場が再び「ソフトランディング」を織り込む理由が生まれます。
3️⃣第三に、Appleの発表会 + Oracle、Adobeの決算です。
Appleについては、iPhone 18 Pro、折りたたみ式端末、オンデバイスAIが本当に実現するかを見ます。
Oracle、Adobeについては、AIが実際の収益になったのか、それとも単なるストーリーにとどまっているのかを見ます。
したがって、今週は単純に上げ下げを見る週ではありません。
むしろ、3つの試験のようなものです:
インフレはFRBが試され、
Appleはコンシューマーエレクトロニクスが試され、
AIソフトウェア決算は事業化が試されます。
私自身の注目する順番は、
まずPPI
決算ウィークではなく、
「インフレ指標 + Appleの発表会 + AIソフトウェアの検証」です。
9月7日はレイバーデーのため米国株市場が休場し、本格的な値動きは週後半から始まります。
私は3つのタイミングに注目します:
1️⃣第一に、9月10日のPPIです。
これは川上の価格指標で、企業のコスト圧力が引き続き転嫁されているかを主に見ます。
2️⃣第二に、9月11日のCPIです。
これこそが今週最も重要な指標です。
インフレが高止まりすれば、米国債利回りと利上げ観測が引き続きハイテク株を圧迫します。
インフレが鈍化すれば、市場が再び「ソフトランディング」を織り込む理由が生まれます。
3️⃣第三に、Appleの発表会 + Oracle、Adobeの決算です。
Appleについては、iPhone 18 Pro、折りたたみ式端末、オンデバイスAIが本当に実現するかを見ます。
Oracle、Adobeについては、AIが実際の収益になったのか、それとも単なるストーリーにとどまっているのかを見ます。
したがって、今週は単純に上げ下げを見る週ではありません。
むしろ、3つの試験のようなものです:
インフレはFRBが試され、
Appleはコンシューマーエレクトロニクスが試され、
AIソフトウェア決算は事業化が試されます。
私自身の注目する順番は、
まずPPI
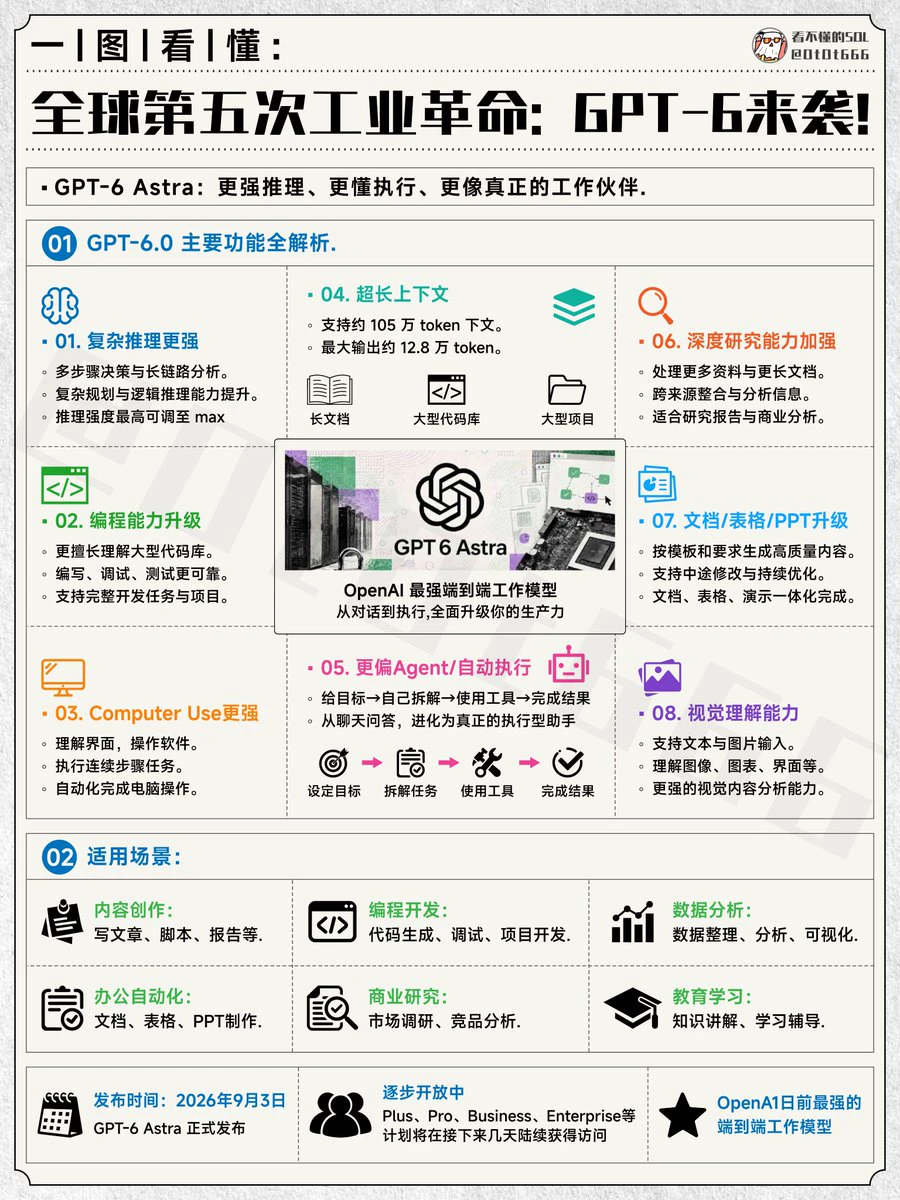
GPT-6 Astraが登場してから、私が最も強く感じたのは:
AIはまた一歩前進したが、本当に変わったのはチャットではない。
仕事の進め方だ。
以前、誰もがAIを使うときは、主に質疑応答だった:
これを説明して。
文章を書いて。
要約して。
しかし、GPT-6 Astraのようなモデルの重点は、すでに明らかに「エンドツーエンドでタスクを完遂すること」へと移っている。
より長いコンテキストを処理し、複雑な推論を行い、コードを書き、資料を調べ、リサーチを行えるだけでなく、文書、表計算、PPTまで生成し、さらにはツールと連携して複数のステップから成る作業を完了できる。
これは何を意味するのか?
AIはもはや単なる賢い検索ボックスではなく、
本当の仕事仲間へと変わりつつある。
個人にとって、これから生まれる差は「AIを使えるかどうか」ではなく、次の点にあるのかもしれない:
タスクを分解できるか;
要求を伝えられるか;
結果を判断できるか;
AIを自分のワークフローに組み込めるか。
企業にとっても同じだ。
これまでは、人手、プロセス、経験が競争力だった。
これからは、誰がAIを生産システムの一部にできるかが競争になる。
コンテンツ制作、プログラミング開発、データ分析、ビジネスリサーチ、オフィス業務の自動化、教育・学習といった分野が、まず変革されるだろう。
しかし、私が最も重要だと思う点は:
AIはまた一歩前進したが、本当に変わったのはチャットではない。
仕事の進め方だ。
以前、誰もがAIを使うときは、主に質疑応答だった:
これを説明して。
文章を書いて。
要約して。
しかし、GPT-6 Astraのようなモデルの重点は、すでに明らかに「エンドツーエンドでタスクを完遂すること」へと移っている。
より長いコンテキストを処理し、複雑な推論を行い、コードを書き、資料を調べ、リサーチを行えるだけでなく、文書、表計算、PPTまで生成し、さらにはツールと連携して複数のステップから成る作業を完了できる。
これは何を意味するのか?
AIはもはや単なる賢い検索ボックスではなく、
本当の仕事仲間へと変わりつつある。
個人にとって、これから生まれる差は「AIを使えるかどうか」ではなく、次の点にあるのかもしれない:
タスクを分解できるか;
要求を伝えられるか;
結果を判断できるか;
AIを自分のワークフローに組み込めるか。
企業にとっても同じだ。
これまでは、人手、プロセス、経験が競争力だった。
これからは、誰がAIを生産システムの一部にできるかが競争になる。
コンテンツ制作、プログラミング開発、データ分析、ビジネスリサーチ、オフィス業務の自動化、教育・学習といった分野が、まず変革されるだろう。
しかし、私が最も重要だと思う点は:
非農業部門雇用者数は予想を上回ったが、そこまで恐れる必要もない。
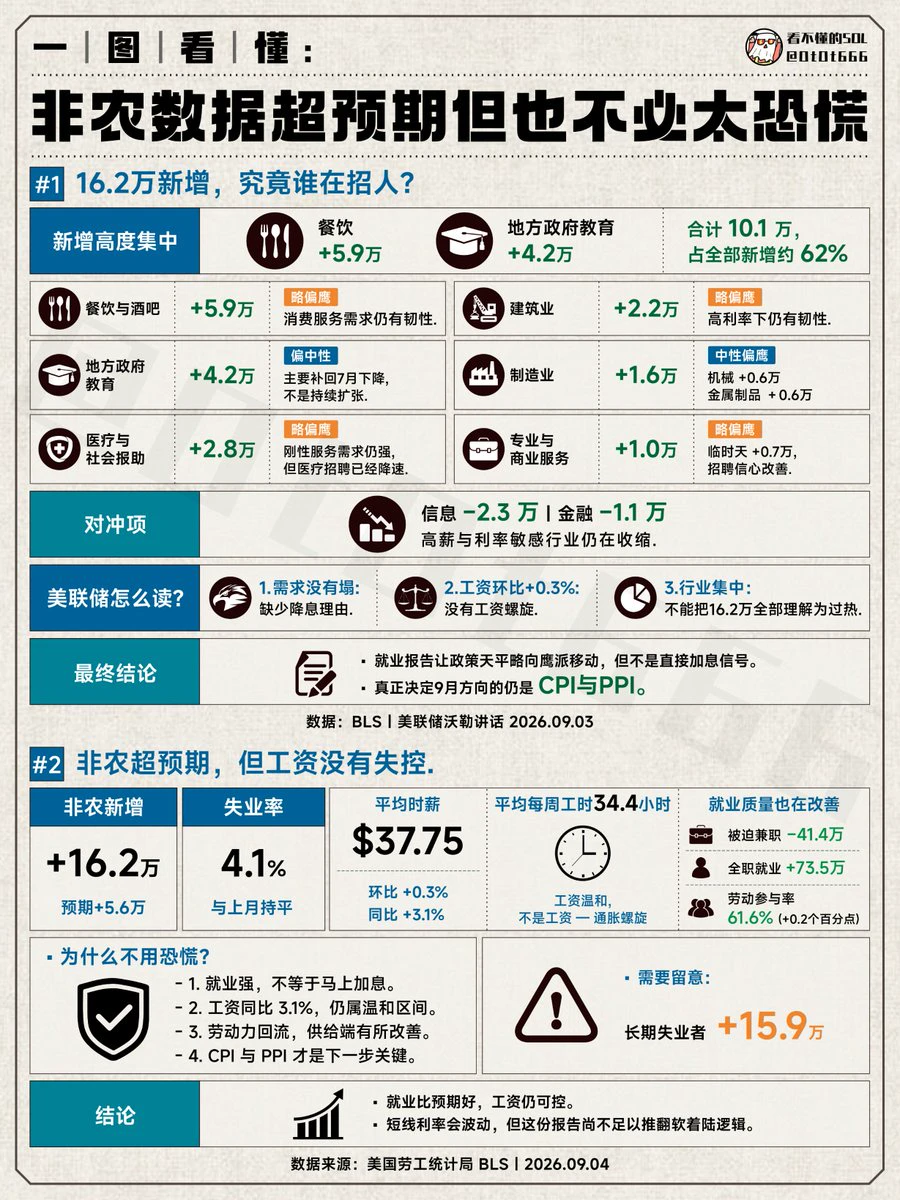
今回の米国8月非農業部門雇用者数は16.2万人増と、予想を明確に上回った。失業率は4.1%で前月と同水準、平均時給は前月比+0.3%、前年比+3.1%だった。
第一印象では、確かに強い。
しかし、このデータを単純に「すぐ利上げ」と理解する必要はないと思う。
なぜなら、雇用増加のうち、飲食業が+5.9万人、地方政府の教育部門が+4.2万人で、この2部門だけで合計10.1万人を占め、大半に寄与しているからだ。
つまり、雇用は表面的には強いが、構造的には全面的に過熱しているわけではない。
より重要なのは賃金だ。
雇用が強く、同時に賃金が制御不能になっていれば、それこそ本当の問題になる。
しかし現在の平均時給+0.3%は、むしろ穏やかな範囲に見え、明確な賃金・インフレのスパイラルにはまだ至っていない。
だから、私の理解はこうだ。
この非農業部門雇用統計によって、FRBはすぐにハト派へ転じることがより難しくなり、短期的な金利見通しは変動するだろう。
しかし、これだけで9月の政策方針を決めるにはまだ不十分だ。
これから本当に注目すべきなのは、やはりCPIとPPIだ。
インフレが高止まりし続ければ、米国債利回りがリスク資産を引き続き圧迫する可能性がある。
インフレが鈍化すれば、今回の雇用統計はむしろ経済に底堅さがあることを示すため
今回の米国8月非農業部門雇用者数は16.2万人増と、予想を明確に上回った。失業率は4.1%で前月と同水準、平均時給は前月比+0.3%、前年比+3.1%だった。
第一印象では、確かに強い。
しかし、このデータを単純に「すぐ利上げ」と理解する必要はないと思う。
なぜなら、雇用増加のうち、飲食業が+5.9万人、地方政府の教育部門が+4.2万人で、この2部門だけで合計10.1万人を占め、大半に寄与しているからだ。
つまり、雇用は表面的には強いが、構造的には全面的に過熱しているわけではない。
より重要なのは賃金だ。
雇用が強く、同時に賃金が制御不能になっていれば、それこそ本当の問題になる。
しかし現在の平均時給+0.3%は、むしろ穏やかな範囲に見え、明確な賃金・インフレのスパイラルにはまだ至っていない。
だから、私の理解はこうだ。
この非農業部門雇用統計によって、FRBはすぐにハト派へ転じることがより難しくなり、短期的な金利見通しは変動するだろう。
しかし、これだけで9月の政策方針を決めるにはまだ不十分だ。
これから本当に注目すべきなのは、やはりCPIとPPIだ。
インフレが高止まりし続ければ、米国債利回りがリスク資産を引き続き圧迫する可能性がある。
インフレが鈍化すれば、今回の雇用統計はむしろ経済に底堅さがあることを示すため
- 1
日本国債が3%に達すると、多くの人の最初の反応は:
これは自分に何の関係があるのか?
実は大いに関係がある。
なぜなら、日本は過去数十年間、世界の低金利資金の重要な供給源の一つだったからだ。
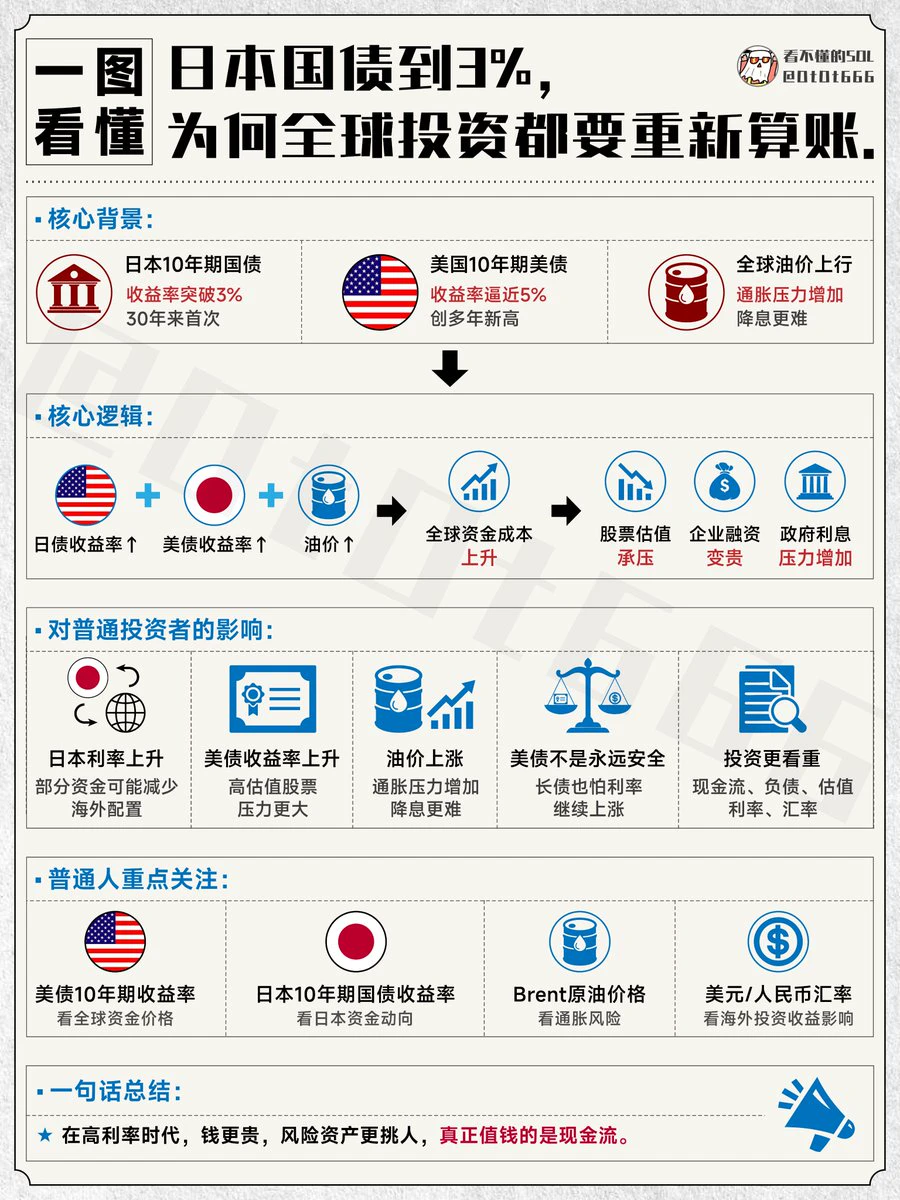
日本の金利が再び上昇し、米国10年物国債の利回りが5%近辺で推移し、さらに原油価格が上昇すると、世界市場では実際に皆がもう一度、次の計算をし直すことになる:
お金は、まだ安いのか?
もし答えが「安くない」に変われば、多くの資産のバリュエーションの論理も変わる。
高バリュエーションのハイテク株は、再び割引率の圧力に直面することになる;
企業が債券を発行して資金調達するコストは高くなる;
政府が新たな債務で旧債務を返済する際の利払い負担は、ますます重くなる;
金、ドル、長期債、株式も、改めて比較されることになる。
だから、この件の焦点は、「日本国債の3%がいったい恐ろしいのかどうか」ではない。
本当に重要なのは:
世界の無リスク利回りの底が切り上がっていることだ。
以前はお金が安かったため、市場はストーリーにより高いバリュエーションを与えることができた。
今はお金が高くなり、市場はより厳しく見極めるようになる:
キャッシュフローはあるのか?
負債は重いのか?
バリュエーションは高すぎないか?
利益は高金利に耐えられるのか?
為替レートと原油価格は、今後もインフレ圧力をもたらすのか?
一般の人は、こ
これは自分に何の関係があるのか?
実は大いに関係がある。
なぜなら、日本は過去数十年間、世界の低金利資金の重要な供給源の一つだったからだ。
日本の金利が再び上昇し、米国10年物国債の利回りが5%近辺で推移し、さらに原油価格が上昇すると、世界市場では実際に皆がもう一度、次の計算をし直すことになる:
お金は、まだ安いのか?
もし答えが「安くない」に変われば、多くの資産のバリュエーションの論理も変わる。
高バリュエーションのハイテク株は、再び割引率の圧力に直面することになる;
企業が債券を発行して資金調達するコストは高くなる;
政府が新たな債務で旧債務を返済する際の利払い負担は、ますます重くなる;
金、ドル、長期債、株式も、改めて比較されることになる。
だから、この件の焦点は、「日本国債の3%がいったい恐ろしいのかどうか」ではない。
本当に重要なのは:
世界の無リスク利回りの底が切り上がっていることだ。
以前はお金が安かったため、市場はストーリーにより高いバリュエーションを与えることができた。
今はお金が高くなり、市場はより厳しく見極めるようになる:
キャッシュフローはあるのか?
負債は重いのか?
バリュエーションは高すぎないか?
利益は高金利に耐えられるのか?
為替レートと原油価格は、今後もインフレ圧力をもたらすのか?
一般の人は、こ
今日の市場で本当に注目すべきなのは、今夜20:30に発表される米国の非農業部門雇用者数だ。
その前に、ADP民間雇用統計がすでに一つのシグナルを示している:
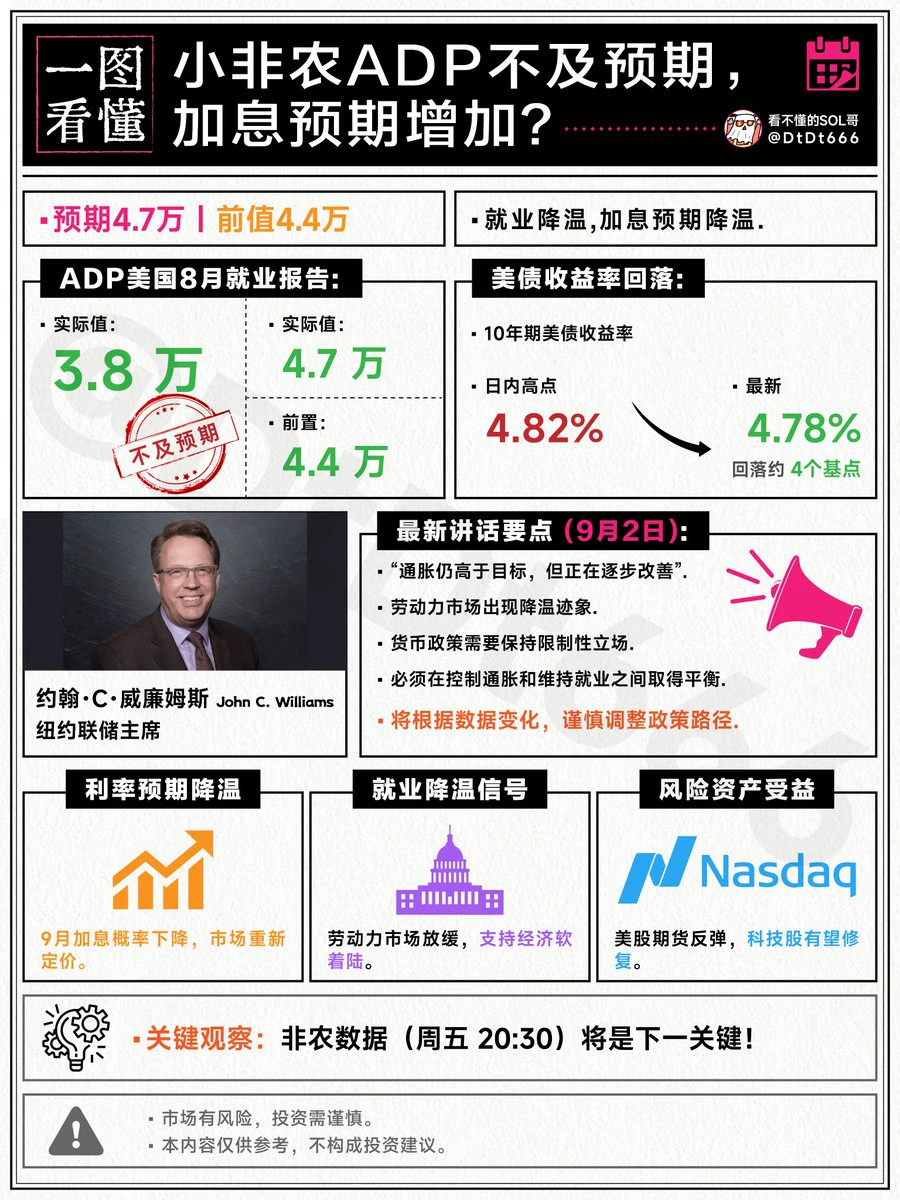
8月の雇用増加数は3.8万人で、予想の4.7万人を下回り、前回の4.4万人も下回った。
簡単に言えば、雇用が冷え始めているということだ。
これが、米国債利回りが日中高値の4.82%から4.78%前後まで低下し、市場の9月利上げ観測もそれに伴って後退した理由だ。
しかし問題は、ADPはあくまで前哨戦にすぎないことだ。
本当にFRBの判断に影響を与えるのは、今夜の非農業部門雇用者数、失業率、賃金のデータだ。
非農業部門雇用者数も引き続き弱ければ、労働市場が確かに減速していることを示し、FRBがさらに利上げする根拠は弱まり、リスク資産は一息つけるかもしれない。
非農業部門雇用者数が予想を上回り、特に賃金も強ければ、市場は再び懸念することになる:
インフレはまだ抑え込めないのか?
FRBはまだタカ派姿勢を維持し続けなければならないのか?
米国債利回りは再び急上昇するのか?
だから今夜は、単に一つの雇用関連指標を見るのではなく、次の三つを見る:
雇用増加数が明確に鈍化しているか;
失業率が引き続き上昇しているか;
賃金上昇率に粘着性があるか。
私の理解は非常にシンプルだ:
今の市場が最も恐れているのは、経済が少し弱くなることではなく、「
その前に、ADP民間雇用統計がすでに一つのシグナルを示している:
8月の雇用増加数は3.8万人で、予想の4.7万人を下回り、前回の4.4万人も下回った。
簡単に言えば、雇用が冷え始めているということだ。
これが、米国債利回りが日中高値の4.82%から4.78%前後まで低下し、市場の9月利上げ観測もそれに伴って後退した理由だ。
しかし問題は、ADPはあくまで前哨戦にすぎないことだ。
本当にFRBの判断に影響を与えるのは、今夜の非農業部門雇用者数、失業率、賃金のデータだ。
非農業部門雇用者数も引き続き弱ければ、労働市場が確かに減速していることを示し、FRBがさらに利上げする根拠は弱まり、リスク資産は一息つけるかもしれない。
非農業部門雇用者数が予想を上回り、特に賃金も強ければ、市場は再び懸念することになる:
インフレはまだ抑え込めないのか?
FRBはまだタカ派姿勢を維持し続けなければならないのか?
米国債利回りは再び急上昇するのか?
だから今夜は、単に一つの雇用関連指標を見るのではなく、次の三つを見る:
雇用増加数が明確に鈍化しているか;
失業率が引き続き上昇しているか;
賃金上昇率に粘着性があるか。
私の理解は非常にシンプルだ:
今の市場が最も恐れているのは、経済が少し弱くなることではなく、「
多くの人は「10年物米国債の利回りが5%に近づいている」と聞くと、最初にこう反応します。これは私が株を買うのと何の関係があるのか?
大いに関係があります。
なぜなら、10年物米国債利回りは本質的に、世界の資産価格を決める物差しだからです。
この物差しが上がり続けると、市場は改めてこう問いかけます。
なぜ私は、まだ高バリュエーション資産を買うためにリスクを取らなければならないのか?
ほぼ無リスクの米国債利回りがすでに5%近くに達しているなら、株式、金、BTC、ハイテク株といった資産は、資金を引きつけ続けるために、より強い理由を示さなければなりません。
だから5%は、何か神秘的な数字ではなく、心理的な上値抵抗水準なのです。
影響するのは3つです。
第一に、資金調達コストです。
政府にとって国債発行のコストが上がり、企業にとって借入コストが上がり、AIインフラ、テクノロジーの拡大、不動産、消費のすべてが改めて計算し直されることになります。
第二に、バリュエーションです。
金利が高くなるほど、将来のキャッシュフローはより厳しく割り引かれ、最初に圧力を受けるのは往々にして高バリュエーションのグロース株です。
第三に、資金フローです。
米国債利回りが十分に高くなると、一部の資金はリスク資産から引き揚げられ、再びドルと債券の体系に戻っていきます。
これが、最近の市場がCPI、PCE、非農業部門雇
大いに関係があります。
なぜなら、10年物米国債利回りは本質的に、世界の資産価格を決める物差しだからです。
この物差しが上がり続けると、市場は改めてこう問いかけます。
なぜ私は、まだ高バリュエーション資産を買うためにリスクを取らなければならないのか?
ほぼ無リスクの米国債利回りがすでに5%近くに達しているなら、株式、金、BTC、ハイテク株といった資産は、資金を引きつけ続けるために、より強い理由を示さなければなりません。
だから5%は、何か神秘的な数字ではなく、心理的な上値抵抗水準なのです。
影響するのは3つです。
第一に、資金調達コストです。
政府にとって国債発行のコストが上がり、企業にとって借入コストが上がり、AIインフラ、テクノロジーの拡大、不動産、消費のすべてが改めて計算し直されることになります。
第二に、バリュエーションです。
金利が高くなるほど、将来のキャッシュフローはより厳しく割り引かれ、最初に圧力を受けるのは往々にして高バリュエーションのグロース株です。
第三に、資金フローです。
米国債利回りが十分に高くなると、一部の資金はリスク資産から引き揚げられ、再びドルと債券の体系に戻っていきます。
これが、最近の市場がCPI、PCE、非農業部門雇
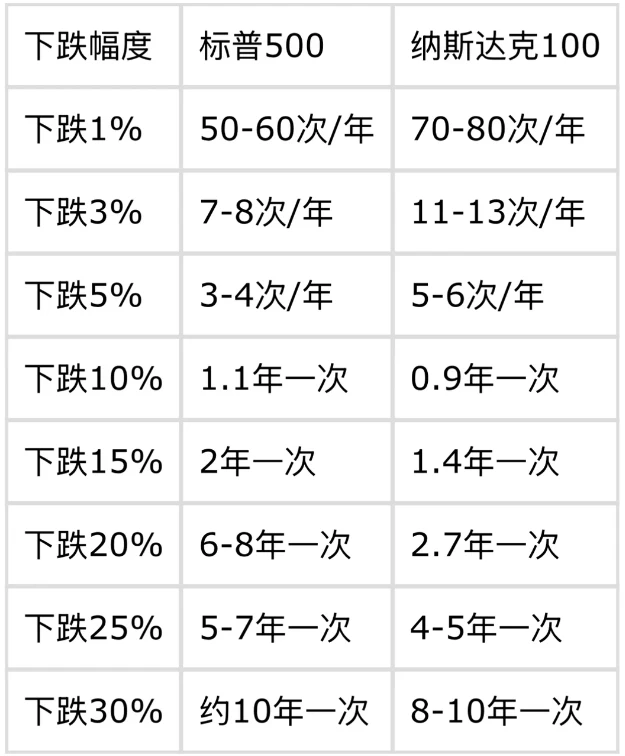
ナスダック100とS&P500の過去統計
指数の誕生以来の過去の統計データを完全に再現しました。
第一に、下落頻度。
ナスダック100は、あらゆるレベルでの下落頻度がS&P500を大幅に上回っています。
わずか1%程度の小幅な下落だけでも、ナスダック100はS&P500より年間平均で約20回多く発生します。
1年は250取引日。そのうち20回多いということは、2週間ごとにもう一度余分に一撃を受けるようなものです。
大半の人は弱気相場に打ちのめされるのではなく、このような高頻度の小さな変動にすり減らされて退場します。毎日相場を見て、毎日心拍数を上げ、持ち続けられずに売ってしまうのです。
第二に、大幅下落の周期。
10%以上の中規模の調整は、ナスダック100ではほぼ毎年発生します。S&P500では平均1.1年に1回です。
20%以上の弱気相場レベルの下落は、ナスダック100では平均2.7年に1回です。S&P500では6~8年に1回しか起こりません。
つまり、ナスダック100を保有すると、ほぼ毎年、口座の含み損が10%を超える局面を経験することになります。2年半ごとに一度、20%規模の暴落に耐えなければなりません。
S&P500の保有体験は、まったく別次元です。こちらには息をつく時間があります。
第三に、極端な下落。
30%以上の大規模な弱気相場は、どちらの指数でも8~10年に一度です。
指数の誕生以来の過去の統計データを完全に再現しました。
第一に、下落頻度。
ナスダック100は、あらゆるレベルでの下落頻度がS&P500を大幅に上回っています。
わずか1%程度の小幅な下落だけでも、ナスダック100はS&P500より年間平均で約20回多く発生します。
1年は250取引日。そのうち20回多いということは、2週間ごとにもう一度余分に一撃を受けるようなものです。
大半の人は弱気相場に打ちのめされるのではなく、このような高頻度の小さな変動にすり減らされて退場します。毎日相場を見て、毎日心拍数を上げ、持ち続けられずに売ってしまうのです。
第二に、大幅下落の周期。
10%以上の中規模の調整は、ナスダック100ではほぼ毎年発生します。S&P500では平均1.1年に1回です。
20%以上の弱気相場レベルの下落は、ナスダック100では平均2.7年に1回です。S&P500では6~8年に1回しか起こりません。
つまり、ナスダック100を保有すると、ほぼ毎年、口座の含み損が10%を超える局面を経験することになります。2年半ごとに一度、20%規模の暴落に耐えなければなりません。
S&P500の保有体験は、まったく別次元です。こちらには息をつく時間があります。
第三に、極端な下落。
30%以上の大規模な弱気相場は、どちらの指数でも8~10年に一度です。
SPYX-0.43%
人気の話題
#JapanRealEstatePowerChipStocksRise
58.56k 閲覧数3.5k件の議論
#USAIConceptStocksRally
33.39k 閲覧数465件の議論
#GateTopsStockPerpetualCoverage
37.54k 閲覧数2.31k件の議論
#BOJHikesTo1.25%31YearHigh
81.59k 閲覧数771件の議論
#ZECKeepsRisingBreaking1500
14.55k 閲覧数4.24k件の議論
#USHouseAdvancesBitcoinReserveBill
65.95k 閲覧数1.65k件の議論
#GateSquareMidAutumnReunion
3.42k 閲覧数5.52k件の議論
#NEARSurgesOver21Breaking3
15.96k 閲覧数1.2k件の議論
#GateSupportsARCChainOnDayOne
47.12k 閲覧数1.07k件の議論
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
163.23k 閲覧数4.67k件の議論