広場
フォロー
注目
ニュース
プロフィール

Yajing

vip
期間 0.5年
ピーク時のランク 0
先物取引ストラテジスト
すべてのキャンドルは市場の物語を語っています。
18
フォロー
289
ファン
336
いいねしました
#OpenAIAnnualRecurringRevenueNears$70B #OpenAIAnnualRecurringRevenueNears$70B $OPENAI
OPENAIUSDTは大きな急騰後にレンジ中央を維持――ARRのニュースは依然として材料視
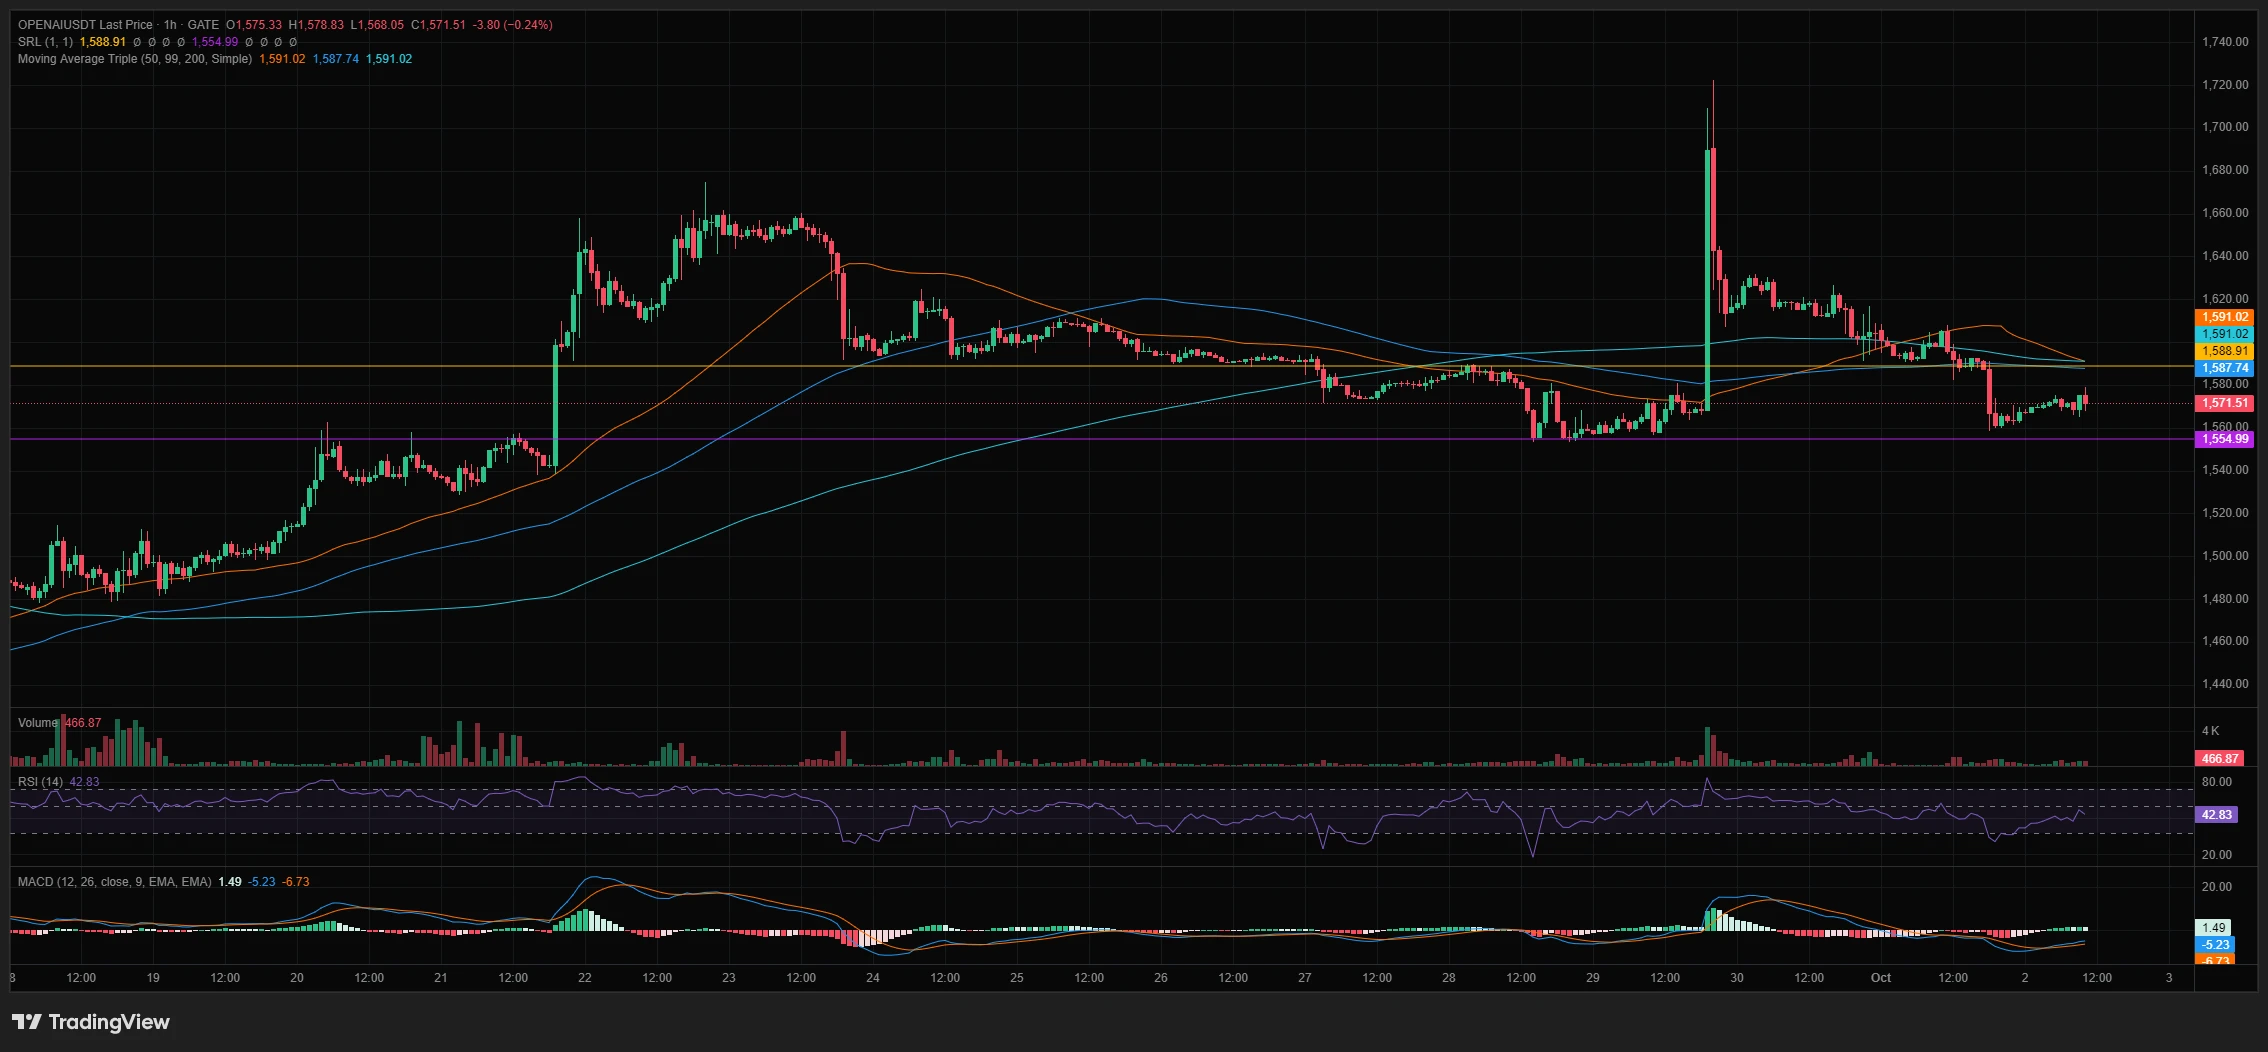
現在1時間足を見ると、OPENAIUSDTは1,575.33でローソク足を始め、1,578.83まで上昇した後、1,568.05まで下落し、現在は1,571.51に位置しています。セッションではわずか3.80ポイント、つまり–0.24%の下落です。3本のMAは密集しており、50MAが1,591.02、99MAが1,587.74、200MAも1,591.02です。価格は3本すべてを下回って推移しており、短期的な見方は慎重なままです。
RSI(14)は42.83で、売られ過ぎではなく、ニュートラルゾーンの下半分に位置しています。MACDは依然として1.49 / –5.23 / –6.73でマイナス圏にあり、ヒストグラムは徐々に縮小していますが、まだ明確なクロスオーバーは見られません。直近のローソク足の出来高は466.87と低調です。重要な水平ラインは、レジスタンスとして機能している1,588~1,591付近の黄色/オレンジ色の帯と、このレンジを下抜けた場合の次の本格的なサポートとなる1,554.99の紫色のラインです。
1,
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
OPENAIUSDTは大きな急騰後もレンジ中間で推移 ― ARRのニュースは依然として材料
現在の1時間足を見ると、OPENAIUSDTは1,575.33でローソク足を始め、高値1,578.83、安値1,568.05を付けた後、1,571.51で推移しています。セッションではわずか3.80ポイント、つまり–0.24%の下落です。3本の移動平均線は密集しており、50が1,591.02、99が1,587.74、200も1,591.02です。価格は3本すべてを下回っており、短期的な見方は慎重なままです。
RSI(14)は42.83で、売られ過ぎではなく、中立ゾーンの下半分に位置しています。MACDは依然として1.49 / –5.23 / –6.73でマイナス圏にあり、ヒストグラムは徐々に縮小していますが、明確なクロスオーバーはまだありません。直近のローソク足の出来高は466.87と低調です。重要な水平ラインは、レジスタンスとして機能している1,588~1,591付近の黄色/オレンジ色の帯と、このレンジを下抜けた場合の次の本格的なサポートとなる1,554.99の紫色のラインです。
直近の1,720付近までの急騰とその後の拒否反応によって、明確な上ヒゲが残りました。それ以降、価格はおおむね1,555~1,591の間で横ばいに推移しています。1,554.99を上回っている限り、これはARR主導の上昇後の保ち合いであり、完全な反転ではないと見ています。1,591を明確に奪回してその上を維持できれば、見方は再び強気に転じ、以前の高値に向けて上昇する余地が開きます。出来高を伴って1,554.99を割り込めば、次の下値目標はすぐに広がるでしょう。
私自身のプランはシンプルです。1,555~1,568ゾーンからの反発をロングのスキャルピングで狙い、1,588~1,591を目標とします。1,554.99を下回って終値を付けた場合は無効です。ニュースを理由にしたFOMOはありません――値動きはすでに起きており、今はこのレンジが維持されるかどうかが重要です。
皆さんも移動平均線で同じ拒否反応を見ていますか。それとも、まだ保ち合いを耐えて保有していますか。
金融アドバイスではありません。取引や投資を決定する前に、必ずご自身で調査してください。
repost-content-media
OPENAI-0.47%
#BrentTops$106USTalksStall #BrentTops$106USTalksStall
Brentは再び102ドルを上回ったが、もはや興味深い問題は、単に原油がさらに上昇し続けられるかどうかではないと思う。
本当の問題は、地政学的リスクがどの程度すでに原油価格に織り込まれているのか、そして現物供給の混乱がさらに悪化する、あるいは正常化し始めた場合に何が起こるのかという点だ。
Brent先物は10月1日、4.28ドル、約4.4%上昇した後、102.31ドル付近で取引を終えた。10月2日序盤の取引でも、Brentは102ドル付近を維持している。WTIも大きく上昇しており、直近の終値は92.87ドル付近となっている。
これは大きな動きだが、重要なのは何がそれを引き起こしたのかという点だ。
今回の上昇は、中東、海運の安全保障、精製品供給をめぐる懸念の再燃によって進んでいる。米国がこの地域で軍事的プレゼンスを高めていることや、中国が一部の燃料製品輸出を停止したことを示す報道が、すでに逼迫しているエネルギー市場にさらなる不確実性を加えている。ロシアによるディーゼル輸出規制も、精製品への圧力を維持している。
しかし、見出しの裏には矛盾がある。
ホルムズ海峡を通る原油輸出は、実際には大幅に回復している。The Guardianが引用したKplerのデータによると、9月には1日
MrFlower_XingChen
#BrentOil
Brentは再び102ドルを上回りましたが、もはや重要な問いは、単純に原油がさらに上昇し続けられるかどうかではないと思います。
本当の問題は、地政学的リスクがどの程度まで原油価格に織り込まれているのか、そして現物供給の混乱がさらに悪化する、あるいは正常化し始めた場合に何が起こるのかということです。
Brent先物は10月1日、4.28ドル、約4.4%上昇して、102.31ドル前後で取引を終えました。10月2日早朝の取引でも、Brentは102ドル付近で推移しています。WTIも大きく上昇しており、直近の終値は92.87ドル前後です。
これは大きな値動きですが、重要なのは何がそれを引き起こしたのかです。
今回の上昇は、中東情勢、海運の安全保障、石油製品の供給をめぐる懸念の再燃によって引き起こされています。米国がこの地域での軍事的プレゼンスを強化しているとの報道や、中国が一部の石油製品輸出を停止したことが、すでに逼迫しているエネルギー市場にさらなる不確実性を加えています。ロシアによるディーゼル輸出規制も、石油製品への圧力を維持しています。
しかし、見出しの下には矛盾があります。
ホルムズ海峡を通じた原油輸出は、実際には大幅に回復しています。The Guardianが引用したKplerのデータによると、9月には1日当たり約1,650万バレルがこの地域から輸出されており、戦争前の水準に近づいています。一方、生産者は海峡への依存を減らすため、パイプラインや洋上での船舶間積み替えをますます利用しています。同時に、石油製品、特にディーゼルの流れは依然としてはるかに混乱しています。
この違いは重要です。
原油の流れが回復し続ける一方で、石油製品の不足が主な問題として残るなら、燃料価格が高止まりしていても、Brentは最終的に地政学的プレミアムの一部を失う可能性があります。
しかし、海運の混乱が再び深刻化すれば、市場はより大きな現物供給リスクを急速に織り込み始める可能性があります。
だからこそ、現在100ドルが心理的な攻防ラインになっています。
現在のテクニカル構造を見ると、Brentは100ドル付近と主要な短期移動平均線を上回っています。直近のテクニカル指標では、RSIは約58、MACDはプラス、ADXは47超となっており、より広い意味での短期トレンドは、完全に失速しているというより、依然として堅調であることを示しています。しかし、ストキャスティクスRSIとウィリアムズ %R はすでに買われ過ぎの領域にあり、垂直的な上昇を追いかけることには、次第に押し目のリスクが高まっていることが分かります。
したがって、テクニカル面の地図はかなり明確です。
押し目では、まず100~101ドルのゾーンを注視したいと思います。Brentがこのエリアを上回って維持できれば、市場は直近高値を試し続ける可能性があります。
上値では、103.5~104.5ドルが次の重要なレジスタンス領域になります。このゾーンを明確に突破し、上方で定着すれば、地政学的プレミアムがさらに拡大する場合、106ドル、さらにはそれ以上の水準に向かう道が開けます。
一方で、100ドルを失えば、短期的な構造は変わります。
99~100ドルを再び下回る動きは、直近の急騰が勢いを失いつつあることを示唆するでしょう。次の下値ゾーンはおよそ97~98ドルで、その後、供給懸念が引き続き薄れるなら、より広い範囲では95ドル付近が意識されます。
これらの水準を確実な目標とは考えません。現在の原油は、1回のセッションで市場を数ドル動かす可能性のある見出しによって動かされています。
そして、これがこの状況における最大のリスクです。
通常、テクニカル水準は比較的明確な枠組みを与えてくれます。しかし、市場が軍事的リスク、海運の混乱、現物供給の変化の可能性を織り込んでいるときには、予想外の見出し一つで、テクニカル上のシナリオがほぼ瞬時に無効になる可能性があります。
ファンダメンタルズの状況にも、競合する2つの力があります。
強気の原油シナリオ:中東の混乱が悪化する、主要航路を通じた海運がより困難になる、石油製品の不足が深刻化する、または追加の供給が停止する。この環境では、Brentは大幅な地政学的プレミアムを維持する可能性があり、104ドルを上回る持続的な動きがますます重要になります。
弱気の原油シナリオ:原油輸出が正常化を続ける、代替パイプラインや輸送ルートが混乱した流れをさらに吸収する、外交的な進展によってさらなるエスカレーションの確率が低下する、そして需要懸念が再び前面に出てくる。この場合、市場は地政学的プレミアムを剥がし始め、Brentは100ドル、そして90ドル台後半に向かって戻る可能性があります。
トレーダーが注視すべき、もう一つのマクロ経済的な波及効果もあります。
原油価格の上昇は、実質的に世界経済に対するインフレ税です。
原油価格が長期間にわたって100ドルを上回れば、輸送、製造、エネルギーのコストは高止まりする可能性があります。これは、長期米国債利回りがすでに極めて高い水準にあるまさにその時に、インフレの状況を複雑にする可能性があります。10月1日の市場は、これらのテーマが現在どれほど密接に結び付いているかを示しました。地政学的懸念と供給懸念から原油が急騰する一方で、米国債利回りも急上昇したのです。
これは、リスク資産にとって不快な組み合わせとなる可能性があります。
原油高 → インフレ圧力の上昇。
インフレ圧力の上昇 → 積極的な金融緩和の余地が縮小。
長期金利の上昇 → 株式やその他のリスク資産に対する割引率の上昇。
そして、地政学的な不確実性も同時に高まれば、投資家はリスクに対してさらに高い補償を要求する可能性があります。
金は安全資産としての需要も受けるため、異なる動きをする可能性があります。一方、Bitcoinや高ベータの暗号資産は、流動性や金利環境の影響をより受けやすくなる可能性があります。
したがって、Brentを単独で分析すべきではないと思います。
Brent+10年物米国債利回り+ドル+金+Bitcoinをまとめて注視したいと思います。
現在の原油市場は、重要なことを示しています。エネルギーリスクがマクロ価格形成の中心に戻ってきたということです。
しかし、102ドルだからといって、次に自動的に110ドルや120ドルになるとは思いません。
市場は、単に地政学的な見出しが大きくなっているのではなく、現物供給の問題が悪化していることを証明する必要があります。
次の動きについて、私の枠組みはシンプルです。
104ドル超:勢いが強まり、市場は106ドル、さらに高い水準を試し始める可能性があります。
100~104ドル付近:ボラティリティが高く、見出しに左右される双方向の取引を予想します。
99~100ドル割れ:直近のブレイクアウトがテクニカル上の強さを失い始め、97~98ドル、そして95ドルが重要な下値ゾーンになります。
ただし、最も重要な確認は、チャートだけから得られるものではありません。
それは現物市場から得られます。
実際にバレルは消えているのでしょうか?
輸送ルートの信頼性は低下しているのでしょうか?
石油製品の在庫は逼迫しているのでしょうか?
それとも、生産者は代替ルートを見つけ、供給を回復できているのでしょうか?
それによって、今回の動きが単なる別の原油急騰なのか、それともエネルギー価格のはるかに大規模な再評価の始まりなのかが決まります。
現時点では、100ドルがライン、104ドルがブレイクアウトの試金石であり、現物供給データが本当のカタリストです。
原油には、もう一つの見出しは必要ありません。
確認が必要なのです。
自分自身で調査してください。
#BrentTops$106USTalksStall
BTC-0.11%
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 #US30-YearTreasuryYieldHits5.595%,HighestSince2002 A株市場は10月1日から10月7日まで全面休場となり、10月8日に取引を再開します。
香港ストックコネクトも10月1日から7日まで終日停止されるため、南向き資金は実際に5日、6日、7日の香港株式市場には存在しません。
しかし、南向き資金が不在だからといって、香港株が必ず3日連続で下落するとは限りません。これは単に、この期間中、香港株が本土からの買い支えを欠くことを意味し、値動きが拡大し、相場の方向性が外国資本、米国債利回り、原油価格、米国株先物、地政学的ニュースにより左右されやすくなるということです。
なぜ3日連続で必ず下落するとは限らないのでしょうか。
南向き資金がなければ取引は低調になり、売り圧力によって価格が下がりやすくなりますが、買い圧力もより少ない資金で価格を押し上げられる可能性があります。
香港株はこの期間中、「オフショア市場のロジック」に従うことになります。米国株先物が反発し、米国債利回りが低下すれば、香港株も回復する可能性があります。
過去の休日のパフォーマンスは一方向ではありませんでした。過去数年の国慶節休暇期間中、香港株は上昇も下落もしており、2024年には比較
Ferrari_trader
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 A株市場は10月1日から10月7日まで全面的に休場し、10月8日に取引を再開します。
香港株式コネクトも10月1日から7日まで終日停止されるため、10月5日、6日、7日の香港株式市場には、実際にサウスバウンド資金が流入しません。
しかし、サウスバウンド資金が不在だからといって、香港株が必ず3日連続で下落するわけではありません。単に、この期間中は香港株が中国本土からの買い支えを欠き、ボラティリティが拡大し、市場の方向性が海外資金、米国債利回り、原油価格、米国株先物、地政学的なニュースにより左右されやすくなるということです。
なぜ必ずしも3日連続で下落するわけではないのでしょうか。
サウスバウンド資金がなければ取引は低調になり、売り圧力によって価格が下落しやすくなりますが、一方で、より少ない資金でも買い圧力によって価格を押し上げられる可能性があります。
この期間中、香港株は「オフショア市場のロジック」に従うことになります。米国株先物が反発し、米国債利回りが低下すれば、香港株も回復する可能性があります。
過去の祝日期間中のパフォーマンスは一方向ではありませんでした。過去数年の国慶節休暇期間中、香港株は上昇も下落もしており、2024年には比較的力強い反発が見られました。
ただし、米国債利回りが上昇し続け、原油価格も上昇を続け、海外資金がポジションの削減を続ければ、香港株は実際に圧力を受け続ける可能性があります。
今後数日間、注意深く見守るべき4つのシグナル
米国株先物:特にナスダック先物は、香港ハイテク株に対するセンチメントに影響を及ぼします。
米10年国債利回り:上昇すればするほど、香港株のバリュエーションに対する圧力は強まります。
原油価格:ブレント原油とWTIが急騰し続ければ、インフレと金利をめぐる懸念が強まります。
香港ドル為替レート/香港ドルの流動性:香港ドルが下落し、銀行間金利が上昇すれば、海外資金からの圧力が依然として続いていることを示します。
したがって、本日の安寄りは主に、米国債利回りの高さ、サウスバウンド資金の不在、そしてハイテク株への圧力の結果でした。しかし、香港株が機械的に数日連続で下落するとは限りません。重要なのは、海外金利と海外投資家のセンチメントが和らぐかどうかです。休暇明けの10月8日にサウスバウンド資金の流入が再開し、外部環境が悪化し続けなければ、香港株が買い支えを再び取り戻す機会が生じる可能性があります$MU #美国30年期国债收益率2002年以来新高 。
MU-1.48%
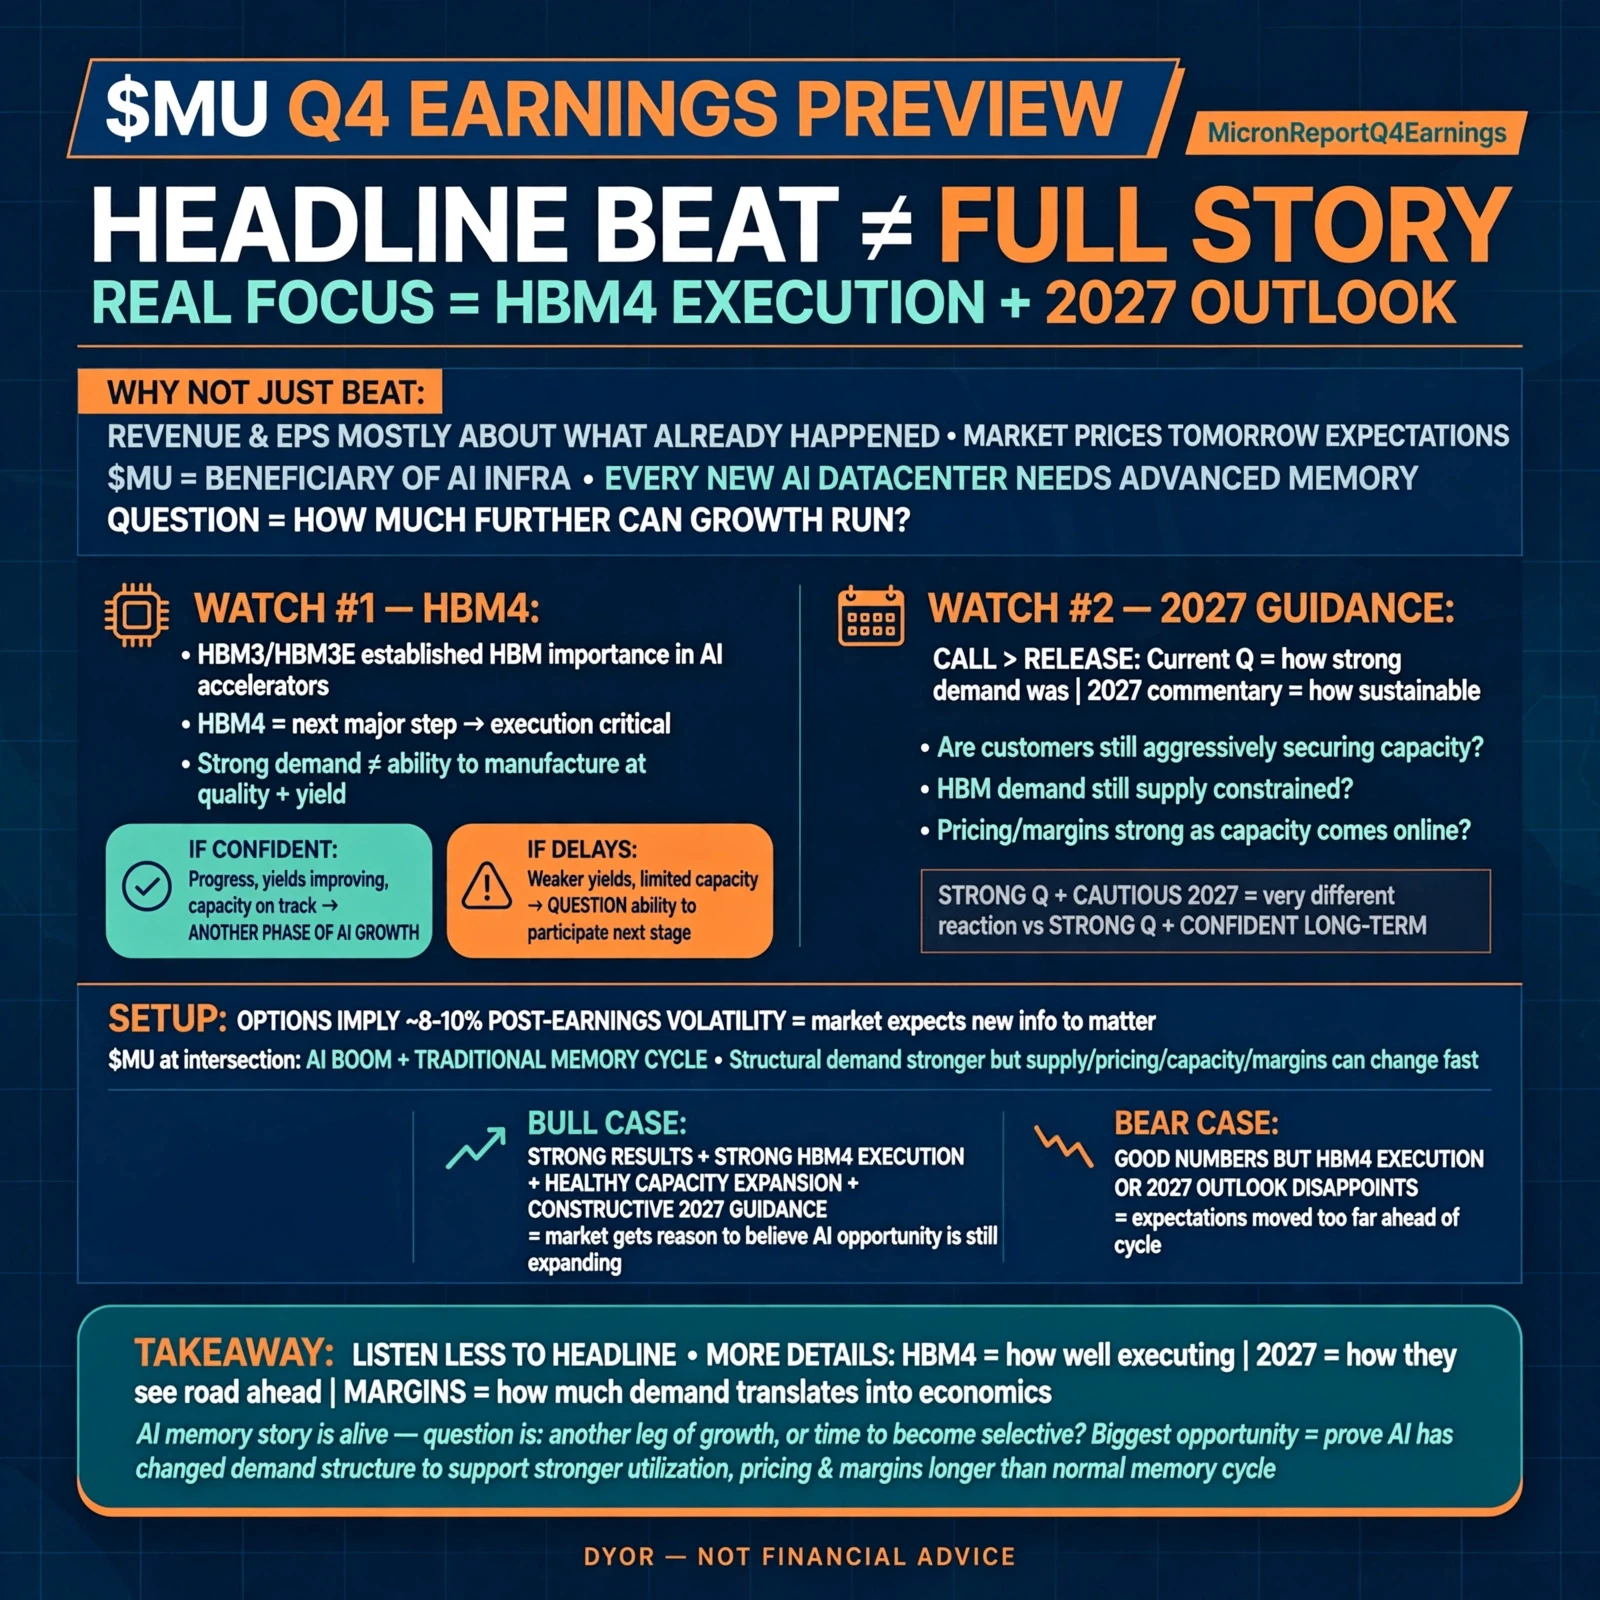
#MicronReportQ4Earnings #MicronReportQ4Earnings
Micronは、市場が無視しにくい数字を示した。会計年度第4四半期の売上高は542億3,000万ドルだった。
しかし、決算内容を詳しく見た後では、最も興味深い点は市場予想をどれだけ上回ったかではないと思う。より大きな問題は変わった。
決算発表前の議論は、AI需要がMicronの成長を引き続き押し上げられるかどうかだった。
決算発表後の問題は、Micronが投資家の慣れ親しんできた好況と不況のサイクルとは構造的に異なるメモリーサイクルに入ろうとしているのかどうかだ。
Micronは会計年度2026年を、前年の373億8,000万ドルに対して、1,331億9,000万ドルの売上高で終えた。第4四半期の非GAAPベースEPSは33.42ドルに達し、粗利益率は87%となった。当四半期の営業キャッシュフローは439億7,000万ドルだった。これらは驚異的な数字だが、現在のメモリー市場が例外的に強いことは、すでに市場も把握している。
今重要なのは、Micronがその強さをどう活用できるかだ。
最初の大きな変化は、供給の状況だ。経営陣は、需要を直ちに満たすのに十分な生産能力を追加しようと業界が急いでいるとは説明していない。むしろ、Micronは投資を増やしながら、供給制約が依然として重要であることを
MrFlower_XingChen
#MicronReportQ4Earnings
Micronは市場に無視し難い数字を突きつけた。2026年度第4四半期の売上高は542億3,000万ドルだった。
しかし、業績を詳しく見ていくと、最も興味深い点は予想をどれだけ上回ったかではないと思う。より大きな問題は変わった。
決算発表前の議論は、AI需要がMicronの成長を押し上げ続けられるかどうかだった。
決算発表後の問題は、Micronが投資家の慣れ親しんだ好況と不況のサイクルとは構造的に異なるメモリサイクルに入ろうとしているのかどうかだ。
Micronは2026年度を、前年の373億8,000万ドルに対して1,331億9,000万ドルの売上高で終えた。第4四半期の非GAAPベースのEPSは33.42ドルに達し、粗利益率は87%となった。同四半期の営業キャッシュフローは439億7,000万ドルだった。これらは驚異的な数字だが、現在のメモリ市場が極めて強いことは、市場もすでに把握している。
今重要なのは、Micronがその強さをどう活用できるかだ。
最初の大きな変化は供給状況だ。経営陣は、需要を直ちに満たすのに十分な生産能力を急いで追加している業界について語っているのではない。むしろMicronは投資を増やしながら、供給制約が依然として重要であることを示し続けている。これは、追加生産によって不足がすぐに供給過剰へと転じる通常のメモリ回復局面とは、まったく異なる構図を生み出している。
Micronの対応は積極的だ。同社によると、2027年度の四半期設備投資は第4四半期の水準を上回り、建設関連支出が増加分の大きな部分を占める。以前の計画でも、2027年度には前年比で100億ドル超の追加的な建設関連設備投資が予定されていた。
ここから、物語の2つ目の部分につながる。HBMはもはや単なる製品機会ではない。生産能力の配分を決める問題になりつつある。
Micronはすでに、主要顧客のプラットフォーム向けにHBM4を大量出荷しており、複数の追加顧客にも認定サンプルを出荷したと発表している。HBM4Eの開発も進んでおり、量産は2027年の暦年中に始まる見込みだ。
したがって、次の問題は単にAI顧客がより多くのメモリを求めているかどうかではない。
彼らが求めていることは明らかだ。
問題は、そもそもこの驚異的な利益率を生み出した価格環境を壊すことなく、Micronがどれだけ効率的に供給を拡大できるかということだ。
ここが、今後12~24カ月がより興味深くなると私が考える理由だ。
Micronは、生産能力を増やすために多額の投資を同時に行い、顧客との長期的なコミットメントを確保し、高度なメモリにおける地位を維持しようとしている。同社は米国とアジア全域で製造拠点も拡大しており、今後数年間で主要な新施設が生産能力を追加する予定だ。ニューヨーク州への投資計画だけでも2035年までに2,500億ドル超へと引き上げられており、アイダホ州の最初のファブは2027年半ばにウェハー生産を開始する見込みだ。
そして、もっと注目に値すると思う点がある。それは契約済み需要だ。
Micronの戦略的顧客契約は、複数年にわたる供給コミットメントを提供するよう設計されている。以前の開示によれば、これらの契約は将来のDRAMおよびNANDの供給量の大部分をカバーする可能性があり、同社はこの顧客契約戦略を拡大し続けている。これは、従来のスポット価格主導のメモリモデルと比べて、Micronに大幅に優れた見通しを与える可能性がある。
この傾向が続けば、メモリ事業は、単にスポット価格が上昇するのを待つことへの依存を徐々に弱められる可能性がある。
しかし、落とし穴もある。
長期契約は見通しを改善できるが、半導体サイクルをなくすことはできない。生産能力は依然として構築しなければならず、技術は移行しなければならず、顧客は製品を消費し続けなければならず、AIインフラへの支出は、業界全体で投入されている莫大な資本を正当化し続けなければならない。
だからこそ私は、次の四半期だけでなく、2027年と2028年に特に注目している。
Micronのシンガポールにある先端NAND施設は、2028年の暦年下半期にウェハー生産を開始する予定であり、米国の製造拡張も複数の段階を進んでいる。これらのプロジェクトは、今日の需要だけを想定したものではない。数年後のAIおよびデータセンター向けメモリ市場がどのようになっているかに対する、実質的な賭けなのだ。
そして、ここに$MUにとっての本当の試練がある。
AIインフラの拡大が続けば、Micronの追加生産能力は、メーカーが供給できる以上にHBM、DRAM、高度なメモリを必要とする市場に投入される可能性がある。
しかし、需要が予想より速く正常化すれば、その新たな生産能力のすべてが利益率のストーリーにとって、はるかに重要になる。
これは、見出しを飾る業績数字だけでは答えられないと私が考えている部分だ。
Micronは、AIが自社の財務構造を変革できることを証明した。
今度は、その変革がメモリサイクルの次の段階を乗り越えられることを証明しなければならない。
ここには、より広範な市場シグナルもある。
AIインフラは、単純な「GPUをもっと購入する」という話から、メモリ、電力、ネットワーク、先端パッケージング、製造能力を含むはるかに大きなエコシステムへと、ますます移行している。AIインフラの世代が進むたびに、より高度なメモリアーキテクチャが必要となる。つまりMicronは、数年前よりもAI構築の物理的なボトルネックに近い位置にいるということだ。
だからといって、この株がバリュエーションや景気循環リスクの影響を受けなくなるわけではない。
単に、メモリ企業を分析する従来の枠組みは進化する必要があるかもしれない、ということだ。
私にとって、次のMicronのストーリーは、したがって「売上高は成長するのか?」ではない。
より重要な問いは次のとおりだ。
HBM4とHBM4Eは予定どおり規模を拡大できるのか?
Micronは価格規律を崩すことなく生産能力を追加できるのか?
将来の売上高のどれだけが戦略的顧客コミットメントによって守られているのか?
新しいファブはどれほど早く意味のある生産量に貢献できるのか?
そして何より重要なのは、AI主導の需要が、追加された生産能力を受け入れられるほど強い状態を、それが稼働する時点でも維持できるのか?
これらの答えは、別の四半期売上高記録よりも、このサイクルの持続性についてはるかに多くを教えてくれるだろう。
Micronは記録的な1年を終えた。
ここからが興味深い部分の始まりだ。
市場はすでに、需要のピークがMicronの数字にどのような影響を与えられるかを見ている。次の試練は、Micronがその需要をより長続きするメモリ事業へと変えられるかどうかだ。
自分自身で調査・判断してください。
@GateSquare @Gate_Square
repost-content-media
MU-1.48%
#ETHEarningsUpTo5%BonusAPR #IntelQ2RevenueSurges25%
Intelは15年間の成長を発表したばかりです。ここで実際に私の注意を引いた点を紹介します。Intelの第2四半期決算は、人々の予想をはるかに上回りました。売上高は161億3,000万ドルに達し、前年同期比25%増となりました。これはアナリスト予想の144億3,000万ドルを大きく上回る数字です。調整後1株当たり利益は0.42ドルで、予想されていた0.21ドルの2倍でした。株価はこれに反応し、時間外取引で13%以上上昇しました。
これらの結果を際立たせているのは、予想を上回った数字そのものではありません。成長がどこから生じているのかという点です。
事業のAI部門が大部分を担っています。データセンターおよびAIの売上高は前年同期比59%増の62億6,000万ドルとなりました。この成長率は、同社全体の売上高の伸びの2倍を超えています。ファウンドリー部門の売上高も加速し、前四半期の16%増に続いて31%増の58億ドルとなりました。
この2つの分野を合わせると、1つの構図が浮かび上がります。人工知能インフラに関連する需要が、単なる話ではなく、Intelの実際の業績に現れ始めているのです。
経営陣のメッセージは明確でした。CEOのLip-Bu Tanは率直でした。AIが「コンピューティン
MoonGirl
#IntelQ2RevenueSurges25%
インテルはちょうど15年間の成長を明かしました。ここで私の注意を引いたのは何か、というと——。インテルの第2四半期の業績は、予想を大きく上回りました。売上は161.3億ドルに達し、前年のときから25%増、アナリストが予測していた144.3億ドルをはるかに超えました。調整後の1株利益は0.42ドルで、予想されていた0.21ドルの2倍です。株価は反応し、時間外取引で13%以上上昇しました。
今回の結果で際立つのは、単に期待を上回る数字ではありません。成長がどこから来ているかです。
事業のAI部分が大部分の仕事をしています。データセンターおよびAIの売上は前年同期比で59%増となり、62.6億ドルに到達しました。この成長率は、同社全体の売上増加の2倍以上です。ファウンドリの売上も加速し、第1四半期に16%成長した後、さらに31%増の58億ドルになりました。
この2つの領域が揃うことで、次のような構図が見えてきます。単なる会話ではなく、インテルの実際の業績の中に、AIインフラに結びついた需要が現れているのです。
経営陣のメッセージは明確でした。CEOのリップ・ブー・タンは率直でした。彼は「コンピューティング需要」をAIが引き起こしていると言い、供給面の問題は当面続く可能性が高いと述べました。プロセス技術でリーダーになるために何年も取り組んできた会社からのこの種の話には重みがあります。社内では、現在の需要状況が一時的なものだと見ていないことを示しています。
今後の計画
インテルは、第3四半期の売上高が158億ドルから168億ドルの間になると述べており、これは市場の予想されていた150.6億ドルを上回っています。更新された見通しは、第2四半期の好調な業績が年後半まで続く可能性を後押ししました。
私の意見
私は、インテルが「回復は本物だ」と市場に納得させるまでに時間がかかっているのを見てきました。1回の良い四半期では、その議論は解決しません。ただし示しているのは、追いつくために奮闘している企業にとって、AI投資の波が違いを生み出すほど十分大きいということです。
時間外取引での13%上昇は、期待というより「安堵」に近いものだったのではないでしょうか。投資家は失望を織り込み始めていました。AIとファウンドリの結果による「きれいな上振れ」だけで、短期的なムードを変えるには十分でした。
私は、これを「物語の中での恒久的な変化」ではなく、兆しとして捉えています。今後数四半期のほうが、今回よりも重要になります。データセンターとAI部分がこのペースで成長し続け、ファウンドリの勢いがこのストーリーのまま維持されるなら、インテルは引き続き改善していくでしょう。成長が鈍化すれば、不安はすぐに戻ってきます。
ひとまず、数字は無視しにくいものです。
‍#Intel #Earnings #AIInfrastructure @Gate_Square
repost-content-media
INTC-0.01%
#AnthropicDiscloses$84.5BComputeDealWithSpaceX #Anthropic与SpaceX签署845亿美元算力协议 計算能力の確保に845億ドルを投じる!計算能力競争が激化する中、AnthropicはAI基盤インフラに賭ける
AnthropicのIPO申請書から、SpaceXとの最大845億ドル規模の計算能力リース契約が明らかになった。契約は2029年まで続く。Claude大規模言語モデルを手がける同社は、今後10年間で少なくとも5,180億ドルをAIインフラに投資すると見込まれている。計算能力をめぐる競争は激化しており、HBMメモリ価格は上昇すると予想されている。
AI業界の競争は表面的にはモデル性能と製品体験の争いに見えるが、その根底にあるのは終わりのない計算能力の争奪戦だ。
Anthropicの最新のIPO申請書は衝撃的な内容を明らかにした。同社はSpaceXと最大845億ドル規模の計算能力リース契約を締結しており、契約は2029年まで有効となっている。
Reutersは目論見書を引用し、この非常に高額な計算能力契約は、市場がこれまで予想していた450億ドルを大幅に上回ると報じた。申請書によると、Anthropicの今後10年間におけるAIインフラへの総投資額は、少なくとも5,180億ドルに達する見込みだ。
これらの驚くべき数字は、主要な
discovery
#Anthropic与SpaceX签署845亿美元算力协议 コンピューティングパワーの確保に845億ドルを投じる!コンピューティングパワー競争が激化する中、AnthropicはAI基盤インフラに賭ける
AnthropicのIPO申請書類から、SpaceXとの間で最大845億ドル規模のコンピューティングパワーのリース契約を結んでいることが明らかになった。契約期間は2029年までとなっている。大規模言語モデルClaudeを手がける同社は、今後10年間で少なくとも5,180億ドルをAIインフラに投資すると見込まれている。コンピューティングパワーをめぐる競争は激しさを増しており、HBMメモリの価格上昇も予想されている。
AI業界の競争は表面的にはモデルの性能や製品体験をめぐる争いに見えるが、その根底にあるのは、終わりのないコンピューティングパワーの争奪戦だ。
Anthropicの最新のIPO申請書類には、同社がSpaceXと最大845億ドル規模のコンピューティングパワーのリース契約を締結し、その契約が2029年まで有効であるという驚くべき事実が記されている。
Reutersは目論見書を引用し、この超高額なコンピューティングパワー契約は、市場がこれまで予想していた450億ドルを大幅に上回ると報じた。申請書類によると、Anthropicが今後10年間にAIインフラへ投じる総額は、少なくとも5,180億ドルに達する見込みだ。
これらの驚異的な数字は、主要な大規模モデル企業がコンピューティングリソースに投じている巨額の投資を直接示している。
この845億ドルのコンピューティングパワー取引で、具体的に何が購入されるのだろうか?
この契約は本質的にはコンピューティングリソースのリースであり、AnthropicはSpaceXが所有するデータセンターに設置されたNVIDIAのGPUクラスターを、Claudeシリーズの大規模モデルのトレーニング、推論、AIエージェントの運用に利用する。
契約には柔軟な条項が含まれており、いずれの当事者も90日前までに通知することで提携を終了できる。

なぜAnthropicは自社のデータセンターを建設せず、SpaceXからコンピューティングパワーをリースすることを選ぶのだろうか?
超大規模なコンピューティングクラスターをゼロから構築するには、土地、電力供給、データセンター建設、ハードウェア調達が必要となり、時間も資金も膨大にかかる。コンピューティングパワーのリースなら、大規模なGPUリソースへ迅速にアクセスでき、大規模モデル事業の爆発的な成長に合わせて速やかに拡張できる。AI需要の変動が非常に激しい中では、柔軟なリースによってハードウェアが遊休化するリスクも軽減できる。
しかし、このモデルにはデメリットもある。長期リースの総コストは最終的に自社で構築する場合を大幅に上回る可能性があり、コンピューティングリソースを自社で管理できないため、提携関係に何らかの変化が生じれば、モデルサービスの安定性に直接影響する可能性がある。主要企業は自社設備の構築を進める一方で、外部プロバイダーからも大規模にリースしており、ハイブリッド展開が業界の主流となっている。 📌 📈 HBMメモリ価格の上昇予想がハードウェアサプライチェーンに変化をもたらすコンピューティングパワー競争はさらに激化し、上流のハードウェア需要を直接押し上げている。TrendForceは、HBM高帯域幅メモリの平均価格が2027年に大幅に上昇すると予測している。HBMはGPUを支える中核部品であり、大規模モデルのトレーニングもAIエージェントによる同時推論も、その多くをHBMに依存している。主要な大規模モデル企業がコンピューティングパワーの確保に奔走する一方、GPUとHBMの供給は需要に対して依然として逼迫している。以前は誰もが大規模モデルのソフトウェア能力に注目していたが、現在では、十分かつ安定したコンピューティングパワーがなければ、どれほど優れたモデルアルゴリズムでも導入・運用できないことを理解する人が増えている。コンピューティングパワーはAI企業にとって戦略的な生産要素となった。 📌 ⚖️ コンピューティングパワー競争:メリットと懸念が共存する
コンピューティングパワーへの巨額投資は、非常に目に見えやすいメリットをもたらす。十分なコンピューティングパワーがあれば、より多くのパラメータ数やより長いコンテキストウィンドウを持つモデルを支えられるほか、大量のAIエージェントを並列実行し、モデルの反復開発を加速できる。コンピューティングパワーの備蓄が強固な企業ほど、モデル能力を継続的に改善し、市場の需要に迅速に対応する余地が大きくなる。
しかし、コンピューティングパワーへの巨額投資は、業界に見えにくいリスクももたらす。ハードウェアの法外なコストが参入障壁を高める一方、リソースは少数の主要企業に集中し続けている。商業化による収益が期待を下回れば、ハードウェア調達に巨額の資本を投じた企業は、非常に大きな財務的圧力に直面することになる。同時に、大規模なGPUクラスターの運用に伴う電力消費と炭素排出は、世界のAI業界が共同で解決すべき課題だ。
業界の現状と今後の発展方向
現在、世界の主要なAI企業は、複数の経路を通じてコンピューティングパワーのリソースを確保している。
Anthropicのパートナーには、SpaceX、Google、Amazon、Microsoftなど、複数のコンピューティングパワープロバイダーが含まれており、単一のプロバイダーに依存するリスクを低減している。
今後のコンピューティングパワー市場はさらに多様化し、自社データセンターの構築、クラウドプロバイダーからのリース、第三者によるコンピューティングパワーサービスなど、複数のモデルが共存することになる。コンピューティングパワーが無限に拡大することはない。長期的に見れば、AIの能力を高めるためにハードウェアを積み上げ続けるだけでは、業界は成り立たない。モデルの軽量化、推論の最適化、スパース化技術によって、コンピューティングパワーの消費を削減できる。ハードウェアとアルゴリズムが同時に進化することが、健全な発展への道だ。
コンピューティングパワーは基盤だが、AIの最終的な価値は、現実世界のアプリケーションが真の価値を生み出せるかどうかにかかっている。
AIの競争の本質はコンピューティングパワーの競争だという人もいれば、アルゴリズムや応用シナリオこそが核心だと考える人もいる。あなたはどちらの見方により同意するだろうか?ぜひコメントで意見を聞かせてほしい。 $SPCX ‌
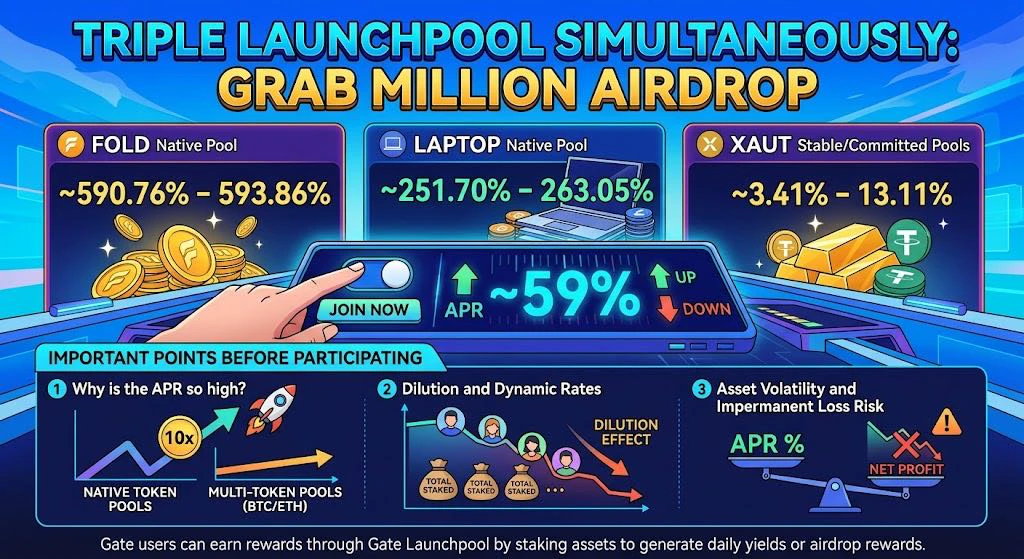
#3つのLaunchpoolが同時に開始、数百万規模のエアドロップを分配3つのLaunchpoolが同時に開始、数百万規模のエアドロップを分配 #三大Launchpool同步进行瓜分百万空投
Gateユーザーは、資産(BTC、ETH、USDT、またはプロジェクト固有のネイティブトークンなど)をステーキングして日次利回りやエアドロップ報酬を生み出すことで、Gate Launchpoolを通じて報酬を獲得できます。
FOLD 2,029,221 FOLD ネイティブプール(FOLDをステーキング)~590.76% – 593.86%
LAPTOP 1,289,608 LAPTOP ネイティブプール(LAPTOPをステーキング)~251.70% – 263.05%
XAUT 34 XAUT 安定型/コミット型プール(USDT / XAUT)~3.41% – 13.11%
参加前に知っておくべき重要なポイント
1. なぜAPRはこれほど高いのか?
* ヘッダーに記載されたAPR(FOLDは590.76%、LAPTOPは263.05%)は、ほぼ全面的にネイティブトークンプール(FOLDをステーキングしてFOLDを獲得、またはLAPTOPをステーキングしてLAPTOPを獲得)に適用されます。
* マルチトークンプール(BTCやETHなどの主要資産をステーキングしてこれらのトークンを獲得)では
ybaser
#三大Launchpool同步进行瓜分百万空投
Gateユーザーは、資産(BTC、ETH、USDT、またはプロジェクト固有のネイティブトークンなど)をステーキングして日次利回りやエアドロップ報酬を獲得することで、Gate Launchpoolを利用できます。
FOLD 2,029,221 FOLD ネイティブプール (FOLDのステーキング) ~590.76% – 593.86%
LAPTOP 1,289,608 LAPTOP ネイティブプール (LAPTOPのステーキング) ~251.70% – 263.05%
XAUT 34 XAUT ステーブル/コミット済みプール (USDT / XAUT) ~3.41% – 13.11%
参加前に知っておくべき重要なポイント
1. なぜAPRはこれほど高いのか?
* ヘッダーに記載されているAPR(FOLDは590.76%、LAPTOPは263.05%)は、ほぼ専らネイティブトークンプール(FOLDをステーキングしてFOLDを獲得、またはLAPTOPをステーキングしてLAPTOPを獲得)に適用されます。
* マルチトークンプール(BTCやETHなどの主要資産をステーキングしてこれらのトークンを獲得)では、APRははるかに低くなります(通常、約 2.4% – 3.9% APR)。
2. 希薄化と変動するレート:
* Launchpoolの初期段階で見られる高いAPRの数値は、その時点でのステーキング総額に基づいて算出されています。参加者が増え、ステーキング総額が増加するにつれて、リアルタイムの年利回りは急速に低下します。
3. 資産のボラティリティとインパーマネントロスのリスク:
* 高いローカルAPRを利用するために、FOLDやLAPTOPなどの価格変動が大きい新規プロジェクトトークンを保有・ステーキングすると、トークン価格が下落するリスクにさらされます。リターンの蓄積速度がトークンの下落率に追いつかない場合、実質的な損失が発生する可能性があります。
$FOLD ‌$LAPTOP ‌$XAUT ‌
repost-content-media
#CorePCEandGDPFinalReading #CorePCEandGDPFinalReading
最新の米国データは、一見するとインフレが軟化しているように見えるが、インフレ指標、GDP改定値、個人消費、そして米国債市場を総合的に見ると、状況ははるかに複雑になる。
8月のPCEは前月比0.3%、前年同月比3.4%となった一方、食品とエネルギーを除くコアPCEは前月比0.2%、前年同月比3.0%上昇した。これは市場が懸念していたよりも軟調なインフレ結果であり、10月にFRBが再び利上げする圧力を直ちにいくらか和らげた。しかし、ここには重要な違いがある。インフレは鈍化しているのであって、消えているわけではない。コアPCEの3.0%は、依然としてFRBの2%目標を明確に上回っている。
この発表でより興味深いのは、表面的なインフレ指標の裏側で何が起きていたかだ。
消費者は依然として支出を続けている。
8月の個人消費支出は名目ベースで0.9%急増し、実質PCEは0.6%増加した。個人所得はわずか0.2%の増加にとどまり、個人貯蓄率は4.1%だった。つまり、インフレが鈍化したからといって、需要が突然崩壊したわけではない。米国の消費者は依然として経済に大きな支えを提供している。
そしてGDP改定値が発表された。
第2四半期の実質GDPの確報値は、従来の1.5%から年率2.2%成長へと
MrFlower_XingChen
#CorePCEandGDPFinalReading
最新の米国データは、一見するとインフレが鈍化しているように見える。しかし、インフレ指標、GDP改定値、個人消費、そして米国債市場を合わせて見ると、状況ははるかに複雑になる。
8月のPCEは前月比0.3%、前年比3.4%となった。一方、食品とエネルギーを除くコアPCEは前月比0.2%、前年同月比3.0%上昇した。これは市場が懸念していたよりも穏やかなインフレ結果であり、10月にFRBが再び利上げする圧力を直ちにいくらか和らげた。しかし、ここでは重要な区別がある。インフレは鈍化しているのであって、消滅しているわけではない。コアPCEの3.0%は、依然としてFRBの2%目標を大きく上回っている。
この発表でより興味深いのは、表面的なインフレ指標の裏側で何が起きていたかだ。
消費者は依然として支出を続けている。
8月の個人消費支出は名目ベースで0.9%急増し、実質PCEは0.6%増加した。個人所得の増加はわずか0.2%で、個人貯蓄率は4.1%だった。つまり、インフレが鈍化したからといって、需要が突然崩壊したわけではない。米国の消費者は依然として経済を大きく支えている。
その後、GDP改定値が発表された。
第2四半期の実質GDPの最終推計値は、従来の1.5%から年率2.2%成長へと大幅に上方修正された。この改定は主に、投資、個人消費、政府支出がより強かったことによるものだ。民間国内最終需要も4.6%へ加速した。これは重要である。なぜなら、先のGDP推計が示していたよりも、経済が年後半にかなり強い基調を持って入ったことを意味するからだ。
これは金融政策にとって厄介な組み合わせを生み出している。
インフレは正しい方向に向かっているが、成長は明確な政策対応を迫るほど弱くない。FRBは9月に政策金利の誘導目標レンジを3.75%~4.00%へ引き上げ、経済活動は堅調なペースで拡大しており、国内支出は底堅く、生産性の伸びは強く、設備投資も力強いと述べた。
だから私は、市場が今回の穏やかなPCE結果を金融緩和サイクルの始まりと解釈すべきだとは思わない。
これは、直ちに追加利上げを行う緊急性が低下したと理解するのが適切だ。
市場の金利見通しはすでに大きく修正されている。CME FedWatchによると、インフレ指標の発表後、10月28日の会合で25ベーシスポイントの追加利上げが行われる確率は急低下した。CMEが示していた確率は9月30日時点で約34%だったが、わずか数日前にはこれよりはるかに高い見通しが織り込まれていた。
しかし、ここからが本当の話だと思う。
米国債市場は、インフレが完全に解決したかのような動きをしていない。
10月1日、米10年国債利回りは一時5.34%に達し、2002年以来の高水準となった後、5.26%付近まで低下した。この動きは、最新のPCEレポートによってFRBの直ちの利上げ観測が後退したにもかかわらず起きた。
この乖離は重要だ。
市場が次回のFRB会合だけを取引しているのであれば、穏やかなインフレ指標を受けて、長期金利はもっと明確に低下しているはずだ。ところが投資家は、根強いインフレリスク、高いエネルギー価格、巨額の政府借り入れ、国債の供給、そしてAIやデータセンター投資などの分野からの強い資本需要という、はるかに幅広い要因に直面している。これらの力は、短期金利の見通しが低下している局面でも、長期金利を高止まりさせる可能性がある。
そして、ここからほぼすべての主要資産クラスに影響が広がる。
テクノロジー株やグロース株にとって、問題は単にFRBが10月に利上げするかどうかではない。より大きな問題は、将来の利益に適用される割引率だ。10年国債利回りが5%前後またはそれ以上で推移すれば、長期的な金融環境が引き締まったままであるため、FRBの一つの会合に対する利上げ観測が後退しても、恩恵は一時的なものにとどまる可能性がある。
金も同様の矛盾に直面している。
通常、穏やかなインフレと追加利上げ観測の後退は、金にとって追い風になるはずだ。しかし、米国債利回りが急上昇するなかでも、金は比較的底堅く推移している。Reutersは、米国債利回りが上昇したにもかかわらず、金が4,000ドルを上回って推移しており、外貨準備の分散と地政学的な需要がさらなる支援材料になっていると報じた。
これは、金の取引がもはや金利だけで動いているのではないことを示している。
その下には、長期金融資産への信頼、通貨の分散、そして他者のバランスシートに依存しない資産への需要という、もう一つの層がある。
暗号資産やその他のリスク資産にとっても、同じマクロ経済上の区別が重要になる。
穏やかなPCEは短期的な流動性見通しを改善する可能性があるが、それだけで幅広いリスクオン環境が生まれるわけではない。米国債利回りが高止まりすれば、市場は依然として資本コストの高さによる圧力にさらされる可能性がある。一方で、インフレがさらに鈍化し、労働市場が徐々に弱まり、長期金利がついに低下傾向に入るなら、その組み合わせは単一月のインフレ指標よりもはるかに大きな意味を持つだろう。
私が注目しているのは、そのシナリオだ。
単に「FRBは10月に利上げするのか」ではない。
より重要な問いは、インフレが鈍化する一方で、景気がハードランディングを避けられるほど秩序を保っているかどうか、そして債券市場が最終的にその組み合わせを受け入れ、長期金利の低下を許すかどうかだ。
労働市場についても、重要な要素が浮かび上がってきている。ADPによると、9月の民間雇用者数は90,000人増加した一方、8月の求人件数は707.9万件に減少した。週間失業保険申請件数も、9月末時点では歴史的な低水準に近かった。したがって、労働市場は現時点で崩壊しているようには見えないものの、雇用環境はよりまちまちになっている。
だから、私が現在目にしているマクロ経済の状況は、単純に強気でも弱気でもない。
それは、鈍化するインフレ、底堅い需要、そして極めて高い長期借り入れコストの綱引きだ。
PCEはFRBにいくらかの余裕を与えている。
GDPは、経済に依然として勢いがあるとFRBに伝えている。
個人消費は、需要が消えていないことを示している。
そして米国債市場は、資本コストが依然として問題であることを皆に思い出させている。
この組み合わせは、10月の利上げが行われる確率という表面的な数字よりもはるかに重要だ。
私にとって、市場の次の局面は3つの要素にかかっている。インフレの方向性、労働市場の強さ、そして10年国債利回りが最終的に持続的な低下に転じられるかどうかだ。
この3つが同じ方向に動き始めれば、マクロ経済の状況は急速に変わる可能性がある。
それまでは、最新のPCEレポートをインフレとの戦いの終わりではなく、FRBにとっての余裕と捉えたい。
市場は、より穏やかなインフレ指標を得た。
今度は、その改善が持続的なものであることを証明する必要がある。
CME-0.52%
ADP-2.07%
#USSeptemberJobs29K ##USSeptemberJobs29K "最新の経済動向を分析しています:#USSeptemberJobs29K 数値が発表されました。これは市場にとって何を意味するのでしょうか?皆さんのご意見をお聞かせください!"
profit_teacher
##USSeptemberJobs29K "最新の経済情勢を分析中:#USSeptemberJobs29K の数字が発表されました。これは市場にとって何を意味するのでしょうか?皆さんのご意見をお聞かせください!"
#OneGateWitnessProgram
節目について聞くことと、それが起きる瞬間に実際に立ち会うことには違いがあります。
私は2022年にGateに参加しましたが、その当時、初めてのDOGE取引というシンプルな経験が、やがて取引、マーケット分析、配信、コンテンツ制作に関わる、より大きな旅へとつながっていくとは想像もしていませんでした。当時の私は、主にチャンスを見つけることに集中していました。時間が経つにつれ、取引とは単にエントリーを見つけること以上のものだと学びました。リスク管理、忍耐力、マーケット構造の理解、感情のコントロールは、取引そのものと同じくらい重要になりました。
その経験は、コンテンツの作り方も変えました。マーケットのアイデアを他の人に説明し始めると、自分自身の考えをより明確に理解しなければなりません。価格が上がった、下がったと単純に話すだけでは不十分です。そのセットアップや背後にある条件、そのアイデアが無効になる可能性、そして関わるリスクを説明する必要があります。私にとって、トレーダーからアナリスト、そしてクリエイターへと移行したことは、Gateでの旅において最も意義深い部分の一つでした。
だからこそ、One Gate Witness Programに注目しました。Gateは「One Gate, ボーダーレス・ファイナンス」という理念を通じて、13年にわたる歩み
MrFlower_XingChen
#OneGateWitnessProgram
節目について聞くことと、それが起こる瞬間に実際に立ち会うことには違いがあります。
私は2022年にGateに参加しましたが、当時は、初めてDOGEを取引したという単純な経験が、やがて取引、市場分析、配信、コンテンツ制作に関わる、はるかに大きな旅へとつながるとは想像もしていませんでした。当時、私は主に機会を見つけることに集中していました。時間が経つにつれて、取引とはエントリーを見つけること以上のものだと学びました。リスク管理、忍耐、市場構造の理解、感情のコントロールは、取引そのものと同じくらい重要になりました。
その経験は、コンテンツの作り方も変えました。市場についての考えを他の人に説明し始めると、自分自身の考えをより明確に理解しなければなりません。単に価格が上がった、下がったと話すだけでは不十分です。そのセットアップ、それを支える条件、その考えが無効になる可能性、そしてどのようなリスクがあるのかを説明する必要があります。私にとって、トレーダーからアナリスト、そしてクリエイターへと移行したことは、Gateでの歩みの中でも特に意義深い部分の一つでした。
だからこそ、One Gate Witness Programが私の目に留まりました。Gateは「One Gate, Borderless Finance」という理念を通じて、13年にわたる歩みの新たな段階を刻もうとしています。同時に、コミュニティには、後からその出来事について読むのではなく、その瞬間に参加する機会が与えられています。
このキャンペーンは、「Hold Freely」「Pay on the Go」「Trade Anytime」という3つのテーマを中心に構成されています。それぞれのテーマは、ユーザーがより広範なGateエコシステムと関わる異なる方法を表しています。さらに重要なのは、証人として参加するために、入金や取引を行う必要がないことです。
手順は比較的簡単です。キャンペーン期間中にログインし、トピックを選択して、指定されたチャンネルを通じて必要な共有アクティビティを完了します。その後、認証に成功すると、証人番号を受け取ることができます。キャンペーンは2026年9月30日12:00(UTC+8)から2026年10月15日12:00(UTC+8)まで実施されるため、参加したい場合はタイミングが重要です。
このキャンペーンには、興味深い数字の要素もあります。1、11、111、1,111、11,111、111,111などの特定の証人番号は、特別番号に指定されています。番号やキャンペーンルールによっては、追加報酬として100 GT、F1レースのチケット、ドライバーのサイン入りグッズなどを受け取れる場合があります。重要なのは、これらの報酬がキャンペーンの参加資格および認証ルールに紐づいている点です。そのため、共有すれば自動的に対象になると考えるのではなく、正しく参加を完了する必要があります。
参加前に知っておくべき実務上の詳細もいくつかあります。ユーザーはログインしたうえで、必要な本人確認を完了する必要があります。また、一部のアカウントタイプや地域は対象外となる場合があります。共有アクティビティも、キャンペーン期間中に指定されたチャンネルを通じて完了し、正常に認証されなければなりません。特別番号の報酬は、公式キャンペーンルールおよび参加資格の審査に従います。
しかし私にとって、このキャンペーンは報酬を超えた意味を持っています。
2022年を振り返ると、そこにはただ市場を理解しようとしていた自分がいます。今では、取引との向き合い方がまったく変わりました。より良いセットアップを待ち、無効化を尊重し、リスクを管理し、すべての市場の動きをポジションにする必要はないと受け入れることを学びました。
チャートの外でも、同じような進化が起こりました。
取引は私を分析へと導きました。分析はコンテンツへとつながりました。コンテンツは配信へとつながりました。そして、それぞれの段階で、前の段階では得られなかったことを学びました。
だからこそ、私はこのキャンペーンに「証人」という言葉が特によく合っていると思います。
証人とは、必ずしもその出来事を生み出す人ではありません。その瞬間に立ち会い、後になって「私はそこにいた」と言える人です。
Gateには13年の物語があります。
私には、2022年からの自分自身の物語があります。
そして、その2つの時間軸の間には、初めての取引、初めての出金、初めての成功した分析、初めての配信、初めてのコンテンツ、あるいは市場から初めて得た重要な教訓を持つ、何千人ものユーザーがいます。
それこそが、コミュニティを興味深いものにします。誰もが同じエコシステムを、それぞれ異なる出発点から体験しているのです。
ですから、One Gate Witness Programに参加するなら、単に報酬のある別のキャンペーンとしてだけ見ないでください。Gateの歩みの新たな章の中で、自分がどこにいたのかを記録する、小さな記録として捉えてみてください。
自分の瞬間を選びましょう。有効な共有を完了しましょう。証人番号を受け取りましょう。そして、もしその番号が特別番号の一つであれば、それは物語のさらなる一部になります。
私にとって、最大の気づきはシンプルです。
2022年の初めてのDOGE取引は、始まりにすぎませんでした。
当時は、その最初の取引が自分をどこへ連れていくのか知りませんでした。
今、私は自分自身の歩みを築き続けながら、新たな章に立ち会うことができます。
One Gate。それぞれの歩み。そして、立ち会う一つの瞬間。
キャンペーン期間中に参加しましょう:https://www.gate.com/activities/everything-money-ceremony
DOGE-0.18%
GT-0.45%
BTC、ETH、GT、XRP、DOGE 予測市場アップデート
時刻 10-02 8:00
🚨 BTC、ETH、GT、XRP、DOGE — 群衆が気づく前に、次の動きが始まる可能性がある
市場はいつも警告を与えてくれるとは限りません。
時には、チャートが先に動き…その後にナラティブがついてきます。👀
価格構造、流動性、出来高、マクロセンチメントの相互作用から次の大きな動きが生まれる可能性があるため、BTC、ETH、GT、XRP、DOGEを注意深く見ています。
🔹 BTC — Bitcoinは勢いを取り戻し、レジスタンスをサポートに変えられるか?
🔹 ETH — 単にBTCに追随するのではなく、ETHが強さを確認できるかを見ています。
🔹 GT — 相対的な強さとエコシステムの活動は、引き続き注目すべき重要な領域です。
🔹 XRP — 1回のブレイクアウトまたは反落が、短期的な勢いをすぐに変える可能性があります。
🔹 DOGE — センチメントによって動きが非常に速く加速する可能性があるコインの1つであり続けています。🐕⚡
しかし、ここで重要なのは次の点です。
予測は保証ではありません。
本当の優位性とは、その予測がどこで無効になるかを把握することです。
📊 次のフェーズで私が注目していること:構造 → 流動性 → 出来高 → 確認 → リスク管理
トレーダーが犯す最
BTC-0.11%
ETH-0.59%
GT-0.45%
XRP+0.12%
DOGE-0.18%
BTC、ETH、GT、XRP、DOGE 予測市場アップデート
live-replay-cover
455回再生10-02 15:07
00:42:33
BTC予測市場アップデート
live-replay-cover
903回再生10-02 08:36
01:32:14
BTC、ETH、GT、XRP、DOGE 予測市場
時刻 10-02
11:20
🔥 BTC、ETH、GT、XRP & DOGE — 次の市場の動きはマクロから始まる!
市場は再び重要な局面に入りつつあり、次の大きなカタリストは米国の非農業部門雇用者数(NFP)から生じる可能性があります。
📊 非農業部門雇用者数の発表後、何が起こるのでしょうか?
新たなブレイクアウトが見られるのでしょうか?
急反転でしょうか?
それとも、本格的な動きが始まる前に、再び流動性スイープが起こるのでしょうか?
以下の潜在的なシナリオを分析するため、ライブ配信を行います:
₿ BTC — 重要な水準とモメンタム
♦️ ETH — ブレイクアウトか、反落かのセットアップ
🟢 GT — 強さと市場センチメントへの反応
⚡ XRP — マクロイベント前後のボラティリティ
🐕 DOGE — モメンタムとリスクゾーン
🎙️ ライブ:11:20
📈 BTC • ETH • GT • XRP • DOGE 予測市場
最初の動きを盲目的に追いかけるのではなく、値動き、流動性、サポート/レジスタンス、市場の反応を見ていきます。
⚠️ NFPによるボラティリティは、暗号資産市場全体を素早く動かす可能性があります。最初のローソク足が本当の方向性を示すとは限りません。
問題は単に「上か下か?」ではありません。
本当の問
BTC-0.11%
ETH-0.59%
GT-0.45%
XRP+0.12%
DOGE-0.18%
  • 4
BTC、ETH、GT、XRP、DOGE予測市場
live-replay-cover
417回再生10-02 06:25
00:46:18
#OpenAIAnnualRecurringRevenueNears$70B 🚨 OPENAI、700億ドルに迫る — AI経済がまた新たな規模のマイルストーンに到達
#OpenAI年間経常収益が迫る$70B
#OpenAIAnnualRecurringRevenueNears$70B #AI
数年前なら、年間換算収益が$70B に迫るAI企業について語ることは、ほとんど不可能に思えただろう。
今、それが現実になりつつある。
最近の報道によると、OpenAIの年間換算収益ランレートは700億ドルに迫っており、第3四半期の開始以降、報告される収益は急速に伸び、企業向け売上高は7月以降2倍以上に増加している。
しかし、実際には見出しの数字が最も興味深い部分ではない。
🔥 成長がどこから生まれているのかが本当のストーリー
OpenAIは、ますます巨大な3つの市場の交差点に位置している。
👤 コンシューマーAI
🏢 エンタープライズAI
🤖 AIエージェントと自動化されたワークフロー
そして、この組み合わせはソフトウェアの経済性を根本的に変える可能性がある。
消費者は、もはや会話だけにAIを使っているわけではない。
次のような用途に使っている。
✍️ 文章作成
💻 コーディング
📚 調査
📊 データ分析
🎓 教育
🌍 翻訳
🧠 計画立案
🎨 クリエイティブ作業
⚙️
  • 6
#BrentTops$106USTalksStall 🚨 ブレントは再び102ドル超え――しかし110ドルは本当の問題ではない
#BrentOil
#BrentTops$106USTalksStall
ブレント原油は再び102ドルを超えましたが、今や市場はもっと大きな問いを投げかけていると私は考えています。
地政学的リスクは、原油価格にすでにどれほど織り込まれているのでしょうか? 👀
ブレント先物は、1回の取引でおよそ4.4%急騰した後、10月1日に102.31ドル前後で決済されました。
WTIも大きく上昇し、直近の決済価格は92.87ドル前後となっています。
これは非常に大きな値動きです。
しかし、最も重要なのはその数字自体ではありません。
重要なのは現物の原油市場です。
🔥 中東の緊張
🚢 海運の安全保障
⛽ 精製油製品の不足
🇨🇳 中国の燃料輸出規制
🇷🇺 ロシアのディーゼル規制
🌍 供給ルートの不確実性
これらすべてが、現在の地政学的プレミアムに影響を与えています。
しかし、重要な矛盾があります。
🛢️ 原油の流れ ≠ 燃料の流れ
The Guardianが引用したKplerのデータによると、ホルムズ海峡を通る原油輸出は大幅に回復し、9月の輸送量は戦争前の水準に近づいたと報じられています。
生産者はまた、海峡への依存を減らすため、パイプラインや船舶間の積
BTC-0.11%
USO-2.05%
  • 6
#MicronReportQ4Earnings 🚨 MARVELL +4.5% ― しかし、これは$MRVL
よりはるかに大きな動きかもしれない
#MarvellJumps4.5%
#MU
一見すると、Marvellの4.5%上昇は、半導体株に見られる別の値動きに思えます。
しかし、視野を広げてみましょう。
より大きな意味を持つのは、AIインフラへの支出サイクルが引き続き裏付けられていることかもしれません。
そして今日、Micron ($MU) が最も明確なシグナルの一つを発しています。
Micronは、長期供給契約が6月の$22B から$32Bに増加したと報告しました。一方、AI関連のHBM需要が、現在の供給能力を超えて注文を押し上げ続けています。
さらに重要なのは、Micronが、需給の逼迫が2027~2028会計年度まで続くと予想していることです。
これはメモリをはるかに超える意味を持ちます。
🔥 AIインフラチェーンはつながっている
HBM → GPU → ネットワーキング → 光通信 → カスタムシリコン → データセンター
AIクラスターが大規模になると、単に計算能力を追加するだけでは不十分です。
アクセラレーター間で膨大な量のデータを移動させる必要もあります。
そしてそこが、Marvell ($MRVL)、Broadcom ($AVGO)、Lumentum ($L
MRVL+1.95%
MU-1.48%
AVGO+2.56%
LITE+3.72%
NVDA+1.57%
  • 4