 Às primeiras horas de 20 de agosto, no horário de Pequim, dados divulgados pelo Departamento do Tesouro dos Estados Unidos mostraram que a dívida total do governo federal ultrapassou oficialmente a marca de US$ 40 trilhões, atingindo US$ 40,05 trilhões. Praticamente no mesmo período, dados de cotação da Gate mostraram que o preço do Bitcoin voltou a ficar acima de US$ 70.000 pela primeira vez desde 2 de junho, alcançando a máxima de US$ 70.055,2, com alta de 8,47% em 24 horas.$BTC
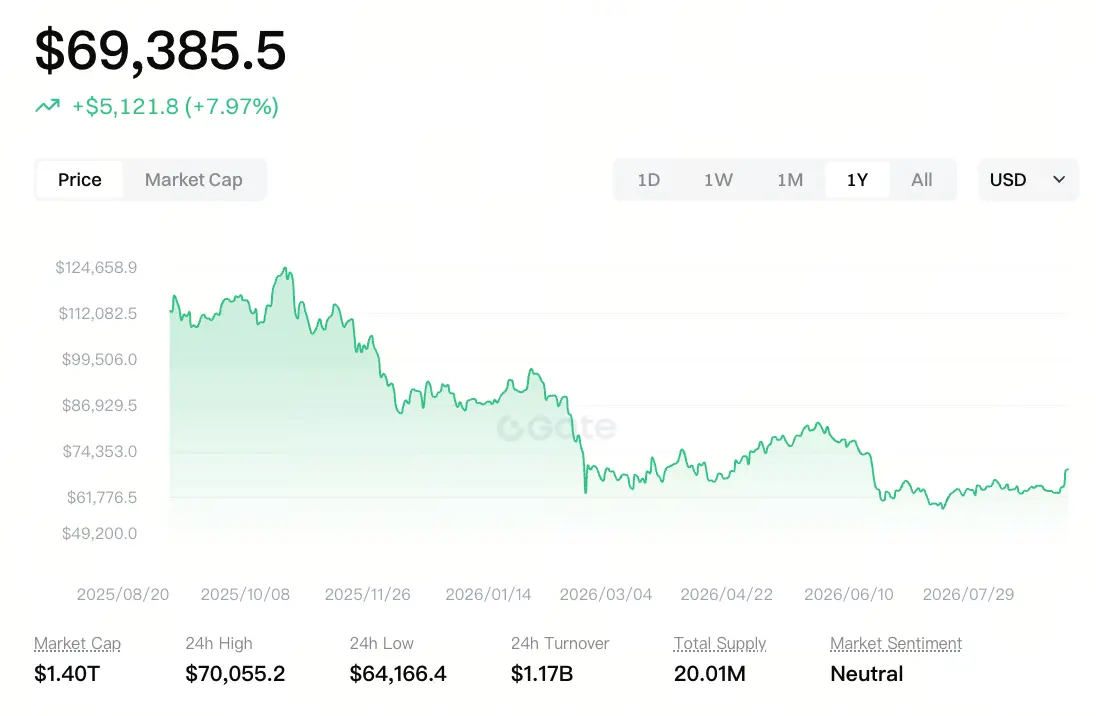
Fonte: dados de cotação da Gate
Isso não é uma simples coincidência de mercado. Há muito tempo, o mercado considera o Bitcoin um ativo de risco de alto beta, seguindo a lógica tradicional de transmissão “aumento da dívida → alta dos juros → aperto da liquidez → pressão sobre os ativos de risco”. Mas, quando a dívida do governo dos Estados Unidos aumentou US$ 1 trilhão em apenas 154 dias e as despesas anuais com juros se aproximam de US$ 1,2 trilhão, o mercado de títulos enfrenta uma pressão estrutural diferente da observada no passado. O mercado começa a reavaliar uma lógica macroeconômica que ficou de lado por muito tempo — a dominância fiscal (Fiscal Dominance).
Este artigo analisa a essência das mudanças atuais na estrutura do mercado: quando o mercado tradicional de títulos começa a sofrer uma pressão sistêmica vinda do lado fiscal, o Bitcoin estaria passando de “ativo de risco” a “instrumento de hedge não soberano” em sua narrativa?
A dívida dos Estados Unidos ultrapassa US$ 40 trilhões: o foco do mercado muda do tamanho para a pressão do serviço da dívida
US$ 40 trilhões é um número difícil de dimensionar. O valor é quase US$ 10 trilhões superior ao PIB anual dos Estados Unidos em 2025 e equivale a cerca de US$ 116.000 por cidadão americano. Mas o que realmente importa para o mercado não é o valor absoluto da dívida total, e sim dois indicadores estruturais mais profundos: a velocidade de crescimento da dívida e o peso dos juros.
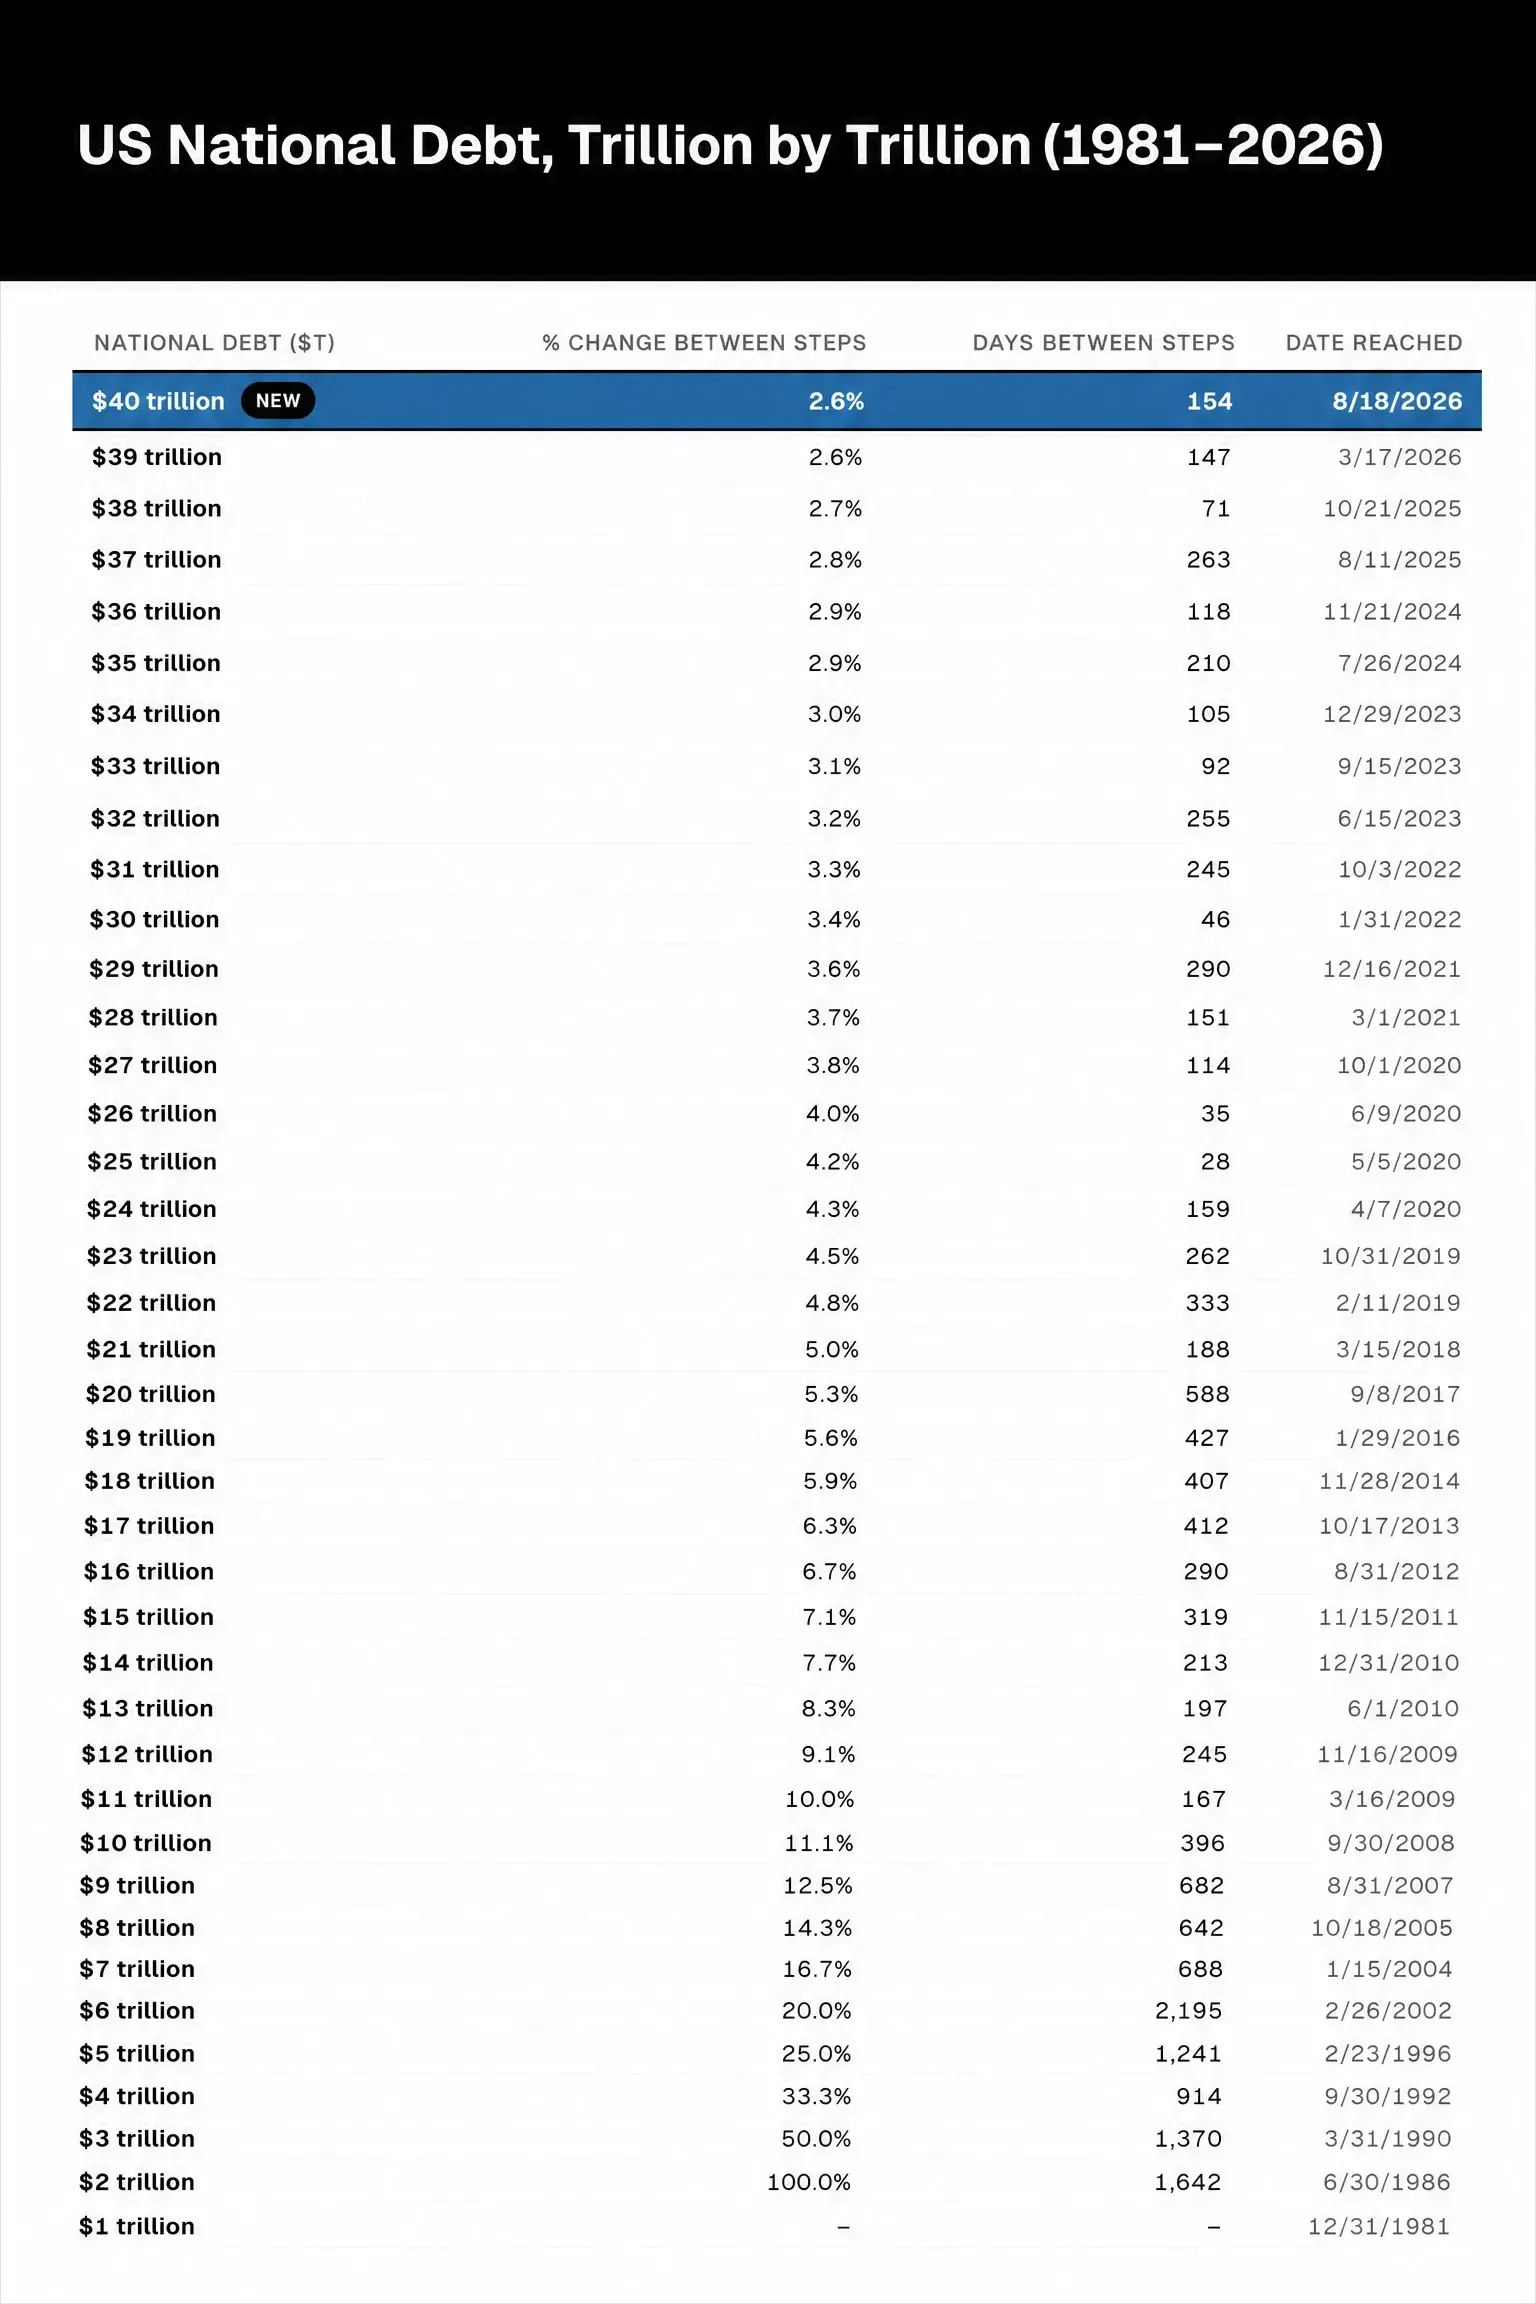
Histórico da dívida dos EUA
Em termos de velocidade de crescimento, a dívida do governo federal dos Estados Unidos atingiu US$ 1 trilhão pela primeira vez apenas em 1981, mas quadruplicou nos últimos 20 anos. Somente em julho de 2026, as despesas do governo superaram as receitas em US$ 432,3 bilhões, o maior déficit fiscal mensal desde março de 2021. O déficit fiscal do ano corrente já se aproxima de US$ 1,8 trilhão.
O que deixa o mercado ainda mais alerta são as despesas com juros. Os gastos anuais dos Estados Unidos com juros já se aproximam de US$ 1,2 trilhão e, nos primeiros 10 meses do ano fiscal de 2026, superaram as despesas do Medicare, tornando-se o segundo maior item do orçamento federal, atrás apenas da Previdência Social. O que esse número significa? Significa que o custo apenas do pagamento dos juros da dívida do governo federal dos Estados Unidos já se aproxima do dobro de seus gastos militares anuais.
Maya MacGuineas, presidente do Comitê para um Orçamento Federal Responsável dos Estados Unidos, alertou: “A dívida de US$ 40 trilhões não existe apenas nos livros contábeis do governo; ela também penetra em todo o sistema econômico e, em última instância, afeta o bolso das pessoas. Quanto mais empréstimos, mais grave se torna a inflação.”
A verdadeira preocupação do mercado não é se os Estados Unidos irão “dar calote” — algo que, no sistema baseado no dólar, praticamente não é viável do ponto de vista técnico —, mas se o governo americano diluirá o peso real da dívida por meio de uma flexibilização monetária contínua. Essa é a premissa central da lógica da “dominância fiscal”: quando o custo do serviço da dívida se torna alto a ponto de corroer o espaço de atuação fiscal, a independência da política monetária cede lugar às necessidades de financiamento fiscal.
Tesouro amplia recompra de títulos de longo prazo: efeitos nos limites da gestão de liquidez
Em 19 de agosto, o Tesouro dos Estados Unidos anunciou um importante ajuste de política: o limite por operação das recompras destinadas a apoiar a liquidez de títulos nominais do Tesouro com vencimento de 10 a 20 anos e de 20 a 30 anos será pelo menos dobrado, passando de US$ 2 bilhões para US$ 4 bilhões, com vigência a partir de 9 de setembro.
Após o anúncio, o rendimento dos títulos do Tesouro americano de 30 anos recuou, o índice do dólar caiu e os contratos futuros de ouro e de ações americanas se recuperaram simultaneamente. O Bitcoin acelerou a alta nas 24 horas seguintes, superando a marca de US$ 70.000.
O mercado classificou a medida como uma “mini flexibilização quantitativa”. Mas, estritamente falando, a operação de recompra do Tesouro é fundamentalmente diferente da flexibilização quantitativa do Federal Reserve: a recompra é uma ferramenta de gestão da dívida, destinada a melhorar a liquidez dos títulos antigos (off-the-run securities) e ajudar os dealers primários a reduzir a pressão sobre seus estoques, e não a diminuir o volume total da dívida líquida. Ao mesmo tempo que recompra títulos antigos, o Tesouro continua emitindo grandes volumes de novos títulos em leilões regulares para atender às despesas fiscais e às necessidades de refinanciamento dos vencimentos.
No entanto, o aspecto especial agora é o contexto da operação: em 19 de agosto, o rendimento dos títulos do Tesouro americano de 30 anos permanecia acima de 5,2%, o nível mais alto desde 2007. Nesse patamar de juros, os prêmios de prazo e de liquidez dos títulos de longo prazo vêm sendo continuamente elevados. Embora a recompra de títulos de longo prazo pelo Tesouro seja insignificante em termos absolutos diante do volume total de quase US$ 40 trilhões do mercado de títulos do Tesouro americano, na margem ela de fato reduziu a oferta líquida de títulos de longo prazo e conteve o prêmio de prazo.
Assim, forma-se a seguinte cadeia de transmissão: Tesouro compra títulos de longo prazo → reduz a pressão de oferta na ponta longa do mercado → rendimentos de longo prazo recuam → pressão sobre a avaliação dos ativos de risco diminui marginalmente → BTC e ETH ganham uma janela de recuperação. É preciso enfatizar, porém, que isso não é uma “redução de juros” no sentido tradicional, mas um efeito de transbordamento da gestão de liquidez.
Marca de US$ 70 mil: entrada de capital ou aperto de posições vendidas?
A estrutura da alta desta rodada do Bitcoin acima de US$ 70 mil precisa ser analisada com cautela.
Dados da Coinglass mostram que, após o Bitcoin superar US$ 68.000, houve uma onda concentrada de recompras de posições vendidas. Mais de US$ 1 bilhão em posições vendidas foi liquidado em uma hora, ampliando ainda mais a alta. Isso significa que uma parcela considerável da força da alta de curto prazo veio de um short squeeze, e não de uma entrada unidirecional de capital novo.
Mas houve, de fato, uma melhora no fluxo de capital. Os ETFs spot de Bitcoin apresentaram uma reversão significativa recentemente, com entrada líquida diária de US$ 297,56 milhões. O IBIT, da BlackRock, liderou com US$ 160,23 milhões, enquanto o FBTC, da Fidelity, veio logo atrás, registrando US$ 111,9 milhões. Os ETFs de Bitcoin haviam enfrentado anteriormente uma saída de US$ 4,9 bilhões no segundo trimestre, e o atual sinal de reversão ainda precisa de mais pregões para confirmar sua continuidade.
Os dados do mercado de derivativos também exigem uma interpretação cuidadosa. Atualmente, nem as taxas de financiamento dos contratos perpétuos de Bitcoin nem a volatilidade implícita das opções apresentam níveis extremos. A estrutura de alta do mercado se aproxima mais de uma recuperação impulsiva liderada pela recomposição de posições vendidas do que de um rompimento tendencial que exigiria entradas contínuas de capital.
Era da dívida de US$ 40 trilhões: como evolui a narrativa do Bitcoin como “ouro digital”
O ouro já superou US$ 4.500 por onça em 2026, atingindo uma nova máxima histórica. O Bitcoin também testa a marca de US$ 70.000. Existe uma convergência na lógica subjacente que impulsiona ambos — o mercado está aumentando sua alocação em ativos não soberanos.
A lógica central que impulsiona cada um é a seguinte:
Bitcoin: oferta fixa (limite máximo de 21 milhões de unidades), amadurecimento das ferramentas de alocação institucional e hedge contra riscos fiscais extremos.
É preciso, porém, fazer uma distinção clara: a alta do ouro é sustentada por compras explícitas dos bancos centrais, enquanto, na atual estrutura de alta do Bitcoin, embora as entradas de capital nos ETFs estejam melhorando, elas ainda permanecem abaixo do padrão que o mercado considera “demanda robusta” — uma entrada líquida diária de pouco mais de 700 Bitcoins ainda não constitui um sinal de tendência.
No entanto, uma mudança estrutural impossível de ignorar está ocorrendo: quando a dívida do governo dos Estados Unidos ultrapassa US$ 40 trilhões, os rendimentos dos títulos de longo prazo permanecem acima de 5% e as despesas com juros se tornam o segundo maior item do orçamento federal, a lógica de longo prazo dos “ativos reais” passa a atrair a atenção de mais investidores institucionais. A Strategy (antiga MicroStrategy) detém 840.447 Bitcoins, enquanto a japonesa Metaplanet possui mais de 43.000 e planeja alcançar 100.000 até o fim do ano. As compras contínuas dessas instituições mostram que, mesmo em meio à volatilidade do mercado, certos tipos de capital ainda consideram o Bitcoin um instrumento de hedge contra riscos fiscais.
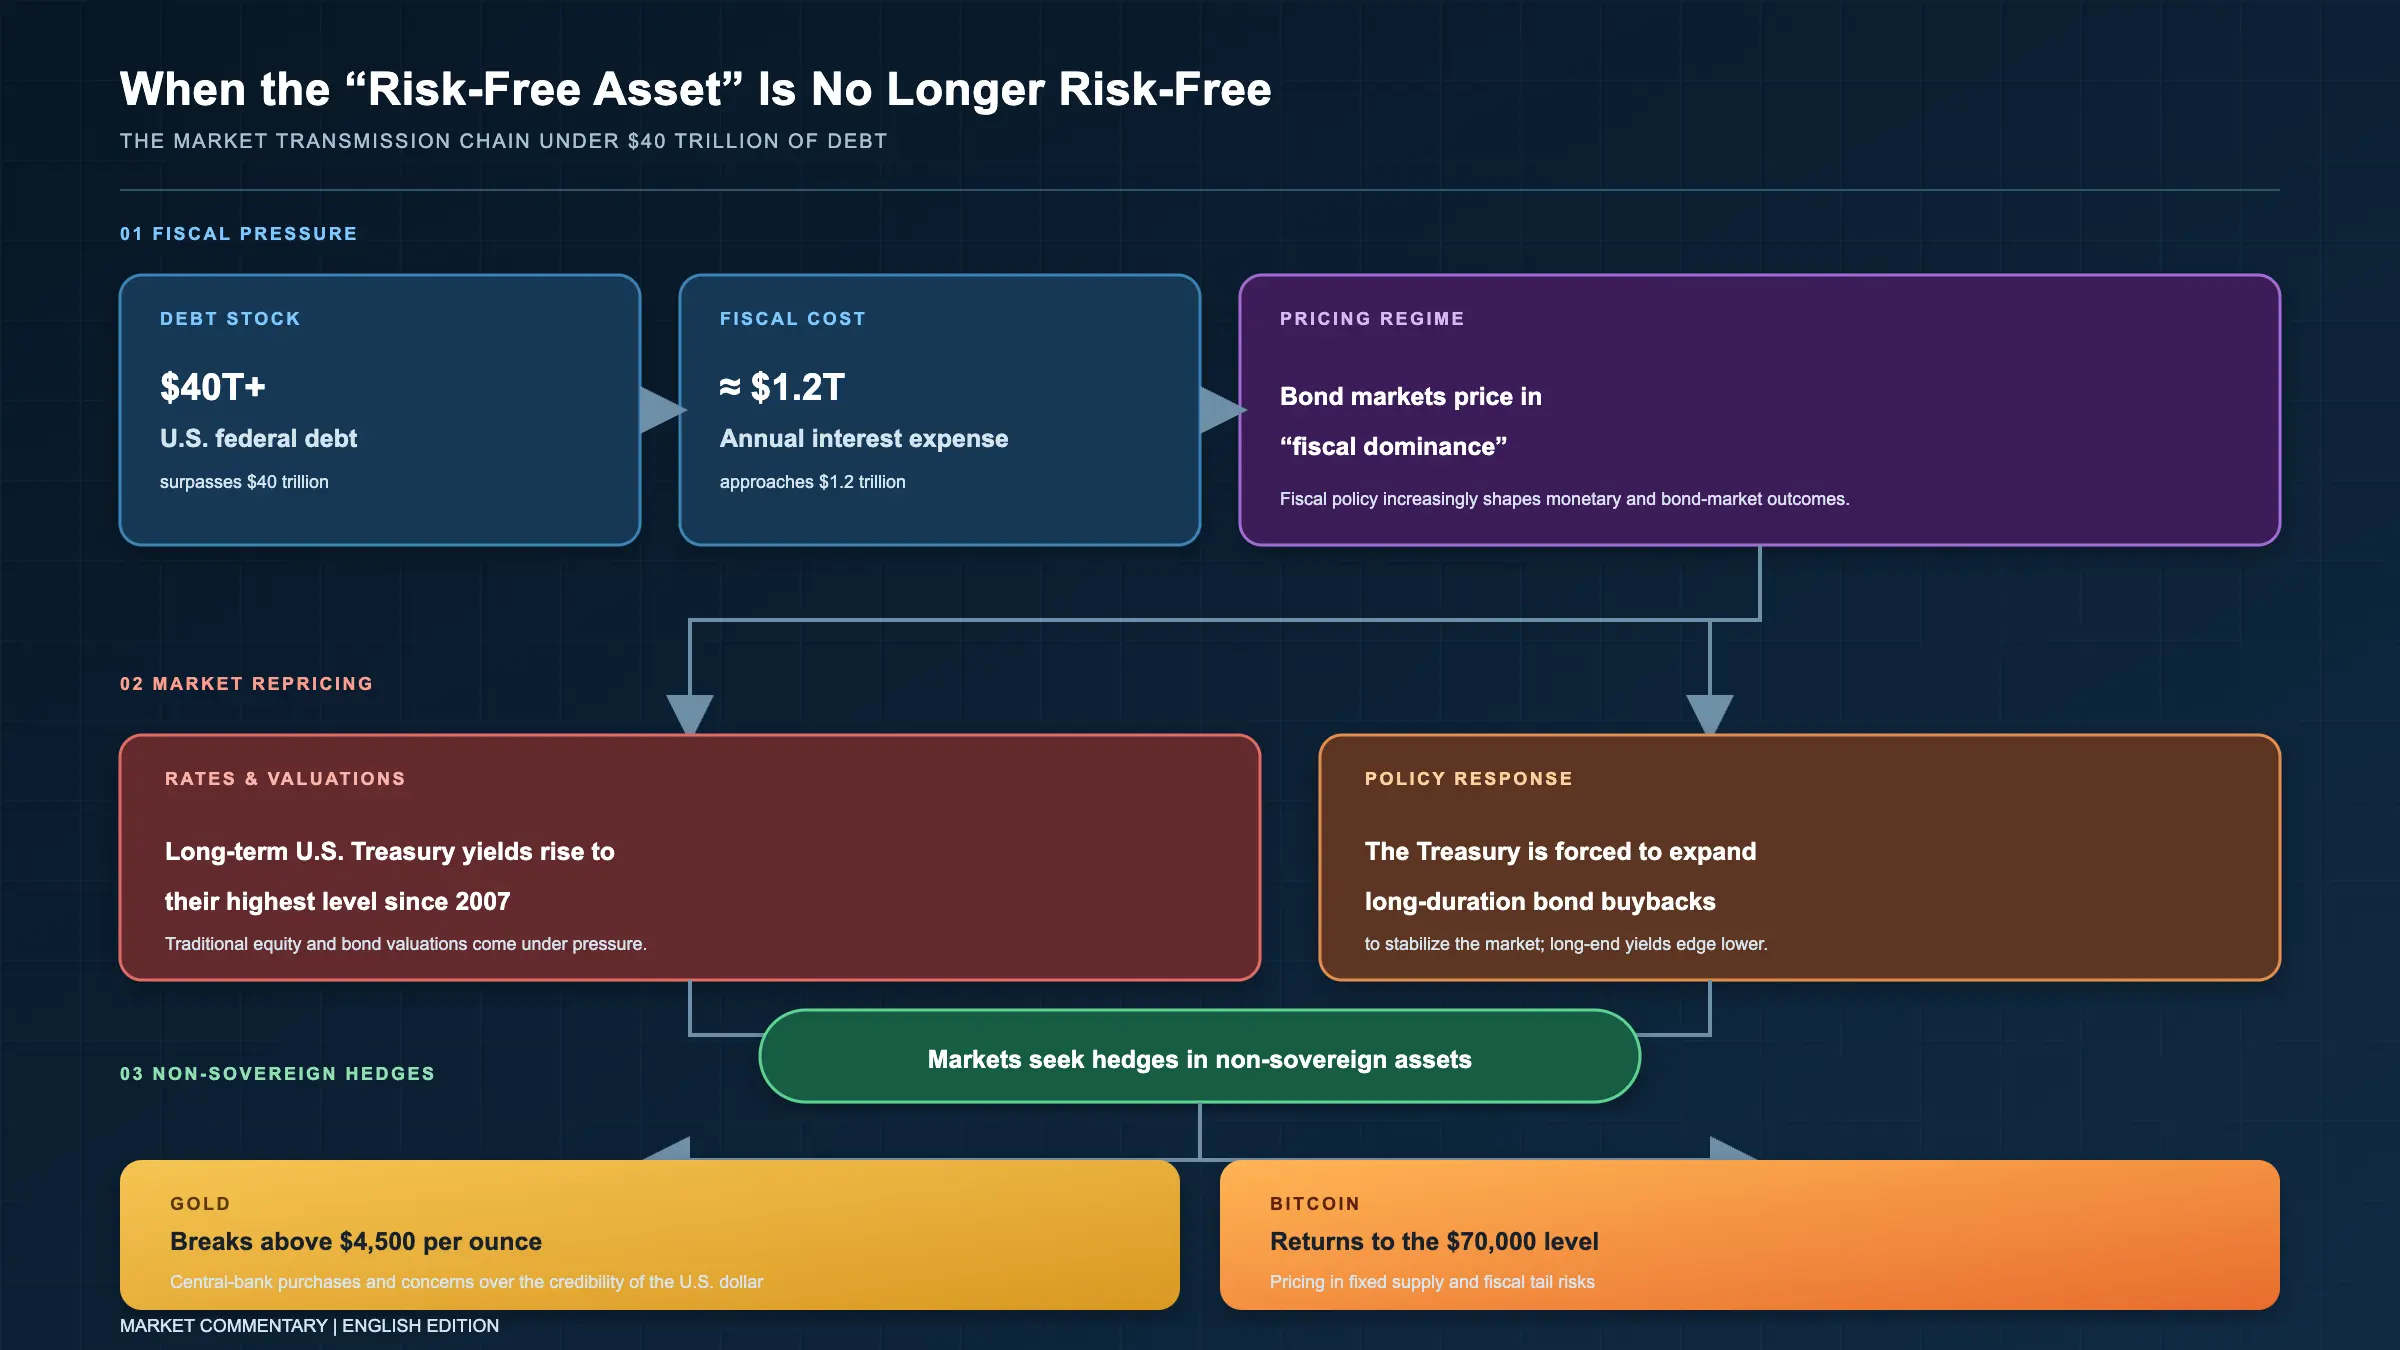
Quando o “ativo livre de risco” deixa de ser livre de risco: a cadeia de transmissão do mercado sob uma dívida de US$ 40 trilhões
Próximos níveis-chave do Bitcoin e variáveis macroeconômicas
Do ponto de vista técnico, o Bitcoin já rompeu a faixa de consolidação anterior, em torno de US$ 64.000 a US$ 65.000. Se conseguir se manter acima de US$ 68.000 a US$ 69.000 no curto prazo, o mercado poderá continuar testando a marca psicológica de US$ 70.000 e a região de resistência de US$ 72.000. Caso supere essa região, US$ 75.000 e a máxima anterior próxima de US$ 78.000 se tornarão alvos potenciais.
Mas os riscos de queda também não podem ser ignorados. A ata da reunião divulgada pelo Federal Reserve em 20 de agosto mostrou que muitos dirigentes consideravam necessário elevar ainda mais os juros caso não houvesse progresso na redução da inflação; três presidentes de bancos regionais do Federal Reserve votaram a favor de uma alta de 25 pontos-base na reunião de julho. O presidente do Federal Reserve, Kevin Warsh, chegou a propor durante a reunião a redução do número anual de reuniões de política monetária de oito para seis. Após a divulgação da ata, os futuros dos Fed Funds indicavam uma probabilidade de aproximadamente 35% de alta dos juros em setembro.
Se os rendimentos dos títulos do Tesouro americano voltarem a subir, ou se o Federal Reserve emitir sinais mais agressivos, combinados com a falta de continuidade das entradas nos ETFs, o Bitcoin poderá testar novamente as regiões de suporte de US$ 65.000 e US$ 62.000.
Conclusão
O retorno do Bitcoin à marca de US$ 70 mil coincidiu precisamente com a dívida dos Estados Unidos ultrapassando US$ 40 trilhões, o que dificilmente é apenas uma coincidência técnica. A recompra de títulos de longo prazo pelo Tesouro aliviou marginalmente a pressão sobre os rendimentos na ponta longa, proporcionando uma janela macroeconômica para uma recuperação impulsionada pela recomposição de posições vendidas.
Mas, para que a narrativa da “dominância fiscal” se torne de fato um pilar da precificação do Bitcoin no médio e longo prazo, ela precisa superar três pontos cruciais de validação:
Primeiro, a continuidade dos fluxos para os ETFs. Uma entrada de quase US$ 300 milhões em um único dia conseguirá se transformar em uma tendência semanal? Essa é a linha divisória fundamental entre uma recuperação de curto prazo e uma reversão de médio prazo. Segundo, a trajetória da política do Federal Reserve. Se a persistência da inflação obrigar o Federal Reserve a manter juros elevados ou até elevá-los ainda mais, o custo de oportunidade de manter um ativo sem rendimento como o Bitcoin aumentará significativamente. Terceiro, o custo efetivo da rolagem da dívida. Se o peso dos juros gerado pela dívida de US$ 40 trilhões continuar corroendo o espaço fiscal, a precificação do risco de credibilidade monetária pelo mercado se inclinará gradualmente para os ativos não soberanos.
O ouro já atingiu uma nova máxima histórica, e o Bitcoin se aproxima da máxima anterior. Os dois não negociam o mesmo ativo, mas o mercado aposta na mesma tese macroeconômica — em uma era de dívida de US$ 40 trilhões que continua se expandindo em ritmo acelerado, os limites da credibilidade do dólar estão sendo medidos novamente.
FAQ
Q1: A dívida dos Estados Unidos ultrapassar US$ 40 trilhões é diretamente positivo para o preço do Bitcoin?
A relação não é linear. O tamanho da dívida, por si só, não eleva diretamente o preço do Bitcoin; o ponto-chave é como o mercado precifica a sustentabilidade fiscal e a possível trajetória da política monetária. Atualmente, a principal via de transmissão ocorre pelo canal “rendimentos dos títulos de longo prazo → avaliação dos ativos de risco”.
Q2: O Bitcoin é atualmente “ouro digital” ou um ativo de risco?
As duas características não são mutuamente excludentes. Os dados atuais mostram que a volatilidade de curto prazo do preço do Bitcoin continua altamente relacionada às expectativas de liquidez, apresentando características de ativo de risco; mas, na lógica de médio e longo prazo, a oferta fixa e o crescimento da demanda institucional por alocação estão reforçando seu atributo de reserva de valor não soberana.
Q3: A ampliação da recompra de títulos de longo prazo pelo Tesouro equivale a flexibilização quantitativa?
Não é a mesma coisa. A recompra do Tesouro é uma ferramenta de gestão da dívida, destinada a melhorar a liquidez dos títulos antigos, e não a aumentar a liquidez líquida do mercado. Mas, no contexto atual de rendimentos elevados na ponta longa, a operação de fato produziu marginalmente um efeito semelhante a uma “flexibilização localizada”.
Q4: As expectativas de alta dos juros pelo Federal Reserve podem interromper a alta do Bitcoin?
Existe uma pressão significativa. Se o Federal Reserve mantiver ou apertar a política devido à persistência da inflação, a alta dos juros reais do dólar aumentará o custo de oportunidade de manter Bitcoin e, simultaneamente, comprimirá o espaço de avaliação dos ativos de risco, constituindo a principal variável de risco de queda no momento.
Q5: Depois que o Bitcoin superar US$ 70 mil, onde fica a próxima resistência importante?
No aspecto técnico, US$ 72.000 é a principal região de resistência no curto prazo; se houver um rompimento efetivo e sustentação acima desse nível, US$ 75.000 e a região da máxima anterior, próxima de US$ 78.000, serão os próximos alvos. Mas é preciso avaliar conjuntamente os fluxos dos ETFs, a trajetória dos rendimentos dos títulos do Tesouro americano e os sinais de política do Federal Reserve.


