Square
Seguindo
Em alta
Notícias
Perfil

Tindorr🚢

vip
Idade 3.4Ano
Nível máximo 0
Ainda não há conteúdo
0
Seguindo
28
fan
226
Curtida
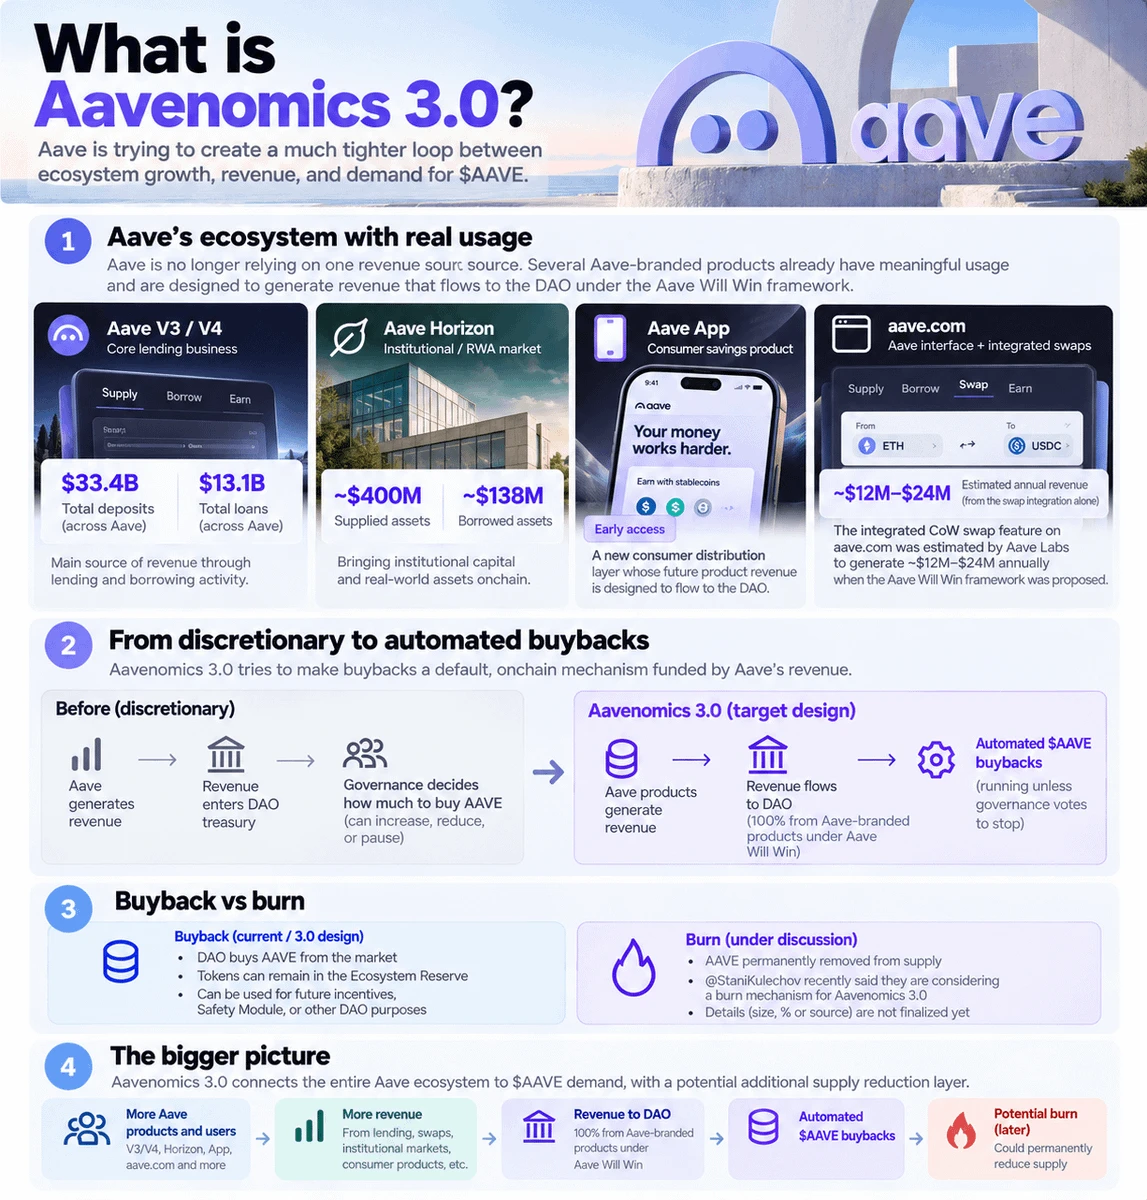
O que é a Aavenomics 3.0?
Aave está tentando criar um ciclo muito mais estreito entre o crescimento do ecossistema, a receita e a demanda por $AAVE .
O antigo modelo de recompra era mais discricionário. Essas recompras podiam ser aumentadas, reduzidas ou pausadas dependendo das condições.
Aavenomics 3.0 está tentando tornar essa relação mais estrutural.
E isso importa mais agora porque a Aave não depende mais de uma única fonte de receita.
Já existem várias partes do ecossistema com uso real:
• Aave V3/V4 → o negócio principal de empréstimos, com aproximadamente $33B em depósitos e $13B em em
post-image
AAVE+16,22%
RWA-1,80%
É bom ver $AAVE subindo novamente.
@Aave é um ótimo exemplo de como o preço de um token muda nossa percepção sobre um projeto.
Quando o preço cai, tendemos a superestimar o quanto algo está quebrado.
Quando o preço sobe, tendemos a superestimar o quanto tudo está indo bem.
Pense no primeiro trimestre.
A ACI anunciou que estava deixando a Aave após uma disputa de governança muito pública.
De repente, a conversa passou a ser:
- Isso cria mais risco na preparação para a V4?
- A governança da Aave está desmoronando?
- Quem vai assumir essas responsabilidades?
E quando o token também apresentava um
post-image
AAVE+16,22%
USDC-0,01%
COINON-1,06%
NVDA+0,78%
META+0,35%
Parece papo furado, mas isso aconteceu de verdade:
Eu estava ganhando uma APR de mais de ~50% sobre sUSDe usando @pendle_fi.
Basicamente, recebia para deixar uma ordem limitada de compra de YT em um rendimento que eu já considerava satisfatório.
Veja como funcionava:
- Obter USDe de @ethena e fazer staking em sUSDe
- Ir até @pendle_fi e colocar uma ordem limitada de YT dentro da faixa incentivada
- Manter a ordem aberta e ganhar incentivos de maker de $PENDLE
Isso provavelmente dá trabalho demais para 99% de nós, haha, e é exatamente por isso que oportunidades assim podem existir.
Na época, o
PENDLE-1,22%
USDE0,00%
ENA-3,68%
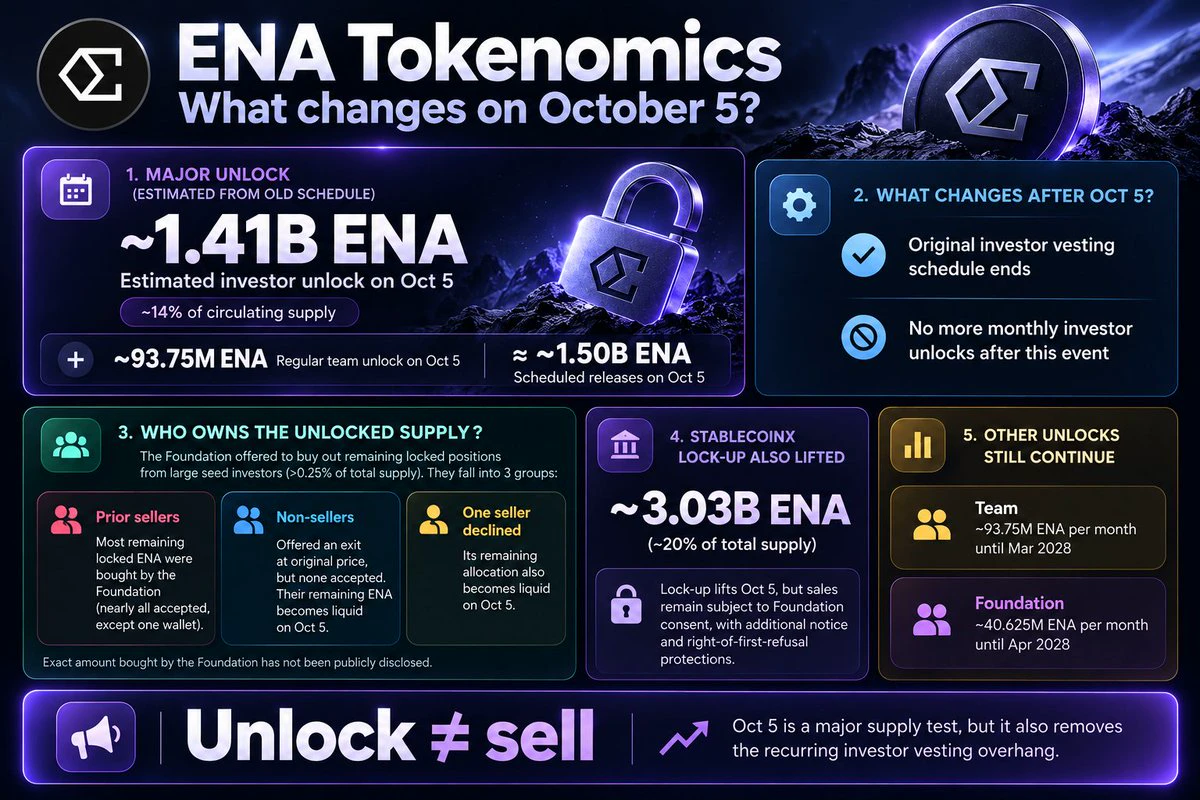
$ENA tem uma das maiores mudanças em sua tokenomics chegando em 5 de outubro.
E acho que as pessoas precisam entender os dois lados disso.
Resumo: desbloqueios ≠ pressão vendedora
No cronograma original, o investidor $ENA deveria continuar desbloqueando tokens mensalmente até março de 2028.
Em vez disso, @ethena está antecipando para 5 de outubro a alocação original restante dos investidores.
Com base no antigo cronograma de vesting publicado, isso equivale a cerca de ~1,41 bilhão de ENA, aproximadamente 14% da oferta circulante atual, sendo desbloqueados de uma só vez.
Portanto, sim, há um ev
post-image
ENA-3,68%
  • 1
  • 1
25 de setembro deve estar no seu radar, especialmente se você está sentado sobre grandes ganhos não realizados.
Um dos maiores vencimentos de opções de cripto do trimestre está chegando.
Em 21 de setembro, apenas o BTC tinha cerca de US$ 16,2 bilhões em OI de opções com vencimento em 25 de setembro, aproximadamente:
• US$ 10,3 bilhões em calls
• US$ 5,9 bilhões em puts
• Razão de OI put/call: cerca de 0,57
Portanto, o livro está fortemente inclinado para calls. Dependendo de quando entraram, muitos desses detentores de calls podem estar sentados sobre ganhos consideráveis.
Por que isso importa
BTC-0,39%
ETH-0,26%
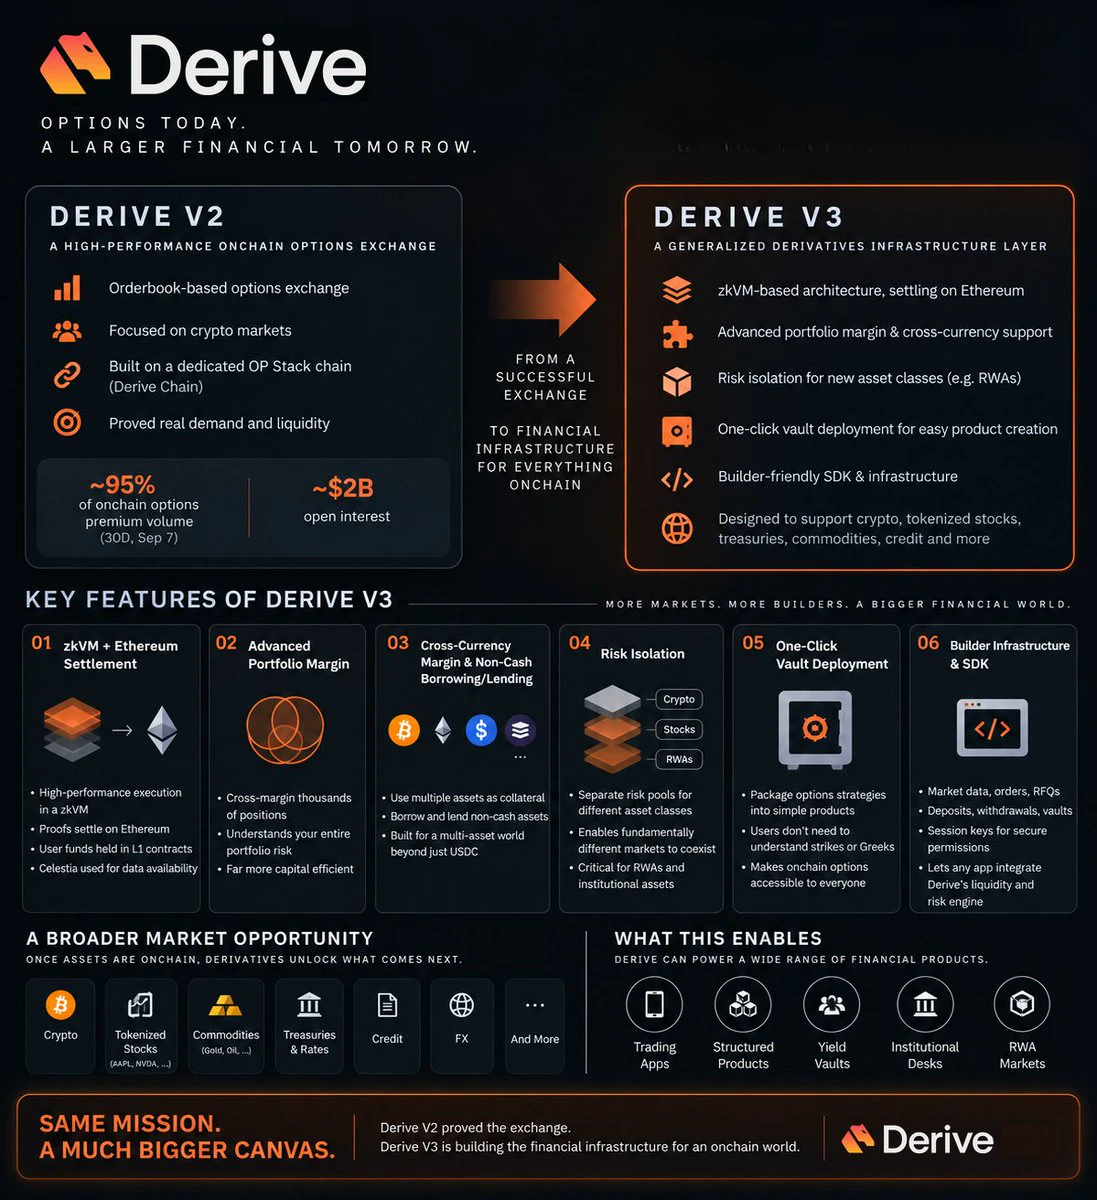
Estou fazendo esta publicação porque mais pessoas estão interessadas em saber como o Derive V3 realmente é.
O V3 basicamente está reconstruindo o @DeriveXYZ como uma infraestrutura para um mercado financeiro muito mais amplo.
A maneira mais fácil de entendê-lo é por meio destes 6 novos recursos:
1. zkVM + liquidação na Ethereum
A execução e os cálculos de risco acontecem de forma eficiente na zkVM, enquanto as provas são liquidadas na Ethereum.
Isso permite que o Derive mantenha um desempenho semelhante ao de uma exchange, ao mesmo tempo que aproxima a liquidação e a custódia da Ethereum.
2. M
post-image
DRV-0,32%
ETH-0,33%
BTC-0,42%
USDC-0,01%
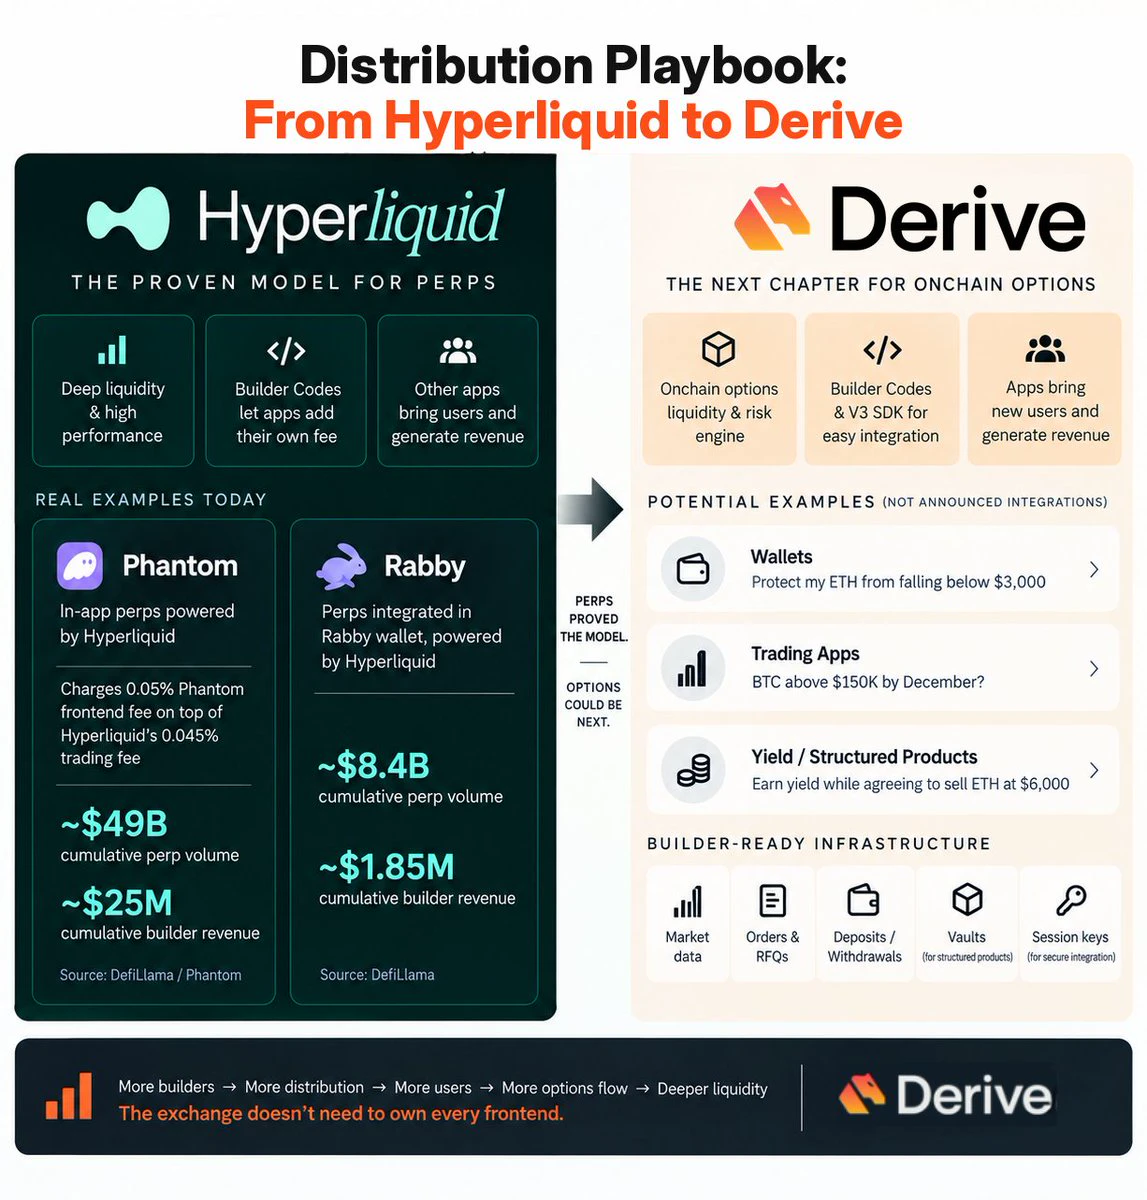
A parte mais interessante do @DeriveXYZ V3 tem muito pouco a ver com pessoas negociando diretamente na Derive.
Trata-se de distribuição.
A Hyperliquid já mostrou o que pode acontecer quando uma exchange se torna infraestrutura para outros aplicativos:
• Carteiras como Phantom e Rabby controlam o frontend e o relacionamento com o usuário.
• A Hyperliquid fornece a infraestrutura de negociação.
• Os aplicativos são remunerados por trazerem o fluxo.
E acho que essa é uma das maneiras mais interessantes de pensar sobre a Derive V3.
A Derive também não precisa necessariamente que todo futuro operad
post-image
DRV-0,32%
HYPE-2,29%
ETH-0,33%
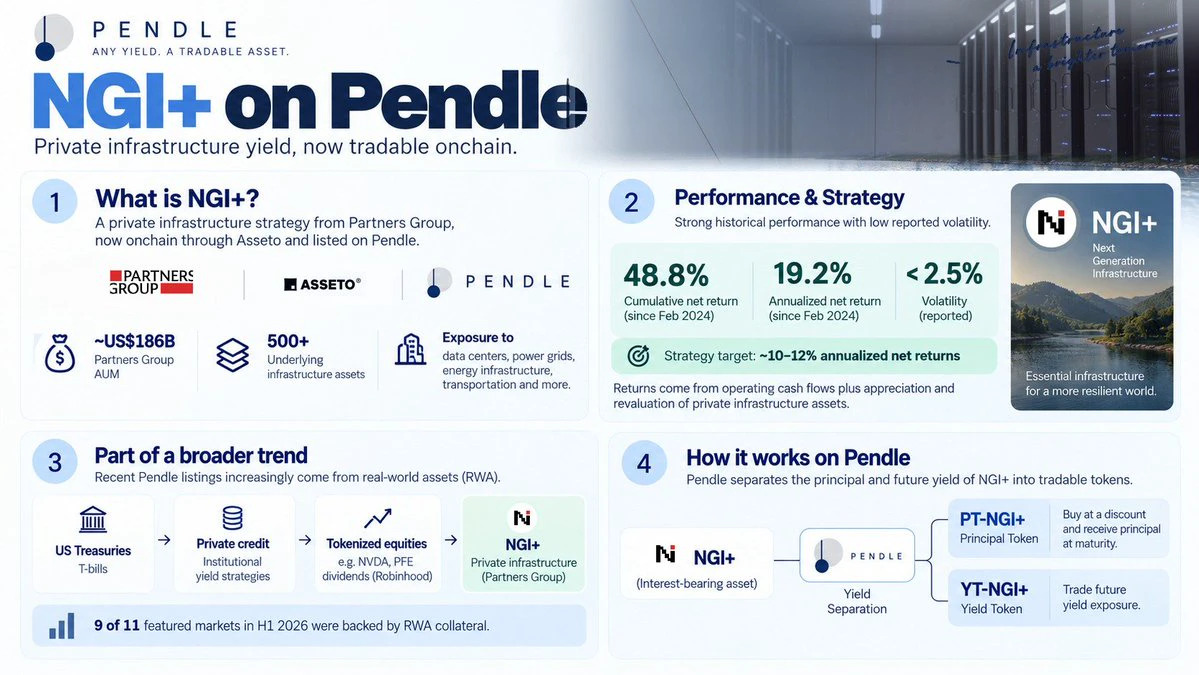
Acho que uma nova fase de @pendle_fi começou discretamente.
O mercado mais recente da NGI+ é o sinal.
A Pendle acaba de trazer a estratégia Next Generation Infrastructure do Partners Group para on-chain por meio da Asseto.
A NGI+ oferece exposição a uma estratégia de infraestrutura privada que abrange mais de 500 ativos subjacentes em data centers, redes elétricas, infraestrutura energética, transporte e outras infraestruturas essenciais.
Desde fevereiro de 2024, a estratégia subjacente registrou retorno líquido de 48,8%, com volatilidade divulgada abaixo de 2,5%. Sua meta de longo prazo é mai
post-image
PENDLE-1,22%
RWA-1,80%
Acho que o mercado está reprecificando, e as pessoas precisam parar de ficar obcecadas com as métricas dos protocolos.
Em algum momento, perguntar “Como esse protocolo tem essa capitalização de mercado enquanto gera apenas Y em receita com Z usuários?” deixa de ser uma pergunta útil.
Essa estrutura foi criada para o mercado de baixa.
Naquela época, o jogo era encontrar os protocolos mais fortes, comprar durante a acumulação e esperar que os fundamentos fossem reconhecidos.
Acho que essa fase acabou.
Agora, o mercado é cada vez mais impulsionado por narrativas, expectativas e histórias sobre o
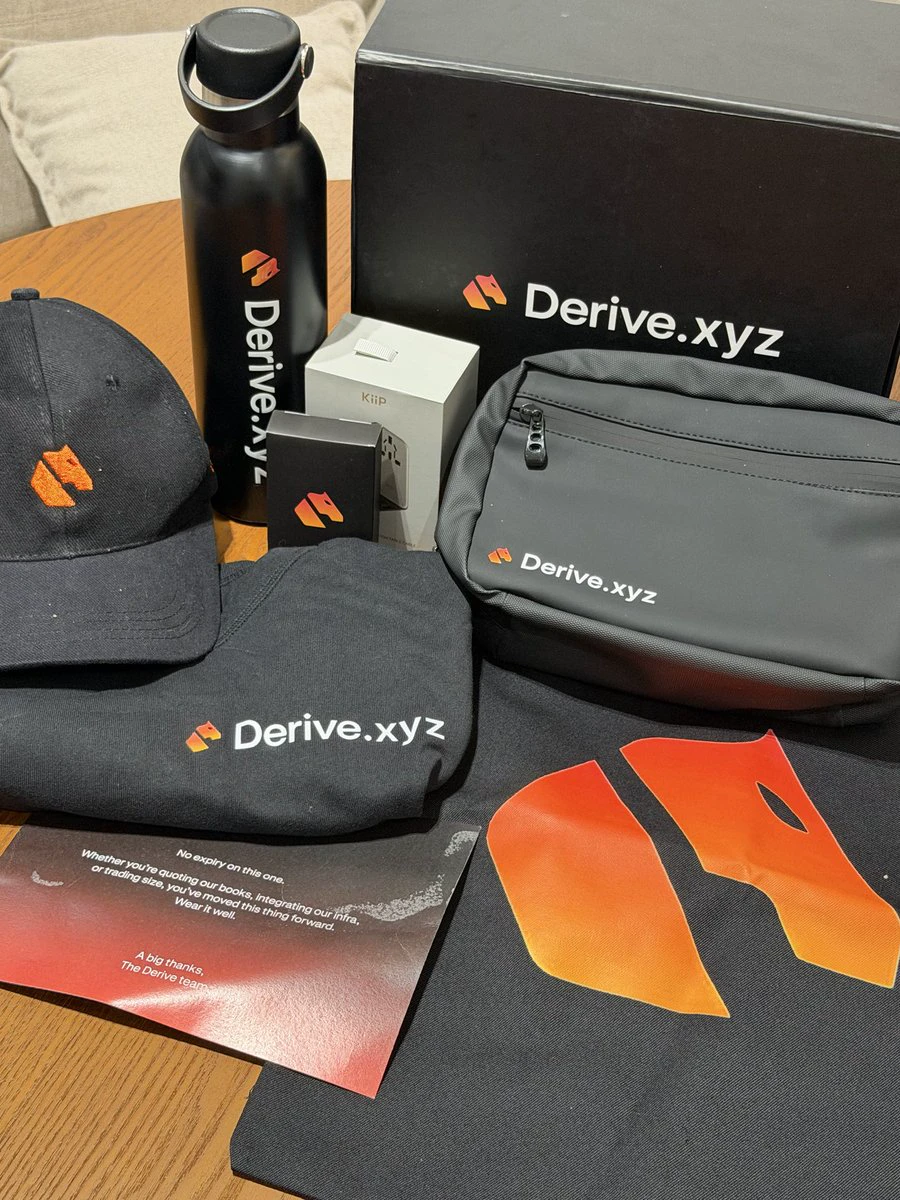
Meu visual atualmente:
aparentemente, agora tudo é @DeriveXYZ
post-image
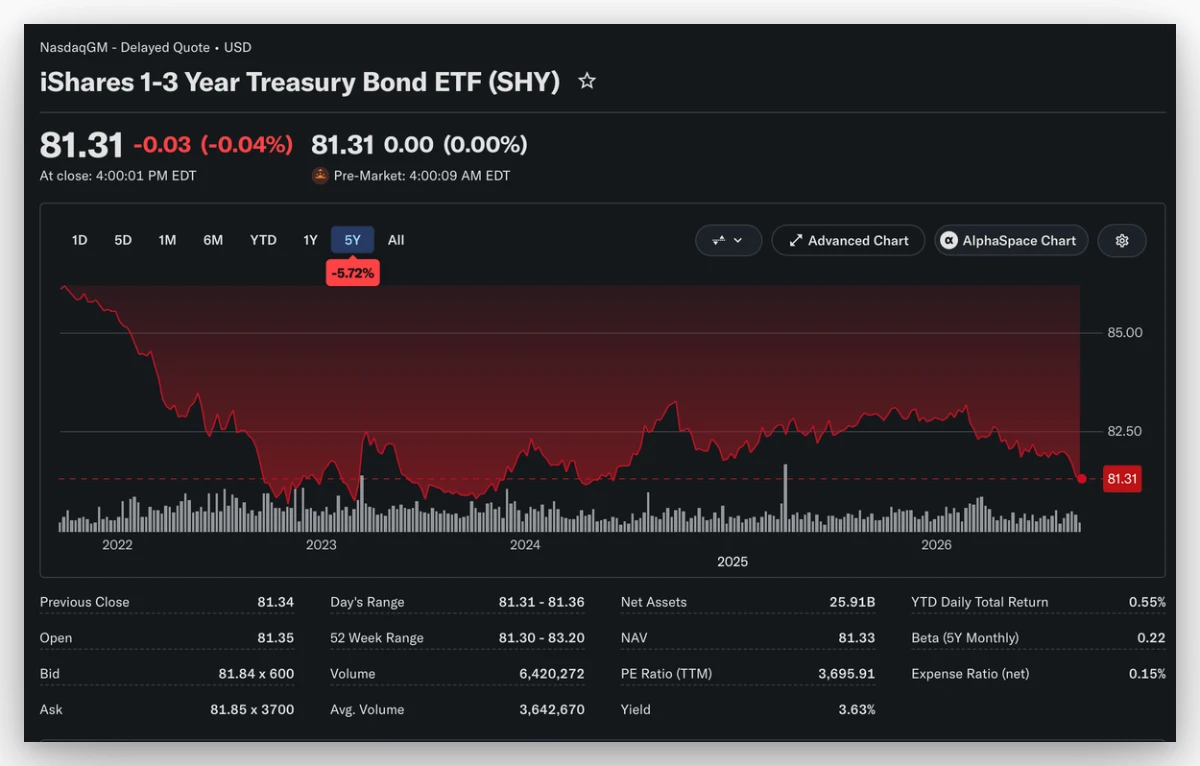
“O rendimento de empréstimos em DeFi é péssimo. Basta comprar títulos do Tesouro.”
Como isso sequer é uma comparação?
Tudo bem, compre-os então, e você perceberá que não é bem o que imagina.
Este é o SHY, o ETF iShares de títulos do Tesouro com vencimento de 1 a 3 anos. Seu desempenho de preço nos últimos cinco anos é de -5,72%.
É basicamente o tipo de exposição a títulos do Tesouro de curto prazo que as pessoas continuam dizendo aos usuários de DeFi para usarem como referência.
E sim, antes que alguém diga que esqueci o rendimento: incluindo as distribuições, seu retorno total acumulado em 5
post-image
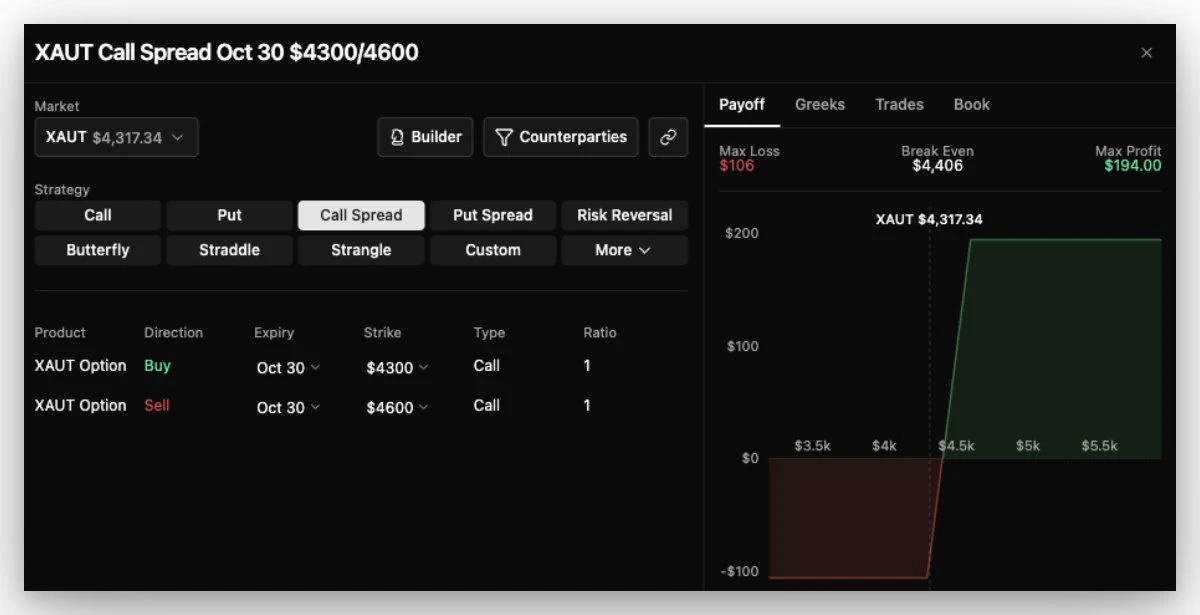
Uma estrutura de opções de ouro que considero interessante aqui:
30 de out., spread de alta com calls de XAUT de US$ 4.300/US$ 4.600
Minha visão é que o recente salto no rendimento dos títulos do Tesouro dos EUA de 10 anos provavelmente não vai durar. Se os rendimentos começarem a cair em breve, a pressão sobre o ouro deverá diminuir, e o XAUT poderá se recuperar sem necessariamente voltar à sua máxima anterior.
O spread expressa essa visão com risco de baixa definido:
→ Comprar a call de US$ 4.300
→ Vender a call de US$ 4.600, com strike mais alto
→ Retorno/risco: aproximadamente 2x
O que tor
post-image
XAUT+0,73%
  • 1
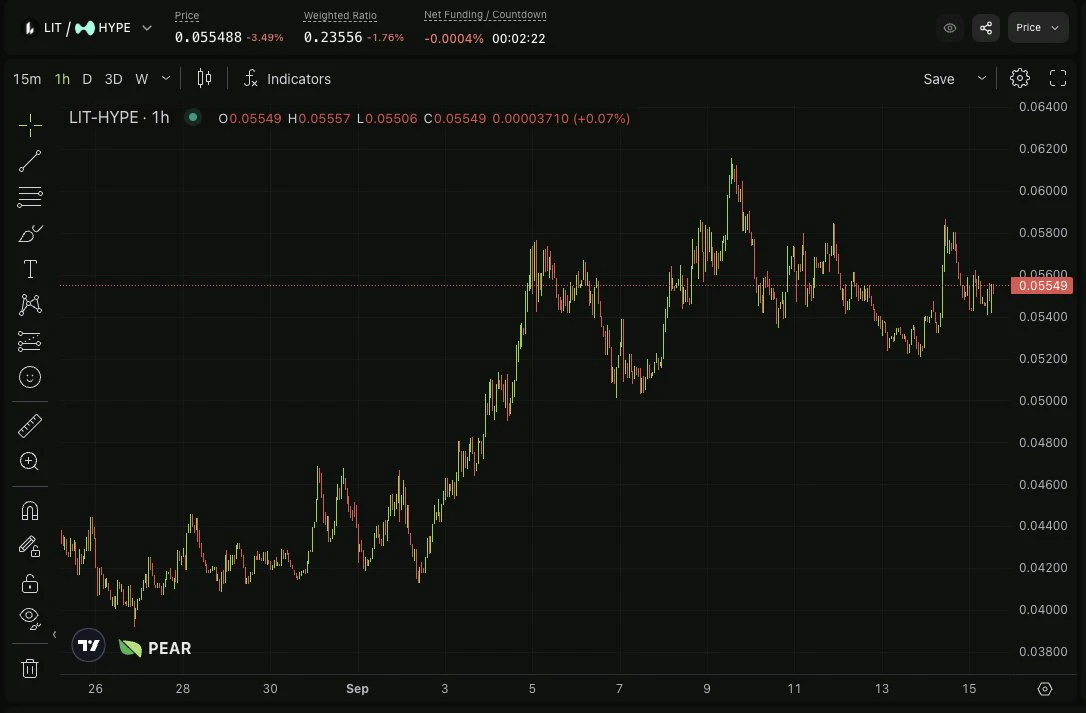
O mercado tem estado volátil o bastante para que o pair trading esteja ficando mais interessante para mim.
Uma das ideias de que gosto agora é comprado em $LIT / vendido em $HYPE .
Basicamente, reduzir parte do beta e manter o alpha, para não precisar acertar a direção do mercado inteiro.
A tese não é que HYPE seja ruim. A Hyperliquid ainda é líder em contratos perpétuos.
Minha visão é simplesmente que a Lighter ainda tem mais espaço para se reprecificar em relação à Hyperliquid.
Em vez de apenas ficar comprado em LIT e torcer para que o mercado inteiro suba, posso ficar comprado no ativo que
post-image
LIT+1,65%
HYPE-2,29%
  • 3
Uma área da DeFi em que ainda me sinto confortável mantendo exposição durante a consolidação é a de opções onchain.
Como usuário de verdade, parece quase óbvio manter exposição aqui porque acredito que as opções onchain estão se aproximando do seu momento de rompimento neste ciclo.
Os dados já estão caminhando na direção certa: mais volume, mais usuários e uma curiosidade visivelmente maior no CT sobre aprender de fato a negociar opções.
Mas o que me deixa ainda mais otimista é a mudança de comportamento. Os usuários de cripto passaram anos subindo na curva de aprendizado:
spot → perps → opçõe
Uma coisa que subestimei durante anos é o quanto um retorno sustentável de 5-7% de APR pode ser poderoso para a riqueza no longo prazo, especialmente quando seu portfólio se torna grande o suficiente para que protegê-lo e fazê-lo crescer por meio de juros compostos importe quase tanto quanto aumentá-lo.
Isso me levou de volta à gestão de portfólio recentemente, e a parte que considero mais interessante é onde TradFi e DeFi agora se sobrepõem: a categoria de “rendimento seguro”.
Tradicionalmente, é aqui que você analisaria títulos do Tesouro, fundos do mercado monetário ou renda fixa de curta d