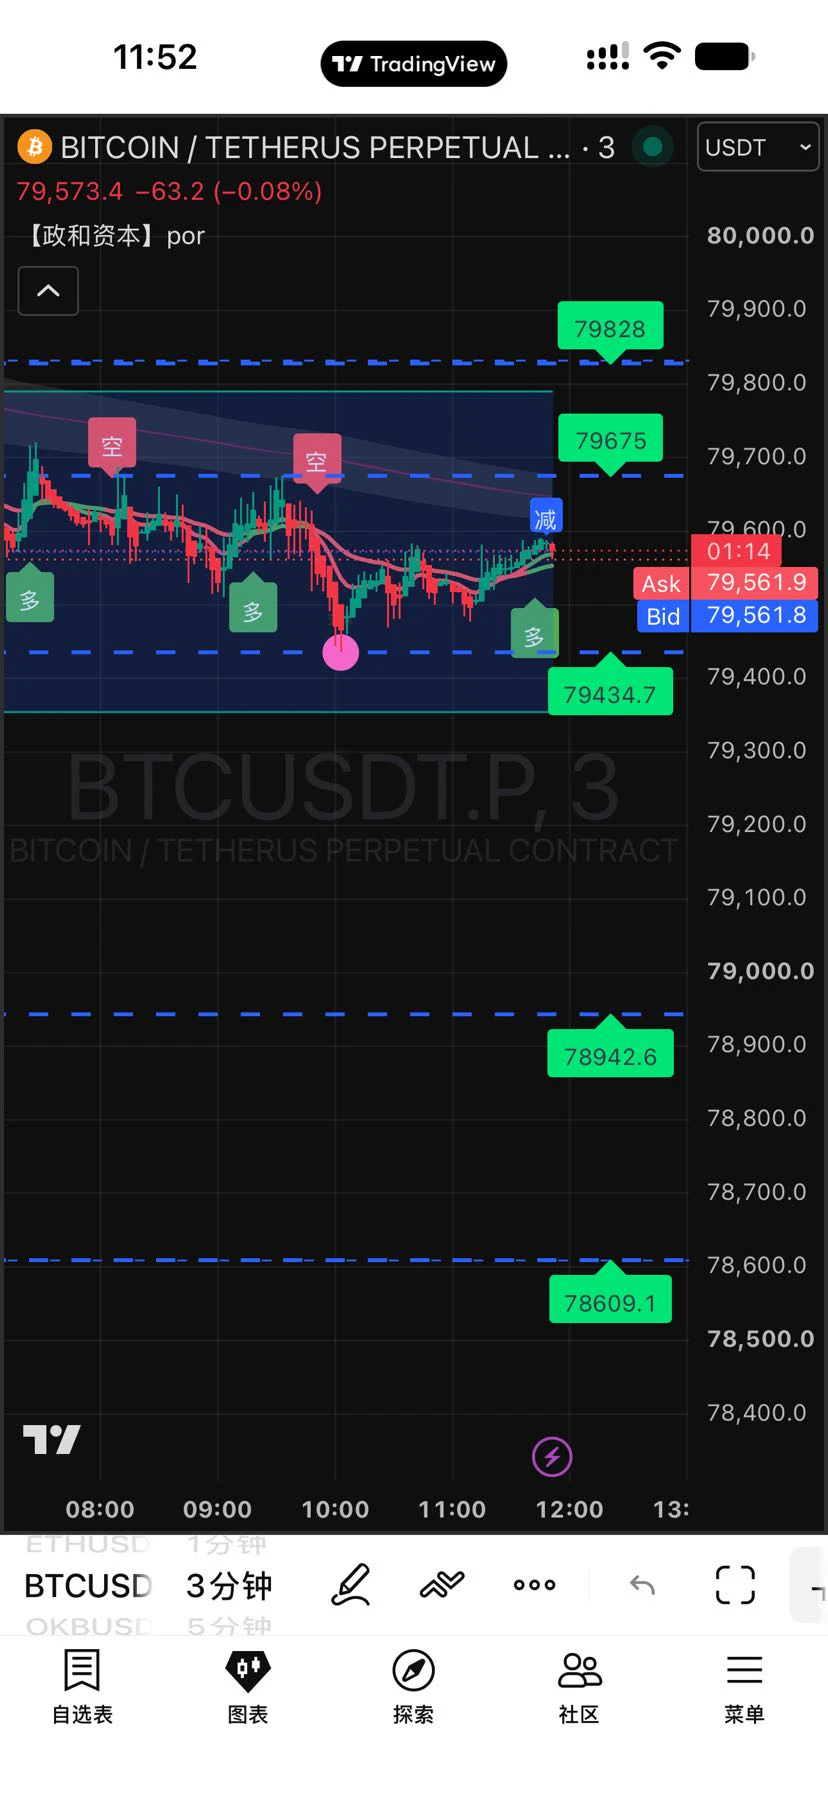
#BTC收复8万美元 A Bitcoin volta a apresentar características de «ouro ampliado», mas a teoria do ciclo de quatro anos alerta para riscos de queda no futuro
Recentemente, as características da Bitcoin enquanto ativo sofreram uma mudança significativa: a correlação de preços a 90 dias com o ouro subiu para o nível mais elevado dos últimos seis anos, enquanto a correlação com as ações tecnológicas do Nasdaq recuou significativamente. A Bitcoin está gradualmente a libertar-se do rótulo de ativo especulativo de elevado beta e a assumir uma dinâmica de ouro ampliado.
O chamado «ouro ampliado» significa que a lógica subjacente de ambos é semelhante: os dois desempenham a função de reserva de valor para combater a desvalorização monetária e proteger contra a incerteza macroeconómica, mas a volatilidade da Bitcoin é muito superior à do ouro. Perante perturbações geopolíticas e riscos cambiais, o ouro proporciona uma proteção prudente, enquanto a Bitcoin amplifica várias vezes os mesmos sinais macroeconómicos: tem maior elasticidade nas subidas, mas também sofre recuos muito mais violentos nas quedas.
Quando os capitais globais receiam a desvalorização das moedas fiduciárias, fluem simultaneamente para o ouro e para a Bitcoin, fazendo com que os movimentos de ambos apresentem uma elevada sincronização. No entanto, a Bitcoin é mais influenciada pelos derivados e pelos fluxos de capital dos ETF, pelo que a sua volatilidade é significativamente superior à do mercado de ouro físico.
Ainda assim, na perspetiva dos defensores dos ciclos, o ciclo de quatro anos associado ao halving continua a emitir sinais de alerta, lembrando ao mercado que a atual recuperação não deve ser diretamente equiparada ao início de um novo mercado altista.
A âncora fundamental do ciclo de quatro anos da Bitcoin é o mecanismo de redução para metade da recompensa por bloco. Historicamente, o guião dos ciclos completos tem sido aproximadamente o seguinte: o halving impulsiona uma forte subida do mercado altista; após atingir o topo, começa um mercado baixista profundo com uma duração de 12‑14 meses. Nos ciclos anteriores, a queda máxima entre o topo e o mínimo atingiu geralmente 77%‑85%.
Neste ciclo, o halving foi concluído em abril de 2024, a Bitcoin atingiu um máximo histórico de 12.6 dezenas de milhares de dólares em outubro de 2025 e, posteriormente, entrou numa fase de correção. O mínimo registado no ano aproximou-se de 6 dezenas de milhares de dólares, com uma queda máxima de cerca de 52% face ao topo. Tanto em termos de amplitude da correção como de duração, ainda não foram alcançados os níveis de referência dos mercados baixistas históricos.
Estudos de instituições apresentam a seguinte projeção do ciclo: se o padrão histórico se mantiver, a janela para o fundo do mercado baixista poderá situar-se no quarto trimestre de 2026. No cenário de referência da Galaxy, o intervalo do fundo desta correção poderá situar-se entre 40000‑46000 dólares. A Fidelity também alertou para a existência de uma janela temporal para a formação do fundo do ciclo por volta de novembro de 2026, sublinhando, ao mesmo tempo, que o ciclo de quatro anos não é uma fórmula temporal exata. Os capitais institucionais dos ETF e a liquidez global podem alterar o ritmo do ciclo, pelo que não se pode aplicar mecanicamente o padrão histórico.
Atualmente, o mercado encontra-se perante um conjunto de contradições. Por um lado, a alocação contínua de capitais institucionais e o reforço da narrativa de reserva de valor conferem resiliência de «ouro digital»: após as correções, surge procura compradora, a volatilidade diminuiu face aos mercados baixistas historicamente extremos e começam a observar-se sinais de atenuação do ciclo. Por outro lado, a inércia dos ciclos históricos ainda não foi refutada. A partir do topo, tanto a duração da correção do mercado baixista como a profundidade da queda ainda podem aumentar.
Duas grandes variáveis estão a reescrever o tradicional ciclo de quatro anos. A primeira é a procura institucional de longo prazo proporcionada pelos ETF à vista, capaz de amortecer a pressão vendedora e reduzir a queda máxima. A segunda é a política monetária da Reserva Federal: o aperto da liquidez pressiona todos os ativos de reserva de valor sem rendimento, enquanto a expansão da liquidez amplifica as subidas. Isto significa também que, mesmo que a lógica do ciclo de quatro anos se mantenha válida, isso não implica necessariamente uma repetição das quedas de 80% observadas no passado.
Duas hipóteses estão em disputa: numa delas, a entrada contínua de capitais institucionais prolonga o ciclo e reduz a amplitude da correção, conduzindo a um «mercado baixista moderado»; na outra, o aperto da liquidez macroeconómica combina-se com as forças do ciclo, provocando uma descida adicional até um fundo cíclico mais profundo. A validade da narrativa do «ouro ampliado» significa apenas que a lógica de avaliação da Bitcoin está a migrar para a de um ativo de reserva de valor; não significa que o risco de queda associado ao ciclo tenha desaparecido. A Bitcoin pode replicar as características de proteção do ouro, mas concretiza-as através de uma volatilidade superior: quando surgem fatores favoráveis, a subida é maior, e quando os riscos se materializam, o impacto da queda também é amplificado.
Para os operadores, é necessário distinguir entre uma recuperação impulsionada pela narrativa e a conclusão da formação do fundo do ciclo. A teoria do ciclo de quatro anos não apresenta um resultado inevitável, mas sim um alerta de risco: mesmo que a lógica macroeconómica de proteção prevaleça, não se deve ignorar a possibilidade de novas quedas na fase final do ciclo.
$BTC