Lời nói đầu
Kính AI từng được xem chủ yếu là một phân khúc ngách trong lĩnh vực điện tử tiêu dùng. Tuy nhiên, chiến lược sản phẩm năm 2026 của Meta đang đưa phân khúc này ngày càng đến gần hơn với vai trò của một nền tảng điện toán hoàn chỉnh. Tại Meta Connect 2026, Meta đã ra mắt Ray-Ban Meta Audio và Ray-Ban Meta thế hệ thứ ba, tiếp tục phát triển Meta Ray-Ban Display và Meta VR Glasses, đồng thời công bố kế hoạch đưa Muse lên kính AI. Đến cuối năm nay, Meta kỳ vọng sẽ cung cấp hơn 100 sản phẩm kính AI thuộc các thương hiệu Ray-Ban, Oakley và Meta Glasses.
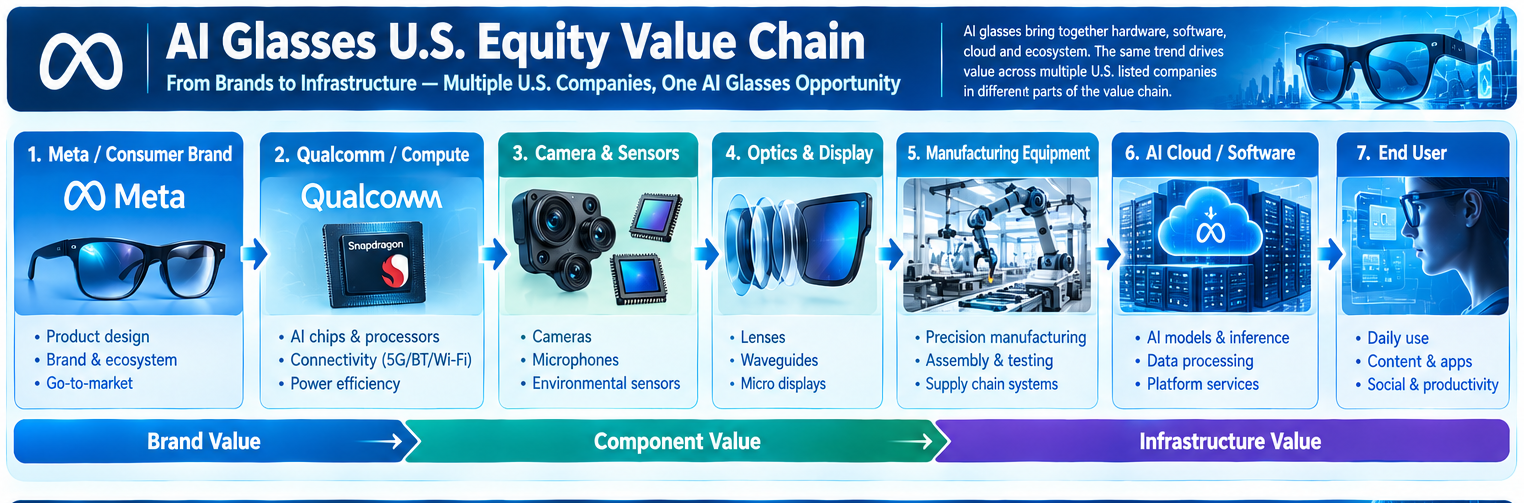
Từ góc độ nghiên cứu cổ phiếu Mỹ, câu hỏi quan trọng không phải là kính AI có bùng nổ hay không, mà là giá trị sẽ được truyền dẫn như thế nào trong chuỗi ngành. Một sản phẩm kính AI cần chip, camera, microphone, pin, hệ thống quang học, linh kiện màn hình, phần mềm, dịch vụ kết nối và AI trên nền tảng đám mây. Sau đó, các công ty thương hiệu như Meta sẽ tích hợp toàn bộ thành sản phẩm hoàn chỉnh. Vì vậy, cùng một xu hướng ngành có thể đồng thời tác động đến các thương hiệu tiêu dùng, nhà sản xuất bán dẫn, công ty quang học và nhà cung cấp thiết bị, nhưng theo những kênh truyền dẫn khác nhau.
Quan trọng hơn, nghiên cứu cổ phiếu Mỹ không thể chỉ tập trung vào việc ra mắt sản phẩm. Nhà đầu tư cần đánh giá doanh số sản phẩm đang thay đổi ra sao, doanh thu phần cứng có thể tăng trưởng hay không, mức độ sử dụng AI có cải thiện khả năng duy trì người dùng hay không, chi tiêu vốn có tiếp tục mở rộng hay không, cũng như liệu các khoản đầu tư này cuối cùng có thể tạo ra doanh thu và lợi nhuận hay không. Dữ liệu Reality Labs của Meta là một ví dụ đặc biệt đáng tham khảo.
Những điểm chính
-
Chuỗi giá trị cổ phiếu Mỹ trong lĩnh vực kính AI có thể được chia thành ít nhất một số tầng: sản phẩm đầu cuối mang thương hiệu, chip, công nghệ quang học và màn hình, cảm biến, phần mềm và cơ sở hạ tầng AI
-
Giá trị cốt lõi của Meta không chỉ nằm ở việc bán kính, mà còn ở AI Agent, hệ sinh thái phần mềm và những điểm truy cập điện toán mới
-
Nghiên cứu chuỗi ngành phải phân biệt giữa tăng trưởng số lượng sản phẩm xuất xưởng và tăng trưởng lợi nhuận của ngành, vì hai yếu tố này không nhất thiết biến động cùng chiều
-
Doanh thu, khoản lỗ và đầu tư vốn của Reality Labs có thể giúp nhà đầu tư đánh giá giai đoạn hiện tại trong chiến lược kính AI của Meta
-
Hệ sinh thái cổ phiếu Mỹ và gStocks của Gate có thể đóng vai trò là một điểm truy cập kỹ thuật số để theo dõi các tài sản như META, nhưng bản thân công cụ giao dịch không thể thay thế cho việc nghiên cứu ngành
Vì sao nên nghiên cứu kính AI thông qua chuỗi ngành thay vì chỉ nghiên cứu một công ty
Một trong những khác biệt quan trọng nhất giữa kính AI và điện thoại thông minh truyền thống là kính AI phải thực hiện nhiều chức năng hơn trong một không gian nhỏ hơn đáng kể. Điện thoại thông minh có cấu trúc tương đối hoàn chỉnh cho màn hình, điện toán, pin và tản nhiệt. Ngược lại, kính phải xử lý việc ghi nhận hình ảnh, tương tác âm thanh, kết nối không dây, thời lượng pin và suy luận AI, đồng thời vẫn phải nhẹ và nhỏ gọn.
Trên thực tế, một chiếc kính AI là một hệ thống điện tử được nén ở mức độ cao. Chip ở thượng nguồn cung cấp năng lực điện toán và kết nối. Camera và cảm biến ghi nhận thế giới thực. Hệ thống quang học và màn hình đưa thông tin kỹ thuật số vào trường nhìn của người dùng. Pin và hệ thống quản lý năng lượng quyết định thời gian thiết bị có thể hoạt động. Phần mềm và các mô hình trên nền tảng đám mây cuối cùng quyết định phần cứng có thể làm được gì.
Bài đánh giá của Odaily về chuỗi cung ứng kính AI hiện tại cho thấy các nền tảng liên quan đến Qualcomm đã được nhiều sản phẩm kính AI áp dụng. Trong khi đó, Himax, Kopin và MicroVision đại diện cho những hướng công nghệ màn hình và quang học khác nhau. Các công ty thiết bị như KLA hoạt động ở thượng nguồn xa hơn, trong lĩnh vực kiểm tra sản xuất. Những công ty này có mối quan hệ thương mại, khối lượng đơn hàng và cơ cấu lợi nhuận khác nhau với Meta. Vì vậy, không nên hiểu sự tăng trưởng của kính AI là lợi ích đồng bộ dành cho mọi cổ phiếu trong chuỗi ngành.
Bước đầu tiên trong nghiên cứu chuỗi ngành là xác định giá trị được tạo ra và truyền dẫn ở đâu: Ai định nghĩa sản phẩm? Ai kiểm soát năng lực điện toán cốt lõi? Ai sở hữu các linh kiện chủ chốt? Ai cung cấp thiết bị sản xuất? Ai kiểm soát điểm truy cập người dùng? Chỉ sau khi làm rõ những vị trí này, nhà đầu tư mới có thể đánh giá mức độ hưởng lợi của các công ty niêm yết khác nhau.
Điểm hấp dẫn nhất trong chiến lược kính AI của Meta là Meta không chỉ đơn thuần là một công ty phần cứng. Trong quý II năm 2026, Meta báo cáo tổng doanh thu đạt 60,801 tỷ USD, tăng 28% so với cùng kỳ năm trước. Doanh thu Family of Apps đạt 60,370 tỷ USD, so với 431 triệu USD của Reality Labs. Trong cùng giai đoạn, Reality Labs báo cáo khoản lỗ hoạt động 4,619 tỷ USD.
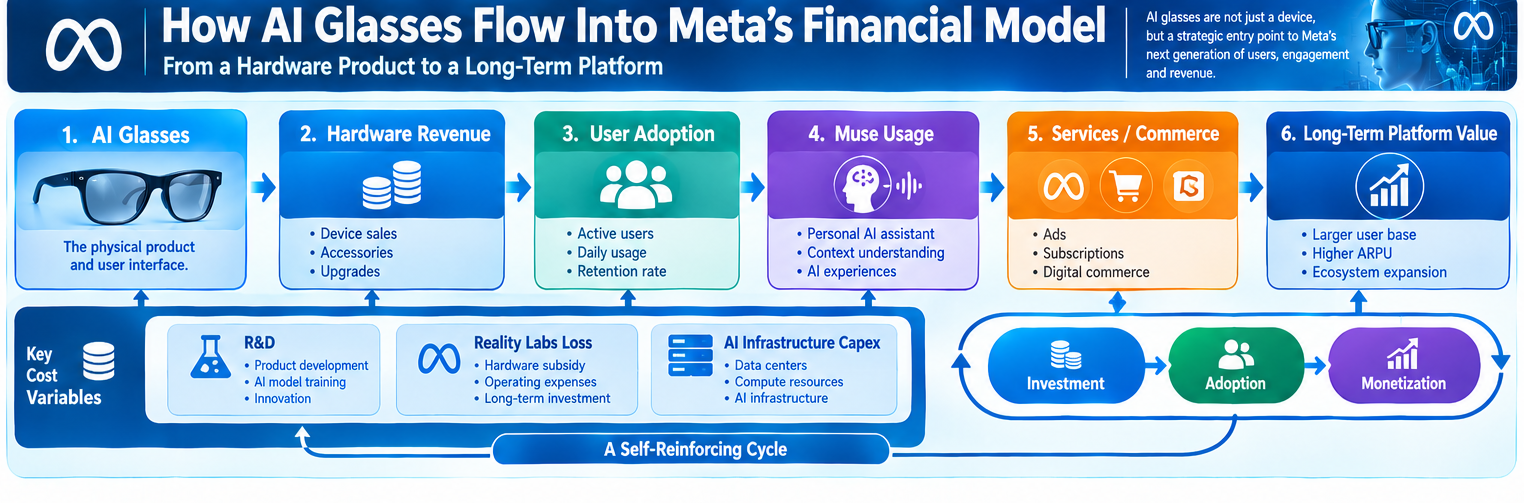
Những số liệu này làm nổi bật một điểm quan trọng: Kính AI vẫn chưa phải là nguồn doanh thu lớn của Meta, nhưng đang trở thành một phần trong chiến lược nền tảng điện toán dài hạn của công ty. Dòng tiền từ hoạt động quảng cáo truyền thống của Meta có thể tài trợ cho các khoản đầu tư dài hạn vào phần cứng mới và cơ sở hạ tầng AI. Trong khi đó, các thiết bị mới có thể tạo ra những điểm truy cập mới cho dịch vụ AI, giao dịch thương mại và hệ sinh thái kỹ thuật số rộng lớn hơn trong tương lai.
Quyết định kết nối Muse với kính AI của Meta tại Connect 2026 là một ví dụ rõ ràng về sự chuyển dịch chiến lược này. Người dùng có thể truy cập Muse thông qua kính, còn Muse có thể kết nối với các dịch vụ mua sắm, thanh toán, du lịch và công việc. Nếu mô hình này đạt được quy mô đủ lớn, đề xuất giá trị của Meta sẽ không còn giới hạn ở số lượng kính bán ra. Giá trị đó có thể mở rộng sang các dịch vụ AI, gói đăng ký, đề xuất thương mại, kết nối giao dịch và những cơ hội quảng cáo mới.
Vì lý do này, kính AI là một chủ đề nghiên cứu cổ phiếu Mỹ điển hình, trong đó tỷ trọng giá trị dài hạn cao nhưng đóng góp tài chính hiện tại còn thấp. Nhà nghiên cứu cần tách biệt dữ liệu có thể xác minh khỏi các giả định tương lai, thay vì suy luận trực tiếp về tăng trưởng lợi nhuận từ tốc độ gia tăng nhanh chóng của các đợt ra mắt sản phẩm.
Vì sao chip là tầng đầu tiên trong chuỗi ngành kính AI
Kính AI cần các nền tảng chip được thiết kế riêng cho thiết bị đeo để hỗ trợ nhận dạng giọng nói, ghi hình bằng camera, kết nối không dây và một mức độ xử lý AI cục bộ nhất định. So với bộ xử lý điện thoại thông minh, chip dành cho kính chú trọng hơn đến mức tiêu thụ điện năng thấp, độ tích hợp cao và khả năng vận hành liên tục.
Điều này khiến Qualcomm trở thành một công ty quan trọng cần theo dõi trong chuỗi ngành kính AI. Bài đánh giá của Odaily về các sản phẩm của Meta, Alibaba và những nhà sản xuất khác ghi nhận rằng Snapdragon AR1 và các nền tảng Reality liên quan đã trở thành nền tảng điện toán quan trọng cho kính AI. Từ góc độ nghiên cứu đầu tư, câu hỏi trọng tâm không chỉ là công ty nào cung cấp chip, mà còn là liệu kiến trúc của họ có thể đáp ứng đồng thời yêu cầu về trọng lượng thấp, mức tiêu thụ điện năng thấp và khả năng xử lý AI theo thời gian thực hay không.
Khi năng lực mô hình được chuyển lên thiết bị, giá trị của chip cũng có thể thay đổi. Kính thế hệ đầu có thể phụ thuộc nhiều hơn vào điện thoại thông minh và suy luận trên nền tảng đám mây. Khi AI trên thiết bị được cải thiện, nhiều tác vụ như hiểu hình ảnh, phát hiện từ đánh thức và xử lý có độ trễ thấp có thể được thực hiện trực tiếp trên thiết bị. Do đó, kính AI có thể ngày càng đặt ra cho chip những yêu cầu tương tự như các nền tảng điện toán AI di động.
Tuy nhiên, nhu cầu chip cao hơn không tự động chuyển thành lợi nhuận cao hơn cho nhà sản xuất chip. Giá bán, mức độ tập trung khách hàng, chi phí nghiên cứu và phát triển, cũng như tỷ trọng BOM của từng sản phẩm đều có thể ảnh hưởng đến khả năng sinh lời. Vì vậy, nghiên cứu chuỗi ngành cần vượt ra ngoài câu hỏi có bao nhiêu kính AI được bán ra và xem xét mỗi sản phẩm tạo ra bao nhiêu giá trị chip.
Quang học, màn hình và cảm biến quyết định AI có thực sự đi vào trường nhìn của người dùng hay không
Nếu chip giải quyết vấn đề điện toán, thì quang học và màn hình giải quyết vấn đề thị giác. Kính thông thường chủ yếu được thiết kế để cải thiện thị lực. Kính AI phải tiến xa hơn bằng cách đưa thông tin kỹ thuật số vào trường nhìn của người dùng mà không làm gián đoạn đáng kể tầm nhìn về thế giới thực.
Điều này khiến công nghệ màn hình trở thành một hướng công nghệ riêng biệt trong chuỗi ngành kính AI. Các giải pháp hiện có trên thị trường bao gồm LCoS, OLED, quét laser và các công nghệ màn hình siêu nhỏ khác. Mỗi công nghệ có sự đánh đổi khác nhau giữa độ sáng, mức tiêu thụ điện năng, độ phân giải, kích thước và chi phí. Bài đánh giá chuỗi ngành của Odaily về các công ty như Himax, Kopin và MicroVision cũng cho thấy lĩnh vực này chưa có một đáp án công nghệ duy nhất.
Camera và cảm biến cũng ngày càng trở nên quan trọng. AI Agent trước tiên phải hiểu được môi trường phía trước người dùng thì mới có thể cung cấp các dịch vụ phù hợp với ngữ cảnh. Vì vậy, độ phân giải camera, khả năng quay video, hệ thống microphone, nhận thức không gian và sự kết hợp dữ liệu cảm biến đều tác động trực tiếp đến hiệu suất AI.
Đây là khác biệt lớn giữa kính AI và các thiết bị truyền thống chỉ có âm thanh. Kính chỉ có âm thanh có thể được áp dụng tương đối nhanh, nhưng camera và màn hình cho phép thiết bị trở thành nền tảng điện toán môi trường thực sự. Việc Meta đồng thời phát triển các sản phẩm thuộc nhiều phân khúc về bản chất là phép thử để xác định người tiêu dùng sẵn sàng chi trả trong dài hạn cho những năng lực cảm nhận và mức độ mật độ thông tin nào.
Cách đọc dữ liệu tài chính của Reality Labs
Nghiên cứu về kính AI của Meta không thể dừng ở thông số sản phẩm, mà còn phải quay lại với các báo cáo tài chính. Trong quý II năm 2026, tổng doanh thu của Meta tăng 28% so với cùng kỳ năm trước, lên 60,801 tỷ USD. Reality Labs chỉ tạo ra 431 triệu USD doanh thu trong quý và báo cáo khoản lỗ hoạt động 4,619 tỷ USD.
Những số liệu này phản ánh giai đoạn thương mại hóa hiện tại của kính AI. Meta đã bắt đầu tạo ra doanh thu từ Reality Labs và doanh thu đó tiếp tục tăng, nhưng chi tiêu cho phần cứng, nghiên cứu và phát triển, nội dung và cơ sở hạ tầng vẫn lớn hơn rất nhiều so với đóng góp lợi nhuận hiện tại của hoạt động kinh doanh. Nếu xem kính AI là một nền tảng điện toán thế hệ mới, hoạt động kinh doanh này hiện gần với giai đoạn xây dựng cơ sở hạ tầng hơn là giai đoạn sinh lời ổn định của một nền tảng trưởng thành.
Đó là lý do chi tiêu vốn nên là một chỉ số quan trọng trong nghiên cứu cổ phiếu Mỹ. Meta tiếp tục đầu tư mạnh vào AI và cơ sở hạ tầng trong năm 2026. Hồ sơ SEC của công ty cũng cho thấy trung tâm dữ liệu, cơ sở hạ tầng kỹ thuật và chi phí liên quan đến AI đang trở thành những động lực quan trọng thúc đẩy tăng trưởng chi phí.
Ở mức tối thiểu, nhà đầu tư phân tích Meta nên theo dõi đồng thời bốn chỉ số: tăng trưởng doanh thu của Reality Labs, khoản lỗ hoạt động, đầu tư vốn vào AI và trung tâm dữ liệu, cùng dòng tiền do hoạt động quảng cáo cốt lõi tạo ra. Đây là cách duy nhất để xác định liệu kính AI đang tạo ra một nguồn doanh thu mới cho Meta hay các hoạt động kinh doanh trưởng thành của công ty vẫn chủ yếu tài trợ cho chiến lược công nghệ dài hạn.
Khi nghiên cứu các cổ phiếu Mỹ liên quan đến kính AI, dữ liệu có thể được sắp xếp thành bốn tầng. Tầng thứ nhất là dữ liệu sản phẩm, bao gồm mẫu sản phẩm, giá, doanh số và các thị trường khả dụng. Tầng thứ hai là dữ liệu người dùng, bao gồm tần suất đeo, số người dùng hoạt động và tỷ lệ sử dụng AI. Tầng thứ ba là dữ liệu chuỗi ngành, bao gồm chip, quang học, màn hình và thiết bị sản xuất. Tầng thứ tư là dữ liệu tài chính doanh nghiệp, bao gồm doanh thu, lợi nhuận, chi tiêu vốn và dòng tiền.
Cấu trúc này giúp tránh việc nhầm lẫn mức độ phổ biến của sản phẩm với giá trị của công ty. Việc ra mắt sản phẩm không có nghĩa là đông đảo người tiêu dùng sẵn sàng đeo thiết bị hằng ngày. Tăng trưởng doanh số không có nghĩa là mỗi thiết bị đều có biên lợi nhuận cao. Tương tự, tăng trưởng doanh thu của Reality Labs không cho thấy hoạt động kinh doanh này đã bước vào giai đoạn sinh lời ổn định.
Phân khúc sản phẩm cũng là một biến số đáng theo dõi. Meta đã thiết lập nhiều phân khúc sản phẩm thông qua Audio, Ray-Ban Meta, Display và VR Glasses, đồng thời có kế hoạch mở rộng lên hơn 100 sản phẩm. Vì vậy, nhà nghiên cứu có thể so sánh mức giá, thời lượng pin, hệ thống camera, khả năng hiển thị và trường hợp sử dụng của các dòng sản phẩm khác nhau để xác định liệu Meta đang mở rộng cơ sở người dùng hay gia tăng giá trị trên mỗi người dùng.
Cuối cùng, nghiên cứu cổ phiếu Mỹ về kính AI nên quay lại với một câu hỏi nền tảng: Công nghệ này đang tạo ra doanh thu mới hay chỉ làm tăng tần suất người dùng tương tác với hệ sinh thái hiện có? Đối với Meta, nếu kính có thể tăng mức độ sử dụng AI, kết nối người dùng với nhiều dịch vụ thương mại hơn và tạo ra một điểm truy cập mới, giá trị của kính có thể vượt xa doanh thu phần cứng. Nếu kính vẫn chủ yếu là phần cứng có biên lợi nhuận thấp, logic hoàn vốn của vốn đầu tư sẽ hoàn toàn khác.
Đối với người dùng thị trường tiền điện tử, chuỗi ngành kính AI cũng liên quan đến một giao diện tài sản mới: cổ phiếu của các công ty niêm yết truyền thống có thể được tiếp cận thông qua nền tảng giao dịch kỹ thuật số và hệ thống tài khoản USDT quen thuộc hơn. Hoạt động kinh doanh cổ phiếu hiện tại của Gate bao phủ các cổ phiếu Mỹ như Meta (META) và cho phép người dùng tham gia giao dịch thông qua khu vực cổ phiếu.
Trong khi đó, gStocks, được Gate ra mắt vào năm 2026, token hóa một số cổ phiếu thực thông qua cơ cấu dự trữ cổ phiếu gốc theo tỷ lệ 1:1 và hỗ trợ giao dịch chứng khoán 24/7. Báo cáo hoạt động tháng 7 của Gate nêu rõ rằng Meta đã được thêm vào danh sách các chứng khoán token hóa mới được hỗ trợ. Đối với nhà nghiên cứu, điều này tạo ra một điểm truy cập kết nối tài sản cổ phiếu Mỹ truyền thống với thị trường tài sản kỹ thuật số.
Vấn đề then chốt ở đây là sự phát triển của điểm truy cập tài sản, chứ không phải mối liên hệ trực tiếp giữa cổ phiếu token hóa và kính AI. Kính AI là một chủ đề ngành, META là tài sản của một công ty niêm yết, còn các sản phẩm cổ phiếu và chứng khoán token hóa của Gate là hạ tầng giao dịch dành cho người dùng theo dõi và tham gia thị trường cổ phiếu. Đây là những tầng khác nhau, nhưng có thể được hiểu trong cùng một khung nghiên cứu.
Cuối cùng, chuỗi ngành kính AI cần chứng minh điều gì
Kính AI đã chuyển từ phần cứng thử nghiệm sang giai đoạn triển khai sản phẩm quy mô lớn, nhưng ngành này vẫn cần chứng minh rằng vòng lặp thương mại có thể vận hành hiệu quả. Người dùng có sẵn sàng đeo thiết bị trong dài hạn hay không là câu hỏi thuộc lĩnh vực điện tử tiêu dùng. AI có thể mang lại giá trị bền vững hay không là câu hỏi về mô hình. Chuỗi cung ứng có thể đạt được mức giảm chi phí ổn định hay không là câu hỏi về sản xuất. Meta có thể chuyển đổi cơ sở người dùng thành doanh thu hay không là câu hỏi về thị trường vốn.
Vì vậy, nghiên cứu tương lai về ngành kính AI cần vượt ra ngoài số lượng sản phẩm mới hoặc các tính năng được giới thiệu tại sự kiện ra mắt. Nghiên cứu cần xây dựng một khung bốn tầng bao gồm sản phẩm, người dùng, chuỗi cung ứng và tài chính. Chỉ khi cả bốn tầng bắt đầu được cải thiện đồng thời, ngành mới có thể được xem là đang chuyển từ đầu tư công nghệ sang quy mô thương mại.
Khung này cũng có thể được áp dụng cho các phần cứng AI khác trong nghiên cứu cổ phiếu Mỹ, bao gồm điện thoại thông minh AI, tai nghe AI, AI Pins và thậm chí robot. Mỗi loại có thể được phân tích theo lộ trình "điểm truy cập thiết bị, linh kiện cốt lõi, cơ sở hạ tầng AI, hành vi người dùng, thương mại hóa". Cách tiếp cận này giúp nghiên cứu ngành AI vượt ra ngoài các đợt ra mắt sản phẩm và kết nối trực tiếp hơn với hoạt động doanh nghiệp cũng như thị trường vốn.
Câu hỏi thường gặp
Các thành phần chính trong chuỗi ngành kính AI là gì?
Chuỗi ngành nhìn chung có thể được chia thành nhiều tầng, bao gồm thương hiệu và sản phẩm đầu cuối, chip điện toán, camera và cảm biến, quang học và màn hình, quản lý năng lượng, kết nối, phần mềm và AI trên nền tảng đám mây. Các công ty nắm giữ những vị trí khác nhau trong chuỗi ngành và có cơ cấu lợi nhuận khác nhau.
Vì sao không thể chỉ nghiên cứu Meta bằng cách xem xét Reality Labs?
Vì nguồn doanh thu chính của Meta vẫn đến từ Family of Apps. Trong quý II năm 2026, doanh thu của Family of Apps đạt 60,370 tỷ USD, so với 431 triệu USD của Reality Labs. Vì vậy, kính AI có ý nghĩa với Meta không chỉ với tư cách là một hoạt động kinh doanh phần cứng, mà còn là điểm truy cập người dùng, nền tảng dịch vụ AI và một cấu phần trong chiến lược nền tảng dài hạn của công ty.
Tăng trưởng của kính AI có trực tiếp mang lại lợi ích cho tất cả công ty cổ phiếu Mỹ ở thượng nguồn không?
Không nhất thiết. Các công ty phải đối mặt với sự khác biệt về thông số sản phẩm, mức độ tập trung khách hàng, chu kỳ đơn hàng, quyền lực định giá và biên lợi nhuận. Vì vậy, cần phân tích cụ thể từng phân khúc ngành thay vì giả định rằng doanh số sản phẩm đầu cuối sẽ quyết định kết quả tài chính của mọi nhà cung cấp.
Gate có mối quan hệ như thế nào với ngành kính AI?
Gate không thuộc bản thân chuỗi ngành kính AI, nhưng hoạt động kinh doanh cổ phiếu của Gate bao phủ các tài sản cổ phiếu Mỹ như Meta (META), đồng thời cung cấp các sản phẩm chứng khoán token hóa như gStocks. Vì vậy, Gate có thể đóng vai trò là điểm truy cập giao dịch cho người dùng tài sản kỹ thuật số đang theo dõi các tài sản cổ phiếu truyền thống.