Thẻ tiền điện tử là loại thẻ thanh toán theo kiểu thẻ ghi nợ hoặc thẻ tín dụng, được liên kết với số dư ví tiền điện tử hoặc tài khoản trên sàn giao dịch. Khi thanh toán, nhà phát hành thường sẽ chuyển đổi tiền điện tử được hỗ trợ sang tiền pháp định và thực hiện giao dịch qua Visa hoặc Mastercard. Các sản phẩm này khác biệt chủ yếu về mức phí, phần thưởng, yêu cầu KYC, phạm vi khu vực và việc cung cấp thẻ ảo hoặc thẻ vật lý.
Thẻ tiền điện tử là thẻ thanh toán liên kết với ví tiền điện tử hoặc số dư trên sàn giao dịch, cho phép người nắm giữ chi tiêu tài sản số tại các thương gia thông thường bằng cách chuyển đổi tài sản đó sang tiền pháp định để thanh toán qua Visa hoặc Mastercard. Việc chấp nhận tiền điện tử trực tiếp tại thương gia vẫn còn hạn chế, nên phần lớn chi tiêu thực tế vẫn dựa vào hệ thống thẻ.
Đối với người nắm giữ đã lưu giữ giá trị bằng tiền điện tử, các câu hỏi thực tế quan trọng hơn tên gọi: thẻ sử dụng được ở đâu, phí nào áp dụng, tài sản và chuỗi nào được hỗ trợ, và quy định KYC cùng quy tắc khu vực ảnh hưởng ra sao đến việc sử dụng. Các phần dưới đây giải thích cách hoạt động của thẻ tiền điện tử, so sánh Gate Card với các thẻ tiền điện tử khác, và phân tích mối liên hệ giữa phần thưởng, phí, tuân thủ và bảo mật. Để xem chi tiết các dạng sản phẩm, tham khảo các loại thẻ tiền điện tử phổ biến.
Thẻ tiền điện tử hiện nay có hình thức như thế nào
Ý tưởng cốt lõi vẫn không đổi: nguồn tài trợ đến từ tài sản trên chuỗi hoặc số dư nền tảng, còn chi tiêu được thực hiện qua mạng lưới thẻ. Điều cải thiện là trải nghiệm xung quanh—hỗ trợ nhiều tài sản và chuỗi hơn, chuyển đổi sát thời điểm mua hàng, giới hạn chi tiêu và cảnh báo rõ ràng, cùng phát hành thẻ ảo nhanh sau khi được phê duyệt.
Tập trung vào tính năng của Gate Card
Theo cập nhật phạm vi tháng 7 năm 2026 của Gate, người dùng đủ điều kiện có thể đăng ký Gate Card sau khi hoàn thành KYC Gate, với quy trình đơn giản mà thông báo mô tả là không cần xác minh địa chỉ và không cần KYC lần hai (luôn xác nhận trên trang đăng ký trực tiếp). Gate Card kết nối cả Visa và Mastercard, hỗ trợ Apple Pay và Google Pay, hướng đến chi tiêu hàng ngày, du lịch xuyên biên giới, mua sắm trực tuyến và đăng ký dịch vụ. Thẻ ảo thường có ngay sau khi phê duyệt; thẻ vật lý dành cho sử dụng tại cửa hàng và rút tiền ATM nơi được cung cấp. Khu vực, tài sản hỗ trợ và phí cần kiểm tra trên trang sản phẩm hiện tại.
Phần thưởng so với chi phí thực tế
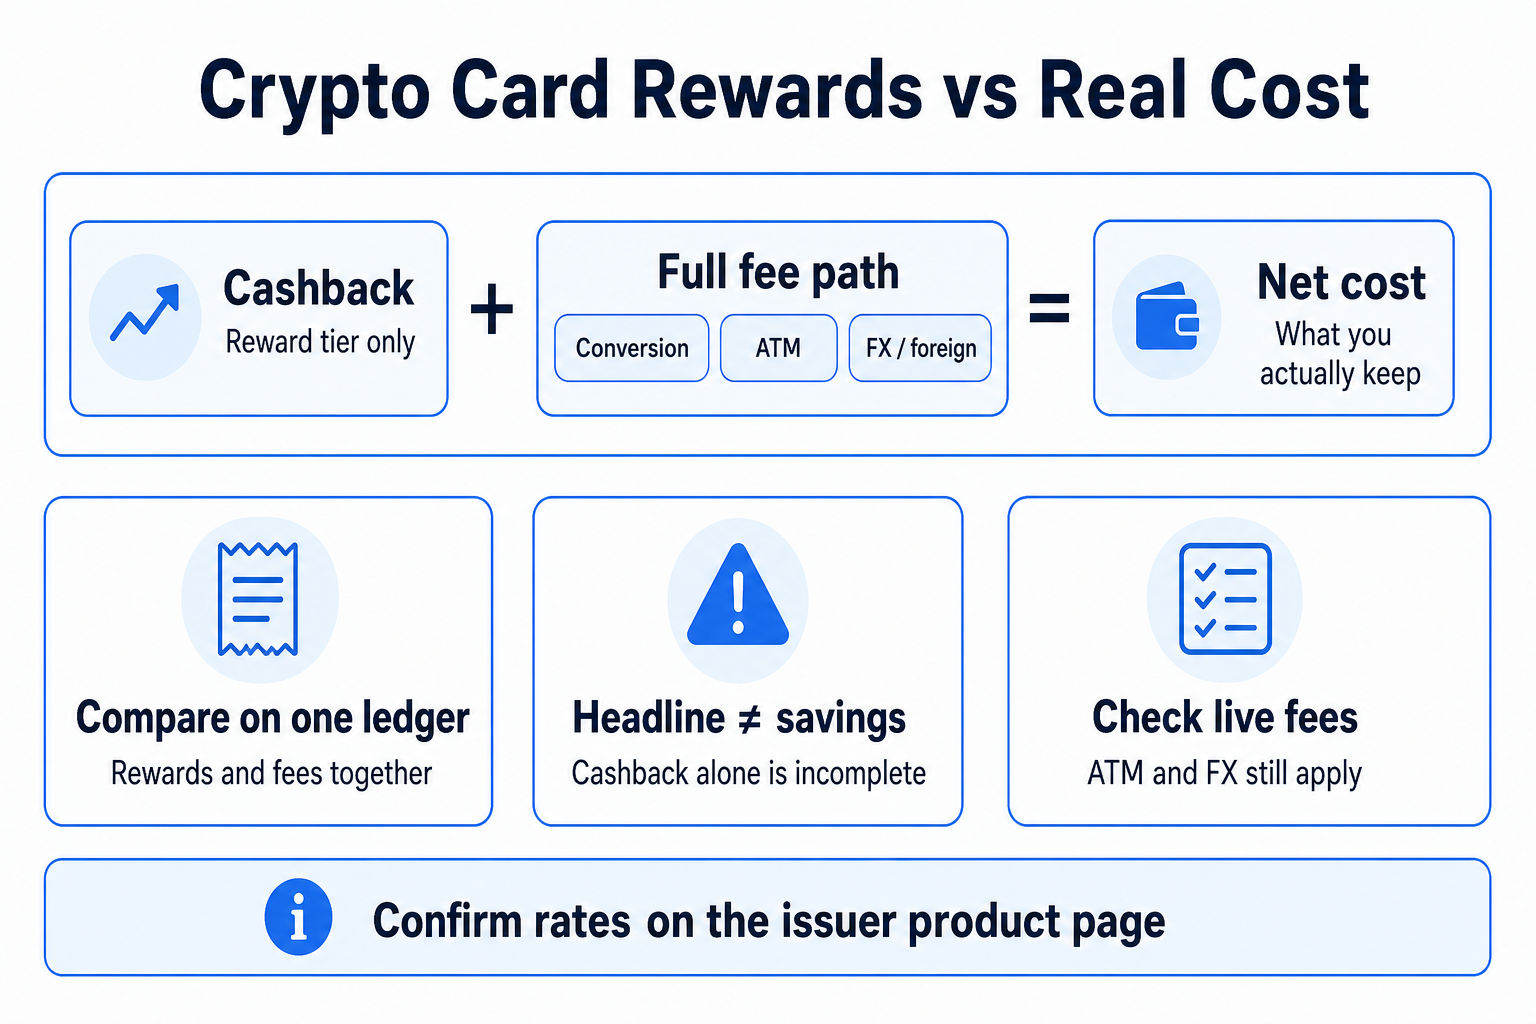
Các tầng phần thưởng có thể bù một phần chi phí chi tiêu hàng ngày, nhưng hoàn tiền chỉ hữu ích khi phí chuyển đổi, phí ATM và phí giao dịch ngoại tệ cũng được minh bạch. So sánh phần thưởng và toàn bộ đường phí trên cùng một bảng trước khi coi tiêu đề hoàn tiền là tiết kiệm ròng.
Chấp nhận và trải nghiệm ví
Việc giao dịch thành công phụ thuộc vào phạm vi mạng lưới thẻ và quy tắc chương trình của nhà phát hành—không chỉ dựa vào logo. Một số sản phẩm có thể thêm vào Apple Pay hoặc Google Pay; số khác dựa vào công cụ ứng dụng sàn như danh sách giao dịch trực tiếp, phân tích chi tiêu và cảnh báo đẩy. Quảng cáo thường nhắc đến số lượng thương gia rất lớn; thực tế vẫn tuân theo quy tắc mạng lưới, địa lý nhà phát hành và kiểm soát rủi ro thương gia.
Cách so sánh sản phẩm
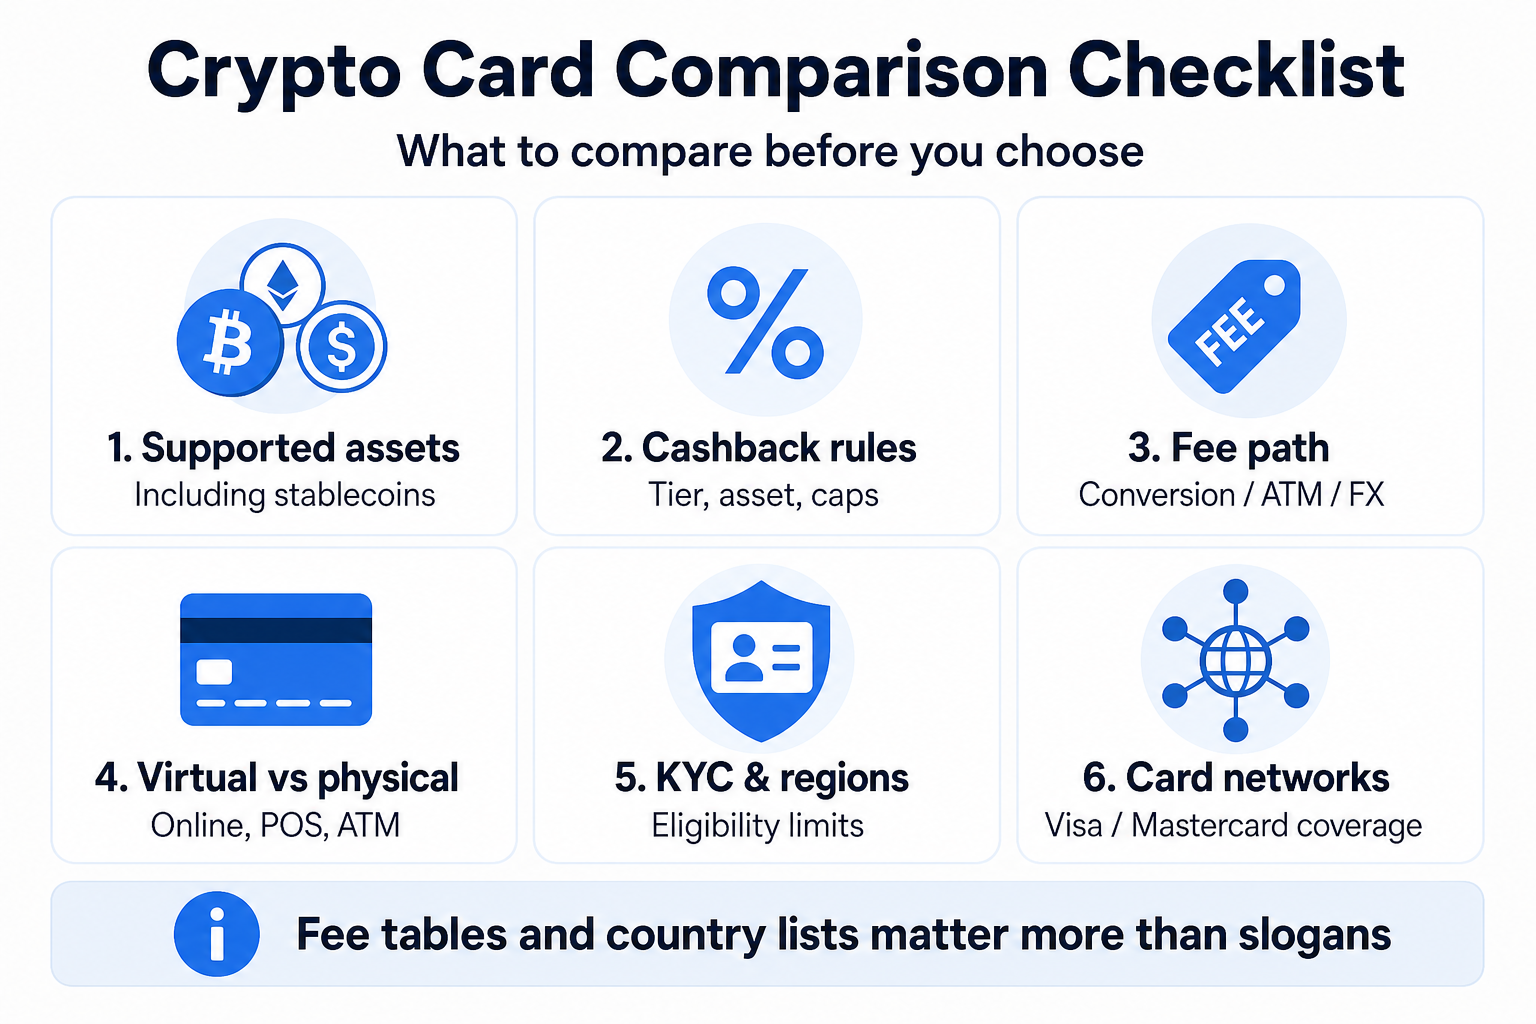
So sánh tài sản hỗ trợ (bao gồm stablecoin), quy tắc hoàn tiền, phí chuyển đổi / ATM / FX, dạng thẻ ảo so với vật lý, công cụ ví và phạm vi Visa hoặc Mastercard. Bảng phí và danh sách khu vực thường quan trọng hơn khẩu hiệu. Cam kết "không phí" thường chỉ áp dụng trong giới hạn hàng tháng, tầng trung thành hoặc đường tài trợ cụ thể.
Tuân thủ và quy tắc chương trình
Nhà phát hành đã siết chặt kiểm tra KYC/AML và công khai phí chuyển đổi, ATM, mạng lưới rõ ràng hơn để chương trình duy trì hoạt động tại các khu vực như Khu vực Kinh tế châu Âu (EEA). Chuyển đổi tiền điện tử sang tiền pháp định tại điểm chi tiêu có thể tạo nghĩa vụ thuế ở một số quốc gia. Nên xem xét quy định địa phương trước khi sử dụng thường xuyên.
Lý do thẻ tiền điện tử tồn tại
Bán lẻ, đăng ký dịch vụ và du lịch vẫn chủ yếu dựa vào mạng lưới thẻ và thói quen thanh toán địa phương. Thẻ tiền điện tử kết nối "nắm giữ tiền điện tử" với "thanh toán khi mua hàng": ví bị trừ tiền, thương gia nhận tiền pháp định, và nhà phát hành hoặc đối tác xử lý chuyển đổi cùng thanh toán.
Hầu hết sản phẩm hoạt động giống công cụ trả trước hoặc thẻ ghi nợ hơn là tài khoản tín dụng ngân hàng đầy đủ. Số tiền khả dụng thường bị giới hạn bởi số dư nạp hoặc có thể chuyển đổi. Tín dụng quay vòng hoặc vay thế chấp, nếu có, là đặc thù sản phẩm và không nên mặc định.
Gate Card so với các thẻ tiền điện tử khác
Ba sản phẩm dưới đây đều là thẻ tiền điện tử: thẻ kiểu ghi nợ hoặc trả trước được tài trợ từ ví tiền điện tử hoặc số dư sàn giao dịch, sau đó thanh toán qua Visa hoặc Mastercard. Chúng không phải là thẻ ghi nợ ngân hàng thông thường, dù logo mạng lưới giống nhau.
Sử dụng bảng dưới như danh sách kiểm tra song song về chi phí và khả năng sử dụng hàng ngày. Tỷ lệ, danh sách tài sản và phạm vi quốc gia thay đổi theo khu vực và tầng thẻ—xác nhận chi tiết trên trang sản phẩm của từng nhà phát hành trước khi dựa vào bất kỳ dòng nào.
Khía cạnh
Gate Card
Coinbase Card
Crypto.com Visa Card
Loại sản phẩm
Thẻ ghi nợ tiền điện tử liên kết với số dư Gate
Thẻ ghi nợ tiền điện tử liên kết với số dư Coinbase
Thẻ ghi nợ tiền điện tử liên kết với ví Crypto.com
Mạng lưới
Visa và Mastercard
Thẻ ghi nợ mạng lưới (tùy nhà phát hành và khu vực)
Visa
Cách tài trợ chi tiêu
Chi tiêu trực tiếp từ Gate Pay, giao ngay hoặc số dư earn (ví dụ USDT, BTC, ETH, GT), hoặc nạp trước số dư tương đương tiền pháp định
Chuyển đổi từ ví Coinbase / số dư sàn khi thanh toán
Chuyển đổi hoặc nạp từ ví Crypto.com khi thanh toán; tầng phần thưởng thường phụ thuộc vào staking CRO
Tài sản được Crypto.com hỗ trợ chọn lọc (như BTC và ETH, tùy tầng)
Thẻ ảo và vật lý
Thẻ ảo phát hành tức thì; thẻ vật lý cho cửa hàng và ATM nơi được hỗ trợ
Thẻ ảo và/hoặc vật lý, tùy thị trường
Thẻ ảo và vật lý, tùy thị trường
Ví di động
Apple Pay và Google Pay
Apple Pay / Google Pay nơi có hỗ trợ
Apple Pay / Google Pay nơi có hỗ trợ
Đăng ký / KYC
Đăng ký sau KYC Gate; thông báo mô tả không cần xác minh địa chỉ và không cần KYC lần hai (xác nhận trên trang trực tiếp)
Tùy sản phẩm và khu vực
Tùy sản phẩm và khu vực; phần thưởng thường gắn với staking CRO
Phần thưởng
Hoàn tiền lên đến khoảng 8%; tài liệu chính thức nhấn mạnh phần thưởng USDT và GT
Hoàn tiền và phần thưởng thay đổi theo sản phẩm và khu vực
Hoàn tiền tiêu đề cao khi staking CRO và đáp ứng quy tắc tầng thẻ
Phí
Tài liệu chính thức mô tả đăng ký miễn phí, không phí hàng năm hoặc hàng tháng; phí ATM và FX vẫn có thể áp dụng
Phí chuyển đổi, ATM và FX thay đổi theo thị trường
Phí ATM, FX và giao dịch ngoại tệ thường theo tầng thẻ
Rút tiền ATM
Yêu cầu thẻ vật lý; phí nhà phát hành và ATM áp dụng nơi hỗ trợ
Khả dụng nơi hỗ trợ, tùy giới hạn nhà phát hành
Thường có hạn mức rút ATM miễn phí theo tầng, sau đó áp dụng phí
Phạm vi
Mở rộng điều kiện và kịch bản thanh toán toàn cầu cho người dùng đủ điều kiện
Quốc gia hỗ trợ chọn lọc
Quốc gia hỗ trợ chọn lọc
Thiết lập tài khoản
Xây dựng quanh tài khoản giao dịch và thanh toán Gate, nên có thể không cần rút về ngân hàng trước khi chi tiêu hàng ngày
Xây dựng quanh ứng dụng và ví Coinbase
Xây dựng quanh ứng dụng Crypto.com; phần thưởng thường phụ thuộc vào nắm giữ CRO
Điểm khác biệt lớn nhất của Gate Card
Chi tiêu trực tiếp từ số dư Gate. Chế độ chi tiêu tức thì có thể dùng số dư thanh toán hoặc giao dịch Gate. Nếu bạn đã nắm giữ tài sản trên Gate, đường từ nắm giữ đến thanh toán thường ít bước ngoài nền tảng hơn so với rút về ngân hàng.
Hai mạng lưới và ví di động. Visa cộng Mastercard, kèm Apple Pay và Google Pay, phủ rộng các kịch bản thanh toán trực tuyến, ngoại tuyến và du lịch.
Đường đăng ký đơn giản hơn. Sau KYC Gate, tài liệu chính thức mô tả không cần xác minh địa chỉ và không cần KYC lần hai—vẫn xác nhận trên trang đăng ký trực tiếp.
Hoàn tiền bằng tiền điện tử. Phần thưởng chi tiêu lên đến khoảng 8% có thể nhận bằng USDT hoặc GT, nên lợi nhuận vẫn giữ trong số dư tài sản số thay vì chỉ là tín dụng tiền pháp định.
Phí tiêu đề rõ ràng hơn. Đăng ký miễn phí, không phí hàng năm hoặc hàng tháng được nhấn mạnh chính thức; chi phí ATM và FX vẫn cần kiểm tra riêng.
Coinbase Card là tham chiếu hữu ích cho thiết kế thẻ ghi nợ tiền điện tử đại chúng ban đầu. Crypto.com Visa Card là tham chiếu hữu ích cho tầng phần thưởng liên kết staking và hạn mức rút ATM. Trước khi sử dụng thường xuyên, vẫn nên kiểm tra phí trực tiếp, danh sách tài sản và điều kiện của Gate Card—xem thông báo cập nhật phạm vi.
Thẻ tiền điện tử hoạt động như thế nào
Về tổng thể, người dùng nạp ví hoặc chuyển giá trị từ sàn giao dịch hoặc ngân hàng, hoàn thành xác minh danh tính, rồi sử dụng thông tin kiểu ghi nợ hoặc trả trước cho mỗi giao dịch. Thương gia vẫn thấy giao dịch thẻ thông thường. Lịch phí, lựa chọn tài sản và dạng thông tin ảo so với vật lý quyết định mức độ thông suốt của quá trình này.
Khi thanh toán, xác thực chạy trên hệ thống Visa hoặc Mastercard. Nhà cung cấp thường trừ số dư ví trả trước hoặc tài sản liên kết sàn; một số cũng phát hành thẻ ảo cho chi tiêu trực tuyến và thẻ vật lý cho POS. Phí thường xuất hiện dưới dạng phí chuyển đổi, FX, ATM hoặc mạng lưới, và thay đổi theo tài sản tài trợ cùng tiền tệ thương gia. Chương trình quảng cáo rút ATM miễn phí thường đặt giới hạn hàng tháng, sau đó thu phí vượt mức. Chi tiêu bằng stablecoin thường giữ sức mua ổn định hơn so với tài sản biến động cho cùng giá trị mua.
Cách sử dụng thẻ tiền điện tử
Đăng ký với nhà phát hành và hoàn thành KYC.
Liên kết ví tiền điện tử hoặc số dư sàn; một số chương trình cũng cho phép nạp tiền pháp định trước.
Kích hoạt thẻ ảo cho thanh toán trực tuyến, hoặc chờ phát hành, giao nhận và kích hoạt thẻ vật lý.
Thanh toán tại thương gia Visa hoặc Mastercard, nhập thông tin thẻ trực tuyến, hoặc thêm thẻ vào Apple Pay / Google Pay nơi được hỗ trợ.
Xác nhận số dư đủ; giao dịch thành công sẽ trừ tài sản và thanh toán tiền pháp định cho thương gia.
Rút tiền mặt ATM, giới hạn ngày và phí ATM theo quy tắc nhà phát hành. Chuyển đổi hoặc chi tiêu có thể được tính là bán tài sản chịu thuế ở một số nơi.
Khi nào chuyển đổi diễn ra
Hầu hết chương trình chuyển đổi tài sản ví sang tiền pháp định tại thời điểm mua và thu phí chuyển đổi hoặc FX. Số khác yêu cầu nạp trước số dư tiền pháp định. Chất lượng tỷ giá và minh bạch phí quyết định việc mua qua Visa hoặc Mastercard giữ đúng giá trị kỳ vọng. Rút ATM thường có phí và giới hạn riêng.
Lợi ích khi sử dụng thẻ tiền điện tử
Lợi ích chính là khả năng chi tiêu: người nắm giữ có thể dùng tài sản số hiện có cho mua sắm trực tuyến và trực tiếp mà không cần chuyển toàn bộ qua thẻ ghi nợ ngân hàng truyền thống. Thẻ ảo phù hợp đăng ký dịch vụ và thanh toán từ xa; thẻ vật lý phù hợp cửa hàng và du lịch. Minh bạch phí, giới hạn chi tiêu và liệu cả hai dạng thẻ đều có sẵn thường quan trọng hơn khẩu hiệu hoàn tiền. Chuyển đổi tại điểm thanh toán vẫn có thể được tính là bán tiền điện tử cho mục đích thuế.
Tiện lợi và khả năng tiếp cận
Đối với người đã nắm giữ tiền điện tử nhưng thiếu công cụ ghi nợ ngân hàng địa phương, thẻ tiền điện tử rút ngắn đường từ tài sản đến thanh toán thương gia. Số liệu thương gia toàn cầu trong quảng cáo mô tả phạm vi mạng lưới lý thuyết; dải BIN liên kết tiền điện tử vẫn có thể bị chặn bởi một số thương gia hoặc khu vực.
Bảo mật và quyền riêng tư
Xác thực vẫn chạy qua kiểm soát Visa hoặc Mastercard, thường kèm cảnh báo ứng dụng hoặc kiểm tra sinh trắc học. Số thẻ ảo bị lộ có thể bị chi tiêu nhanh như thẻ vật lý bị sao chép, nên vệ sinh thông tin rất quan trọng. Quảng cáo quyền riêng tư không thay thế KYC: chương trình tuân thủ vẫn yêu cầu xác minh danh tính.
Phần thưởng và ưu đãi
Hoàn tiền, điểm hoặc phần thưởng token có thể giảm chi phí ròng, nhưng nên đặt sau minh bạch phí, lựa chọn tài sản và khả năng chấp nhận đáng tin cậy. Phần thưởng cao không bù được chi phí chuyển đổi ẩn hoặc khu vực không hỗ trợ.
Rủi ro và hạn chế khi sử dụng thẻ tiền điện tử
Rủi ro chi tiêu bắt đầu từ biến động. Nếu số dư ví được đánh dấu bằng tiền điện tử, biến động giá giữa xác thực và thanh toán có thể làm thay đổi chi phí thực tế cho cùng một giao dịch. Stablecoin thường giúp lập kế hoạch chi tiêu dễ hơn, nhưng không loại bỏ chênh lệch chuyển đổi hoặc phí.
Đóng băng tuân thủ, khu vực không hỗ trợ và chặn theo danh mục thương gia có thể ngăn giao dịch dù logo Visa hoặc Mastercard vẫn hiển thị. Phí cũng cộng dồn qua chuyển đổi, rút ATM và phí mạng lưới; phí rút ATM không rõ ràng khiến việc tiếp cận tiền mặt khó dự đoán. Thẻ ảo tăng tiện lợi nhưng cũng mở rộng rủi ro nếu thông tin bị lộ.
Biến động
Chi tiêu trực tiếp từ số dư biến động khiến lập kế hoạch chi tiêu khó hơn. Người dùng chủ yếu muốn sức mua thường ưu tiên stablecoin hoặc chuyển đổi trước rồi chi tiêu.
Quy định và tuân thủ
Quốc gia hỗ trợ, sử dụng khi du lịch và kiểm tra nguồn tiền khác nhau theo nhà phát hành. Trước khi nạp ví để chi tiêu hàng ngày, xác nhận khu vực của bạn được hỗ trợ, thông tin ảo dùng được ở quốc gia mục tiêu, và bảng phí đầy đủ.
Tương lai của thẻ tiền điện tử
Cạnh tranh có khả năng tiếp tục tập trung vào hỗ trợ tài sản và ví, phí dễ đọc, dạng thẻ ảo và vật lý, cùng kiểm soát chi tiêu tiện dụng trên hệ thống Visa hoặc Mastercard. Sản phẩm giải thích rõ đường tiền, từng loại phí và phạm vi sử dụng thường hữu ích hơn ra mắt dựa trên tiếp thị.
Tóm tắt
Thẻ tiền điện tử sử dụng mạng lưới thẻ để chuyển tài sản ví thành thanh toán sẵn sàng cho thương gia hàng ngày. Danh sách kiểm tra thực tế ngắn: tài sản nào được hỗ trợ, đường phí đầy đủ ra sao, thẻ ảo và vật lý đều có không, khu vực của bạn có được hỗ trợ không, tuân thủ và xử lý thuế có phù hợp không. Phí, biến động và giới hạn địa lý vẫn là thực tế. Khi đã kiểm tra các ràng buộc đó, thẻ tiền điện tử là cầu nối chi tiêu cho số dư tiền điện tử—không phải thay thế hoàn toàn tài khoản ngân hàng.
Câu hỏi thường gặp
Thẻ tiền điện tử là gì
Thẻ tiền điện tử là thẻ thanh toán kiểu ghi nợ, trả trước hoặc tín dụng liên kết với ví tiền điện tử hoặc số dư sàn giao dịch. Khi thanh toán, nhà phát hành thường chuyển đổi tài sản hỗ trợ và thanh toán tiền pháp định cho thương gia qua Visa hoặc Mastercard.
Thẻ tiền điện tử hoạt động như thế nào
Bạn nạp ví, hoàn thành xác minh, và sử dụng thẻ trong khi nhà phát hành xác thực giao dịch, chuyển đổi tài sản hỗ trợ và thanh toán tiền pháp định qua hệ thống thẻ. Một số chương trình cũng cho phép nạp tiền ngân hàng hoặc rút ATM. Thẻ ảo tập trung vào chi tiêu trực tuyến; thẻ vật lý hỗ trợ POS và, nơi cho phép, rút tiền ATM với phí áp dụng.
Nên so sánh thẻ tiền điện tử như thế nào
Bắt đầu với phí chuyển đổi, ATM và FX; liệu bạn chi tiêu tức thì hay từ số dư trả trước; tài sản nào được hỗ trợ; lựa chọn thẻ ảo so với vật lý; phạm vi khu vực; yêu cầu KYC; và mức độ liên kết thẻ với ví sàn. Tiêu đề hoàn tiền nên xem sau. Để so sánh trực tiếp các sản phẩm liên kết sàn, dùng bảng so sánh Gate Card ở trên, rồi xác nhận giới hạn ATM miễn phí và hỗ trợ Apple Pay / Google Pay trên từng trang sản phẩm.
Tôi có thể dùng thẻ tiền điện tử ở mọi nơi chấp nhận Visa hoặc Mastercard không
Không phải lúc nào cũng được. Việc chấp nhận phụ thuộc cả mạng lưới và quy tắc chương trình của nhà phát hành. Một số thương gia hoặc quốc gia chặn dải BIN liên kết tiền điện tử dù logo mạng lưới vẫn hiển thị.
Phí nào quan trọng nhất khi dùng thẻ tiền điện tử
Đối với chi tiêu thường xuyên, phí chuyển đổi, phí giao dịch ngoại tệ, phí ATM và phí mạng lưới thường quan trọng hơn việc quảng cáo phí hàng năm là 0. Hạn mức ATM miễn phí thường bị giới hạn theo tháng. Chi tiêu cũng có thể tạo nghĩa vụ thuế nếu tài sản bị bán để lấy tiền pháp định tại thời điểm mua.
Tác giả: Matheus
Thông dịch viên: cedar
(Những) người đánh giá: Matheus、Hugo、Jayne
Tuyên bố từ chối trách nhiệm
* Đầu tư có rủi ro, phải thận trọng khi tham gia thị trường. Thông tin không nhằm mục đích và không cấu thành lời khuyên tài chính hay bất kỳ đề xuất nào khác thuộc bất kỳ hình thức nào được cung cấp hoặc xác nhận bởi Gate.
* Không được phép sao chép, truyền tải hoặc đạo nhái bài viết này mà không có sự cho phép của Gate. Vi phạm là hành vi vi phạm Luật Bản quyền và có thể phải chịu sự xử lý theo pháp luật.
Khác biệt chủ yếu giữa Cardano và Ethereum thể hiện ở mô hình sổ cái cũng như triết lý phát triển của mỗi nền tảng. Cardano sử dụng mô hình Extended UTXO (EUTXO) kế thừa từ Bitcoin, đồng thời chú trọng kiểm chứng hình thức và tính khoa học chặt chẽ. Trong khi đó, Ethereum áp dụng mô hình dựa trên tài khoản và, với vị thế là nền tảng tiên phong về hợp đồng thông minh, luôn ưu tiên đổi mới hệ sinh thái nhanh chóng cùng khả năng tương thích rộng.
Telcoin (TEL) là cơ sở hạ tầng tài chính số và thanh toán xuyên biên giới tích hợp công nghệ blockchain với mạng lưới nhà mạng di động, nhằm cung cấp dịch vụ tài chính chi phí thấp, nhanh chóng và dễ tiếp cận cho người dùng toàn cầu qua mạng di động. Khi thanh toán di động và tài sản số tiếp tục phát triển, Telcoin được ứng dụng vào các lĩnh vực như chuyển tiền xuyên biên giới, ví di động và dịch vụ tài chính tại các thị trường mới nổi.
TronScan là trình khám phá blockchain chính của mạng lưới TRON. Công cụ này cho phép người dùng kiểm tra các giao dịch TRX và TRC-20, xem số dư Ví, phân tích hợp đồng thông minh, theo dõi token và xem hoạt động mạng lưới mà không cần đăng nhập. Bằng cách kết nối Ví tương thích như TronLink, người dùng cũng có thể chuyển tiền, stake TRX, bỏ phiếu cho các Siêu Đại Diện và tương tác với các ứng dụng trong hệ sinh thái TRON.
Telcoin (TEL) là token gốc của nền tảng Telcoin, đồng thời là token phí Gas cho Mạng lưới Telcoin, giúp vận hành các tính năng quan trọng như thanh toán xuyên biên giới, giao dịch thanh khoản và quản trị mạng lưới. Với vai trò là tài sản trung tâm trong hệ sinh thái tài chính viễn thông Telcoin, TEL giữ vị trí then chốt cho hoạt động của mạng lưới và khung động lực kinh tế.
Giao dịch tiền điện tử là hoạt động mua và bán tài sản kỹ thuật số thông qua sàn giao dịch hoặc giao thức blockchain nhằm đổi lấy một tài sản khác hoặc tiền pháp định. Người mới bắt đầu cần nắm rõ ví, sàn giao dịch, lệnh giao dịch và chuyển tiền trên blockchain trước khi tiến hành so sánh các thị trường giao ngay, ký quỹ, hợp đồng tương lai vĩnh cửu hoặc đánh giá các yếu tố như phí, thanh khoản, biến động cũng như rủi ro liên quan đến bảo mật tài khoản.