Tóm tắt
-
Vào tháng 8 năm 2026, thị trường tiền điện tử tiếp nối đà phục hồi trong tháng 7 và tăng tốc rõ rệt trong nửa cuối tháng. Tổng vốn hóa thị trường tăng từ khoảng 2,24T USD vào ngày 1 tháng 8 lên khoảng 2,70T USD vào ngày 31 tháng 8, tương đương mức tăng khoảng +20,66% trong tháng.
-
Các tài sản lớn đồng loạt tăng giá: BTC tăng +23,67%, ETH tăng +29,95%, còn XRP và SOL lần lượt tăng +28,12% và +39,93%. ETH và SOL vượt trội hơn BTC nhờ đặc tính Beta cao hơn, trong khi ENA (+84,81%) và PUMP (+116,11%) cũng tăng mạnh.
-
Trong số 489 mẫu hợp lệ thuộc Top 500, có 365 tài sản tăng giá, 100 tài sản giảm giá và 24 tài sản gần như đi ngang trong tháng 8. Nhóm tăng giá chiếm 74,64% số mẫu. Mức tăng trung bình của toàn bộ mẫu là +22,74%, so với mức trung vị +6,50%.
-
Các tài sản mới niêm yết, dự án Bitcoin Layer-2, tài sản Meme / cộng đồng và token hệ sinh thái vốn hóa nhỏ chiếm phần lớn vị trí dẫn đầu trên Bảng xếp hạng. PONS (+891,99%), BTR (+776,49%) và GOOSE (+752,52%) nằm trong nhóm dẫn đầu. Các mức giảm lớn nhất tập trung ở những trường hợp mở khóa token, chốt lời sau các đợt tăng trước đó và thanh khoản suy yếu ở nhóm tài sản đuôi dài, trong đó KAITO (-72,04%) và US (-70,59%) là những tài sản giảm mạnh nhất.
-
Về khối lượng giao dịch, có 438 token có dữ liệu Volume Spike hợp lệ, với mức trung vị là 1,63x. Không tính PGOLD, mức trung bình là khoảng 3,94x. Trong tháng, có 96 token ghi nhận mức tăng khối lượng trên 3x, 46 token trên 5x và 19 token trên 10x. Trong nhóm tài sản có mức tăng trên 10x, có 16 tài sản tăng giá, 2 tài sản giảm giá và 1 tài sản gần như đi ngang, cho thấy các tín hiệu tích cực từ giá và khối lượng đã mạnh hơn nữa so với tháng 7.
1. Tổng quan thị trường tiền điện tử
Vào tháng 8 năm 2026, thị trường tiền điện tử toàn cầu chuyển từ giai đoạn phục hồi ban đầu trong tháng 7 sang một đợt tăng giá trên diện rộng. Tổng vốn hóa thị trường tiền điện tử tăng từ khoảng 2,24T USD vào ngày 1 tháng 8 lên khoảng 2,70T USD vào ngày 31 tháng 8, tương đương mức tăng khoảng +20,66% trong tháng. BTC tăng từ khoảng 62.820 USD vào đầu tháng lên khoảng 77.658 USD vào cuối tháng, tương đương mức tăng khoảng +23,62%. ETH tăng từ khoảng 1.861 USD lên khoảng 2.416 USD, tương đương mức tăng +29,86%. Việc ETH và SOL (+39,93%) vượt trội hơn BTC tiếp tục thúc đẩy dòng vốn chảy vào DeFi, các hệ sinh thái chuỗi công khai và các tài sản có Beta cao. Vị thế dẫn dắt thị trường đã chuyển từ sự phục hồi do BTC dẫn đầu sang sức mạnh đồng bộ trên các coin lớn và altcoin.
Các điều kiện kinh tế vĩ mô trong nửa đầu tháng 8 tiếp tục chịu ảnh hưởng bởi lạm phát và kỳ vọng tăng lãi suất. Tại cuộc họp tháng 7, Fed duy trì phạm vi mục tiêu của lãi suất quỹ liên bang ở mức 3,50% – 3,75%. Biên bản cuộc họp cho thấy một số quan chức ủng hộ việc tăng lãi suất, còn thị trường tạm thời định giá khả năng tăng lãi suất vào tháng 9. Bước ngoặt xuất hiện vào ngày 19 tháng 8, khi Bộ Tài chính Hoa Kỳ thông báo sẽ ít nhất tăng gấp đôi quy mô chương trình mua lại trái phiếu Kho bạc dài hạn nhằm hỗ trợ thanh khoản, nâng mức tối đa cho mỗi hoạt động từ 2B USD lên ít nhất 4B USD. Sau đó, lợi suất dài hạn và đồng USD giảm, trong khi BTC và vàng cùng tăng giá. Mặc dù chính sách này không phải là nới lỏng định lượng trực tiếp, chính sách đã cải thiện kỳ vọng về thanh khoản ở kỳ hạn dài và các điều kiện tài chính, trở thành chất xúc tác quan trọng cho đợt bứt phá của các tài sản rủi ro vào cuối tháng. Về mặt pháp lý, Đạo luật CLARITY bước vào một giai đoạn thủ tục mới trong tháng 8. Trước kỳ nghỉ, lãnh đạo phe đa số tại Thượng viện thúc đẩy một cuộc bỏ phiếu thủ tục vào tháng 9. Nếu được thông qua, dự luật sẽ làm rõ hơn việc tài sản kỹ thuật số được phân loại là chứng khoán hay hàng hóa, đồng thời xác định ranh giới thẩm quyền của SEC và CFTC. Nhìn chung, kỳ vọng pháp lý đã tạo ra một lực hỗ trợ nhẹ cho thị trường.
Dữ liệu lịch sử từ DeFiLlama cho thấy tổng TVL DeFi tăng từ khoảng 74,0B USD vào ngày 1 tháng 8 lên khoảng 86,9B USD vào ngày 31 tháng 8, tương đương mức tăng khoảng +17,4%. Tổng vốn hóa thị trường Stablecoin tăng từ khoảng 305,6B USD lên 309,6B USD, tương đương mức tăng khoảng +1,3%. Tốc độ tăng trưởng của Stablecoin thấp hơn đáng kể so với mức tăng của các tài sản rủi ro và sự mở rộng của TVL, cho thấy đợt phục hồi phản ánh cả việc tái triển khai nguồn vốn hiện có lẫn sự tăng trưởng thụ động do giá tài sản thế chấp cao hơn. Khối lượng giao dịch Giao ngay DEX trên tất cả các chuỗi đạt khoảng 233,4B USD trong tháng 8, tương đương trung bình khoảng 7,5B USD mỗi ngày, trong khi hoạt động giao dịch vẫn duy trì ở mức cao.
2. Toàn cảnh về biến động giá trong đợt tăng này
Mẫu Top 500 trong tháng 8 bao gồm 489 tài sản hợp lệ: 365 tài sản tăng giá, 100 tài sản giảm giá và 24 tài sản gần như đi ngang. Nhóm tăng giá chiếm 74,64%, tăng mạnh so với mức 52,33% trong tháng 7. Mức tăng trung bình của toàn bộ mẫu là +22,74%, so với mức trung vị +6,50%. Khoảng cách đáng kể giữa giá trị trung bình và trung vị cho thấy các biến động cực đoan ở nhóm tài sản đuôi dài tiếp tục mở rộng phân phối lợi nhuận. Đồng thời, mức trung vị tăng từ gần 0% trong tháng 7 lên 6,50%, xác nhận rằng đà phục hồi đã mở rộng vượt ra ngoài các đợt luân chuyển riêng lẻ và trở thành một đợt tăng giá phổ biến hơn.
Hiệu suất theo từng nhóm vốn hóa thị trường như sau:
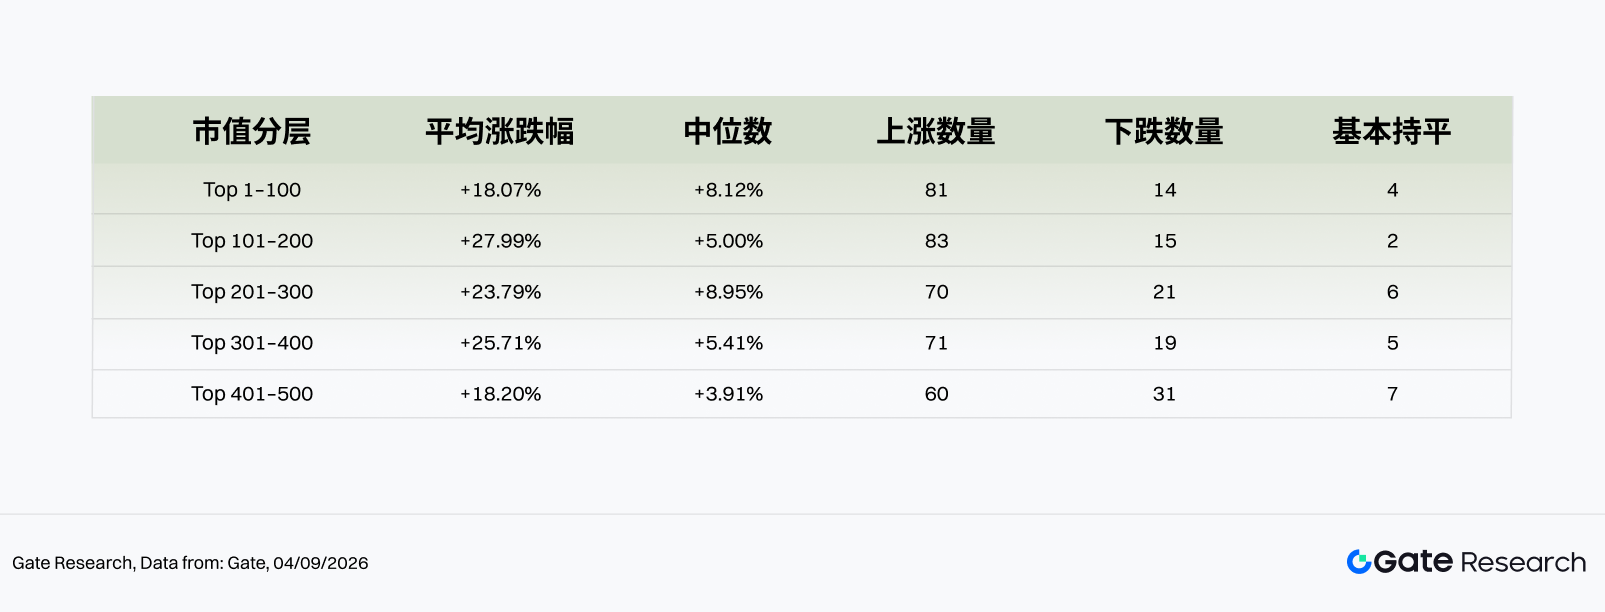
Xét theo nhóm vốn hóa thị trường, tháng 8 ghi nhận mức tăng trên diện rộng ở nhóm dẫn đầu, độ co giãn mạnh nhất ở nhóm trung gian và rủi ro Hai chiều rõ rệt ở nhóm tài sản đuôi dài.
-
Vốn hóa thị trường Top 1–100: 81 tài sản tăng giá, 14 tài sản giảm giá và 4 tài sản gần như đi ngang. Nhóm tăng giá chiếm 81,8%, với lợi nhuận trung vị +8,12% và lợi nhuận trung bình +18,07%. BTC (+23,7%), ETH (+29,9%), XRP (+28,1%) và SOL (+39,9%) đồng loạt tăng, tạo nền tảng hỗ trợ cốt lõi cho sự cải thiện về độ rộng thị trường. BTW (+295,6%), PUMP (+116,1%), ENA (+84,8%), ZEC (+83,0%) và LIT (+70,9%) tiếp tục kéo lợi nhuận trung bình lên. Ở chiều giảm, chỉ có STABLE (-22,7%), ONDO (-11,6%), JST (-8,0%) và FIL (-7,5%), cho thấy các tài sản vốn hóa lớn nhìn chung đã bước vào một giai đoạn tăng giá rõ rệt.
-
Vốn hóa thị trường 101–200: 83 tài sản tăng giá, 15 tài sản giảm giá và 2 tài sản gần như đi ngang. Nhóm tăng giá chiếm 83,0%, với lợi nhuận trung vị +5,00%. Lợi nhuận trung bình tăng lên +27,99%, được thúc đẩy bởi PONS (+892,0%), CASHCAT (+401,0%), SKR (+261,2%) và TIBBIR (+162,9%). Đây là nhóm có mức độ tham gia rộng nhất trong đợt tăng, dù lợi nhuận trung bình khá nhạy cảm với các giá trị ngoại lệ. Binance Life (-24,0%), UB (-21,9%), COCO (-11,6%) và JTO (-11,1%) cho thấy một số tài sản từng được ưa chuộng vẫn chịu áp lực chốt lời.
-
Vốn hóa thị trường 201–300: 70 tài sản tăng giá, 21 tài sản giảm giá và 6 tài sản gần như đi ngang. Nhóm tăng giá chiếm 72,2%, với lợi nhuận trung vị +8,95% và lợi nhuận trung bình +23,79%. HNT (+320,5%), PROM (+295,8%), Niulai (+274,8%) và NPC (+208,1%) đóng góp phần lớn độ co giãn của nhóm. DOG (+94,8%) và CAP (+74,3%) cũng ghi nhận mức tăng mạnh. Đây là nhóm có mức trung vị cao nhất trong năm nhóm, cho thấy nhóm này không chỉ được hưởng lợi từ một vài tài sản tăng bùng nổ mà còn từ sự phục hồi rộng rãi của khẩu vị rủi ro trên toàn bộ các tài sản cấu thành.
-
Vốn hóa thị trường 301–400: 71 tài sản tăng giá, 19 tài sản giảm giá và 5 tài sản gần như đi ngang. Nhóm tăng giá chiếm 74,7%, với lợi nhuận trung vị +5,41%. Lợi nhuận trung bình tăng lên +25,71%, được thúc đẩy bởi GOOSE (+752,5%), Lobster (+298,1%), CYS (+191,5%) và AIX (+148,0%). Trong khi đó, KAITO (-72,0%), TAG (-45,1%), RIF (-23,1%) và DEXE (-19,5%) chịu các đợt điều chỉnh sâu, cho thấy các sự kiện liên quan đến dự án và thay đổi nguồn cung token vẫn có thể lấn át Beta thị trường trong nhóm này.
-
Vốn hóa thị trường 401–500: 60 tài sản tăng giá, 31 tài sản giảm giá và 7 tài sản gần như đi ngang. Nhóm tăng giá chiếm 61,2%, với lợi nhuận trung vị +3,91% và lợi nhuận trung bình +18,20%. BTR (+776,5%), STONKBROKER (+168,3%), ONG (+148,4%), SKYAI (+110,2%) và KNTQ (+96,2%) cho thấy tiềm năng tăng bùng nổ của các tài sản đuôi dài. Tuy nhiên, US (-70,6%), LAB (-49,7%), KTA (-34,4%), WOULD (-32,5%) và DOS (-25,4%) cũng chịu mức giảm mạnh. Đây là nhóm có cả tỷ lệ tài sản tăng giá thấp nhất lẫn lợi nhuận trung vị thấp nhất trong năm nhóm, xác nhận rằng rủi ro Hai chiều vẫn lớn nhất ở các tài sản vốn hóa nhỏ.
Lưu ý: Phân bổ vốn hóa thị trường dựa trên dữ liệu CoinGecko. 500 token hàng đầu theo vốn hóa thị trường được chia thành năm nhóm, mỗi nhóm gồm 100 token, chẳng hạn như thứ hạng 1–100 và 101–200. Biến động giá của từng nhóm được tính trong giai đoạn từ ngày 1 tháng 8 đến ngày 31 tháng 8 năm 2026, còn mức trung bình của nhóm được sử dụng làm lợi nhuận trung bình cho phạm vi vốn hóa thị trường đó. Các bảng biến động giá trong báo cáo chủ yếu sử dụng giá mở cửa và đóng cửa hằng ngày, do đó có thể khác với các số liệu được tính từ mức trung bình theo giờ hoặc các mức cực trị trong ngày. Đối với các token có đơn giá cực thấp, nhiễu giá có thể tạo ra mức tăng bị bóp méo lên tới vài nghìn lần. Các giá trị ngoại lệ như vậy đã được loại khỏi phép tính trung bình.
2.1 Bảng xếp hạng biến động giá
2.1.1 Top tăng giá: Tài sản mới niêm yết, Bitcoin Layer-2 và tài sản cộng đồng đuôi dài dẫn đầu
Các tài sản tăng giá mạnh nhất trong đợt này chủ yếu xoay quanh bốn xu hướng: tài sản mới niêm yết và Launchpool, Bitcoin Layer-2, tài sản Meme / cộng đồng và token hệ sinh thái vốn hóa nhỏ. PONS (+891,99%) ghi nhận mức tăng lớn nhất trong tháng, tiếp theo là BTR (+776,49%), GOOSE (+752,52%), CASHCAT (+401,01%) và HNT (+320,47%). Phần lớn các tài sản này nằm ngoài Top 100 về vốn hóa thị trường, cho thấy mặc dù thị trường nói chung phục hồi trong tháng 8, độ co giãn tăng giá lớn nhất vẫn tập trung ở các tài sản vốn hóa trung bình và nhỏ.
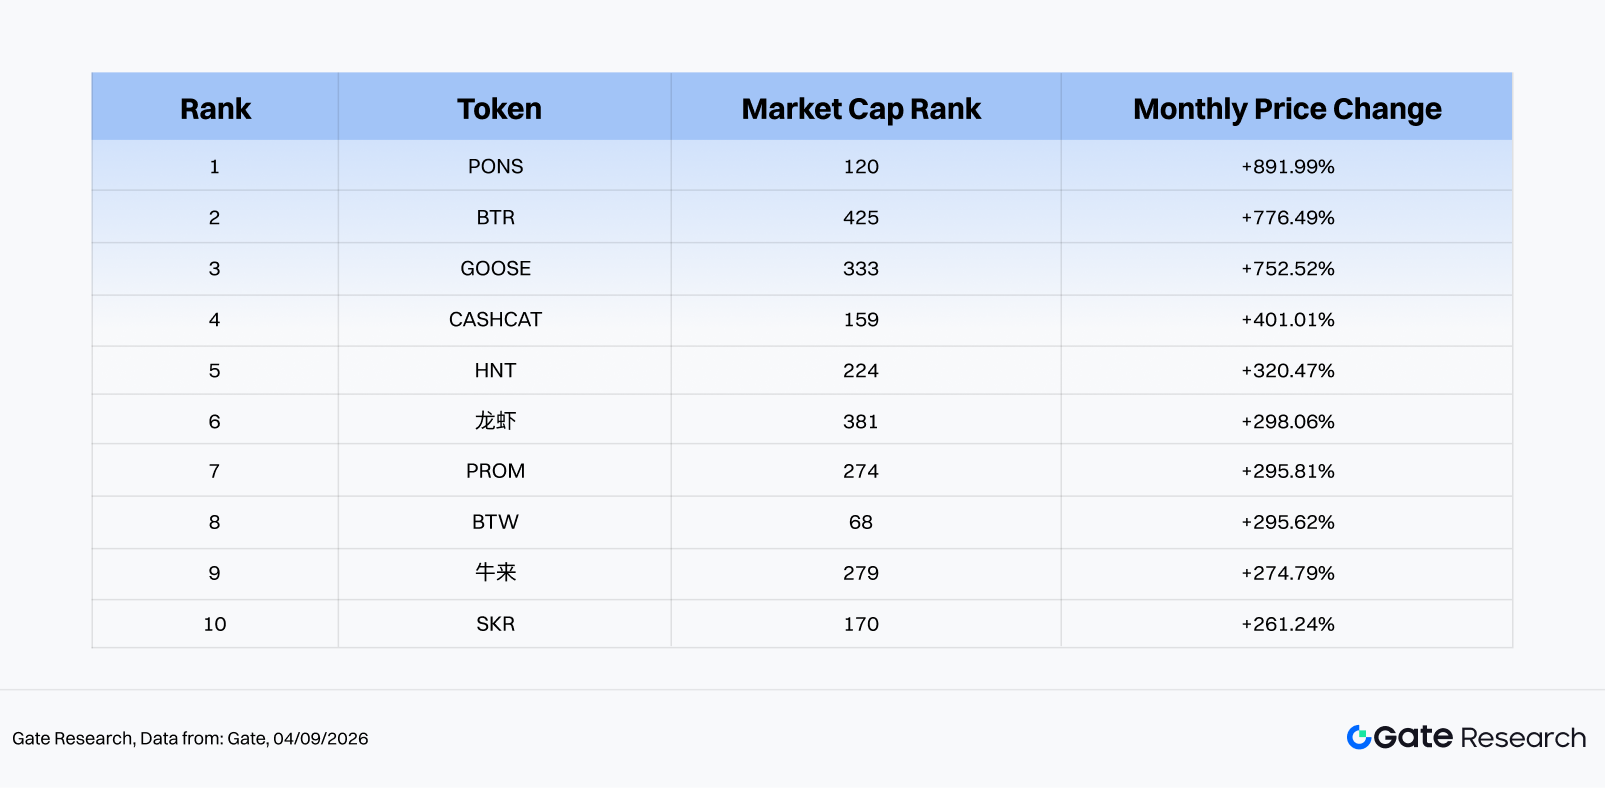
PONS (+892,0%, thứ hạng vốn hóa thị trường 120) là tài sản bứt phá mạnh nhất trong tháng 8. Pons thuộc phân khúc Launchpad của hệ sinh thái Robinhood Chain. Việc được niêm yết Giao ngay trên Gate vào ngày 27 tháng 8 đã cải thiện đáng kể khả năng tiếp cận giao dịch và thanh khoản. Sau đó, sự kết hợp giữa hoạt động Launchpool và các câu chuyện xoay quanh doanh thu giao thức cùng cơ chế mua lại và đốt token đã thúc đẩy nhiều đợt bứt phá được hỗ trợ bởi khối lượng vào cuối tháng. Volume Spike của tài sản đạt 3,49x, cho thấy sự xác nhận chắc chắn từ giá và khối lượng. Tuy nhiên, mức tăng gần gấp chín lần trong tháng cũng đồng nghĩa với việc giá đã trở nên phụ thuộc nhiều vào khối lượng giao dịch gia tăng và sự chú ý do các sự kiện thúc đẩy.
BTR (+776,5%, thứ hạng vốn hóa thị trường 425) là một ví dụ tiêu biểu cho xu hướng Bitcoin Layer-2. Bitlayer thu hút lại sự chú ý của thị trường nhờ những tiến triển liên quan đến BitVM, cơ sở hạ tầng Bitcoin L2 và hệ sinh thái YBTC, thúc đẩy quá trình định giá lại vốn rõ rệt vào cuối tháng 8. Volume Spike đạt 49,44x, với giá và khối lượng đồng thời tăng.
2.1.2 Top giảm giá: Mở khóa token, áp lực nguồn cung và chốt lời sau các đợt tăng trước đó
Các tài sản giảm giá mạnh nhất chủ yếu chịu tác động của việc mở khóa token, hoạt động chốt lời ở những tài sản từng tăng mạnh và thanh khoản suy yếu ở nhóm tài sản đuôi dài. KAITO (-72,04%) và US (-70,59%) giảm hơn 70%, trong khi LAB (-49,68%), TAG (-45,09%) và KTA (-34,42%) cũng ghi nhận các đợt điều chỉnh sâu. Khi mức tăng trung vị của toàn thị trường trong tháng 8 là 6,50%, mức giảm mạnh của những tài sản này cho thấy các vấn đề riêng về nguồn cung hoặc cấu trúc thị trường là yếu tố chi phối.
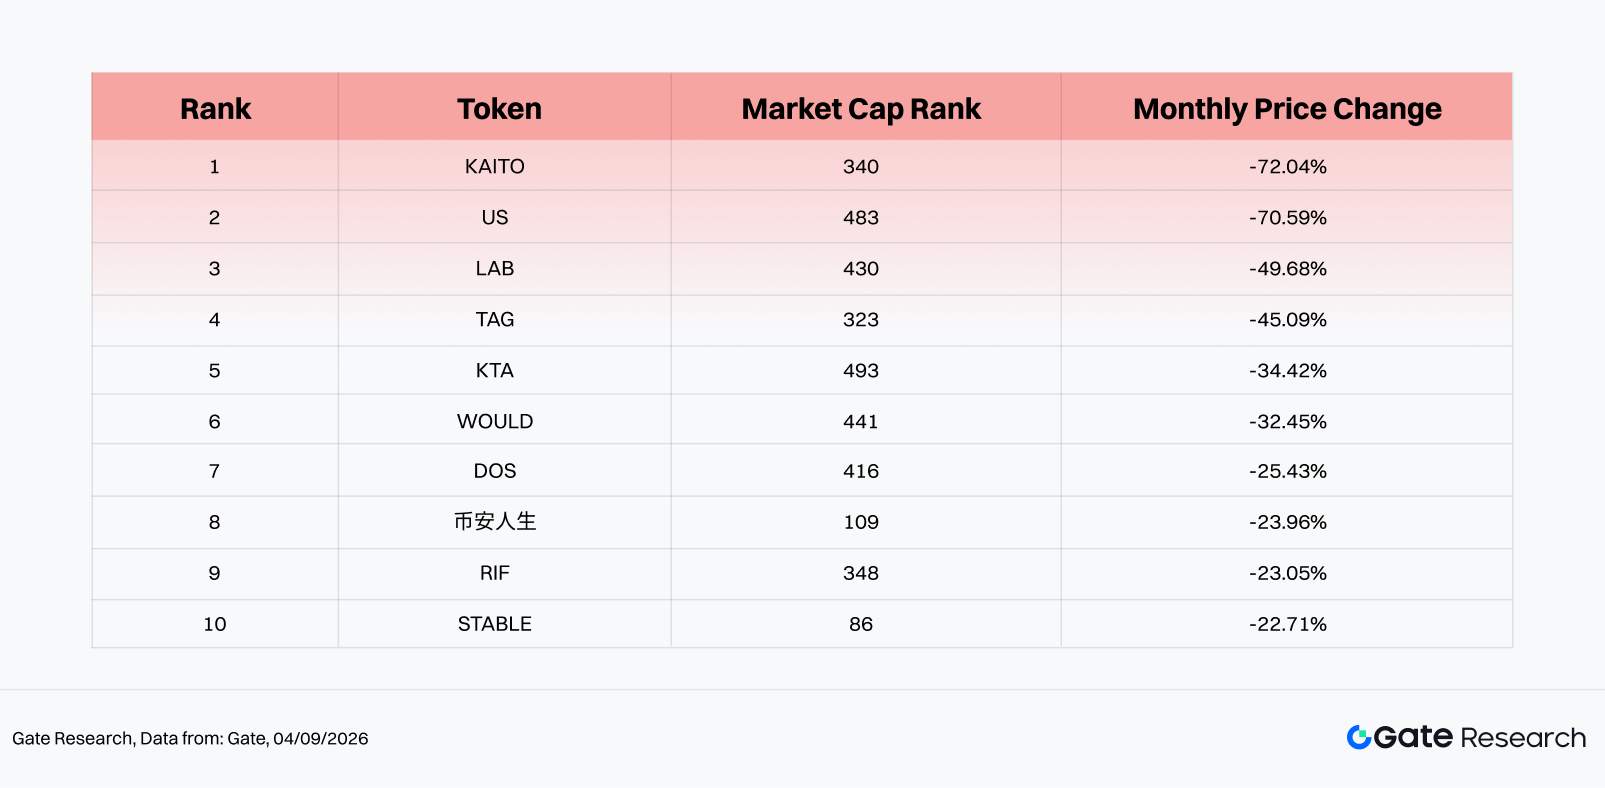
KAITO (-72,0%, thứ hạng vốn hóa thị trường 340) chịu áp lực từ cả hoạt động mở khóa token lẫn việc các nhà đầu tư lớn giảm vị thế. Khoảng 32,6M KAITO bước vào thời gian mở khóa vào ngày 20 tháng 8, tương đương khoảng 3,26% tổng nguồn cung. Khi nhu cầu từ người nắm giữ mới bị hạn chế, thị trường đã định giá trước áp lực nguồn cung tiềm tàng, tạo ra vòng lặp tiêu cực giữa kỳ vọng mở khóa, hoạt động bán ra của các nhà đầu tư lớn và khả năng hấp thụ thanh khoản không đủ. Volume Spike chỉ đạt 0,32x, cho thấy đà giảm không đi kèm với doanh số giao dịch hoặc lực mua hỗ trợ mạnh, mà phản ánh quá trình định giá lại tiếp diễn khi nhu cầu chào mua suy giảm.
US (-70,6%, thứ hạng vốn hóa thị trường 483) là token hệ sinh thái Tác nhân AI của Talus Network. Đợt mở khóa tuyến tính vào ngày 11 tháng 8 tương đương khoảng 3% vốn hóa thị trường tại thời điểm đó. Dữ liệu mở khóa từ bên thứ ba ghi nhận mức giảm tối đa khoảng 64,6% trong bốn ngày tiếp theo. Tổng nguồn cung của dự án là 10B, trong khi tỷ lệ nguồn cung lưu hành vẫn ở mức thấp vào cuối tháng, khiến kỳ vọng về nguồn cung trong tương lai tiếp tục gây áp lực lên định giá. Volume Spike chỉ đạt 0,16x, cho thấy đà giảm phản ánh nhu cầu sau mở khóa không đủ và thanh khoản thu hẹp, thay vì hoạt động bán tháo với khối lượng lớn.
2.2 Mối quan hệ giữa thứ hạng vốn hóa thị trường và biến động giá
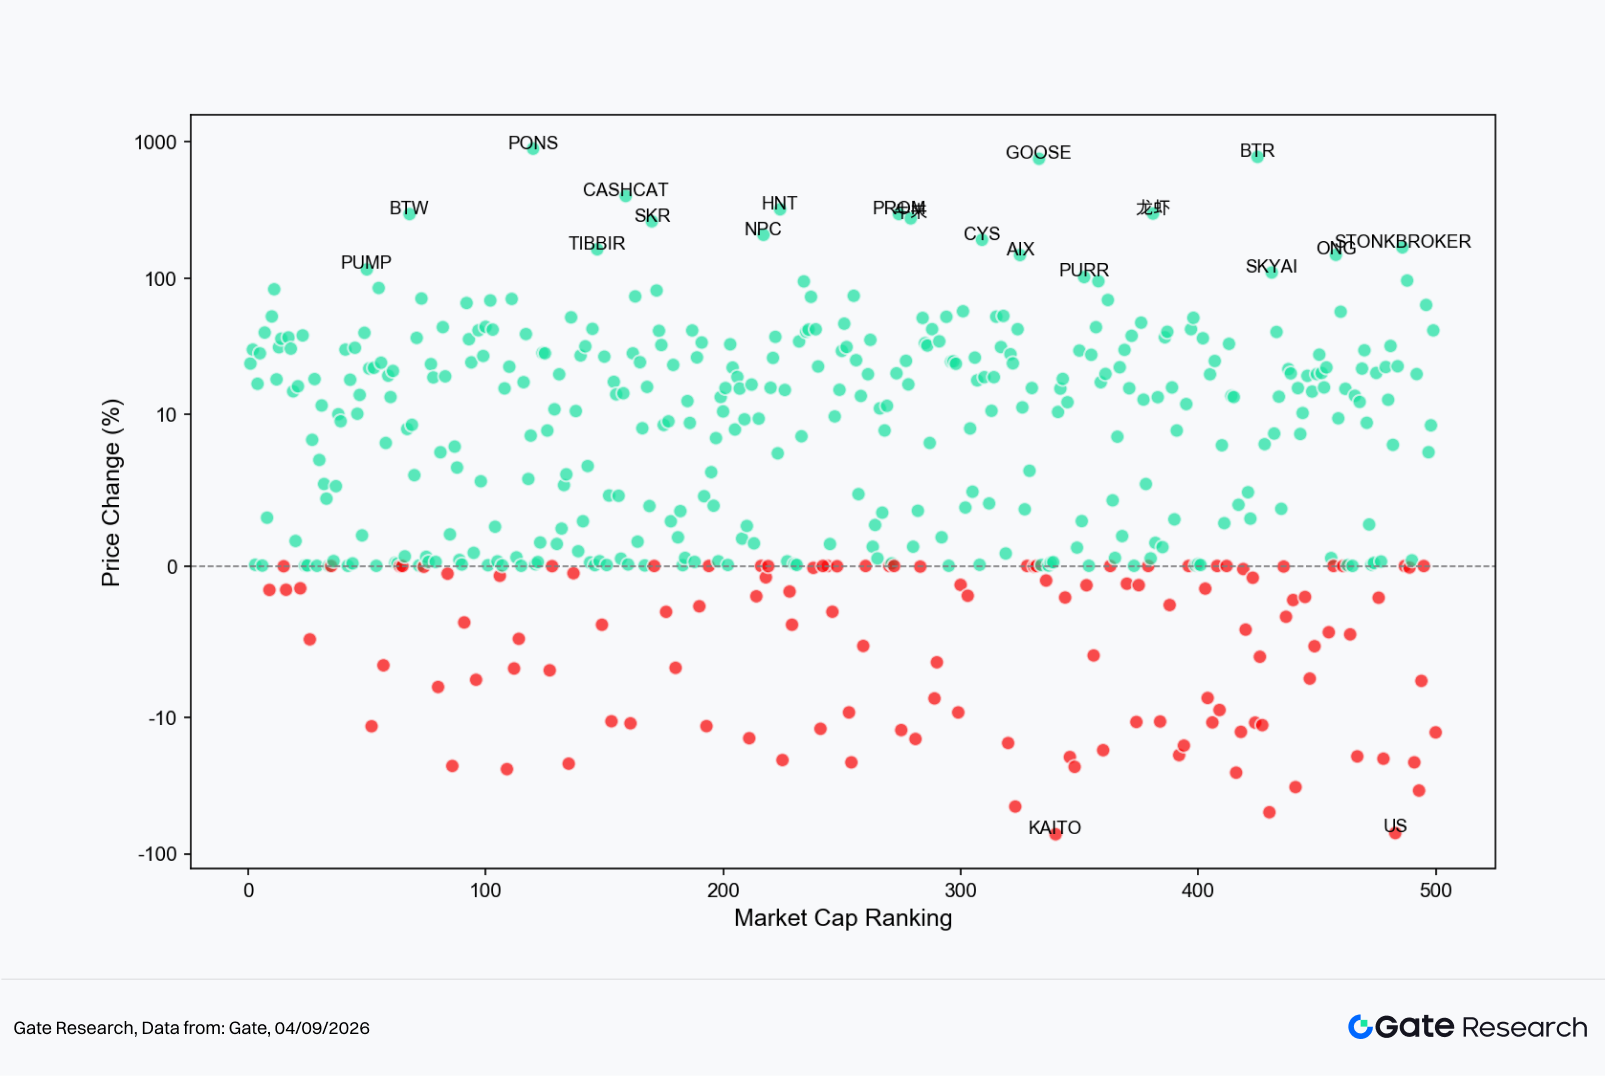
Biểu đồ phân tán giữa thứ hạng vốn hóa thị trường và biến động giá cho thấy số điểm có lợi nhuận dương tăng lên trên mọi phạm vi vốn hóa trong tháng 8. Các tài sản lớn như BTC, ETH, SOL, XRP, LINK và AAVE hình thành một nền tảng tăng giá rõ rệt. Với 81 trong số 100 mẫu hợp lệ thuộc Top 100 tăng giá, thị trường không còn phụ thuộc vào một vài token đuôi dài để duy trì lợi nhuận dương.
Phân khúc thứ hạng 100–400 kết hợp tỷ lệ tham gia cao với độ co giãn mạnh hơn. PONS, CASHCAT, HNT, PROM, GOOSE, Lobster và CYS đóng góp mức lợi nhuận vượt trội đáng kể. Nhóm thứ hạng 401–500 cũng tạo ra các tài sản tăng mạnh như BTR, ONG, SKYAI và KNTQ, nhưng số tài sản giảm giá tăng lên 31. Mức giảm sâu của US, LAB, KTA và WOULD cho thấy thứ hạng vốn hóa của một tài sản càng thấp thì các sự kiện riêng của dự án và rủi ro thanh khoản càng dễ lấn át Beta tích cực do đợt tăng giá trên diện rộng tạo ra.
2.3 Bảng xếp hạng vốn hóa thị trường Top 100
Trong số 99 mẫu hợp lệ thuộc Top 100 theo vốn hóa thị trường, có 81 tài sản tăng giá, 14 tài sản giảm giá và 4 tài sản gần như đi ngang trong tháng 8. BTW (+295,6%) dẫn đầu thị trường, tiếp theo là PUMP (+116,1%), ENA (+84,8%), ZEC (+83,0%), LIT (+70,9%) và TRUMP (+65,8%). Việc SOL (+39,9%), LINK (+36,8%), AAVE (+30,9%), ETH (+29,9%) và XRP (+28,1%) đồng loạt tăng cho thấy dòng vốn đang mở rộng từ BTC sang các chuỗi công khai, DeFi và các tài sản vốn hóa lớn có Beta cao.
Ở chiều giảm, STABLE (-22,7%), ONDO (-11,6%), JST (-8,0%), FIL (-7,5%) và HTX (-6,6%) có hiệu suất kém hơn. Tuy nhiên, cả mức độ giảm lẫn số lượng tài sản giảm giá đều thấp hơn đáng kể so với nhóm trung gian và nhóm đuôi dài. Lợi nhuận trung vị của Top 100 đạt +8,12%, cho thấy sự phục hồi của các tài sản vốn hóa lớn có độ rộng và tính ổn định cao trong tháng.
3. Phân tích sự mở rộng khối lượng
3.1 Phân tích tăng trưởng khối lượng giao dịch
Volume Spike được tính dựa trên thay đổi khối lượng giao dịch giữa các tháng. Trong tháng 8, có 438 token có mẫu hợp lệ. Mức trung bình chưa điều chỉnh là 82,41x, nhưng mức tăng 34.371,67x của PGOLD từ một nền cực thấp đã làm sai lệch kết quả. Không tính PGOLD, bội số khối lượng trung bình đạt khoảng 3,94x, với mức trung vị là 1,63x. Trong tháng, có 96 token ghi nhận mức tăng khối lượng trên 3x, 46 token trên 5x và 19 token trên 10x, cho thấy sự mở rộng khối lượng đã tăng đáng kể so với tháng 7.
Các tài sản đáng chú ý nhất ở gần đầu Bảng xếp hạng tăng trưởng khối lượng gồm PGOLD (34.371,67x), MHORSE (317,69x), ONG (125,26x), FIDD (52,46x), BTR (49,44x), RAM (46,55x), YLDS (44,03x), CHFAU (33,97x), CHIP (26,77x) và TRUMP (26,02x).
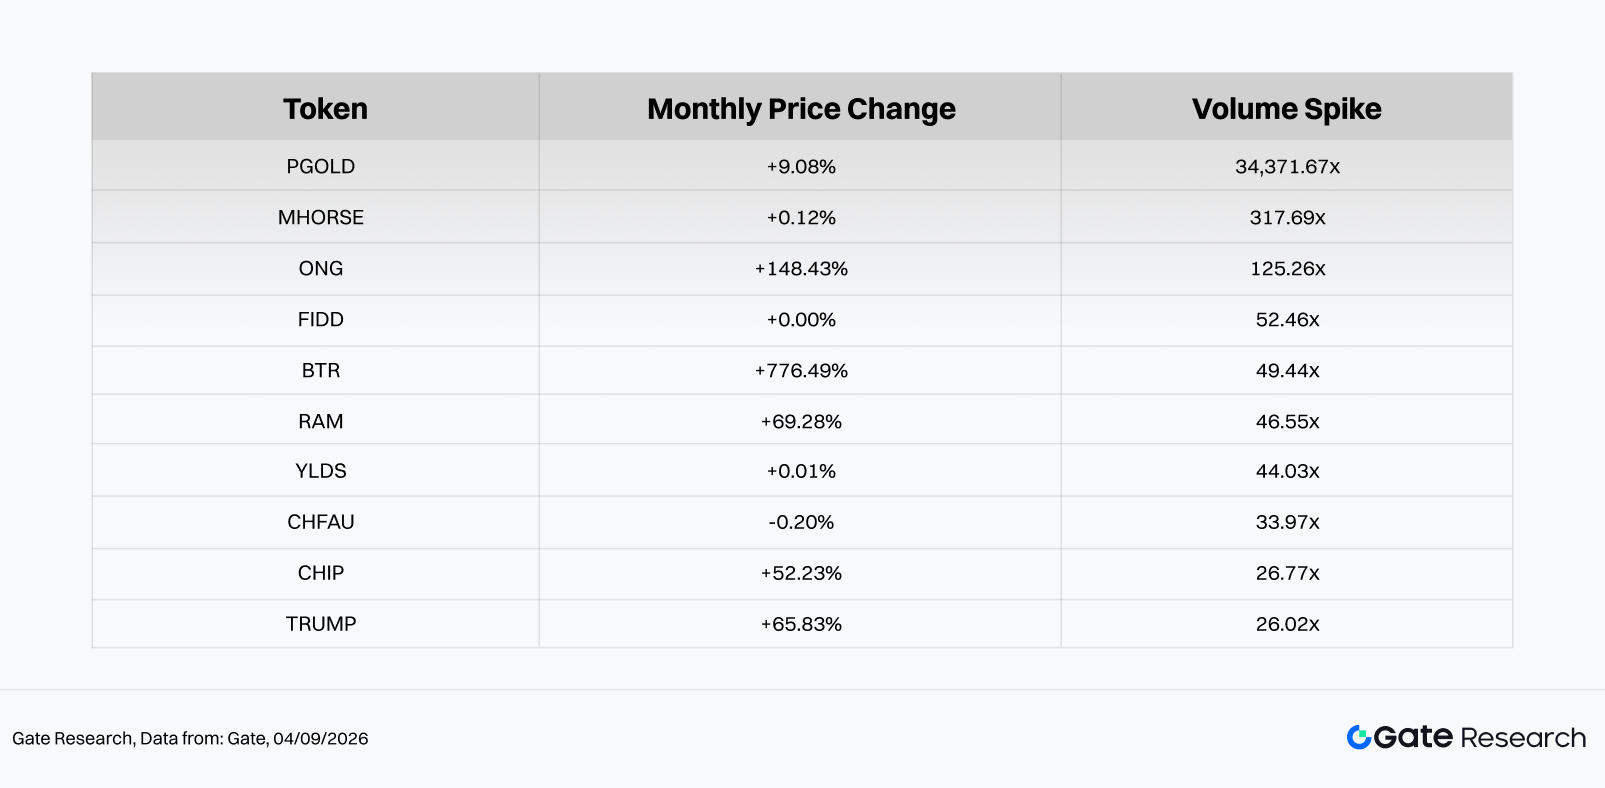
Các tài sản dẫn đầu thể hiện hai mô hình riêng biệt. Các tài sản vàng, thu nhập cố định và RWA như PGOLD, FIDD, YLDS và CHFAU có biến động giá hạn chế, vì vậy bội số khối lượng của chúng chủ yếu phản ánh hiệu ứng nền thấp, hoạt động đăng ký và mua lại, tái cân bằng hoặc chênh lệch giá. Do đó, ý nghĩa định hướng của các tài sản này bị hạn chế. Các tài sản rủi ro như ONG, BTR, RAM, CHIP và TRUMP nhìn chung ghi nhận giá và khối lượng đồng thời tăng, được hỗ trợ bởi các chất xúc tác liên quan đến chuỗi công khai, Bitcoin Layer-2, tài sản Meme và các sự kiện hệ sinh thái. Trong thị trường luân chuyển hiện tại, tổ hợp phù hợp nhất cần theo dõi là mức mở rộng khối lượng trên 5x, giá đồng thời tăng và tài sản không được thiết kế để duy trì trạng thái neo giá.
Nhìn chung, các tài sản gần đầu Bảng xếp hạng tăng trưởng khối lượng được chia thành ba nhóm. Nhóm thứ nhất là các giá trị ngoại lệ có nền thấp, trong đó bội số khối lượng dễ bị thổi phồng bởi các giá trị ban đầu cực nhỏ, còn giá thực tế không tăng theo phương pháp giao dịch hợp lệ. Nhóm thứ hai là Stablecoin, tài sản RWA và tài sản tạo lợi suất, trong đó sự gia tăng khối lượng chủ yếu xuất phát từ việc tái cân bằng vốn và có ý nghĩa định hướng hạn chế. Nhóm thứ ba là các tài sản rủi ro như AKE, ZAMA, KAITO, UPUMP và BOME. Khi giá và khối lượng cùng tăng, những tài sản này đáng được theo dõi chặt chẽ hơn như các cơ hội ngắn hạn trong thị trường luân chuyển.
3.2 Phân tích thay đổi khối lượng giao dịch và hiệu suất giá
Biểu đồ phân tán cho thấy phân bổ tổng thể trong tháng 8 vẫn tập trung nhiều nhất ở phạm vi khối lượng thấp, trong khi các tài sản tăng giá chiếm ưu thế ở phạm vi khối lượng trung bình và các tín hiệu tích cực mạnh lên rõ rệt ở phạm vi khối lượng cực cao. So với tháng 7, cả số lượng mẫu lẫn tỷ lệ tài sản tăng giá trong nhóm trên 3x đều tăng, cho thấy đợt tăng giá không chỉ bao gồm sự gia tăng giá trên diện rộng mà còn phản ánh hoạt động giao dịch sôi động lan sang nhiều tài sản vốn hóa trung bình và nhỏ hơn.
-
Trong phạm vi khối lượng thấp 0–3x, có 342 token, bao gồm 258 tài sản tăng giá, 82 tài sản giảm giá và 2 tài sản gần như đi ngang. Mức biến động giá trung vị là +8,12%. Mặc dù phạm vi này vẫn bao gồm phần lớn số token, thị trường đã khác với mô hình giao dịch đi ngang ở khối lượng thấp và biến động ngẫu nhiên trước đó. Beta trên diện rộng của thị trường trong tháng 8 đủ mạnh để nâng giá phần lớn tài sản. HNT (+320,5%, 1,39x), BTW (+295,6%, 0,68x), STONKBROKER (+168,3%, 2,11x), AIX (+148,0%, 1,25x) và SKYAI (+110,2%, 0,56x) ghi nhận mức tăng đáng kể mà không có sự mở rộng khối lượng đáng chú ý, phản ánh độ co giãn giá của các tài sản thanh khoản thấp trong một đợt tăng giá trên diện rộng. KAITO (-72,0%, 0,32x), US (-70,6%, 0,16x) và LAB (-49,7%, 0,99x) là những trường hợp giảm giá với khối lượng thấp do nhu cầu thu hẹp.
-
Trong phạm vi khối lượng trung bình 3–10x, có 77 token, bao gồm 63 tài sản tăng giá, 12 tài sản giảm giá và 2 tài sản gần như đi ngang. Mức biến động giá trung vị tăng lên +15,80%. PONS (+892,0%, 3,49x), CASHCAT (+401,0%, 5,00x), PROM (+295,8%, 8,07x), NPC (+208,1%, 4,77x), TIBBIR (+162,9%, 3,85x), PUMP (+116,1%, 3,07x) và PURR (+102,0%, 9,65x) đều cho thấy mô hình bứt phá với sự xác nhận mạnh từ giá và khối lượng. Các ví dụ tiêu cực gồm WOULD (-32,5%, 5,86x), DEXE (-19,5%, 3,22x) và RVN (-19,3%, 3,31x), phản ánh các đợt giảm được hỗ trợ bởi khối lượng hoặc hoạt động phân phối với doanh số giao dịch cao.
-
Trong phạm vi khối lượng cực cao trên 10x, có 19 token, bao gồm 16 tài sản tăng giá, 2 tài sản giảm giá và 1 tài sản gần như đi ngang. Mức biến động giá trung vị đạt +52,23%. BTR (+776,5%, 49,44x), Lobster (+298,1%, 19,04x), SKR (+261,2%, 17,07x), CYS (+191,5%, 10,62x), ONG (+148,4%, 125,26x), KNTQ (+96,2%, 21,19x) và ENA (+84,8%, 11,93x) hình thành các tín hiệu rõ ràng về sự mở rộng đồng thời của giá và khối lượng. Ngược lại, FIGR_HELOC (-1,6%, 16,16x), CHFAU (-0,2%, 33,97x), FIDD (khoảng 0%, 52,46x) và YLDS (khoảng 0%, 44,03x) là các tài sản RWA / tạo lợi suất có khối lượng cao nhưng biến động thấp, do đó không nên đánh đồng chúng với các đợt bứt phá của tài sản rủi ro.
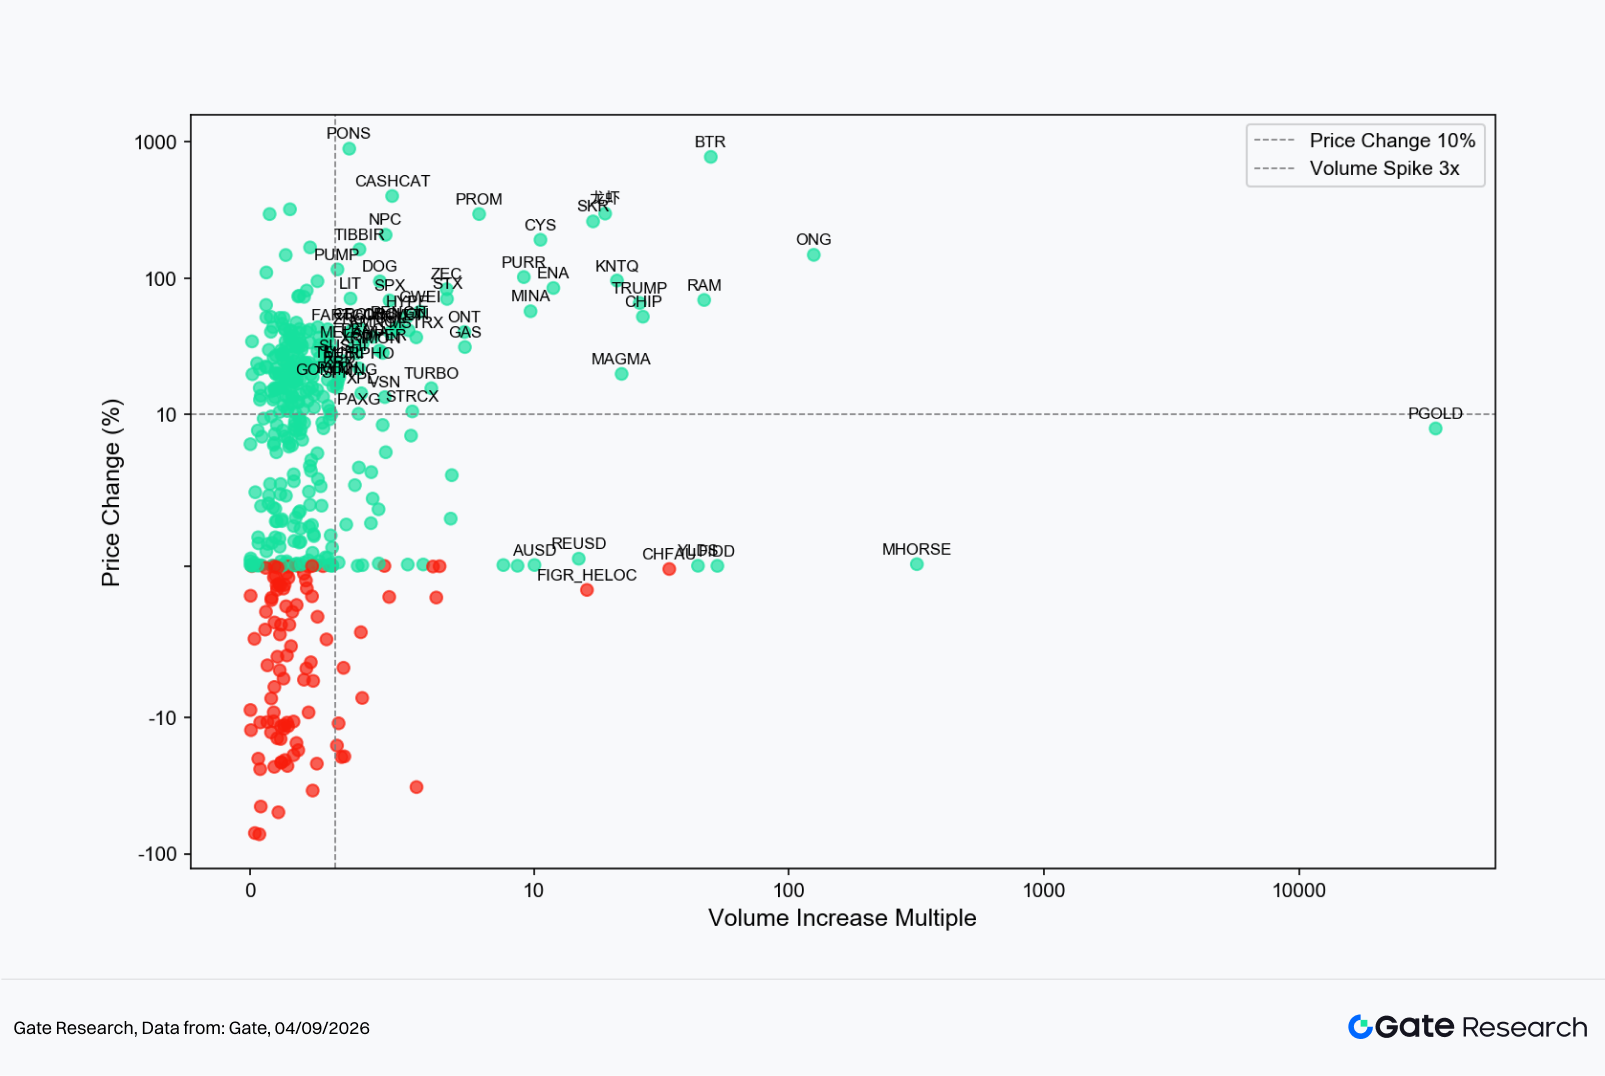
Nhìn chung, các chỉ báo khối lượng có giá trị định hướng cao hơn đáng kể trong tháng 8. Tỷ lệ tài sản tăng giá đạt khoảng 81,8% trong phạm vi 3–10x và khoảng 84,2% trong phạm vi trên 10x. Tuy nhiên, các giá trị ngoại lệ có nền thấp như PGOLD cùng hoạt động đăng ký, mua lại và tái cân bằng trong các tài sản RWA / lợi suất ổn định vẫn có thể tạo ra tín hiệu sai dưới dạng khối lượng khổng lồ đi kèm biến động giá tối thiểu. Vì vậy, việc phân tích khối lượng phải tính đến đặc điểm của tài sản, khối lượng giao dịch tuyệt đối và hướng biến động giá.
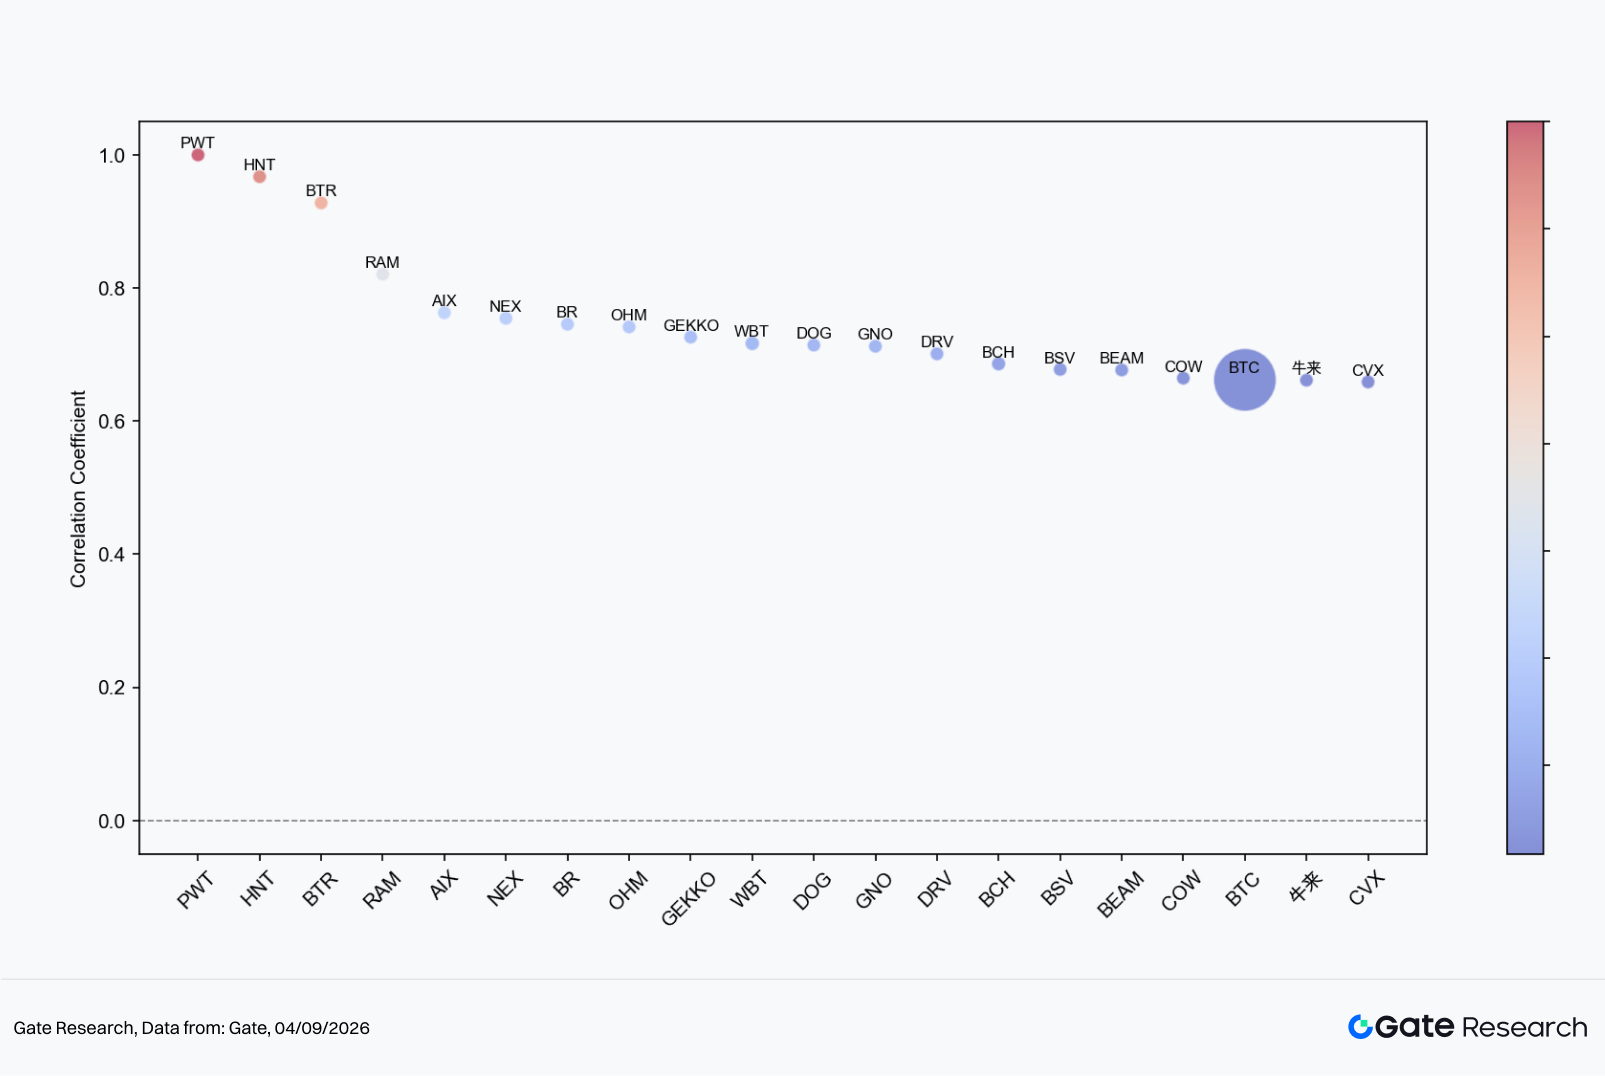
3.3 Phân tích tương quan
Các tài sản có tương quan giá và khối lượng cao nhất gồm PWT (1,00), HNT (0,97), BTR (0,93), RAM (0,82), AIX (0,76), NEX (0,75), BR (0,75), OHM (0,74), GEKKO (0,73) và WBT (0,72). Hệ số của PWT gần bằng 1, mặc dù kết quả có thể chịu ảnh hưởng bởi số lượng quan sát hợp lệ hạn chế. HNT, BTR và RAM kết hợp mức biến động giá đáng kể với tương quan cao, do đó thể hiện rõ hơn tác động trực tiếp của hoạt động thị trường lên giá trong tháng.
Đáng chú ý, các tài sản có vốn hóa thị trường cao hơn như BCH (0,69) và BSV (0,68) cũng bước vào phạm vi tương quan dương, cho thấy mối liên hệ giữa giá và khối lượng trong tháng 8 đã mở rộng vượt ra ngoài các token đuôi dài. Nhìn chung, các mức tương quan cao tập trung ở hệ sinh thái Bitcoin, chuỗi công khai / cơ sở hạ tầng và tài sản cộng đồng, phù hợp với cấu trúc thị trường trong tháng, bao gồm dòng vốn ETF, đợt bứt phá của BTC và khẩu vị rủi ro mở rộng.
4. Kết luận
Trong tháng 8, thị trường tiền điện tử chuyển từ giai đoạn phục hồi theo từng đợt trong tháng 7 sang một đợt tăng giá trên diện rộng. Tổng vốn hóa thị trường của mẫu Top 500 tăng +20,66%, trong khi BTC và ETH lần lượt tăng khoảng +23,7% và +29,9%. Trong số 489 mẫu hợp lệ, có 365 tài sản tăng giá, chiếm 74,64% số mẫu, còn lợi nhuận trung vị của toàn bộ mẫu tăng lên +6,50%. Điều này cho thấy đợt tăng không chỉ giới hạn ở các mức tăng bùng nổ của những tài sản đuôi dài như PONS, BTR và GOOSE, mà các coin lớn cùng phần lớn tài sản vốn hóa trung bình cũng ghi nhận sự phục hồi đáng kể.
Các cơ hội mang tính cấu trúc tập trung vào bốn chủ đề. Thứ nhất, dòng vốn quay trở lại mạnh mẽ vào các ETF BTC Giao ngay của Hoa Kỳ cùng với việc Bộ Tài chính mở rộng hoạt động mua lại trái phiếu Kho bạc dài hạn đã đồng thời cải thiện kỳ vọng thanh khoản. Thứ hai, các tài sản chuỗi công khai và DeFi như ETH, SOL, LINK, AAVE và ENA được hưởng lợi từ sự phục hồi có Beta cao. Thứ ba, các câu chuyện liên quan đến tài sản mới, Launchpad và tài sản Meme như PONS, PUMP và TRUMP vẫn rất được ưa chuộng. Thứ tư, các tài sản Bitcoin Layer-2 như BTR được định giá lại về vốn sau khi BTC bứt phá.
Rủi ro vẫn tập trung ở nguồn cung và thanh khoản. Các đợt điều chỉnh sâu của KAITO và US cho thấy việc mở khóa token và nguồn cung mới có thể lấn át Beta thị trường ngay cả trong một đợt tăng giá trên diện rộng. Các mẫu có khối lượng cao nhưng biến động thấp như PGOLD, FIDD, YLDS và CHFAU cũng cho thấy không thể diễn giải các bội số khối lượng một cách độc lập với đặc điểm của tài sản. Đối với tài sản vốn hóa trung bình và nhỏ, sự đồng thời tăng của giá và khối lượng có thể xác nhận một xu hướng, nhưng nền thấp, việc niêm yết gần đây và doanh số giao dịch quá mức cũng có thể khuếch đại rủi ro điều chỉnh.
Hướng tới tháng 9, việc xu hướng có tiếp diễn hay không sẽ chủ yếu phụ thuộc vào ba yếu tố: dòng vốn vào ETF BTC / ETH Giao ngay có duy trì ổn định hay không, FOMC tháng 9 có đáp ứng các kỳ vọng diều hâu hay không và cuộc bỏ phiếu thủ tục đối với Đạo luật CLARITY có tiếp tục tiến triển hay không. Nếu BTC duy trì trên phạm vi bứt phá trong tháng 8 và các tài sản có mức mở rộng khối lượng trên 3x tiếp tục duy trì tỷ lệ tăng giá cao, dòng vốn có thể tiếp tục mở rộng sang nhiều nhóm tài sản hơn. Nếu kỳ vọng lãi suất tăng trở lại hoặc dòng vốn ETF hạ nhiệt, các tài sản vốn hóa trung bình và nhỏ đã tăng mạnh nhất trong tháng 8 có thể là những tài sản đầu tiên chịu áp lực chốt lời.
Tài liệu tham khảo:
Gate Research là nền tảng nghiên cứu toàn diện về blockchain và tiền điện tử, cung cấp cho độc giả các nội dung chuyên sâu, bao gồm phân tích kỹ thuật, thông tin xu hướng, đánh giá thị trường, nghiên cứu ngành, dự báo xu hướng và phân tích chính sách kinh tế vĩ mô.
Tuyên bố từ chối trách nhiệm
Đầu tư vào thị trường tiền điện tử tiềm ẩn rủi ro đáng kể. Người dùng nên tự nghiên cứu và hiểu đầy đủ bản chất của các tài sản và sản phẩm mà mình mua trước khi đưa ra bất kỳ quyết định đầu tư nào. Gate không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào phát sinh từ những quyết định đầu tư đó.