


看不懂的SOL

幣齡 2.6年
最高等級 8
用戶暫無簡介
MU財報這麼強,股價為什麼沒有一路漲?
美光在美東9月30日盤後交出財報,對應台北時間今天凌晨。先看幾個核心數字:
第四財季營收542.3億美元,去年同期113.2億美元,上一季度414.6億美元,同比約增長379%,環比約增長31%。
調整後每股收益33.42美元;季度調整後自由現金流332億美元。
下一季度營收指引為600億—630億美元,中值615億美元,比本季度再高約13%。調整後每股收益指引中值38.15美元。
這份成績單說明,存儲需求的增長,已經體現在收入、利潤和現金流裡。管理層給出的下一季預期,也沒有顯示增長突然停下來。
但盤面並沒有簡單地跟著財報數字走。
路透社在財報剛公布時記錄到,MU盤後上漲超過1%;隨後行情出現反覆。行情頁面顯示,截至美東10月1日9:01,盤前報1054.25美元,較前一日收盤跌約1.02%。注意,這是盤前截面,不是當天收盤結果。
為什麼業績這麼好,股價反應卻沒那麼興奮?
我的理解是:市場早就知道美光處在高景氣階段,現在要判斷的,是這種盈利能力還能持續多久,以及當前價格已經提前反映了多少。
營收繼續增長是一回事,未來的漲價空間、競爭對手擴產、客戶採購節奏,又是另一回事。
尤其是存儲行業,不能把某個季度的強勁利潤,直接乘以四,當成以後每年都能穩定賺到的錢。
所以,這次財報我會分開看:
基本面上,業績和下一季指引都很強。
交易上,漂亮的數字沒有換
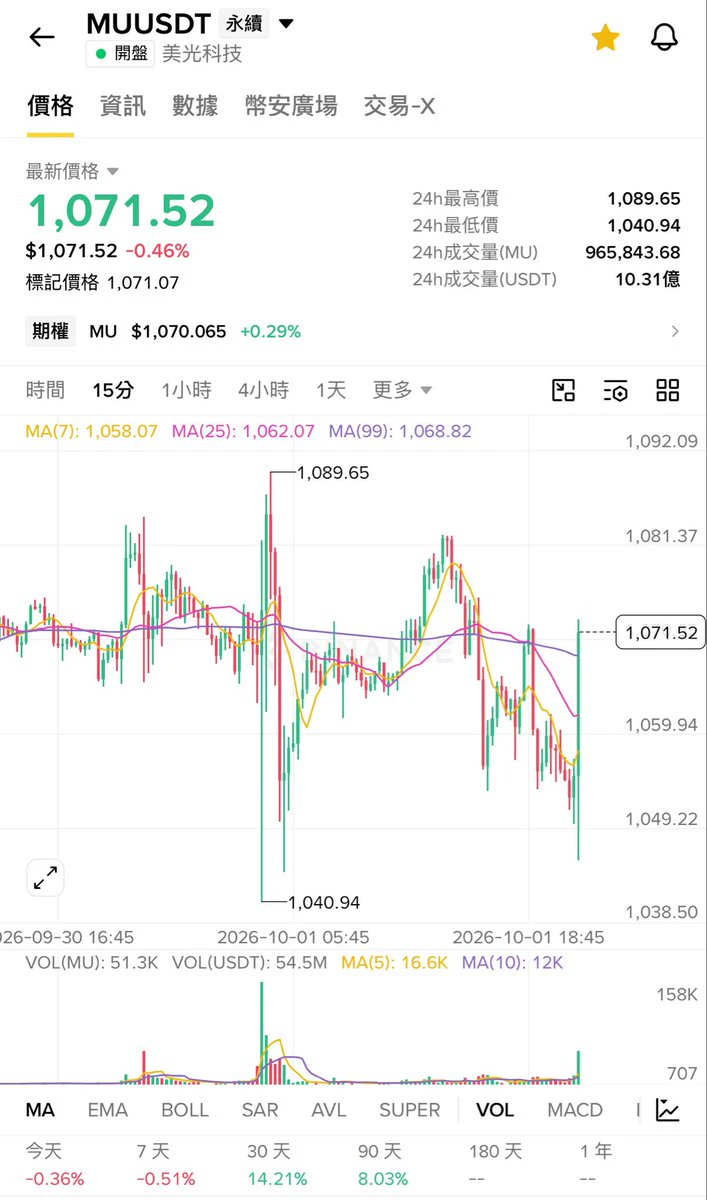
MU-2.18%
別把所有好日子,都留到退休以後
劉歡老師去世的消息傳出幾天了,63歲,還是讓人覺得太早。
這件事讓我反覆想一個問題:我們每天這麼努力賺錢,到底是為了什麼?
很多人的計畫都是,年輕時多吃點苦、多存點錢,等退休了,再去旅行、陪家人、做自己喜歡的事。
可是,錢可以慢慢存,身體和時間,卻未必會一直等我們。
當然,不能因為一個人的離世,就推斷普通人都活不到退休。收入和生活條件,也不能簡單決定一個人的壽命。但它確實提醒我:不能把人生所有值得期待的東西,都延後到幾十年以後。
這也讓我重新思考社會保險和投資。
先糾正一個常見誤解:目前男性法定退休年齡是逐步延後至63歲,不是統一65歲。
那年輕人還要不要繳社會保險?把這些錢拿去定期投資納斯達克指數、標普500,會不會更好?
這個問題值得討論,但不能只拿歷史報酬率比高低。
社會保險不只是養老金,還涉及醫療等保障。對有勞動關係的職工來說,依法參加社會保險也不是可以隨意取消的選項。養老保險個人帳戶的餘額可以依法繼承,並不是沒等到退休,繳過的錢就全部歸零。
指數投資承擔的是另一種任務:讓長期閒錢參與企業成長,同時自己承擔市場下跌、匯率變化,以及需要用錢時行情不好的風險。
定期投資納斯達克指數或標普,也不意味著一定能在退休時拿到理想報酬。
所以,我更認同的思路是:保留基本保障,再根據現金流累積自己的養老資產,而不是把兩者當成非此即彼的選擇。
至於年輕時要不要
看懂財經新聞,從分清這三個數字開始
兄弟們,最近新聞裡反覆出現幾個詞:PMI 走強、美債收益率上升、經濟增長預測調整。
看起來都認識,但如果沒弄清數字代表什麼,很容易把「經濟不錯」理解成「股票必漲」,把「收益率上漲」理解成「買債的人都賺錢了」。
拿這幾條新聞,講三個真正用得上的知識。
第一,PMI 是 58.4,不是經濟增長了 58.4%。
PMI 通過企業調查,觀察經營活動相對上個月的變化。50 是重要分界線:高於 50 通常表示擴張,低於 50 通常表示收縮。
所以,從 58 降到 54,仍然是擴張,只是擴張速度可能放緩;從 48 升到 49,也不代表恢復增長,而是收縮程度可能減輕。標普全球說明
這也解釋了為什麼經濟數據強,股市卻可能跌:增長有韌性是好事,但如果同時伴隨價格壓力,市場可能提高升息預期,估值就會承壓。不能只看一個總數,還要看價格、訂單和就業分項。
第二,美債收益率上漲,不代表原來的持有人賺得更多。
假設一張固定利息的債券,每年支付 5 元。你花 100 元買,當前收益率是 5%;市場價格跌到 90 元後,新買家花 90 元就能收到同樣的 5 元,當前收益率約為 5.56%。
利息沒變,買入價格變了。
對原來 100 元買入的人來說,帳面價格反而下跌了。這裡算的是當前收益率,不是包含到期本金、剩餘期限等因素的到期收益率。
第三,經濟衝擊有滯後,不會當天全部反映出來。
- 1
納指剛創新高,加息預期又來降溫:美股、加密為何一起承壓?
兄弟們,前一天還在討論納指新高,昨晚市場就重新開始擔心加息。
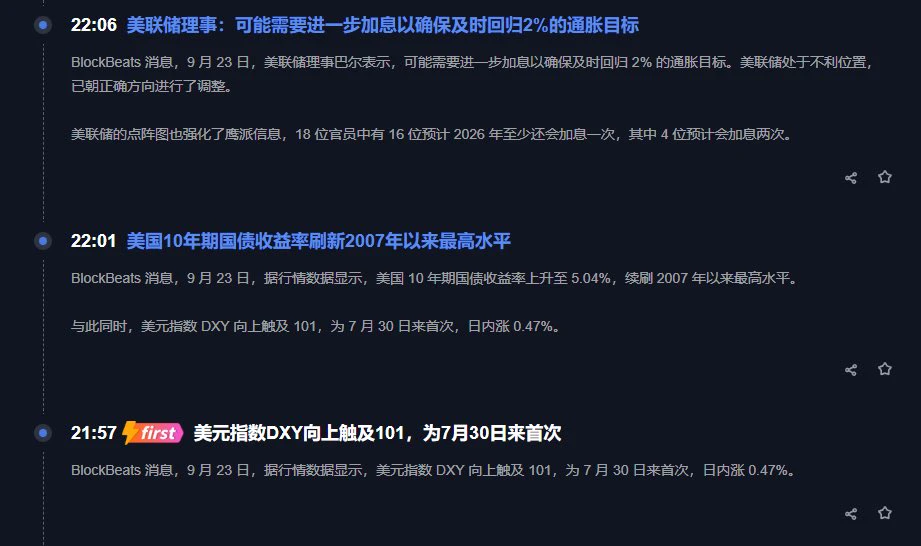
9月23日,美聯儲理事巴爾表示,可能需要進一步調整政策,才能讓通脹及時回到2%的目標。這裡說的是繼續加息的可能性,並不是已經作出新的利率決議。
但市場不會等政策正式落地才行動。
當天偏強的PMI數據疊加通脹壓力,讓投資者重新評估:如果經濟仍有韌性、物價又降不下來,高利率可能還要持續更久。
各類資產的反應也很直接。
美股方面,納指收盤下跌約1.1%,標普500下跌約0.7%,剛剛創新高的科技股再次面對利率壓力。
加密方面,比特幣在美東下午2點附近回落至約8.42萬美元,較紐交所簡報的比較基準下跌約2000美元。同一時點,黃金約4327美元、下跌約50美元,布蘭特原油反而上漲至約102.55美元。不是所有資產都在跌,而是資金在重新評估通脹與利率風險。
為什麼美股和幣會一起承壓?
對股票來說,利率上升會增加融資成本,也會壓低未來利潤的現值。越依賴遠期增長、估值越高的公司,通常越敏感。
對加密來說,美元走強、資金成本提高,會壓制風險偏好。若再疊加高槓桿倉位被動平倉,波動可能進一步放大。但不能僅憑價格下跌,就斷言發生了多大規模的爆倉。
這也提醒我們:同時持有科技股和比特幣,不代表已經充分分散風險。在利率衝擊下,它們可能一起回撤。
對定期定額而言,我更看重預算能否持續,而不是
- 3
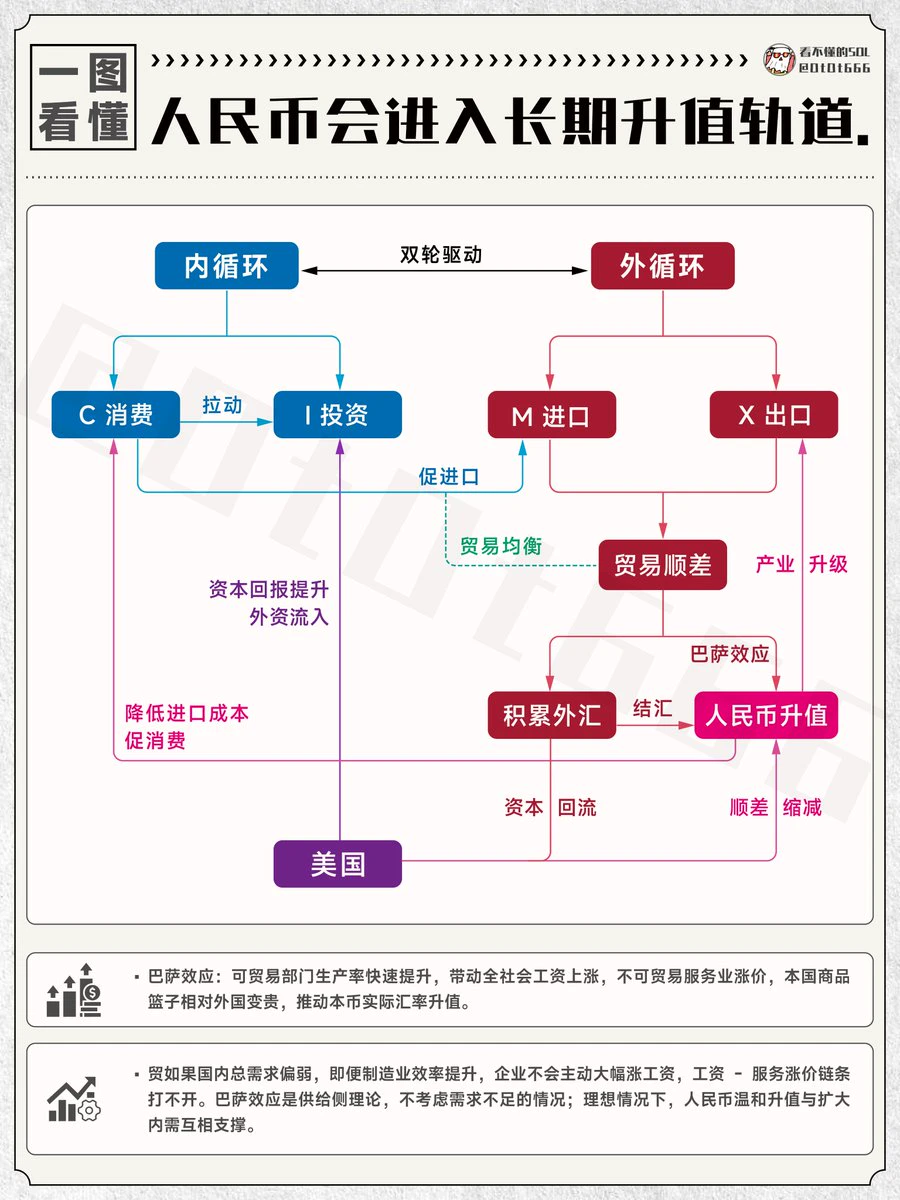
兄弟們,前面一直在聊美聯儲和美元利率,今天換個角度:如果人民幣持續升值,我們手裡的海外資產會怎樣?
先說結論:人民幣走強,對消費和海外投資的影響,可能剛好相反。
出國旅遊、留學,或者購買以美元計價的商品,同樣數量的人民幣能兌換更多美元,支出壓力可能減輕。
但如果你持有美股,最後又要換回人民幣使用,就不能只看股票漲了多少,還要算匯率這筆帳。
舉個純假設的例子:美股上漲10%,同時美元兌人民幣匯率下跌5%,不考慮費用和稅費,人民幣口徑的收益約為4.5%,不是10%。
所以,資產選對了,也不代表換回本幣後的收益完全一樣。
那人民幣有沒有長期升值的基礎?
產業升級、生產率提高、投資回報改善,都可能提供支撐。但這些因素不能直接推導出「人民幣以後只升不貶」。
圖裡提到的巴拉薩—薩繆爾森效應,講的是可貿易部門生產率相對提高,透過工資和服務價格傳導,推動實際匯率升值。
這裡最容易混淆的是:實際匯率升值,不等於人民幣對美元的名義匯率必然持續升值。國內外價格變化,也會影響實際匯率。
貿易順差同樣不是自動升值按鈕。出口企業收到美元後,是否立即結匯、有沒有海外付款需求,以及跨境資金流向,都會影響外匯市場供求。
再加上中美利差、美元整體走勢和市場預期,匯率很難靠一條邏輯預測到底。
對我來說,研究這些,不是為了猜一個最划算的換匯點,而是把資產和未來支出放在一起考慮。
生活主要用人民幣,就要留足人民幣現金;未來
- 4
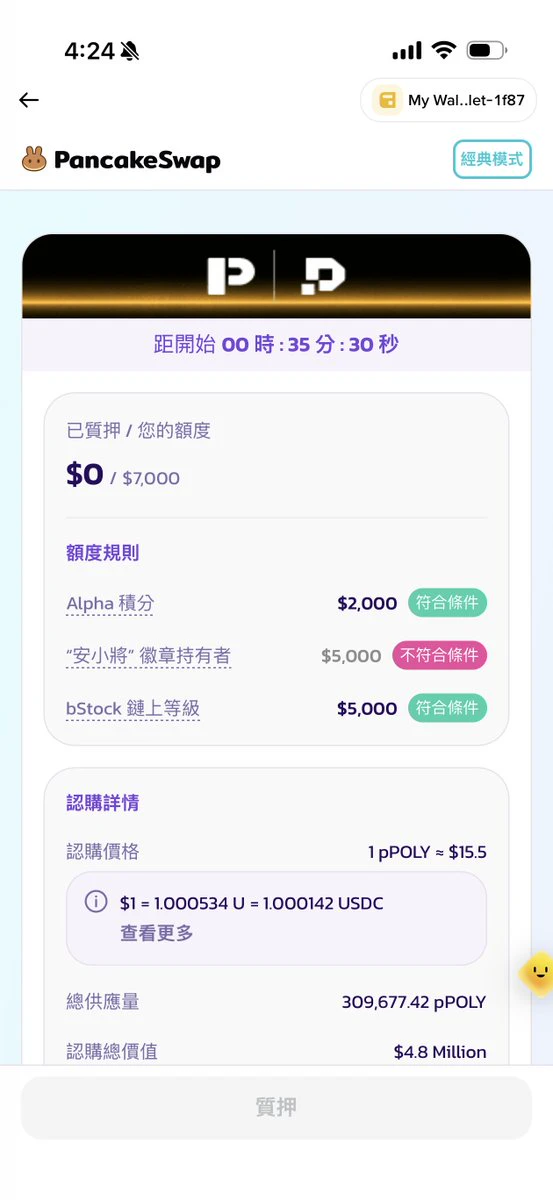
五點開塞、沒想到 安小將徽章的含金量出來了!
目前利潤10%左右應該還是很穩的。
目前利潤10%左右應該還是很穩的。
- 1
- 6
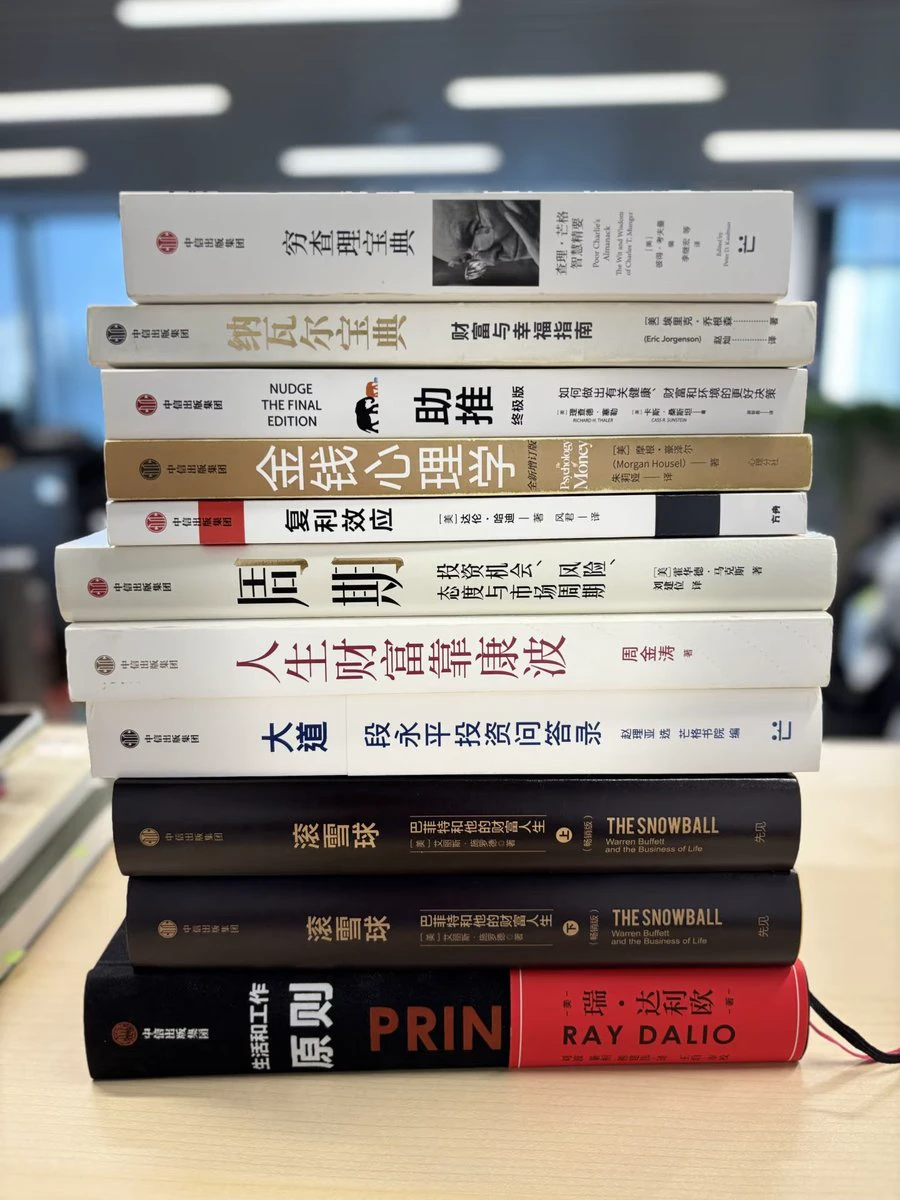
芒格說過:我這輩子遇到的聰明人,沒有不每天閱讀的。真正拉開差距的不是努力,而是認知厚度。
這10本書從思維、週期到決策,幫你搭一套完整的財富認知框架。
一、重塑財富思維
01《窮查理寶典》芒格 多元思維模型鼻祖,教你跳出單一認知,用跨學科智慧做判斷。
02《納瓦爾寶典》納瓦爾 財富=專長×槓桿×複利,普通人變富最清晰的路徑公式。
03《金錢心理學》摩根·豪澤爾 行為比知識重要。存多少錢比你賺多少更決定終局。
二、看透週期與趨勢
04《週期》霍華德·馬克斯 萬物有週期。讀懂牛熊節拍,才知道何時貪婪何時恐懼。
05《人生財富靠康波》周金濤 一個人的命運往往取決於他站在經濟週期的哪個位置。
06《滾雪球》艾麗斯·施羅德 巴菲特授權傳記。祕訣只有一個:很濕的雪,很長的坡。
三、決策與行動的底層邏輯
07《助推》理查德·塞勒 諾獎得主告訴你:好選擇不靠意志力,靠設計。
08《原則》瑞·達利歐 把一生決策經驗提煉成可複用的規則系統,像機器一樣做高品質決策。
09《複利效應》達倫·哈迪 每天1%的微小改變,在時間複利下會變成巨大鴻溝。
10《大道》段永平 段永平談投資與做人——做對的事,把事做對,慢慢來。
讀書不是為了快速致富,而是讓你在關鍵選擇上少走十年彎路。
- 1
商K經濟,算是徹底完蛋了,現在全國各個地方都在打擊。
最出名的,當屬杭州,天際線、N11等頂級商K,全部關門了。
杭州的商K經濟,完全是電商經濟帶起來的,巔峰時期,天際線和N11等商K天天爆滿,集齊了全國最優質的美女,品質不輸天上人間。
有人將打擊商K,與生育率掛上勾,純屬扯淡,這些頂級美女,即使不做商K,也不會飛入尋常百姓家,不會立馬結婚生孩子。
最主要的原因,商K還是牽涉到有償陪侍,這是灰色地帶,以前睜一隻眼閉一隻眼,現在不行了。
特別是前不久,某地產集團老總,在商K裡對一名員工猥褻的事,讓杭州的商K徹底兜不住了。
這幾年電商行情也不行,杭州的這些商K,生意已經大不如前,以前的電商金主們,這幾年也沒有餘糧了。
另外,商K創造不了太多基層就業,交不了多少稅,大部分都是現金私下交易,對經濟沒多大提升。
商K行業被打擊,最慘的,會是醫美。醫美的客戶們,就是夜場的小姐姐,她們沒有了暴利收入,自然不會繼續在臉上動刀,因為沒有收入正向回饋了。
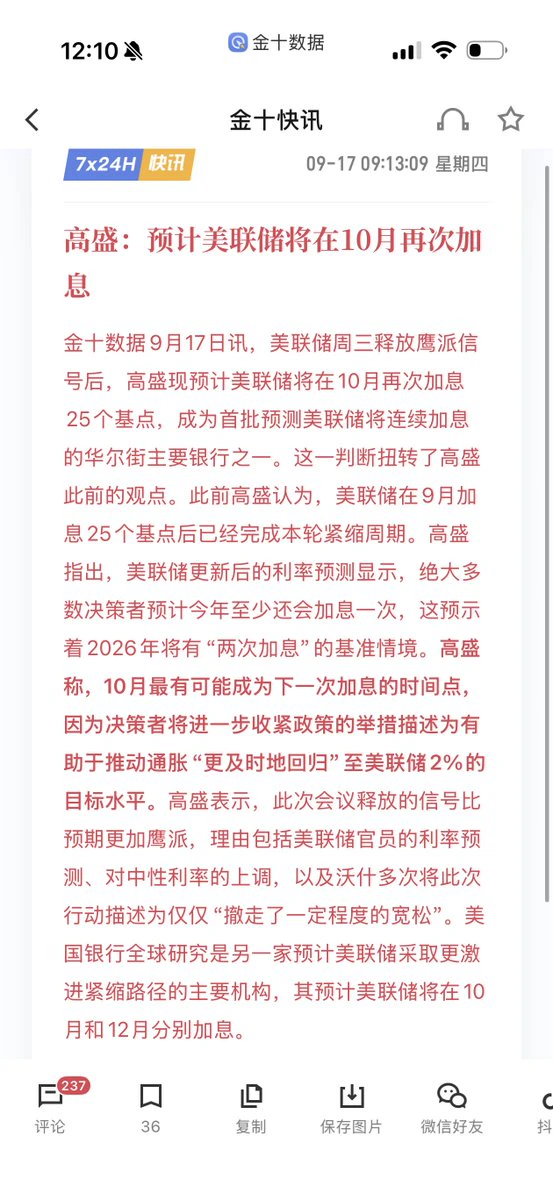
兄弟們,升息落地了,但這件事可能還沒結束。
美聯儲這次升息25個基點,利率區間上調到3.75%—4%。接下來市場糾結的,已經從「9月升不升」,變成了「10月是否接著升,年底還要走多遠」。
決議後,路透社報導的10月升息機率一度來到56.5%。注意,這是當時的市場定價,會隨著數據變化,不是美聯儲給出的承諾。
至於今年升息三次,目前可以作為偏鷹情境做準備,但不能當成板上釘釘。最新點陣圖中位數對應的是年內再升息一次,連同這次,全年兩次。如果10月、12月各升25個基點,才會走到全年三次、累計75個基點。
為什麼多一次、少一次,市場會這麼敏感?
因為影響的不只是多付一點利息,還有大家對「高利率要持續多久」的判斷。
企業融資更貴,消費者借錢更謹慎,股票也要面對更高的回報要求。特別是估值已經不低、利潤還要等幾年兌現的公司,市場會更認真地問:未來的增長,到底值不值得現在這個價格?
BTC也不能完全繞開資金環境。長期敘事還在,不代表短期不會因風險偏好下降而承壓。黃金則要同時看實際利率、美元和避險需求,不能簡單理解成升息就一定跌。
落到我自己的定期定額計畫,重點是別把資金節奏打亂。
基礎定期定額繼續按現金流安排,但額外加倉會更克制。如果後面還有升息,市場可能反覆消化,沒必要第一次回調就把備用資金全部打出去。
我會把日常定期定額的錢、回撤時的機動資金、生活應急金分開。跌了先檢查倉位和持有邏輯,再決定要
- 1
兄弟們,把黃金這兩年的走勢和2008年前後放在一起,確實容易產生一種感覺:先大漲,再回撤,然後反彈,是不是又要走一遍當年的行情?
但我覺得,這張圖最值得聊的,不是下一段能漲多少,而是一個容易被忽略的問題:為什麼連黃金這種避險資產,也會在危機裡被賣?
因為市場最缺錢的時候,大家首先考慮的是拿到現金。
2008年金融危機期間,有人要補保證金,有人要應對贖回,有人要償還債務。黃金流動性好,反而成了可以迅速變現的資產。即使長期看好,也可能不得不賣。
所以,「風險上升」和「黃金上漲」,中間並不是一個永遠成立的等號。
擔心風險時,資金可能買黃金;真正陷入現金緊張時,黃金也可能先跌。等流動性壓力緩解,市場才會重新評估貨幣政策和黃金的配置價值。
回頭看歷史,我們知道後來發生了什麼。但身處當時的人,並不知道眼前的下跌什麼時候結束,更不知道反彈後會不會繼續跌。
這也是我對歷史曲線對比保持謹慎的原因。把兩個起點都設成100,可以方便比較漲跌幅,卻不能證明兩輪行情背後的原因相同。起點換一個月,視覺上的相似程度也可能改變。
與其猜現在對應2008年的哪一段,我更願意看幾個實際變數:實際利率怎麼走,美元強不強,黃金ETF資金有沒有持續流入,以及金融市場有沒有出現明顯的融資壓力。
這些變數發生變化,比兩條線看起來像不像,更值得追蹤。
落到自己的配置上,也要先想清楚:買黃金,是為了分散風險,還是期待短期大漲?
如
- 5
- 9
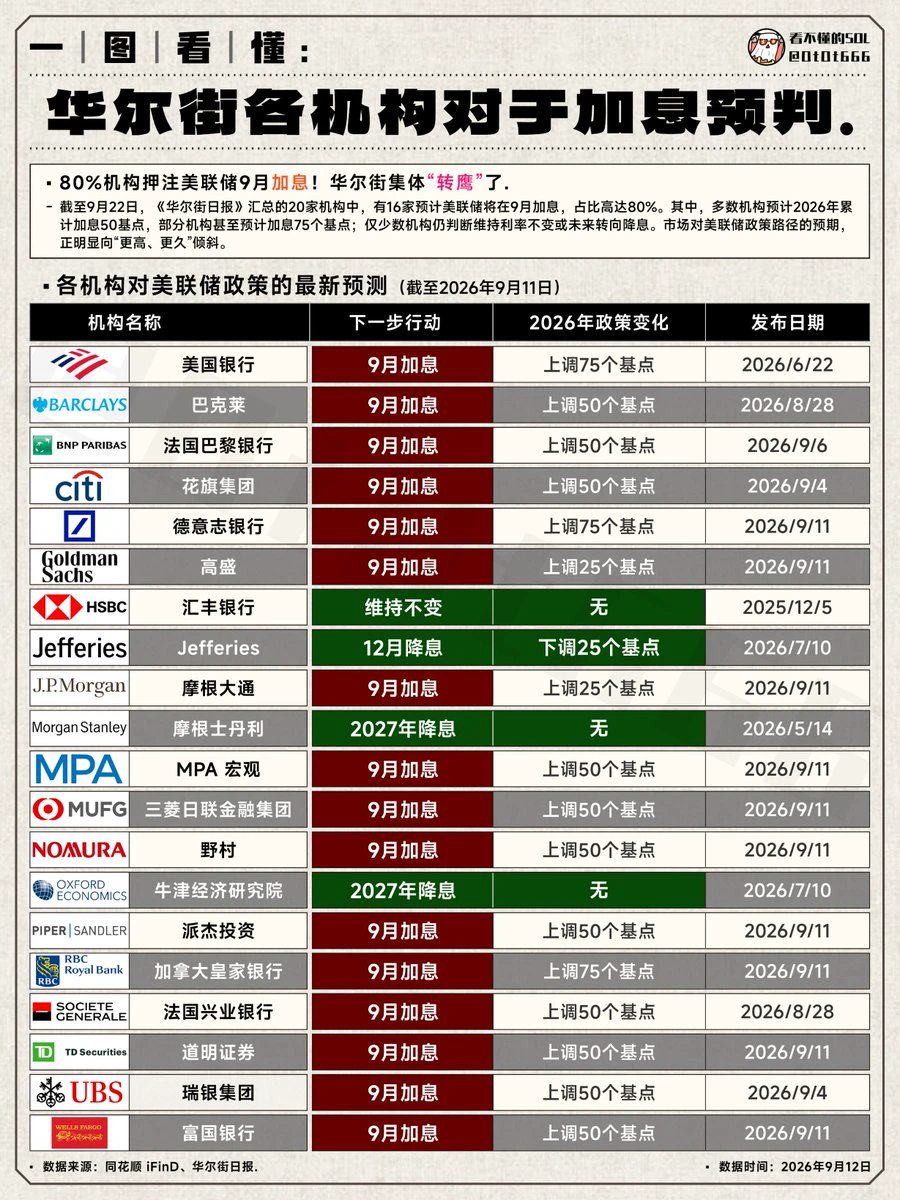
兄弟们,看到「80%的机构预计9月加息」,是不是又想暂停定投,等美联储开完会再说?
先把这个数字看明白:目前20家机构,有16家预计9月加息。这个80%是机构数量占比,不是加息概率,更不是美股下跌的概率。
而且,大家对后面的判断并不一致。有的预计全年累计加息25个基点,有的看50个,还有的看75个。同样写着「9月加息」,对未来资金环境的理解,可能差得很远。
对我们来说,比猜中这一次更重要的,是高利率会持续多久,以及手里的资产能不能消化这个压力。
企业借钱更贵,扩张和利润可能受影响;债券收益率提高,投资者对股票回报的要求也会提高。科技公司即使业绩增长,估值也未必还能继续往上抬。好公司和好买价,还是要分开看。
但这也不代表,加息落地当天就一定跌。如果市场提前做了准备,最后的决定没有更鹰,反而可能出现反弹。反过来,即使不加息,只要后续表态偏紧,市场也未必买账。
所以我的定投思路,还是提前把两种情况想清楚。
如果加息,基础定投按预算走,不因为一条新闻全停,也不因为跌了就无限加码。额外投入要看回撤、估值和仓位,分几次安排,给后面留资金。
如果不加息,也不因为一根阳线就把几个月的预算提前买完。上涨时按计划参与,没必要为了怕踏空,打乱原来的节奏。
还有一个比利率更贴近自己的问题:这笔钱多久不用?接下来收入稳不稳定?如果生活开支增加,就应该调整投入金额。定投不是必须每天完成的任务,更不是证明自己看
- 2
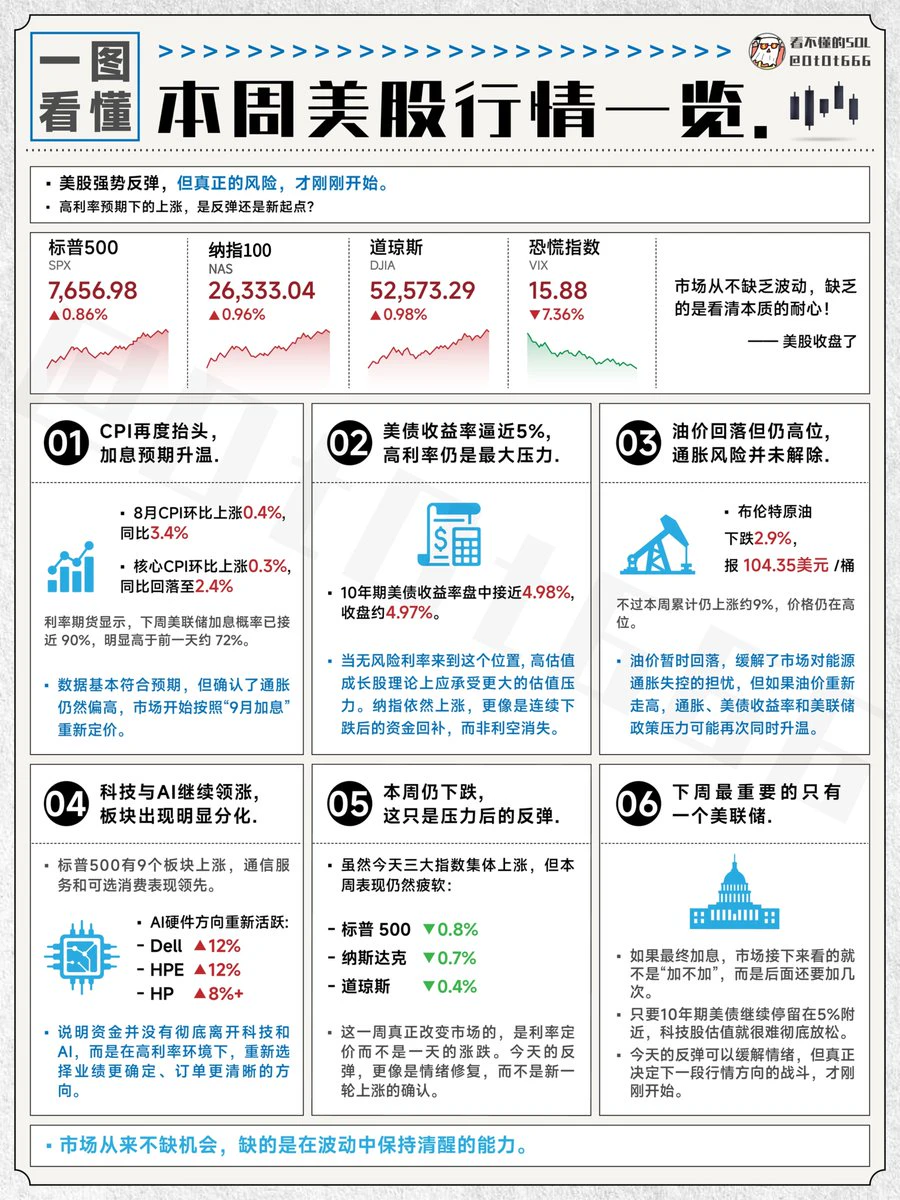
兄弟們,美股週五反彈了,但看完這一週,我更想提醒自己:別因為一天上漲,就把前幾天準備好的計畫全改了。
週五標普500上漲0.86%,那斯達克綜合指數上漲0.96%,道指上漲0.98%。收盤看著不錯,但股市回暖的同時,10年期美債殖利率仍在4.97%左右,利率壓力並沒有跟著消失。
這也是這次行情值得琢磨的地方:為什麼通膨還有壓力,股票卻能漲?
市場不會只圍著一個數字轉。整體CPI接近預期,沒有再給市場一個明顯的意外;油價回落,也緩和了部分擔憂。此前已經下跌的股票,自然可能迎來買盤。但僅憑一天上漲,還分不清這是短期修復,還是新一輪趨勢的開始。
而且,整體和核心數據不能混著看。8月整體CPI月增0.4%,核心月增0.3%,後者高於此前0.2%的預期。不能因為整體符合預期,就理解成通膨已經過關。
接下來聯準會升不升息,當然重要。但對於定期定額,我更關心的是:不管結果如何,我有沒有能力繼續執行。
如果升息,我會先看市場此前消化了多少,以及聯準會對後續路徑怎麼說。基礎定期定額按預算進行,額外加倉分批安排,不因為「利空落地」就一次把現金投完。
如果不升息,也不等於立刻轉向寬鬆。假如股價快速上漲,我不會追著把後面幾個月的預算提前用掉;如果市場因為後續表態而下跌,也先弄清原因,再決定要不要調整。
對我來說,現金儲備的作用,就是讓自己不必每次都猜對。不滿倉等暴漲,也不空倉等崩盤,留出正常生活、持續投入
SPYX-0.05%
- 2
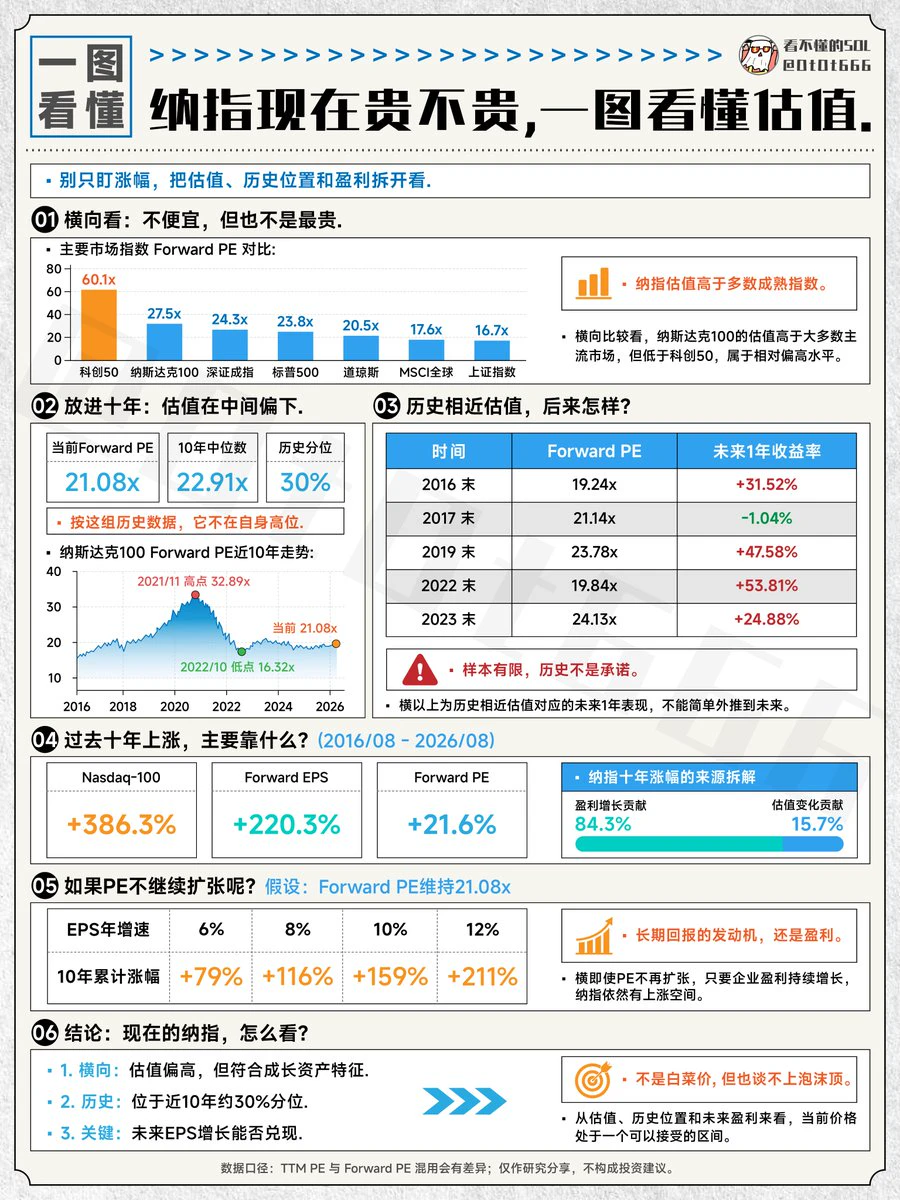
兄弟们,纳指现在到底贵不贵?
这个问题,光看最近涨了多少,其实很难回答。涨得多,不一定全靠炒估值;跌了一截,也不一定就便宜了。
我更愿意把它拆成两件事:公司能赚多少钱,以及市场愿意为这些利润付多少价格。
同样是股价上涨,一种是利润在增长,价格跟着走;另一种是盈利没怎么变,大家却愿意给越来越高的估值。账户里看起来都是赚钱,背后的支撑完全不同。
所以看纳指,除了看PE,我还会关心:未来盈利预期有没有被上调?增长是不是只靠少数几家公司?如果业绩不及预期,现在的价格还能不能撑住?
尤其Forward PE,用的是对未来利润的预测。
看起来估值降了,可能是股价回落,也可能只是分析师把未来利润估得更高。预期能不能兑现,还得等后面的财报回答。
历史分位也一样。低于过去某个时期,不代表一定便宜;当年的利率、行业结构和增长预期,都可能跟现在不一样。更不能挑几个“相似估值后大涨”的年份,就当成下一年的剧本。
对定投的人来说,估值有用,但它更适合提醒自己控制投入节奏和仓位,不是用来精确预测下周涨跌。
我也不想因为一句“长期看好”,就忽略买入价格。即使企业利润持续增长,买得太贵,估值回落也可能吃掉一部分收益。
与其急着给纳指贴上“便宜”或者“泡沫”的标签,我更关心:盈利有没有跟上预期,这笔钱能放多久,遇到回撤还剩多少余地。
能把这些想清楚,定投才不只是每天按一下买入。
- 1
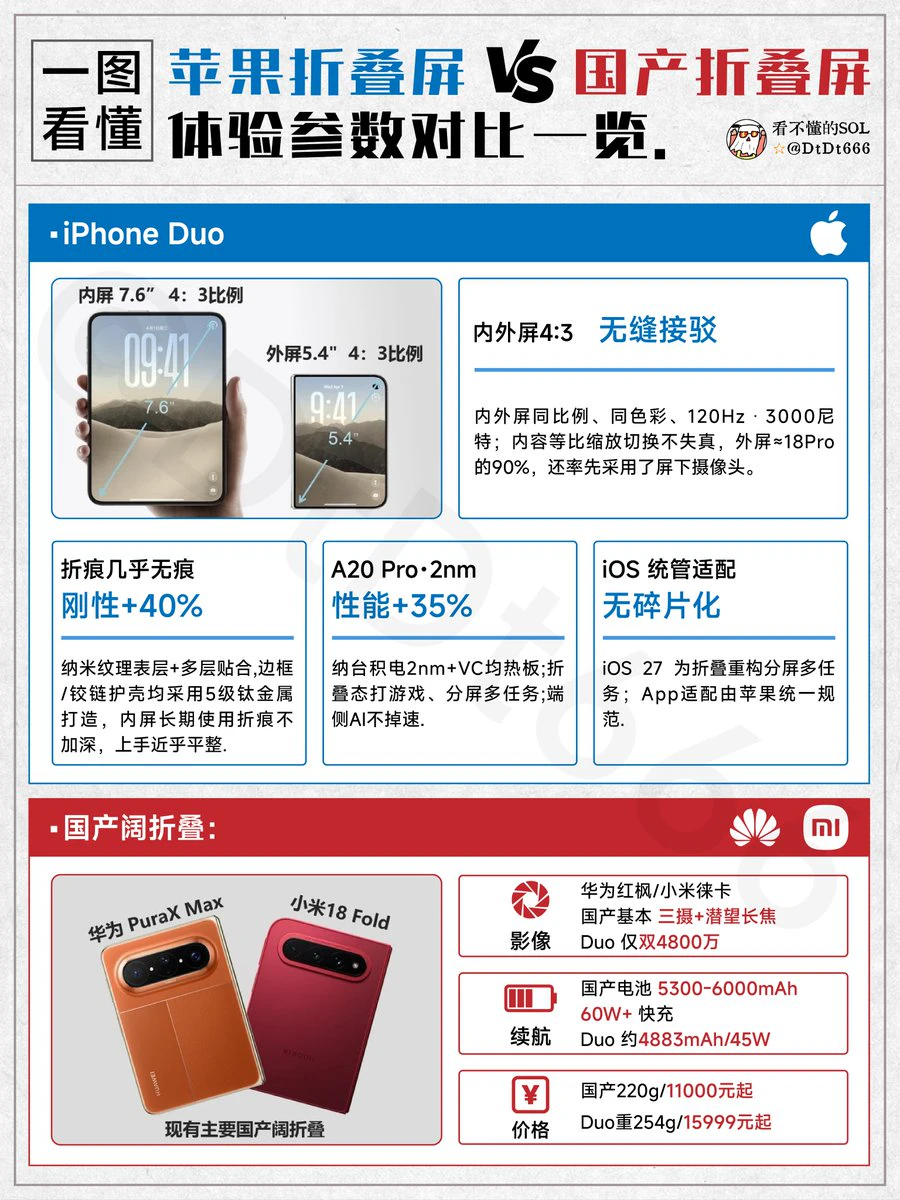
兄弟們,蘋果這次推出摺疊螢幕,我覺得最吸引人的,是終於能在熟悉的iPhone上,多一點接近小平板的使用空間。
對於一直用蘋果、又想試試摺疊螢幕的人來說,這個吸引力挺直接:不用為了大螢幕換一套使用習慣,原來的照片、資料和裝置也能繼續用起來。
具體到這臺iPhone Duo,我比較看重三個地方。
第一,是內外螢幕切換的連貫性。7.6英吋內螢幕和5.4英吋外螢幕採用相同比例,官方強調內容可以等比縮放。這個設計如果實際體驗做好了,展開就不只是「字變大」,而是能更自然地接著看、接著用。
第二,是蘋果怎麼做摺疊螢幕的軟體。iOS 27針對這個形態重新調整了介面和互動。硬體能摺只是開始,常用App展開以後會不會浪費空間,多工操作順不順,才決定大螢幕最後是生產力,還是只用來刷影片。
第三,是一些出門用得到的細節。內螢幕的奈米紋理表層主打減少反光;拍照時可以透過外螢幕預覽,用後置鏡頭自拍,也能讓被拍的人看到構圖。旅行拍照不用再反覆問「拍好了沒」,這種小便利反而容易天天用上。
放到我自己的場景裡,吸引力就更具體了。
出門看財報、讀長文章、核對表格,小螢幕總要來回放大;臨時改稿、查資料,又不一定值得把電腦拿出來。摺疊螢幕如果能把這些中間地帶補上,我會覺得比跑分高了多少更有意義。
當然,蘋果的優勢不等於每項都贏。影像焦段、充電、重量和價格,還是要跟具體國產機型比;摺痕、續航和第三方App適配,也得等實際體
AAPL+0.99%
- 1
- 1
- 2
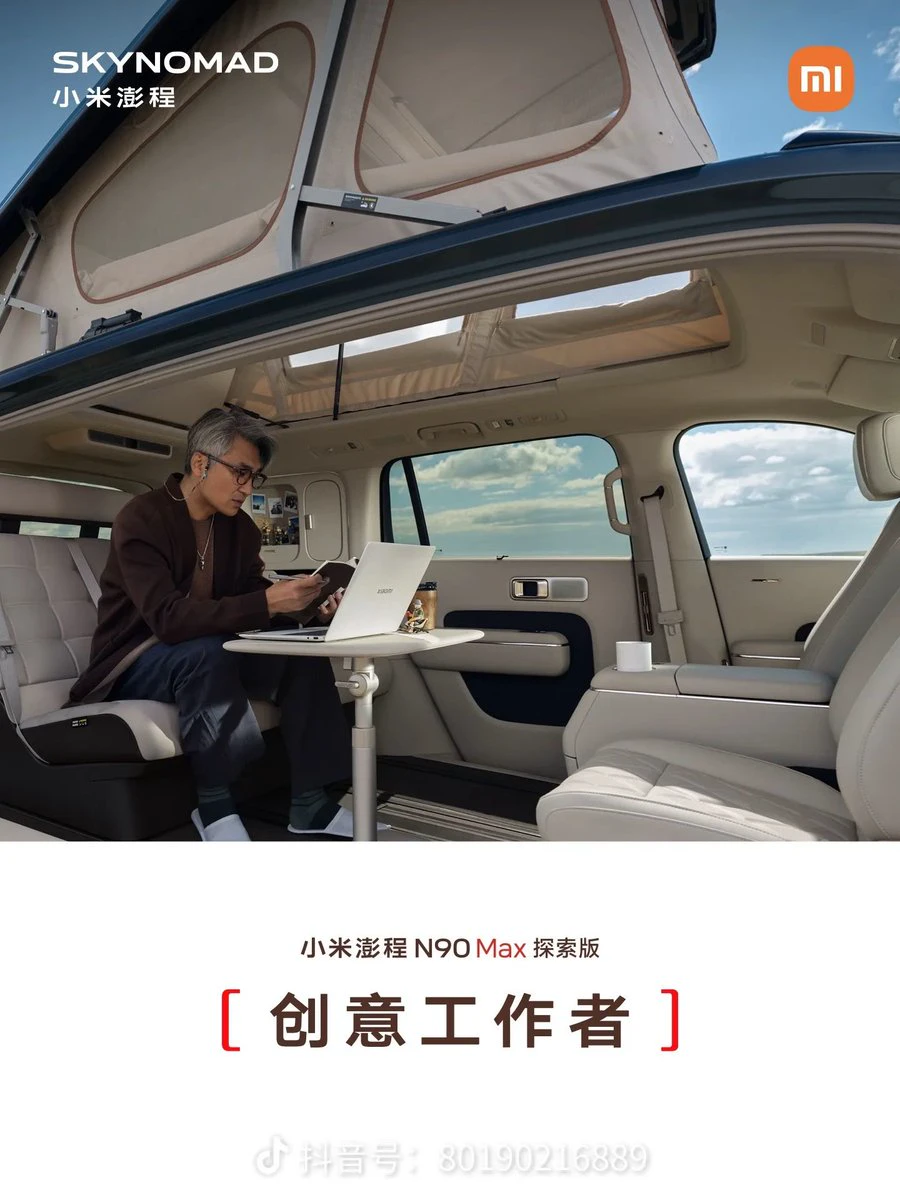
兄弟們,小米的 N90 探索者才是幣圈人的夢中車吧。
停好車,電腦一開就是交易室;桌板一擺,辦公、吃飯都能安排;到了營地,白天看風景,晚上露營住宿。交易、工作、旅行,一輛車全串起來了。
已經開始腦補:早上湖邊喝咖啡,順手完成定投;白天開車趕路、找地方玩,晚上停下來看看行情、做個復盤,睏了直接休息。
不過出發前得先確認兩件事:營地能不能過夜,訊號能不能登上交易所😂
賺錢是為了多看看世界,總不能車到了大理,人還困在一分鐘 K 線裡。
跑車和這種移動小家,兄弟們選哪個?
停好車,電腦一開就是交易室;桌板一擺,辦公、吃飯都能安排;到了營地,白天看風景,晚上露營住宿。交易、工作、旅行,一輛車全串起來了。
已經開始腦補:早上湖邊喝咖啡,順手完成定投;白天開車趕路、找地方玩,晚上停下來看看行情、做個復盤,睏了直接休息。
不過出發前得先確認兩件事:營地能不能過夜,訊號能不能登上交易所😂
賺錢是為了多看看世界,總不能車到了大理,人還困在一分鐘 K 線裡。
跑車和這種移動小家,兄弟們選哪個?
- 1
當代年輕人怎麼破局?
十件小事,按順序來:
1有一部 Apple 手機
2有一張香港電話卡
3有一個海外 Apple ID
4辦好護照和港澳通行證
5辦一張香港銀行卡
6開一個美股帳戶有錢就買標普納指。
7有一個 Google 信箱,有個 TG,有個 YouTube
8定期定額投資主流核心資產
9保持良好的飲食、運動、睡眠,
10盡可能多學點英語
前七件是入場券——全是手續,沒有一件需要天賦,一個週末能辦完大半。
後三件是複利——錢替你上班,身體讓本金活得夠久,英語讓世界直接對你開放。
兄弟們。所謂破局,不過是把別人刷手機的時間,用來把自己的門票一張張配齊。
十件小事,按順序來:
1有一部 Apple 手機
2有一張香港電話卡
3有一個海外 Apple ID
4辦好護照和港澳通行證
5辦一張香港銀行卡
6開一個美股帳戶有錢就買標普納指。
7有一個 Google 信箱,有個 TG,有個 YouTube
8定期定額投資主流核心資產
9保持良好的飲食、運動、睡眠,
10盡可能多學點英語
前七件是入場券——全是手續,沒有一件需要天賦,一個週末能辦完大半。
後三件是複利——錢替你上班,身體讓本金活得夠久,英語讓世界直接對你開放。
兄弟們。所謂破局,不過是把別人刷手機的時間,用來把自己的門票一張張配齊。
SPX+1.36%
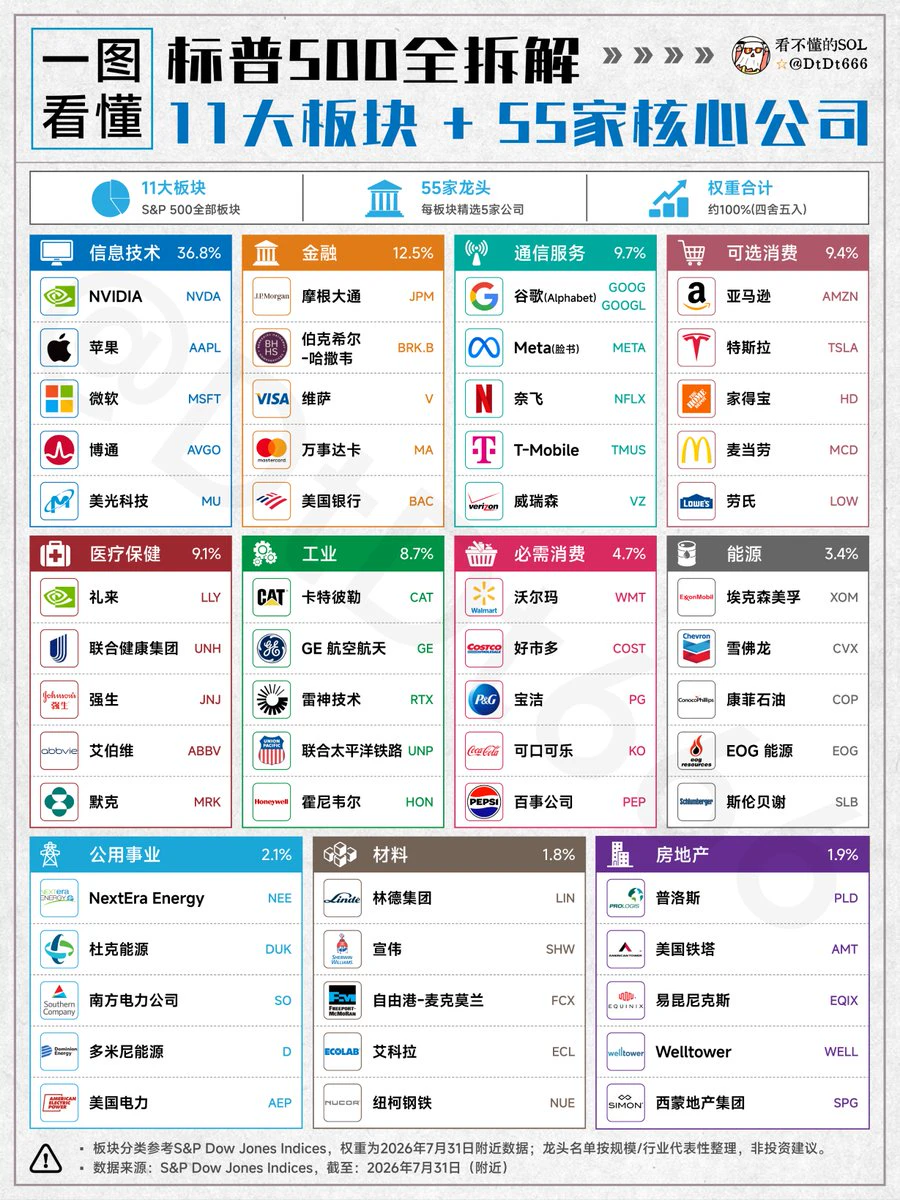
兄弟們,定投標普500之前,最好先知道自己每個月到底在買什麼。
平時說起美股,聊來聊去都是 NVIDIA、Apple、Microsoft。但把標普500拆開看,除了科技,還有銀行、醫療、消費、能源、工業、公用事業和房地產。
你買進去的錢,背後既有賣晶片、做軟體的公司,也有賣藥、收電費、開超市、運貨的生意。
這也是我覺得研究指數有意思的地方:螢幕上只有一個漲跌數字,背後卻是不同公司的經營狀況。
不過,有個地方容易想當然:買了500家公司,不代表資金平均分成500份。
標普500按自由流通市值加權,大公司的影響更大。所以涵蓋11個板塊,並不意味著每個板塊都能同樣影響你的收益。
還有個細節:Google、Meta歸在通訊服務,Amazon、Tesla歸在非必需消費。只看「資訊科技」這一欄,並不能看全組合裡與科技相關的風險。
對定投的人來說,這比記住幾十個股票代碼更重要。
尤其是已經買了標普,又買那斯達克,再單獨加倉幾家科技巨頭的朋友,最好把持倉攤開看看。帳戶裡的產品變多了,背後押注的可能還是同一批公司。
我理解的定投,是把買入分散到不同時間,減少自己反覆猜點位的衝動。但估值貴不貴、倉位是否集中、這筆錢能放多久,仍然需要自己判斷。
這55家公司可以當作認識各板塊的入口,不是全部成分股,更不是照著買的清單。
慢慢弄明白自己持有什麼,遇到下跌時,才更容易分清:是價格在波動,還是當初買入的理由發
- 3
熱門話題
#OneGate見證計劃
37.93k 瀏覽量2.67k 人討論中
#美國9月非農新增2.9萬
41.85k 瀏覽量375 人討論中
#三大 Launchpool 同步進行瓜分豐厚空投
76.12k 瀏覽量2.07k 人討論中
#HYPE財庫公司持倉超32億美元
64.48k 瀏覽量2.67k 人討論中
#PONS啟動週期性回購
11.2k 瀏覽量490 人討論中
#核心PCE與GDP終值
104.48k 瀏覽量1.57k 人討論中
#美光Q4營收542億美元超預期
18.56k 瀏覽量851 人討論中
#TRUMP團隊8個月套現2.49億美元
26.78k 瀏覽量47 人討論中
#ETH理財享5%加息年化
60.44k 瀏覽量1.06k 人討論中
#美國30年期國債收益率創2002年以來新高
18.31k 瀏覽量124 人討論中