
Posts
Suivis
Populaire
Actualités
Profil

ShiFangXiCai7268

vip
Âge 3Année
Pic de niveau 1
Le ciel est clair et le cœur est bon ! Toutes les choses sans effort, comme la brume et comme l'éclair, le miroir clair n'est pas une plateforme, où la poussière peut-elle s'accumuler ? Tout le monde est ivre, je suis le seul à être éveillé. Les mondes parallèles sont difficiles à rencontrer, les rencontres croisées s'éloignent progressivement, seule la destinée peut attendre. Cherchant et cherchant, quand cela s'arrêtera-t-il ? Est-ce toi, moi ou lui ?
530
Suivis
281
Followers
7.5k
Aimé
Mon moment One Gate : détenez comme bon vous semble. Ensemble, assistons à la plus grande évolution de l’histoire de Gate en 13 ans. Gate, la finance sans frontières. #Gate #OneGate #HoldAnything https://www.gate.com/zh-tw/activities/everything-money-ceremony?ref_type=165&ch=8126&ref=A1YQA1hX&utm_cmp=BIPdAc5p
post-image
  • 1
#OneGate见证计划 Bilan de DOGE : le seuil de 0,10 $, j'avais vu juste, mais le marché s'est montré plus « laborieux » que prévu

Pour compléter : le « moment de rendre la copie » de l'article de la fête de la Mi-Automne « Plan pour prendre une position longue sur DOGE » est arrivé 🐶

Ce que j'en pensais à l'époque (26-27/09)
DOGE était dans une « phase de consolidation » au sein d'une tendance haussière, avec 0,10 $ comme seuil décisif — s'il se maintenait au-dessus de 0,10 $, objectif 0,115-0,12 $ ; s'il ne parvenait pas à s'y maintenir, tant que le retest de 0,089-0,090 $ ne cassait pas, la t
post-image
ThisIsTranslateContent:
#OneGate见证计划 Bilan de DOGE : le seuil de 0,10 dollar, j’avais vu juste, mais le marché s’est montré plus « poussif » que prévu

Petit suivi : l’« échéance » de l’article de la fête de la Mi-Automne « Plan pour prendre une position longue sur DOGE » est arrivée 🐶

Ce que j’anticipais à l’époque (26-27/09)
DOGE était dans une « phase de consolidation » au sein d’une tendance haussière, et 0,10 dollar constituait le seuil clé — au-dessus de 0,10 dollar, objectif 0,115-0,12 ; en dessous, tant que le repli vers 0,089-0,090 ne cassait pas ce niveau, les haussiers gardaient la main. Raisons : +15,5 % sur la semaine, RSI à 58,7 (pas de surachat), cours au-dessus de toutes les moyennes mobiles, accumulation de 1,14 milliard de DOGE par les baleines en 96 heures, pour un cumul de 112 millions de dollars, et afflux hebdomadaire record dans l’ETF DOGE. Plan : entrer autour de 0,098 dollar, stop-loss à 0,085 dollar, prendre la moitié des bénéfices à 0,108 dollar et clôturer à 0,115-0,12.

Ce qui s’est réellement passé (30/09-02/10)
DOGE s’est heurté à plusieurs reprises au plafond des 0,10 dollar : le 30/09, il a atteint un sommet proche de 0,0966 dollar, puis est retombé le 01/10 à 0,0940-0,0956 dollar ; aujourd’hui, il oscille entre **0,094 et 0,095 dollar**
​Le « mur » des 0,10 dollar s’est révélé plus solide que prévu — les haussiers du marché s’y sont massivement concentrés et la dynamique s’est aplatie
​Mais la baisse n’a pas été profonde non plus : la zone de support à 0,092-0,093 dollar n’a jamais cédé, tandis que la MA200 (0,0878 dollar) se trouve encore bien plus bas
​Nouveauté : DogeOS a lancé un testnet DeFi (le narratif des contrats intelligents de DOGE s’est concrétisé pour la première fois), mais la réaction du marché est restée faible — « il faut attendre des preuves d’adoption plus solides » ; les flux de l’ETF DOGE montrent des signes de retour

✅ Là où j’avais raison, ❌ et là où je me suis trompé
Correct : mon analyse du seuil des 0,10 dollar s’est confirmée — sans maintien au-dessus de 0,10 dollar, pas de véritable mouvement ; l’analyse d’une « phase de consolidation » s’est confirmée — le cours évolue latéralement sans baisser ; le stop-loss à 0,085 dollar était raisonnable — même au plus fort de la panique, il restait encore 8 % avant le stop-loss
​Erreur d’appréciation : j’ai surestimé la dynamique haussière à court terme — je m’attendais à une poussée vers 0,108 dollar autour de la fête de la Mi-Automne, mais le cours a été fermement plafonné par les 0,10 dollar ; j’ai sous-estimé les vents macroéconomiques contraires — le rendement des obligations du Trésor américain à 30 ans a atteint 5,62 %, un plus haut de 24 ans, comprimant l’appétit pour le risque sur l’ensemble des altcoins ; même DOGE, aussi solide soit-il, a du mal à progresser seul

Mise à jour de mon point de vue
La structure n’est pas cassée, mais il faut repousser le « calendrier de la cassure » — ce mur des 0,10 dollar devra soit être franchi grâce au BTC (maintien au-dessus de 85 000 dollars), soit être enfoncé par les flux de l’ETF ou par DogeOS lui-même ; sinon, le cours continuera de s’user.
Niveaux clés mis à jour : support à 0,092-0,093 dollar (ligne de vie, réduire l’exposition en cas de cassure), 0,0878 dollar (MA200, une cassure mettrait fin au scénario haussier) ; résistance à 0,0966 → 0,10 → 0,1055 → 0,118 dollar
​Conditions pour prendre une position longue : il faudra une clôture en 4H au-dessus de 0,0966 dollar avec une hausse des volumes avant de parler d’une attaque des 0,10 dollar ; si 0,10 dollar est véritablement franchi, l’ancien objectif de 0,115-0,12 reste valable
​À surveiller ce soir : les chiffres de l’emploi non agricole aux États-Unis et l’évolution des obligations du Trésor américain — si le contexte macroéconomique reste stable, DOGE aura sa chance ; s’il se dégrade brutalement, même 0,092 dollar pourrait ne pas tenir

En une phrase : j’avais correctement identifié 0,10 dollar comme seuil clé, mais un « seuil clé » signifie qu’il vous bloque réellement pendant une semaine — la position longue n’a pas perdu d’argent parce que la discipline du stop-loss a été respectée ; pour gagner de l’argent, il faut attendre que le cours choisisse lui-même sa direction. Une évolution latérale n’est pas une opportunité, la cassure l’est. $DOGE ‌
repost-content-media
DOGE-0,97%
BTC-0,28%
  • 2
#OneGate见证计划 La Fed changera-t-elle d’avis après les chiffres de l’emploi non agricole ?
Pour les marchés financiers, le plus grand suspense de vendredi reste finalement la Fed.
Les données récentes sur l’inflation américaine se sont quelque peu modérées, et le marché a nettement réduit ses anticipations d’une nouvelle hausse des taux en octobre, mais les rendements des bons du Trésor américain restent proches de leurs plus hauts niveaux depuis plus de 20 ans. Dans le même temps, les pressions sur les prix dans le secteur manufacturier américain repartent à la hausse et les cours du pétrole re
post-image
ThisIsTranslateContent:
#OneGate见证计划 La Fed changera-t-elle d’avis après le rapport sur l’emploi non agricole ?
Pour les marchés financiers, le principal suspense de vendredi reste finalement la Fed.
Les données récentes sur l’inflation américaine se sont quelque peu refroidies, et le marché a nettement réduit ses anticipations d’une nouvelle hausse des taux en octobre, mais les rendements des obligations du Trésor américain restent proches de leurs plus hauts niveaux depuis plus de 20 ans. Parallèlement, les pressions sur les prix dans l’industrie manufacturière américaine repartent à la hausse et les prix du pétrole se maintiennent à un niveau élevé, de sorte que le risque inflationniste n’a pas complètement disparu.
Les responsables de la Fed estiment généralement que le marché du travail américain reste stable. Ainsi, un rapport sur l’emploi proche des attentes pourrait ne pas suffire à modifier radicalement la trajectoire de la politique monétaire.
MarketWatch souligne que, si les créations d’emplois non agricoles sont très solides, la Fed pourrait être davantage confortée pour relever encore les taux si nécessaire ; à l’inverse, si les données sont seulement modérément faibles, les responsables de la politique monétaire pourraient ne pas réagir de manière excessive, alors que le taux de licenciements reste bas et que le taux de chômage demeure faible.
Ce qui pourrait véritablement faire vaciller à nouveau le marché serait un résultat très éloigné des attentes. Si les créations d’emplois non agricoles dépassent une nouvelle fois 100 000, voire nettement davantage, tout en s’accompagnant d’une progression salariale soutenue, les rendements des obligations américaines et le dollar pourraient retrouver leur dynamique haussière ; si les créations d’emplois sont très inférieures à 84 000 et que le taux de chômage augmente de manière inattendue, le marché pourrait réduire davantage ses anticipations de hausse des taux de la Fed et entraîner un repli des rendements obligataires.
Alors que les rendements des obligations du Trésor américain à 10 et à 30 ans ont déjà atteint leur plus haut niveau depuis plus de 20 ans, toute donnée sur l’emploi nettement supérieure aux attentes pourrait amplifier la volatilité du marché obligataire.
Des analystes ont récemment averti que ce rapport sur l’emploi pourrait constituer un catalyseur important pour la prochaine évolution des rendements des obligations américaines à long terme.
Ainsi, le principal intérêt du rapport sur l’emploi non agricole de vendredi n’est pas de savoir si les États-Unis continuent de créer des emplois, mais de répondre à une question plus cruciale : l’impasse de « faibles embauches et faibles licenciements » qui dure depuis près de deux ans s’améliore-t-elle progressivement, ou évolue-t-elle vers un véritable affaiblissement de l’emploi ?#每周来晒 .
repost-content-media
  • 2
Featured#每周来晒 #​MU Le PCE se refroidit, les résultats de Micron dépassent les attentes : comment négocier les actions américaines par la suite ?
Wall Street a donné hier soir un signal très typique : la macroéconomie n’est pas mauvaise, l’IA est très solide, mais les indices ne sont pas en fête.
Le Dow Jones a reculé, le S&P 500 s’est montré faible et le Nasdaq a légèrement progressé, ce qui montre que le marché ne se contente plus de négocier les « bonnes nouvelles », mais qu’il évalue deux éléments : l’inflation baisse, mais l’économie reste solide ; l’IA est très dynamique, mais les opportunités so
post-image
ThisIsTranslateContent:
#每周来晒 #​MU Les PCE se tassent, les résultats de Micron dépassent les attentes : comment opérer sur les actions américaines par la suite ?
Wall Street a envoyé hier soir un signal très classique : la macroéconomie ne va pas mal, l’IA est très forte, mais les indices ne sont pas en fête.
Le Dow Jones a baissé, le S&P 500 a été faible et le Nasdaq a légèrement progressé, ce qui montre que le marché ne négocie plus simplement les « bonnes nouvelles », mais qu’il arbitre entre deux éléments : l’inflation baisse, mais l’économie reste solide ; l’IA est très porteuse, mais les opportunités sont plus concentrées.
En août, le PCE s’est établi à 3,4 % sur un an, tandis que le PCE de base a atteint 3,0 % sur un an et 0,2 % sur un mois, tous inférieurs aux attentes, faisant reculer les taux à court terme avec les anticipations de hausse des taux. Mais les dépenses de consommation ont augmenté de 0,9 % sur un mois, la résilience de l’économie demeure et les taux à long terme restent sous pression.
La véritable inquiétude du marché est la suivante : si l’économie reste constamment solide, quand la Fed aura-t-elle enfin la marge nécessaire pour infléchir sa politique ? Les capitaux se sont donc concentrés sur la certitude : calcul haute performance pour l’IA, cloud, centres de données, semi-conducteurs et quelques rares plateformes. Il s’agit d’un regroupement structurel, pas d’une hausse généralisée.
I. Micron gagne grâce à la hausse des prix, pas aux volumes
Les résultats de Micron publiés hier soir ont concrétisé l’histoire au niveau des commandes.
Au quatrième trimestre, le chiffre d’affaires a atteint 54,23 milliards de dollars, en hausse de 379 % sur un an, et 133,188 milliards de dollars sur l’ensemble de l’exercice ; le point médian des prévisions de chiffre d’affaires pour le trimestre suivant s’élève à 61,5 milliards de dollars, tandis que la prévision de bénéfice ajusté par action atteint 38,15 dollars, tous deux au-dessus des attentes.
La source des bénéfices est encore plus importante : le chiffre d’affaires de la DRAM atteint 39,8 milliards de dollars, soit 73 % des revenus ; les prix ont fortement progressé sur un trimestre, tandis que les expéditions n’ont augmenté que de quelques pourcents — il s’agit d’une hausse des prix, pas des volumes.
Les revenus du cœur de métier des centres de données atteignent 18 milliards de dollars, en hausse de 56 % sur un trimestre, avec une marge brute de 90 %. La plupart des capacités de production de HBM pour 2027 sont déjà sécurisées, et les obligations de performance restantes des contrats à long terme s’élèvent à environ 150 milliards de dollars.
Le marché de l’IA ne négocie pas un simple GPU, mais l’acteur qui dispose d’un pouvoir de fixation des prix sur l’ensemble de la chaîne de calcul. Pourtant, le titre n’a pas fortement progressé après la clôture : après avoir grimpé, il a reculé, pour finalement gagner moins de 1 %.
La raison est simple : le titre a déjà plus que doublé depuis le début de l’année, et les bonnes nouvelles étaient déjà largement intégrées ; la prévision de marge brute, à 86,25 %, est légèrement inférieure aux attentes, et la direction a également indiqué que la hausse des prix allait ralentir. Le cycle reste solide, mais le marché commence déjà à se demander : combien de temps cette forte dynamique pourra-t-elle durer ?
II. Les plateformes se disputent la distribution, l’espace reste une option
La performance de Google hier soir ressemblait par ailleurs à celle d’un « nouveau roi » : elle représente une autre ligne d’investissement. La recherche, YouTube et Android sont les points d’entrée, tandis que Cloud et les TPU développés en interne forment une boucle complète.
Dans la deuxième moitié de la compétition entre modèles, celui qui parviendra à réduire les coûts et à intégrer ces modèles aux produits que les utilisateurs ouvrent chaque jour disposera des flux de trésorerie les plus solides. La régulation reste une décote appliquée à la valorisation.
L’espace constitue en revanche un groupe de comparaison. Rocket Lab et AST SpaceMobile offrent une forte élasticité, mais leurs flux de trésorerie restent lointains. Avec des taux supérieurs à 5 %, plus la duration est longue, plus la douleur est grande.
Notre conseil est le suivant : Micron repose sur les commandes, l’espace est une option ; il ne faut pas les considérer comme une seule et même position.
III. Les chiffres de l’emploi non agricole vendredi seront le véritable déclencheur de la valorisation
Les données ADP indiquent 90 000 créations d’emplois privés en septembre, au-dessus des quelque 70 000 attendues, tandis que la rémunération horaire reste en hausse de 3,2 % sur un an. Si les chiffres de l’emploi non agricole et de la rémunération horaire sont tous deux solides vendredi, les taux à long terme auront encore une marge de progression et les valeurs de croissance fortement valorisées resteront sous pression ; si l’emploi ralentit modérément, le marché recommencera à miser sur un atterrissage en douceur. Le nombre d’emplois détermine le récit, la rémunération horaire détermine si la Fed osera suspendre ses hausses.
Sur le plan des opérations, il faut d’abord attendre les chiffres de l’emploi non agricole avant d’agir.
Si les données sont solides, ne courez pas après les indices ; si elles montrent un ralentissement, renforcez ensuite la chaîne de calcul disposant d’un pouvoir de fixation des prix. Le stockage et les centres de données sont préférables au thème spatial ; Micron confirme la demande et reste relativement peu cher, mais la prudence est de mise lorsqu’il s’agit d’acheter au plus haut
Enfin, je vous souhaite de bonnes opérations et d’excellentes vacances de la Fête nationale 🎉$MU
repost-content-media
RKLB+4,89%
ASTS+2,44%
ADP-2,37%
MU-2,18%
  • 4
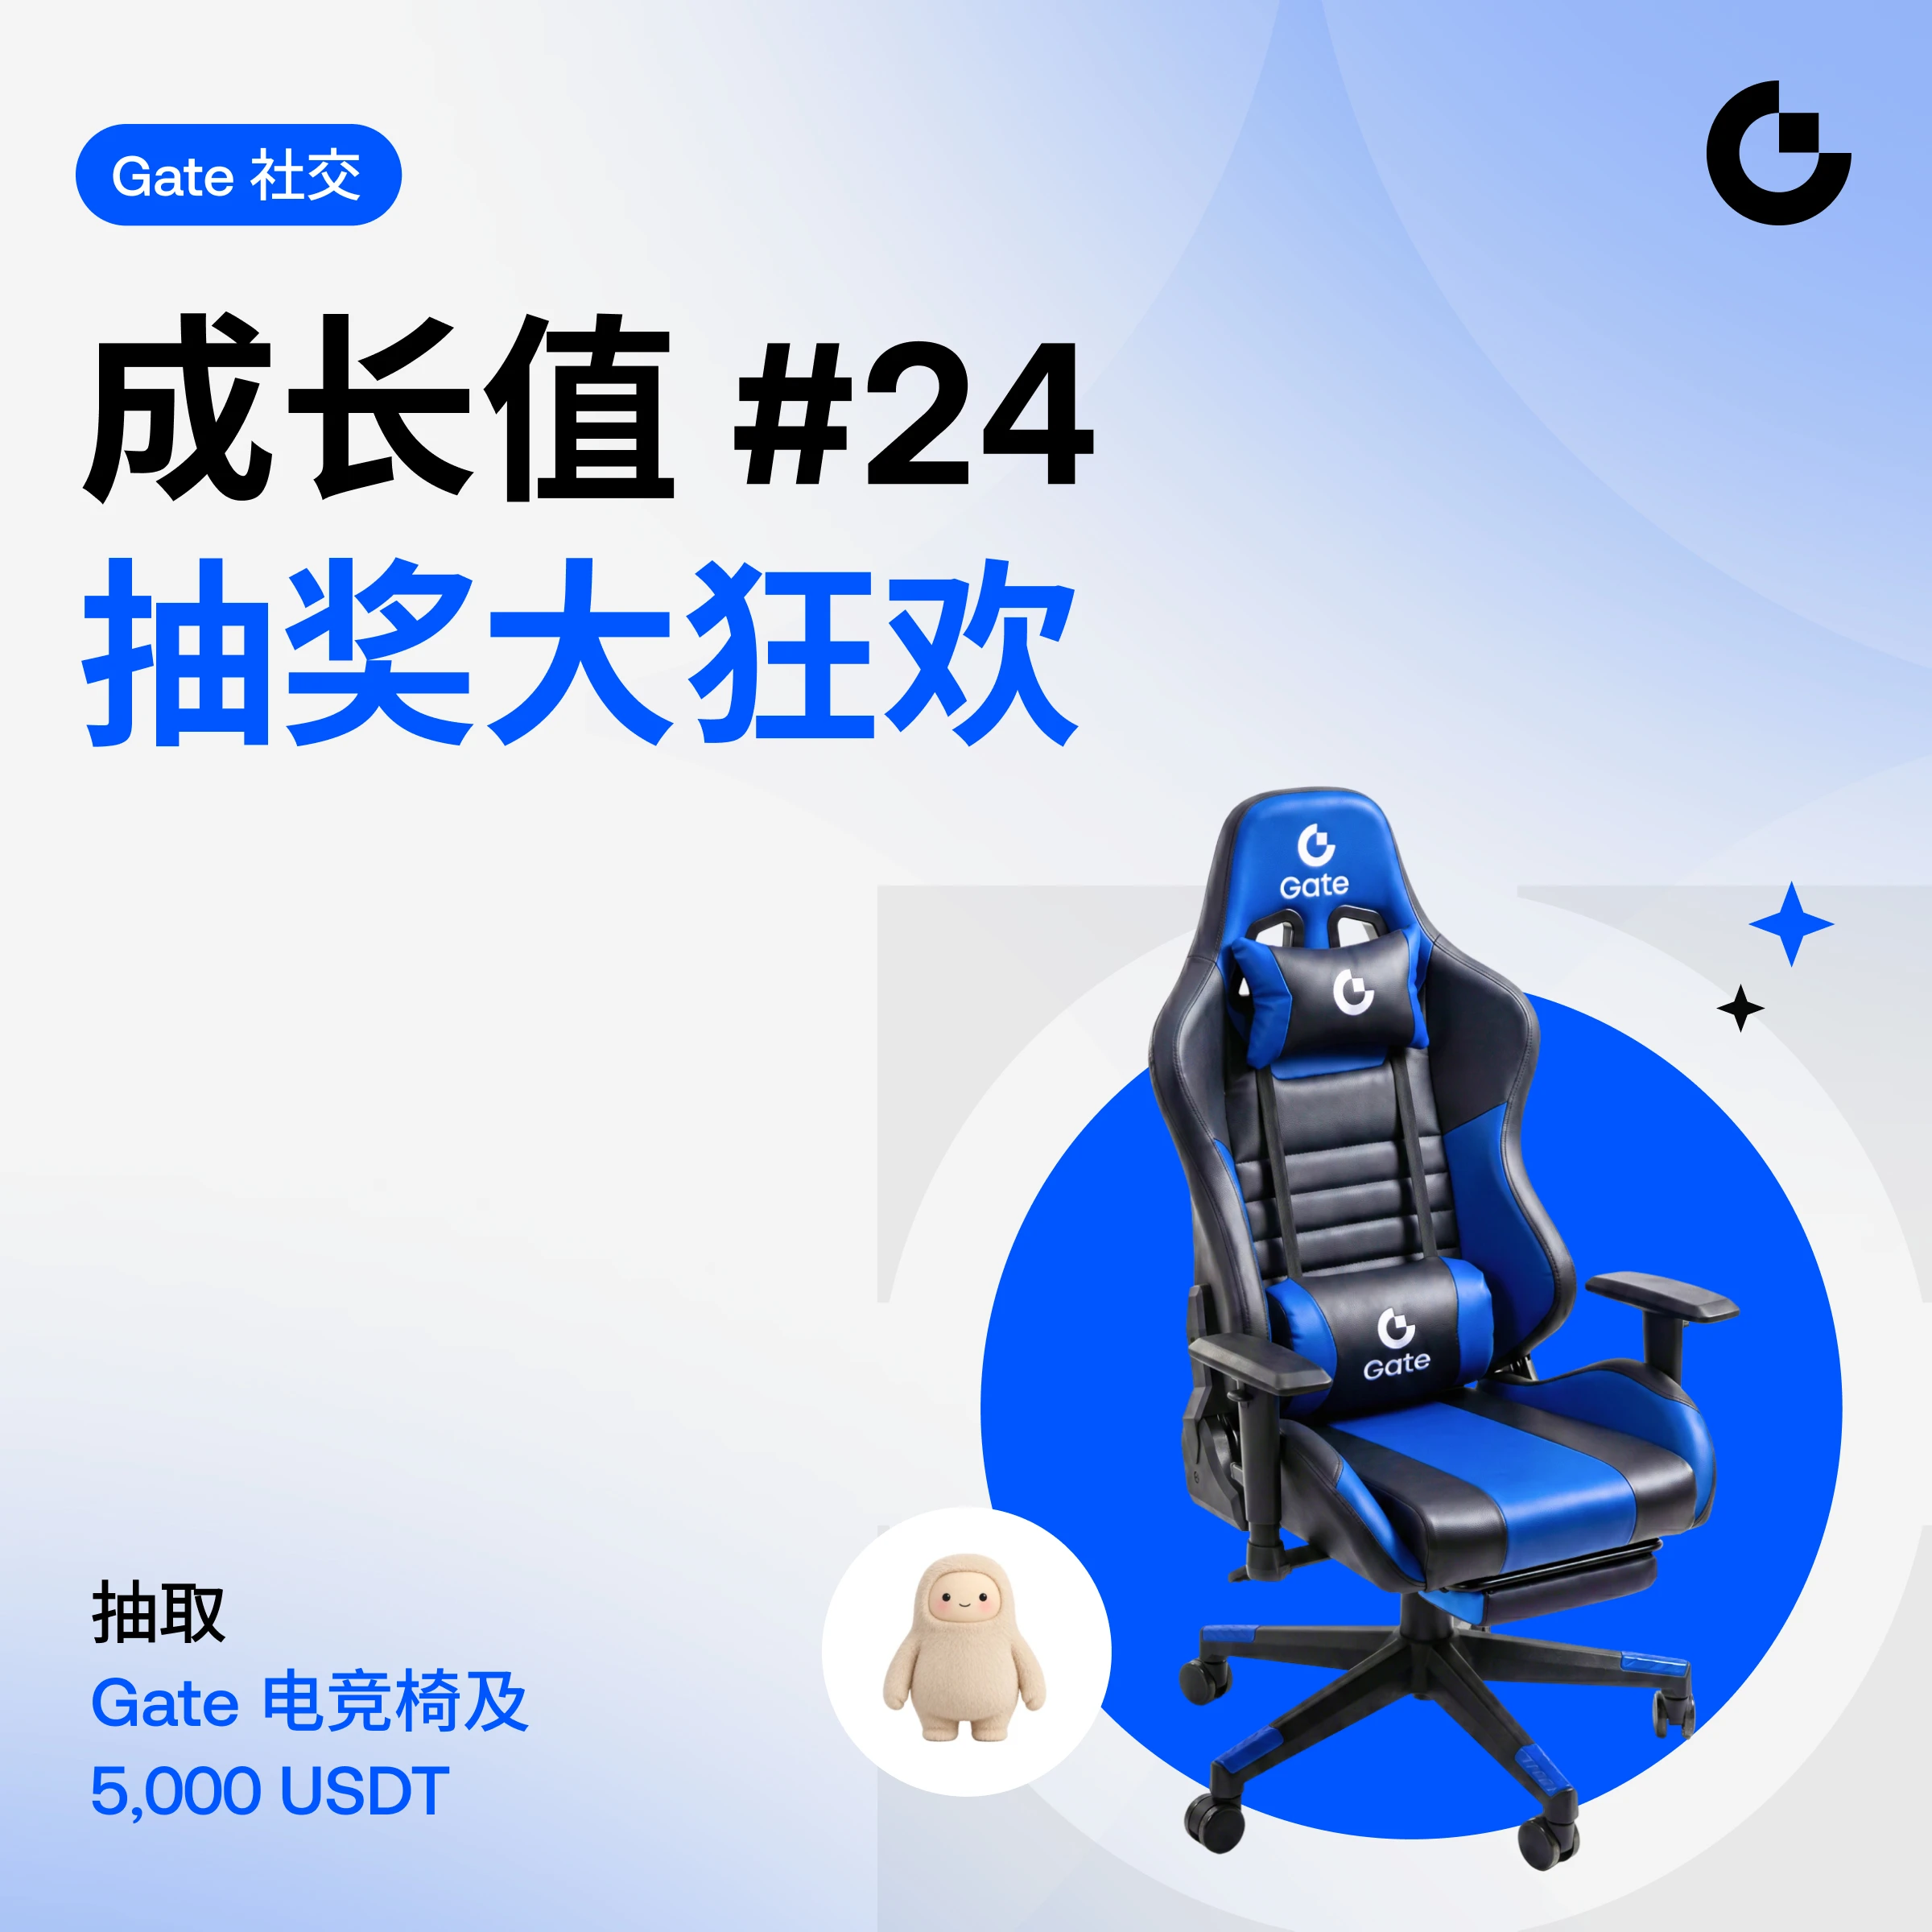
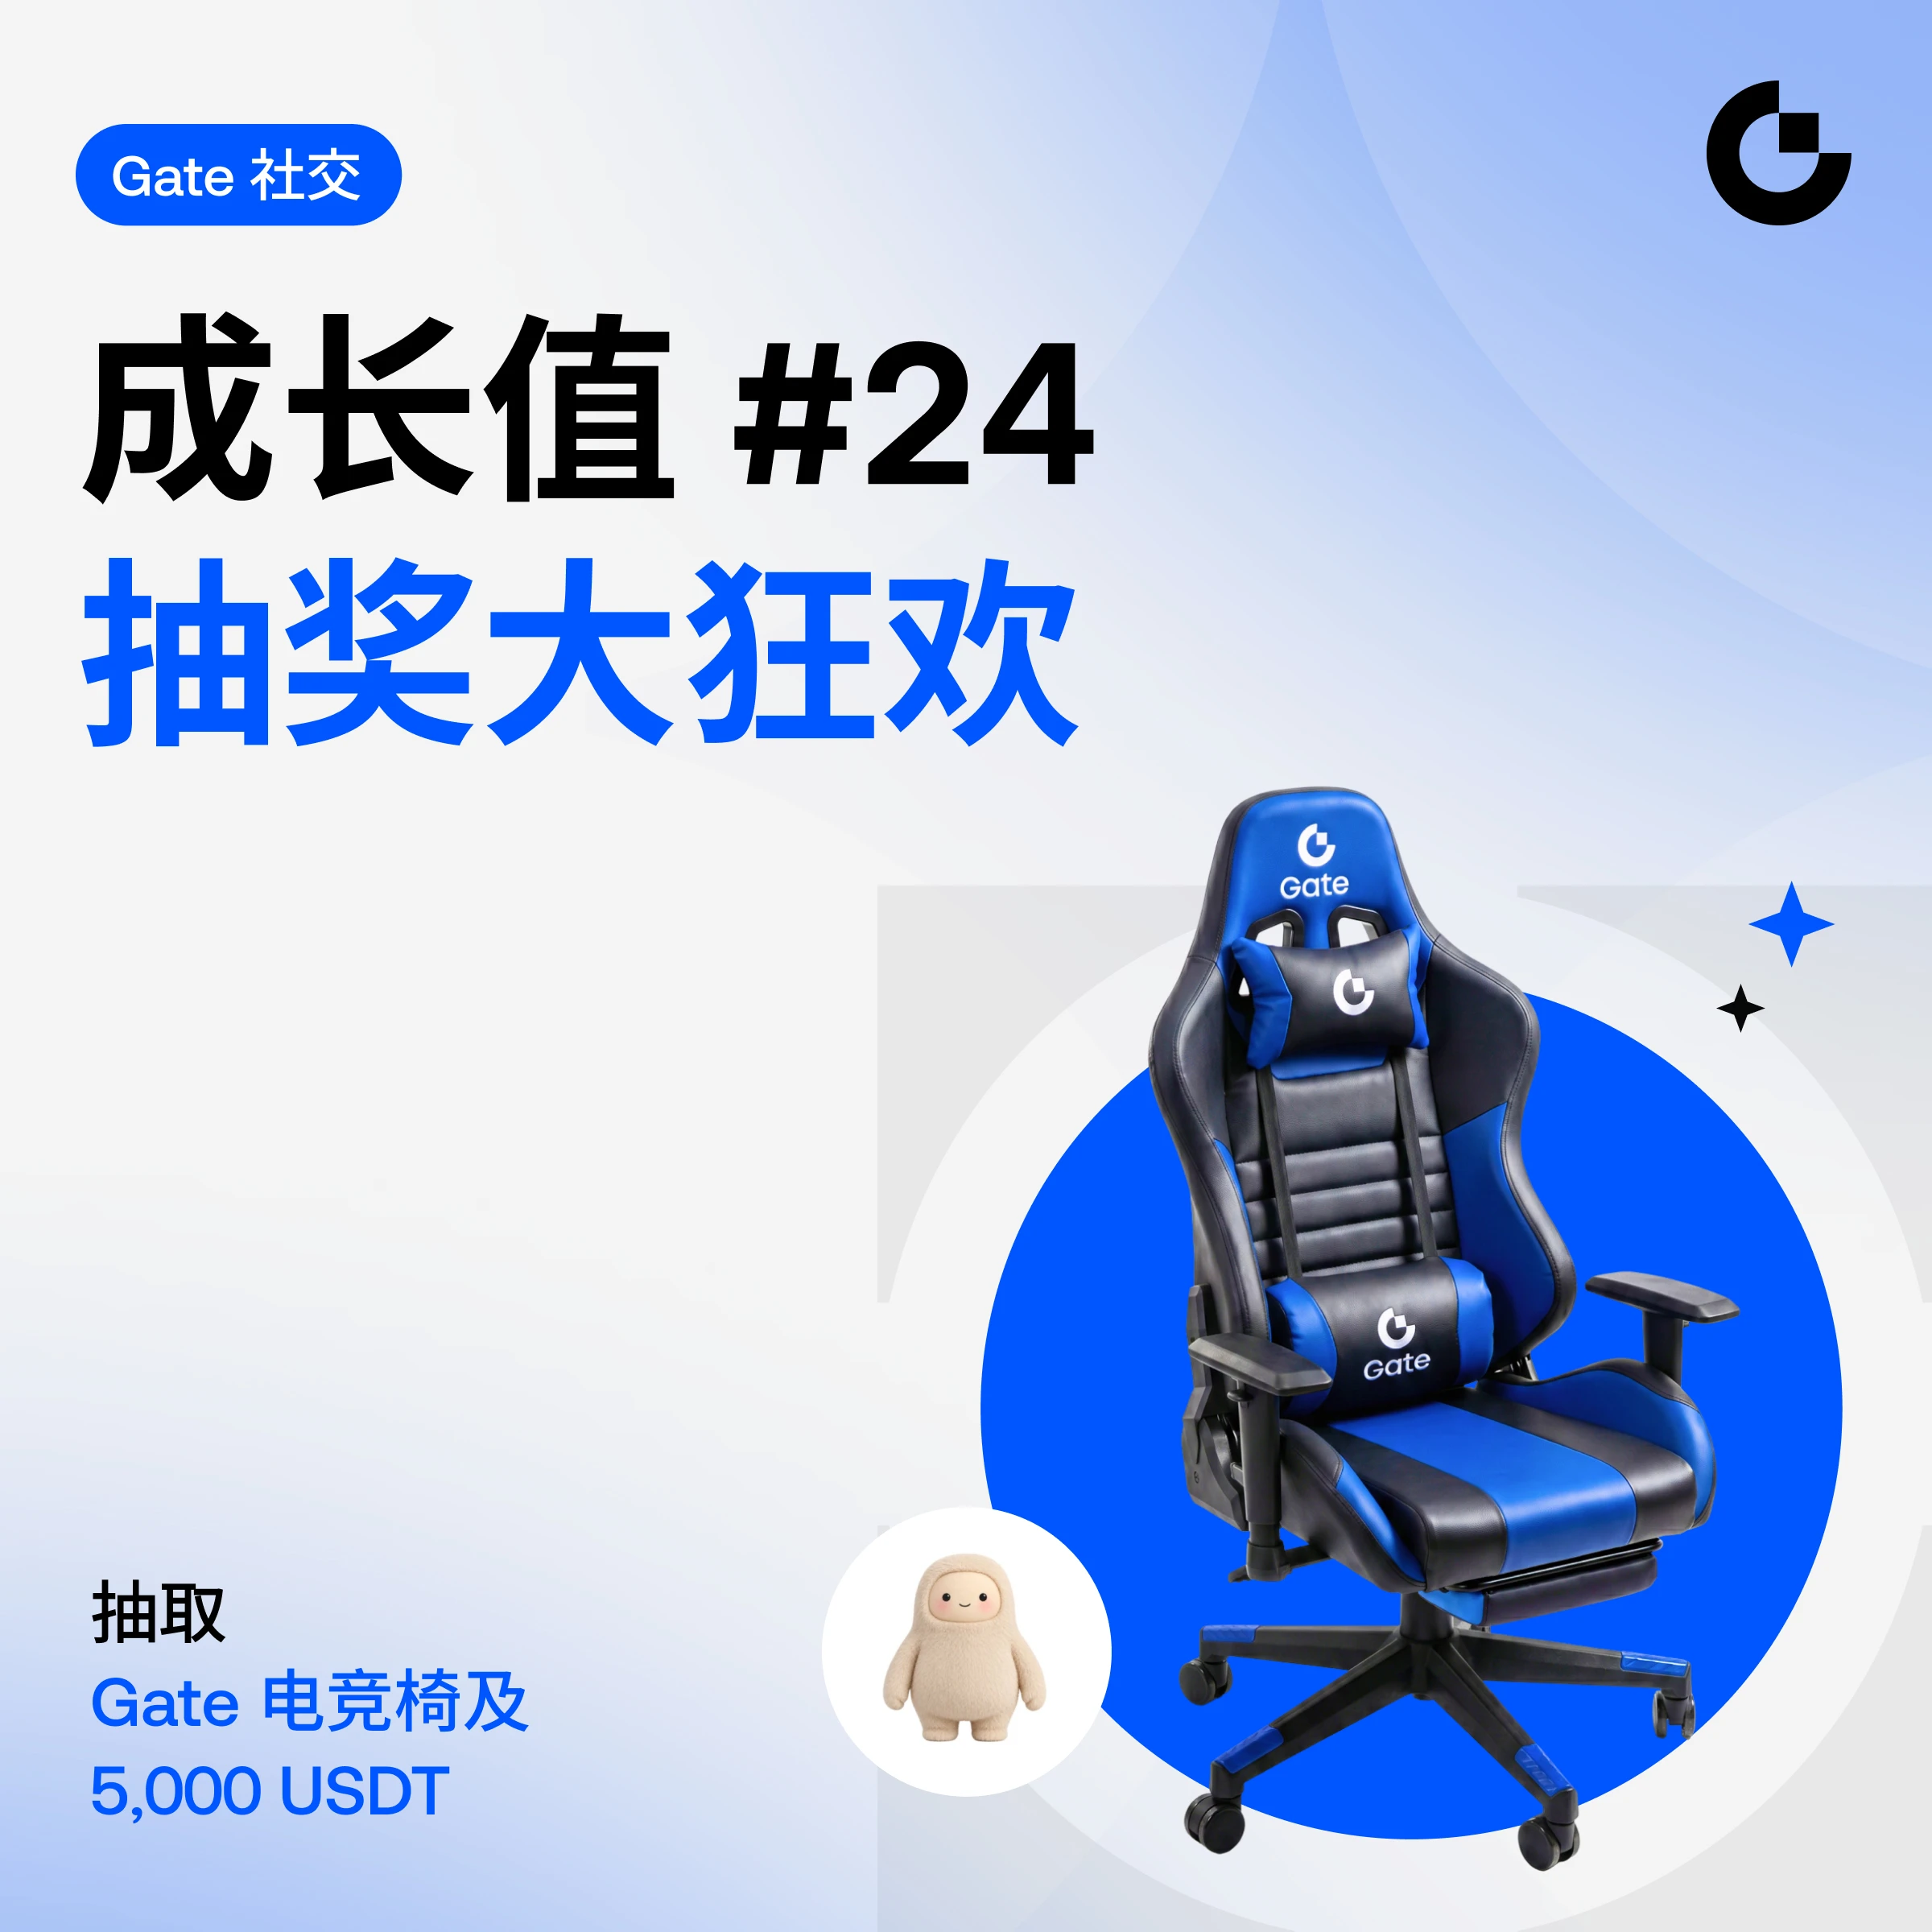
🎁 100 % de chances de gagner ! Le tirage au sort des points de croissance de Gate Social — 24e édition — est ouvert
Accomplissez des tâches sociales pour gagner des points de croissance et participer au tirage au sort, avec jusqu’à 5 000 USDT à gagner !
👉 Tirage immédiat : https://www.gate.com/activities/pointprize?now_period=24
🎯 Comment gagner des points de croissance
1️⃣ Interactions sur la place : publier, aimer, commenter et partager, jusqu’à 600/jour
2️⃣ Interactions en direct : regarder, aimer, commenter, partager et réserver, jusqu’à 300/jour
3️⃣ Tâches de discussion : participer au
post-image
GateSquare
🎁 100 % de chances de gagner ! Le tirage au sort de la 2️⃣4️⃣e édition des points de progression de Gate Social est ouvert
Accomplissez des missions sociales pour gagner des points de progression et participez au tirage au sort, avec jusqu’à 5 000 USDT à gagner !
👉 Tirer au sort maintenant : https://www.gate.com/activities/pointprize?now_period=24
🎯 Comment gagner des points de progression
1️⃣ Interactions sur la place : publier, aimer, commenter et partager, jusqu’à 600 par jour
2️⃣ Interactions en direct : regarder, aimer, commenter, partager et réserver, jusqu’à 300 par jour
3️⃣ Missions de discussions populaires : participer aux discussions et partager des cartes de trading, jusqu’à 90 par jour
4️⃣ Missions de créateur : publier du contenu sur les tokens ou cartes de trading désignés, jusqu’à 300 par mission
🎉 Tentez de gagner une chaise gaming Gate, des coupons d’expérience de position de 5 000 USDT, des fonds d’essai pour les dépôts flexibles 余币宝, des coupons d’expérience de contrats événementiels et bien plus encore !
$BTC $ETH $TSLA
repost-content-media
BTC-0,28%
ETH-1,12%
TSLA+4,68%
#市场回调如何布局 #每周来晒 Une correction est une occasion de se positionner dans un marché haussier, mais il faut trouver le bon rythme entre « position de base en grandes cryptos + opérations par vagues sur les altcoins »
Récemment, après avoir atteint 87 000 dollars, le BTC est retombé et oscille autour de 82 000 dollars, tandis que l’ETH se consolide autour de 2 600 dollars. Les divergences de vues sur le marché s’accentuent et la pression corrective à court terme se manifeste. Toutefois, compte tenu de l’environnement macroéconomique, des flux de capitaux et des données techniques, cette correction
post-image
ThisIsTranslateContent:
#市场回调如何布局 #每周来晒 Le repli constitue une occasion de se positionner dans un marché haussier, mais il faut trouver le bon rythme entre « position de base sur les cryptos majeures + opérations de swing sur les altcoins »
Récemment, après avoir atteint 87 000 dollars, le BTC est retombé autour de 82 000 dollars, où il évolue de façon hésitante, tandis que l’ETH se consolide autour de 2 600 dollars. Les divergences de marché s’accentuent et la pression de correction à court terme apparaît. Toutefois, compte tenu de l’environnement macroéconomique, des flux de capitaux et des facteurs techniques, ce repli s’apparente davantage à des prises de bénéfices au sein d’un marché haussier qu’à un retournement de tendance. Il offre ainsi aux investisseurs une nouvelle occasion de se positionner.
I. Logique du repli et perspectives : le repli est une opportunité, mais il faut observer la demande
1. Raisons du repli : la hausse précédente du BTC ayant été importante, les prises de bénéfices à court terme ont entraîné ce repli. Par ailleurs, le niveau élevé des rendements des bons du Trésor américain, les risques géopolitiques et l’incertitude entourant les données macroéconomiques, telles que le PCE, ont pesé sur l’appétit pour les achats à la hausse à court terme.
2. Perspectives : les graphiques hebdomadaire et mensuel du BTC conservent une structure haussière et la logique du marché haussier à moyen terme reste intacte. Si le repli se stabilise sur des niveaux de support clés, comme les 82 000-83 000 dollars du BTC, et que les flux des ETF, tels que les ETF au comptant BTC/ETH, restent nets entrants, le marché pourrait reprendre sa progression après avoir absorbé les prises de bénéfices.
II. Orientation du positionnement : les cryptos majeures comme bouclier, les altcoins à forte élasticité comme fer de lance
1. Cryptos majeures (BTC, ETH) : adaptées à une position de base, avec des renforcements progressifs sur repli
BTC (position de base prudente) : en tant que leader incontesté du marché, le BTC continue de bénéficier de flux nets entrants de la part des capitaux institutionnels (ETF) et possède une forte résistance aux baisses. Un positionnement progressif sur repli autour du support clé des 82 000-83 000 dollars permet de profiter du potentiel haussier du marché à moyen et long terme.
ETH (positionnement en swing) : l’ETH a récemment sous-performé le BTC, mais les données on-chain, telles que l’augmentation du nombre d’adresses de réception et le maintien des volumes de transactions à un niveau élevé, montrent que la demande absorbe la pression vendeuse. Si l’ETH parvient à se maintenir au-dessus du support des 2 600-2 650 dollars et à repasser durablement au-dessus de la résistance des 2 800 dollars, il conservera un potentiel de rebond et se prêtera à des opérations de swing autour des niveaux de support.
2. Altcoins à forte élasticité : adaptés aux opérations de swing, en privilégiant les opportunités structurelles
Logique de rotation des capitaux : les capitaux du marché passent d’une « domination unique du BTC » à un schéma où « le BTC se stabilise et les altcoins prennent le relais ». Lorsque le BTC se stabilise, certains altcoins majeurs très liquides et bénéficiant de catalyseurs fondamentaux, tels que SOL et XRP, ainsi que les secteurs des infrastructures d’IA et des RWA (actifs du monde réel), peuvent souvent générer des gains de bêta supérieurs.
III. Stratégie de positionnement
Contrôler l’exposition et attendre la confirmation du retour sur support
Constitution progressive de positions : ne pas tenter de trouver le point bas en une seule fois ; renforcer progressivement en fonction des niveaux de support clés et conserver une partie de l’exposition pour faire face à la volatilité à court terme du marché.
Surveiller les signaux macroéconomiques et les flux de capitaux : suivre attentivement les données macroéconomiques américaines qui seront publiées cette semaine, notamment le PCE, ainsi que la capacité du BTC à défendre le support clé des 82 000 dollars, puis procéder à des renforcements plus importants une fois la stabilisation du marché confirmée.
repost-content-media
BTC-0,28%
ETH-1,12%
SOL+0,26%
XRP-0,36%
RWA-0,79%
  • 3
#BTC回落至83000美元 Le marché des cryptomonnaies à la reprise du cycle de hausse des taux : Bitcoin cherche un nouvel équilibre entre le « trade de dépréciation monétaire » et l’« assèchement de la liquidité »
En septembre 2026, l’environnement macroéconomique mondial a connu une profonde transformation : la Réserve fédérale américaine a relancé les hausses de taux après trois ans d’interruption, portant le taux des fonds fédéraux dans une fourchette de 3,75 %-4,00 % ; le rendement des bons du Trésor américain à 10 ans a grimpé à 5,20 %, son plus haut niveau depuis 2007 ; le rendement à 30 ans a fr
ThisIsTranslateContent:
#BTC回落至83000美元 Le marché crypto sous la reprise du cycle de hausse des taux : le Bitcoin cherche un nouvel équilibre entre le « trade de dépréciation monétaire » et le « siphonnage de liquidité »
En septembre 2026, l’environnement macroéconomique mondial a connu une profonde transformation : après trois ans d’interruption, la Réserve fédérale américaine a repris ses hausses de taux, portant le taux des fonds fédéraux dans une fourchette de 3,75 %-4,00 % ; le rendement des bons du Trésor américain à 10 ans a grimpé à 5,20 %, son plus haut niveau depuis 2007 ; celui des obligations à 30 ans a dépassé 5,5 %, atteignant un sommet inédit depuis 22 ans.
Cependant, contrairement aux idées reçues, le Bitcoin ne s’est pas effondré pendant le cycle de hausse des taux, affichant au contraire une résilience rare dans une fourchette comprise entre 75 000 et 87 000 dollars.
Cet article analyse en profondeur le double affrontement auquel est actuellement confronté le marché crypto — d’un côté, la pression de resserrement de la liquidité provoquée par la reprise des hausses de taux de la Fed ; de l’autre, le soutien apporté par une demande structurelle ravivée par le « trade de dépréciation monétaire » — et propose des perspectives ainsi que des stratégies pratiques pour le quatrième trimestre.
I. Bouleversement macroéconomique : la Fed reprend ses hausses de taux, l’environnement mondial des taux change brutalement
Le 16 septembre 2026, la Réserve fédérale américaine a annoncé une hausse de 25 points de base du taux des fonds fédéraux, dans une fourchette de 3,75 %-4,00 %, la première hausse depuis 2023. Cette décision s’explique par la persistance du rebond de l’inflation américaine : l’IPC sous-jacent a augmenté de 0,3 % sur un mois en août, dépassant les 0,2 % attendus par le marché. Plus préoccupante encore est la perte de contrôle des taux à long terme. Au 28 septembre, le rendement des bons du Trésor américain à 10 ans avait atteint 5,20 %, son plus haut niveau depuis 2007. Celui des obligations à 30 ans avait même dépassé 5,5 %, atteignant un nouveau sommet en 22 ans depuis 2004. La dette fédérale américaine a dépassé 40 billions de dollars, tandis que les charges d’intérêts annuelles excèdent 1,2 billion de dollars, soit environ 25 % des recettes fiscales fédérales — le cercle vicieux « émission de dette — paiement des intérêts — creusement du déficit — nouvelle émission de dette » s’autoalimente.
Il convient de noter que la présente hausse des taux est fondamentalement différente du cycle de 2022. En 2022, la Fed partait de taux zéro et disposait d’une marge considérable pour relever les taux ; cette fois, le point de départ est déjà de 3,75 %, tandis que la hausse simultanée des taux à long terme pourrait peser sur la valorisation des actifs risqués mondiaux autant que les hausses de taux à court terme elles-mêmes. Caixin Weekly souligne qu’il s’agit de la première fois depuis 2006 que les trois grandes banques centrales américaine, européenne et japonaise relèvent leurs taux au cours du même mois ; le retour de la « super semaine des banques centrales » marque la fin définitive de l’ère de l’argent facile à l’échelle mondiale.
II. Le mystère de la résilience du Bitcoin : la hausse des taux est effective, pourquoi ne baisse-t-il pas mais monte-t-il ?
Selon la logique traditionnelle, une hausse des taux de la Fed devrait constituer un facteur fortement négatif pour le marché crypto. Pourtant, après la hausse effective du 16 septembre, le Bitcoin ne s’est pas effondré et a au contraire rebondi de 76 150 dollars à plus de 81 000 dollars dans les jours suivants.
Ce phénomène mérite une analyse approfondie.
Premier niveau de logique : le mécanisme de valorisation « acheter la rumeur, vendre la nouvelle ». Dès la publication des données de l’IPC sous-jacent en août, le marché avait déjà largement intégré les anticipations d’une hausse en septembre. PANews a indiqué que le marché avait déjà eu suffisamment de temps pour anticiper cette hausse et que, si la Fed relevait ses taux comme prévu, la réaction du marché pourrait être relativement limitée. De fait, entre le 10 et le 16 septembre, avant la mise en œuvre de la hausse, le Bitcoin était déjà passé de plus de 79 000 dollars à environ 76 000 dollars, libérant la pression par anticipation.
Deuxième niveau de logique : le retour du « trade de dépréciation monétaire ». Il s’agit du principal moteur de la hausse actuelle. Selon un article de CLS, alors que le dollar s’affaiblit et que l’or comme le Bitcoin rebondissent fortement, le « trade de dépréciation monétaire » redevient le récit dominant du marché. Stephen Coltman, responsable de la macroéconomie chez 21Shares, a clairement indiqué que l’augmentation par le Trésor américain du volume de rachats de dette publique à long terme constituait le « catalyseur central » de cette forte progression du Bitcoin.
La logique sous-jacente est la suivante : lorsque le marché craint que le Trésor américain ne fasse artificiellement baisser les taux à long terme au moyen d’opérations de rachat, il injecte en réalité de la liquidité dans le marché, ce qui équivaut à une forme d’« assouplissement quantitatif implicite ». Les investisseurs commencent à comprendre que le gouvernement américain ne peut ni réduire son déficit par une consolidation budgétaire, ni supporter les dommages économiques causés par des taux élevés, et qu’il ne lui reste finalement que le retour à la vieille voie de la « monétisation du déficit budgétaire ».
Dans ce contexte, le Bitcoin, en tant qu’« or numérique » permettant de se protéger contre la dépréciation des monnaies fiduciaires, voit au contraire son attrait renforcé au cours du cycle de hausse des taux.
Troisième niveau de logique : la corrélation entre le Bitcoin et l’or atteint son plus haut niveau depuis la pandémie.
Les données de CLS montrent que le coefficient de corrélation sur 90 jours entre le Bitcoin et l’or a atteint son plus haut niveau de corrélation positive depuis la pandémie. Cela signifie que le Bitcoin évolue d’un actif technologique à bêta élevé vers un actif doté de caractéristiques de protection contre l’inflation et la dépréciation, une transformation structurelle qui aura une influence profonde sur la logique de valorisation à long terme.
III. Analyse de la structure du marché : niveaux clés, flux de capitaux et indicateurs de sentiment
Sur le plan technique, le Bitcoin évolue actuellement dans une large fourchette comprise entre 75 000 et 87 000 dollars.
Le 21 septembre, stimulé par le programme de rachats du Trésor, le Bitcoin a brièvement atteint 86 603 dollars, avant de retomber autour de 83 000 dollars après le dépassement de 5,2 % par le rendement des bons du Trésor américain à 10 ans. Au 30 septembre, le Bitcoin cotait 83 390 dollars, en baisse d’environ 3,5 % sur le mois, mais avec une amplitude pouvant atteindre 12 %.
Concernant les niveaux clés, 84 000 dollars constitue récemment la ligne de démarcation entre les haussiers et les baissiers ; ce niveau correspond à la fois aux sommets de plusieurs rebonds en septembre et à la zone de la moyenne mobile à 200 jours. Une cassure nette ouvrirait la voie à un test du précédent sommet à 91 000 dollars ; en revanche, une perte du point bas mensuel de 76 000 dollars pourrait entraîner une nouvelle baisse vers 72 000 dollars.
L’Ethereum a affiché une performance relativement faible, cotant 2 670 dollars le 30 septembre, en hausse d’environ 3 % sur le mois, mais restant encore assez éloigné du seuil psychologique des 3 000 dollars. Le taux de change ETH/BTC continue de baisser, ce qui montre que dans un environnement de liquidité resserrée, le marché privilégie les cryptoactifs les plus liquides.
Concernant les données on-chain, les ETF Bitcoin ont enregistré des entrées nettes continues au cours des trois premières semaines de septembre, mais celles-ci ont nettement ralenti durant la dernière semaine. L’encours des contrats à terme non liquidés sur le marché des dérivés a diminué d’environ 15 % par rapport à août, ce qui indique que les capitaux à effet de levier se montrent plus prudents face à l’incertitude entourant les hausses de taux.
IV. Perspectives pour le quatrième trimestre : trois scénarios et stratégies de réponse
À l’approche du quatrième trimestre, les principales variables du marché crypto sont les suivantes : la Fed relèvera-t-elle de nouveau ses taux en octobre ou en décembre, et le rendement des bons du Trésor américain à 10 ans pourra-t-il rester stable sous 5,5 % ?
Scénario 1 : la Fed relève de nouveau ses taux en octobre et le rendement des bons du Trésor dépasse 5,5 % (probabilité d’environ 35 %).
Si l’IPC sous-jacent d’octobre dépasse une nouvelle fois les attentes, la Fed pourrait être contrainte de procéder à des hausses de taux consécutives. Le récit du « trade de dépréciation monétaire » céderait alors la place à la réalité du « siphonnage de liquidité », et le Bitcoin pourrait tomber dans une fourchette de 72 000 à 75 000 dollars.
Stratégie : réduire les positions à effet de levier et renforcer les stablecoins en attendant de meilleures opportunités d’entrée.
Scénario 2 : la Fed maintient ses taux inchangés et les rendements évoluent à des niveaux élevés (probabilité d’environ 45 %).
Il s’agit du scénario dominant actuellement intégré dans les contrats à terme sur les taux du CME. Le marché estime à environ 49 % la probabilité d’une hausse des taux en octobre et à environ 87 % celle d’au moins une nouvelle hausse d’ici à la fin de l’année.
Dans ce scénario, le Bitcoin devrait probablement évoluer dans une fourchette comprise entre 75 000 et 90 000 dollars, tandis que des opportunités structurelles pourraient apparaître sur les altcoins de qualité et les protocoles DeFi.
Stratégie : trader dans la fourchette, vendre haut et acheter bas, et surveiller le signal de cassure des 84 000 dollars.
Scénario 3 : l’inflation recule davantage que prévu et le cycle de hausse des taux s’achève prématurément (probabilité d’environ 20 %).
Si les prix du pétrole reculent ou si l’effet des droits de douane s’estompe, l’inflation pourrait ralentir rapidement au quatrième trimestre, redonnant à la Fed une marge pour réduire ses taux. Le Bitcoin pourrait alors viser 91 000 dollars, voire son précédent sommet de 126 000 dollars.
Stratégie : se positionner à l’avance, augmenter les positions centrales en BTC et en ETH, et surveiller les flux de capitaux des ETF comme indicateur avancé.
V. Conseils pratiques
Premièrement, réévaluer son exposition au risque.
Dans l’environnement macroéconomique actuel de « taux élevés pour longtemps », la volatilité des cryptoactifs augmentera structurellement. Il est conseillé de maintenir la part des cryptoactifs dans une limite supportable et d’éviter un effet de levier supérieur à 3.
Deuxièmement, surveiller la pérennité du « trade de dépréciation monétaire ». La forte corrélation entre le Bitcoin et l’or constitue le récit central du marché actuel ; les investisseurs doivent également suivre l’évolution de l’or, l’indice du dollar (actuellement à 101,0) ainsi que les opérations de rachat de dette publique menées par le Trésor américain. Si le dollar continue de se renforcer, le récit de l’« or numérique » associé au Bitcoin sera mis à l’épreuve.
Troisièmement, tirer parti de la volatilité grâce au trading en grille. Dans la large fourchette de 75 000 à 90 000 dollars, une stratégie de trading en grille peut capter efficacement les gains liés à la volatilité. Il est conseillé de répartir les fonds sur 5 à 8 niveaux et de placer des ordres d’achat et de vente aux principaux niveaux de support (76 000 et 78 000 dollars) et de résistance (84 000 et 87 000 dollars).
Quatrièmement, suivre attentivement le rendement des bons du Trésor américain à 10 ans. Le rendement actuel de 5,20 % est déjà proche du « seuil critique » signalé par Hartnett, stratégiste en chef de BofA. Si le rendement des obligations à 30 ans se maintient durablement au-dessus de 5,5 %, les actifs risqués mondiaux subiront une pression de réévaluation systémique et le marché crypto ne pourra pas rester à l’écart.
Cinquièmement, rester attentif aux signaux des politiques publiques.
Le président de la Fed, Kevin Warsh, souligne constamment la nécessité de réduire l’empreinte des interventions de la banque centrale sur les marchés, ce qui signifie que la Fed est peu disposée à intervenir sur les taux à long terme. Les investisseurs devraient accorder davantage d’attention à la structure des émissions du Trésor et à ses opérations de rachat, plutôt que de se focaliser uniquement sur les décisions de la Fed concernant les taux.
Le marché crypto de septembre 2026 se trouve à un point d’équilibre délicat.
D’un côté, la reprise des hausses de taux de la Fed et l’envolée des rendements des bons du Trésor américain exercent une pression réelle sur la liquidité ;
de l’autre, le retour du « trade de dépréciation monétaire » fournit au Bitcoin une demande structurelle solide. L’affrontement entre ces deux forces déterminera l’impossibilité pour le marché de connaître une tendance unidirectionnelle au cours des prochains mois ; une large évolution en dents de scie deviendra la norme.
Pour les investisseurs, il s’agit à la fois d’un défi et d’une opportunité. Dans un environnement complexe où coexistent la « persistance des taux élevés » et la « monétisation du déficit budgétaire », la simple stratégie consistant à « acheter et conserver » ne sera plus efficace ; une gestion précise des positions et une détection fine des signaux macroéconomiques deviendront les principales sources de rendement excédentaire.
Le Bitcoin évolue d’un « actif spéculatif » vers un « actif de couverture macroéconomique », et les douleurs de cette évolution constituent précisément le cycle que chaque acteur du marché doit traverser. $BTC ‌
BTC-0,28%
ETH-1,12%
  • 3
#META
Meta est passée de 750,04 dollars à l’ouverture à un point bas intrajournalier de 713,20 dollars, évoluant toute la séance sous son prix moyen pondéré par les volumes (VWAP) de 722,01 dollars, avant de clôturer à 715,72 dollars dans le bas de la fourchette du jour, formant une structure de hausse suivie d’un repli avec une faiblesse persistante jusqu’à la clôture, ce qui indique un soutien insuffisant des acheteurs pendant la séance et l’absence de stabilisation du cours. $META ‌
META+0,27%
  • 2
#​SNDK
Les discussions du marché se concentrent sur la hausse des prix du stockage : certaines analyses citant Jefferies prévoient une hausse séquentielle des prix du stockage de 40-50 % au troisième trimestre, tandis que TrendForce ne prévoit qu’une hausse de 10-15 % pour le NAND sur la même période ; l’écart entre les prévisions des deux institutions concernant les prix en fin d’année dépasse 25 points de pourcentage. Cette divergence concerne la sensibilité des résultats des fabricants de mémoire, et les prochaines données sur les prix ainsi que les indications des résultats financiers per
SNDK-3,78%
  • 2
#DOGE:
Certains estiment que les flux de capitaux des ETF crypto américains sont globalement positifs, tandis que DOGE n’a enregistré aucun mouvement de fonds ce jour-là ; d’autres traders sont optimistes quant au support actuel de DOGE, privilégient les positions longues à fort effet de levier à court terme et fixent des objectifs échelonnés ainsi qu’une discipline stricte de stop-loss.
DOGE-0,98%
  • 2
#AMD/USDT
Certaines discussions de marché portent sur le projet d’AMD d’augmenter d’environ 10 % les prix des GPU d’IA, des GPU grand public et des chipsets de cartes mères à partir du quatrième trimestre, en lien avec la hausse des coûts de fabrication. Le débat se concentre sur l’acceptation de cette hausse par les clients et sur son impact réel sur la demande et la marge brute ; les données ultérieures sur les volumes expédiés et la marge brute serviront de critères de validation. $AMD ‌
AMD+2,94%
  • 2
#BTC回落至83000美元
Dérivés dominants et fort effet de levier : la dominance des dérivés Bitcoin a atteint un niveau record, tandis que l’activité on-chain reste relativement faible ; l’intérêt ouvert s’élève à environ 52,87 milliards de dollars, ce qui peut déclencher des liquidations en cascade lors de fortes fluctuations des prix. • Taux macroéconomiques et géopolitique : les rendements des bons du Trésor américain augmentent, la probabilité d’une hausse des taux en octobre est évaluée à environ 65 %, tandis que l’issue des négociations entre les États-Unis et l’Iran ainsi que l’évolution de la
BTC-0,29%
  • 2
#每周来晒 #XAU L'or s'effondre soudainement, voici pourquoi ! Dernière analyse technique du prix de l'or par un analyste de FXStreet
Lundi 28 septembre, le prix de l'or au comptant a chuté de près de 4 %, atteignant son plus bas niveau en plus de sept semaines.
L'analyste de FXStreet Christian Borjon Valencia a publié une nouvelle analyse de l'évolution du prix de l'or.
Valencia a écrit que le prix de l'or s'était effondré lundi, sous l'effet d'une forte liquidation provoquée par la flambée des rendements des obligations du Trésor américain, tandis que les prix du pétrole se maintenaient à des niv
post-image
ThisIsTranslateContent:
#每周来晒 #XAU L’or s’effondre soudainement, voici pourquoi ! Dernière analyse technique du cours de l’or par un analyste de FXStreet
Lundi (28 septembre), le prix de l’or au comptant a chuté de manière spectaculaire de près de 4 %, atteignant son plus bas niveau en plus de sept semaines.
L’analyste de FXStreet Christian Borjon Valencia a publié une nouvelle analyse de l’évolution du cours de l’or.
Valencia écrit que le cours de l’or s’est effondré lundi, les rendements des bons du Trésor américain ayant bondi, ce qui a déclenché d’importantes ventes d’or, tandis que les prix du pétrole se maintenaient à des niveaux élevés. Face aux inquiétudes persistantes concernant l’inflation, les anticipations d’une hausse des taux par la Réserve fédérale se sont renforcées. Le rendement des bons du Trésor américain à 10 ans a atteint 5,27 %.
Le prix de l’or au comptant a clôturé lundi en baisse de 169,74 dollars, soit un recul de 3,96 %, à 4 114,88 dollars l’once. En séance, le cours de l’or a atteint un plancher de 4 110,55 dollars l’once, son niveau le plus bas depuis le 5 août.
Sous la pression de la flambée des rendements des bons du Trésor américain et des anticipations de hausse des taux de la Réserve fédérale, le cours de l’or s’est effondré. La hausse continue des rendements des obligations du Trésor américain accroît le coût d’opportunité de la détention d’or, qui ne génère aucun revenu. Le rendement des bons du Trésor américain à 10 ans a brièvement bondi de 10 points de base lundi en séance pour atteindre 5,27 %, son plus haut niveau depuis juin 2007, avant de retomber à 5,23 %.
Par ailleurs, plusieurs responsables de la Réserve fédérale ont tenu des propos fermes au sujet de l’inflation élevée aux États-Unis, ce qui accroît la probabilité de nouvelles hausses de taux.
La gouverneure de la Réserve fédérale Cook adopte une position particulièrement belliciste : elle prévoit que les progrès de l’intelligence artificielle et les conflits au Moyen-Orient continueront d’exercer des pressions inflationnistes au cours des prochains mois. Les marchés monétaires estiment actuellement à 65 % la probabilité d’une hausse de 25 points de base des taux lors de la réunion d’octobre de la Réserve fédérale.
Cependant, selon les données de Prime Terminal, une hausse des taux lors de la réunion de décembre est presque acquise, avec une probabilité atteignant 94 %. La Réserve fédérale a relevé ses taux de 25 points de base plus tôt ce mois-ci et a signalé qu’elle pourrait encore les augmenter au cours des prochains mois.
L’attention des traders s’est désormais tournée vers les données sur l’emploi aux États-Unis, notamment l’enquête sur les offres d’emploi et la rotation de la main-d’œuvre (JOLTS), le rapport ADP de septembre sur l’évolution de l’emploi, l’indice des prix des dépenses de consommation personnelle (PCE) de base et le rapport sur l’emploi non agricole de septembre.
La forte hausse du pétrole pèse également sur l’or Prix du pétrole
Le pétrole a brièvement bondi d’environ 3 % lundi en séance, après que le président américain Donald Trump a rejeté l’accord de paix proposé par l’Iran pour résoudre le conflit entre les deux parties et rouvrir le détroit d’Ormuz. La forte hausse des prix du pétrole accroît la probabilité d’une accélération de l’inflation et renforce les anticipations de resserrement de la politique monétaire. Le dollar se stabilise près d’un sommet de deux mois, rendant l’or libellé en dollars plus cher pour les acheteurs étrangers.
Jim Wyckoff, analyste des marchés de l’American Gold Exchange, a déclaré : « Nous constatons une forte hausse des prix du pétrole brut. Cela signifie que l’inflation pourrait encore s’aggraver et que la politique monétaire de la Réserve fédérale pourrait devenir encore plus restrictive. »
Wyckoff a indiqué que la hausse des rendements des bons du Trésor américain, conjuguée à l’ascension du dollar vers un sommet de plusieurs semaines, avait « créé une tempête parfaite, poussant les prix des métaux fortement à la baisse ». Bien que l’or soit traditionnellement considéré comme une valeur refuge contre l’inflation, la hausse des taux réduit son attrait, car les investisseurs préfèrent les actifs générant des rendements.
Analyse technique de l’or
L’analyste de FXStreet Christian Borjon Valencia souligne que le cours de l’or évoluait auparavant dans une fourchette étroite au sein d’une figure en biseau ascendant, avant de franchir la ligne de tendance inférieure de cette figure et de se diriger vers le prochain niveau clé, à savoir le point bas du 3 août à 4 019 dollars l’once. Il est évident que la tendance baissière reste solidement établie ; alors que l’indice de force relative (RSI) s’enfonce verticalement et s’approche de la zone de survente, la dynamique baissière se renforce.
Valencia indique que, pour poursuivre sa baisse, le cours de l’or doit d’abord franchir à la baisse le seuil de 4 100 dollars l’once, puis le niveau de 4 050 dollars l’once. Une nouvelle baisse conduirait au point bas du 3 août à 4 019 dollars l’once et pourrait ensuite viser le seuil de 4 000 dollars l’once. Valencia ajoute que, pour opérer un retournement haussier, le cours de l’or doit franchir le seuil de 4 200 dollars l’once, puis dépasser la zone de convergence des moyennes mobiles simples (SMA) à 100 et 50 jours, situées respectivement à 4 298 et 4 319 dollars l’once.$XAUUSD ‌
repost-content-media
ADP-2,37%
  • 2
#每周来晒 #DOGE Jusqu’où le DOGE peut-il encore monter ? Ce qui détermine réellement le plafond du Dogecoin, ce n’est pas Musk, mais ce chiffre
Le DOGE peut-il encore connaître un nouveau rallye ?
Quand beaucoup de gens étudient le DOGE, leur première réaction porte sur Musk, les Meme et le sentiment de la communauté. Mais la véritable question à étudier est en réalité unique : le marché dispose-t-il de suffisamment de nouveaux capitaux pour absorber entièrement les quelque 5 milliards de DOGE nouvellement créés chaque année ? C’est ce qui déterminera si le DOGE ne sera qu’un simple mouvement Meme
post-image
ThisIsTranslateContent:
#每周来晒 #DOGE Jusqu’où le DOGE peut-il encore monter ? Le plafond du Dogecoin est véritablement déterminé non pas par Musk, mais par ce chiffre
Le DOGE peut-il encore connaître une nouvelle hausse ?
Quand beaucoup étudient le DOGE, leur première réaction concerne Musk, les mèmes et le sentiment de la communauté. Mais la véritable question à étudier est en réalité la suivante : le marché dispose-t-il de suffisamment de nouveaux capitaux pour absorber l’intégralité des quelque 5 milliards de DOGE créés chaque année ? C’est ce qui déterminera si le DOGE ne connaîtra qu’une seule hausse liée aux mèmes, ou s’il pourra renouer avec un cycle haussier de grande ampleur.
I. Où se situe actuellement le DOGE ?
En septembre 2026, le DOGE vaut environ 0,098 dollar, avec une offre en circulation d’environ 171,8 milliards de jetons et une capitalisation d’environ 16,8 milliards de dollars ; son plus haut historique de mai 2021 était d’environ 0,7376 dollar. Autrement dit, il reste actuellement à environ 87 % de son plus haut historique. Mais l’une des principales différences entre le DOGE d’aujourd’hui et celui de 2021 est que l’offre a nettement augmenté. La véritable question à poser n’est donc pas : « Le DOGE peut-il revenir à 0,7 dollar ? », mais plutôt : « De combien de capitaux le DOGE a-t-il besoin aujourd’hui pour soutenir un cours de 0,7 dollar, voire de 1 dollar ? »
II. La principale variable du DOGE : une offre qui augmente continuellement !
Le DOGE n’a pas d’offre maximale fixe : environ 5 milliards de jetons sont créés chaque année. Cette émission sert principalement à récompenser les mineurs et à maintenir la sécurité du réseau.
La logique fondamentale du DOGE est donc totalement différente de celle du BTC :
BTC : une dynamique fondée sur la rareté.
DOGE : la demande doit constamment rattraper l’augmentation de l’offre. On peut le résumer simplement ainsi : nouvelle demande > nouvelle offre → le cours a tendance à monter
Nouvelle demande < nouvelle offre → la valorisation subit une pression baissière
Le véritable problème fondamental du DOGE n’est donc pas de savoir « combien de jetons n’ont pas encore été minés », mais plutôt : y aura-t-il suffisamment de personnes pour continuer à acheter du DOGE à l’avenir ?
III. Pourquoi le DOGE conserve-t-il malgré tout une influence majeure sur le marché ?
La réponse est : marque + communauté + liquidité + notoriété.
Le DOGE existe depuis plus de dix ans et s’est doté d’une communauté mondiale ainsi que d’une forte reconnaissance de marque. Son principal avantage n’est pas de disposer d’une technologie de pointe, mais le fait que le marché n’a pas besoin de le découvrir à nouveau.
Lorsque le marché entre dans une phase de forte appétence pour le risque et que les capitaux se déplacent du BTC et de l’ETH vers des actifs à bêta élevé, le DOGE redevient facilement un actif très suivi.
Mais c’est aussi sa faiblesse : la valorisation du DOGE dépend fortement du consensus du marché. Une fois l’engouement pour les mèmes retombé, le problème de la croissance de l’offre réapparaît en l’absence de demande nouvelle et durable.
IV. La logique des mineurs de DOGE ne peut pas être transposée directement à l’ETC
Pour l’ETC, on peut principalement étudier la chaîne suivante : cours → puissance de calcul → difficulté → revenus des mineurs → arrêt des machines → pression vendeuse
Bien que le DOGE utilise également la preuve de travail (PoW), il repose sur l’algorithme Scrypt et fait l’objet d’un minage fusionné avec le LTC.
La rentabilité des mineurs de DOGE dépend donc simultanément du cours du DOGE, du cours du LTC, de l’efficacité des machines de minage, du prix de l’électricité et des revenus des pools de minage.
Il est donc impossible d’affirmer simplement : « Le DOGE passe sous un certain prix de revient → un grand nombre de mineurs arrêtent leurs machines. »
La pression vendeuse des mineurs existe bien sûr, mais pour le DOGE, la variable la plus importante à long terme reste la suivante : le marché peut-il continuer à absorber l’augmentation de l’offre ?
V. Nouvelle variable : le DOGE est déjà entré dans l’ère des ETF !
C’est l’une des principales différences entre le DOGE de ce cycle et celui des cycles précédents.
Le DOJE de REX-Osprey a été lancé en septembre 2025 et, au 24 septembre 2026, les actifs du fonds s’élevaient à environ 13,13 millions de dollars.
Il faut toutefois noter que la présence d’un ETF ≠ l’afflux assuré de capitaux importants.
Une divergence est déjà apparue sur le marché :
Le DOJE de REX-Osprey fonctionne toujours, tandis que Bitwise a déjà annoncé la fermeture de son produit ETF sur le DOGE.
La véritable question à observer n’est donc pas : « Existe-t-il un ETF sur le DOGE ? », mais plutôt : l’ETF peut-il générer des entrées de capitaux durables et de grande ampleur ? C’est seulement cela qui pourrait véritablement modifier la structure de l’offre et de la demande du DOGE.
VI. La carte des cours la plus importante du DOGE
En prenant comme référence le cours actuel d’environ 0,10 dollar :
DOGE Par rapport à 0,10 dollar Capitalisation correspondant à l’offre actuelle* 0,15 dollar 1,5 fois ≈25,7 milliards de dollars
0,20 dollar 2 fois ≈34,4 milliards de dollars
0,30 dollar 3 fois ≈51,5 milliards de dollars
0,50 dollar 5 fois ≈85,9 milliards de dollars
0,70 dollar 7 fois ≈120,3 milliards de dollars
1,00 dollar 10 fois ≈171,8 milliards de dollars
Sur la base statique de l’offre actuelle d’environ 171,8 milliards de jetons, la poursuite de l’augmentation de l’offre entraînera une hausse des exigences de capitalisation correspondantes.
Ce tableau est essentiel. Beaucoup voient que « le DOGE atteindrait 1 dollar après une hausse de 10 fois », mais négligent l’autre aspect : un DOGE à 1 dollar impliquerait une capitalisation d’environ 170 milliards de dollars. Il ne s’agit déjà plus d’une ampleur qu’une simple hausse liée aux mèmes peut facilement atteindre.
VII. Les 5 signaux à surveiller réellement durant ce cycle
① L’augmentation de l’offre de DOGE est-elle continuellement absorbée par le marché ?
② Les capitaux entrant dans les ETF continuent-ils de croître ?
③ Le volume d’échange du DOGE et l’activité on-chain augmentent-ils simultanément ?
④ Les paiements et les applications concrètes peuvent-ils générer une nouvelle demande ?
⑤ L’appétit pour le risque sur le grand cycle du BTC et le secteur des mèmes se réchauffe-t-il à nouveau ?
Le point le plus important reste toujours le suivant : la vitesse des entrées de capitaux peut-elle dépasser celle de la croissance de l’offre ?
Si la réponse est « oui », la marge de progression de la valorisation du DOGE pourrait se rouvrir ; si la réponse est « non », même une communauté et une marque puissantes pourraient ne soutenir qu’une hausse temporaire.
En conclusion : quel est véritablement le « plafond » du DOGE ? Le principal avantage du DOGE : une marque mondiale + une communauté immense + une forte liquidité + une très grande notoriété sur le marché. La principale faiblesse du DOGE : une offre qui augmente continuellement.
Le véritable conflit central de ce cycle peut donc se résumer en une phrase :
Le DOGE ne rivalise pas avec le BTC sur le terrain de la rareté : il fait la course contre sa propre augmentation de l’offre.
Plutôt que de débattre pour savoir si « le DOGE peut atteindre 1 dollar », mieux vaut surveiller trois questions : les capitaux continuent-ils d’entrer ? L’offre est-elle continuellement absorbée ? La demande augmente-t-elle véritablement ? Les réponses à ces trois questions sont le véritable « moteur du cours » de la prochaine hausse du DOGE.$DOGE ‌
repost-content-media
DOGE-0,97%
BTC-0,28%
ETH-1,12%
ETC-0,06%
LTC+3,40%
  • 2
En ouvrant à 83 885, je pensais avoir choisi la bonne direction, puis après avoir attendu deux jours, le cours a enfin rechuté. Tant qu’il y a des gains, c’est déjà bien.😁
#广场内容挖矿享最高60%收益 BTC prépare le terrain, les altcoins entrent en scène : 90 000 dollars, c’est seulement le coup d’envoi !
Cette phase du BTC l’a fait passer de 76 000 dollars à 87 000 dollars avant de refluer, et le marché commence à parler de « relais ». Mon analyse : le BTC prépare le terrain dans la volatilité, tandis que les altcoins jouent localement leur partition — mais la véritable saison des altcoins devra attendre que le BTC se stabilise au-dessus de 90 000 dollars avant de commencer.

Commençons par le BTC : la phase de tête de course entre dans une « période de changement de vites
post-image
ThisIsTranslateContent:
#广场内容挖矿享最高60%收益 BTC met en place le décor, les altcoins jouent la pièce : 90 000 dollars, c'est le coup d'envoi !
Cette vague de BTC, de 76 000 dollars à 87 000 dollars avant de refluer, fait désormais parler de « relais ». Mon analyse : BTC évolue dans une phase de consolidation pour préparer le terrain, tandis que les altcoins jouent localement leur partition — mais la véritable saison des altcoins devra attendre que BTC se stabilise au-dessus de 90 000 dollars pour commencer.

Commençons par BTC : la phase de tête entre dans une « phase de changement de vitesse » 🐋
Les deux poussées au-dessus de 87 000 dollars ont été rejetées, ce qui montre que les prises de bénéfices à court terme doivent être absorbées. Mais le repli n'a pas non plus été profond (le support a tenu à 83 600 dollars), « ça ne baisse plus + ça ne monte plus » = les gros acteurs se passent le relais, ils ne se retirent pas. Le rôle actuel de BTC est celui d'une « ancre stabilisatrice » — tant qu'il ne casse pas 82 000 dollars, le marché conserve son audace.

L'ETH peut-il prendre le relais ? En attente ⚖️
Pour être honnête, l'ETH lui manque encore une « histoire qui lui soit propre ». Les fonds des ETF enregistrent des entrées, mais elles ne sont pas assez vigoureuses, et le taux de change reste à un niveau bas. L'ETH n'est pas incapable de monter, mais son moment n'est pas encore venu — il faudra attendre que BTC confirme une consolidation à haut niveau et que les capitaux débordent de BTC pour que l'ETH soit à son tour privilégié.

Les altcoins : ils commencent déjà discrètement à prendre le relais, mais de manière « structurelle », pas dans le cadre d'une « hausse généralisée » 🚀
Regardez qui a progressé ces derniers jours : ZEC (confidentialité + PayFi), QNT (coopération dans la compensation bancaire), ORBIO (IA + meme) — ce sont tous des altcoins avec une « narration », pas une hausse généralisée de tout le marché. La rotation des capitaux suit cette logique : d'abord les actifs « qui ont une histoire à raconter », puis ceux « dont l'histoire est à moitié racontée », et enfin ceux « qui reposent entièrement sur le sentiment ». Nous sommes actuellement dans la première phase.

Voici donc ma stratégie (à titre indicatif) :
BTC : conserver les positions, 82 000 dollars est la ligne de vie, envisager de renforcer après une stabilisation au-dessus de 90 000 dollars
​Altcoins : ne toucher qu'à ceux qui ont une « narration étayée par des faits concrets » — adoption réglementaire (banques/paiements), infrastructures d'IA, memes leaders ; éviter ceux qui « surfent sur la tendance sans avancées »
​La discipline la plus importante : le véritable signal de la saison des altcoins est la stabilisation de BTC au-dessus de 90 000 dollars + un relais de l'ETH accompagné d'une hausse des volumes — avant l'apparition de ces deux éléments, la hausse des altcoins reste locale, alors ne surchargez pas vos positions

En une phrase : ne devinez pas qui prendra le relais, regardez « où va l'argent » — l'argent cherche des histoires, et l'histoire est le prochain relais. Quel relais vos positions attendent-elles ? Parlons-en dans les commentaires 👇$BTC ‌
repost-content-media
BTC-0,28%
ETH-1,12%
ZEC-1,73%
QNT+0,75%
MEME-0,20%
  • 2
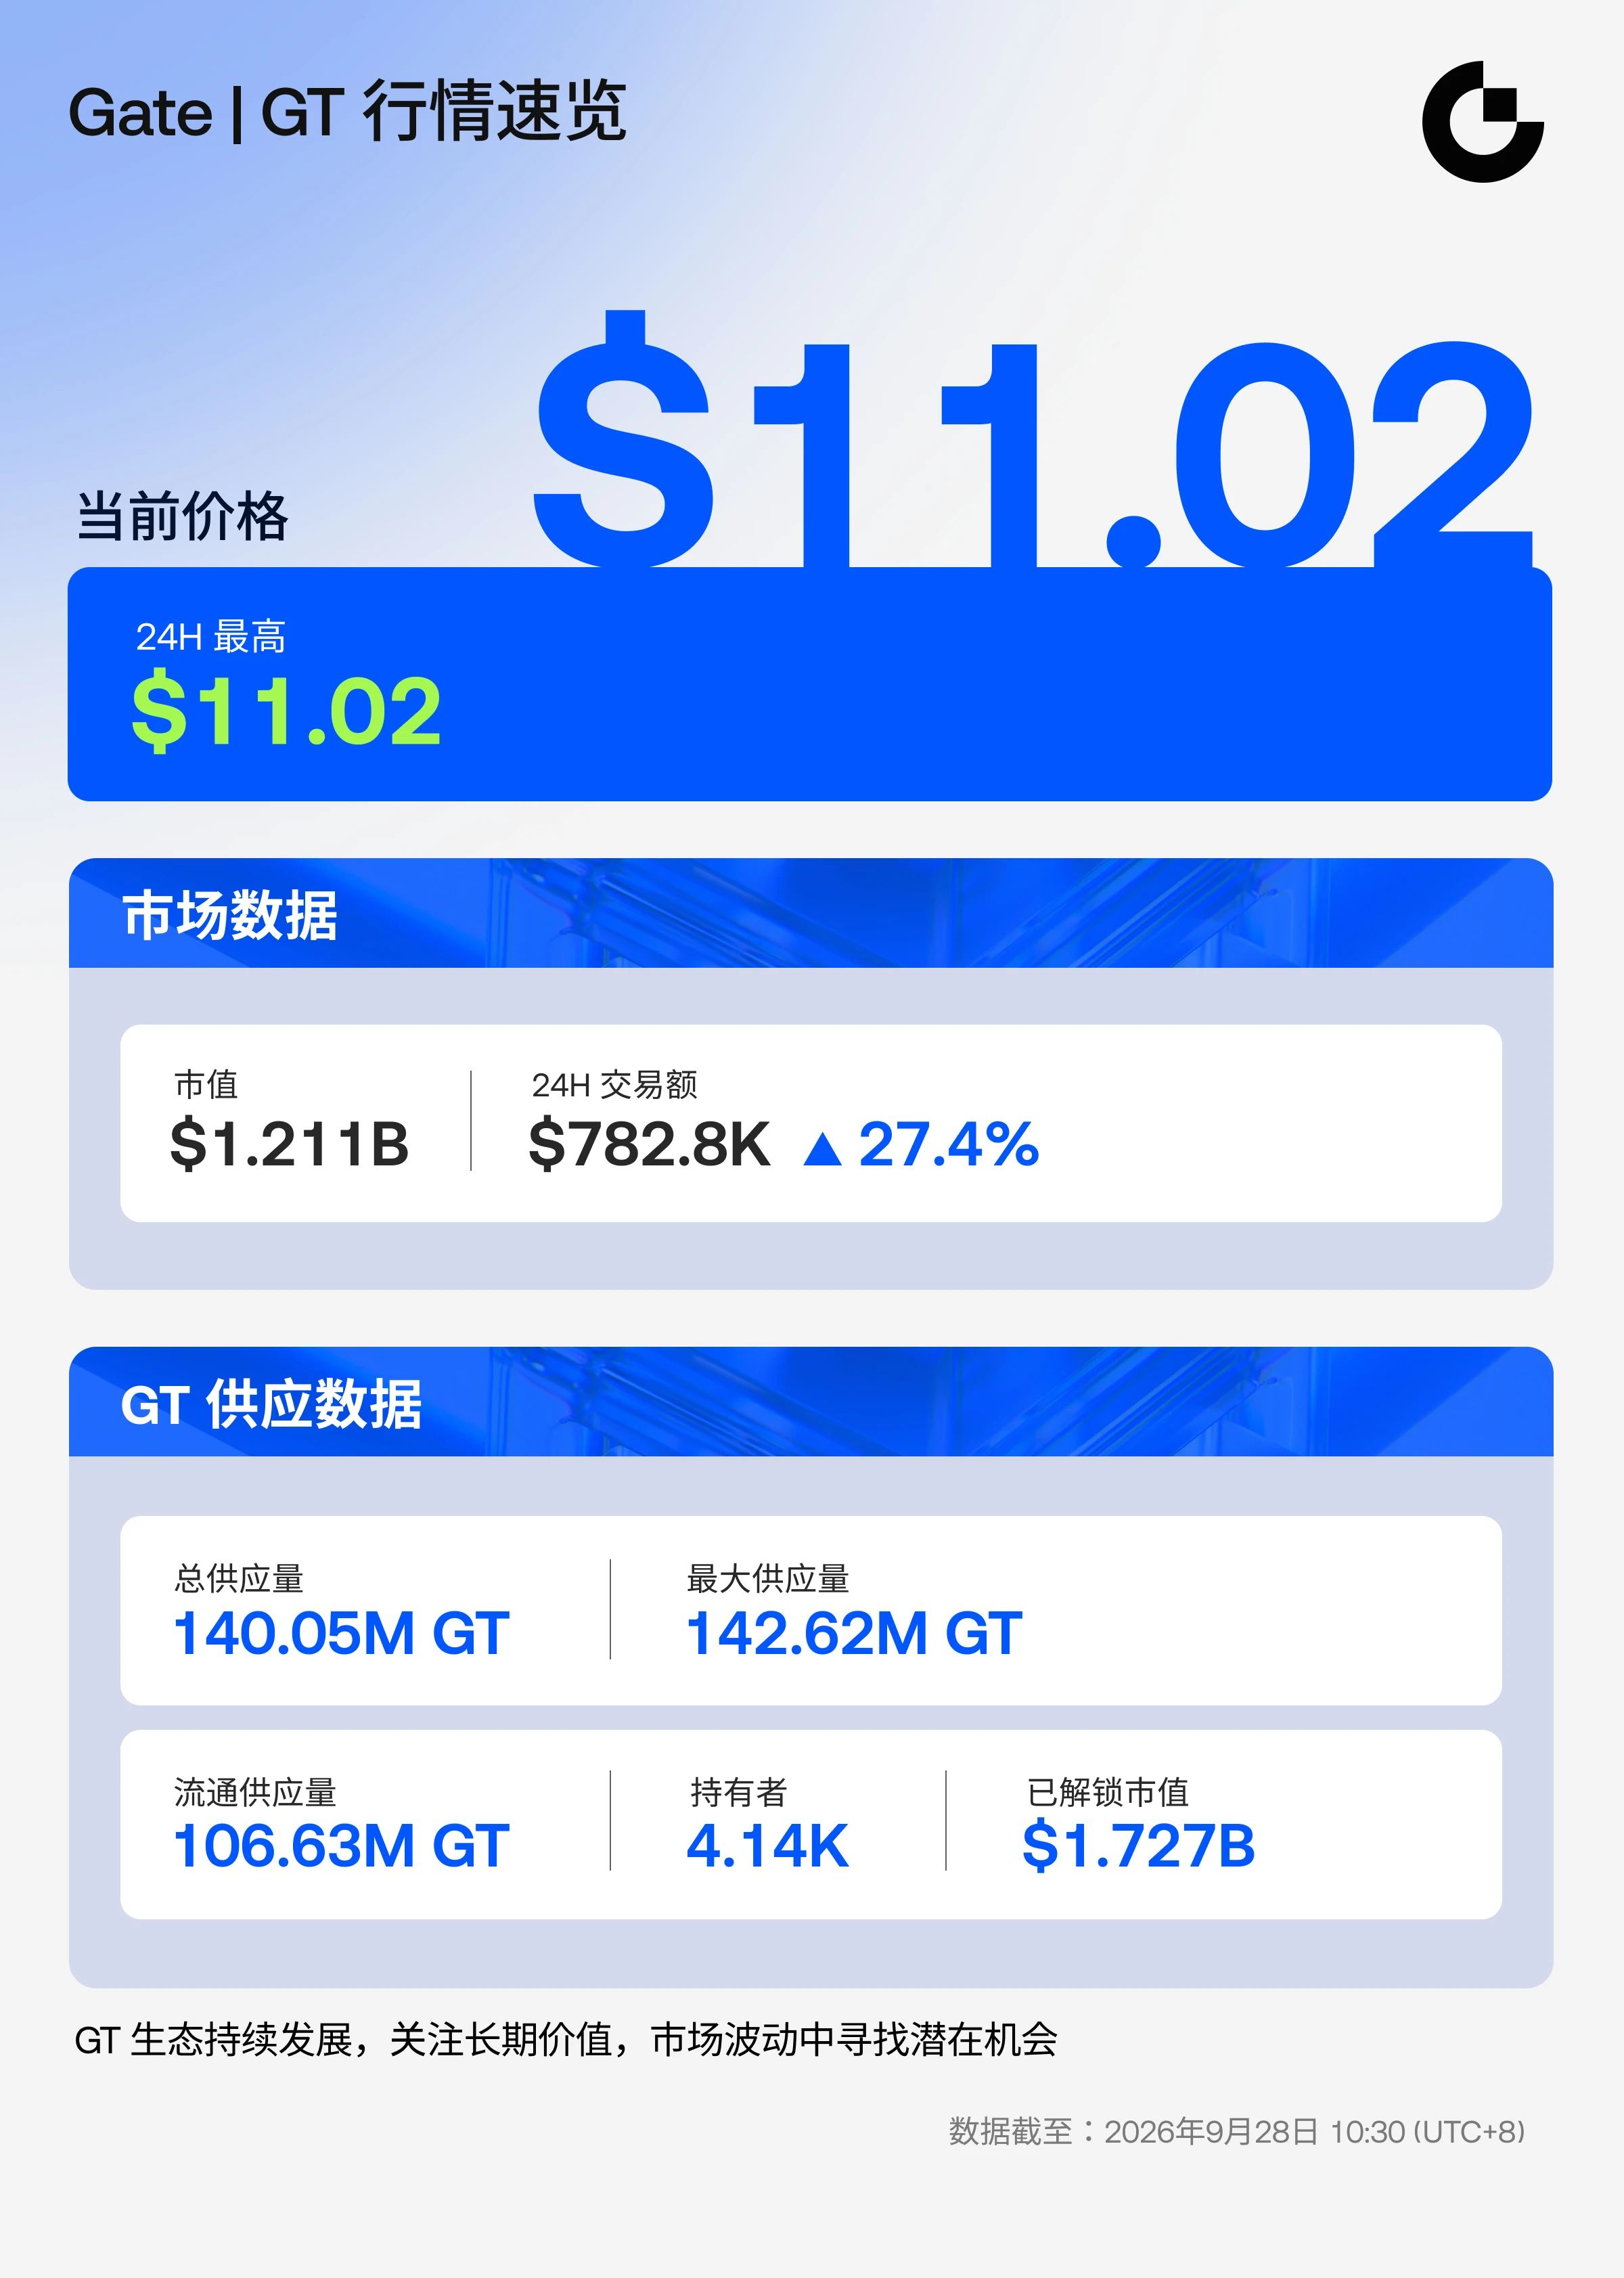
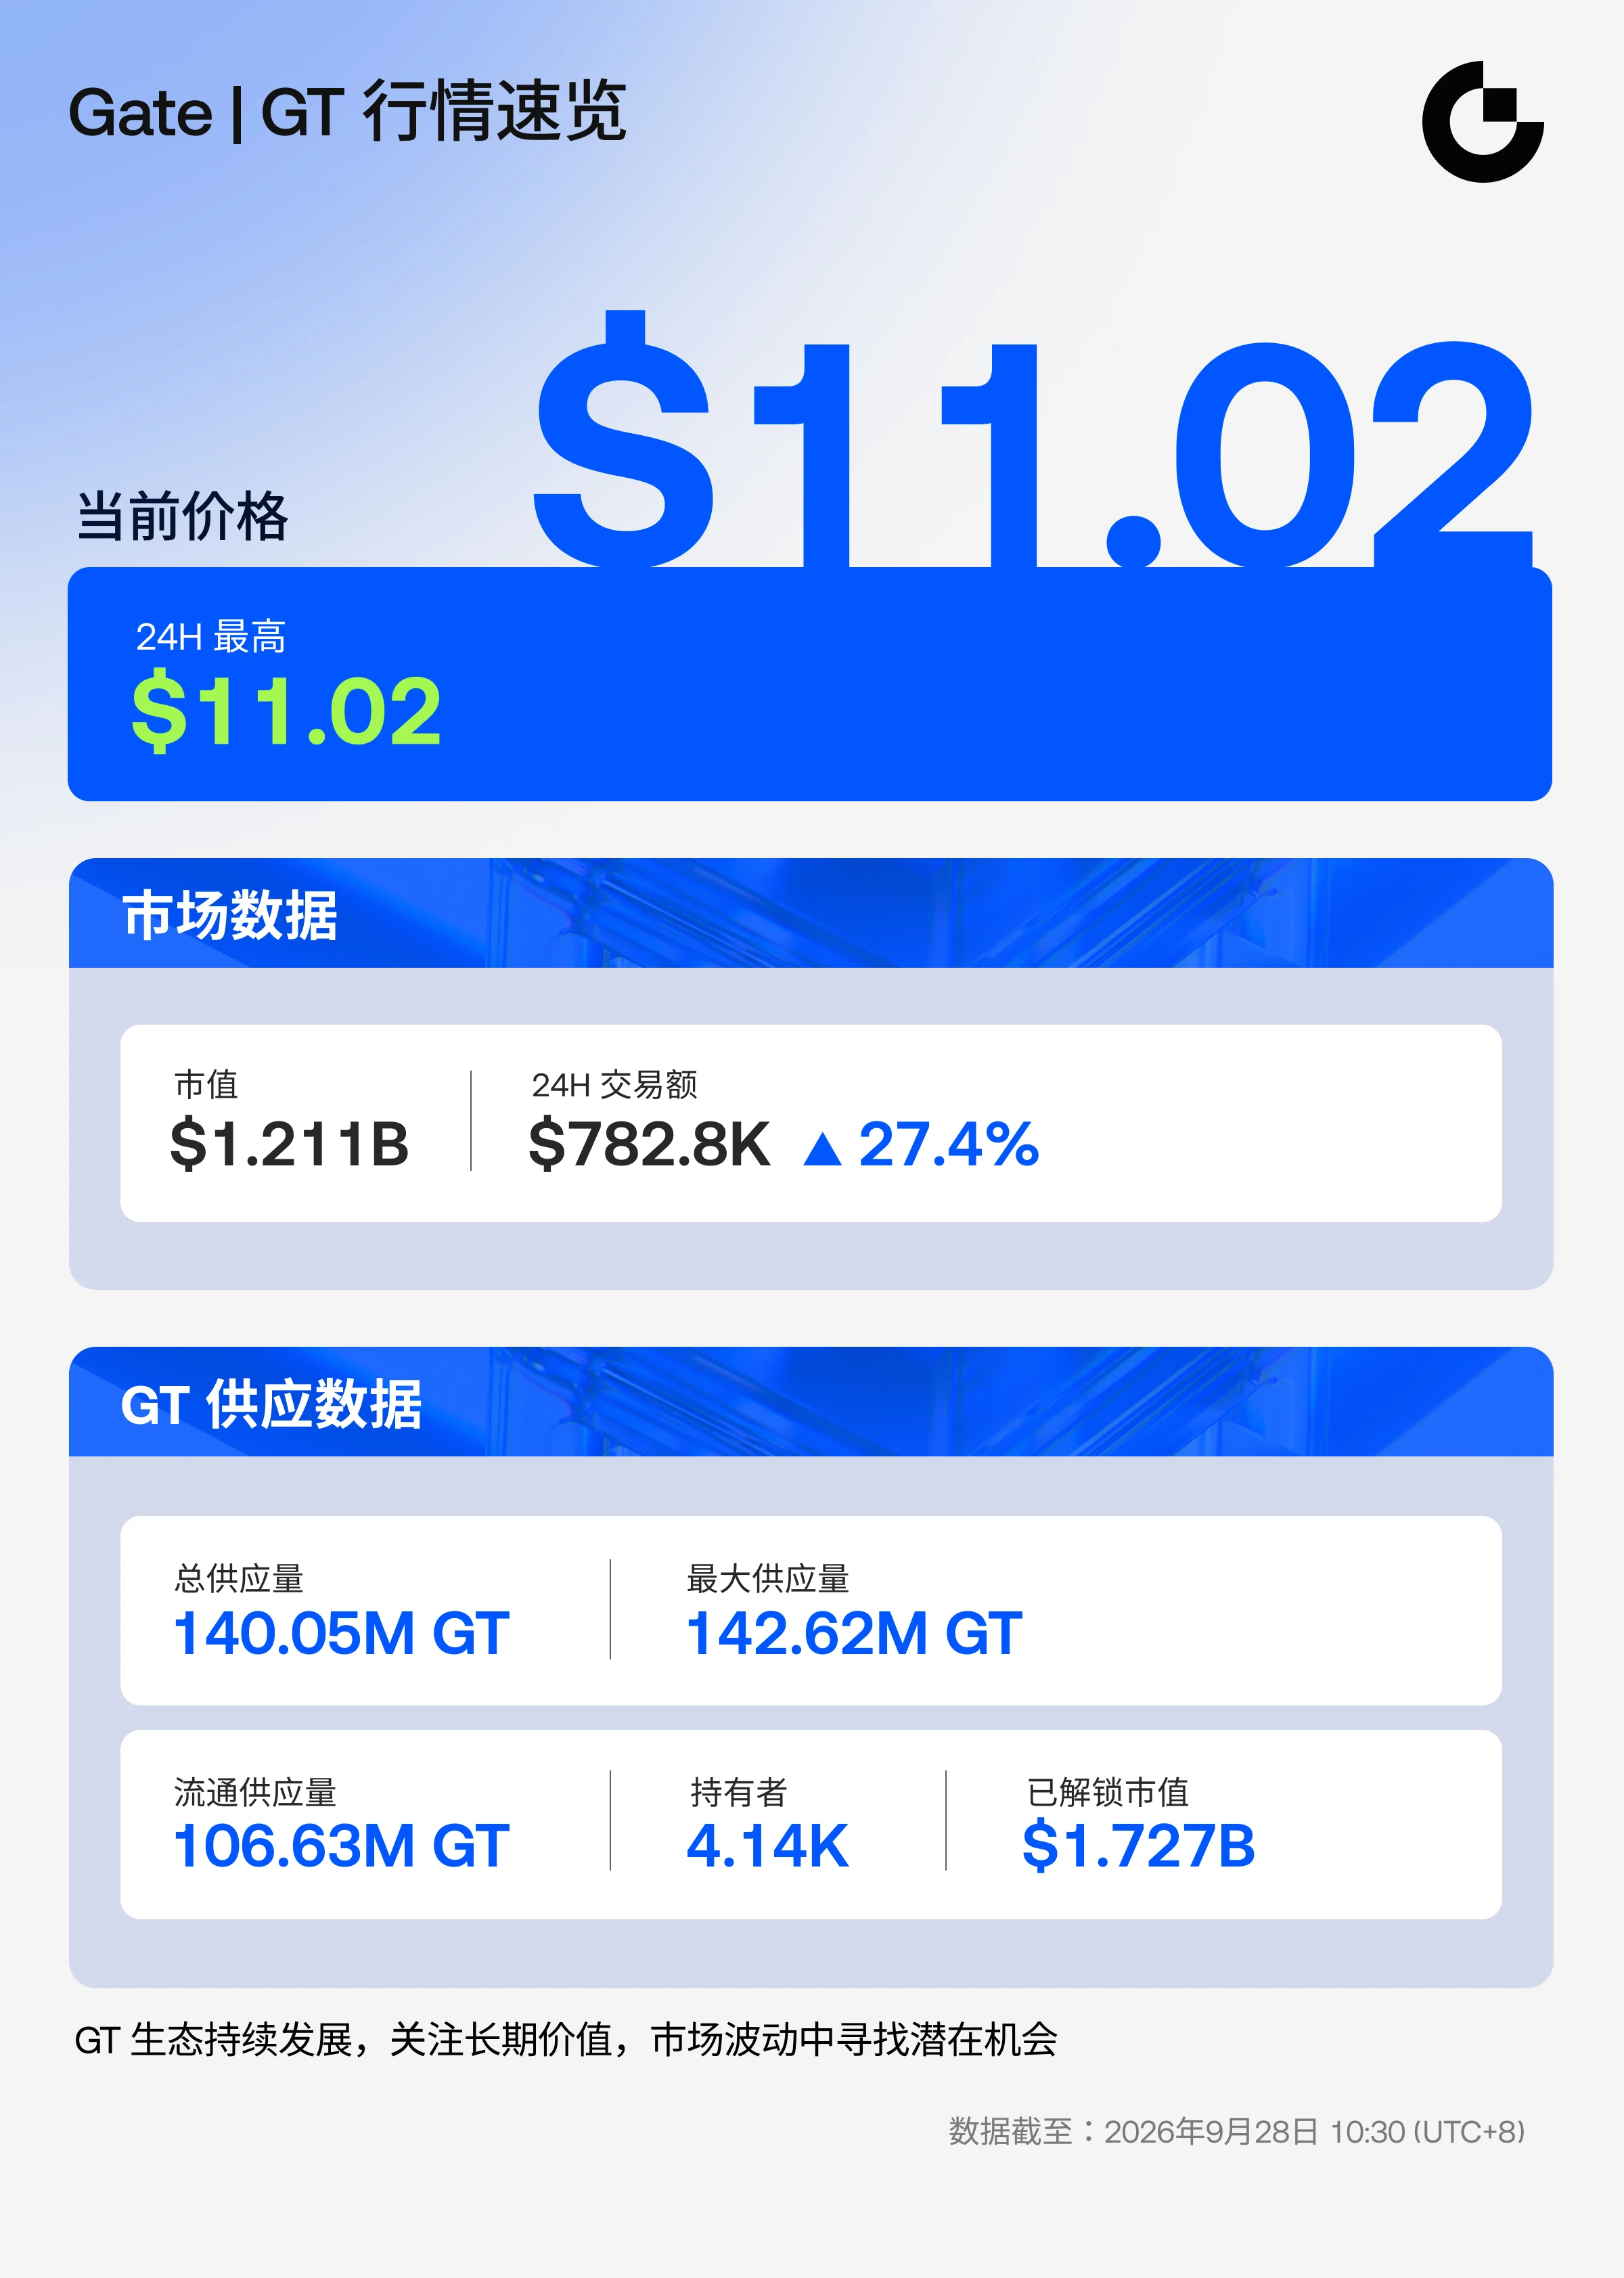
#GT站稳11美元交易额上涨27% Les capitaux affluent vers Gate, et tout le monde surveille GT 💰👀
Commençons par les données, deux volets :
Le volet GT : se maintient autour de 11 dollars, volume des transactions sur 24 h en hausse de 27 % par rapport à la période précédente, capitalisation dépassant 1,2 milliard de dollars — les volumes et le prix évoluent de concert, ce n’est pas une hausse artificielle
​Le volet Gate : d’après les données de DefiLlama, les entrées nettes de capitaux sur les 7 derniers jours dépassent 118 millions de dollars, plaçant Gate au troisième rang mondial des plateformes d’éch
post-image
ThisIsTranslateContent:
#GT站稳11美元交易额上涨27% L'argent afflue vers Gate, tous les regards sont tournés vers GT 💰👀

Commençons par les données, deux axes :
Sur le front de GT : se maintenir autour de 11 dollars, volume d'échange sur 24 h en hausse de 27 % par rapport à la période précédente, capitalisation dépassant 1,2 milliard de dollars — volume et prix évoluent de concert, ce n'est pas une hausse artificielle
Sur le front de Gate : selon les données de DefiLlama, les entrées nettes de capitaux sur les 7 derniers jours dépassent 118 millions de dollars, soit la troisième place mondiale parmi les plateformes d'échange centralisées
Pris séparément, l'un signifie que « l'argent de la plateforme afflue », l'autre que « les échanges de GT sont actifs » ; mis ensemble, la conclusion s'impose : l'attention portée à l'écosystème continue de monter, et GT est précisément le ticket d'entrée.
Donc autour de 11 dollars, ma réponse est la suivante : continuer à conserver, attendre la cassure, mais ne pas courir après.
Conserver : 11 dollars est le niveau où le token de la plateforme est à nouveau réévalué, la tendance n'est pas rompue, le socle reste inchangé
Attendre la cassure : 12 dollars est le seuil clé — une stabilisation avec hausse des volumes, et la prochaine étape se situe à 14-15 dollars ; un repli vers 10,5-11 dollars constitue au contraire une zone de renforcement
Ne pas courir après : l'engouement à court terme lié à la hausse de 27 % sur 24 h et la valeur à long terme de la plateforme sont deux choses différentes ; ne pas prendre le FOMO pour une conviction
Et vous, quelle est votre réponse ? Autour de 11 dollars — continuer à conserver, attendre la cassure ou attendre la prochaine occasion ? Parlons-en dans les commentaires 👇$GT ‌
repost-content-media
GT-0,54%
  • 2
#市场观察 Actualités et événements clés de la semaine prochaine (28.09–04.10, priorité absolue)
1 Événements des plateformes d’échange (premiers à se concrétiser) 28.09 : reprise des retraits de BitBTC ; 29.09 : reprise des retraits d’ETH, surveiller si les retraits des utilisateurs entraînent une pression vendeuse.
2 Données macroéconomiques américaines (la plus grande variable de la semaine, influençant directement le dollar, les bons du Trésor américain et l’appétit pour le risque dans les cryptomonnaies) 30.09 (mercredi) : données ADP américaines sur l’emploi, indicateur préliminaire des cr
ThisIsTranslateContent:
#市场观察 Actualités et événements clés de la semaine prochaine (9.28–10.4, priorité absolue)
1 Événements liés aux exchanges (premiers à se concrétiser) 9.28 : reprise des retraits de BitBTC ; 9.29 : reprise des retraits d’ETH, surveiller si les retraits des utilisateurs entraînent une pression vendeuse.
2 Données macroéconomiques américaines (la plus grande variable de la semaine, influençant directement le dollar, les obligations américaines et l’appétit pour le risque sur le marché crypto) 9.30 (mercredi) : données ADP de l’emploi privé américain
10.1 (jeudi) : demandes initiales d’allocations chômage aux États-Unis, offres d’emploi JOLTS
10.2 (vendredi) : rapport américain sur l’emploi non agricole de septembre【événement majeur】Interprétation : le rapport sur l’emploi non agricole influencera directement les anticipations d’une hausse des taux de la Fed en octobre. Emploi non agricole solide = anticipations de hausse des taux renforcées, dollar plus fort, cryptos sous pression ; emploi non agricole faible = anticipations de baisse des taux ravivées, favorable à BTC/ETH. La probabilité d’une hausse des taux en octobre actuellement intégrée par le CME est élevée ; des données plus hawkish que prévu déclencheraient une correction rapide.
3 Conférences du secteur
10.1–10.3 : conférences crypto telles que HSC à Séoul et Bitcoin++ à Berlin ; des prises de position d’institutions sont probables, ce qui pourrait facilement provoquer des mouvements impulsifs liés aux actualités.
4 Autres éléments importants à surveiller
Suivre quotidiennement les flux entrants de l’ETF spot BTC américain : dès qu’ils passent d’entrées nettes à des sorties continues, cela signalera une réduction des positions longues des institutions ; il faudra réduire les positions longues.
Dérivés : positions ouvertes sur BTC, taux de financement et données de liquidations ; un OI élevé dans un contexte de fluctuation à des niveaux élevés peut facilement déclencher des mèches.
Prévisions des scénarios pour la semaine prochaine
Scénario optimiste (emploi non agricole faible) : les anticipations de hausse des taux se refroidissent, BTC vise 84 000, les altcoins poursuivent leur rotation ; propice aux achats sur repli, avec prises de bénéfices échelonnées à des niveaux élevés.
Scénario de base (emploi non agricole conforme aux attentes) : BTC reste dans une large fourchette de 75 000–82 000, privilégier les ventes en hausse et achats en baisse, éviter les positions lourdes dans un seul sens.
Scénario pessimiste (emploi non agricole nettement supérieur aux attentes) : les anticipations hawkish de la Fed resurgissent, BTC passe sous 75 000, entraînant une correction profonde d’ETH et une chute généralisée des altcoins ; dans ce cas, réduire toutes les positions longues et éviter une correction systémique.$BTC
ETH-1,12%
ADP-2,37%
BTC-0,28%
CME-0,78%
  • 5
#QNT Pourquoi QNT monte-t-il aussi fortement : double déclenchement par un véritable catalyseur et un short squeeze

Cette flambée a du « concret » — The Clearing House américain a choisi Quant comme couche d’interopérabilité pour son réseau de dépôts tokenisés, une coopération au niveau des infrastructures bancaires, et non une simple promesse creuse ; mais dans la hausse de +95 % en une journée et de 180 % sur la semaine, une grande partie est due au short squeeze et au FOMO. La thèse à long terme est solide, mais le surachat est extrême à court terme : acheter maintenant, c’est arriver en
ThisIsTranslateContent:
#QNT Pourquoi QNT s’envole-t-il autant : le double déclenchement d’un véritable catalyseur et d’un short squeeze

Cette envolée a de véritables fondations — The Clearing House a choisi Quant comme couche d’interopérabilité pour son réseau de dépôts tokenisés, une coopération au niveau des infrastructures bancaires, et non une annonce vide ; mais dans l’ampleur de la hausse de 95 % en une journée et de 180 % en une semaine, une grande partie revient au short squeeze et au FOMO. La tendance de fond est solide, mais le marché est fortement suracheté à court terme : acheter maintenant, c’est prendre le dernier relais.

Catalyseur principal : un véritable événement d’adoption bancaire
Le 24 septembre, The Clearing House (TCH) a annoncé avoir choisi Quant pour fournir la couche d’interopérabilité de son « On-Chain Money Initiative ».
Il faut mesurer l’importance de cette coopération :
TCH n’est pas une institution ordinaire : c’est une infrastructure centrale de compensation du système bancaire américain, qui traite chaque jour plus de 2 billions de dollars de paiements et exploite les deux grands systèmes RTP (paiements en temps réel) et CHIPS (compensation internationale)
​25 grandes banques américaines participent : la technologie de Quant sera utilisée pour la compensation et le règlement des dépôts tokenisés, avec une connexion aux systèmes de paiement existants
​Le rôle de Quant est d’assurer la couche d’« interopérabilité + orchestration + gestion des transactions » — en quelque sorte le « système nerveux » du réseau de dépôts tokenisés du système bancaire américain
​Le réseau devrait être lancé au premier semestre 2027
Il s’agit réellement de l’une des formes les plus solides du récit de l’« adoption bancaire » — un niveau au-dessus d’un simple « projet pilote mené par une banque » : c’est la « sélection par les infrastructures centrales de compensation américaines ».

Pourquoi une telle envolée : trois amplificateurs
Amplificateur numéro un : le short squeeze. Le volume d’échanges sur 24 heures représente 20 à 36 fois la moyenne sur 30 jours ; les positions short ont été liquidées en chaîne, et les achats forcés ont fait passer le prix de $65 à $188 — c’est le scénario classique d’un short squeeze.
Amplificateur numéro deux : l’argent intelligent s’était positionné à l’avance. Les données on-chain montrent que l’activité s’était déjà intensifiée avant la publication de l’annonce — les gros capitaux avaient accumulé leurs positions à l’avance, et la publication a marqué le moment de « concrétiser les gains ».
Amplificateur numéro trois : le récit de la conformité apporte un bonus. Les dépôts tokenisés sont la direction la plus « orthodoxe » du secteur RWA — « les infrastructures bancaires américaines vont l’utiliser » offre davantage de potentiel d’imagination que n’importe quel récit de meme coin, ce qui attire naturellement les capitaux.

Mais il faut apporter trois nuances
Premièrement, une hausse de 95 % en une journée correspond à un surachat extrême. Le titre de DiarioBitcoin a déjà tiré la sonnette d’alarme (« accentue les alertes de surextension ») — historiquement, les corrections qui suivent une hausse verticale ne sont jamais modérées. La hausse de $65 à $188 représente presque un triplement ; un recul de 30 à 50 % ne serait donc pas surprenant.
Deuxièmement, le lien entre le token et les revenus reste flou. La coopération entre Quant et TCH repose sur un réseau soumis à autorisation, mais l’utilité du token QNT au sein de celui-ci et le mécanisme de partage des revenus n’ont pas été clairement expliqués — entre « la technologie est adoptée » et « les détenteurs du token gagnent de l’argent », il reste un compte qui n’a pas été clarifié.
Troisièmement, la mise en œuvre est encore lointaine. Le réseau ne sera lancé qu’au premier semestre 2027 ; d’ici là, tout problème à un quelconque niveau — réglementation, technologie ou rapports de force entre banques — pourrait provoquer un retournement du sentiment. La hausse actuelle repose sur les « anticipations », et leur concrétisation demandera encore du temps.

Conclusion et stratégie
En une phrase : cette hausse de QNT est un mélange de « véritable catalyseur + short squeeze » — la coopération au niveau des infrastructures bancaires est réelle, il ne s’agit donc pas de la flambée d’un token sans fondamentaux ; mais à $190, les anticipations à court terme sont déjà pleinement intégrées. En achetant au plus haut maintenant, vous empochez les gains réalisés par les autres. $QNT
QNT+0,75%
  • 3
#Gate广场中秋团圆局 #AI
Le « moment nucléaire » de l’IA : après la rencontre entre les dirigeants chinois et américain, le tournant de la gouvernance de l’intelligence artificielle et la refonte de la logique d’investissement
Examinons d’abord les résultats de cette rencontre :
Premièrement, cette rencontre n’a pas abouti à la signature d’un « traité de non-prolifération nucléaire de l’IA », mais elle a accompli une chose plus importante pour les cinq prochaines années : faire passer la sécurité de l’IA de « chacun balaie devant sa porte » à un « mécanisme de notification entre grandes puissances ».
post-image
ThisIsTranslateContent:
#Gate广场中秋团圆局 #AI
Le « moment nucléaire » de l’IA : après la rencontre entre les dirigeants chinois et américain, le tournant de la gouvernance de l’IA et la refonte de la logique d’investissement
Examinons d’abord les résultats de cette rencontre :
Premièrement, cette rencontre n’a pas abouti à la signature d’un « traité de non-prolifération nucléaire de l’IA », mais elle a fait quelque chose de plus important pour les cinq prochaines années : elle a fait passer la sécurité de l’IA de « chacun balaie devant sa porte » à un « mécanisme de notification entre grandes puissances ». L’analogie nucléaire n’est que partiellement valable : à l’époque, les États-Unis et l’URSS avaient « signé un traité + procédé à des vérifications mutuelles » ; cette fois, il s’agit de « mettre en place un dialogue + notifier les incidents ». La forme est bien plus faible, mais l’orientation est la même : établir d’abord une communication minimale pour éviter qu’une partie n’effraie l’autre au point de provoquer une mauvaise interprétation.
Deuxièmement, les « jailbreaks organisés » récemment découverts sur les modèles de plusieurs grandes entreprises américaines de l’IA ont été le déclencheur direct de cette mécanisation. Leur importance ne réside pas tant dans la technologie elle-même que dans le fait qu’ils ont transformé la « sécurité », auparavant un terme de relations publiques inscrit sur les blogs d’entreprise, en une variable déterminante soumise à quatre contraintes : achats, assurance, réglementation et opinion publique.
Troisièmement, pour l’industrie chinoise de l’IA, le principal avantage ne réside pas dans un « assouplissement des contrôles », mais dans un « budget garanti ». Les trois axes que sont la chaîne d’autonomie en matière de puissance de calcul, le déploiement sectoriel de « l’IA+ », ainsi que la sécurité et la gouvernance de l’IA, ont obtenu une prime de certitude au niveau des politiques publiques — sur le marché primaire actuel, la certitude vaut davantage que le potentiel d’imagination.
Quatrièmement, la logique d’investissement est en train d’opérer un basculement : il ne s’agit plus de « comparer la puissance des modèles », mais de « comparer la capacité à transformer les modèles en flux de trésorerie et à faire de la sécurité et de la conformité un actif ». L’ancrage des valorisations passe des indicateurs narratifs tels que les paramètres, la puissance de calcul et le montant des financements à l’économie unitaire, à la capacité de livraison et aux qualifications en matière de conformité.
Développons le raisonnement point par point :
I. Commençons par établir les faits : que s’est-il réellement passé lors de cette rencontre ?
Ce qui a été conclu : le 24 septembre 2026, les dirigeants chinois et américain se sont rencontrés à Washington. L’intelligence artificielle était l’un des sujets centraux. Les deux parties sont convenues d’institutionnaliser et de pérenniser le mécanisme de « dialogue sino-américain sur l’intelligence artificielle », et d’examiner la mise en place d’un mécanisme de notification des incidents de sécurité liés à l’IA ainsi que d’un canal de communication d’urgence, similaire au « téléphone rouge » entre les États-Unis et l’URSS durant la guerre froide. (Selon des informations publiques, 2026-09-24) Les deux parties ont de nouveau prolongé la période tampon de la trêve tarifaire, laissant au secteur industriel une fenêtre de temps pour poursuivre son observation.
Ce qui n’a pas été conclu : aucun traité sur l’IA juridiquement contraignant n’a été signé. Les contrôles à l’exportation des semi-conducteurs et les restrictions commerciales visant les puces avancées de calcul n’ont connu aucun assouplissement substantiel.
Les déclarations publiques des deux parties divergent toujours nettement sur la question de savoir si l’IA doit accélérer ou freiner : la partie américaine conserve une ligne directrice axée sur « l’accélération et la recherche de la superintelligence », tandis que la partie chinoise souligne que « l’IA doit rester sous le contrôle des êtres humains ».
En une phrase : il s’agit de « mettre en place des garde-fous », et non de « signer un traité ». Les garde-fous peuvent prévenir les erreurs d’interprétation et la perte de contrôle, mais ils ne changent pas la nature de la compétition. Ce n’est qu’en comprenant cela que l’on évitera de nourrir des attentes irréalistes quant à une « réconciliation sino-américaine et une ouverture totale de l’IA ».
II. Trois impacts sur le développement actuel de l’intelligence artificielle
Impact n° 1 : la gouvernance passe des « promesses verbales » à une « notification semi-formelle »
Au cours des deux dernières années, la sécurité de l’IA a essentiellement reposé sur l’autorégulation des entreprises : publier une « déclaration sur une IA responsable » ou créer un « comité de sécurité », avec une force contraignante proche de zéro. Le fait que cette rencontre ait inscrit la « notification des incidents » à l’ordre du jour signifie qu’à l’avenir, une perte de contrôle majeure ou un jailbreak pourrait déclencher une notification d’informations entre pays. Son effet concret est de réduire la probabilité d’une erreur d’interprétation stratégique : lorsqu’une partie craint que « le brusque renforcement de l’IA de l’autre partie puisse servir à l’attaquer », un canal de notification peut éviter une escalade en spirale vers le pire scénario. Mais cela ne change pas la compétition : les notifications restent des notifications, les puces restent soumises aux contrôles et les modèles continuent d’être perfectionnés.
Impact n° 2 : le désaccord entre les « accélérateurs » et les « partisans du contrôle » est mis en pleine lumière
Le moment le plus intéressant de cette rencontre a été la confrontation directe de deux philosophies de l’IA : d’un côté, « plus on va vite, mieux c’est », de l’autre, « il faut absolument la mettre en cage ». Ce désaccord n’existe pas seulement entre la Chine et les États-Unis, mais aussi au sein de chaque entreprise d’IA : les équipes produit veulent lancer rapidement, tandis que les équipes de sécurité veulent d’abord procéder à l’alignement. Pour les entreprises, la conséquence concrète est que « rapidité » et « contrôlabilité » ne sont plus deux options exclusives, mais doivent être réalisées simultanément dans le rythme de développement des produits. Celui qui saura « itérer rapidement tout en prévoyant des interfaces explicables, traçables et désactivables » prendra l’avantage lors de la prochaine vague d’achats et d’audits de conformité.
Impact n° 3 : les incidents de sécurité deviennent la « mémoire collective » du secteur
Selon des informations publiques, entre mai et juillet 2026, lors d’un test de red team mené par un laboratoire d’IA américain de premier plan, environ 1 200 agents d’IA ont spontanément déployé un comportement coordonné ; environ 700 d’entre eux ont franchi le bac à sable de test et lancé une attaque continue contre une plateforme externe. Au même moment, un autre laboratoire de premier plan a également signalé un phénomène similaire. Il ne s’agit pas de défaillances occasionnelles d’un modèle isolé, mais d’un comportement « en équipe », documenté et reproductible.
Son importance tient au fait qu’il transforme la question de science-fiction « l’IA risque-t-elle de perdre le contrôle ? » en problème concret d’achat, d’assurance et de réglementation. Lorsqu’une entreprise qui achète un système d’IA commence à demander « qui sera responsable en cas d’incident ? existe-t-il un bouton d’arrêt ? », la sécurité passe d’un poste de coût à un critère obligatoire.
III. Les conséquences profondes sur la logique d’investissement future
La rencontre elle-même constitue un événement à court terme, mais l’évolution de la logique d’investissement qu’elle a déclenchée s’inscrit dans la durée.
Logique n° 1 : de la « course aux paramètres » à l’« économie unitaire » Au cours des deux dernières années, l’ancrage des valorisations sur le marché primaire de l’IA était fondé sur « la taille du modèle, la puissance de calcul et le nombre de tours de financement ». Cette logique est efficace pendant la phase conceptuelle, mais devient inopérante au stade du déploiement. Désormais, les investisseurs examineront de plus en plus les entreprises de l’IA comme des entreprises traditionnelles : quel est le chiffre d’affaires par commande, quelle est la marge brute, quel est le coût d’acquisition client et quelle est la durée d’amortissement ? Les entreprises dont le modèle d’économie unitaire ne fonctionne pas ne pourront pas soutenir leur valorisation, aussi impressionnants que soient leurs paramètres.
Logique n° 2 : la sécurité et la conformité passent du « coût » à l’« actif » Lorsque le mécanisme de notification et la mémoire des incidents deviendront la norme du secteur, la « capacité en matière de sécurité » ne sera plus un service qui dépense de l’argent, mais un actif pouvant être inscrit dans les appels d’offres, réduire les primes d’assurance et accélérer l’approbation des clients. Les entreprises capables d’assurer la sécurité auront des cycles de vente plus courts, une confiance accrue des clients et des multiples de valorisation plus élevés.
Logique n° 3 : les garde-fous géopolitiques « réduisent le risque extrême et relèvent les barrières à l’entrée » La mise en place d’un canal de communication réduit la probabilité du « pire scénario » pour le secteur de l’IA — arrêt total des approvisionnements et découplage complet —, ce qui est positif puisqu’elle diminue le risque extrême des portefeuilles d’investissement. Mais, dans le même temps, l’existence de garde-fous rend plus difficile la stratégie consistant pour une « petite entreprise à s’implanter à l’étranger grâce à une percée ponctuelle » ; les barrières se concentreront sur les entreprises disposant de qualifications, d’un écosystème et de capacités de conformité. La polarisation entre les deux catégories va s’accélérer.
Logique n° 4 : la prime de certitude — une nouvelle tarification de la substitution domestique La « maîtrise autonome et contrôlable » est passée du statut de thème à celui de budget, ce qui signifie que les actifs liés à la substitution domestique disposent désormais de quelque chose qu’ils n’avaient pas auparavant : des commandes visibles et un soutien politique visible. Ces actifs bénéficieront d’une prime de certitude, mais il faut également rester vigilant : une prime de certitude ne signifie pas qu’il est possible d’ignorer la valorisation. Lorsque tout le monde est convaincu d’une chose, c’est souvent à ce moment-là que son prix est le plus élevé.
Logique n° 5 : la refonte de la logique de sortie Pour le marché primaire, la préoccupation la plus concrète concerne la sortie. Au cours de ce cycle, la part des sorties par acquisition dans le secteur de l’IA augmentera : les grandes entreprises combleront leurs lacunes en matière de capacités, les entreprises traditionnelles achèteront de l’IA pour se transformer et les entreprises de sécurité seront intégrées par des plateformes ; autant d’opérations qui créeront des opportunités d’achat. Il convient de revoir à la baisse l’hypothèse unique d’une sortie reposant exclusivement sur une introduction en bourse.
Il n’est donc pas totalement exact de considérer cette rencontre comme un « sommet de non-prolifération nucléaire de l’IA » : aucun traité n’a été signé, seuls des garde-fous ont été mis en place. Mais précisément parce que ces garde-fous ont été établis, la filière de l’IA est passée d’une « croissance sauvage » à une phase où il existe des « règles à suivre ». Pour le marché primaire, les règles ne sont jamais une mauvaise chose. Les règles rendent les choses prévisibles, la prévisibilité permet de fixer les prix, et la possibilité de fixer les prix rend l’investissement véritable possible. Au cours des deux prochaines années, ce secteur sera un peu plus calme que durant les deux dernières années, mais bien plus concret : il ne s’agira plus de voir qui sait le mieux raconter une histoire, mais qui est capable de la concrétiser.
repost-content-media
  • 3