M谋ngYueZen

vip
Pic de niveau 0
Chasseur d'Airdrops
Analyste de Marché
Match est match
L’opération indicielle : SanDisk intègre le S&P 100 et les mécanismes de la demande forcée
Il existe un type particulier d’achats qui n’a rien à voir avec la valorisation, les bénéfices ou le sentiment du marché. Il est mécanique, contractuel, et prend fin dès que retentit la cloche de clôture. C’est la dynamique qui se joue actuellement alors que SanDisk s’apprête à rejoindre le S&P 100 avant l’ouverture de lundi 21 septembre, aux côtés de Dell Technologies, Palo Alto Networks et Arista Networks. Les quatre titres remplaceront Nike, Colgate-Palmolive, Simon Property Group et Honeywell Aerospa
User_any
L’opération indicielle : SanDisk entre dans le S&P 100 et les mécanismes de la demande forcée
Il existe un type particulier d’achats qui n’a rien à voir avec la valorisation, les bénéfices ou le sentiment de marché. Il est mécanique, contractuel et expire dès que retentit la cloche de clôture. C’est la dynamique qui se joue actuellement alors que SanDisk s’apprête à rejoindre le S&P 100 avant l’ouverture lundi 21 septembre, aux côtés de Dell Technologies, Palo Alto Networks et Arista Networks. Les quatre sociétés remplaceront Nike, Colgate-Palmolive, Simon Property Group et Honeywell Aerospace dans l’indice de valeurs vedettes.
Pour SanDisk, cette inclusion couronne une année remarquable. Le fabricant de puces mémoire est l’action la plus performante du S&P 500 en 2026, en hausse d’environ 600 % depuis janvier. Son cours a bondi de 11 % jeudi après la confirmation de la modification de l’indice, pour clôturer à 1 792 dollars. Le catalyseur immédiat n’était ni le lancement d’un produit ni une révision des bénéfices. C’était simplement le fait que les fonds répliquant le S&P 100 sont désormais obligés de détenir l’action et doivent constituer cette position avant l’ouverture de lundi.
C’est ce que les analystes de la structure des marchés appellent une opération de flux. La demande ne reflète pas une opinion sur les prix de la NAND de SanDisk ou sur son carnet de commandes dans les centres de données. Elle est la conséquence mécanique des règles de l’indice. Chaque fonds passif comparé au S&P 100 doit acheter les titres entrants et vendre les titres sortants afin de réduire l’erreur de suivi. Les achats sont indifférents à la valorisation : un fonds achète le même montant en dollars que les actions soient bon marché ou chères. Et ces achats se concentrent dans les derniers instants avant la clôture de la fenêtre de rééquilibrage.
Cette distinction est importante pour quiconque cherche à interpréter le mouvement. Les achats forcés qui soutiennent l’action jusqu’à l’ouverture de lundi ne constituent pas une demande durable. Une fois le rééquilibrage terminé, la demande supplémentaire liée à l’indice disparaît et SanDisk recommence à évoluer en fonction de ses propres fondamentaux. L’effet le plus durable est la visibilité. L’appartenance à l’indice fait entrer l’action dans chaque portefeuille répliquant le S&P 100, élargit le cercle des détenteurs institutionnels ayant pour mandat de la détenir et attire généralement une couverture supplémentaire des analystes côté vente.
Pourtant, l’événement indiciel intervient alors qu’une tendance structurelle faisait déjà progresser l’action. Les dirigeants du secteur s’attendent à ce que la pénurie de mémoire NAND se poursuive jusqu’en 2027. TrendForce prévoit que les prix contractuels de la DRAM augmenteront encore de 13 % à 18 % ce trimestre à eux seuls. La demande des centres de données représente désormais plus de la moitié du marché de la NAND, une évolution que le directeur général de SanDisk a décrite comme un tournant dans la manière dont l’activité est tarifée, avec un passage des négociations trimestrielles au comptant à des contrats d’approvisionnement pluriannuels assortis de planchers de prix.
Les analystes sont partagés sur la mesure dans laquelle cette évolution est déjà intégrée au cours de l’action. TIKR suit 25 analystes sur SanDisk, dont 16 recommandations d’achat, 4 recommandations de surperformance, 3 recommandations de conservation, 1 recommandation de sous-performance et 1 recommandation de vente. L’objectif de cours moyen se situe autour de 2 125 dollars, soit environ 19 % au-dessus de la clôture de jeudi. L’écart entre les opinions les plus optimistes et les plus pessimistes est important, ce qui est typique d’une action ayant progressé aussi loin et aussi rapidement.
Que devrait surveiller un observateur attentif à partir de maintenant ? Premièrement, les flux réels jusqu’à l’ouverture de lundi. La demande mécanique est réelle, mais limitée, et le marché passera rapidement à une négociation fondée sur les fondamentaux une fois le rééquilibrage terminé. Deuxièmement, le prochain rapport de résultats, qui montrera si la pénurie de NAND se traduit par les revenus contractuels et le pouvoir de fixation des prix supposés par le scénario haussier. Troisièmement, le secteur élargi de la mémoire, où Seagate, Western Digital et Micron évoluent en fonction des mêmes dynamiques d’offre. L’événement indiciel est un moment. La pénurie est un cycle. La question est de savoir si le cycle durera assez longtemps pour justifier le prix.
$SNDK ‌ DYOR 🔎 NFA ✔️
repost-content-media
  • 3
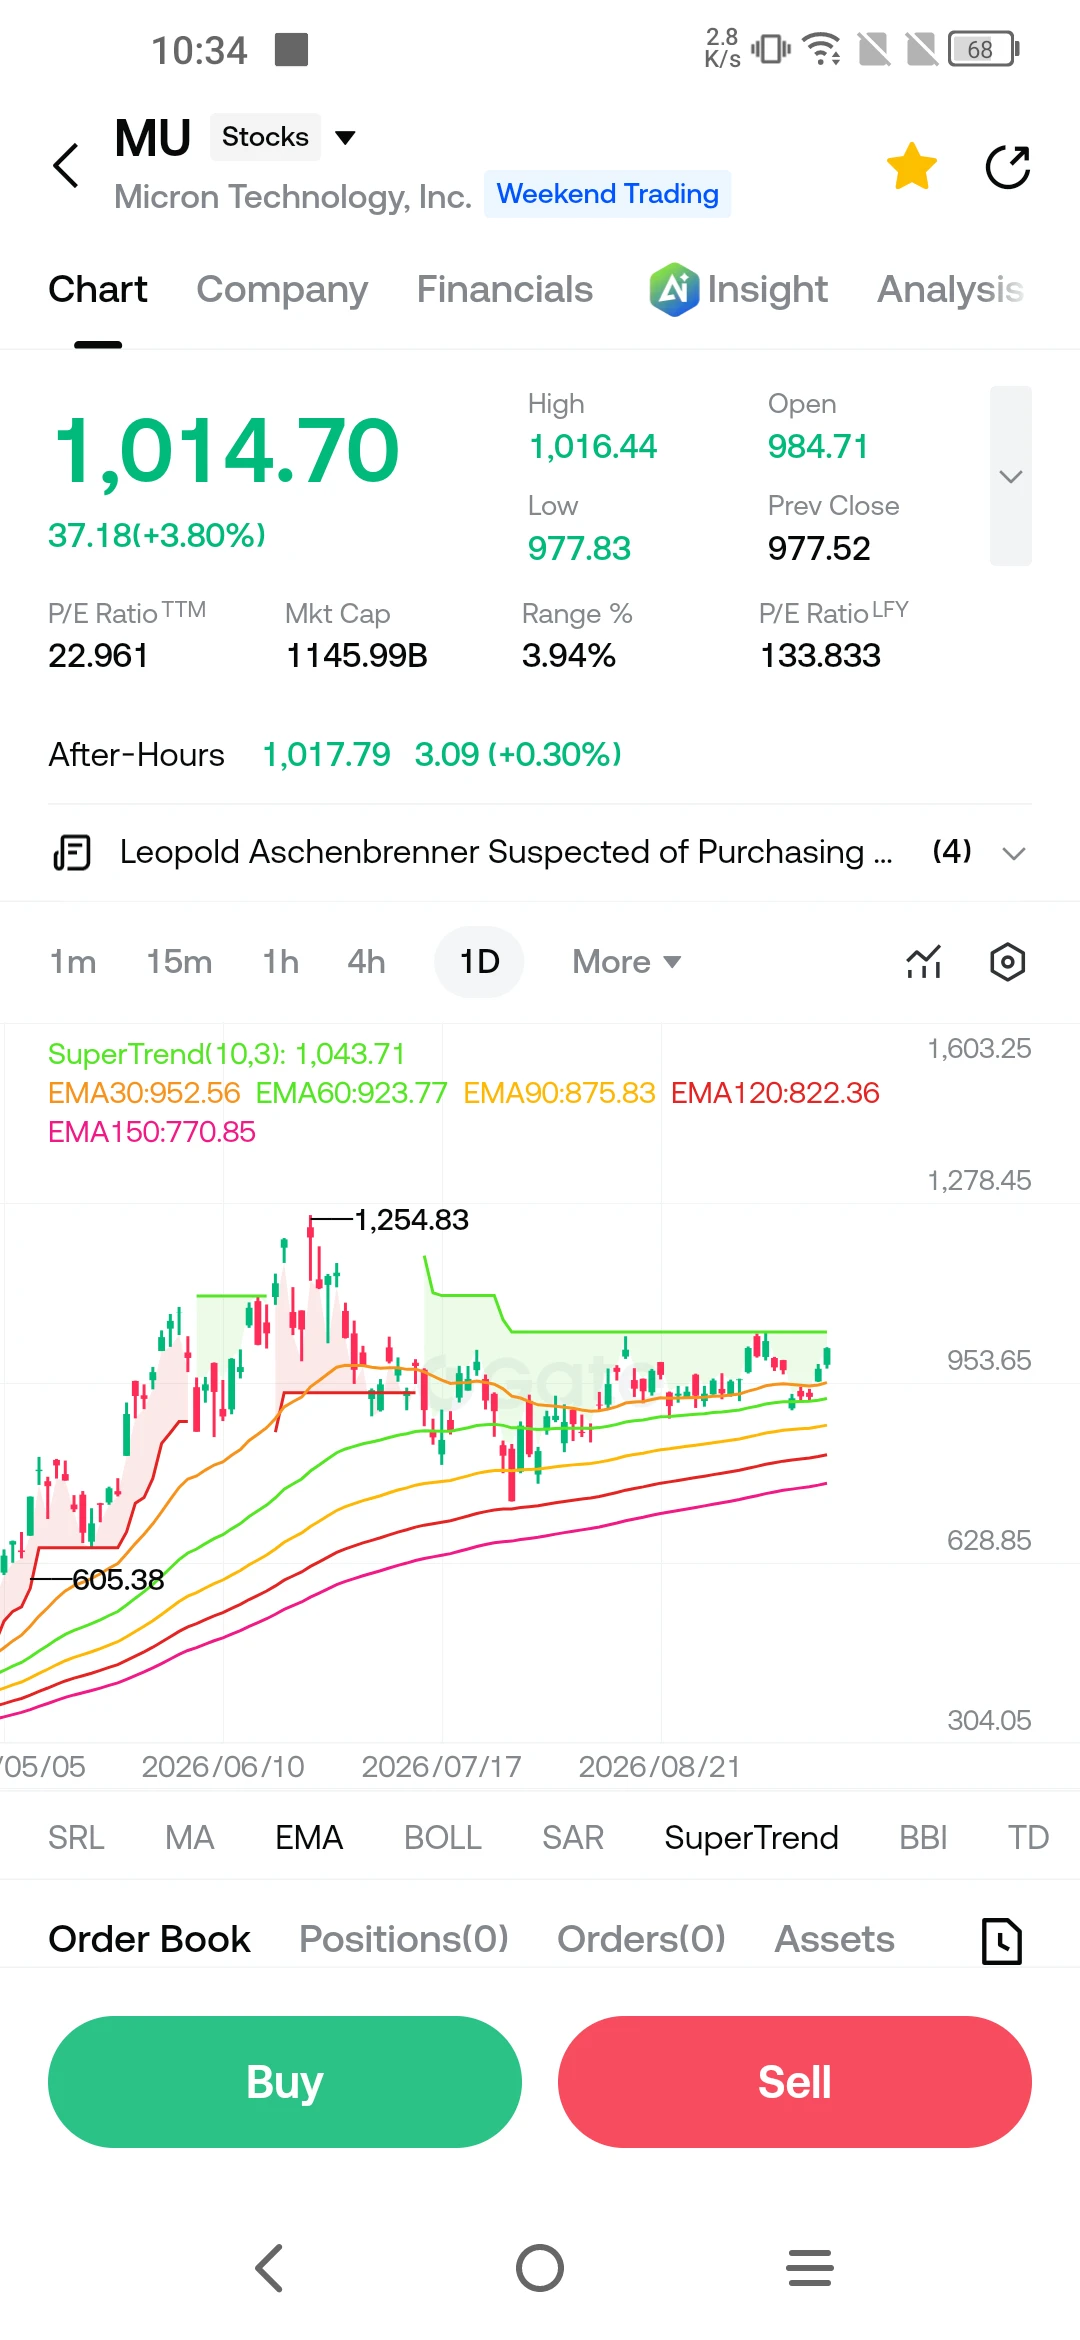
$MU MU se distingue avec une bougie verte de +3,80 % au niveau de 1 014,70 ; le cours, après s’être redressé depuis le niveau de 605,38, est désormais passé au-dessus de toutes ses moyennes EMA. Alors que le niveau de 1 254,83 pourrait favoriser de nouvelles hausses, une forte détermination à se maintenir au-dessus de la zone de 953,65 se manifeste ; la résistance SuperTrend à 1 043,71 fait l’objet d’une surveillance étroite. Le graphique semble dire : « Je me prépare à un mouvement, mais je dois d’abord franchir les niveaux de résistance » — restez calme et surveillez les niveaux clés. #MU
C
User_any
$MU MU se distingue avec une bougie haussière de +3,80 % au niveau de 1 014,70 ; le cours, après s’être redressé depuis le niveau de 605,38, est désormais passé au-dessus de toutes ses moyennes EMA. Alors que le niveau de 1 254,83 pourrait favoriser de nouvelles hausses, la détermination à se maintenir au-dessus de la zone de 953,65 est forte ; la résistance du SuperTrend à 1 043,71 fait l’objet d’une surveillance étroite. Le graphique semble dire : « Je me prépare à un mouvement, mais je dois d’abord franchir les niveaux de résistance » — restez calme et surveillez les niveaux clés. #MU
Ceci ne constitue pas un conseil en investissement.
repost-content-media
MU+2,39%
Kioxia Holdings (285A) s’échange à 54 570 JPY au 18 septembre 2026 et a gagné 9,40 % en séance, ce qui en fait l’une des actions les plus performantes de l’indice Nikkei 225. La fourchette de négociation en séance se situait entre 50 600 et 54 570 JPY, avec une capitalisation boursière de 29,4 billions de JPY (environ 188 milliards de dollars).
La récente évolution du cours de l’entreprise est portée par des résultats financiers exceptionnels annoncés pour le premier trimestre de l’exercice fiscal 2026 (avril-juin). Le chiffre d’affaires de Kioxia a augmenté de 415,5 % sur un an pour atteindre
User_any
Kioxia Holdings (285A) s’échange à 54 570 JPY au 18 septembre 2026 et gagne 9,40 % en séance, ce qui en fait l’une des valeurs les plus performantes de l’indice Nikkei 225. La fourchette de cotation en séance se situait entre 50 600 et 54 570 JPY, pour une capitalisation boursière de 29 400 milliards de JPY (environ 188 milliards de dollars).
La récente évolution du cours de l’entreprise est due à des résultats financiers exceptionnels annoncés pour le premier trimestre de l’exercice 2026 (avril-juin). Le chiffre d’affaires de Kioxia a augmenté de 415,5 % sur un an pour atteindre 1,767 billion de JPY. Le bénéfice d’exploitation a été multiplié par 28, à 1,33 billion de JPY, tandis que le bénéfice net a été multiplié par 45, à 842,2 milliards de JPY. La marge brute a atteint 80 %. Le principal moteur de cette performance a été l’explosion de la demande de mémoire flash NAND pour les serveurs d’IA, ainsi que la hausse rapide des prix qui en a résulté, l’offre ne parvenant pas à répondre à cette demande.
L’entreprise prévoit un bénéfice d’exploitation de 3,16 billions de JPY pour l’exercice 2026. Elle a également lancé un programme de rachat d’actions de 800 milliards de JPY et procédera à une division d’actions à raison de 3 pour 1 le 30 septembre.
En ce qui concerne les principaux indicateurs, la moyenne mobile exponentielle à 30 jours (EMA30) de l’action est de 54,069 JPY, tandis que l’EMA à 60 jours est de 56,098 JPY et celle à 120 jours de 52,983 JPY. L’indicateur SuperTrend s’établit à 62,178 JPY, bien au-dessus du cours actuel.
Sur le front économique japonais, la Banque du Japon (BOJ) a relevé son taux directeur de 25 points de base, de 1,00 % à 1,25 %, le 18 septembre 2026. Il s’agit de son niveau le plus élevé depuis avril 1995. La BOJ a révisé à 2,8 % sa prévision d’inflation sous-jacente pour l’exercice 2026, ce qui indique des pressions inflationnistes nettement supérieures à l’objectif. Les messages du gouverneur de la BOJ, Ueda, lors de la conférence de presse sont déterminants pour la trajectoire du yen et les positions de carry trade.
Parallèlement, Kioxia serait en discussions avec Bank of America, Goldman Sachs et JPMorgan en vue d’une introduction en bourse aux États-Unis d’au moins 100 milliards de dollars. L’entreprise a également déclaré ne prévoir ni de fusionner son activité NAND ni de mener des recherches conjointes avec son principal actionnaire, SK hynix.
Les avis des analystes sont partagés. Selon une enquête menée auprès de 16 analystes, l’action bénéficie d’un consensus « Achat », avec un objectif de cours moyen de 110 594 JPY. Cependant, Bernstein a maintenu sa recommandation « Vendre », avec un objectif de cours de 40 000 JPY dans son rapport publié le 8 septembre.
Ce contenu ne constitue pas un conseil en investissement ; il s’agit simplement d’un résumé impartial des informations actuelles compilées à partir de sources accessibles au public.
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
repost-content-media
JPN225+1,63%
INDEX+20,42%
BAC+0,21%
GS+0,54%
SK Hynix+0,59%
$BKKT Les actions de Bakkt (BKXT) ont clôturé en forte hausse vendredi, progressant de plus de 15 % à 8,59 dollars. La capitalisation boursière de l'action s'établit actuellement à environ 387 millions de dollars. Cette évolution du cours fait suite aux récentes mises à jour opérationnelles indiquant un changement positif dans la stratégie commerciale de l'entreprise.
Le 9 septembre, l'entreprise a renforcé son équipe commerciale mondiale et relevé son objectif de Total Transacting Volume (TTV) pour l'ensemble de l'exercice 2026, de 2,5 milliards de dollars à 3 milliards de dollars. La direct
User_any
$BKKT Les actions de Bakkt (BKXT) ont clôturé en nette hausse vendredi, gagnant plus de 15 % à 8,59 dollars. La capitalisation boursière du titre s’élève actuellement à environ 387 millions de dollars. Cette évolution du cours fait suite à de récentes mises à jour opérationnelles indiquant un changement positif dans la stratégie commerciale de l’entreprise.
Le 9 septembre, l’entreprise a renforcé son équipe commerciale mondiale et relevé son objectif annuel 2026 de volume total des transactions (TTV), de 2,5 milliards de dollars à 3 milliards de dollars. La direction a invoqué une demande plus forte que prévu et un portefeuille d’opportunités plus fourni. Elle a également indiqué que plusieurs opportunités importantes en sont encore aux premiers stades et n’ont pas encore généré de volume significatif.
Les résultats financiers de l’entreprise publiés le 10 août faisaient état d’un bénéfice net GAAP de 80,8 millions de dollars. Ce chiffre s’explique principalement par un gain de juste valeur hors trésorerie de 98,5 millions de dollars sur les bons de souscription de Transchem. Le TTV trimestriel s’est établi à 168,8 millions de dollars, portant le TTV du premier semestre à 410,0 millions de dollars.
Ces derniers mois, Bakkt a également pris plusieurs mesures stratégiques. L’entreprise a nommé Matt White au poste de directeur financier en août. Elle a finalisé en avril l’acquisition de Distributed Technologies Research, entièrement réglée en actions. En outre, elle a obtenu en juin l’autorisation réglementaire indienne pour son investissement stratégique dans Transchem.
Sur le graphique hebdomadaire, le titre s’est redressé depuis son point bas de 6,72 dollars, mais reste largement inférieur à son plus haut sur 52 semaines, à 49,79 dollars. Le cours actuel se négocie sous ses principales moyennes mobiles hebdomadaires, notamment l’EMA à 30 jours, à 9,28 dollars, et l’EMA à 60 jours, à 10,84 dollars. L’indicateur SuperTrend se situe plus haut, à 12,55 dollars. Cette configuration technique suggère que, malgré l’amélioration de la dynamique à court terme, la résistance à moyen terme demeure.
#USAStocksRally #Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
Faites vos propres recherches 🔎 Pas un conseil financier ✔️
repost-content-media
BKKT+5,93%
Le rachat discret du Trésor : ce que 2,385 milliards de dollars révèlent sur le marché obligataire
Le 17 septembre 2026, le Trésor américain a racheté 2,385 milliards de dollars de sa propre dette en circulation lors d’une adjudication de rachat à moyen terme. L’opération ciblait des titres du Trésor dont l’échéance restante était comprise entre 7 et 10 ans. Le Trésor a reçu des ordres de vente pour 9,74 milliards de dollars, mais a choisi de n’en racheter que pour 2,385 milliards de dollars, soit un peu plus de la moitié du maximum de 4 milliards de dollars fixé pour l’opération. Le ratio de
User_any
Le rachat discret du Trésor : ce que 2,385 milliards de dollars signalent sur le marché obligataire
Le 17 septembre 2026, le Trésor américain a racheté 2,385 milliards de dollars de sa propre dette en circulation lors d’une adjudication de rachat à moyen terme. L’opération ciblait des titres du Trésor arrivant à échéance dans 7 à 10 ans. Le Trésor a reçu 9,74 milliards de dollars d’ordres de vente, mais a choisi de ne racheter que 2,385 milliards de dollars, soit légèrement plus de la moitié du maximum de 4 milliards de dollars fixé pour l’opération. Le ratio de couverture des offres s’est établi à 4,08x, reflétant une forte demande des investisseurs désireux de vendre dans le cadre du rachat.
Ce rachat s’inscrit dans le programme élargi de soutien à la liquidité du Trésor. En août 2026, le Trésor a annoncé qu’il doublerait au moins la taille de ses opérations de rachat à longue échéance, portant le plafond de 2 milliards de dollars à au moins 4 milliards de dollars par opération. La modification est entrée en vigueur le 9 septembre et s’appliquera jusqu’au 4 novembre 2026. L’objectif déclaré est de fournir un soutien à la liquidité dans les segments nominaux à longue échéance, où l’activité de négociation est restée faible.
Le mécanisme est simple, même si ses implications sont souvent mal comprises. Un rachat de titres du Trésor n’est pas un remboursement de dette. Le Trésor utilise le produit de nouvelles émissions de dette pour racheter des obligations plus anciennes et moins liquides, que le marché a cessé de négocier activement. L’encours total de la dette reste inchangé. Ce qui change, c’est la composition du stock de dette et la liquidité de certaines échéances. Les principaux bénéficiaires sont les détenteurs d’anciennes obligations difficiles à vendre, qui disposent ainsi d’un acheteur important et volontaire pour des titres qu’il était difficile d’écouler.
Le montant inférieur au plafond de 4 milliards de dollars est notable. Le Trésor a acheté la plus grande quantité de titres arrivant à échéance en mai 2034, pour un total de 1,65 milliard de dollars. Le deuxième achat le plus important a porté sur 257 millions de dollars de titres arrivant à échéance en février 2034. La politique du Trésor lui permet d’acheter moins que le maximum, voire de ne procéder à aucun rachat, lorsque les prix des ordres de vente soumis sont jugés inappropriés, et cette faculté a été exercée ici.
Le prochain rachat est prévu le 24 septembre 2026 et se concentrera sur des titres à long terme dont l’échéance restante est comprise entre 20 et 30 ans. Cette opération sera suivie de près pour déterminer si le programme élargi peut soutenir de manière significative la liquidité sur l’extrémité la plus longue de la courbe, où les rendements sont restés élevés malgré des interventions répétées. Pour l’instant, l’opération de 2,385 milliards de dollars constitue un signal modeste mais révélateur : le Trésor est disposé à agir, mais aussi à se retirer lorsque le prix n’est pas adéquat.
DYOR 🔎
repost-content-media
Poursuivant la stratégie de week-end d’hier, la liquidité était faible ce week-end, et le principal mouvement restait l’élimination des positions longues et courtes de vendredi soir, laissant presque tous ceux qui traduaient à ce moment-là soit liquidés, soit piégés.
#美参议院发布新版CLARITY法案
En tant que trader côté droit, bien que j’aie perdu $ETH $BTC sur des positions short, les profits de mes positions longues ont déjà transformé ce trou en une petite colline. Le timing d’entrée est crucial. Beaucoup de personnes se retrouvent piégées ou liquidées parce qu’elles ne planifient pas leurs position
YamahaBlue
Dans le prolongement de la stratégie du week-end d’hier, la liquidité était faible ce week-end, et le principal mouvement restait l’élimination des positions longues et courtes de vendredi soir, laissant presque tous ceux qui traduaient à ce moment-là soit liquidés, soit piégés.
#美参议院发布新版CLARITY法案
En tant que trader côté droit, bien que j’aie perdu $ETH $BTC sur des positions courtes, les bénéfices de mes positions longues ont déjà comblé le trou et formé une petite butte. Le timing d’entrée est crucial. Beaucoup se retrouvent piégés ou liquidés parce qu’ils ne planifient pas leurs positions, se fient à leurs émotions et ne définissent aucun stop-loss. Tout suit un schéma traçable, et la pensée magique est le plus grand des péchés.
#CoinDesk披露GateRWA永续合约全球Top3
J’ai pris le mouvement haussier de BTC le soir du 19 août, ainsi que celui d’ETH le vendredi soir 11 septembre. Le trading côté gauche a naturellement un taux de réussite élevé, car la position est importante et l’horizon temporel est long, mais les bénéfices qu’il peut générer sont seulement moyens. Le trading côté droit peut sembler avoir un taux de réussite inférieur à celui du trading côté gauche, mais à taille de position égale, il peut générer davantage de bénéfices.
#8月核心CPI超预期
Comme je le dis toujours, si vous ne pouvez même pas préserver votre capital initial, espérez-vous encore devenir riche du jour au lendemain ? Le trading ne consiste pas seulement à parler ; il exige d’accumuler et de combiner en permanence la diligence, l’expérience, les données et les idées.
$SPCX $MU $DELL
ETH+5,44%
BTC+6,36%
SPCX+2,24%
MU+2,39%
DELL+0,70%
Perspectives techniques sur l’ETH : Ethereum se maintient au-dessus de 2,5 mille dollars tandis que les haussiers visent une résistance supérieure
L’ETH se négocie actuellement autour de 2 509 dollars, se consolidant au-dessus du niveau psychologique de 2 500 dollars après une forte reprise depuis les plus bas de juin.
La structure globale reste constructive, l’ETH évoluant nettement au-dessus des quatre EMA majeures. Cependant, le cours approche désormais d’une importante zone de résistance autour de 2 512–2 538 dollars. Les haussiers doivent franchir proprement cette zone pour ouvrir la voie
YamahaBlue
Perspectives techniques d’ETH : Ethereum se maintient au-dessus de 2 500 dollars, les haussiers visent une résistance plus élevée
ETH s’échange actuellement autour de 2 509 dollars, se consolidant au-dessus du seuil psychologique de 2 500 dollars après une forte reprise depuis les creux de juin.
La structure globale reste constructive, ETH s’échangeant nettement au-dessus des quatre principales EMA. Cependant, le cours approche désormais d’une importante zone de résistances autour de 2 512–2 538 dollars. Les haussiers doivent franchir proprement cette zone pour ouvrir la voie vers la résistance de Fibonacci à 2 784 dollars.
📈 Structure des EMA
EMA 20 : 2 434,01 dollars
EMA 50 : 2 256,12 dollars
EMA 100 : 2 139,41 dollars
EMA 200 : 2 200,93 dollars
ETH reste confortablement au-dessus des quatre principales EMA, maintenant la structure de reprise à moyen terme haussière.
L’EMA 20 à 2 434 dollars constitue désormais le support dynamique clé. Tant qu’ETH reste au-dessus de ce niveau, les acheteurs gardent le contrôle de la reprise actuelle.
📐 Niveaux de Fibonacci
0,236 : 2 315,21 dollars
0,382 : 2 784,60 dollars
0,5 : 3 163,97 dollars
0,618 : 3 543,34 dollars
0,786 : 4 083,46 dollars
1,0 : 4 771,47 dollars
Le niveau de Fibonacci 0,382 à 2 784,60 dollars est le prochain objectif majeur à la hausse après la zone de résistances actuelle.
🟢 Scénario haussier
ETH se consolide juste sous la zone de résistances de 2 512–2 538 dollars.
Un franchissement net et une clôture durable au-dessus de 2 538 dollars pourraient déclencher une nouvelle accélération haussière.
🎯 Objectif 1 : 2 550 dollars
🎯 Objectif 2 : 2 600 dollars
🎯 Objectif 3 : 2 700 dollars
🎯 Objectif 4 : 2 784,60 dollars
🎯 Objectif 5 : 3 163,97 dollars
🎯 Objectif 6 : 3 543,34 dollars
Une reconquête décisive de 2 784,60 dollars confirmerait de manière importante qu’ETH entre dans une phase de reprise à moyen terme plus forte.
🔴 Scénario de repli
Si ETH échoue à franchir la zone de résistances de 2 512–2 538 dollars, un repli à court terme pourrait se développer.
Supports clés :
2 503,11 dollars
2 483,47 dollars
2 475,84 dollars
2 458,60 dollars
2 454,11 dollars
2 434,01 dollars — EMA 20
2 315,21 dollars — Fibonacci 0,236
La région des 2 454–2 434 dollars est particulièrement importante. Un nouveau test réussi dans cette zone pourrait fournir une base pour une nouvelle tentative vers la résistance à 2 538 dollars.
Une cassure durable sous l’EMA 20 affaiblirait la structure haussière à court terme.
🧠 Structure de marché et liquidité
La structure récente d’ETH peut être décrite ainsi :
Chasse aux liquidités → Accumulation → Creux ascendants → Cassure → Reconquête → Consolidation → Poursuite potentielle
Le creux de juin autour de 1 556 dollars a créé une importante chasse aux liquidités, suivie d’une forte reprise et d’une série de creux ascendants.
ETH a désormais reconquis le seuil psychologique de 2 500 dollars et se consolide près des récents sommets.
Le prochain test structurel majeur se situe à 2 538 dollars, suivi de la résistance de Fibonacci à 2 784,60 dollars.
📊 Momentum du RSI
RSI : 61,90
MM du RSI : 63,47
Le RSI reste au-dessus de 60, confirmant que le momentum haussier est toujours présent.
Cependant, le RSI se situe légèrement sous sa moyenne mobile, ce qui suggère que le momentum s’est refroidi après le récent pic. Un nouveau mouvement au-dessus de 63–65 renforcerait la configuration de poursuite.
🎯 Niveaux clés
Résistance :
2 512,77 dollars → 2 529,05 dollars → 2 538 dollars → 2 784,60 dollars → 3 163,97 dollars → 3 543,34 dollars
Support :
2 503,11 dollars → 2 483,47 dollars → 2 475,84 dollars → 2 458,60 dollars → 2 454,11 dollars → 2 434,01 dollars → 2 315,21 dollars
📌 Perspectives finales
ETH reste dans une structure de reprise constructive tout en se maintenant au-dessus de la zone des 2 500 dollars et de toutes les principales EMA.
La bataille immédiate se joue entre 2 512 et 2 538 dollars. Une cassure décisive au-dessus de cette zone pourrait pousser ETH vers 2 600 → 2 700 → 2 784,60 dollars, tandis qu’une cassure confirmée au-dessus de 2 784 dollars pourrait ouvrir la voie vers 3 163,97 dollars.
À la baisse, 2 434 dollars constitue le support dynamique clé. Tant qu’ETH se maintient au-dessus de ce niveau, la reprise haussière globale reste intacte.
Biais : 🟢 Haussier au-dessus de 2 434 dollars | Plus fort au-dessus de 2 538 dollars
$ETH
ETH+5,50%
Or et argent : un krach éclair provoqué par le CPI et le retournement en V qui a suivi
Si vous n'aviez observé que la séance de jeudi, vous auriez pensé que le marché haussier des métaux précieux était terminé. Vendredi a raconté une tout autre histoire.
Le 11 septembre 2026 a été une journée qui nécessitait de s'attacher pour quiconque négociait de l'or et de l'argent.
Jeudi, l'or au comptant a plongé de près de 80 dollars, touchant à un moment donné 4 323,86 dollars l'once. L'argent s'est effondré de plus de 5 %, passant sous le seuil des 64 dollars. Les ventes semblaient justifiées : le PPI
User_any
Or et argent : un krach éclair provoqué par l'IPC et le retournement en V qui a suivi
Si vous n'aviez suivi que la séance de jeudi, vous auriez pensé que le marché haussier des métaux précieux était terminé. Vendredi a raconté une tout autre histoire.
Le 11 septembre 2026 a été une journée qui nécessitait de boucler sa ceinture pour quiconque tradant l'or et l'argent.
Jeudi, l'or au comptant a plongé de près de 80 dollars, touchant à un moment donné 4 323,86 dollars l'once. L'argent s'est effondré de plus de 5 %, passant sous la barre des 64 dollars. Les ventes semblaient justifiées : l'IPP américain d'août a augmenté de 0,4 % sur un mois et de 5,4 % sur un an, tandis que l'IPP sous-jacent a également dépassé les attentes. Les prix du diesel à eux seuls ont bondi de 24,1 %. Pendant ce temps, la Banque centrale européenne a relevé ses taux de manière inattendue de 25 points de base, à 2,50 %, renforçant le discours mondial du « plus haut plus longtemps ».
Puis vendredi est arrivé. La publication de l'IPC américain d'août a d'abord fait baisser l'or au comptant à 4 292,30 dollars, mais le repli a été agressivement acheté. L'or a récupéré toutes ses pertes et grimpé jusqu'à 4 362,56 dollars — un rebond de plus de 70 dollars depuis le plus bas de la séance. L'argent a suivi le mouvement, l'argent du COMEX gagnant plus de 1,7 % en séance et repassant au-dessus de 64 dollars.
Il ne s'agissait pas d'une volatilité ordinaire. C'était une bataille pour déterminer qui fixe réellement le prix des métaux précieux aujourd'hui.
Le pétrole tient l'or en otage
Pour comprendre ce retournement en V, il faut d'abord comprendre le pétrole brut.
Le Brent s'est négocié au-dessus de 100 dollars le baril vendredi, tandis que le WTI évoluait autour de 90 dollars. Les tensions persistantes autour du détroit d'Ormuz continuent de perturber sensiblement le trafic des navires-citernes sur cette voie maritime.
La relation entre le pétrole et l'or est à double tranchant, et l'interprétation actuelle du marché est la suivante : pétrole élevé = anticipations d'inflation élevées = Fed plus restrictive = baissier pour l'or.
« La reprise du pétrole pèse une nouvelle fois sur l'or », a écrit Vedika Narvekar, analyste des matières premières chez Anand Rathi. Les analystes de Heraeus ont repris cette analyse : l'inflation alimentée par le pétrole exerce une pression sur les métaux précieux via le canal des rendements, plus rapidement que la demande de valeurs refuges géopolitiques ne peut les soutenir.
Mais une tension subtile existe ici. Si la hausse des prix du pétrole finit par ralentir la croissance économique — l'issue inévitable de la plupart des chocs énergétiques — alors l'argument de la Fed en faveur d'un relèvement rapide des taux s'effondre, et les anticipations de baisse des taux réapparaissent. C'est précisément la logique soulignée par UBS dans sa note : alors que les dépenses des consommateurs ralentissent, que la croissance des salaires réels reste modeste et que la croissance des investissements liés à l'IA décélère trimestre après trimestre, les taux directeurs américains finiront par baisser, la prochaine réduction étant prévue pour mars 2027.
Ce que le marché anticipe aujourd'hui et ce à quoi la réalité ressemblera dans six mois pourraient être deux choses totalement différentes.
L'argent : un jeu plus dangereux que l'or
Si l'or est la valeur vedette des métaux précieux, l'argent est l'action de croissance à bêta élevé. La chute de plus de 5 % de l'argent jeudi représentait plus du double du recul de l'or. Le rebond de vendredi a été tout aussi violent.
Le dilemme de l'argent réside dans sa double identité. C'est à la fois un métal monétaire et un métal industriel — indispensable aux panneaux solaires, à l'électronique et aux véhicules électriques. Cela signifie que l'argent est sensible simultanément à deux forces : les anticipations de taux et la demande industrielle. Lorsque les anticipations de relèvement des taux augmentent, son aspect monétaire le tire vers le bas. Lorsque les inquiétudes concernant la croissance apparaissent, son aspect industriel devient un fardeau.
Techniquement, l'argent se trouve à un carrefour critique. La zone des 65 dollars constitue un support à court terme, tandis que 67 dollars est la résistance qui doit être franchie nettement. Le consensus des analystes est simple : si le support à 65 dollars cède de manière décisive, la voie vers 63 dollars, voire 60 dollars, s'ouvre. À l'inverse, un maintien au-dessus de 67 dollars ouvrirait la voie vers 70 dollars.
Le rebond de vendredi a maintenu l'argent au-dessus de la zone des 64-65 dollars pour le moment, mais cette bataille est loin d'être terminée.
Une force acheteuse négligée
Au milieu du bruit provoqué par les violentes fluctuations des prix, un signal plus discret mérite l'attention.
Les ETF mondiaux adossés à l'or ont enregistré 18 milliards de dollars d'entrées nettes en août — leur deuxième plus forte collecte mensuelle jamais enregistrée — tandis que les avoirs totaux augmentaient de 121 tonnes, atteignant un record de 4 189 tonnes. Les fonds nord-américains et européens en ont représenté la majeure partie.
Dans le même temps, les banques centrales ont acheté net 288,9 tonnes d'or au deuxième trimestre, soit une hausse de 62 % sur un an et le deuxième niveau le plus élevé jamais enregistré pour un deuxième trimestre, selon les données du World Gold Council. La Pologne, la Chine et plusieurs gestionnaires de réserves de moindre taille ont été les principaux acheteurs.
Pris ensemble, ces deux points de données envoient un message clair : tactiquement, l'or est ballotté par les anticipations de taux. Stratégiquement, les capitaux institutionnels et les réserves souveraines achètent à un rythme inédit depuis dix ans.
Ils n'achètent pas la décision de la Fed de la semaine prochaine. Ils achètent l'ordre monétaire des trois à cinq prochaines années.
Les prochains éléments à surveiller
À court terme, la réunion du FOMC du 16 septembre constitue la principale variable. Les données de CME FedWatch intègrent actuellement une probabilité d'environ 60 % d'un relèvement des taux. Si la Fed relève effectivement ses taux, l'or fera face à un nouveau test de résistance à court terme — la moyenne mobile à 200 jours, située près de 4 320 dollars, constituera la principale ligne de défense.
Mais l'élément potentiellement plus important est le dot plot publié après la réunion. Le président de la Fed, Kevin Warsh, a refusé de soumettre sa propre projection de taux lors de la réunion de juin — une première pour un président en exercice selon les archives. Le dot plot de septembre révélera combien de membres du FOMC estiment encore qu'un nouveau relèvement est nécessaire cette année, et combien pensent que le discours du « plus haut plus longtemps » est déjà en train de se fissurer.
Pour les traders de l'or et de l'argent, l'évolution des prix cette semaine a livré une leçon simple : sur ce marché, une publication sur l'inflation peut provoquer la panique en une seule séance, mais les acheteurs structurels interviennent discrètement pendant cette panique.
L'or à 4 300 dollars et l'argent à 64 dollars mettent la conviction de chacun à l'épreuve.
Cette analyse s'appuie sur des informations de Reuters, Kitco, Heraeus, UBS, du World Gold Council et d'autres sources vérifiées.
$XAG $XAUT $XAGAUD
Faites vos propres recherches 🔎
Pas un conseil financier ✔️
L’économie américaine en 2026 donne une impression de résilience en surface, masquant des tensions structurelles plus profondes. Plusieurs prévisions institutionnelles convergent vers une croissance comprise entre 2 % et 2,4 %, mais l’inflation persiste au-dessus de l’objectif de la Réserve fédérale, tandis que la banque centrale reste prise entre des risques concurrents.
Selon les projections du FMI, la croissance américaine devrait atteindre 2,3 % en 2026 et 2,2 % en 2027, soutenue par la politique budgétaire, des conditions financières accommodantes et la poursuite des investissements des e
User_any
L’économie américaine en 2026 présente une apparence de résilience qui masque des tensions structurelles plus profondes. Plusieurs prévisions institutionnelles convergent vers une croissance comprise entre 2 % et 2,4 %, mais l’inflation reste supérieure à l’objectif de la Réserve fédérale, tandis que la banque centrale demeure prise entre des risques opposés.
Selon les projections du FMI, la croissance américaine devrait atteindre 2,3 % en 2026 et 2,2 % en 2027, soutenue par la politique budgétaire, des conditions financières accommodantes et la poursuite des investissements des entreprises liés aux technologies. Guggenheim anticipe également une croissance du PIB réel d’environ 2 % pour les deux années, portée par les dépenses d’investissement dans l’intelligence artificielle. Goldman Sachs a récemment abaissé de 25 % à 15 % la probabilité d’une récession au cours des 12 prochains mois, invoquant la résilience du marché du travail et la réduction du risque géopolitique à la suite du cessez-le-feu entre les États-Unis et l’Iran.
Le tableau de l’inflation est plus complexe. L’inflation PCE sous-jacente est restée élevée en 2026, les chiffres en glissement annuel devant terminer l’année au-dessus de 3 %. Les projections de juin de la Réserve fédérale ont relevé sa prévision d’inflation PCE pour 2026 de 2,7 % à 3,6 %, et celle du PCE sous-jacent de 2,7 % à 3,3 %. Les effets des droits de douane se sont atténués, mais de nouvelles impulsions inflationnistes sont apparues, liées aux retombées des dépenses d’investissement dans l’IA et à la répercussion des prix de l’énergie.
Cette situation a placé la Fed dans une position d’attente. Le taux des fonds fédéraux est resté à 3,50 %-3,75 % depuis décembre 2025, et la plupart des économistes interrogés par Reuters ne s’attendent à aucune baisse jusqu’à la fin de 2026. Les projections de juin de la Fed ont relevé de 3,4 % à 3,8 % l’estimation médiane du taux directeur pour la fin de 2026. Près de 85 % des économistes sondés prévoyaient que le taux resterait stable jusqu’au troisième trimestre. Le président de la Fed, Kevin Warsh, fait face à un comité divisé, certains responsables étant favorables à des baisses tandis que d’autres s’inquiètent de la persistance de l’inflation.
La principale inquiétude concerne l’étroitesse des moteurs de la croissance américaine. Guggenheim note qu’avec une faible croissance des revenus réels, l’expansion dépend de plus en plus des investissements technologiques et des dépenses de consommation alimentées par la richesse. Toute perturbation de la thèse d’investissement dans l’IA pourrait constituer un risque baissier. Goldman Sachs attribue également sa révision plus optimiste de la croissance à la dynamique des investissements dans l’IA et aux gains de revenus réels résultant de la baisse des prix du gaz naturel.
À l’échelle mondiale, le FMI a abaissé sa prévision de croissance mondiale pour 2026 à 3,0 %, contre 3,1 % en avril, tout en maintenant inchangée sa prévision pour les États-Unis. La position des États-Unis en tant qu’exportateur net d’énergie a limité l’impact du conflit au Moyen-Orient sur leur économie par rapport à d’autres régions.
La trajectoire à venir dépendra de la modération de l’inflation conformément aux attentes de la Fed et de la poursuite du cycle d’investissement porté par l’IA, qui pourrait continuer à compenser la fragilité des fondamentaux de la consommation. Le débat entre les économistes qui prévoient des baisses et ceux qui anticipent des hausses reflète une véritable incertitude plutôt qu’un consensus, et l’approche attentiste de la Fed semble devoir perdurer jusqu’à ce qu’un ensemble de risques domine clairement.
#AugustCoreCPIBeatsExpectations ##ShareWeekly
GS+0,54%
NG-1,80%
  • 1
#SenateReleasesNewCLARITYAct
Le projet de loi (H.R. 3633) a été adopté par la Chambre en juillet 2025 par 294–134, puis approuvé par la commission bancaire du Sénat en mai 2026 par 15–9. Un texte révisé du Sénat a été publié le 10 septembre 2026, avant un vote procédural de clôture prévu le 15 septembre. Ce vote nécessite 60 sénateurs pour faire avancer le projet de loi vers le débat en séance plénière. Les républicains détiennent 53 sièges, ce qui signifie qu’au moins 7 votes démocrates sont nécessaires. Début septembre, le projet de loi était décrit comme « ne tenant plus qu’à un fil », ave
User_any
#SenateReleasesNewCLARITYAct
Le projet de loi (H.R. 3633) a été adopté par la Chambre des représentants en juillet 2025 par 294 voix contre 134, puis approuvé par la commission bancaire du Sénat en mai 2026 par 15 voix contre 9. Une version révisée du texte du Sénat a été publiée le 10 septembre 2026, avant un vote procédural de clôture prévu le 15 septembre. Ce vote nécessite 60 sénateurs pour faire avancer le projet de loi jusqu’aux débats en séance plénière. Les républicains détiennent 53 sièges, ce qui signifie qu’au moins 7 voix démocrates sont nécessaires. Début septembre, le projet de loi était décrit comme « ne tenant plus qu’à un fil », les prévisions de marché estimant ses chances d’être adopté en 2026 dans le milieu de la dizaine de pour cent.
Principales modifications du texte révisé du 10 septembre
Le projet de 630 pages mis à jour intègre plus de 100 dispositions demandées par les démocrates, mais les principaux points de désaccord restent irrésolus. Trois modifications limitées ont été apportées :
· Enregistrement de la DeFi : Les protocoles de trading qui ne sont pas véritablement décentralisés doivent s’enregistrer auprès de la CFTC et se conformer aux obligations du Bank Secrecy Act, conformément au traitement déjà appliqué par la SEC.
· Limite du champ de la DeFi : Le titre consacré à la finance décentralisée s’applique désormais uniquement aux transactions au comptant et en espèces sur des matières premières numériques, une révision visant à répondre aux préoccupations des groupes de jeux tribaux concernant les marchés prédictifs.
· Clarification pour les coopératives de crédit : Le texte précise quelles activités liées aux actifs numériques les coopératives de crédit peuvent exercer, sur la base des définitions du GENIUS Act.
Points de désaccord non résolus
Le titre consacré à l’éthique — qui couvre les restrictions visant les responsables fédéraux émettant ou parrainant des tokens — reste inchangé par rapport au projet de juillet. Il s’agit d’une exigence démocrate centrale. La section 10404, qui interdit tout rendement ou intérêt sur les stablecoins de paiement, reste également inchangée, suscitant l’opposition de l’American Bankers Association et de 60 autres groupes bancaires qui craignent une fuite des dépôts. La section 10604, qui protège les développeurs de logiciels, reste elle aussi inchangée.
Évolutions notables
Le secrétaire au Trésor Scott Bessent a publiquement appelé le Sénat à faire avancer le projet de loi le 9 septembre, avertissant que l’inaction enverrait « un signal préoccupant à nos alliés comme à nos adversaires ». La National Sheriffs' Association est passée d’une position d’opposition à une position neutre le 3 septembre, après avoir précédemment averti que le projet de loi pourrait exempter les mélangeurs crypto et les plateformes DeFi des règles de lutte contre le blanchiment d’argent.
En cas d’échec de la clôture
Si le vote procédural du 15 septembre échoue, le projet de loi est largement considéré comme mort pour le reste du 119e Congrès. Le calendrier restant de 2026 est comprimé par les campagnes électorales de mi-mandat et les travaux sur les crédits budgétaires. Cet échec repousserait probablement l’adoption d’une législation complète sur la structure des marchés à 2027 ou plus tard.
👉: Les informations ci-dessus reposent sur des documents législatifs, des communiqués de commissions et des articles provenant de plusieurs sources. Les débats politiques sous-jacents mettent en présence des points de vue divergents sur la réglementation financière, l’innovation et la sécurité nationale. Ce résumé est fourni à titre informatif uniquement et ne constitue ni un conseil en investissement ni un conseil politique.
repost-content-media
  • 1
$BZ
La question des 100 dollars : ce que le retour du pétrole au-dessus de 100 dollars signifie pour l’économie mondiale
Bonjour. Si vous lisez ceci depuis une salle de marché à Londres, un pôle manufacturier à Shanghai ou un bureau logistique à Houston, le chiffre qui vous fixe à l’écran cette semaine est un chiffre que vous n’aviez pas vu depuis des mois. Le pétrole brut Brent a franchi les 100 dollars le baril pour la première fois depuis fin juillet, et le WTI l’a suivi au-dessus de 100 dollars après une brève pause début septembre. La dernière fois que nous avons observé ces niveaux, l
User_any
$BZ
La question à cent dollars : ce que le retour du pétrole au-dessus de 100 dollars signifie pour l’économie mondiale
Bonjour. Si vous lisez ceci depuis une salle de marché à Londres, un centre manufacturier à Shanghai ou un bureau logistique à Houston, le chiffre qui vous fait face à l’écran cette semaine est un chiffre que vous n’avez pas vu depuis des mois. Le brut Brent a franchi les 100 dollars le baril pour la première fois depuis fin juillet, et le WTI l’a suivi au-dessus des 100 dollars après une brève pause début septembre. La dernière fois que nous avons atteint ces niveaux, le monde était encore en train d’absorber le choc initial de la guerre avec l’Iran. Aujourd’hui, alors que le conflit ne montre aucun signe d’apaisement, la question n’est plus de savoir si le pétrole restera élevé, mais ce que cette hausse signifie pour une économie mondiale déjà sous tension.
Commençons par les faits. Cette semaine, le brut Brent s’échange autour de 101 dollars le baril, tandis que le WTI se situe juste sous ce seuil après une séance au cours de laquelle les deux références ont bondi de plus de six pour cent en une seule journée. Ce mouvement ne relève pas d’une effervescence spéculative. L’Agence internationale de l’énergie a révisé à la baisse ses prévisions d’approvisionnement, avertissant que le rétablissement de flux normaux de brut en provenance du golfe Persique est désormais retardé jusqu’en 2027. L’AIE s’attend désormais à une baisse de l’offre mondiale de pétrole de 5,7 millions de barils par jour en 2026, un chiffre qui constituerait l’un des plus importants chocs d’offre de l’histoire énergétique moderne.
Les causes ne sont pas mystérieuses. La guerre entre les États-Unis et l’Iran a perturbé les routes maritimes, endommagé les infrastructures et retiré du marché des millions de barils de production quotidienne. L’OPEP+ a choisi ce mois-ci de geler ses quotas de production jusqu’en octobre, mettant fin à six mois de hausses progressives, précisément parce que la capacité réelle d’exportation de ses membres est limitée par le conflit. La production de l’Arabie saoudite aurait chuté à son plus bas niveau depuis 1990, et une panne critique d’un oléoduc est-ouest menace désormais de retirer jusqu’à quatre pour cent de l’offre mondiale s’il n’est pas remis en service dans les prochains jours.
Qu’est-ce que cela signifie pour l’économie réelle ? Commençons par l’inflation. Le pétrole est le système sanguin du monde industriel et, lorsque son prix augmente aussi fortement, les effets se font sentir partout. Les rendements obligataires mondiaux ont bondi à des sommets pluriannuels, les investisseurs intégrant la probabilité que les banques centrales doivent encore relever leurs taux d’intérêt pour contenir les pressions inflationnistes. La Réserve fédérale, qui doit déjà composer avec une inflation sous-jacente supérieure à trois pour cent, fait désormais face à une nouvelle poussée à la hausse des prix qu’elle ne peut pas contrôler uniquement par la politique monétaire. Les analystes estiment que si les prix élevés du pétrole persistent pendant plusieurs trimestres, l’inflation cumulée américaine pourrait augmenter de 1,4 point de pourcentage supplémentaire, avec des effets de second tour sur les salaires et les prix qui compliqueraient considérablement la tâche de la Fed.
Les perspectives de croissance sont tout aussi préoccupantes. La hausse des coûts de l’énergie agit comme une taxe sur les ménages et les entreprises. Pour le consommateur américain, qui montre déjà des signes de prudence, la hausse des prix de l’essence et des factures d’énergie comprimera inévitablement les dépenses discrétionnaires. Pour les économies européennes, qui restent plus énergivores que leur homologue américaine, les vents contraires sont encore plus forts. La Banque centrale européenne a déjà averti que le choc pétrolier pèserait sensiblement sur l’activité de la zone euro, avec un impact potentiellement comparable à celui du choc qui a suivi l’invasion de l’Ukraine par la Russie en 2022. Dans le pire des scénarios, si les infrastructures énergétiques sont détruites et que le pétrole atteint 160 dollars le baril, le PIB américain pourrait reculer jusqu’à 2,6 points de pourcentage.
Il serait toutefois erroné de considérer cela uniquement comme une histoire catastrophiste. Un pétrole à 100 dollars est douloureux, mais pas catastrophique. L’économie mondiale a déjà absorbé un pétrole à 100 dollars, encore récemment durant l’été 2022, sans entrer dans une profonde récession. La différence aujourd’hui tient au contexte. Les taux d’intérêt sont plus élevés qu’à l’époque. Les marges de manœuvre budgétaires sont plus limitées. Et le contexte géopolitique, marqué par des conflits actifs au Moyen-Orient comme en Europe de l’Est, offre moins de possibilités de résolution rapide.
Que devrait surveiller un observateur attentif dans les semaines à venir ? Premièrement, l’évolution du conflit avec l’Iran. Tout signe de désescalade, même un cessez-le-feu temporaire, ferait probablement fortement baisser les prix du pétrole. Deuxièmement, les données américaines sur les prix à la consommation pour le mois d’août, attendues plus tard ce mois-ci, qui fourniront la première indication claire de la part du choc pétrolier déjà répercutée sur l’inflation sous-jacente. Et troisièmement, la réponse de l’OPEP+. Si le groupe décide d’ouvrir davantage les vannes, il pourrait compenser une partie des pertes d’approvisionnement. Mais la capacité réelle d’exportation étant limitée par le conflit, la capacité du cartel à influencer les prix pourrait être plus limitée que ne le suggèrent ses quotas.
La vérité plus profonde est que les prix du pétrole à ce niveau reflètent un monde où les chaînes d’approvisionnement sont réorganisées par la force, et non par choix. L’ère d’une énergie bon marché et abondante qui a défini les deux premières décennies de ce siècle ne reviendra pas de sitôt. Ce qui la remplacera dépendra des décisions prises à Washington, Téhéran, Riyad et Pékin au cours des prochains mois. Nous autres ne pouvons qu’observer, calculer et nous préparer à un monde où le prix d’un baril de pétrole n’est plus une note de bas de page de l’histoire économique, mais son titre principal.
Faites vos propres recherches 🔎 Pas un conseil financier ✔️
#AugustCoreCPIBeatsExpectations #𝐎𝐈𝐋
#ShareWeekly
$CL $XTIUSD
repost-content-media
BZ-4,38%
CL-5,15%
  • 1
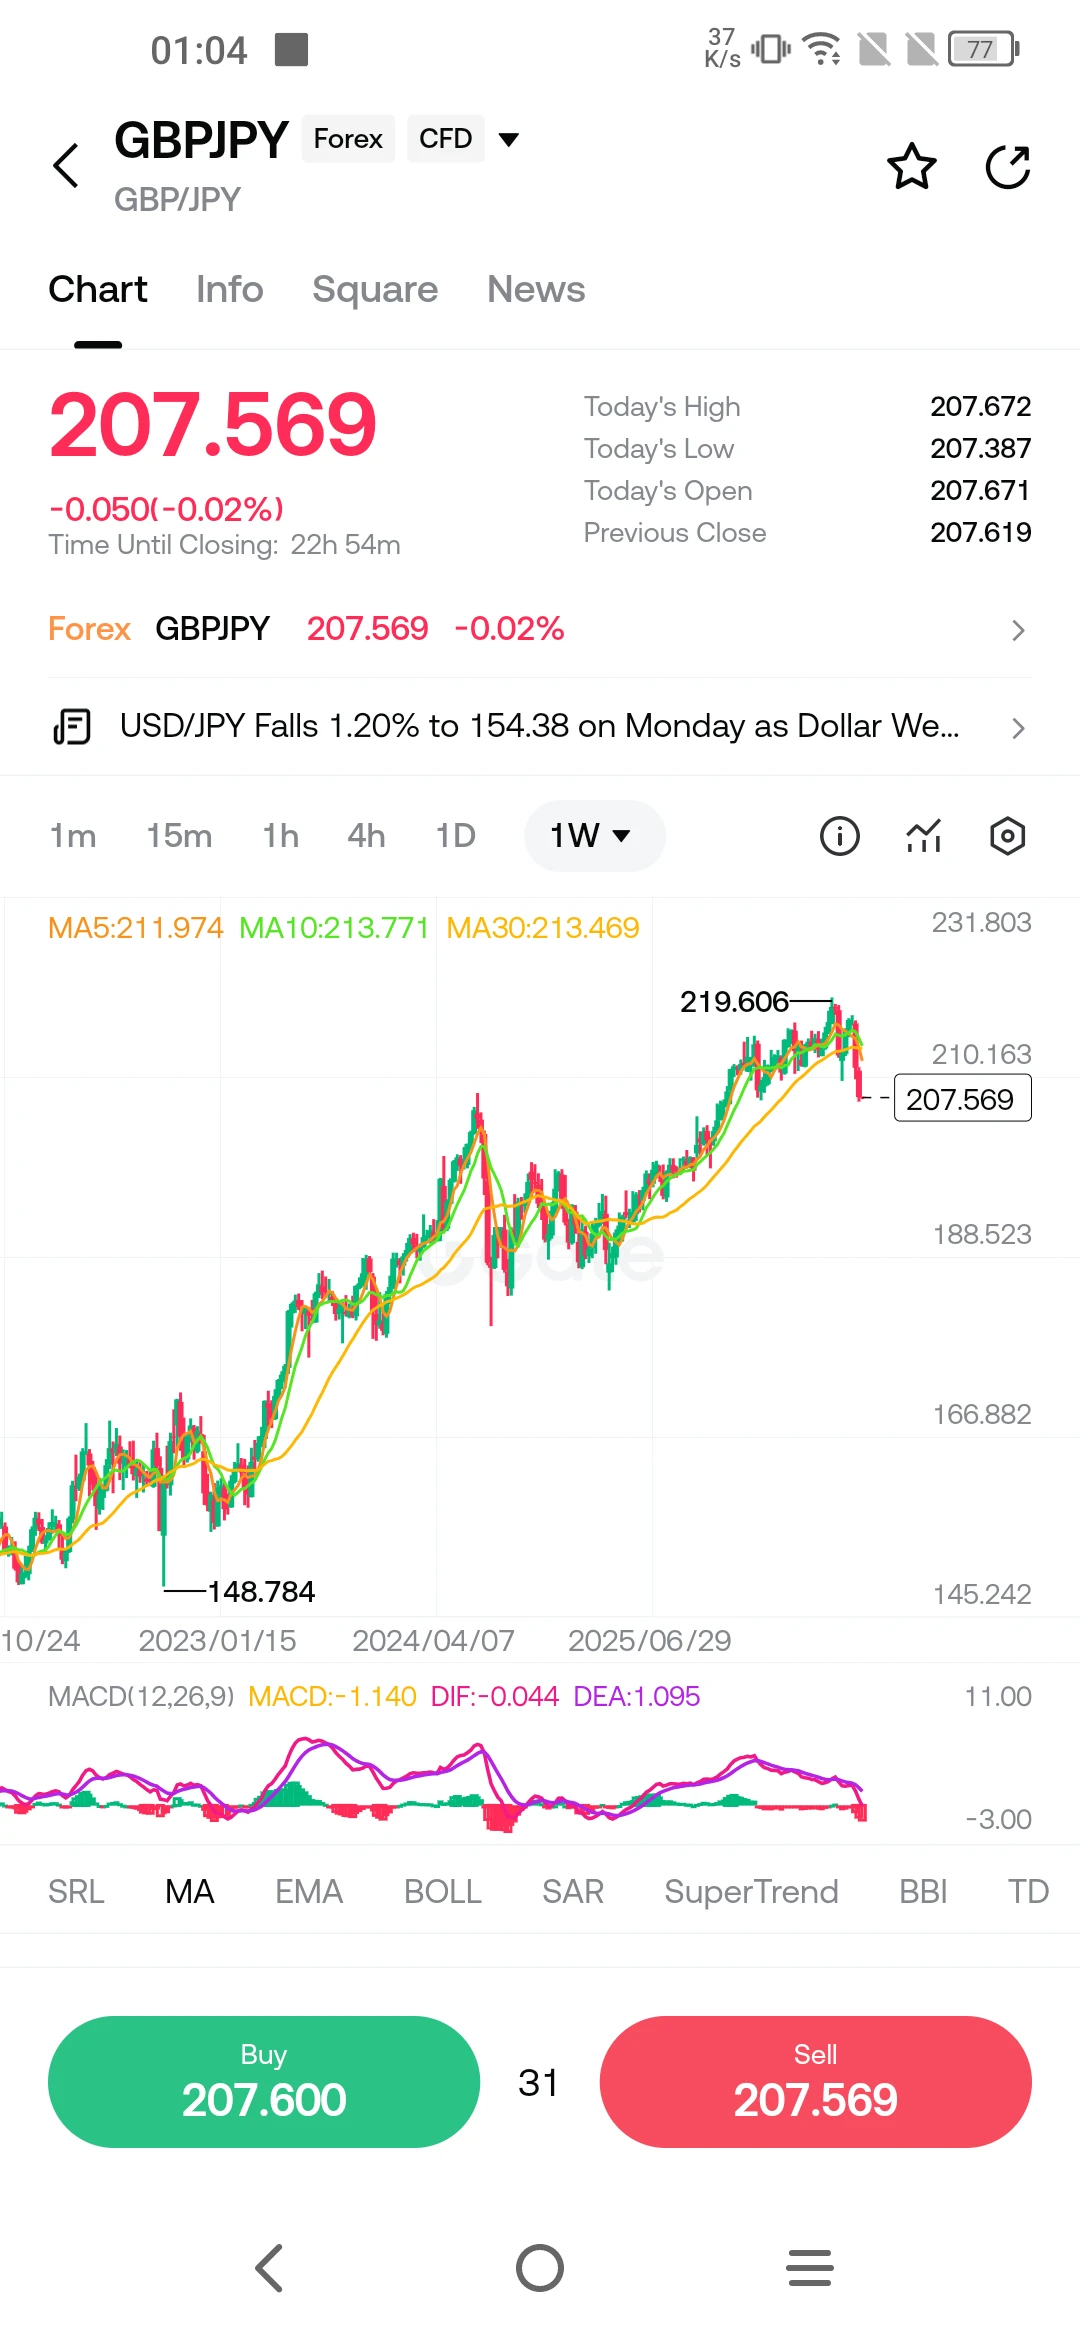
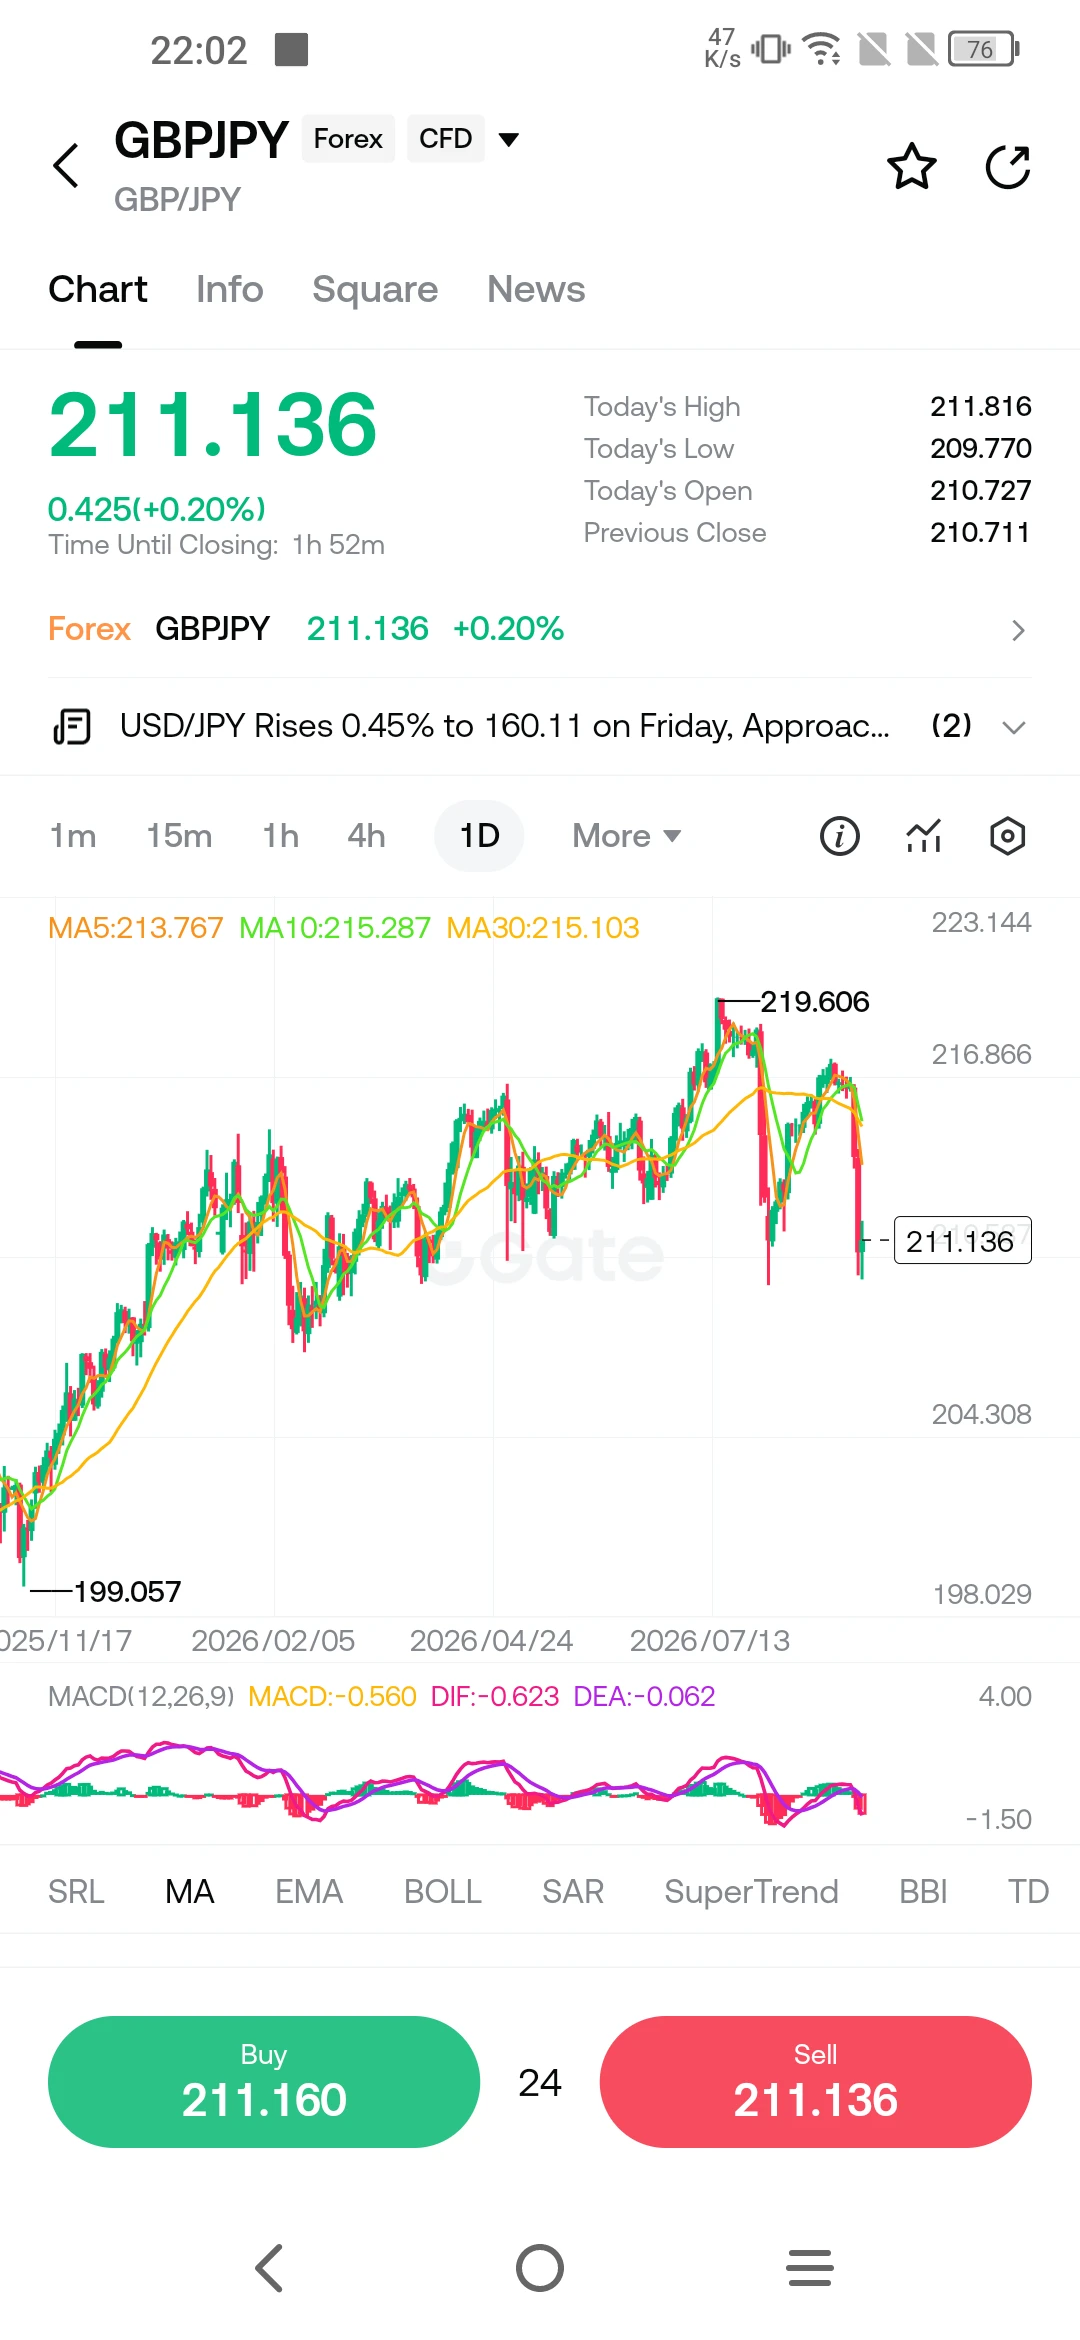
$GBPJPY $USDJPY $EURJPY
Le yen s’éveille : comment le resserrement discret du Japon réécrit les règles de la finance mondiale
Bonjour. Si vous lisez ceci depuis une salle de marché à Londres, un bureau de hedge fund à New York ou un desk de trésorerie à Singapour, le graphique qui devrait retenir votre attention cette semaine n’est ni celui du S&P 500 ni celui du prix du pétrole brut Brent. C’est celui du yen japonais. Après des années passées à des niveaux qui en avaient fait la monnaie de financement préférée du monde, le yen a entamé un rebond qui contraint les investisseurs de toute
User_any
$GBPJPY $USDJPY $EURJPY
Le yen se réveille : comment le resserrement discret du Japon réécrit les règles de la finance mondiale
Bonjour. Si vous lisez ceci depuis une salle de marché à Londres, un bureau de hedge fund à New York ou un desk de trésorerie à Singapour, le graphique qui devrait retenir votre attention cette semaine n'est ni celui du S&P 500 ni celui du prix du pétrole brut Brent. C'est celui du yen japonais. Après des années passées à végéter à des niveaux qui en ont fait la devise de financement préférée du monde, le yen a amorcé un rallye qui force les investisseurs de toutes les classes d'actifs à reconsidérer des hypothèses ancrées de longue date. La devise s'est renforcée cette semaine face au dollar jusqu'à son plus haut niveau depuis février, atteignant 152,89 yens pour un dollar avant de se stabiliser près de 153,48, un mouvement qui a surpris même les acteurs chevronnés du marché. Derrière ce changement se trouve une réalité simple mais profonde : la Banque du Japon n'est plus l'exception qu'elle était autrefois.
Pendant une grande partie de la dernière décennie, le Japon a occupé une position unique dans l'architecture financière mondiale. C'était l'économie qui refusait de se normaliser. Alors que la Réserve fédérale, la Banque centrale européenne et la Banque d'Angleterre relevaient leurs taux pour lutter contre l'inflation post-pandémique, la BOJ maintenait son taux directeur à moins 0,1 %, conservant son engagement en faveur de conditions monétaires ultra-accommodantes qui faisaient du yen la principale devise au coût d'emprunt le plus faible. Cette divergence a créé l'une des stratégies les plus lucratives et persistantes de la finance moderne : le carry trade sur le yen. Les investisseurs empruntaient des yens à un coût proche de zéro, convertissaient le produit en devises offrant un rendement plus élevé et empochaient la différence. Les estimations suggèrent que les emprunts transfrontaliers en yens, indicateur indirect du carry trade, ont atteint un record de 360 billions de yens, soit environ 2,35 billions de dollars, en mars, selon une analyse de Jefferies fondée sur les données de la Banque des règlements internationaux. Il s'agissait de la plus forte accumulation de carry trade en trois décennies, devenue un pilier fondamental de l'appétit mondial pour le risque.
Ce pilier est désormais sous tension. La BOJ a déjà relevé son taux directeur à 1,0 %, et les anticipations du marché penchent très largement vers une nouvelle hausse d'un quart de point, à 1,25 %, à l'issue de sa réunion de deux jours le 18 septembre. Selon les données de Tokyo Tanshi, la probabilité de cette hausse s'élève à 97 %, contre seulement 52 % il y a un mois. Plus significatif encore, une enquête Bloomberg menée auprès de 52 économistes a révélé que chacun d'entre eux anticipe une décision en septembre, et que près de la moitié s'attend désormais à ce que la BOJ relève ses taux une fois par trimestre, une accélération spectaculaire par rapport au rythme précédent d'une hausse tous les six mois. L'anticipation du taux terminal s'est établie autour de 1,75 %, ce qui implique trois hausses supplémentaires après septembre. Il ne s'agit pas d'un ajustement marginal. C'est un changement fondamental du coût de la devise de financement la plus importante au monde.
Le rallye du yen entraîne déjà des conséquences visibles. « Le carry trade est vulnérable, car ce débouclage intervient avant même que la BOJ n'ait procédé à la hausse attendue », a déclaré Charu Chanana, stratégiste en chef des investissements chez Saxo, selon Reuters. « Certaines positions vendeuses sur le yen ont déjà été réduites, mais le positionnement reste important, si bien qu'un renforcement supplémentaire du yen peut transformer une réduction progressive de l'effet de levier en un débouclage beaucoup plus rapide et autoentretenu. » Le yen a progressé de près de 5 % jusqu'à présent en septembre face aux devises habituellement privilégiées dans le carry trade, notamment le peso mexicain et la livre turque. Un débouclage supplémentaire, selon Masahiko Loo de State Street, pourrait pousser la paire dollar-yen vers le milieu des 140, compte tenu de l'ampleur des positions vendeuses ouvertes.
Les implications pour les marchés mondiaux ne sont ni hypothétiques ni lointaines. Lorsque les investisseurs empruntent en yens pour financer des positions sur des actifs offrant un rendement plus élevé, la hausse du yen rend ces prêts plus coûteux à rembourser. Si l'appréciation est suffisamment brutale, elle peut contraindre les fonds à effet de levier à vendre ces actifs pour couvrir leurs pertes, créant une boucle de rétroaction qui amplifie la volatilité sur les actions, les obligations et les devises. C'est précisément ce qui s'est produit en août 2024, lorsqu'une hausse des taux de la BOJ a provoqué des ondes de choc sur les marchés mondiaux pendant plusieurs jours. Les enjeux sont cette fois sans doute plus élevés. Le carry trade a pris de l'ampleur, le positionnement est plus encombré et le contexte géopolitique plus fragile. Des cours du pétrole supérieurs à 100 dollars le baril, un conflit ouvert entre les États-Unis et l'Iran, ainsi qu'une trajectoire incertaine de l'inflation américaine accentuent tous le risque.
Il serait toutefois erroné de présenter cette situation uniquement comme le récit d'une crise imminente. L'appréciation du yen reflète quelque chose de plus constructif : la normalisation progressive d'une économie qui a passé une génération dans le désert de la déflation et de la stagnation. L'inflation des prix à la consommation au Japon est restée supérieure à l'objectif de 2 % de la BOJ, évoluant entre 2,5 et 3 % dans les dernières données gouvernementales. La banque centrale a reconnu que son économie « s'est modérément redressée », tout en avertissant que les exportations seront affectées par la hausse des droits de douane découlant de la politique commerciale américaine. Le PIB réel a progressé à un rythme annualisé de 1,1 % au deuxième trimestre, d'avril à juin, marquant un troisième trimestre consécutif de croissance positive, même si la consommation privée et l'investissement en capital se sont tous deux affaiblis. Le Nikkei 225 a atteint des records, soutenu par la récente baisse des taux de la Fed et par le récit plus large de la reflation.
La dimension politique ajoute un degré de complexité supplémentaire. Le Premier ministre Shigeru Ishiba va démissionner, et le Parti libéral-démocrate au pouvoir organise une élection à sa direction, cinq candidats devant se présenter. La BOJ elle-même a cité l'incertitude politique intérieure comme facteur de risque. L'issue de cette élection à la direction façonnera la politique budgétaire dans les mois à venir et pourrait influencer le rythme du resserrement monétaire. Dans le même temps, les États-Unis ont montré qu'ils étaient disposés à intervenir sur les marchés des changes aux côtés du Japon, comme ils l'ont fait en juillet lorsque le yen a atteint son plus bas niveau depuis 40 ans. Le secrétaire américain au Trésor Scott Bessent a évoqué la possibilité d'une intervention japonaise supplémentaire, et le responsable de la BCE Joachim Nagel a indiqué qu'une action coordonnée pourrait être bienvenue dans certaines circonstances. Cette position coopérative suggère que les grandes économies ne sont pas indifférentes à la trajectoire du yen et sont prêtes à agir si des mouvements désordonnés menacent la stabilité financière.
Que doit surveiller un observateur attentif dans les prochaines semaines ? Premièrement, la déclaration de politique monétaire de la BOJ le 18 septembre et la conférence de presse ultérieure du gouverneur Ueda. Le langage employé comptera autant que la décision sur les taux elle-même. Si la BOJ signale que les prochaines hausses dépendront des données et se feront progressivement, le yen pourrait se stabiliser. Si elle laisse entendre un rythme plus rapide, le débouclage du carry trade pourrait s'accélérer. Deuxièmement, la réaction des marchés actions mondiaux, en particulier aux États-Unis, où les valeurs technologiques fortement valorisées ont bénéficié de manière disproportionnée du financement bon marché en yens. Troisièmement, l'évolution des cours du pétrole. Si le Brent reste au-dessus de 100 dollars, la pression inflationniste sur le Japon, grand importateur d'énergie, s'intensifiera, renforçant l'argument en faveur d'une politique plus stricte.
La vérité profonde est que l'ère de l'argent gratuit venu du Japon touche à sa fin. Pendant des années, le carry trade sur le yen a servi de subvention discrète pour les actifs risqués mondiaux, permettant aux investisseurs d'emprunter à bas coût et de rechercher des rendements ailleurs. Cette subvention est désormais retirée, non pas brutalement, mais de manière régulière et délibérée. Le monde s'adapte à un Japon qui n'est plus l'exception aux règles de l'orthodoxie monétaire. La fluidité de cette adaptation dépendra de la sagesse des responsables politiques, de la résilience des marchés et de la volonté des investisseurs de reconnaître que le paysage a changé. Le réveil du yen n'est pas une crise. C'est une correction. Et les corrections, aussi inconfortables soient-elles, sont la manière dont les marchés retrouvent l'équilibre.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
repost-content-media
GBPJPY+0,22%
USDJPY+0,37%
EURJPY+0,25%
US500+0,87%
JPN225+1,89%
  • 1
Le poids de l’attente : l’économie américaine avant la décision de la Fed en septembre
Bonjour. Si vous lisez ceci depuis une salle de marché à New York, un bureau politique à Francfort ou un desk de trésorerie à Singapour, vous connaissez déjà ce sentiment. La semaine à venir n’est pas une semaine comme les autres. Le 16 septembre, la Réserve fédérale achèvera sa réunion de politique monétaire de deux jours, et le monde saura si la banque centrale la plus puissante de la planète choisit de maintenir ses taux ou de les relever. La réponse compte non seulement pour les emprunteurs et les entrep
User_any
Le poids de l'attente : l'économie américaine avant le verdict de la Fed
Bonjour. Si vous lisez ceci depuis une salle de marché à New York, un bureau politique à Francfort ou un service de trésorerie à Singapour, vous connaissez déjà ce sentiment. La semaine à venir n'est pas une semaine comme les autres. Le 16 septembre, la Réserve fédérale conclura sa réunion de politique monétaire de deux jours, et le monde saura si la banque centrale la plus puissante de la planète choisit de maintenir ses taux ou de les relever. La réponse compte non seulement pour les emprunteurs et les entreprises américains, mais pour toutes les économies qui commercent avec les États-Unis, leur prêtent de l'argent ou leur en empruntent. Faisons donc le point sur la situation, calmement et sans dramatiser, avant le verdict.
Commençons par les données, car ce sont elles que la Fed observera elle-même avec attention. L'économie américaine a progressé à un rythme annualisé de 1,5 % au deuxième trimestre, contre 2,1 % au cours des trois premiers mois de l'année. Ce n'est pas une récession. Il s'agit d'un ralentissement, qui intervient alors que le marché du travail envoie des signaux contrastés. En août, les employeurs ont créé 162 000 emplois, un chiffre qui a largement dépassé les attentes et marqué un rebond après un mois de juillet plus faible. Le taux de chômage est resté stable à 4,1 %, avec environ sept millions d'Américains sans emploi. Les rémunérations horaires moyennes ont augmenté de 3,1 % sur un an, un rythme correct, mais pas alarmant.
Vient ensuite l'inflation, qui refuse de coopérer. L'indice des prix à la consommation a augmenté de 3,4 % sur un an en août, inchangé par rapport à juillet et conforme aux prévisions. Mais les détails comptent. L'IPC sous-jacent, qui exclut les prix volatils de l'alimentation et de l'énergie, a progressé de 0,3 % sur le mois, contre 0,2 % attendu par les économistes. Les prix de l'essence ont représenté plus d'un tiers de la hausse globale mensuelle, avec des prix à la pompe en hausse de 27,4 % par rapport à l'année précédente. L'indice des dépenses de consommation personnelle, l'indicateur d'inflation privilégié de la Réserve fédérale, évolue au-dessus de son objectif de 2 % depuis plus de cinq ans. La valeur de juillet du PCE sous-jacent a été révisée à la hausse, à 3,6 %, un chiffre qui suggère que les tensions sous-jacentes sur les prix ne s'atténuent pas aussi rapidement que l'espéraient les décideurs.
C'est dans ce contexte que se réunira le Comité fédéral de l'open market. Et le comité lui-même est inhabituellement divisé. Lors de sa réunion de juillet, trois membres se sont prononcés en faveur d'une hausse des taux, une manifestation rare de désaccord interne. Le président de la Fed, Kevin Warsh, qui a pris les rênes de la banque centrale au début de cette année, a adopté un style de communication qui offre peu d'indications prospectives aux marchés. Son discours au symposium de Jackson Hole en août a été largement interprété comme étant restrictif. Il a déclaré que les décideurs devaient être certains que l'inflation revenait clairement à 2 % et à un rythme suffisant, et que si cette condition n'était pas remplie, ils avaient encore du travail à accomplir. De nombreux analystes ont interprété ces propos comme un signal indiquant qu'une hausse était envisagée.
Le marché a entendu le message. Avant le rapport sur l'inflation d'août, les traders de contrats à terme attribuaient environ 70 % de probabilité à une hausse d'un quart de point lors de la réunion de septembre. Après le rapport, cette probabilité est passée à environ 90 %. Le taux des fonds fédéraux se situe dans une fourchette de 3,50 à 3,75 % depuis le début de l'année, sans changement depuis la dernière hausse, en juillet 2023. Une hausse le 16 septembre serait la première depuis cette date et marquerait un moment important : la Fed resserrerait sa politique non pas parce que l'économie surchauffe, mais parce que l'inflation s'avère tenace malgré le ralentissement de la croissance.
Les implications mondiales ne sont pas abstraites. Des taux d'intérêt américains plus élevés renforcent le dollar, ce qui renchérit la dette libellée en dollars pour les marchés émergents et complique la vie des économies qui empruntent dans la monnaie américaine. Ils resserrent également les conditions financières mondiales, attirant les capitaux vers les États-Unis et les éloignant des actifs plus risqués ailleurs. Le rendement des bons du Trésor à dix ans a déjà grimpé près de 5 %, tandis que celui des titres à trente ans s'établit autour de 5,34 %, des niveaux qui entraînent un coût différé pour les consommateurs et les entreprises américains. Les ventes de logements existants se situent au cinquième percentile des niveaux enregistrés depuis 2000, signe que l'économie traditionnelle, sensible aux taux d'intérêt, est déjà sous pression.
Il serait toutefois erroné de présenter cette situation comme une histoire de pessimisme incessant. L'économie américaine ne s'effondre pas. Elle s'adapte. Le marché du travail reste solide selon les critères historiques, avec un chômage proche de sa moyenne sur douze mois. Le secteur des services est en expansion, l'indice ISM des services étant passé à 55,4 en août grâce à une activité et à de nouvelles commandes soutenues. Les dépenses de consommation, bien que prudentes, ne se sont pas effondrées. La question à laquelle la Fed est confrontée n'est pas de savoir si l'économie peut survivre à une hausse des taux. Il s'agit de déterminer si une hausse est le bon outil au bon moment, étant donné que les pressions inflationnistes proviennent en grande partie des prix de l'énergie entraînés par les conflits géopolitiques, plutôt que de la demande intérieure.
C'est la tension au cœur de cette réunion. Relever les taux trop tôt, c'est risquer de faire basculer une économie qui ralentit dans une situation plus grave. Relever les taux trop tard, c'est risquer de laisser les anticipations d'inflation se désancrer, ce qui rendrait la correction finale plus douloureuse. Le président Warsh a présenté le choix en termes très tranchés : la Fed agira si elle n'a pas la certitude que l'inflation revient vers son objectif. Les données, si on les lit honnêtement, n'offrent pas cette certitude. Mais elles n'imposent pas non plus de paniquer. Elles exigent du discernement.
Que devrait surveiller un observateur attentif le 16 septembre ? D'abord, la décision elle-même. Une hausse est désormais attendue par consensus, mais un statu quo ne serait pas surprenant, et la réaction du marché dans un cas comme dans l'autre vous en dira long sur le degré d'incertitude déjà intégré dans les cours. Ensuite, les projections économiques actualisées de la Fed, notamment ses prévisions d'inflation et de chômage jusqu'à la fin de l'année. Enfin, et peut-être surtout, les propos du président Warsh lors de la conférence de presse. S'il laisse entendre que septembre marque la fin du cycle de resserrement plutôt que son début, les marchés pourraient pousser un soupir de soulagement. S'il laisse la porte ouverte à de nouvelles hausses, l'ajustement se poursuivra.
La vérité plus profonde est que l'ère de l'argent bon marché est derrière nous. Les décisions de la Fed ne consistent plus à ajuster finement une économie florissante, mais à naviguer dans un monde marqué par une inflation persistante, des bouleversements géopolitiques et une croissance ralentie. Ce monde exige de la patience, de la clarté et la volonté d'accepter qu'il n'existe pas de réponses faciles. Nous ne pouvons qu'observer, calculer et nous préparer à la décision de la Fed. L'attente touche presque à sa fin.
Pas un conseil financier ✔️
Faites vos propres recherches 🔎
repost-content-media
GAS+5,64%
#SNDK
SNDK / Sandisk - Graphique sur 4 heures - Analyse détaillée des supports / résistances
$SNDK ‌ Prix 1 739,88 en hausse de 11,88 %. Plus haut intrajournalier 1 740,00, plus bas 1 582,00, MA5 : 1 622,83, MA10 : 1 582,27, MA30 : 1 567,92. Le MACD est positif.
1. STRUCTURE GÉNÉRALE
Le graphique forme un grand retournement en V. Le cours a chuté de 57 % depuis le sommet de 2 353,12 atteint le 06/24 jusqu'au point bas de 998,19. Il corrige maintenant cette baisse. L'indicateur TD Sequential affiche clairement des 9 verts et des 9 rouges. Le dernier 9 vert est apparu autour du 08/14 et le r
discovery
#SNDK
SNDK / Sandisk - Graphique en 4 heures - Analyse détaillée des supports / résistances
$SNDK ‌ Prix : 1 739,88, en hausse de 11,88 %. Plus haut intrajournalier : 1 740,00, plus bas : 1 582,00. MA5 : 1 622,83, MA10 : 1 582,27, MA30 : 1 567,92. Le MACD est positif.
1. STRUCTURE GÉNÉRALE
Le graphique montre un vaste retournement en V. Le cours a chuté de 57 % depuis le sommet de 2 353,12 atteint le 06/24 jusqu'au point bas de 998,19. Il corrige maintenant cette baisse. L'indicateur TD Sequential montre clairement des 9 verts et des 9 rouges. Le dernier 9 vert est apparu vers le 08/14 et le rallye a commencé après ce 9. La bougie verte actuelle a clôturé à 1 739,88, très près du plus haut de la journée, ce qui indique une très forte présence des acheteurs.
L'alignement des moyennes mobiles est devenu haussier : MA5 > MA10 > MA30. À court terme, la tendance est donc favorable aux acheteurs.
2. ZONES DE RÉSISTANCE
A) Résistance immédiate : 1 740,00 - 1 813,65
Le cours actuel se situe exactement au plus haut intrajournalier de 1 740,00. Sur le côté droit du graphique, le niveau de 1 813,65 est indiqué. Il s'agit de l'ancien petit sommet, le pic formé par le 9 vert du 08/14. C'est la première zone de prise de bénéfices. S'il clôture au-dessus de 1 740 sur une unité de 4 heures, la prochaine cible sera 1 813,65. Les échanges après clôture s'établissent à 1 734,00, en baisse de 0,33 %, ce qui montre un léger repli ; la résistance a donc été rencontrée à 1 740.
B) Résistance majeure : 2 255,26 - 2 353,12
Il s'agit de la véritable zone décisive. Le sommet de juin est indiqué à 2 353,12 sur le graphique. C'est une importante zone de double sommet / distribution. Le cours a chuté de ce niveau jusqu'à 998. Revenir à ce niveau impliquerait encore 30 % de hausse, mais une forte pression vendeuse est attendue. Le niveau de 2 255 correspond également à la ligne de cou de ce sommet.
3. ZONES DE SUPPORT - C'est bien plus important
1. Premier support : 1 622,83 (MA5)
Le support le plus proche, qui devrait tenir lors de la première correction en 4 heures. Comme la plage intrajournalière atteint 10 % (plage : 10,16 %), un repli jusque-là est tout à fait normal.
2. Zone de supports solides : 1 582,27 - 1 567,92
Il s'agit du support le plus critique.
• MA10 : 1 582,27 • Plus bas intrajournalier : 1 582,00 • MA30 : 1 567,92 • Clôture précédente : 1 555,05
Ils sont tous regroupés dans la même zone. Cette fourchette de 1 555 à 1 582 constitue désormais le support principal. Si elle casse à la baisse, la majeure partie du gain intrajournalier sera effacée et il s'agira d'une fausse cassure.
3. Support intermédiaire : 1 372,05
Le niveau de 1 372,05 est indiqué sur le côté droit du graphique. Il constituait la borne supérieure de la consolidation précédente, là où les moyennes mobiles se croisent.
4. Support absolu sur le point bas : 998,19 - 930,44
Le point bas indiqué à 998,19 sur le graphique. Il s'agit du point bas de la forte baisse. C'est le support absolu. Revenir à ce niveau signifierait que la tendance est complètement rompue. Un niveau inférieur à 930,44 est également indiqué sur le graphique.
4. CONFIRMATION PAR LES INDICATEURS
TD Sequential 9 : quatre 9 sont présents sur le graphique. Les 9 rouges sont apparus au point bas et ont très bien capté le retournement. En particulier, le 9 rouge au point bas de 998, la baisse après le 9 vert du 08/14 et la bougie verte actuelle montrent que le TD fonctionne correctement. Aucun nouveau 9 n'est présent pour le moment.
MACD(12,26,9) : MACD 18,84, DIF 39,32, DEA 20,48 - Le DIF a franchi le DEA à la hausse et l'histogramme est devenu vert. Cela montre que la dynamique haussière vient de commencer sur l'unité de 4 heures. Comme il se situe au-dessus de la ligne zéro, la tendance est forte.
5. SCÉNARIOS
Pour poursuivre la hausse : il est nécessaire de se maintenir au-dessus de 1 740. Si 1 740 casse, la cible est 1 813,65. Si ce niveau casse également, la résistance psychologique se situe à 2 000.
Pour une correction : si 1 622 (MA5) casse, une correction pouvant atteindre 9 % jusqu'à la zone de 1 582-1 567 est normale. En cas de clôture en 4 heures sous 1 555 (clôture précédente), un gap baissier s'ouvre jusqu'à 1 372. Cela représente une correction de 21 %.
SNDK est une action et sa volatilité est très élevée, à 10,16 %. Comme les échanges du week-end sont ouverts, le volume peut être faible et il existe un risque de gap à l'ouverture en semaine.
Ceci ne constitue pas un conseil financier.
repost-content-media
SNDK-0,59%
  • 2
#CBRS
$CBRS ‌/ Cerebras Systems - Analyse détaillée des supports / résistances sur graphique 4 heures
Données : Prix 209,94 +10,26 % - Plus haut intrajournalier 216,90 Plus bas 190,45 - Amplitude 13,89 %, très volatile. MA5 :197,02 MA10 :188,20 MA30 :196,42 MACD :4,59 DIF :-2,07 DEA :-6,66
1. STRUCTURE GÉNÉRALE
Le graphique est dans une formation de retournement par le bas. Il y a une baisse de 40 % entre le sommet à 269,39 à gauche et le creux à 160,81. Après le 08/03, le cours a rebondi jusqu'à 261,54, puis a de nouveau été vendu et est revenu vers un creux proche de 160. Il s'agit mainten
discovery
#CBRS
$CBRS ‌/ Cerebras Systems - Analyse détaillée des supports / résistances sur graphique en 4 heures
Données : Prix 209,94 +10,26 % - Plus haut intrajournalier 216,90, plus bas 190,45 - Amplitude de 13,89 %, très volatile. MA5 : 197,02 MA10 : 188,20 MA30 : 196,42 MACD : 4,59 DIF : -2,07 DEA : -6,66
1. STRUCTURE GÉNÉRALE
Le graphique forme une configuration de retournement sur un creux. Une baisse de 40 % s'est produite entre le sommet à 269,39 à gauche et le creux à 160,81. Après le 08/03, le cours a rebondi jusqu'à 261,54, puis a de nouveau été vendu et est revenu vers un creux proche de 160. Il s'agit maintenant du deuxième retournement sur un creux. Les signaux TD Sequential avec un 9 rouge (creux) et un 9 vert (sommet) sur le graphique se sont révélés très précis. Le dernier 9 rouge est apparu exactement au creux, et la bougie verte actuelle est la première forte bougie acheteuse depuis ce creux.
La structure des moyennes mobiles est mitigée, mais montre un signal de retournement : MA10 (188,20) < MA30 (196,42) < MA5 (197,02) < Prix (209,94). La MA5 est passée au-dessus de la MA30, ce qui marque le début d'une golden cross à court terme.
2. ZONES DE RÉSISTANCE
A) Résistance immédiate : 216,90 - 226,15
Le plus haut intrajournalier à 216,90 constitue la première résistance. Sur le côté droit du graphique, le niveau 226,15 est indiqué, correspondant à un petit sommet précédent. Le prix est actuellement de 209,94 et le cours après clôture, à 210,45 +0,24 %, cherche à tester 216,90. S'il clôture au-dessus de 216,90 sur une base de 4 heures, 226,15 sera rapidement atteint.
B) Forte résistance : 261,54 - 269,39
En haut à gauche, 269,39, et en haut à droite, 261,54 et 296,93 sont indiqués sur le graphique. Il s'agit de la zone de sommet où le 9 vert autour du 08/14 a formé sa mèche. C'est la principale zone de distribution. Le cours a chuté de ce sommet jusqu'à 155. Y retourner représenterait encore 25 % de hausse, mais de très fortes ventes sont attendues. En particulier à 261,54, le sommet de la mèche du 08/14.
3. ZONES DE SUPPORT
1. Premier support : 197,02 - 196,42 (confluence MA5 / MA30)
La MA5 à 197,02 et la MA30 à 196,42 sont presque au même niveau. Cette confluence constitue le premier support. Si cette zone cède, la moitié du gain intrajournalier sera effacée.
2. Support principal / zone décisive : 190,45 - 188,20
Il s'agit du niveau le plus important.
• Plus bas intrajournalier : 190,45 • Ouverture : 190,98 • Clôture précédente : 190,40 • MA10 : 188,20
Tout se situe au même endroit, dans la zone 188 - 191. Cette zone est le théâtre du combat entre acheteurs et vendeurs aujourd'hui. Si elle cède, les stops des positions acheteuses intrajournalières seront déclenchés et la baisse vers la zone des 170 s'accélérera. Tant que ce niveau est protégé, la tendance est haussière.
3. Support du creux : 160,81 - 155,38
Le creux indiqué à 160,81 et le creux en bas à droite à 155,38 sur le graphique. C'est le creux où le précédent 9 rouge est apparu. Il s'agit du support absolu du creux. S'il cède, la structure est invalidée et un gap baissier vers la zone des 140 se formera.
4. CONFIRMATION PAR LES INDICATEURS
TD Sequential : les 9 rouges sur les creux et les 9 verts sur les sommets ont fonctionné avec une précision remarquable. Le dernier 9 rouge (autour du 08/27) a donné le point exact du retournement sur le creux. Il n'y a actuellement aucun nouveau 9 : il s'agit du début de la tendance.
MACD(12,26,9) : MACD 4,59 DIF -2,07 DEA -6,66 - L'histogramme est devenu vert, et le DIF est sur le point de passer au-dessus du DEA. Il se situe sous la ligne zéro, mais se retourne à la hausse. Il s'agit de la confirmation du momentum du retournement sur le creux. Si le MACD devient positif, franchir 216,90 sera très facile.
5. SCÉNARIOS
Scénario haussier : tant que le cours reste au-dessus de la confluence 196-197, l'objectif est 216,90. Si 216,90 est franchi et qu'une clôture sur 4 heures est réalisée au-dessus, les objectifs 226,15 et 261,54 s'ouvrent.
Scénario baissier / correction : s'il passe sous 196,42, un test de 190,45 se produira. En cas de clôture sur 4 heures sous 188,20, une correction de 10 % vers la zone 170-160,81 est très probable. L'amplitude étant de 13,89 %, la volatilité est très élevée.
Actualité : « Cerebras Announces 165MW AI Data Center » - la hausse est survenue avec cette actualité ; comme elle est fondée sur une nouvelle, la cassure des supports peut être plus brutale.
Ceci ne constitue pas un conseil financier.
repost-content-media
CBRS+4,41%
  • 1
$XAUUSD
XAUUSD / Or - Graphique en 1 heure : analyse détaillée des supports et résistances
Données : prix 4 430,28 -42,91 (-0,95 %) - Plus haut du jour 4 490,81 Plus bas 4 365,56 - Ouverture 4 470,26 Clôture précédente 4 473,19 MA5 : 4 428,42 MA10 : 4 428,04 MA30 : 4 460,92 MACD : -4,06 DIF : -7,19 DEA : -3,13
1. STRUCTURE GÉNÉRALE
Le graphique présente une structure composée d'une chute brutale, d'une reprise, puis d'une deuxième chute. À gauche, le cours a chuté de 7,5 %, du sommet à 4 631,71 jusqu'au creux à 4 282,62. Il a ensuite effectué un retournement en V jusqu'à dépasser 4 477, puis
discovery
$XAUUSD
XAUUSD / Or - Analyse détaillée des supports / résistances sur 1 heure
Données : Prix 4 430,28 -42,91 (-0,95 %) - Plus haut du jour 4 490,81 Plus bas 4 365,56 - Ouverture 4 470,26 Clôture précédente 4 473,19 MA5 : 4 428,42 MA10 : 4 428,04 MA30 : 4 460,92 MACD : -4,06 DIF : -7,19 DEA : -3,13
1. STRUCTURE GÉNÉRALE
Le graphique présente une structure composée d'une chute brutale, d'une reprise, puis d'une seconde chute. À gauche, on observe une baisse de 7,5 % depuis le sommet de 4 631,71 jusqu'au creux de 4 282,62. Ensuite, le cours a effectué un retournement en V jusqu'au-dessus de 4 477, puis la deuxième vague de ventes est arrivée. Le cours a formé une mèche jusqu'à 4 365,56 et tente maintenant de se maintenir à 4 430. Il s'agit d'un mouvement très volatil pour l'or, une telle amplitude en 1 heure n'est pas normale.
La structure des moyennes mobiles est rompue : la MA30 à 4 460,92 est largement au-dessus du prix, la tendance à moyen terme reste donc baissière. Les MA5 et MA10 sont regroupées autour du niveau de 4 428, et le prix se trouve exactement sur cette zone. Indécision à court terme.
2. ZONES DE RÉSISTANCE
A) Résistance immédiate : 4 460,92 - 4 477,02
• MA30 : 4 460,92 • Sommet précédent indiqué à 4 477,02 sur le côté droit du graphique
Le prix est à 4 430, cette zone se situe 0,7 % plus haut. Il s'agit de la première résistance. S'il ne parvient pas à la franchir, la baisse se poursuit. Sans clôture horaire au-dessus de 4 460, une position longue est risquée.
B) Résistance majeure : 4 490,81 - 4 631,71
• Plus haut du jour : 4 490,81 - Niveau depuis lequel le rejet a eu lieu aujourd'hui • Sommet à gauche indiqué à 4 631,71 sur le graphique
Si 4 490 est franchi, les cibles de 4 582,95 et 4 631,71 s'ouvrent. Il s'agit de la principale zone de distribution, d'où est venue la majeure partie des ventes. Tant que le cours reste en dessous, la pression se poursuit. 3. ZONES DE SUPPORT - CRITIQUES
1. Premier support : 4 428,42 - 4 428,04 (zone MA5 / MA10)
Les MA5 et MA10 sont presque identiques : 4 428. Ce niveau se trouve juste sous le prix. Le prix à 4 430 se maintient actuellement juste au-dessus de cette zone. Si elle cède, la baisse intrajournalière s'accentue.
2. Support décisif : 4 371,09 - 4 365,56
• Indiqué à 4 371,09 sur le côté droit du graphique • Plus bas du jour : 4 365,56
Il s'agit de l'extrémité de la longue mèche apparue pendant la journée. Cette mèche est très importante : la liquidité y a été prise et les acheteurs sont intervenus. Si le cours passe sous 4 365, une chasse aux stops se produit et un écart de 3 % vers 4 282,62 apparaît. Ce niveau doit être défendu.
3. Support absolu du creux : 4 282,62 - 4 265,16
Le creux est indiqué à 4 282,62 sur le graphique et à 4 265,16 en bas à droite. Le creux du 09/02 à 02:00. Si cette zone cède, la structure en V est invalidée et une baisse vers les 4 200 est possible.
4. CONFIRMATION DES INDICATEURS
MACD(12,26,9) : MACD -4,06 DIF -7,19 DEA -3,13 - Le MACD est négatif, le DIF est passé sous le DEA et l'histogramme est devenu rouge. Nous sommes sous la ligne zéro, ce qui indique une dynamique baissière. Le DIF à -7,19 se trouve au plus bas, la dynamique est donc épuisée, mais reste baissière.
Le volume est élevé lors de cette baisse, la mèche est longue, ce qui indique une chasse à la liquidité. La mèche à 4 365,56 constitue généralement un signal de retournement, mais comme le MACD reste négatif, il n'y a aucune confirmation.
5. SCÉNARIOS
Scénario haussier : Le cours doit rester au-dessus de la zone 4 428 et clôturer sur une heure au-dessus de 4 460,92 (MA30). La cible est alors à nouveau le plus haut de 4 490,81. Une stabilisation au-dessus de 4 490 lance le mouvement vers 4 631.
Scénario baissier : Si une clôture intervient sous 4 428, la première cible est le plus bas de 4 371 - 4 365. Si ce niveau cède, la cible principale est le creux de 4 282,62. Pour l'or, ce niveau est très important ; s'il cède, une chute rapide vers le support psychologique des 4 200 peut se produire.
#xau,
repost-content-media
XAUUSD-0,89%
  • 1
Alors que les mouvements quotidiens des prix sur les marchés mondiaux de l’énergie indiquent des replis limités, les préoccupations concernant l’offre sur le marché physique et la prime de risque géopolitique restent fortes. L’écart important entre la rhétorique politique et les données de navigation maritime suggère que les traders et les raffineurs n’ont pas renoncé à une tarification de crise.
Bien qu’une légère prise de bénéfices soit visible dans les indicateurs de marché, les principaux niveaux de prix restent élevés. Le pétrole brut Brent s’échange à 95,48 dollars le baril, en baisse de
User_any
Alors que les mouvements quotidiens des prix sur les marchés mondiaux de l’énergie indiquent des replis limités, les préoccupations concernant l’approvisionnement sur le marché physique et la prime de risque géopolitique restent fortes. L’écart important entre la rhétorique politique et les données de navigation maritime suggère que les traders et les raffineurs n’ont pas renoncé à une tarification de crise.
Bien qu’une légère prise de bénéfices soit observée dans les indicateurs de marché, les principaux niveaux de prix restent élevés. Le pétrole brut Brent s’échange à 95,48 dollars le baril, en baisse de 0,04 %, tandis que le West Texas Intermediate (WTI) recule de 0,67 % à 90,69 dollars. Le pétrole brut de Murban baisse de 2,38 % à 102,20 dollars, mais conserve son prix à trois chiffres. Les prix du gaz naturel ont augmenté de 1,41 % à 2,954 dollars. Du côté des consommateurs, les prix de l’essence aux États-Unis sont proches de niveaux records, à 4,1436 dollars le gallon, tandis que ceux du diesel s’établissent à 5,7832 dollars le gallon.
Malgré les déclarations officielles selon lesquelles les flux de pétrole brut transitant par le détroit d’Ormuz sont revenus à la normale, les données du marché physique ne le confirment pas. Le nombre de pétroliers passant par le détroit reste nettement inférieur aux moyennes historiques, tandis que les mises sur liste noire et les inspections des cargaisons limitent le transit. Les primes élevées d’assurance contre les risques de guerre dans le secteur maritime augmentent les coûts du fret, tandis que les raffineries mondiales qui se tournent vers d’autres canaux d’approvisionnement en pétrole brut maintiennent la concurrence pour les barils physiques sur le marché au comptant.
Ces niveaux élevés des prix de l’énergie et des carburants raffinés exercent une pression directe sur l’économie mondiale. Les prix du diesel à 5,7832 dollars le gallon augmentent les coûts des intrants pour le transport routier, la chaîne d’approvisionnement alimentaire et le secteur de la construction. Les prix de l’essence supérieurs à 4,1436 dollars font peser un risque de hausse sur les anticipations d’inflation globale et influencent directement les trajectoires des taux d’intérêt des banques centrales.
Tant que les volumes réels d’expédition, les primes de fret et le positionnement sur les marchés dérivés dans le détroit d’Ormuz ne seront pas plus clairs, la prime de risque sur les marchés de l’énergie ne devrait pas disparaître complètement. Vous pouvez suivre en temps réel l’impact des évolutions macroéconomiques sur les marchés et les flux de liquidités mondiaux via la plateforme Gate.
#OilAndGasUpdate #MacroEconomy #EnergyMarkets
$XTIUSD $XBRUSD $NG ‌ DYOR 🔎 NFA ✔️
repost-content-media
NG-1,80%
GAS+5,64%
XTIUSD-3,31%
XBRUSD-2,56%
$USDJPY $EURJPY $GBPJPY ‌Le yen japonais (JPY) reste au centre des marchés mondiaux des changes, influencé par la trajectoire de resserrement monétaire de la Banque du Japon (BoJ), l'intensification des pressions inflationnistes et les spéculations entourant les stratégies d'allocation d'actifs du GPIF, le plus grand fonds de pension au monde. L'attention continue de la BoJ sur de nouvelles hausses des taux d'intérêt alors que l'inflation se rapproche de son objectif de 2 % accélère la sortie de plusieurs années de politique monétaire excessivement accommodante, tandis que la hausse des r
User_any
$USDJPY $EURJPY $GBPJPY ‌Le yen japonais (JPY) reste au centre des marchés mondiaux des devises, sous l'influence de la trajectoire de resserrement monétaire de la Banque du Japon (BoJ), de l'intensification des pressions inflationnistes et des spéculations entourant les stratégies d'allocation d'actifs du GPIF, le plus grand fonds de pension au monde. L'attention continue de la BoJ sur de nouvelles hausses des taux d'intérêt, alors que l'inflation se rapproche de son objectif de 2 %, accélère la sortie de plusieurs années de politique monétaire excessivement accommodante, tandis que la hausse des rendements des obligations japonaises a un impact direct sur les flux de capitaux mondiaux.
Axe de la politique de la BoJ et dilemmes de l'économie japonaise
La tendance de la Banque du Japon à augmenter progressivement son taux directeur et la montée des voix favorables au resserrement au sein du conseil signalent un changement de régime sur les marchés financiers. La hausse de l'indice des prix à la production (IPP), répercutée sur les prix à la consommation, ainsi que la progression durable des salaires renforcent la nécessité pour la BoJ de relever ses taux en temps opportun. Le fait que les rendements des obligations d'État japonaises à 10 ans aient dépassé des seuils critiques pourrait limiter la pression à la dépréciation du yen, tout en faisant peser un risque sur les coûts d'emprunt de l'État. La faiblesse du yen accroît le coût de l'énergie et des matières premières importées, faisant grimper les prix des matières premières sur le marché intérieur, tandis que les hausses de taux de la Banque du Japon maintiennent le risque de débouclage des positions de carry trade.
Dynamiques techniques et de valorisation face aux devises des pays développés
Sur les marchés des changes, le yen tente de se stabiliser grâce à des achats de reprise après de forts replis depuis ses sommets face aux principales devises.
La paire USD/JPY s'échange à 156,243, en hausse de 0,28 % en séance. La paire, qui a évolué entre 155,294 et 156,748 au cours de la journée, continue de se heurter à la résistance des moyennes mobiles. La moyenne mobile à 5 jours (MA5) se situe à 158,140, celle à 10 jours (MA10) à 158,780 et celle à 30 jours (MA30) à 159,235. Le fait que l'indicateur MACD reste en territoire négatif après le recul depuis le sommet de 163,986 enregistré sur le graphique indique que les offensives haussières à court terme restent limitées.
La paire EUR/JPY s'échange à 181,408, en hausse de 0,15 %. La fourchette quotidienne se situe entre 180,227 et 181,960, et la paire évolue sous les niveaux de la MA5 (183,547), de la MA10 (184,597) et de la MA30 (184,239) après la pression vendeuse depuis le sommet de 187,952. Les évolutions concernant l'examen des actifs du fonds de pension japonais (GPIF) et la possibilité d'une réorientation vers les obligations locales comptent parmi les principaux facteurs qui accroissent la volatilité des positions sur le yen face à l'euro.
La paire GBP/JPY s'échange à 211,136, en hausse de 0,20 %. La fourchette quotidienne se situe entre 209,770 et 211,816, la paire tentant de se redresser après une correction depuis son sommet de 219,606. Techniquement, les niveaux de la MA5 (213,767) et de la MA10 (215,287) font office de résistance, tandis que l'indicateur MACD continue de surveiller la formation d'un creux.
Impacts sur l'économie mondiale et les marchés financiers
La dynamique de la valeur du yen japonais affecte directement non seulement les actifs locaux, mais aussi le mécanisme de liquidité mondiale. Les hausses de taux de la Banque du Japon et la hausse des rendements des obligations japonaises réduisent la rentabilité des stratégies de carry trade fondées sur des emprunts en yen à faible coût, utilisées depuis de nombreuses années sur les marchés mondiaux. Cette situation pourrait déclencher des sorties de capitaux des marchés émergents et des places boursières mondiales. En outre, le transfert de capitaux par de grands investisseurs institutionnels comme le GPIF, des actifs étrangers vers les obligations locales, remodèle les courbes de rendement et les équilibres des capitaux sur les marchés obligataires mondiaux.
Vous pouvez suivre en temps réel les mouvements des prix des principales paires de devises, la profondeur du carnet d'ordres et les indicateurs macroéconomiques de l'économie japonaise via la plateforme Gate.
#USDJPY #EURJPY #GBPJPY #BankOfJapan #MacroEconomy
DYOR 🔎 NFA ✔️.
repost-content-media
USDJPY+0,37%
EURJPY+0,25%
GBPJPY+0,22%
  • 2
$BTC ‌ ‌BTC / USDT - 80 527,8
Données en direct : Prix 80 527,8 +4,78 % | Plus haut 24 h 80 965,1 / Plus bas 76 826,9 / Volume 8,09 mille BTC / Chiffre d’affaires 633,57 millions USDT | Perp 80 472,0 +4,90 % | EMA5 4 h :78 619,5 EMA10 :78 160,8 EMA30 :78 037,8 | MFI :64,1 | Plus haut du graphique 81 473,2 / Plus bas 76 257,6 / Prix moyen 78 571,5
1. DÉTAILS DU PROJET
Bitcoin est le premier Layer1 décentralisé, un actif de réserve des cryptomonnaies.
Offre fixe de 21 millions, halving en avril 2024, réserve de valeur. Ce graphique est en unité de temps 4 h et montre une nette reprise en V de 7
Kai_Zen
$BTC ‌ ‌BTC / USDT - 80 527,8
Données en direct : Prix 80 527,8 +4,78 % | Plus haut 24 h 80 965,1 / Plus bas 76 826,9 / Vol 8,09 mille BTC / Chiffre d’affaires 633,57 millions de USDT | Perp 80 472,0 +4,90 % | EMA5 4 h : 78 619,5 EMA10 : 78 160,8 EMA30 : 78 037,8 | MFI : 64,1 | Plus haut du graphique 81 473,2 / Plus bas 76 257,6 / Prix moyen 78 571,5
1. DÉTAILS DU PROJET
Bitcoin est la première Layer1 décentralisée, l’actif de réserve des cryptomonnaies.
Offre fixe de 21 millions, halving en avril 2024, réserve de valeur. Ce graphique est en unité de temps 4 h et montre une nette reprise en V de 76 257,6 à 80 527,8, soit presque +5,6 % sur une seule bougie de 4 h. Il s’agit de la plus grande bougie verte depuis le pic du 27 août à 81 473,2.
2. POINTS À SURVEILLER
A. Croisement haussier : l’EMA5 à 78 619,5 est passée au-dessus de l’EMA10 à 78 160,8 et de l’EMA30 à 78 037,8. Il s’agit d’un croisement haussier en 4 h après 3 jours sous toutes les EMA. Le prix de 80 527,8 est largement au-dessus des trois, confirmant un alignement haussier complet.
B. Prise de liquidité et reconquête : le prix a balayé le plus bas de 76 257,6 le 2 septembre, sous le précédent niveau violet de 76 387,4, déclenchant les ordres stop, puis a reconquis le prix moyen de 78 571,5 et 78 486,9. Le niveau violet en pointillés à 76 387,4 constitue désormais un support solide ; la cassure était un faux signal.
C. MFI 64,1 haussier : le MFI est à 64,1, contre près de 14,0 en zone de survente au niveau du plus bas de 76 257,6. Le précédent sommet à 81 473,2 affichait un MFI proche de 86,0, en zone de surachat. Le niveau actuel de 64,1 montre que la dynamique revient, avec une marge jusqu’à 80.
3. ANALYSE TECHNIQUE
Niveaux de Fibonacci (plus bas 76 257,6 - plus haut 81 473,2, amplitude 5 215,6) :
• Retracement de 0,236 : 80 242,3 - Le prix actuel de 80 527,8 est juste au-dessus, reconquête
• Retracement de 0,382 : 79 480,9 - Proche de 78 486,9 - zone groupée du prix moyen à 78 571,5
• Retracement de 0,50 : 78 865,4 - Support intermédiaire
• Retracement de 0,618 : 78 249,9 - Proche de l’EMA30 à 78 037,8, poche dorée
• Retracement de 0,786 : 77 373,6 - Support profond
Zones de support :
• 80 526,3 - 80 278,7 : zone actuelle, 80 526,3 constituant le support immédiat.
• 78 571,5 - 78 486,9 : boîte orange du prix moyen à 78 571,5 et niveau jaune en pointillés à 78 486,9, principale zone de reconquête. Doit tenir pour permettre la poursuite.
• 76 387,4 - 76 257,6 : niveau violet à 76 387,4 et plus bas de la mèche à 76 257,6, double creux et niveau d’invalidation.
Zones de résistance :
• 80 769,3 - 81 473,2 : niveau jaune à 80 769,3 et précédent sommet du pic à 81 473,2, première barrière à reconquérir.
• 82 070,4 : prochain niveau indiqué au-dessus, objectif d’extension.
Vue d’ensemble :
BTC a formé un piège baissier. Le balayage jusqu’à 76 257,6 a pris la liquidité sous 76 387,4, avant une reconquête agressive au-dessus du prix moyen de 78 571,5 avec du volume. Le croisement des EMA en 4 h, 78 619 > 78 160 > 78 037, confirme un retournement de tendance. Le maintien au-dessus de 78 571,5 ouvre la voie vers 80 769,3 et 81 473,2. Le MFI à 64,1 montre le contrôle des acheteurs.
4. RAISONS DE CETTE HAUSSE - ACTUELLES ET VÉRIFIÉES
A. Faiblesse du dollar et retour des paris sur une baisse des taux de la Fed :
Le dollar se dirige vers une neuvième baisse consécutive, tandis que les traders augmentent leurs paris sur des baisses de taux de la Fed. Lorsque le dollar s’affaiblit, le BTC et l’or progressent généralement fortement. Le marché intègre actuellement une probabilité d’environ 89 % d’une baisse de 25 points de base de la Fed la semaine prochaine, ainsi qu’un assouplissement d’environ 90 points de base intégré pour 2026. La récente baisse jusqu’à 76 257 a été provoquée par les commentaires faucons du président de la Fed, Kevin Warsh, qui ont porté à 60-65 % les probabilités d’une hausse le 16 septembre. Ces craintes de hausse semblent désormais exagérées, la probabilité étant redescendue à 58 %. Les baisses de taux sont considérées comme une condition nécessaire à un affaiblissement durable du dollar et à un nouveau test des plus hauts historiques par le BTC.
B. Dynamique réglementaire - Clarity Act :
La hausse du BTC coïncide avec l’audition de la commission bancaire du Sénat sur le Clarity Act, un projet de loi majeur sur la structure du marché visant à établir des règles plus claires pour les actifs numériques. Des règles plus claires réduisent sensiblement la prime de risque réglementaire, ce qui rend les banques, les gestionnaires d’actifs et les entreprises plus à l’aise pour allouer des capitaux au secteur. La précédente hausse vers un plus haut de 12 semaines était également alimentée par cette même dynamique réglementaire.
C. Short squeeze au niveau du plus bas clé de 77 000-78 000 :
Le BTC s’est maintenu juste au-dessus de 78 400 après avoir testé un plus bas nocturne proche de 77 200. La mèche jusqu’à 76 257,6 a liquidé les positions vendeuses tardives ouvertes sur les paris de hausse des taux de la Fed. Lorsque le prix a reconquis le prix moyen de 78 571,5, les vendeurs à découvert ont couvert leurs positions de manière agressive, créant l’impulsion de +4,78 % sur 15 minutes signalée sur le flux de Gate, alors que le BTC progressait de 0,87 % en 15 minutes à l’approche des 80 000.
D. Rebond technique depuis la survente :
Septembre est historiquement le pire mois du BTC, avec une moyenne de -2,95 % depuis 2013, et est souvent surnommé Rektember. Le MFI à 14,0 au plus bas indiquait une survente extrême. Les haussiers restent aux commandes tant que le BTC se maintient au-dessus du point médian du rallye d’août, proche de 71 781. Le niveau actuel de 80 527 est repassé au-dessus de ce seuil, déclenchant des achats algorithmiques et des entrées dans les ETF spot.
Ceci ne constitue pas un conseil financier.
BTC+6,40%
  • 1
$ETH ‌ ‌ETH / USDT - 2 499,11
Données en direct : Prix 2 499,11 +5,00 % | Plus haut sur 24 h 2 518,61 / Plus bas 2 370,41 / Vol 156,52 mille ETH / Chiffre d’affaires 380,67 millions de USDT | Perp 2 498,13 +5,01 % | EMA5 sur 15 min : 2 495,12 EMA10 : 2 487,38 EMA30 : 2 454,89 | MFI : 74,81 | Prix moyen 4 289,10 | Remarque : ETH baisse de 0,62 % en 15 minutes - léger repli après le pic
1. DÉTAILS DU PROJET
Ethereum est la principale plateforme de contrats intelligents de Couche 1.
Gaz pour la DeFi, les L2, le staking et le restaking. ETH à 2 499 se négocie bien en dessous du Prix moyen à long
discovery
$ETH ‌ ‌ETH / USDT - 2 499,11
Données en direct : Prix 2 499,11 +5,00 % | Plus haut sur 24 h 2 518,61 / Plus bas 2 370,41 / Vol 156,52 mille ETH / Volume d'échange 380,67 millions d'USDT | Perp 2 498,13 +5,01 % | EMA5 à 15 min : 2 495,12 EMA10 : 2 487,38 EMA30 : 2 454,89 | MFI : 74,81 | Prix moyen 4 289,10 | Remarque : ETH baisse de 0,62 % en 15 minutes - léger repli après le pic
1. DÉTAILS DU PROJET
Ethereum est la principale plateforme Layer1 de contrats intelligents.
Gaz pour la DeFi, les L2, le staking et le restaking. ETH à 2 499 se négocie bien en dessous du prix moyen à long terme de 4 289,10, ce qui signifie que les détenteurs à long terme restent en perte depuis la zone de l'ATH. Le graphique est en unité de temps 15 min et montre une cassure verticale du plus bas de 2 370,41 au plus haut de 2 518,61 - presque +6,2 % en 6 heures.
2. POINTS À SURVEILLER
A. Empilement d'EMA parfaitement haussier : EMA5 2 495,12 > EMA10 2 487,38 > EMA30 2 454,89. Le prix de 2 499,11 est au-dessus des trois. Il s'agit d'une tendance haussière classique en 15 min après une base latérale de 17:30 à 11:30.
B. Cassure verticale accompagnée par le volume : le prix a cassé la base autour du niveau violet de 2 392,59 avec d'importantes bougies vertes. Le volume d'échange de 380,67 millions d'USDT montre de vrais achats, et non une hausse artificielle avec peu de liquidité. Le plus bas de balayage de 2 370,41 indiqué sur le graphique correspondait à la collecte de liquidité avant le départ.
C. MFI à 74,81, proche du surachat : le MFI à 74,81 est proche du niveau de surachat de 80. La base précédente affichait un MFI proche de 12,86, en zone de survente. Désormais à 74,81, au même niveau que les précédents sommets locaux, il signale une forte dynamique qui commence toutefois à s'étirer ; la baisse de 0,62 % au cours des 15 dernières minutes est donc saine.
D. Double résistance au-dessus : 2 532,14 en pointillés jaunes et le prix moyen de 4 289,10 sont bien plus hauts. La résistance immédiate se situe au sommet de la mèche à 2 518,61 et à 2 548,31.
3. ANALYSE TECHNIQUE
Niveaux de Fibonacci (plus bas de 2 370,41 - plus haut de 2 518,61, amplitude de 148,2) :
• Retracement de 0,236 : 2 483,63 - juste sous le cours actuel de 2 499,11, premier support
• Retracement de 0,382 : 2 462,01 - proche de la confluence avec l'EMA30 à 2 454,89
• Retracement de 0,50 : 2 444,51 - proche du niveau de 2 451,27
• Retracement de 0,618 : 2 427,02 - poche dorée, proche de la base de cassure
• Retracement de 0,786 : 2 402,14 - proche de 2 402,75 et du support solide violet de 2 392,59
Zones de support :
• 2 499,11 - 2 483,63 : cours actuel et support immédiat du retracement de Fibonacci à 0,236.
• 2 454,89 - 2 451,27 : EMA30 à 2 454,89 et niveau graphique de 2 451,27, support principal de la tendance haussière. Doit tenir.
• 2 392,59 - 2 370,41 : précédent plus haut de la fourchette à 2 392,59 en violet et plus bas de balayage à 2 370,41, niveau d'invalidation.
Zones de résistance :
• 2 518,61 - 2 532,14 : mèche du plus haut sur 24 h à 2 518,61 et niveau jaune de 2 532,14, première barrière.
• 2 548,31 : sommet indiqué au-dessus, objectif d'extension si 2 532 est cassé.
• 4 289,10 : prix moyen à long terme, importante offre psychologique bien plus haut.
Vue d'ensemble :
ETH affiche une cassure impulsive en 15 min après 18 heures d'accumulation latérale. L'empilement des EMA est entièrement haussier et le prix se maintient au-dessus de l'EMA5 à 2 495. Le MFI à 74,81 indique une forte dynamique, mais proche du surachat ; la baisse constatée de 0,62 % en 15 minutes correspond donc à un refroidissement normal. Le maintien au-dessus du retracement de Fibonacci à 0,236, soit 2 483, préserve la voie vers un nouveau test de 2 518,61 et de 2 532,14. Une perte de l'EMA30 à 2 454,89 signalerait un repli vers 2 402.
4. RAISONS DE CETTE HAUSSE - ACTUELLES ET VÉRIFIÉES
A. Leadership de BTC - BTC +4,78 % à 80 527,8 :
ETH +5,00 % suit directement la reprise en V de BTC, de 76 257,6 à 80 527,8. Lorsque BTC a récupéré son prix moyen de 78 571 et franchi l'EMA5 à 78 619, au-dessus de l'EMA10 et de l'EMA30, les altcoins ont suivi avec un bêta plus élevé. ETH évolue généralement de 1,1 à 1,3 fois plus que BTC lors des cassures, ce qui correspond au mouvement d'aujourd'hui.
B. Faiblesse du dollar et anticipations de baisse des taux de la Fed :
Même moteur macroéconomique que pour BTC. Le dollar se dirige vers une neuvième baisse consécutive et les traders intègrent une probabilité de 89 % d'une baisse de 25 points de base de la Fed la semaine prochaine. Lorsque les chances de baisse des taux augmentent, les actifs risqués comme ETH en profitent davantage que BTC en raison de leur bêta plus élevé. La baisse précédente vers 2 370,41 était due aux commentaires offensifs du président de la Fed, Warsh, qui intégraient une probabilité de hausse des taux de 60 à 65 % pour le 16 septembre. Cette probabilité est désormais tombée à 58 %, déclenchant le rachat de positions vendeuses.
C. Liquidation de positions vendeuses dans la zone 2 370 - 2 392 :
Le graphique montre une longue mèche jusqu'à 2 370,41, éliminant les stops sous 2 392,59. Ce balayage a liquidé les positions vendeuses ouvertes tardivement et déclenché des entrées algorithmiques à l'achat au-dessus de 2 392,59. Le volume de 156,52 mille ETH confirme le short squeeze.
D. Rebond après survente + rotation ETH/BTC :
ETH était fortement survendu à 2 370 après un mois de septembre historiquement défavorable aux cryptomonnaies, avec une moyenne de -2,95 %. Après le creux de BTC, les capitaux ont été réalloués vers ETH pour profiter d'une reprise à bêta plus élevé. Le MFI est passé d'un niveau proche de 12,86 à 74,81 en quelques heures, montrant un afflux agressif d'acheteurs.
Ceci ne constitue pas un conseil financier.
repost-content-media
ETH+5,50%
BTC+6,40%