U.S. February 2026 Consumer Price Index (CPI) data was released on March 11, 2026 by the U.S. Bureau of Labor Statistics.
Main highlights (seasonally adjusted):
Monthly change (headline CPI): +0.3%
(Slight increase from January’s +0.2%, fully in line with expectations)
Annual inflation (headline CPI): 2.4%
(Unchanged from January, the lowest level since May 2025)
Core CPI (excluding food and energy, monthly): +0.2%
(Slowed from January’s +0.3%)
Core CPI annual: 2.5%
(Unchanged, among the lowest levels since early 2021)
Notable movements by component
Shelter:
+0.2% monthly, +3.0% annually — the largest contributor to the monthly increase.
Energy:
+0.6% monthly, +0.5% annually — gasoline prices rose +0.8%, reflecting a broader energy rebound following declines in previous months.
Food:
+0.4% monthly
(Home food +0.5%, food away from home +0.3%)
+3.1% annually.
Used vehicles:
Monthly decline continued, with prices down -3.2% year-over-year.
Other notable increases
Medical care: +3.4% annually
Household furnishings and operations: +3.9%
Personal care: +4.5%
Declines
Communication: -0.5%
Motor vehicle insurance: -0.3%
Some personal care sub-components also declined.
CPI index level
(1982-84 = 100)
February 2026: 326.79
(Up from 325.25 in January)
Market reaction
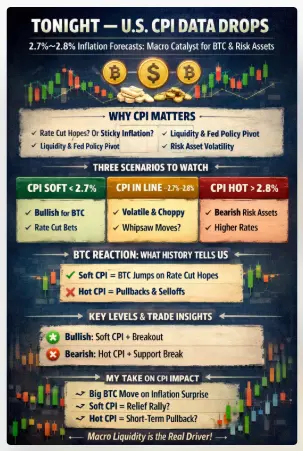
Market reaction was generally calm. The data largely matched expectations, and inflation continues to stabilize near the 2% target of the Federal Reserve.
Rate-cut expectations for 2026 remained mostly unchanged. However, geopolitical risks — particularly tensions involving Iran in the Middle East and the possibility of an oil price spike — could push March CPI (to be released April 10, 2026) higher.
Some analysts suggest that in the event of an energy shock, headline inflation could rise toward ~3.3% during the spring, while core inflation may remain relatively stable.
Fed outlook
This data will play an important role in upcoming Fed policy decisions.
Inflation trends currently support the “soft landing” scenario, but energy-driven upside risks cannot be ignored.
What do you think the Fed will do with these numbers?
Will rate cuts continue, or will the Fed pause?
#MarchCPIDataReleased
Main highlights (seasonally adjusted):
Monthly change (headline CPI): +0.3%
(Slight increase from January’s +0.2%, fully in line with expectations)
Annual inflation (headline CPI): 2.4%
(Unchanged from January, the lowest level since May 2025)
Core CPI (excluding food and energy, monthly): +0.2%
(Slowed from January’s +0.3%)
Core CPI annual: 2.5%
(Unchanged, among the lowest levels since early 2021)
Notable movements by component
Shelter:
+0.2% monthly, +3.0% annually — the largest contributor to the monthly increase.
Energy:
+0.6% monthly, +0.5% annually — gasoline prices rose +0.8%, reflecting a broader energy rebound following declines in previous months.
Food:
+0.4% monthly
(Home food +0.5%, food away from home +0.3%)
+3.1% annually.
Used vehicles:
Monthly decline continued, with prices down -3.2% year-over-year.
Other notable increases
Medical care: +3.4% annually
Household furnishings and operations: +3.9%
Personal care: +4.5%
Declines
Communication: -0.5%
Motor vehicle insurance: -0.3%
Some personal care sub-components also declined.
CPI index level
(1982-84 = 100)
February 2026: 326.79
(Up from 325.25 in January)
Market reaction
Market reaction was generally calm. The data largely matched expectations, and inflation continues to stabilize near the 2% target of the Federal Reserve.
Rate-cut expectations for 2026 remained mostly unchanged. However, geopolitical risks — particularly tensions involving Iran in the Middle East and the possibility of an oil price spike — could push March CPI (to be released April 10, 2026) higher.
Some analysts suggest that in the event of an energy shock, headline inflation could rise toward ~3.3% during the spring, while core inflation may remain relatively stable.
Fed outlook
This data will play an important role in upcoming Fed policy decisions.
Inflation trends currently support the “soft landing” scenario, but energy-driven upside risks cannot be ignored.
What do you think the Fed will do with these numbers?
Will rate cuts continue, or will the Fed pause?
#MarchCPIDataReleased